Тупик VC: трансформация ликвидности и перестройка механизмов доверия
Автор: YettaS
Самое большое впечатление от поездки на Consensus HK заключается в том, что VC стало слишком сложно, даже сказать «повсеместный крах» будет не преувеличением, что создает сильный контраст с лидерами проектов. Некоторые VC не могут привлечь финансирование для следующего раунда, некоторые потеряли половину команды, некоторые перепрофилировались в стратегические инвестиции и больше не инвестируют независимо, некоторые VC даже рассматривают запуск Meme для сбора средств……
Многие коллеги из VC также выбрали уход с рынка, некоторые присоединились к проектам, некоторые переквалифицировались в KoL, кажется, все это более эффективные варианты. В условиях перемен каждый ищет новый способ выживания. И я также размышляю: что именно не так с VC? И как найти выход?
Во-первых, мы должны признать, что как в США, так и в Китае, лучшие времена для VC как класса инвестиционных активов уже прошли. На графике ниже представлены данные о доходности нескольких фондов Lightspeed, лучший фонд 2012 года инвестировал в Snap, Affirm, OYO и实现了 DPI 3.7X (DPI — это кратность распределенной прибыли, не зависящая от оценки, измеряет реальную доходность退出ных средств), конечно, это совершенно несравнимо с прямой покупкой BTC, а после 2014 года даже окупить инвестиции стало проблемой.
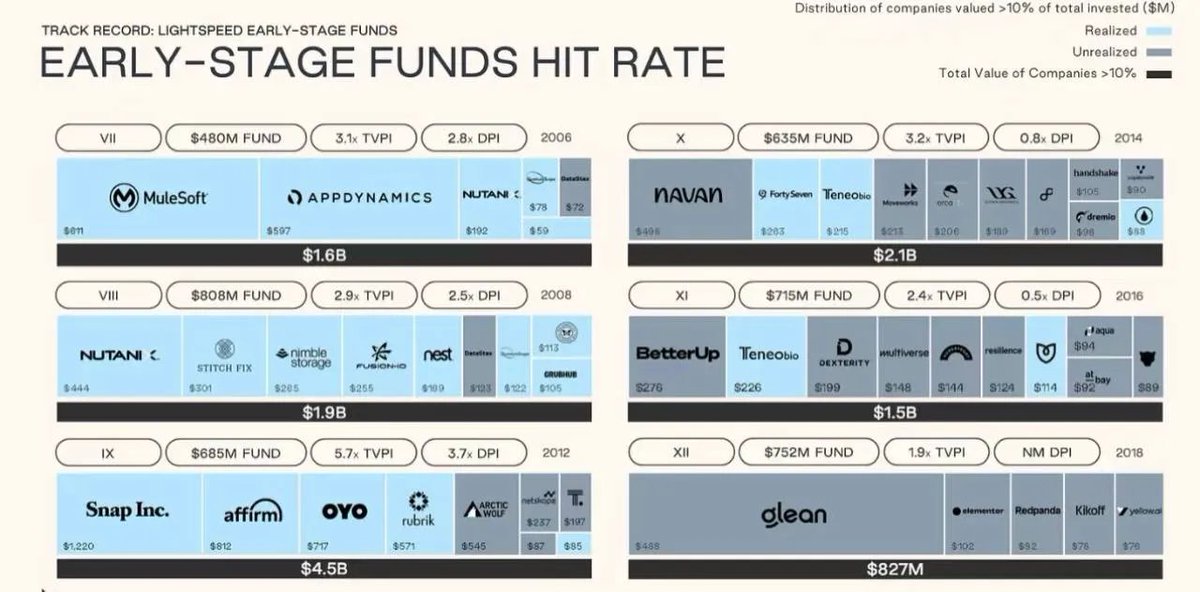
Китайские VC прошли похожий путь. Опираясь на демографический дивиденд, быстрый рост мобильного интернета и потребительского интернета породил такие компании с капитализацией в сотни миллиардов, как Alibaba, Meituan, ByteDance. 2015 год стал последним пиком успеха, затем ужесточение регулирования, сокращение ликвидности, угасание отраслевых преимуществ, изменение отраслевых циклов и барьеры роста, ограниченные возможности выхода через IPO привели к значительному снижению доходности VC-институтов и оттоку большого количества специалистов.
Crypto VC не стали исключением, с изменением макроэкономической среды, эволюцией структуры рынка и снижением отдачи капитала, все VC столкнулись с огромными трудностями выживания.
Все дело в стоимости и ликвидности
В прошлом цепочка создания стоимости VC была четко видна: проекты приходили с инновационными идеями, VC предоставляли стратегическую поддержку и ресурсы, KoL в ключевые моменты усиливали голос рынка, и наконец, обнаружение стоимости происходило на CEX. Все предоставляли разную ценность на разных этапах, принимали разные риски и получали соответствующую выгоду, это была «относительно справедливая» цепочка создания стоимости.
Например, мы как VC, предоставляемая ценность никогда не ограничивалась простым ранним инвестированием. Как помочь проекту быстрее подключиться к ключевым ресурсам в экосистеме для развития бизнеса, предоставлять своевременные советы при внезапном изменении рыночных тенденций, помогать проекту корректировать стратегию, даже помогать в построении ключевой команды. И, чтобы обеспечить долгосрочную связь с проектом, не говоря уже о том, когда состоится TGE, даже после TGE мы обычно сталкиваемся с годовым локом и 2-3 годами vesting, в значительной степени мы хотим играть с проектом в игру PVE с ненулевой суммой.
Однако в текущих рыночных условиях основное противоречие заключается в том, что — крайняя нехватка ликвидности, усиление рыночной игры, модель VC становится неустойчивой.
Изменения в потоке капитала: откуда берутся трудности VC?
Основной движущей силой текущего бычьего рынка стали американские спотовые Bitcoin ETF и активный вход институциональных инвесторов. Однако путь передачи капитала претерпел значительные изменения:
-
Институциональные средства в основном流向 BTC, BTC ETF или Index, но绝不 распространяются на более широкий рынок альткоинов;
-
Отсутствие реальной поддержки технических/продуктовых инноваций, альткоины трудно поддерживать высокую оценку стоимости.
Это напрямую привело к тому, что модель VC в текущих рыночных условиях подверглась сильному FUD. Розничные инвесторы считают, что VC имеют несправедливые преимущества, могут получить активы по более низкой стоимости и владеют ключевой рыночной информацией, эта информационная асимметрия приводит к краху доверия на рынке и дальнейшему истощению ликвидности.В условиях PvP розничные инвесторы требуют «абсолютной справедливости».相比之下, стратегия фондов вторичного рынка не создает сильного противостояния с рыночными настроениями, потому что розничные инвесторы также могут войти на рынок с теми же активами, ведь им когда-то был предоставлен шанс абсолютной справедливости.
Сейчас огромный Fud против VC — это контратака «абсолютной справедливости» против «относительной справедливости» в условиях нехватки ликвидности.
Взлет модели финансирования через Meme
Если в прошлый раз я рассматривал Meme как культурный феномен, то теперь нам нужно看待 это как совершенно новый способ финансирования. Ключевая ценность этого способа финансирования заключается в —
-
Механизм справедливого участия: розничные инвесторы могут отслеживать информацию через ончейн-данные и получать ранние активы в относительно справедливом механизме ценообразования;
-
Более низкий порог входа: В период DeFi Summer мы поддерживали многих solo dev, они полагались на продуктовые инновации для захвата стоимости. Теперь модель Meme еще больше снижает порог, позволяя разработчикам «сначала актив, потом продукт».
Эта логика сама по себе не проблема. Оглядываясь назад, многие публичные блокчейны проводили TGE без зрелой экосистемы или мейннета, почему Meme не может использовать тот же способ, сначала привлечь достаточно внимания, а затем продвигать разработку продукта?
По сути, эволюция пути «сначала актив, потом продукт» — это волна популистского капитализма, охватывающая всю финансовую экосистему.Расцвет экономики внимания,迎合 стремление масс к быстрому обогащению,打破 монополию традиционных финансовых институтов, снижение финансового порога, открытость и прозрачность информации, все это неотвратимые тенденции новой эры популизма. Битва розничных инвесторов GameStop против Уолл-стрит, эволюция способов сбора средств от ICO к NFT и Meme, все это финансовая интерпретация в условиях волны эпохи.
Поэтому я говорю, Crypto — это лишь микрокосм этой эпохи.
Роль VC в новой модели
Ни одна модель финансирования не является безупречной. Самая большая проблема модели финансирования Meme — крайне низкое отношение сигнал/шум, что带来了 беспрецедентные проблемы доверия —
-
Крайне низкое отношение сигнал/шум: fair launch делает стоимость выпуска активов крайне низкой,大量 мусора заполнит рынок.
-
Недостаточная прозрачность информации: Для высоколиквидных Meme-проектов все на рынке могут войти на раннем этапе, это означает, что долгосрочное строительство проекта становится не таким важным, важно как получить прибыль в игре.
-
Резкий рост затрат на доверие: Высокая ликвидность означает высокую игру. Первый день обращения означает, что у нас нет никакого механизма с Founder для связывания интересов для достижения долгосрочного взаимного выигрыша, все随时 могут стать контрагентами, стать ликвидностью для выхода друг друга, эта структура доверия опасна и неустойчива.
Я полностью согласен с @yuyue_chris о различиях в mindset разных участников:
Те, кто играет в Meme, считают: нарратив > структура токенов ~ сообщество или эмоции > продукт и технологии;
Первичный рынок считает: нарратив > продукт и технологии ~ структура токенов > сообщество или эмоции;
Модель Meme по сути является более темным ончейн-миром, чем модель VC. Из-за отсутствия поддержки продукта и технологий, «абсолютная справедливость» часто является лишь прикрытием. Посмотрите на Libra, cabal за рынком каждый раз тщательно планируют публичные利好, в итоге мы становимся объектом точной ликвидации. Они всегда могут предвидеть ваше предвидение, в высокоспекулятивной среде настоящие долгосрочные Builder становятся трудно различимыми.
Я не считаю, что VC исчезнут, потому что этот мир полон огромной информационной асимметрии и асимметрии доверия, например, ресурсы для сотрудничества как ARC абсолютно невозможно получить обычному Dev.
Но面对 такой волне популистского капитализма, VC еще妄想 как в прошлом просто использовать информационную асимметрию чтобы зарабатывать ничего не делая абсолютно нереально. Адаптация к переменам никогда не была легкой, особенно когда рыночная парадигма полностью перестроена, эффективные в прошлом методологии быстро устаревают. Взлет финансирования Meme не случаен, а является результатом более глубокой трансформации ликвидности и перестройки механизмов доверия.
Когда высокая ликвидность Meme и мышление краткосрочной игры сталкиваются с долгосрочной поддержкой VC и созданием стоимости, как найти точку баланса между ними, это вопрос, с которым должны столкнуться текущие VC. С одной стороны, Primitive рада, что у нее есть эта степень свободы и гибкость для реагирования на изменения рынка, но признание структурных изменений и изменение своей инвестиционной стратегии также绝非 легко.
Но независимо от того, как меняется рынок, одно остается неизменным —真正 определяющим долгосрочную стоимость являются те отличные основатели, которые обладают дальновидностью, имеют сверхсильную исполнительность и готовы постоянно строить.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @YettaSing