Обзор Web3-игр 2024 года: постоянные инновации, но почему они всё ещё остаются в стороне на бычьем рынке?
Автор: Стелла
В 2024 году индустрия игр Web3 продемонстрировала сложную динамику, достигнув значительного прогресса, но столкнувшись при этом с многочисленными вызовами. Несмотря на рост ежедневных активных пользователей более чем на 300% и начало конкретных шагов традиционных игровых компаний в этой сфере, рыночная капитализация сектора выросла лишь на 60,5%, значительно отстав от секторов мемкоинов и ИИ. По мере того как биткоин обновлял исторические максимумы, а различные крипто-секторы процветали, возник ключевой вопрос: «Упустили ли игры Web3 лучший момент для развития в этом бычьем цикле?»
Однако за этими поверхностными данными 2024 год ознаменовал важный период трансформации для отрасли. Индустрия перешла от стадии чистых спекуляций к зрелости. В этом отчете проанализировано, как игры Web3 эволюционировали в рыночном цикле 2024 года, рассмотрены ключевые показатели сектора, технологический прогресс и стратегические сдвиги. От развития инфраструктуры до моделей вовлечения пользователей мы исследуем, как отрасль строит устойчивый рост, преодолевая вызовы массового внедрения.
Примечание: Если не указано иное, все данные в этом отчете актуальны на 15 декабря 2024 года. Источники данных: Footprint Analytics и CoinMarketCap.
Обзор ключевых показателей года
-
Рыночная капитализация: достигла 31,8 млрд долларов США, рост на 60,5%;
-
Объем торгов: 5,2 млрд долларов США, рост на 18,5%
-
Количество транзакций: 5,3 млрд транзакций, снижение на 30,3%
-
Ежедневные активные пользователи: 6,6 млн на конец года, рост на 308,6% по сравнению с началом года;
-
Активные игры: 1 361 из 3 602 игр остаются активными (37,8%);
-
Финансирование за год: 220 раундов финансирования на общую сумму 910 млн долларов США;
-
Ведущие публичные блокчейны:
-
Доля объема торгов: сеть BNB (23,1%), Ethereum (17,6%), Blast (9,2%);
-
Доля количества транзакций: WAX (33,6%), Aptos (11,6%), Ronin (6,1%);
-
Ежедневные активные пользователи: opBNB (2,2 млн), Ronin (1,1 млн), Nebula (458 000) (среднедневные показатели за декабрь).
Анализ рыночной эффективности
Динамика рыночной капитализации
Сектор игр Web3 продемонстрировал сильный рост в 2024 году, но показал результаты хуже по сравнению с другими крипто-секторами. Согласно данным Footprint Analytics, рыночная капитализация игровых токенов достигла 31,8 млрд долларов США к концу года, что на 60,5% больше по сравнению с предыдущим годом. Хотя сектор достиг внутригодового максимума в 47,4 млрд долларов в марте, он все еще значительно ниже исторического максимума в 114,1 млрд долларов, установленного в ноябре 2021 года.
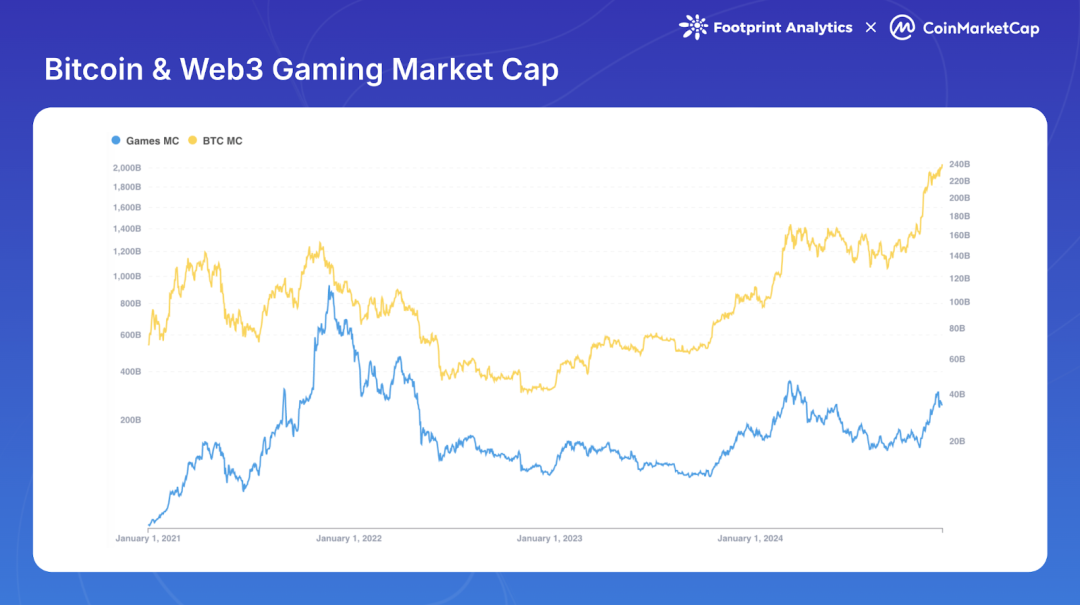
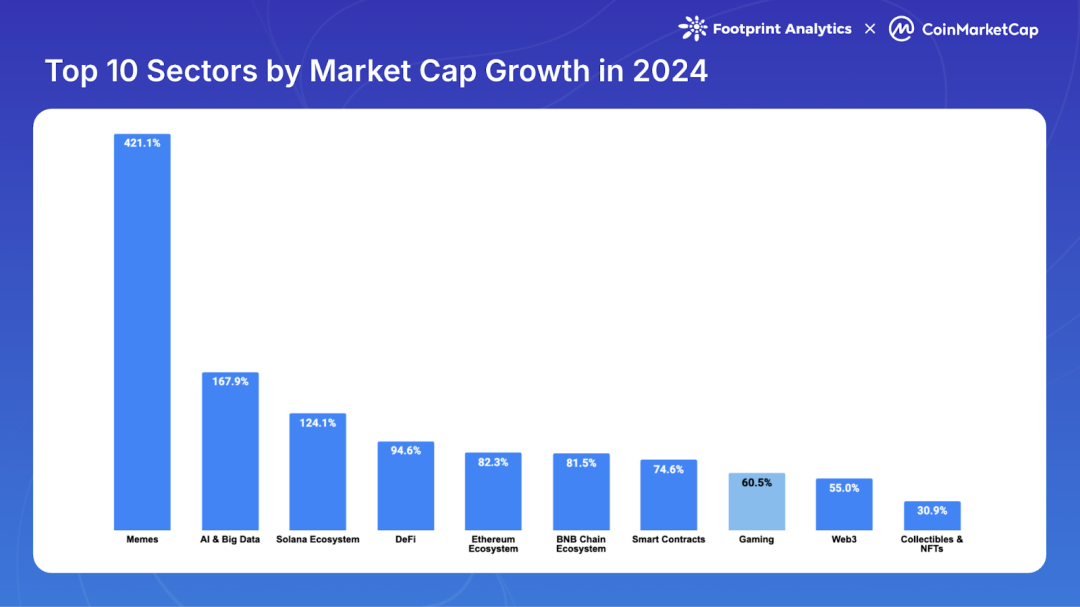
Несмотря на сильную производительность общего крипторынка во второй половине 2024 года, особенно в последние два месяца года на фоне роста биткоина, игровые токены отставали от других секторов. Данные CoinMarketCap показывают, что игры Web3 заняли восьмое место среди топ-10 секторов по росту рыночной капитализации, значительно отстав от лидирующих секторов: мемкоины (421,1%), ИИ и большие данные (168,0%) и экосистема Solana (124,1%).
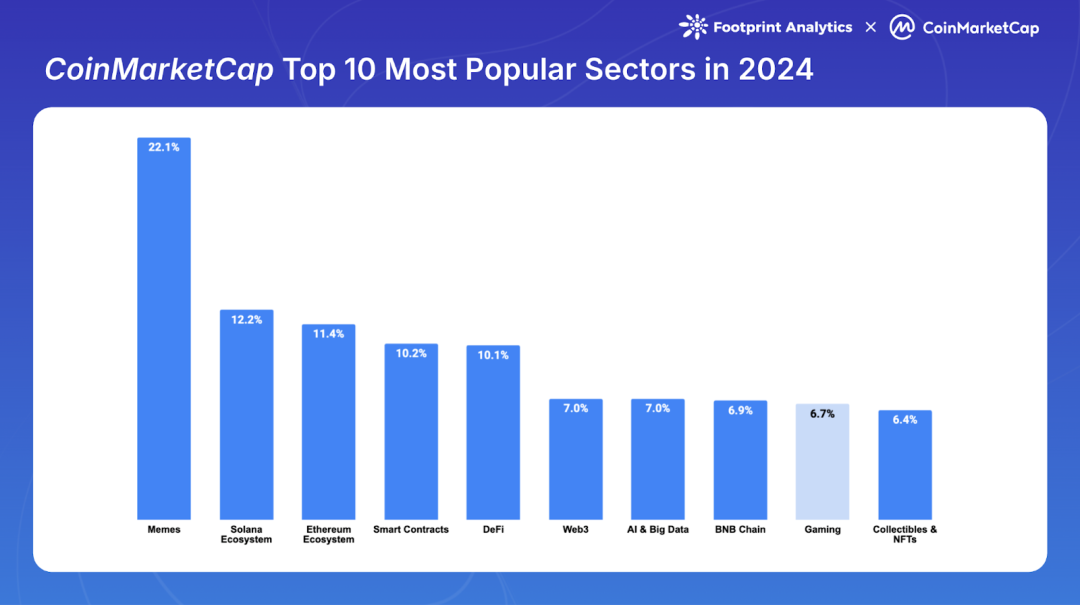
Эта слабая производительность распространилась и на внимание сообщества. Среди наиболее отслеживаемых секторов на CoinMarketCap игры Web3 заняли лишь 6,7% просмотров в топ-10 секторов, заняв девятое место, поскольку основное внимание в течение года было сосредоточено на проектах, связанных с мемкоинами.
Анализ объема торгов
Ключевые показатели сектора игр Web3 в 2024 году были неоднозначными: объем торгов вырос, но количество транзакций продолжало снижаться.
Тенденции объема торгов
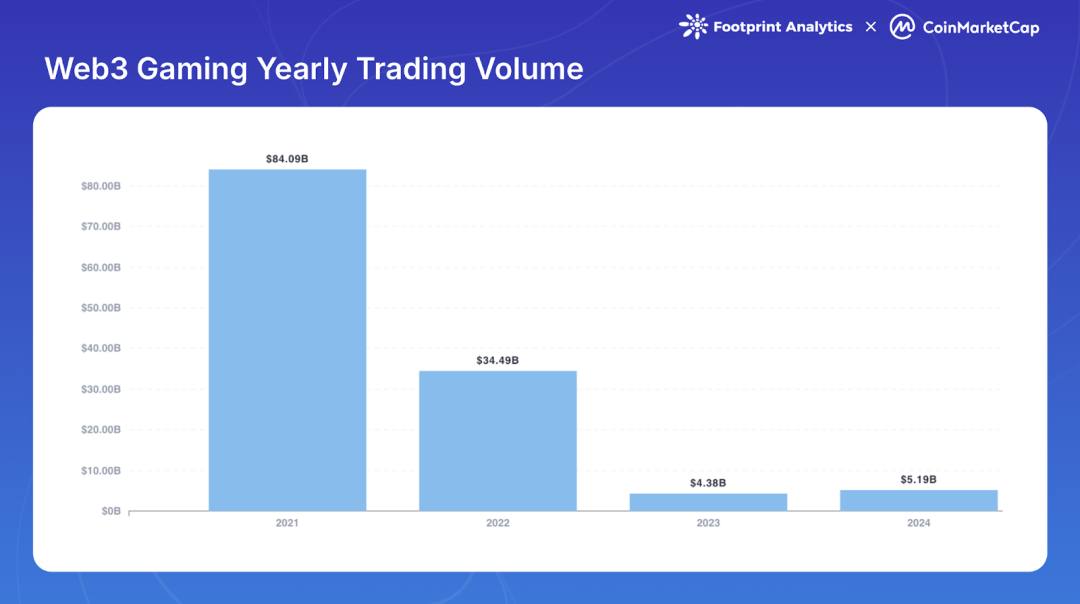
Общий объем торгов играми Web3 в 2024 году достиг 5,2 млрд долларов США, что на 18,5% больше по сравнению с 2023 годом. Хотя это развернуло тенденцию снижения с 2021 года, объем торгов все еще значительно ниже пиков предыдущего цикла. Данные 2024 года составляют лишь 6,2% от пика 2021 года (84,1 млрд долларов) и 15,1% от объема торгов 2022 года (34,5 млрд долларов).
Тенденции количества транзакций
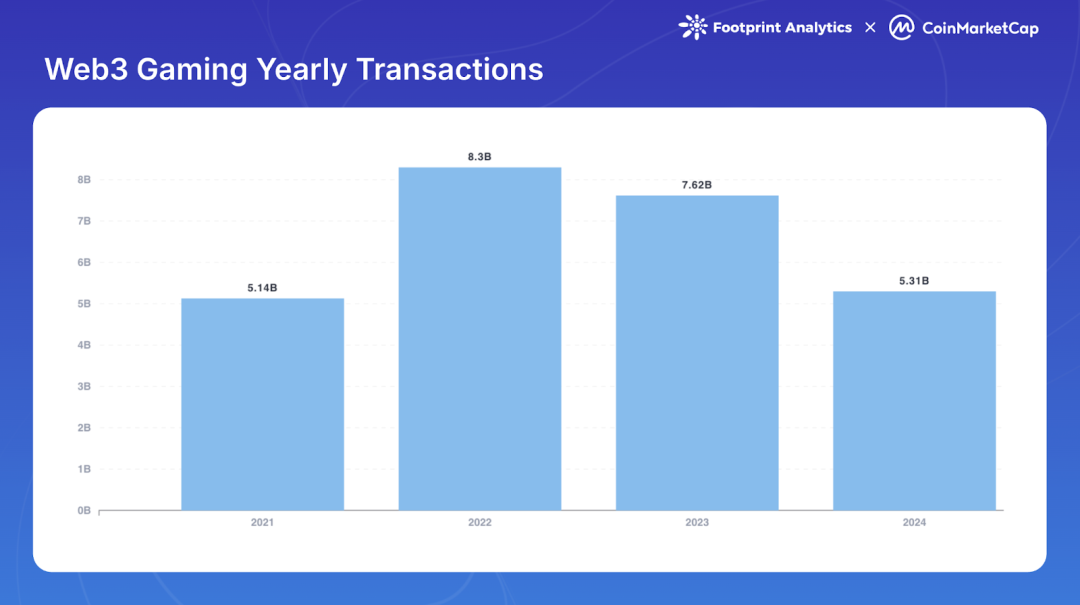
Общее количество транзакций в 2024 году достигло 5,3 млрд, что на 30,3% меньше по сравнению с предыдущим годом. Этот уровень сопоставим с 5,1 млрд транзакций в 2021 году, но не смог развернуть тенденцию снижения, начавшуюся в 2022 году.
Вовлеченность пользователей
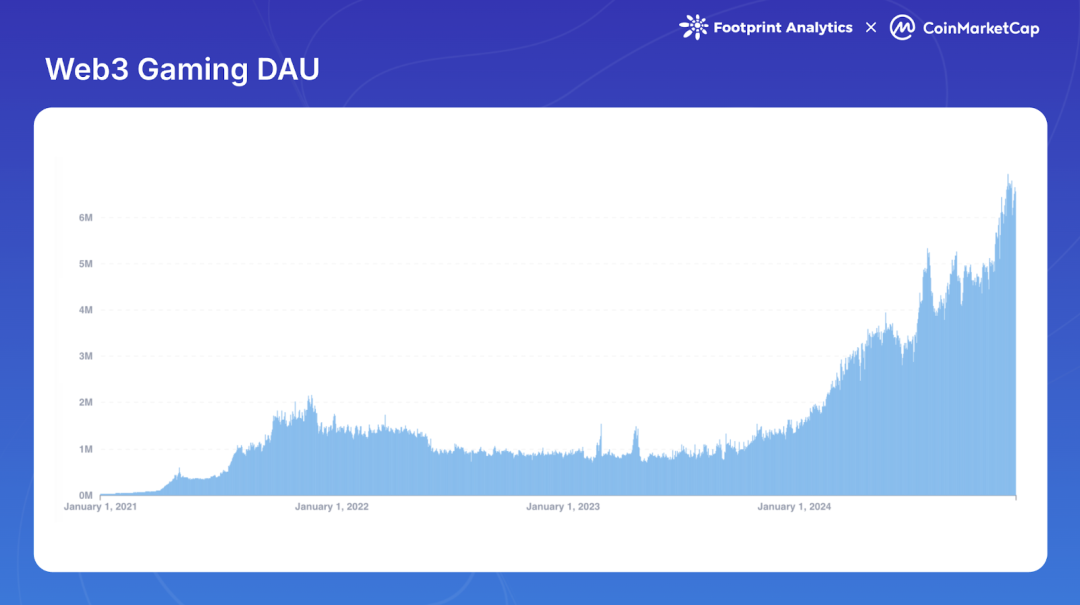
Ежедневные активные пользователи (DAU) продемонстрировали значительный рост в течение 2024 года, увеличившись со среднедневного показателя в 1,6 млн в январе до 6,6 млн в декабре, что составляет рост на 308,6% за год. Этот рост превысил предыдущий пик цикла в 1,8 млн DAU, установленный в ноябре 2021 года. Несмотря на то, что эти данные могут включать некоторую активность ботов, этот рост демонстрирует значительное вовлечение пользователей в отрасль.
Развитие экосистемы
Конкуренция и эволюция публичных блокчейнов
Анализ производительности основных публичных блокчейнов
В 2024 году доминирование различных публичных блокчейнов в сфере игр Web3 значительно изменилось, при этом разные сети продемонстрировали различные преимущества в объеме торгов, количестве транзакций и вовлеченности пользователей.
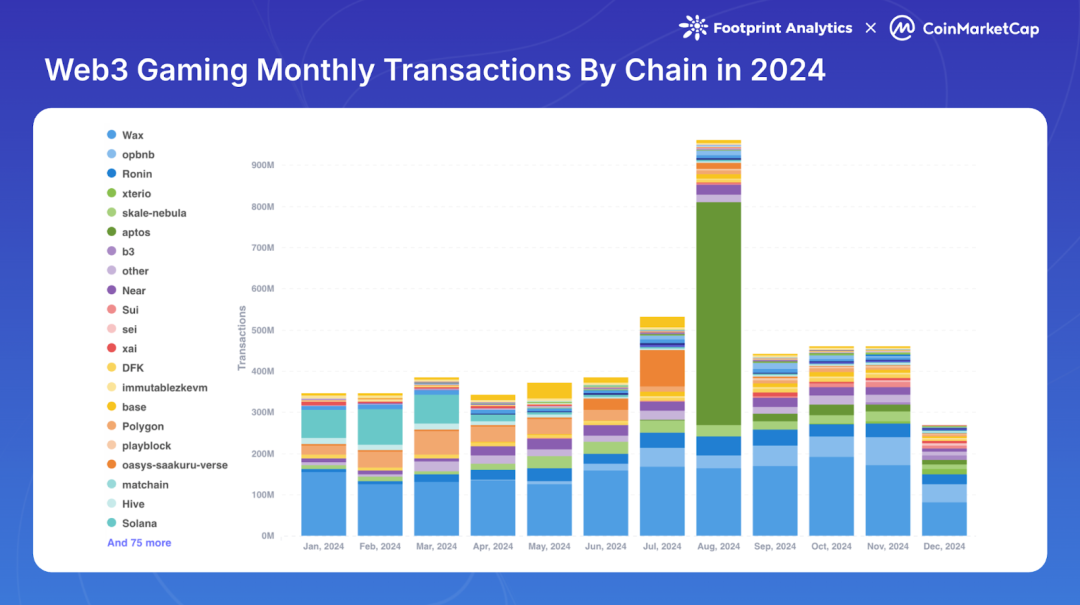
Распределение объема торгов по сетям
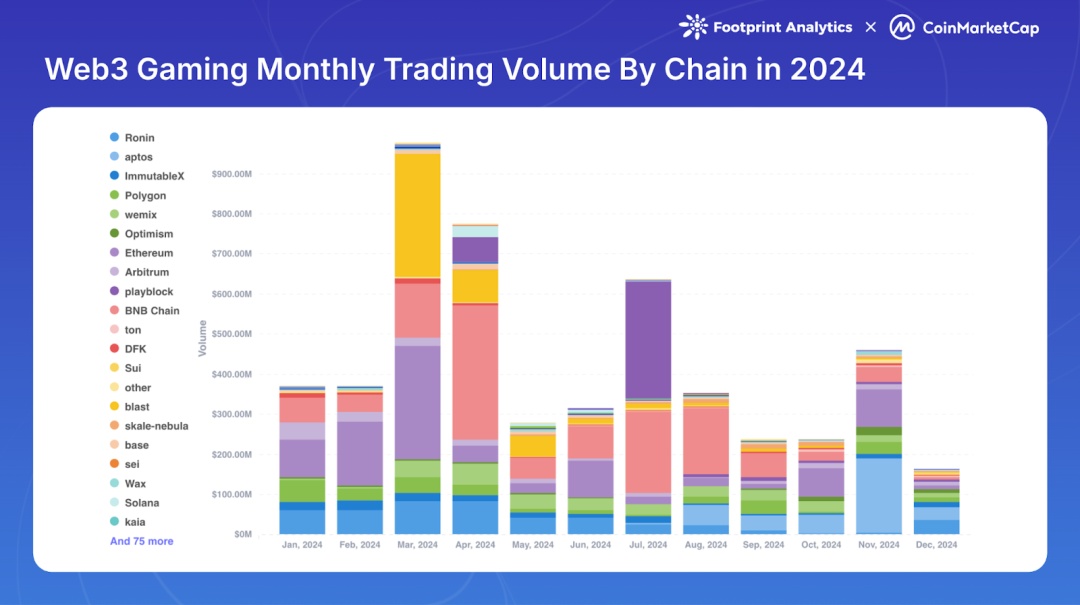
Сеть BNB сохранила доминирование по объему торгов, достигнув 1,2 млрд долларов (23,1% доли рынка), за ней следует Ethereum с 920 млн долларов (17,6%). Blast и Ronin заняли 9,2% и 9,0% доли рынка соответственно.
Количество транзакций по сетям
Несмотря на общее снижение количества транзакций в отрасли на 30,3%, некоторые публичные блокчейны продемонстрировали сильные результаты. WAX лидировал с 1,8 млрд транзакций (33,6% от общего объема). Aptos резко выделился благодаря своей Telegram-игре Tapos с моделью «tap-to-earn» («тапай и зарабатывай»), достигнув 620 млн транзакций (11,6%), из которых только в августе было произведено 540 млн транзакций. Ronin и opBNB сохранили количество транзакций на уровне 321 млн и 318 млн соответственно.
Количество пользователей по сетям
Активность пользователей в различных сетях продемонстрировала значительный рост, особенно во второй половине 2024 года. opBNB резко выделился по вовлеченности пользователей, достигнув среднего показателя ежедневных активных пользователей в 2,2 млн в декабре, превзойдя долгосрочного лидера Ronin (1,1 млн). Nebula, являющаяся Layer 2 от SKALE, заняла третье место со средним показателем DAU 458 000. Публичные блокчейны, такие как NEAR, Sui и Sei, вошли в топ-10 по DAU, демонстрируя расширение конкурентного ландшафта экосистем и готовность пользователей пробовать новые платформы.
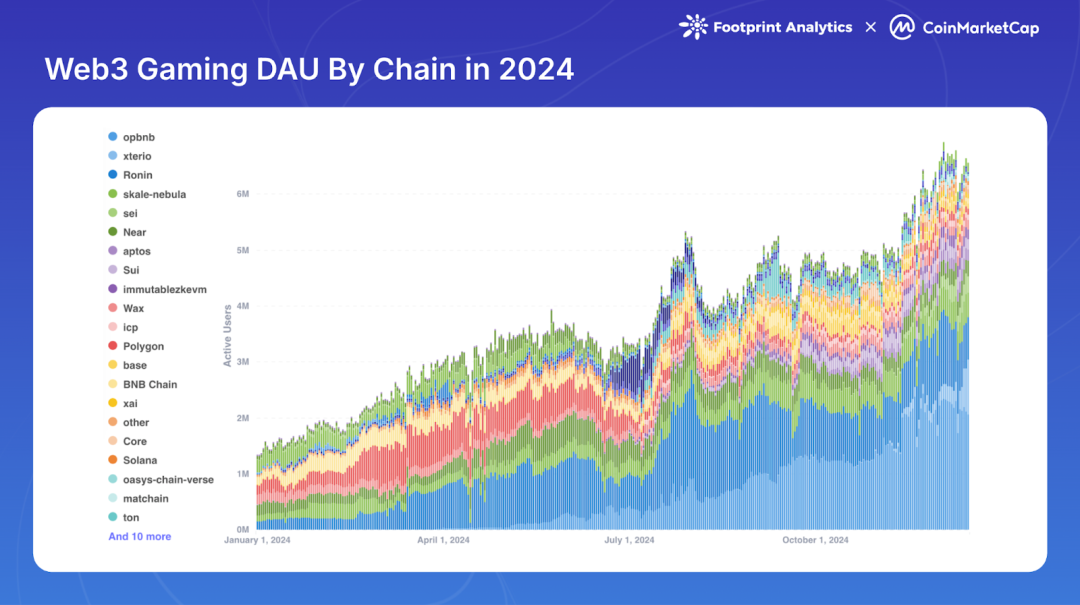
Тенденция к диверсификации использования различных сетей указывает на созревание экосистемы, где разные публичные блокчейны находят свои ниши для различных игровых впечатлений и предпочтений пользователей. Основные сети больше не просто предоставляют базовую блокчейн-инфраструктуру, а развиваются в комплексные платформы для разработчиков игр. Программа игрового катализатора в размере 2 млрд ARB от фонда Arbitrum, программа распределения токенов STRK в размере 50 млн от фонда Starknet, а также важные программы грантов от Sui и Xai демонстрируют, как сети привлекают и удерживают качественные игровые проекты через стратегические стимулы.
Улучшение технической инфраструктуры
Повышение пропускной способности
Производительность блокчейнов значительно улучшилась, текущая пропускная способность сетей в транзакциях в секунду выросла более чем в 50 раз по сравнению с четырьмя годами ранее. Этот рост обусловлен появлением сетей Ethereum Layer 2 и Layer 3, включая Immutable zkEVM, игровые цепи на базе Avalanche L1, Oasys, SKALE, Arbitrum Orbit, а также других высокопроизводительных блокчейнов, таких как Solana, Sui и Aptos.
Специализированные игровые цепи также добились значительного прогресса. В июне 2024 года Ronin объявила о своем плане Layer 2 — Ronin zkEVM, позволяющем разработчикам Ronin создавать свои собственные zkEVM Layer 2. Immutable zkEVM сделала стратегический шаг к большей доступности, удалив whitelist для развертывания и включив развертывание без разрешений. Кроме того, Avalanche завершила важнейшее обновление «Avalanche9000» с момента запуска основной сети в 2020 году, сосредоточившись на устранении препятствий для создания кастомных L1 и улучшении совместимости.
Снижение комиссий Gas
Обновление Ethereum «Cancun» в марте 2024 года (также известное как «Proto-Danksharding» или «EIP-4844») стало важной вехой, значительно снизившей комиссии в сетях L2. Влияние было очень значительным: комиссии Gas упали с нескольких долларов до нескольких центов или даже ниже, устранив одну из крупнейших точек трения для разработчиков и игроков блокчейн-игр.
Повышение межсетевой совместимости
Протокол межсетевой совместимости Chainlink (CCIP) значительно развился в 2024 году, позволив разработчикам создавать игры, взаимодействующие с активами в нескольких сетях. Это улучшение значительно повысило совместимость внутриигровых предметов.
Принятие стандартизированных форматов цифровых активов, особенно ERC-721 и ERC-1155, стало более распространенным. Эти стандарты обеспечивают распознавание и использование внутриигровых NFT в различных играх и платформах, упрощая передачу активов и взаимодействие.
2024 год также见证了 значительный рост децентрализованных платформ, поддерживающих кросс-чейн игры. Платформы, такие как Portal, Fractal ID и Web3Games, предоставили необходимую инфраструктуру для бесшовной передачи активов и взаимодействия между различными блокчейн-экосистемами.
Развитие проектов
2024 год стал важным годом для развития игр Web3. Помимо входа традиционных игровых компаний, экосистема стала свидетелем нескольких важных запусков игр. Ожидаемые игры, такие как Off The Grid и MapleStory Universe, вышли в ранний доступ, а Illuvium наконец-то официально запустилась. Pirate Nation успешно завершила событие генерации токенов (TGE), запустив успешную кампанию «play-to-airdrop».
Анализ активных игр
По состоянию на 30 ноября 2024 года общее количество блокчейн-игр достигло 3 602, что является ростом по сравнению с 2 997 в январе. Однако показатели активных игр показывают некоторые проблемные тенденции. Из общего числа игр лишь 1 361 (37,8%) поддерживают активность в цепи, то есть 2 241 (62,2%) находятся в неактивном состоянии. Кроме того, несмотря на рост общего числа игр, количество активных игр снизилось по сравнению с 1 387 в январе.
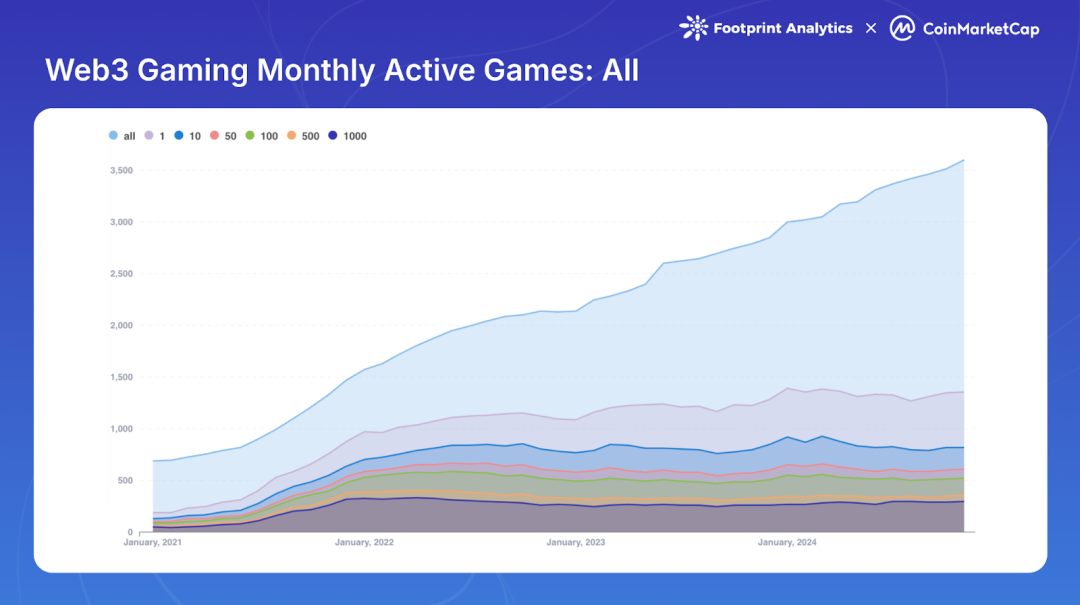
Углубленный анализ показателей вовлеченности пользователей показывает дальнейшую концентрацию рынка. Количество игр с более чем 100 тысячами ежемесячных активных пользователей (MAU) снизилось с 586 в июне 2022 года до 522 к концу 2024 года. В ноябре 2024 года 161 игра (4,5% от общего числа) достигла более 10 000 MAU, из которых 96 игр (2,7% от общего числа) превысили 100 000 MAU.
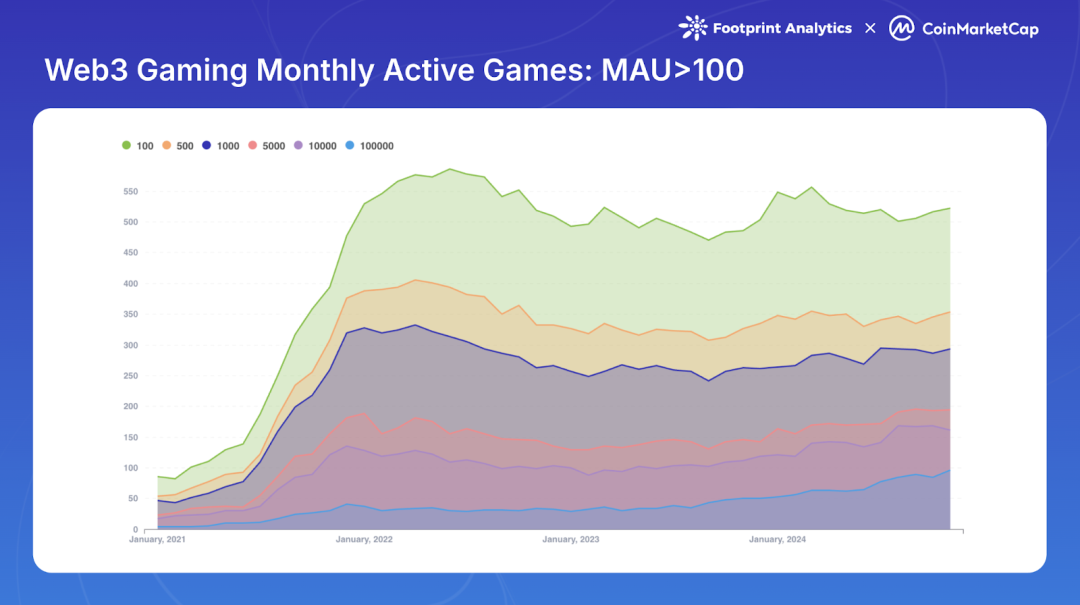
Эта тенденция концентрации пользователей указывает на созревание рынка, где успешные игры привлекают большую аудиторию. Это явление обусловлено несколькими факторами, включая жесткую конкуренцию, стратегии быстрой итерации и формирование «эффекта лидера» среди топ-игр в экосистеме.
Ландшафт инноваций
Тренд кросс-платформенных игр
Мобильные игры, делающие упор на доступность и бесшовный пользовательский опыт, в 2024 году утвердились в качестве основной платформы для игр Web3. Подход «mobile-first» повлиял на то, как разработчики проектируют блокчейн-игры, сосредоточившись на интуитивных интерфейсах и упрощенных процессах входа. В 2024 году мобильные игры составили 29,4% от newly выпущенных игр Web3.
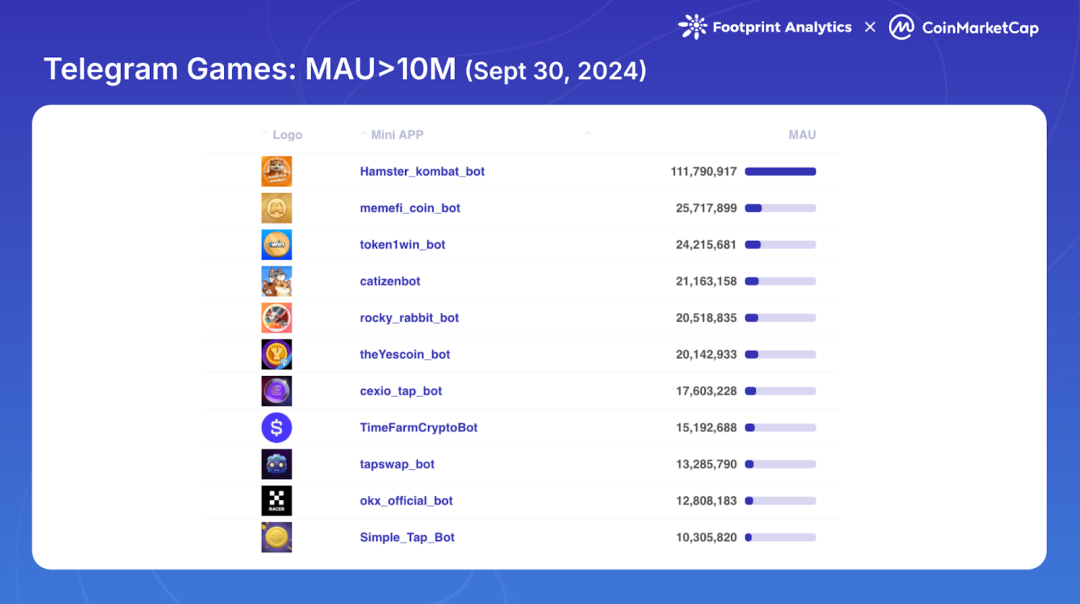
Социальные платформы, особенно Telegram, стали мощным катализатором внедрения игр Web3, составив 20,9% от newly выпущенных игр Web3. Успех Telegram обусловлен его огромной пользовательской базой, упрощенным опытом внутри приложения и способностью обходить ограничения традиционных магазинов приложений. Влияние платформы достигло пика в третьем квартале 2024 года, когда 11 игр превысили 10 млн MAU. Примечательно, что TON успешно превратил эту огромную пользовательскую базу в участников в цепи, создав эффект перелива в секторах игр Web3, мемкоинов и DeFi. Этот успех побудил несколько блокчейн-сетей за пределами TON конкурировать за трафик Telegram, при этом Aptos, Sui, Core и другие запустили или поддержали игры на базе Telegram.
Аналогично, Line в декабре 2024 года объявила о плане запуска 20 мини-dApps, что标志着 растущий интерес mainstream мессенджер-платформ к интеграции блокчейн-игр.
Сектор консольных игр в играх Web3 остается относительно неиспользованным, основные производители Microsoft и Sony занимают осторожную позицию. Однако начинают появляться новые подходы для преодоления этого разрыва. Некоторые разработчики, такие как Gunzilla Games с Off The Grid, выбрали разделение основного геймплея и блокчейн-функций, чтобы соответствовать ожиданиям традиционных консольных игр. В то же время блокчейн-платформы начинают разрабатывать собственные портативные консоли для игр Web3, такие как SuiPlay0X1 от Sui и Play Solana Gen1 (PSG1) от Solana, что может создать новую категорию специализированных устройств для игр Web3.
Вход традиционных игровых компаний
2024 год ознаменовал значительный сдвиг в отношении традиционных игровых компаний к блокчейн-играм, основные игровые студии перешли от экспериментальных действий к стратегическому развитию.
Ubisoft в октябре выпустила Champions Tactics: Grimoria Chronicles на Oasys Layer 2 HOME Verse. Эта тактическая RPG реализовала ряд функций на основе NFT, сохраняя при этом традиционные игровые элементы.
Square Enix усилила развитие своего блокчейн-сегмента через стратегические инвестиции и партнерства. Помимо инвестиций в игровые платформы Elixir Games и HyperPlay, компания также объявила о переносе своей игры Symbiogenesis на HyperPlay.
Участие Sony Group ознаменовало значительный шаг в сторону блокчейн-игр, как через инвестиции, так и через разработку инфраструктуры. Поддержав раунд финансирования серии D в размере 10 млн долларов для double jump.tokyo Inc., Sony также объявила о запуске Soneium, сети Layer 2,旨在连接 Web3 创新与游戏和娱乐领域的消费者应用.
Интеграция ИИ в разработку игр
По мере того как искусственный интеллект в 2024 году революционизировал различные отрасли, сфера игр Web3 стала значительным бенефициаром инноваций ИИ, открывая новые возможности для разработки игр и пользовательского опыта.
ИИ революционизировал внутриигровые взаимодействия и генерацию контента. Игровые студии используют ИИ для создания более сложных неигровых персонажей (NPC), которые могут адаптироваться к поведению игроков и генерировать персонализированные квесты на основе индивидуальной игровой истории и предпочтений. Эта персонализация повышает вовлеченность игроков, делая игровой опыт более релевантным и индивидуальным.
В разработке ИИ значительно упростил процесс создания. Разработчики используют инструменты ИИ для автоматической генерации игровых окружений и активов, значительно сокращая время и стоимость производства. Это дает небольшим командам возможность создавать высококачественные игры, способные конкурировать с крупными студиями.
ИИ также улучшил операционные аспекты игр Web3. Технология используется для автоматизации процессов тестирования игр и мониторинга транзакций в цепи для предотвращения потенциального мошенничества или читерства, что особенно важно в играх со сложными экономическими системами. Кроме того, алгоритмы ИИ помогают оптимизировать игровую экономику и модели токеномики, решая одну из основных проблем в дизайне игр Web3.
Инвестиционный ландшафт
Обзор раундов финансирования за год
Игры Web3 привлекли 910 млн долларов США через 220 раундов финансирования в 2024 году. Хотя сумма финансирования снизилась на 7,3% по сравнению с 2023 годом и значительно ниже периода бума 2021-2022 годов (3,2 млрд и 2,7 млрд долларов соответственно), количество раундов финансирования выросло на 48,7% по сравнению с 2023 годом, что указывает на сохраняющийся интерес инвесторов, несмотря на уменьшение размера отдельных сделок.
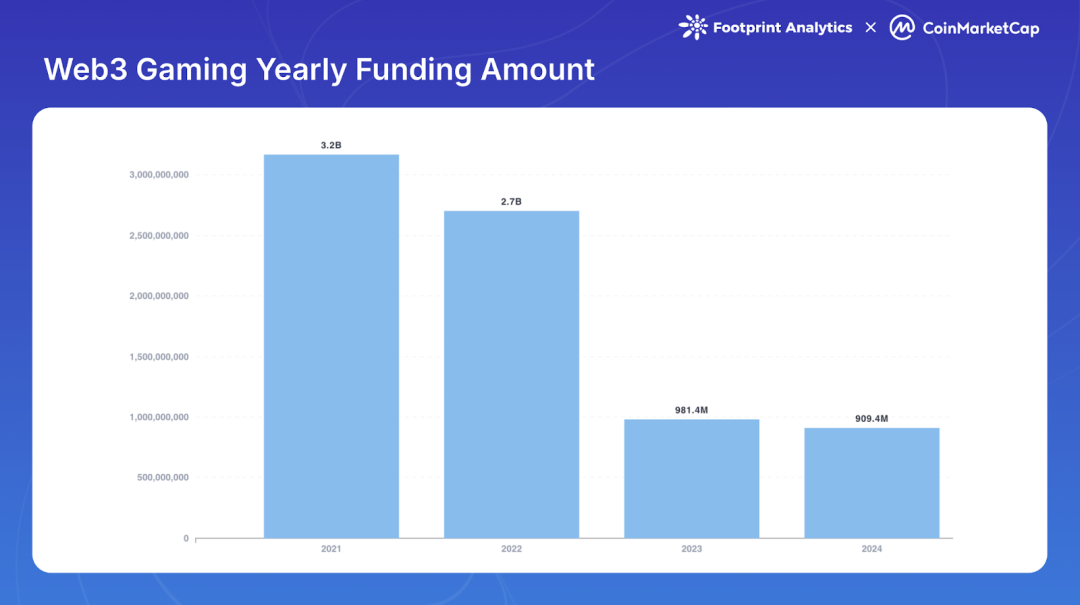
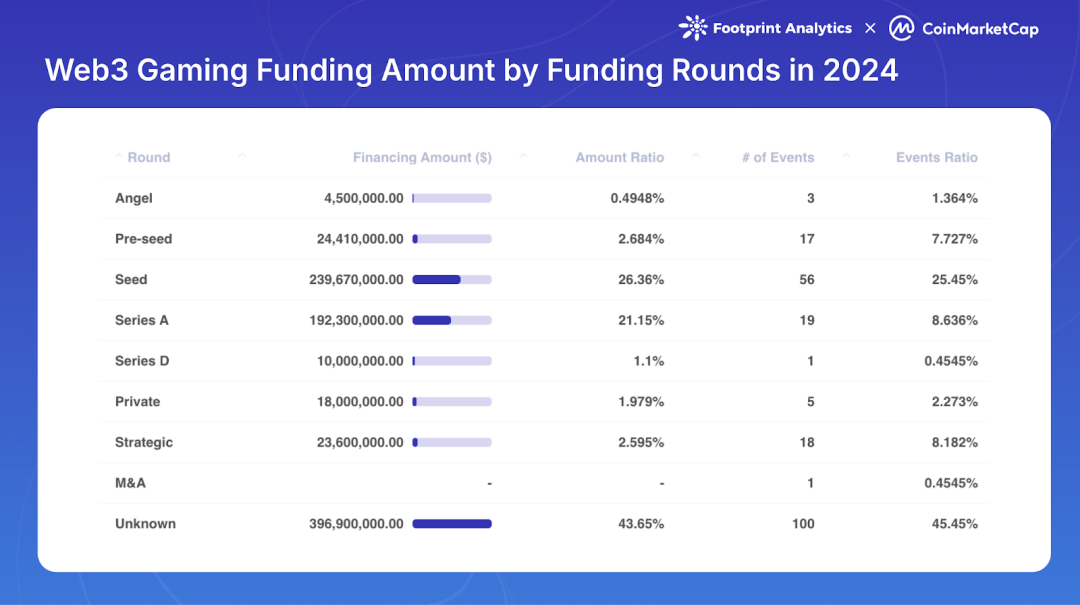
В этом году наблюдалась явная тенденция смещения в сторону ранних инвестиций: 76 ранних сделок (34,6% от общего числа событий) по сравнению с лишь 20 раундами серии A или позже (9,1%). Эта тенденция указывает на то, что, хотя новые проекты продолжают привлекать начальное финансирование, многие проекты периода бума 2021-2022 годов сталкиваются с проблемами в получении последующего финансирования.
Среди инвесторов Animoca Brands сохранила лидерство, завершив 38 инвестиций, что на 192,3% больше по сравнению с 2023 годом, участвуя в 17,3% всех раундов финансирования в 2024 году. Spartan Group и Big Brain Holdings последовали за ними с 22 и 15 инвестициями соответственно, при этом топ-10 инвесторов завершили в общей сложности 152 инвестиции.
Крупные раунды финансирования
В 2024 году семь проектов привлекли более 20 млн долларов США в рамках одного события. Azra Games лидировала с раундом серии A в 42,7 млн долларов, сосредоточившись на bringing консольного уровня игрового опыта на мобильные платформы.
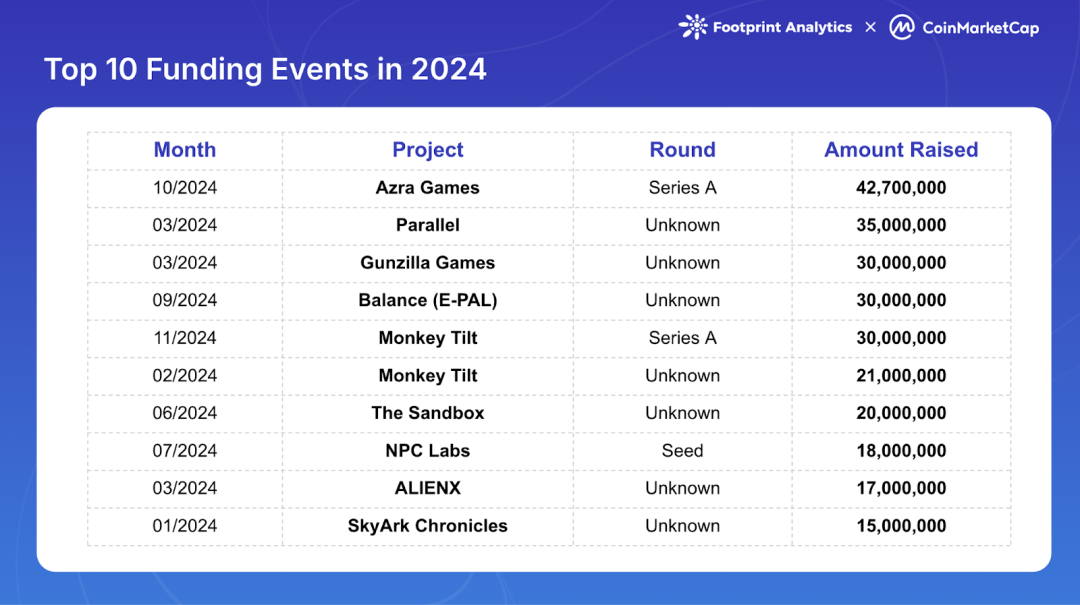
С точки зрения совокупного финансирования, Monkey Tilt привлекла 51 млн долларов через два раунда, являясь платформой смешанной модели «игры-развлечения-азартные игры». Gunzilla Games получила четыре раунда финансирования от известных инвесторов, включая VanEck, Coinbase Ventures, Delphi Ventures и Blizzard Fund от Avalanche, демонстрируя сильную уверенность инвесторов.
Тенденции стратегических инвестиций
По мере того как отрасль переходит от периода ажиотажа 2021-2022 годов к зрелости, акцент сместился на меньшее количество, но более качественных проектов, инвесторы стали более избирательными в своих подходах.
Финансирование все чаще направляется на игровую инфраструктуру и инструменты разработки, а не только на сами игры. Значительными примерами являются посевной раунд в 18 млн долларов для NPC Labs для создания игр Web3 на Base, а также раунд серии A в 5 млн долларов для Alliance Games для инфраструктуры на основе ИИ. Эта тенденция отражает растущий интерес инвесторов к базовым технологиям, способным поддерживать множество игр и платформ.
Платформы и кросс-чейн разработка привлекли значительное внимание, особенно проекты, создающие кросс-чейн игровые экосистемы. Seeds Labs привлекла 12 млн долларов для своего флагманского продукта Bladerite на Solana, в то время как запуск Open Gaming Layer от B3 продемонстрировал интерес инвесторов к расширению возможностей кросс-чейн игр.
Кроме того, новые категории игр получили значительное внимание инвесторов в 2024 году, особенно игры на базе Telegram и проекты азартных игр, несмотря на регуляторные вызовы.
Эволюция отрасли и перспективы на будущее
Индустрия игр Web3 в 2024 году пережила значительную эволюцию игровых моделей. Доминирующая в предыдущем цикле модель «play-to-earn» («играй и зарабатывай») уступила место более устойчивым подходам. Игры «tap-to-earn» («тапай и зарабатывай») на базе Telegram продемонстрировали беспрецедентные возможности привлечения пользователей, в то время как стратегии «play-to-airdrop» от Pirate Nation и Pixels предоставили новые методы привлечения пользователей. В то же время зрелые проекты перешли к модели «play-and-earn», ставя геймплей выше финансовых стимулов.
Однако сфера по-прежнему сталкивается с постоянными вызовами. Технические барьеры остаются значительными, особенно в области достижения бесшовной интеграции блокчейна без ущерба для игрового опыта. Регуляторная неопределенность, особенно вокруг функций азартных игр и классификации токенов, продолжает влиять на решения разработчиков.
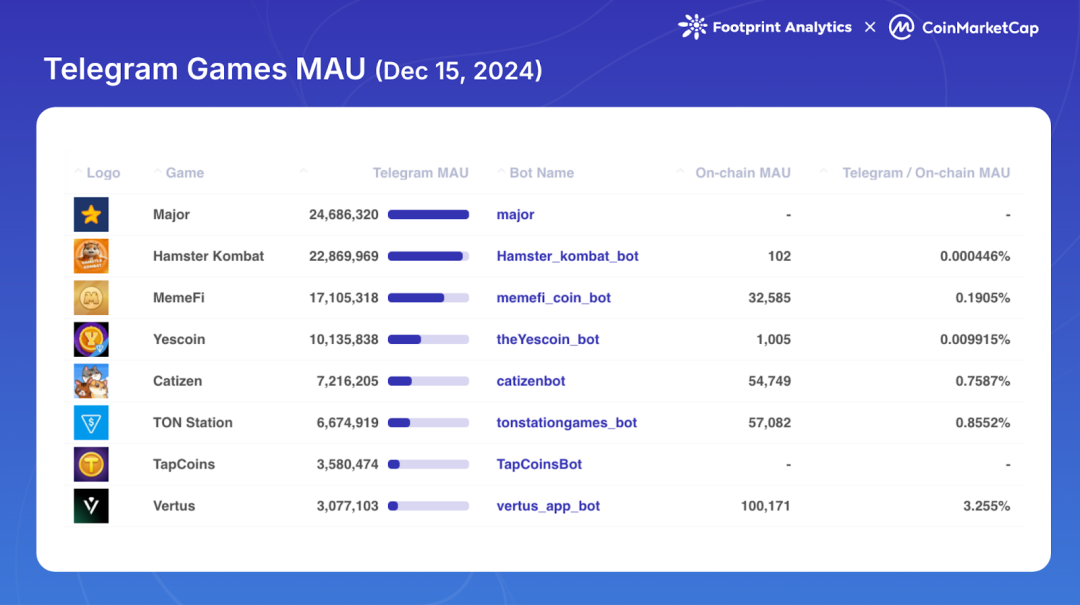
Самое главное, поддержание активности в цепи стало фундаментальной проблемой. Это особенно заметно в производительности игр Telegram: ежемесячные активные пользователи Hamster Kombat снизились с более чем 100 млн в сентябре до 22,9 млн в середине декабря, при этом лишь 0,0004% пользователей участвовали в игровой активности в цепи. Хотя другие игры Telegram показывают более высокие коэффициенты конверсии, большинство из них все еще ниже 1%. Примечательно, что эти показатели особенно отражают активность в цепи, поскольку основной геймплей большинства игр Telegram остается вне цепи, и пользователи могут быть более активны в других секторах, таких как мемкоины или DeFi. Это подчеркивает постоянную проблему превращения пользователей платформы в активных игроков блокчейн-игр.
Перспективы на 2025 год: Переосмысление релевантности
По мере того как игры Web3 стремятся вновь утвердить свою позицию в крипто-ландшафте, несколько ключевых тенденций emerge как потенциальные катализаторы трансформации:
Интеграция социальных платформ стоит на наиболее многообещающем пути к mainstream релевантности. Удивительный успех игр Telegram продемонстрировал силу встречи пользователей там, где они находятся, и такие платформы, как Line и TikTok, готовы последовать этому примеру. Этот подход может в конечном итоге решить проблему привлечения пользователей в сфере, используя существующие социальные сети вместо построения сообществ с нуля.
Интеграция ИИ эволюционирует от маркетинговой функции к фундаментному драйверу инноваций. Помимо улучшения разработки игр и взаимодействия с NPC, ИИ может решить основные проблемы сферы в экономическом дизайне и удержании пользователей. Это области, в которых игры Web3 традиционно struggled конкурировать с традиционным игровым опытом.
Устойчивый рост через интеграцию может в конечном итоге определить релевантность сферы. Успех может прийти не от конкуренции с традиционными играми или другими крипто-секторами, а от бесшовной интеграции с ними. Это означает фокус на том, как блокчейн может улучшать, а не определять игровой опыт, разработку более сложной токеномики и приоритет пользовательского опыта над крипто-нативными функциями.
В итоге, роль игр Web3 в крипто-экосистеме может быть не о доминировании, а об интеграции. Через умное соединение традиционных игр, социальных платформ и технологий блокчейн, игры Web3有望 создать真正的 инновационную ценность. Эта эволюция не только поможет отрасли突破当前「еще одна крипто-вертикаль」ограничения, но и может стать ключевой силой в重塑未来 игровой индустрии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Footprint Analytics