Разбор отчета Bernstein: наземные вычислительные мощности SpaceX в первую очередь увеличат выручку, орбитальный центр определит потолок оценки
Автор: Рита
Рынок обеспокоен тем, что капитальные затраты SpaceX опережают спрос, а прогноз Бернштейна по наземным мощностям ИИ на 2027 год увеличен на 5 ГВт. Целевая цена повышена с 248 до 268 долларов при текущей цене в 147,49 доллара, потенциал роста составляет 82%. Отчет опубликован 26 октября 2026 года; орбитальные центры данных остаются опорой долгосрочной оценки, однако наземные вычислительные мощности ИИ в первую очередь поднимают кривую выручки.
Оценка Бернштейна основана на двух факторах. Выручка SpaceX от ИИ в третьем квартале составила 7,56 млрд долларов, что примерно на 20% выше среднего ожидания рынка; операционная маржа бизнеса подключений достигла 45% против ожидавшихся 38%. Компания указала ожидаемый годовой темп генерации выручки на конец 2027 года в диапазоне от 500 млрд до 1 трлн долларов. Собственный прогноз Бернштейна по выручке на 2028 год составляет 423,7 млрд долларов, что ниже целей компании, но выше предыдущих оценок.
Четыре переменные — наземные вычислительные мощности, цена за ватт, ритм орбитальных запусков и кратность оценки — определяют, сможет ли быть достигнута целевая цена в 268 долларов.
Наземные вычислительные мощности повышены до 13 ГВт
К концу третьего квартала номинальная мощность SpaceX составила 1,7 ГВт, к концу года ожидается увеличение до 2,5–3 ГВт. Бернштейн устанавливает наземные мощности ИИ на конец 2026 года на уровне 2,8 ГВт, на конец 2027 года — 12,8 ГВт, на конец 2028 года — 20,1 ГВт. Показатель за 2027 год выше предыдущего прогноза на 5 ГВт. Капитальные затраты оцениваются из расчета 35 млрд долларов за каждый ГВт: операционные капвложения на ИИ составят 40,9 млрд долларов в 2027 году, 33,5 млрд в 2028 году, 29,1 млрд в 2029 году, 42,6 млрд в 2030 году и 45,7 млрд в 2031 году. Прогноз выручки на ИИ в 2031 году достигает 571,167 млрд долларов, а показатели EBITDA — 476,756 млрд долларов.
Выручка от ИИ в третьем квартале составила 7,56 млрд долларов, операционная прибыль — 431 млн долларов, тогда как консенсус-прогноз рынка предполагал убыток в размере 14 млн долларов. Выход операционной прибыли в плюс обусловлен прежде всего ценой свыше диапазона 30–50 долларов за ватт. Бернштейн пересмотрел средний показатель цены за ватт на 2027 год вверх до 26 долларов, после чего предполагает его ежегодное снижение. Краткосрочные контракты компании предусматривают ценообразование выше 30–50 долларов, поэтому Бернштейн не экстраполирует эти цифры полностью на основе официальных данных компании.

Цена за ватт превышает 30 долларов
Краткосрочные контракты SpaceX на поставку мощностей для клиентов, таких как Google, предполагают цену в диапазоне 30–50 долларов за ватт. Менеджмент на конференции по итогам третьего квартала сообщил, что новые переговорные цены выходят за пределы этого диапазона. Бернштейн устанавливает средневзвешенную цену за ватт на 2027 год на уровне 26 долларов, что ниже наблюдаемых компанией уровней. Каждое увеличение цены на 1 доллар за ватт добавляет к выручке от ИИ в 2027 году около 1,3 млрд долларов.
Преобладание краткосрочных контрактов означает адаптацию цен под конъюнктуру спроса и предложения. Бернштейн исходит из предположения, что начиная с 2028 года предложение сравняется со спросом, а цена за ватт будет ежегодно снижаться: до 26 долларов в 2027 году, 21 доллара в 2028 году, 19 долларов в 2029 году, 17 долларов в 2030 году и 15 долларов в 2031 году. Данное допущение об отрицательной динамике является ключевым фактором риска для достижения целевой цены в 268 долларов. Если компания сохранит ценообразование на уровне выше 30 долларов, прогноз Berneштейна по выручке от ИИ окажется заниженным.
Запуск орбитального центра запланирован на конец 2027 года
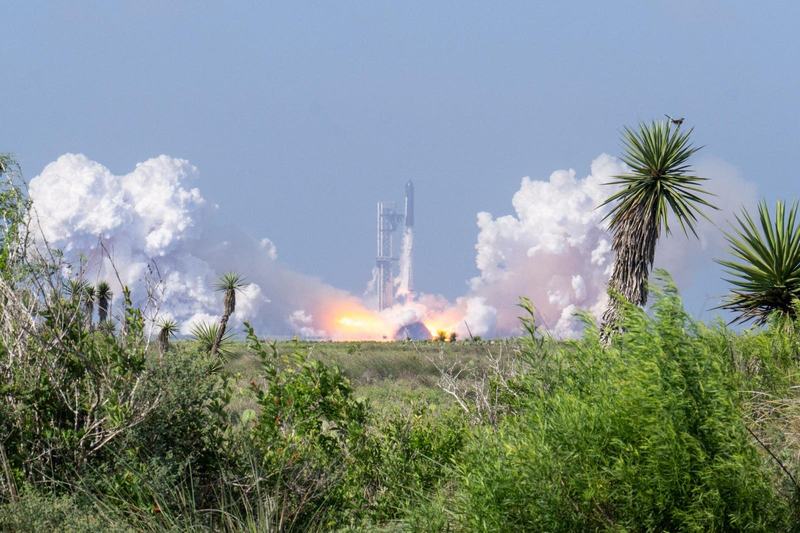
SpaceX планирует впервые вывести на орбиту центр обработки данных к концу 2027 года, а к середине 2028 года начать коммерческую эксплуатацию. Пятнадцатый полет Starship состоится в ближайшие недели с целью одновременного захвата ускорителя и корабля. Успешное поведение теплозащиты во время 14-го полета подготовило почву для первого повторного использования аппарата в 16-м полете. Цель компании — обеспечивать один запуск в неделю в первой половине 2027 года и два запуска в неделю к концу года на пяти стартовых комплексах. Бернштейн не закладывает подобную интенсивность в свои модели.
Орбитальный центр данных выступает стержнем долгосрочной оценки. К 2031 году мощность орбитальных систем достигнет 77 ГВт против 20 ГВт на земле. После вывода орбитальных мощностей на коммерческий режим откроется вторая кривая роста выручки от ИИ. Темпы повторного использования Starship определят возможность своевременного ввода орбитального ЦОД в эксплуатацию. Бернштейн увеличил ставку дисконтирования для космического бизнеса с 10% до 15%, отражая неопределенность, связанную с запусками и орбитальной эксплуатацией.
Кратность оценки снижена до 17 раз
Бернштейн применяет метод дивизионной оценки на базе показателей EBITDA 2031 года. Для направления ИИ применяется кратность стоимости предприятия к EBITDA (EV/EBITDA) в 17x, для бизнеса подключений — 15x, для космического сегмента — 13x. Множитель по ИИ снижен с 21x до 17x вследствие сужения оценочных мультипликаторов акций, связанных с искусственным интеллектом. Ставки дисконтирования составляют 35% для ИИ, 25% для подключений и 15% для космоса. Суммарная дивизионная оценка достигает 3,50 трлн долларов, что соответствует целевой цене в 268 долларов.
Скорректированная прибыль на акцию (EPS) в 2027 году составит 1,44 доллара, в 2026 году — минус 0,01 доллара. При текущей цене 147,49 долларов потенциал роста оценивается в 82%. Повышение целевой цены обусловлено в основном ростом выручки от наземных мощностей ИИ и бизнеса подключений, частично компенсировано снижением мультипликатора по ИИ и повышением ставки дисконтирования. Бернштейн сохраняет рейтинг «избыточный» (Outperform).
Наземные мощности в первую очередь формируют базовую траекторию выручки, тогда как орбитальный центр данных определит потолок оценки. Два ключевых контрольных показателя: уложится ли вывод 13 ГВт мощностей в сроки в 2027 году и удастся ли сохранить цену за ватт на уровне не ниже 26 долларов.

Отказ от ответственности
Материал представляет собой сборник и интерпретацию исследования стороннего брокерского дома (Bernstein, от 26 октября 2026 года) редакцией Trend Flow Research, дополненными данными публичных рыночных источников. Приведенные в тексте рейтинги, целевые цены, прогнозы прибыли и соответствующие оценки являются мнением аналитиков указанного брокерского дома, отражают исключительно позицию их работодателя, не отражают позицию Trend Flow Research и не служат основанием для инвестиционных решений.
Рынок сопряжен с рисками, решения необходимо принимать самостоятельно. Данный материал не должен служить основой для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo