Анализ отчета Morgan Stanley: операционная деятельность Starship в IV квартале и недооценка стоимости вычислительных мощностей ИИ
Автор: Рита
Рынок рассматривает SpaceX как компанию по запуску ракет и спутниковому широкополосному подключению, однако Morgan Stanley выделяет более половины целевой цены на вычислительные мощности ИИ. В обновленном отчете о соотношении риска и доходности от 15 сентября 2026 года Моргана Стэнли подтвердил рекомендацию «Привлекательный для покупки» для SpaceX с целевой ценой в 300 долларов США. Текущая цена составляет 148,15 доллара США, потенциал роста составляет примерно 102,5%. Аналитики Morgan Stanley разделили оценку стоимости SpaceX на четыре сегмента: космос — 8 долларов, подключение — 118 долларов, X и Grok — 8 долларов, корпоративный ИИ — 165 долларов.
В отчете аналитик Morgan Stanley Адам Джонас указывает, что вертикальная интеграция SpaceX открывает рынок вычислительных мощностей ИИ. За счет инфраструктурного решения «под ключ» компания может развертывать мощности ИИ при меньшей стоимости на каждый ватт потребляемой энергии и сокращенном времени поставки электроэнергии. Риски реализации высоки, но потенциальный объем рынка огромен.
Этот отчет корректирует прогнозы прибыли на акцию на 2026 и 2027 годы, в основном отражая ранее не раскрытую сделку компании с Neocloud на сумму 1,1 млрд долларов США, которая начнется в декабре. Эти изменения частично нивелируются снижением цен на тарифы Starlink и задержками графика запусков Starship. Прогноз прибыли на акцию на 2026 год увеличен на 1%, на 2027 год — на 3,8%. Целевая цена остается без изменений.
Оценка корпоративного ИИ: 165 долларов США
Оценка космического бизнеса составляет 8 долларов, подключения — 118 долларов, X и Grok — 8 долларов, корпоративного ИИ — 165 долларов. На корпоративный ИИ приходится около 55% оценки, что делает его главным источником стоимости. Несмотря на применение скидки в 50% из-за рисков выполнения, Morgan Stanley сохранил оценку корпоративного ИИ на уровне 165 долларов.
В отчете предположено, что развертывание вычислительных мощностей SpaceX будет расти со среднегодовым темпом 45% до 2040 года, при этом орбитальные мощности станут основным объемом к 2032 году. Данный сценарий опирается на вывод Starship в эксплуатацию в четвертом квартале 2026 года. Любая задержка Starship отодвинет весь нарратив по вычислительным мощностям ИИ.

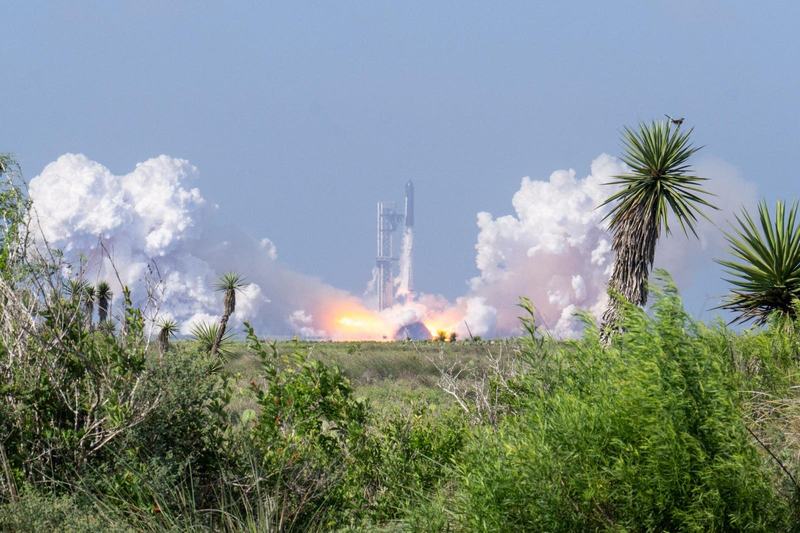
Запуск Starship в IV квартале является решающим фактором
Задержки тестирования Starship замедлили график запусков. Morgan Stanley скорректировал прогноз количества запусков в 2027 году вниз до 81 с предыдущих предположений, восстановив показатель до 126 в 2028 году. Для 2026 года прогноз оставлен на уровне 170 запусков. Что касается стоимости: переменные затраты на запуск на килограмм веса полезной нагрузки снизятся со 1080 долларов в 2026 году до 836 долларов в 2028 году.
В отчете отмечается, что задержка Starship сужает временное окно для развертывания вычислительных мощностей ИИ. Тем не менее аналитики сохраняют допущение о начале эксплуатации Starship в IV квартале 2026 года. В случае сдвига даты запуска на 2029 год оценка SpaceX в пессимистичном сценарие будет опираться преимущественно на космический бизнес и сервис подключения, а стоимость корпоративного ИИ существенно сократится.
Также замедляются темпы роста абонентской базы Starlink. По прогнозу Morgan Stanley, количество потребительских и коммерческих подписчиков широкополосного доступа достигнет 16,73 млн в 2026 году, 27,82 млн в 2027 году и 41,24 млн в 2028 году. Рост числа подписчиков является основой для оценки сегмента подключения и источником денежного потока, поддерживающего инвестиции в мощности ИИ. Способность темпов роста подписок соответствовать ожиданиям напрямую определит, удастся ли реализовать оценку подключения в 118 долларов.
Вертикальная интеграция снижает стоимость вычислений
Аналитики Morgan Stanley считают, что вертикальная интеграция SpaceX позволяет снизить стоимость вычислительных мощностей для ИИ. Традиционные ИИ-инфраструктуры зависят от внешнего электроснабжения и охлаждения, причем время построения таких объектов часто исчисляется годами. Благодаря запуску орбитальных вычислительных узлов через Starship и использованию солнечной энергии в космосе совместно с вакуумным охлаждением, SpaceX может сократить сроки ввода в эксплуатацию и снизить стоимость на каждый ватт мощности.
В отчете подчеркивается, что стоимость на ватт и выручка на ватт являются ключевыми драйверами инвестиций для SpaceX. Если орбитальные мощности станут основным форматом, компания сможет создать конкурентное преимущество по затратам на рынке ИИ-инфраструктуры. Данная логика требует частого повторного использования Starship и масштабирования орбитальных вычислений.
В сценарии с учетом успешного прогресса в повторном использовании Starship и ускорения развертывания мощностей доля ИИ в оценке превысит 60% (в бычьем сценарии), запуск Starship произойдет в IV кв. 2026 г., среднегодовой темп роста развертывания составит 50%. В медвежьем сценарии Starship начнет эксплуатироваться лишь в 2029 году, а допущения по орбитальным мощностям будут существенно пересмотрены в меньшую сторону. Разрыв между сценариями обусловлен в первую очередь ритмом повторного использования ракет Starship и скоростью масштабирования орбитальных вычислений.
Соотношение риск/доходность смещено в пользу бычьего сценария
Morgan Stanley приводит три сценария: бычий — целевая цена 600 долларов, базовый — 300 долларов, медвежий — 75 долларов. При текущей цене в 148,15 доллара потенциал роста составляет 102,5% в базовом, 304,9% в бычьем и снижение на 49,4% в медвежьем сценариях. Вероятности оцениваются на основе подразумеваемой волатильности рынка опционов, конкретное значение вероятности бычьего сценария не раскрывается.
Среди восходящих рисков указаны: более быстрый прогресс в повторном использовании Starship, сильный рост емкости Starlink, лучшие результаты внедрения DTC и корпоративными заказчиками, увеличение заказов для Neocloud, ускорение роста ARR Cursor, а также сокращение сроков поставки электроэнергии и затрат на ИИ-инфраструктуру. К нисходящим рискам относятся: более медленный ритм многоразового использования Starship, замедление роста абонентов Starlink, слабая монетизация корпоративного ИИ, рост капитальных затрат и стоимости на ватт, увеличение сроков энергоснабжения, потребность в финансировании и разводнение доли акций, а также регуляторные задержки.
В отчете отмечается, что активное удержание акции институциональными инвесторами составляет 96,2%, соотношение позиций хедж-фондов (лонг/шорт) равно 2,4, чистая открытая позиция составляет 11,4%. Нарратив о вычислительных мощностях ИИ для SpaceX еще не был полноценно заложен в рыночную цену, текущая оценка в значительной степени отражает только космический бизнес и сервис подключения.
Morgan Stanley подтверждает рейтинг «Привлекательный для покупки» с целевой ценой 300 долларов США. Бизнес по вычислительным мощностям ИИ обеспечивает более половины общей оценки стоимости, а прогресс в программе Starship выступает ключевым катализатором. При своевременном начале эксплуатации Starship в IV квартале 2026 года развертывание вычислительных мощностей ИИ перейдет в стадию проверки работоспособности.

Отказ от ответственности
Данная статья представляет собой компиляцию и анализ исследования стороннего брокерского дома (Morgan Stanley от 15 сентября 2026 года), подготовленного исследовательским центром TechFlow, с опорой на информацию из открытых источников. Приведенные в тексте рекомендации, целевые цены, финансовые прогнозы и соответствующие оценки отражают исключительно позицию аналитиков данного брокера, выражают точку зрения их учреждения, не совпадают с мнением TechFlow и не служат инвестиционными рекомендациями.
На финансовых рынках существуют риски, решения необходимо принимать самостоятельно. Материал не должен служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo