Другая сторона bStocks: не становиться лучшим NASDAQ, а прокладывать путь к контролю над ценообразованием через бессрочные контракты
Автор: WuBlockchain
Перевод: TechFlow
Введение TechFlow: Binance использует бессрочные фьючерсы, чтобы захватить право ценообразования во время выходных на рынке США. Это не просто круглосуточная (7×24) торговля акциями, а битва за рыночную структуру вокруг вопроса «кто устанавливает цену первым». Для трейдеров понимание этой механики означает взгляд на следующее поле битвы слияния традиционных финансов и крипторынка.

Лу Синь говорил: «Не пытайтесь делать это лучше, делайте это иначе». Если конечная цель — получить право ценообразования на базовый актив, нет смысла лобом пробиваться на самом сильном фронтальном поле Nasdaq. Вместо этого перенесите битву туда, где мы преуспеваем: бессрочные фьючерсы, торговля 7×24, кредитное плечо, запасов in-blockchain и децентрализованных маркетмейкеров, где присутствуют как розничные участники, так и институциональные игроки.
Захватите ключевую позицию в процессе ценообразования с помощью бессрочных фьючерсов, используйте bStocks для накопления инвентаря и корректировки ошибочного ценообразования, и в конечном итоге получите право ценообразования.
Когда в 1848 году была основана Чикагская товарная биржа (CBOT), она еще не превратилась в огромный фьючерсный холдинг, каким стала позже. В то время Чикаго стремительно развивался как главный зерновой хаб американского Среднего Запада: железные дороги и каналы доставляли в город вагоны с пшеницей и кукурузой.
Проблема заключалась в том, что пшеница не была стандартизированным товаром. Даже если все называли ее пшеницей, урожай разных ферм и разных годов далеко не всегда был одинаковым. Если покупатель точно не знает, что именно он покупает, рынок не может сформировать единую цену. Одна из первых задач CBOT заключалась в превращении этого хаоса в торгуемые стандарты. После получения лицензии штата Иллинойс в 1859 году CBOT смогла внедрить систему классификации зерна и назначать инспекторов для оценки качества. К 1865 году требования к марже и правила поставок также были制度化.
Это звучит не как финансовое новшество, а скорее как управление складами, но именно этот склад изменил структуру рынка.
Как только зерно попадает в крупные силосы, покупателям больше не нужно спрашивать, с какой именно фермы пришла эта мешок. Рынок начинает торговать по стандартным классам, например, пшеницей определенного стандарта. ФРС США в ретроспективе отмечает, что классификация и стандартизированное складское хранение позволили покупателям точно знать, что они покупают, снизили транзакционные издержки и создали необходимые условия для формирования ликвидного рынка.
Именно благодаря этому пришли настоящие фьючерсы.
Фермеры могли продавать будущий урожай заранее, продовольственные трейдеры закупать будущие поставки, спекулянты ставить на будущие цены, не перевозя тысячи бушелей домой. CBOT постепенно эволюционировала от ранних форвардных контрактов и контрактов при физической поставке к стандартизированным фьючерсам. К концу XIX века чикагские фьючерсные контракты уже выполняли функции ценообразования, управления рисками и обеспечения прозрачного котирования.
Здесь есть один легко упускаемый из виду нюанс.
Фьючерсы действительно выросли быстрее всего и собрали максимальный объем торгов, но спасло их от превращения в азартную игру без опоры на реальные товары наличие зерновых силосов.
В одни из выходных августа 2026 года бессрочные контракты NVDA, TSLA, SNDK и SKHY на Binance суммарно сгенерировали около 461 млн долларов объемов торгов. В воскресенье все эти бессрочные контракты торговались выше предыдущих закрытий своих спотовых рынков. Однако когда понедельник американский спотовый рынок открылся, все четыре акции просели. Только бессрочный контракт на SNDK в те выходные сгенерировал около 338 млн долларов объемов торгов. Его цена закрытия спота в пятницу составила 1212,21 доллара, в воскресенье на Binance он торговался на уровне 1223,98 доллара, а Monday спотовое открытие опустилось до 1203,41 доллара.
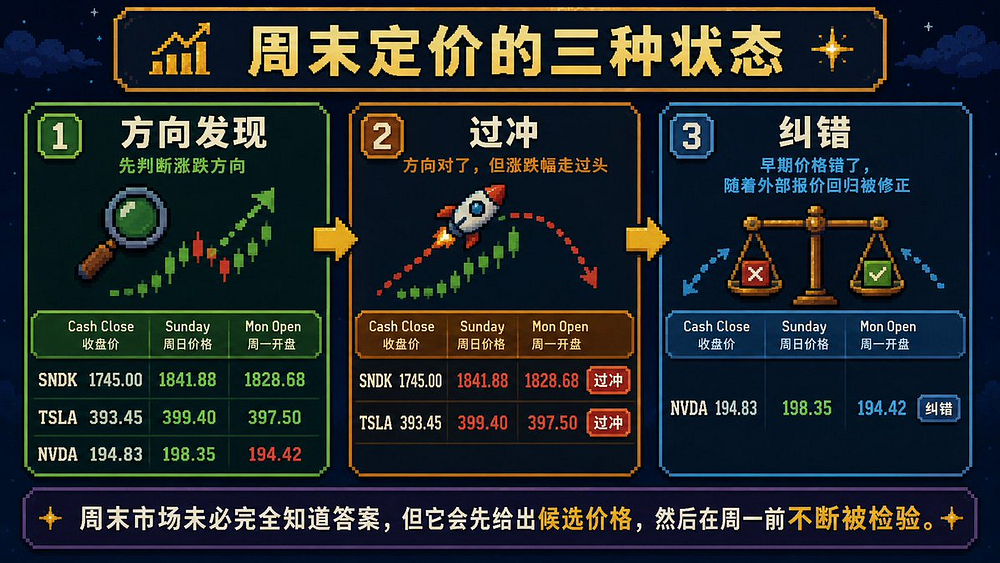
Тот же самый контракт SNDK на длинных выходных в честь Дня независимости США месяцем ранее дал другой ответ. Спот закрылся на уровне 1745 долларов, но в воскресенье SNDK на Binance достигал 1841,88 доллара, а понедельник открылся на 1828,68 доллара. При повторном открытии спотового рынка акция образовала пробел открытия примерно в 4,8%. Ценовой сигнал бессрочных контрактов Binance предвосхитил основное движение, хотя финальная цена открытия и не достигла такого уровня.
Один и тот же инструмент в один раз предугадал сильный пропуск открытия в понедельник, а в другой раз после объемов торгов в сотни миллионов долларов полностью ошибся в направлении. Этот вопрос о круглосуточной торговле акциями выходит за рамки простого удлинения торгового времени и упирается непосредственно в рыночную структуру: объем торгов не равен праву ценообразования.
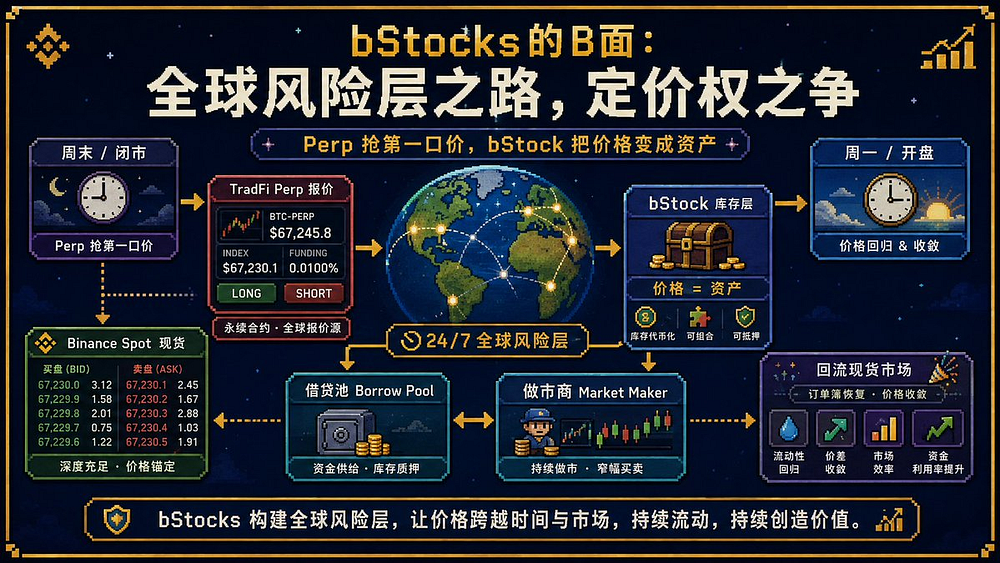
Если бы Binance хотел просто позволить пользователям торговать акциями в субботу, было бы достаточно удлинить часы работы. Но когда мы рассматриваем Direct Stock, TradFi Perps и bStocks вместе, проявляется совершенно другая структура. После закрытия спотового рынка бессрочные контракты поглощают направленные ордера, использование кредитного плеча и высокочастотную активность. bStocks предоставляют запас акций, который можно держать, переводить, использовать как залог и хеджировать. On-chain протоколы привлекают капитал со стороны централизованных бирж. Когда традиционный фондовый рынок снова открывается, возникает вопрос: примет ли американский фондовый рынок цену, сформированную этим рынком 7×24?
Эта статья не о том, являются ли bStocks просто очередным токенизированным акционерным продуктом. Она отвечает на другой вопрос: если Binance хочет установить первую цену после закрытия традиционного фондового рынка, почему бессрочные фьючерсы должны служить двигателем, а bStocks — слоем инвентаря и коррекции?
I. Борьба Binance идет не за два дополнительных торговых дня, а за цену после закрытия рынка акций
В рынке акций существуют временные разрывы. Нью-Йоркская фондовая биржа закрывается в 16:00 по пятницам, компании продолжают публиковать новости, макрополитика меняется, цепочки поставок эволюционируют, войны и политика не ждут нового открытия Nasdaq. Капитал продолжает переоценивать эти акции, но эти оценки еще не попадают в официальный стакан заявок американского спотового рынка.
Таким образом, проблема не в нехватке информации, а в том, где участники рынка могут выразить свои позиции через ордеры,一旦 информация появляется. Если рынок способен поглощать риски по акциям, пока NYSE, Nasdaq, KRX и HKEX закрыты, он получает возможность проводить поиск цены до возобновления работы базового спотового рынка.
Три продукта Binance естественно выполняют три разные роли. Direct Stock обрабатывает реальные ценные бумаги, корпоративные действия и связь с традиционными рынками. bStocks превращают акции в активы, которые можно удерживать, конвертировать, перемещать между chain и использовать в качестве залога. TradFi Perps предоставляют длинные и короткие экспозиции, кредитное плечо и непрерывную торговлю.
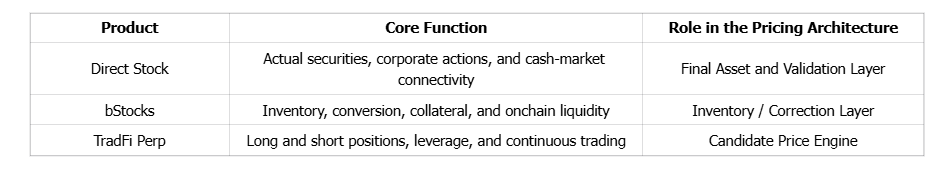
Если цель стать основным источником поиска цены, бессрочные фьючерсы более подходят для этой задачи, чем bStocks. Причина проста: первый шаг поиска цены заключается в вовлечении рыночных позиций на рынок, и выражать эти взгляды через деривативы дешевле, чем через спотовые активы.
II. Почему бессрочные фьючерсы лучше подходят для поиска цены?
Возьмем пример NVDA. В период с 17 по 22 июля совокупный номинальный объем торгов NVDAB на споте составил около 4,21 млн долларов, в то время как бессрочный контракт NVDAUSDT принес около 418 млн долларов — разница почти в 99 раз. Если смотреть только на выходные, объемы бессрочных контрактов составили около 37 раз от bStocks 18 июля и около 68 раз 19 июля.
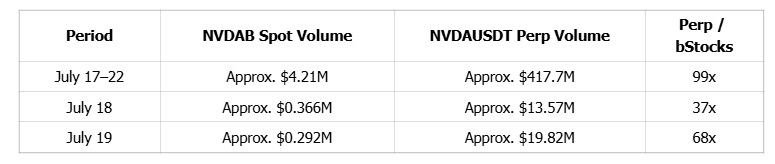
Это сравнение проводится внутри Binance между двумя продуктами, а не между бессрочными контрактами Binance и акциями NVDA на Nasdaq. Объем торгов на американском спотовом фондовом рынке все еще превышает объемы бессрочных контрактов на акции Binance. Цель этого сравнения — определить, куда направляются новые направленные заявки после закрытия спотового рынка.
Покупка спотовых активов позволяет удерживать позицию месяцами. По сравнению с позициями бессрочных контрактов, которые постоянно открываются, закрываются, переворачиваются и корректируют плечо. Трейдеры также совершают базисную торговлю и оплачивают финансирование, а маркетмейкеры постоянно ребалансируют хеджирующие позиции. Таким образом, одинаковый доллар капитала может сгенерировать несколько оборотов в рынке бессрочных контрактов. Разрыв в шортировании еще больше. Если негативные новости по NVDA появляются в субботу, торговцам, не имеющим инвентаря NVDAB, нужно сначала организовать займы ценных бумаг для продажи в споте. С бессрочными контрактами трейдеру достаточно просто продать, чтобы выразить направление.
Таким образом, первая линия ценообразования после закрытия выглядит так: информация → бессрочный фьючерс → кандидат на цену. Роль бессрочного фьючерса состоит в генерации кандидата на цену, а не в гарантии его правильности. Именно это различие определяет необходимость существования bStocks.
III. Методология исследования: сравнение 25 циклов от закрытия рынка до открытия
Чтобы наблюдать формирование начальной цены, мы собрали и упорядочили данные торгов NVDAUSDT, TSLAUSDT, SNDKUSDT, SPCXUSDT и SKHYUSDT. Всего есть 25 значений наблюдения, которые точно совпадают со следующим открытием американского спотового рынка: по 6 наблюдений для NVDA, TSLA, SNDK и SPCX, и 1 для SKHY.
Каждое наблюдение начинается с предыдущего закрытия спотового рынка, проходит через чистые выходные, ценовые движения воскресенья, премаркет и аукцион открытия понедельника, и заканчивается официальным открытием спотового рынка. Цена на 19:59 ET в воскресенье используется для анализа состояния рынка перед началом регулярного премаркета. Премаркет возобновляется после 04:00 ET в понедельник, информация аукциона открытия поступает после 09:25, а официальное спотовое открытие служит окончательной точкой верификации.
Набор данных отвечает на четыре вопроса:
1. Ценовой анализ измеряет расстояние между недельными котировками и ценой следующего открытия спота.
2. Ликвидность оценивает объем фактических ордеров, которые может поглотить заявленная цена.
3. Объемный анализ измеряет денежный объем оборота в рынке.
4. Анализ частоты торгов исследует, отражают ли объемы торгов мнения независимых инвесторов или это высокочастотный рынок, движимый алгоритмами, маркетмейкерами и HFT.
Наличие цены в стакане не гарантирует исполнимость. Объем торгов не означает, что сделки отражают независимые решения. Ликвидность также не обязательно означает способность рынка к ценообразованию.
IV. Ценовой анализ: ошибка сокращается с 181,9 до 11,3 базисных пунктов
«Ошибка» здесь обозначает абсолютное расстояние между ценой бессрочного контракта Binance в определенный момент и ценой следующего открытия спотового рынка, выраженное в базисных пунктах.
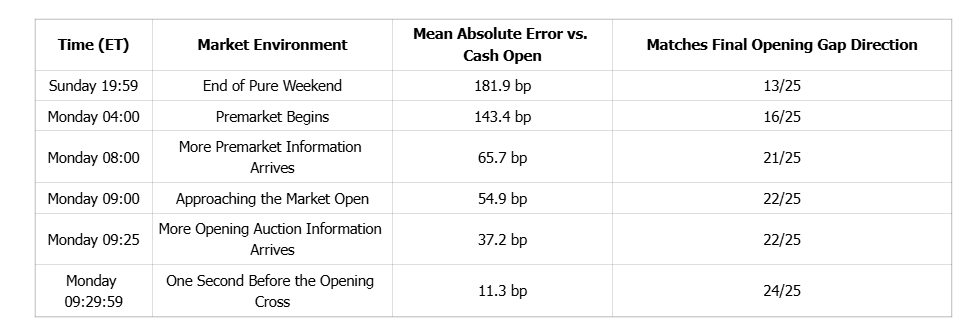
Результаты за воскресенье показывают, что в 13 из 25 случаев направление было определено верно, что составляет 52%. Из 25 наблюдений 13 совпали с финальным направлением, 12 разошлись. Это статистически не отличается от случайного угадывания направления 50/50, поэтому данный набор данных не доказывает, что Binance обеспечивает стабильно последовательный поиск цены в выходные.
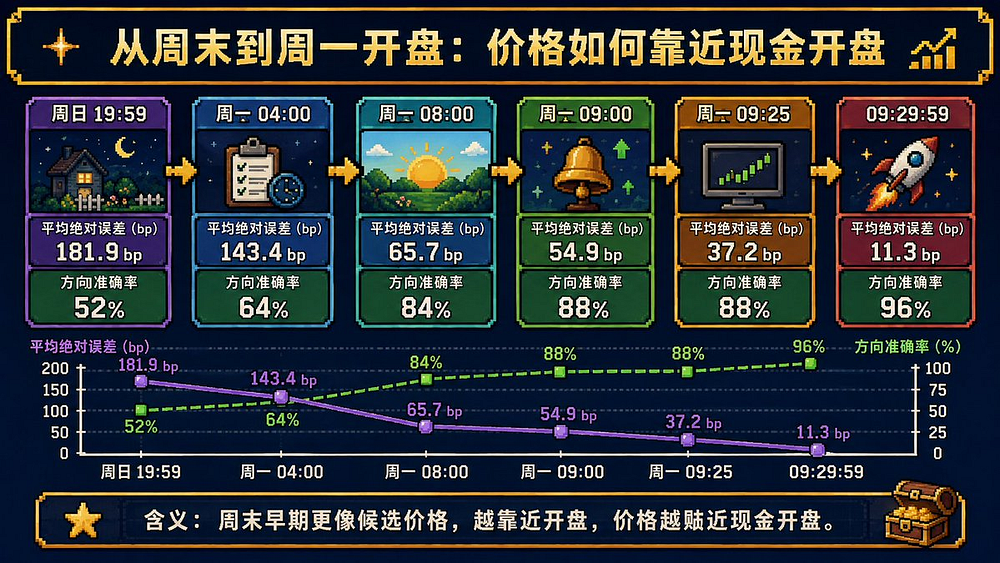
Ошибка в 11,3 базисных пункта на 09:29:59 также нельзя однозначно трактовать как доказательства способности Binance «предсказывать цену открытия в понедельник». К тому времени премаркет уже торговался несколько часов, и информация аукциона открытия уже поступила в рынок. Если цена бессрочного фьючерса все еще значительно отклоняется от премаркетных котировок, эта разница сама по себе создает торговую возможность.
Таким образом, сужение ошибки с 181,9 до 11,3 базисных пунктов свидетельствует о том, что по мере возвращения традиционных рынков бессрочные контракты Binance постепенно приближаются к цене следующего открытия спота. Это не доказывает превосходство Binance над спотовым рынком. Чтобы ответить на этот вопрос, требуется lead-lag анализ бессрочных контрактов, bStocks и последних котировок премии, спроса и предложения в премаркете в одну и ту же секунду.
Если премаркет сначала поднимается с 100 до 105, и только затем бессрочный контракт достигает 105, то бессрочный контракт следует. Если бессрочный контракт первым достигает 105, а премаркет затем сужается к нему, тогда это изменение становится доказательством поиска цены и доминирования.
V. Spread перед открытием изменяется не линейно: SNDK на 09:25 отличался всего на 2 bp, но через пять минут снова разошелся
В длительные выходные в честь Дня независимости США 2026 года, с 3 по 5 июля, пути бессрочных контрактов NVDA, TSLA и SNDK от воскресенья до последней секунды перед аукционом открытия различались.
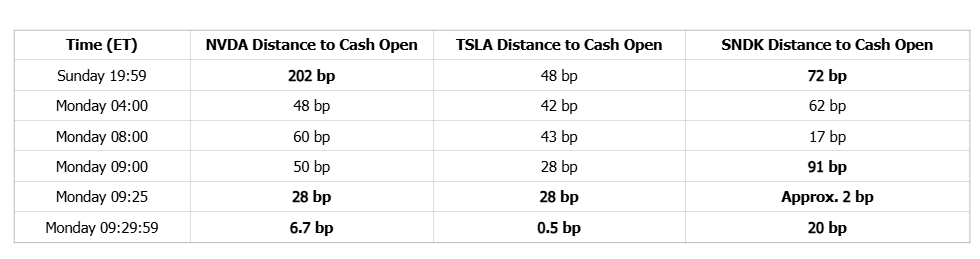
С этой точки зрения NVDA更像经历了一个误差修正过程。周日交易价为 198.35 美元,而最终现金市场开盘价为 194.42 美元,相差约 202 个基点。价格在 09:25 回到 194.97 美元,并在 09:29:59 达到 194.55 美元,误差收窄至 6.7 个基点。
TSLA 从周日开始方向判断就正确。现金市场收盘价为 393.45 美元,周日价格为 399.40 美元,现金市场开盘价为 397.50 美元。市场提前定价了上行方向,但周日的涨幅超出了最终开盘缺口。
SNDK 的路径更清楚地说明了问题。09:25 时,永续合约交易价为 1828.97 美元,而最终现金市场开盘价为 1828.68 美元,相差不到 2 个基点。但到 09:29:59,永续合约已跌至 1825 美元,误差扩大至约 20 个基点。
这表明开盘前价格并非沿直线走向最终开盘价。盘前交易、净订单不平衡信息、做市商库存以及最后几分钟下达的订单,都可能改变价格。要判断哪个市场拥有定价权,需要考察完整的领先 -滞后路径,而不是只比较周日和周一 09:29:59 两个时间点的快照。
VI. 永续合约不一定比bStocks更接近下一次开盘价
另一个低频样本使用 NVDAB、TSLAB、MUB 和 COINB 的 UTC 日终价格,比较它们进入下一个美股现金开盘的交接情况。有永续合约的标的也纳入了永续数据。
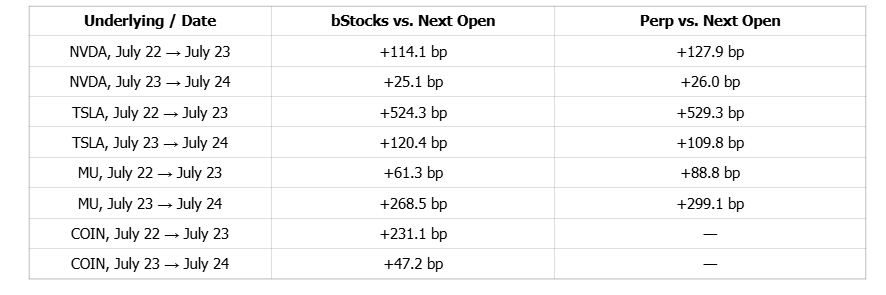
八个 bStocks 观测值的中位交接误差约为 117.2 bp,而六个可比永续观测值约为 118.9 bp。
NVDA 从 7 月 23 日到 7 月 24 日提供了一个有用例子。NVDAB 交易于 207.97 美元,永续交易于 207.99 美元,次日现金开盘为 207.45 美元。两者均高于开盘价约 25 至 26 bp。bStocks 的价值不在于产生比永续更接近标的股票市场的价格。它们的作用是把现金市场关闭期间形成的股价,保存为一种类似现货的库存,可以持有、转移、转换和融资。
永续推动价格。bStocks 把价格变成资产。
VII. 逐股拆解:NVDA 是误差修正,TSLA 是超调,SNDK 是压力测试,SPCX 是产品实验
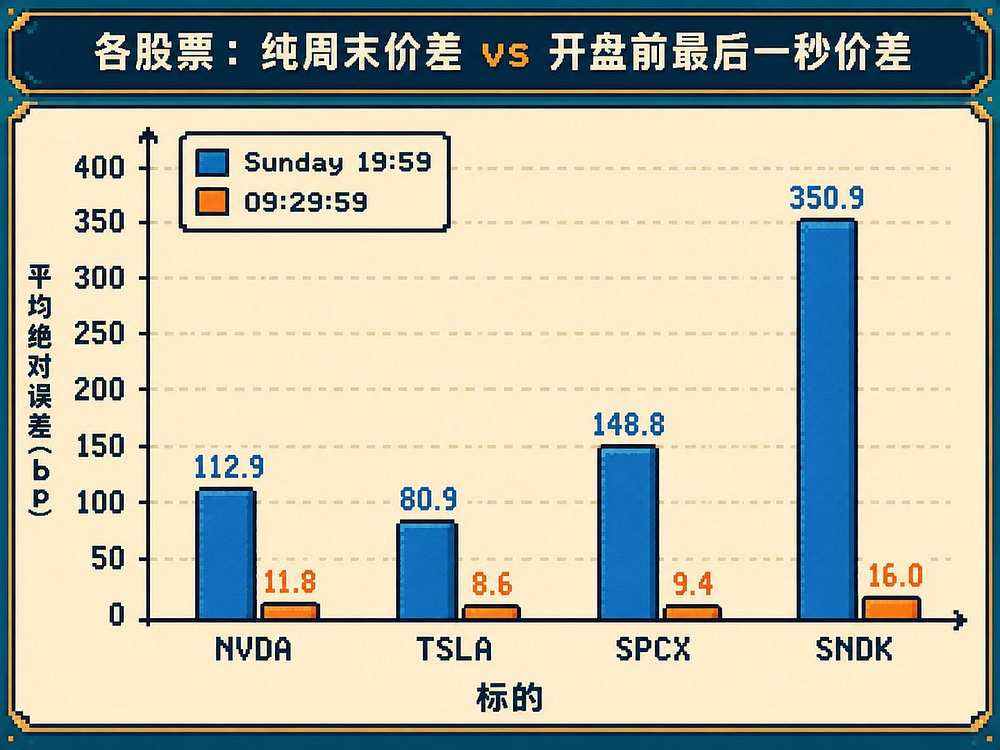
在 NVDA 样本中,周日价格相对次日现金开盘的平均绝对误差约为 113 bp,6 次观测中方向匹配 3 次。TSLA 的周日 MAE 约为 81 bp,6 次中方向匹配 4 次。SPCX 的 MAE 约为 149 bp,6 次中方向匹配 3 次。SNDK 达到约 351 bp,6 次中方向匹配 3 次。到 09:29:59,它们的描述性平均绝对误差分别降至约 11.8 bp、8.6 bp、9.4 bp 和 16.0 bp。
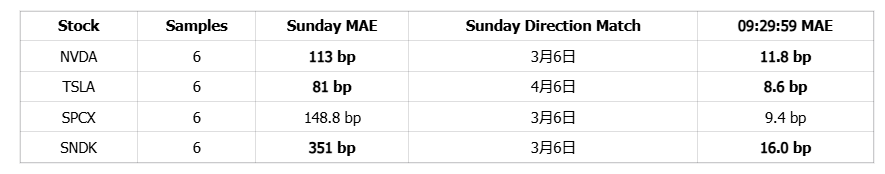
NVDA 更适合观察定价误差如何被修正。在独立日观测中,周日价格为 198.35 美元,现金开盘为 194.42 美元,偏差 202 bp。随后价格稳步向 194 美元水平收敛。
TSLA 是超调的有用例子。其现金收盘为 393.45 美元,周日价格为 399.40 美元,现金开盘为 397.50 美元。方向正确,但幅度过大。
SNDK 在同一只股票内展示了两种状态。在独立日长周末期间,它提前计入了 +4.8% 开盘缺口的大部分。但在 8 月的另一个周末,其周五现金收盘为 1212.21 美元,周日价格为 1223.98 美元,周一现金开盘跌至 1203.41 美元。这一次方向错了。
SPCX 处于不同位置。其周日 MAE 约为 148.8 bp,6 次中方向匹配 3 次。但这只股票经历了从 Pre-IPO 永续到公开交易股票,再到 TradFi 永续和 SPCXB 的演进。在币安内部,同一标的风险经历了一次产品迁移,衍生品价格先出现,现金股票后出现。这让 SPCX 更适合观察一个 24/7 定价系统如何与之后出现的现金市场衔接。
因此,现金市场关闭期间形成的价格不应简单归类为“对”或“错”。它们可以进一步分为方向发现、幅度发现和修正依赖。这些类别将在后文讨论。
VIII. SPCX:从 Pre-IPO 永续到公开股票的永续转股票定价实验
SPCX 在结构上不同于 NVDA、TSLA 和 SNDK。2026 年 5 月币安期货推出 Pre-IPO 永续产品时,SPCXUSDT 是第一个合约,允许交易者对 SpaceX 的预期公开市场估值建仓。SpaceX 上市后,SPCXUSDT 被转换为标准 TradFi 永续,同时增加了 SPCX Direct Stock 和 SPCXB。换句话说,这只股票先有衍生品价格,之后出现了可以验证该价格的公开现金市场,最后才有了可以链上持有和转移的 bStocks。
这创造了一个罕见的实验环境。对 NVDA 和 TSLA,币安是在已成熟市场之外增加了一个 24/7 风险层。SPCX 则经历了一条 Pre-IPO 永续 → 公开股票 → TradFi 永续 → bStocks 的迁移路径。只有在现金股票出现之后,连续交易的衍生品价格才有了一个固定的周一现金开盘,可以反复验证。
SPCXUSDT 六个完整周末的数据如下:
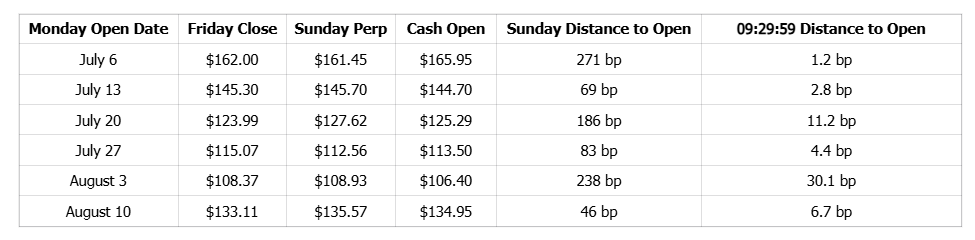
在六次观测中,周日价格与最终方向匹配 3 次。其相对次日现金开盘的平均绝对误差约为 148.8 bp,中位数约为 134.4 bp。到周一美东时间 04:00,平均误差降至 114.1 bp。08:00 进一步降至 102.0 bp,09:00 为 53.8 bp,09:25 为 29.3 bp,09:29:59 为 9.4 bp。08:00 之后,六次观测全部与最终开盘缺口方向一致。但那时盘前交易已经恢复。因此这条曲线展示的是价格交接和收敛,而不是币安独立完成了价格发现。
SPCX 也提供了一个集中的超调视角。在周日价格方向正确且开盘缺口超过 50 bp 的三个周末中,周日变动相对最终缺口的倍数分别约为 7 月 20 日的 2.79 倍、7 月 27 日的 1.60 倍和 8 月 10 日的 1.34 倍。这说明超调可能与产品上线时间长短关系不大。即使上市之后,市场仍可能超调。
8 月 10 日的路径更清楚地说明了这个问题。周五收盘为 133.11 美元,周日价格已达 135.57 美元,周一现金开盘为 134.95 美元。周日价格仅高于最终开盘约 46 bp。然而周一 08:00,SPCXUSDT 短暂冲至 138.80 美元,与最终现金开盘的距离扩大到约 285 bp。到 09:29:59,它已回到 134.86 美元,仅剩约 6.7 bp 的差距。价格可以收敛,在盘前恢复后再次偏离,然后再次收敛。
SPCX 的交易也不像一个安静的现货市场。六个周末内,SPCXUSDT 总成交量约为 15.46 亿美元,约为可比 NVDA 数字的 10 倍。其底层成交总数约为 358 万笔,平均每秒 3.45 笔。其规模介于 SNDK 和 NVDA 之间,看起来更像一个持续运转的程序化风险引擎。对 bStocks 的意义很直接:永续换手越快,做市商在客户订单流出现净方向性失衡时,就越需要用 SPCXB 或 SPCX 这样的库存腿来吸收 delta。
因此,SPCX 并不能证明币安已经掌握了周末定价权。更准确的理解是,它是整个产品体系的微缩版:Perp 生成候选价格,SPCXB 将该价格固化为资产,Stock 提供通向现货市场的出口,而借贷可得性与跨市场套利决定了错误报价能否被双向攻击。它展示了如果币安打算在传统市场休市时争夺定价权,其基础设施可能需要具备的形态。
IX. 周末成交量分析
在样本涵盖的六个周末中,NVDAUSDT 累计成交量约为 1.54 亿美元,TSLAUSDT 约为 1.07 亿美元,SPCXUSDT 约为 15.46 亿美元,SNDKUSDT 约为 29.22 亿美元。
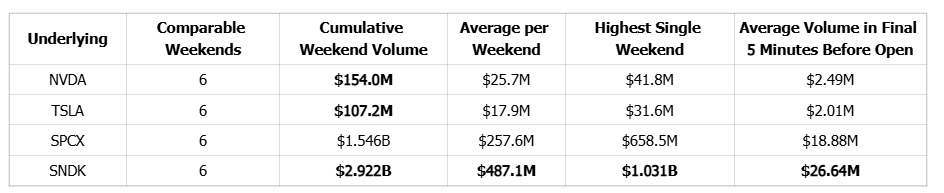
表格显示了清晰的成交量层级。六个周末中,SNDK 成交 29.22 亿美元,SPCX 成交 15.46 亿美元,NVDA 成交 1.54 亿美元,TSLA 成交 1.07 亿美元。SPCX 的成交量约为 NVDA 的 10 倍、TSLA 的 14 倍,但仅为 SNDK 的一半左右。这一排序与公司市值或传统股票市场知名度之间不存在线性关系。因此,总成交量不能直接解读为有机投资者需求。
另一个数据点也值得注意。在开盘前最后五分钟,SNDK 在六次观察中的平均成交量仍约为 2664 万美元,SPCX 约为 1888 万美元,NVDA 约为 249 万美元,TSLA 约为 201 万美元。随着开盘集合竞价临近,Perp 市场并没有停止并等待结果。它在持续重新定价。
成交量背后的核心问题是:谁产生了这些交易,交易频率如何,每笔交易有多大。
X. 交易频率分析:SNDK每秒7.3笔成交,SPCX为3.45
一旦将 SNDK 的 29.22 亿美元和 SPCX 的 15.46 亿美元成交量拆分为单笔交易,市场的形态就发生了变化。
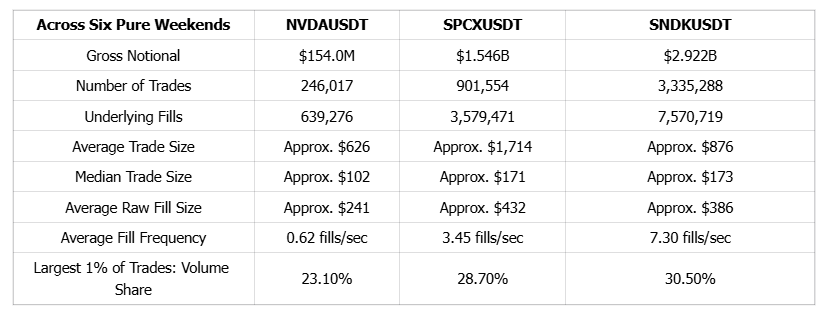
六个周末中,SNDK 录得约 757 万笔成交,平均每秒约 7.3 笔。SPCX 录得约 358 万笔成交,平均每秒 3.45 笔,而 NVDA 录得约 64 万笔成交,平均每秒 0.62 笔。三只股票的主要差异在于交易频率。
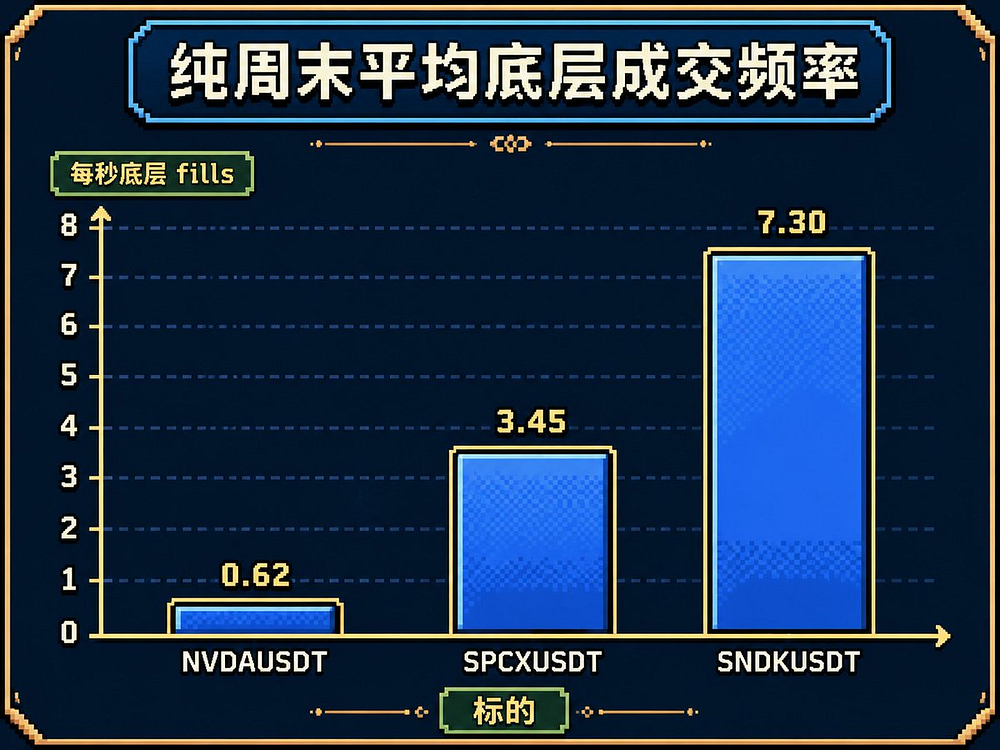
有趣的是,单笔交易规模的差异远小于交易频率的差异。SNDK 的平均原始成交额约为 386 美元,SPCX 约为 432 美元,NVDA 约为 241 美元。SPCX 的中位成交规模约为 171 美元,同样接近 SNDK 的 173 美元。SNDK 和 SPCX 的巨大换手并非来自少数超大单,而是来自密度大得多的交易流。
由于我们无法获取账户层面的信息,我们不知道有多少独立参与者、机构或做市商产生了这些成交。不过,基于交易的规模和频率,本文倾向于认为,数十亿美元的交易量并不代表同等规模的独立投资信念。换言之,成交量不应被简单解读为机构在进行方向性押注。
我们认为,SNDK 和 SPCX 都已发展成高速股票衍生品市场,其中 SNDK 的运转速度更高。
SNDK 分析:
SPCX 成交量的 24 小时分布提供了另一层信息。在美东时间 00:00 至 06:00 之间,市场仍产生了周末总名义成交额约 20.8%和原始成交笔数约 20.9%,在这些夜间时段平均每秒约 2.9 笔成交。六个周末中,主动买入/卖出的名义额不平衡约为 -1.16%,表明这是一个大致平衡的双向市场。这种模式更接近一个由做市、算法交易和跨市场套利共同支撑的全天候市场。
XI. 单笔规模也表明Perp与bStocks可能服务两种不同类型的订单流
SNDK Perp 的平均原始成交额约为 386 美元,SPCX 约为 432 美元,NVDA 约为 241 美元。SPCX 和 SNDK 的中位 aggTrade 规模分别约为 171 美元和 173 美元。Binance Research 的一份报告指出,约 93%的 bStocks 交易为零碎交易,中位成交规模仅为 18.81 美元,同时约 80%的代币化股票交易来自新兴市场用户。(https://www.binance.com/en/research/analysis/opportunity-only-tokenized-stocks-unlock)
需要指出的是,本文与 Binance Research 使用了不同的数据定义。因此我们不能简单地将 386 美元除以 18.81 美元,得出 Perp 用户平均持仓是 bStocks 用户平均持仓 20 倍的结论。但综合来看,两组数据表明产品之间存在分工。bStocks 更适合小额现货交易、长期持有、跨时区零售用户以及链上参与者。Perp 更可能集中于杠杆、基差交易、做市、高频交易和高换手资金。
一个市场创造可持有的股票库存,另一个市场让同一风险高速易手。只有当做市商和套利者将两者连接起来时,更广泛的定价网络才会出现。目前,这两个产品尚未完全整合,仍有进一步发展的空间。
XII. Perp成交量越大,bStocks的库存角色就越重要
如果 Perp 成交量可以达到 bStocks 成交量的数十倍,为什么币安仍需要 bStocks?答案在做市商的账本上。
客户与做市商的 Perp 持仓互为镜像。当客户净做多时,做市商做空 Perp,必须买入正 delta 的 bStocks 或 Stock。当客户净做空时,做市商做多 Perp,必须卖出其 bStocks 库存,或借入 bStocks 并卖出。
Perp 解决的是交易速度问题。bStocks 决定的是风险在资产负债表上的位置。如果客户净订单流持续朝一个方向运行,做市商就会累积 delta。这种风险不可能永远在 Perp 市场内循环。最终必须有一个库存端来吸收它。
因此,高 Perp 成交量并不是 bStocks 失败的证据。恰恰相反,它是 bStocks 必须存在的原因之一。衍生品换手越快,对库存、融资和证券借贷的需求就越大。零售用户可能几乎察觉不到这一功能,但它对做市商至关重要。
XIII. bStocks并非即时价格锚:1:1背书更接近一种终局约束
至此,人们可能倾向于将 bStocks 描述为 Perp 的现货锚,并将其关系与 USDT 和美元之间的关系类比。然而,这一机制在不同市场条件下有所不同,在股市周末期间也并非如此运作。
在周六将 NVDAB 转换为 NVDA 股票,并不意味着纳斯达克同时存在活跃的现货市场,可以让套利的另一条腿完成。交易者拿到的是最终能够与真实股票重新连接的库存,而不是一笔可以立即执行的现货套利交易。
因此,1:1 支撑更像是一种终局约束。市场知道 bStocks 最终能够与真实股票重新连接,也知道现货市场会重新开盘。现货市场关闭期间,价格可能出现偏离,但一旦偏离幅度超过资金成本、库存成本、事件风险和执行摩擦,交易者就有动力等待传统市场重新开盘,然后收敛价差。
bStocks 的作用不是告诉永续合约“正确价格”应该是什么。它的作用是将永续合约生成的候选价格,与可以持有、对冲和套利的库存配对。
这就是为什么更准确的说法是,将 bStocks 描述为库存层和修正层。
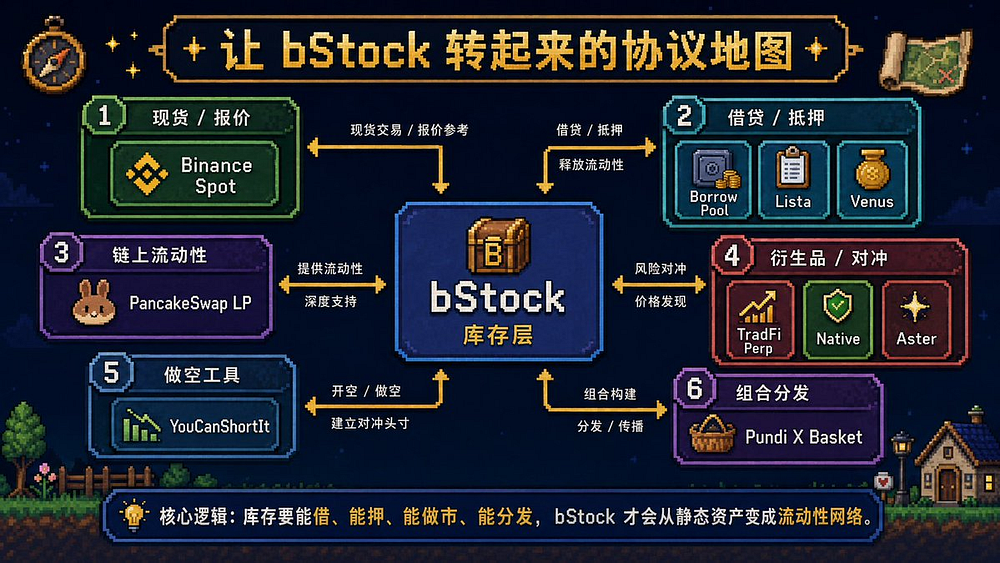
XIV. 一旦bStocks上链,优先事项就是让库存运转起来
如果 NVDAB 只能留在币安现货账户中,那它仅仅是中心化交易所内部的一层现货库存。一旦 bStocks 上链,它们就可以进入 DEX、借贷、抵押品和保证金系统,从而改变市场结构。
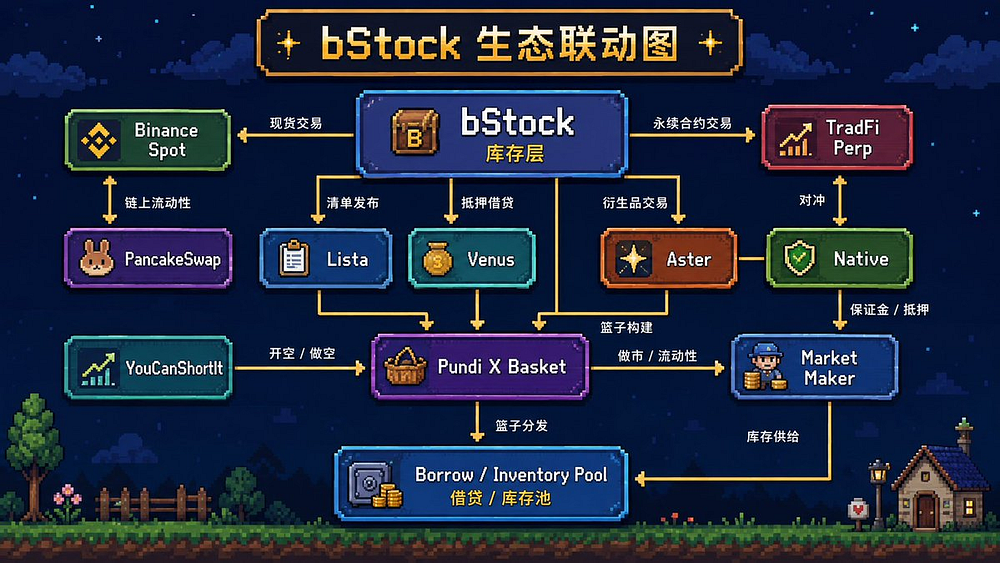
PancakeSwap 已上线 bStocks 池,包括 TSLAB、NVDAB、MUB 和 SNDKB。Lista 支持部分 bStocks 作为借入稳定币的抵押品,而 Aster 允许符合条件的 bStocks 进入多资产模式。
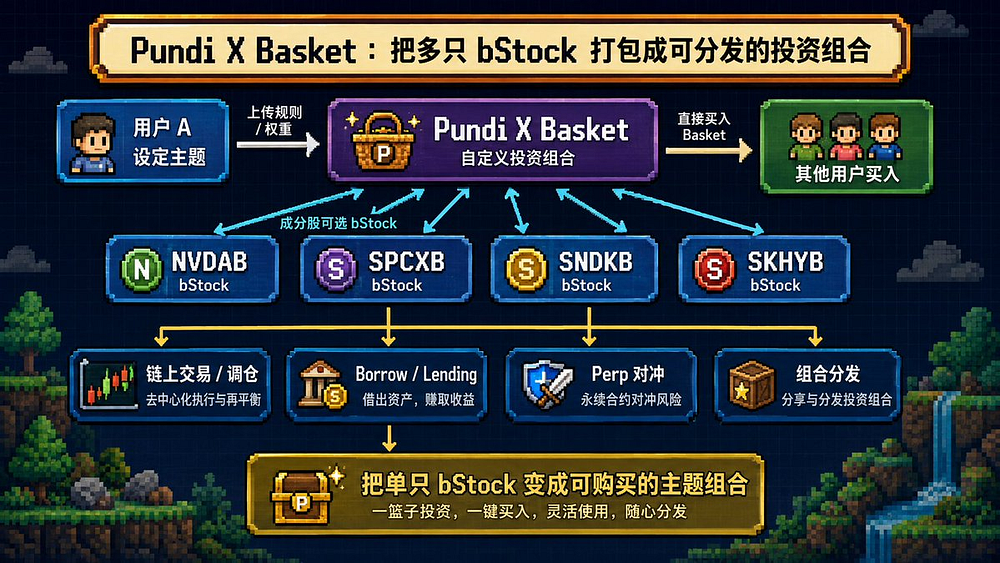
Youcanshortit.com 允许用户借出 bStocks 用于杠杆做空。Pundi X Basket 允许用户自由定制自己的投资组合和指数 ETF,其他散户投资者随后可以复制。
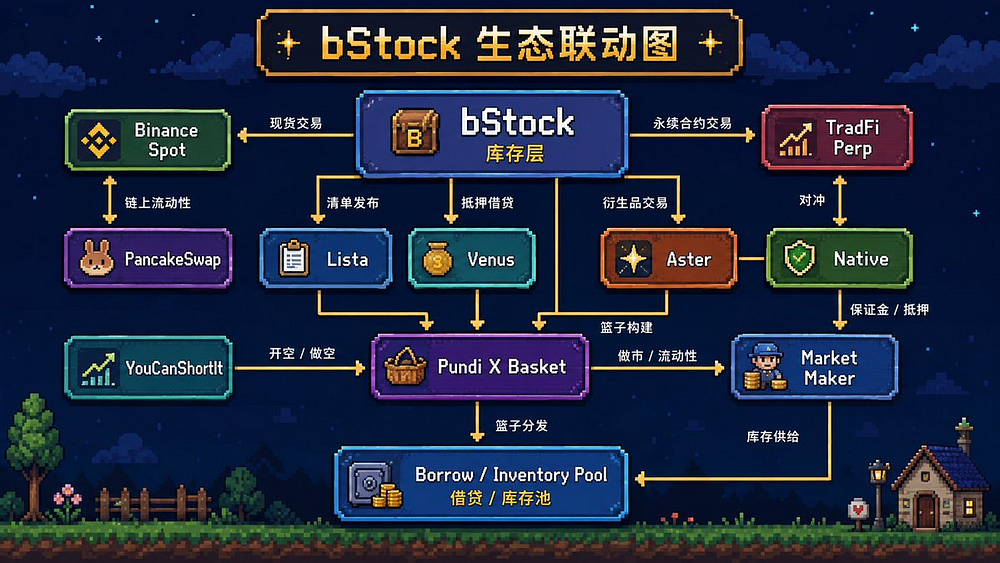
这些产品解决的不是同一个问题,但它们指向同一个方向:让 NVDAB、SNDKB 和 SPCXB 能够被交易、抵押、融资、做市和对冲,而不是简单地闲置在钱包里。
区分扩展效用和增加流动性很重要。当一个 NVDAB 代币作为抵押品锁定在借贷协议中时,它的效用增加了,但不一定会给市场带来新的买盘或卖盘。只有当做市商、套利者或做空者能够借入它,并在 CEX 或 DEX 上部署,或者用它来对冲永续合约敞口时,它才开始增加市场的可用库存。
因此,理想的链上循环不是简单的币安 → 钱包 → DEX,而是 bStocks → DEX / 借贷 / 信贷池 → 做市商 → 永续对冲 → CEX → 股票转换。只有当同一批 bStocks 能够在不同账户之间重复使用时,库存才开始周转。
对于 bStocks 来说,TVL 不是最重要的指标。更有意义的问题是:一单位股票库存能够被使用多少次。如果 100 万美元的 NVDAB 只是锁定在协议中,那它仍然是 100 万美元的静态资产。只有当其中一部分库存能够被做市商借入以提供报价、用永续合约对冲,并在交易完成后归还到库存池时,它才开始发挥市场基础设施的作用。
币安自己的研究也报告称,有 2806 名用户在 bStocks、永续合约和股票之间进行了类似套利的交易,涉及约 2.16 亿美元。约 58.5%的 bStocks 用户也使用永续合约和/或股票。这表明草根量化交易者一直存在,下一步应该是激活他们作为 bStocks 的种子用户。
一旦 bStocks 上链,一条可能的路径是使用 NVDAB 作为抵押品借入稳定币,然后将其转回 CEX 交易 NVDAUSDT 永续合约。另一条路径是将 NVDAB 存入 DEX 流动性池,并使用 NVDAUSDT 永续合约对冲 LP 仓位的股票 delta 敞口。
这样一来,bStocks 就在一个单一的风险网络内连接了 CEX 永续合约、CEX 现货、真实股票、DEX、借贷协议和稳定币。
这也是 bStocks 区别于普通“股票代币”的地方。
XV. 这个系统缺的不是更多交易对,而是借入
用 NVDAB 作为抵押品借入 USDT 是融资。借入 NVDAB 然后卖出是融券。两者都涉及借入,但它们在价格发现中扮演的角色不同。
如果永续合约价格偏高而 bStocks 价格偏低,套利者可以做多 bStocks + 做空永续合约。这笔交易相对容易执行。买入更便宜的现货资产,卖出更贵的衍生品,从而压缩永续合约溢价。
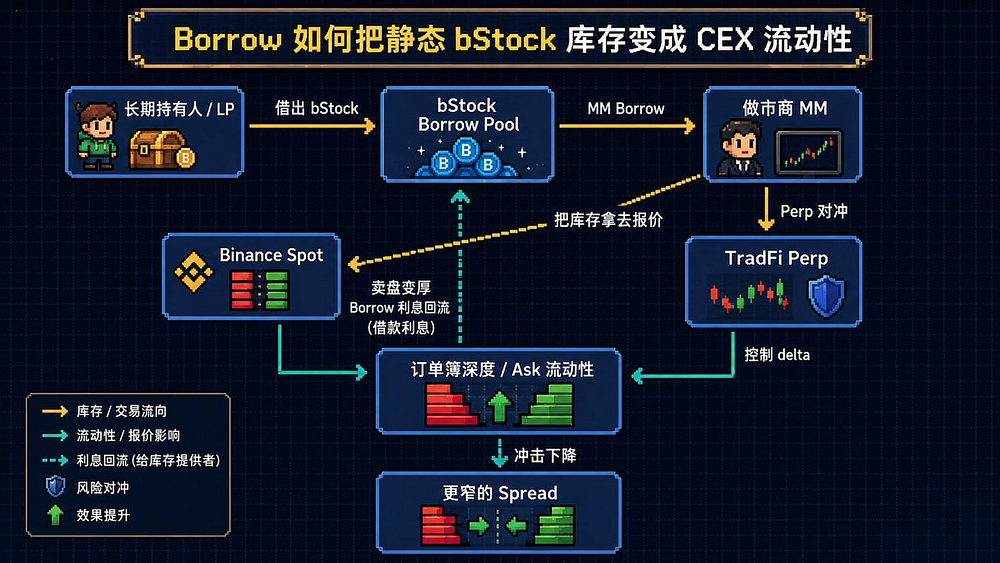
如果 bStocks 价格偏高而永续合约价格偏低,交易就应该反过来:做空 bStocks + 做多永续合约。问题在于,没有可借入的库存,这笔交易就无法执行。当一种资产折价交易时,任何有现金的人都可以买入。但当它被高估时,并非每个人都有可出售的库存。
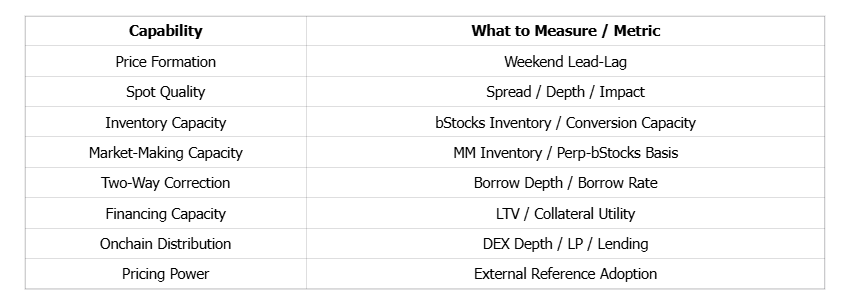
因此,bStocks 的成熟度不应仅仅以上线数量来衡量。借入深度、借入利率、可用库存,以及在事件驱动的周末期间借入的稳定性,决定了市场是否有能力在双向修正错误定价。
没有借入,bStocks 就仍然只是一个资产层,无法在平台上实现其预期的优势。
一旦借入到位,bStocks 就开始像一个证券库存市场。
做市需求驱动借入 → 借入需求推高利率 → 更高的利率吸引更多存款 → bStocks 成交量和需求增加 → 循环重复。
XVI. 在CEX上加深bStocks流动性,仍然取决于借入生态系统的整合
回到币安 CEX,bStocks 的流动性瓶颈变得更加清晰。当客户大量卖出 NVDAB 时,做市商可以买入 NVDAB,并通过做空 NVDAUSDT 来对冲。在买盘一侧,消耗的主要资源是现金。但当客户大量买入 NVDAB 时,做市商必须持续向客户卖出股票。一旦库存耗尽,无法获得借入渠道的做市商就只能缩小卖方挂单量、提高卖价,或者退出市场。
因此,bStocks 现货订单簿存在固有的库存约束。没有借入,做市商只能根据自己已经持有的股票数量来报价。有了借入,库存就从硬性限制变成了有价格的资源。做市商可以借入 NVDAB 并卖给客户,同时做多永续合约或用股票对冲。随着融券需求增加,借入利率上升,从而激励持有者将更多 bStocks 存入库存池。
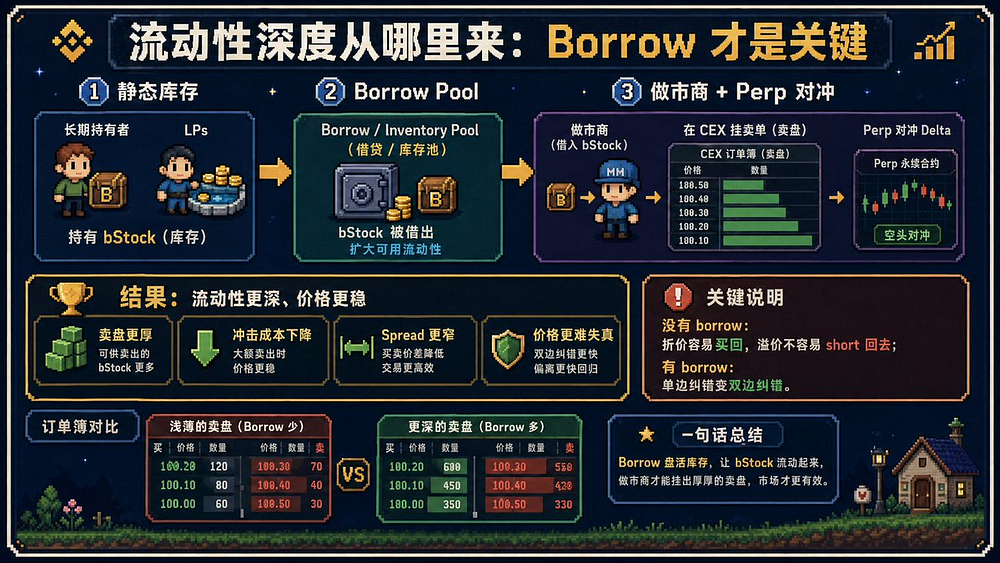
借贷也解决了前面讨论的反向基差问题。当永续合约昂贵而 bStocks 便宜时,任何拥有足够资金的人都可以执行做多 bStocks 加做空永续合约。当 bStocks 昂贵而永续合约便宜时,需要的交易是做空 bStocks 加做多永续合约。如果没有库存可供借入,这条套利通道就无法运作。
当然,借贷并非孤立运行。深度 CEX 流动性还需要股票与 bStocks 之间的转换来补充库存,需要组合保证金来降低 bStocks 与永续合约对冲的资本要求,还需要做市商计划将库存转化为买卖盘。做市商返佣可以鼓励做市商和 Pundi X Basket 等协议运营交易机器人,但借贷决定了这些机器人是否有库存可交易。
总结如下:
永续合约产生订单。bStocks 提供股票库存。借贷让库存进入流通。
如果借贷发展顺利,bStocks 就能从“可交易的股票代币”再进一步,成为能够支持做市、融资和双向套利的证券库存。
与华尔街相比,加密世界最大的武器是去中心化。借贷可以调动机构和草根去中心化做市商参与周末的价格发现竞赛。
Chapter XVII. 终局不是bStocks对永续合约,而是四个市场协同运作
如果借贷、转换和链上深度都成熟了,同一份英伟达敞口可能同时以四个不同价格交易。
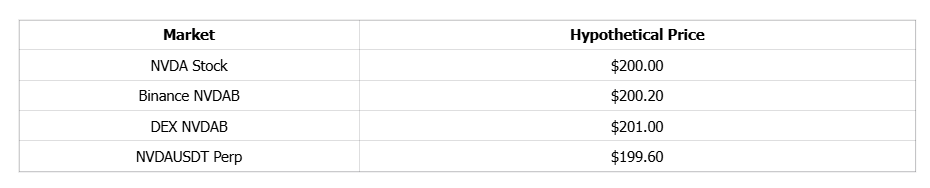
到那时,跨市场交易者首先关心的不会是英伟达明年的每股收益,而是哪个市场贵、哪个市场便宜。
如果 DEX 上的 NVDAB 交易价格为 201 美元,而永续合约交易价格为 199.60 美元,交易者可以卖出贵的那一腿并买入便宜的那一腿。如果交易者没有 bStocks 库存,可以借入。如果缺少现金,可以抵押其他资产。如果不想承担英伟达整体方向的敞口,可以用另一腿对冲掉 delta。现金市场重新开盘后,交易者可以根据股票、bStocks 和永续合约之间的基差来调整库存。
到那时,bStocks 不再是一个独立的交易产品。它们成为一种资产形式,让风险能够在股票↔CEX 现货↔DEX↔永续合约↔信贷之间迁移。
价格不再由任何单一交易所决定,也不再由流动性机械地产生。它们将由套利者在不同市场之间反复部署资产负债表、压缩价差的过程中涌现出来。
Chapter XVIII. 未来评估bStocks成熟度不应只看成交量、流动性和上币数量
仅用资产管理规模、24 小时成交量和上币数量来衡量 bStocks,会完全低估它们在市场结构中的作用。这就像把一件为超越现有市场堆栈而生的东西,仅仅用来跑腿。
成交量和流动性只是图景的一部分。总成交量也可能被算法换手和高频交易注水。
如果币安想将 bStocks 打造成周末股票市场的库存层,那么借贷深度、可执行的现货深度、转换容量以及永续合约与 bStocks 之间基差的稳定性,可能比再上架几百个交易对或为任何单一现货市场增加深度更重要。
100 万美元的最优买卖盘和 1000 万美元的最优买卖盘在本质上没有区别。如果深度是唯一目标,为什么不在纳斯达克交易?比深度更有价值的是确定哪个价格是“正确的”。
为什么?因为错误价格上的流动性最终只是套利的燃料。
本文将相关能力及其对应指标整理如下:
结论:永续合约争夺定价权;bStocks决定那个价格能否成为市场价格
当价格、成交量、交易频率、订单簿和标的股票数据被放在一起考虑时,bStocks 展现出的意义远不止所谓的“代币化股票”。
永续合约将成为衍生品市场的新宠。除了成交量、监管、税收和运营等因素之外,华尔街最终会理解未平仓合约大于流通股意味着什么。未平仓合约就是钱,而且是不稀释控制权、不需要外部披露、不受同样税收约束的钱。
如果币安想在传统股票市场收盘后争夺定价权,永续合约将打头阵。在一个英伟达样本中,永续合约成交量是 bStocks 的 99 倍。SNDK 在六个纯周末产生了 29.22 亿美元,SPCX 产生了 15.46 亿美元,SKHYNIX 在六个 UTC 周末窗口产生了超过 24 亿美元。这些数据表明,当传统证券交易所关闭时,部分股票风险交易正在向 24/7 衍生品市场迁移。
同一数据集还显示,成交量和价格发现并不等同。SNDK 可以在一个周末产生数亿美元的成交,却仍然判断错方向。四只股票可以产生合计 4.61 亿美元的成交量,却全部指向错误的方向。加入 SPCX 后,在 25 次美股收盘到重新开盘的观察中,周日方向与最终开盘方向一致的情况只有 13 次,即 52%。SNDK 的 29.22 亿美元对应大约每秒 7.3 笔成交,SPCX 的 15.46 亿美元对应大约每秒 3.45 笔成交。这些高换手数据不能直接解读为等量的独立投资信念。
永续合约解决了传统市场关闭时保持价格实时更新的问题。但要让这些价格获得可信度,市场还必须回答另一个问题:当它们错了,谁来纠正?
bStocks 就是答案。它们可以充当做市商对冲永续合约的库存腿、基差交易者的现货腿、长期投资者的核心持仓、借贷协议的抵押品、DEX 流动性提供者的权益资产,以及通过股票转换管理跨时段库存的工具。如果借贷得到充分发展,bStocks 还可以成为可供卖空者使用的证券库存,让套利者得以攻击市场中被高估的一侧。
因此,永续合约与 bStocks 之间的关系应该这样理解:
永续合约产出价格的初稿。bStocks 将这份初稿变成一种可以被持有、融资、转移和被市场挑战的资产。
有一天,如果英伟达的重大新闻在周六爆发,NVDAUSDT 可能先动,随后 NVDAB 重新定价。永续合约与 bStocks 之间的基差可能扩大,借贷利率可能变化,DEX 流动性提供者的头寸可能开始再平衡,做市商可能调整库存,套利者可能压缩价差。然后美股盘前将重新开盘,接着是 09:30 的开盘集合竞价。到那时,值得问的问题不再是币安是否猜对了周末的走势,而是:
谁的价格向谁收敛?
如果盘前开放后币安继续追逐传统市场,它就是一家全天候的证券交易所。如果在现货市场重新开盘后,价格开始向此前几十个小时里在永续合约、bStocks、DEX、借贷协议和库存市场中反复交易出的价格收敛,如果外部场外交易台、风控系统和市场数据平台也开始引用那个价格,那么币安获得的将不只是几个额外的交易小时。它将获得:
股票市场的定价权。
这才是触达三十亿用户的基础。
关于币安 bStocks 的做市和套利策略,更多信息请访问我的 Substack。我会在那里分享我的实际交易经验,以及 bStocks 当前的缺陷、结构性弱点和交易机会。
最后,这篇文章献给我童年时陪伴我的长辈们。
死亡本身并不难面对。难的是弄清楚留下的人该如何继续前行。
愿鲜花铺满你前行的路。永别了,安息吧。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 吴说区块链