Скрытая битва стейблкоинов за «теневое банковское дело»: Tether с 3 млрд долларов врывается на рынок частного кредитования
Автор: TechFlow
После того как благодаря выпуску USDT Tether стала «нетипичным финансовым учреждением» с самой высокой рентабельностью и самым большим денежным потоком в мире, она наконец сделала решающий шаг к переводу своей деятельности из виртуального пространства в реальный сектор экономики.
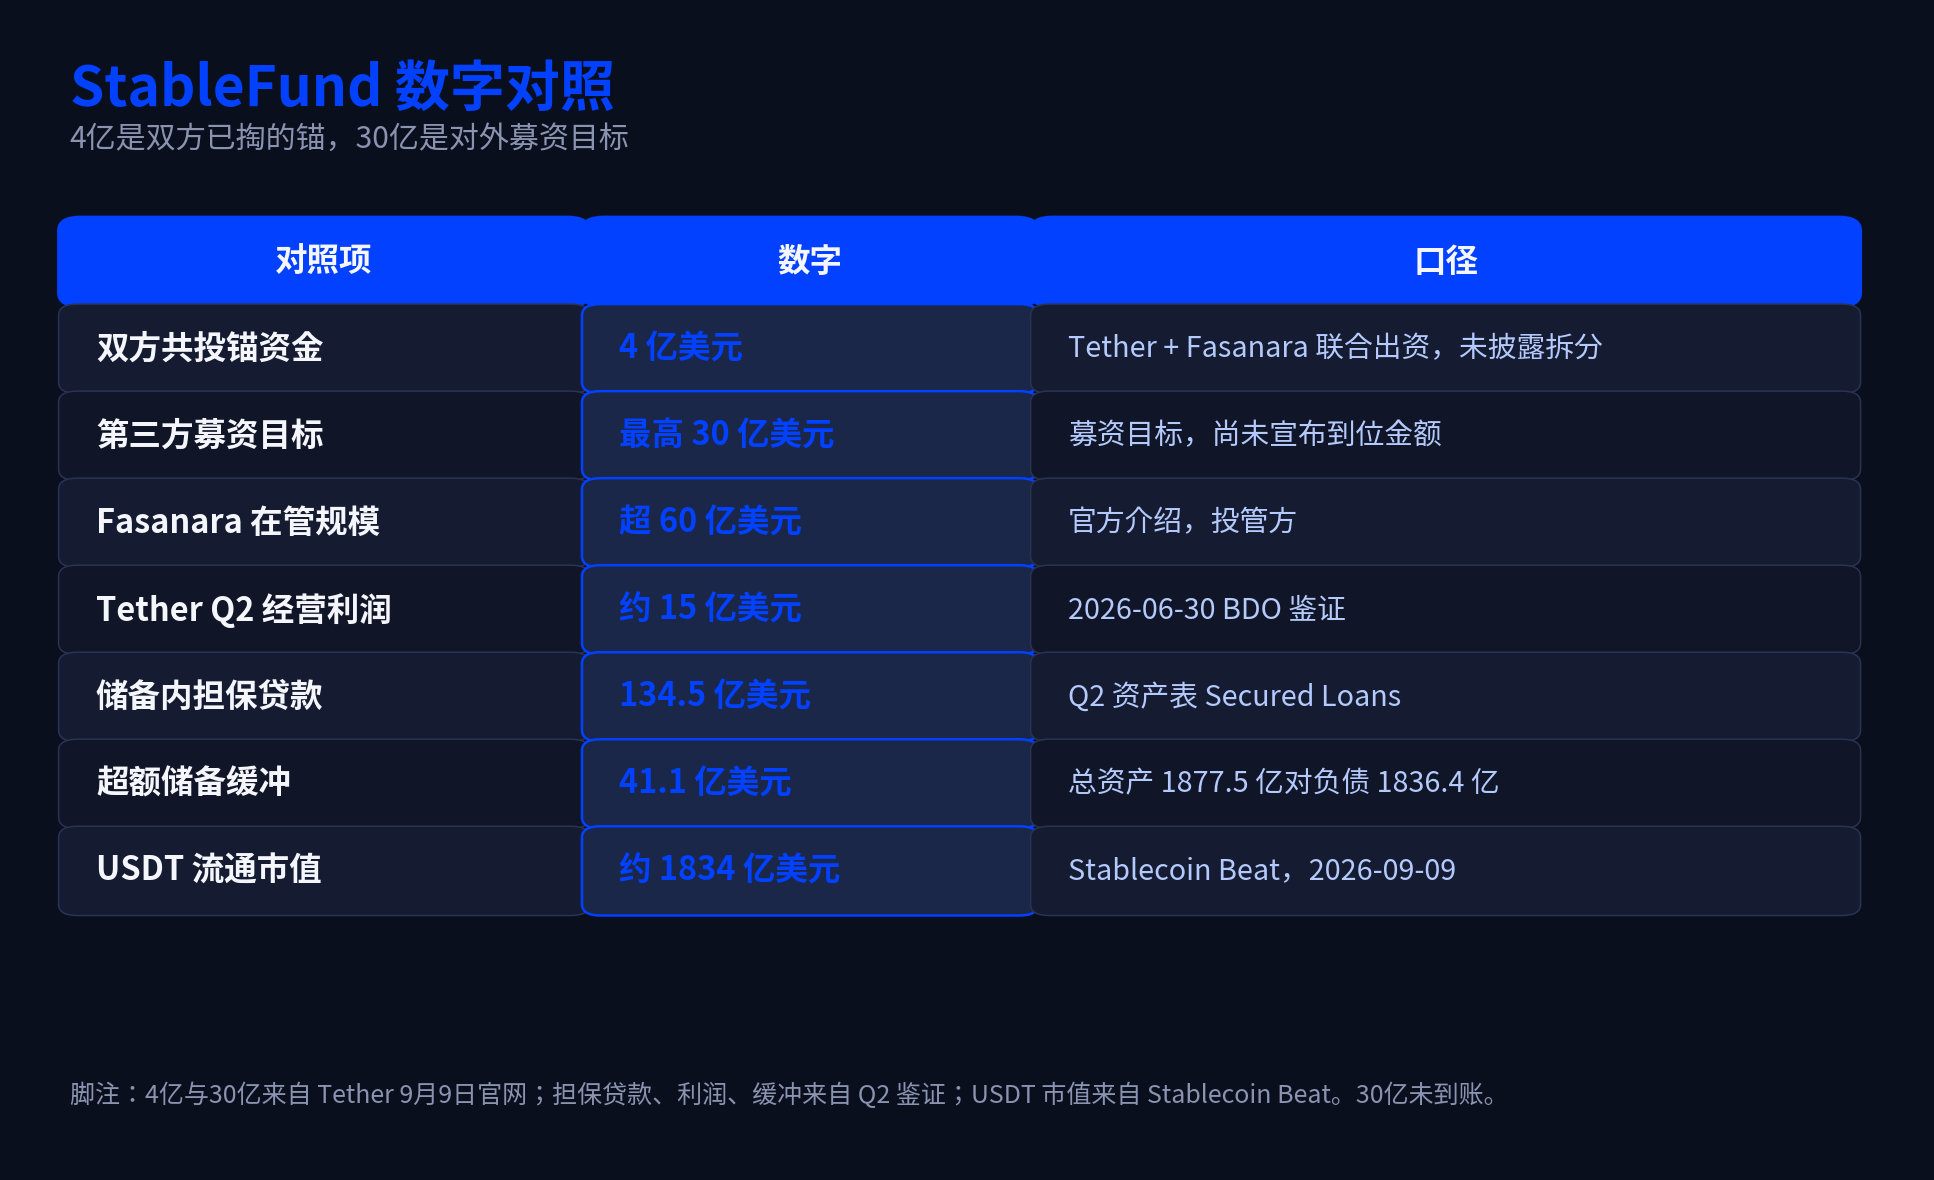
9 сентября Tether совместно с лондонской альтернативной управляющей компанией Fasanara Capital запустила бессрочный фонд частного кредитования StableFund общим объемом до 3 млрд долларов США. На первом этапе обе стороны выделиют 400 млн долларов в качестве базового капитала и официально откроют сбор средств для внешних институциональных инвесторов.
На этот раз объекты инвестиций Tether ориентированы не на ликвидность внутри криптобирж, а на кредитование реального сектора малого и среднего бизнеса и потребительские кредиты в более чем 60 странах. Пока Кремниевая долина спорит о реальных сценариях применения криптовалют, Tether, получающая огромные проценты по государственным облигациям США, уже тайно превратилась в наиболее амбициозного «теневой банк в блокчейне» традиционной финансовой системы.

Капитальный цикл: от безрискового спреда до конкурентов Уолл-стрит
За последние два года бизнес-логика Tether была предельно простой и прямолинейной: с одной стороны, компания аккумулировала спрос на эмиссию беспроцентных стейблкоинов, а с другой — направляла триллионы долларов резервов в безрисковые активы в виде государственных облигаций США.
Такая модель «денежной машины», гарантирующая прибыль за счет разницы в процентах, позволила Tether во втором квартале текущего года легко зафиксировать операционную прибыль примерно в 1,5 млрд долларов.
Однако по мере приближения глобального цикла снижения процентных ставок золотое окно для пассивного заработка на безрисковом спреде сужается. Огромным накопленным резервам прибыли Tether необходимо найти следующий резервуар, способный поглощать гигантские объемы капитала и обеспечивающий большую гибкость доходности.
Частное кредитование (Private Credit) стало оптимальным решением для этого.
На фоне сокращения балансов традиционных европейских и американских банков, когда мировой дефицит финансирования для МСБ достигает 57 трлн долларов, такие гиганты Уолл-стрит, как Blackstone и Apollo, давно разместили здесь свои основные силы. Однако, в отличие от традиционных уоллстритовских структур, Tether располагает асимметричным преимуществом: она предоставляет не только капитал, но и финансовые «коридоры».
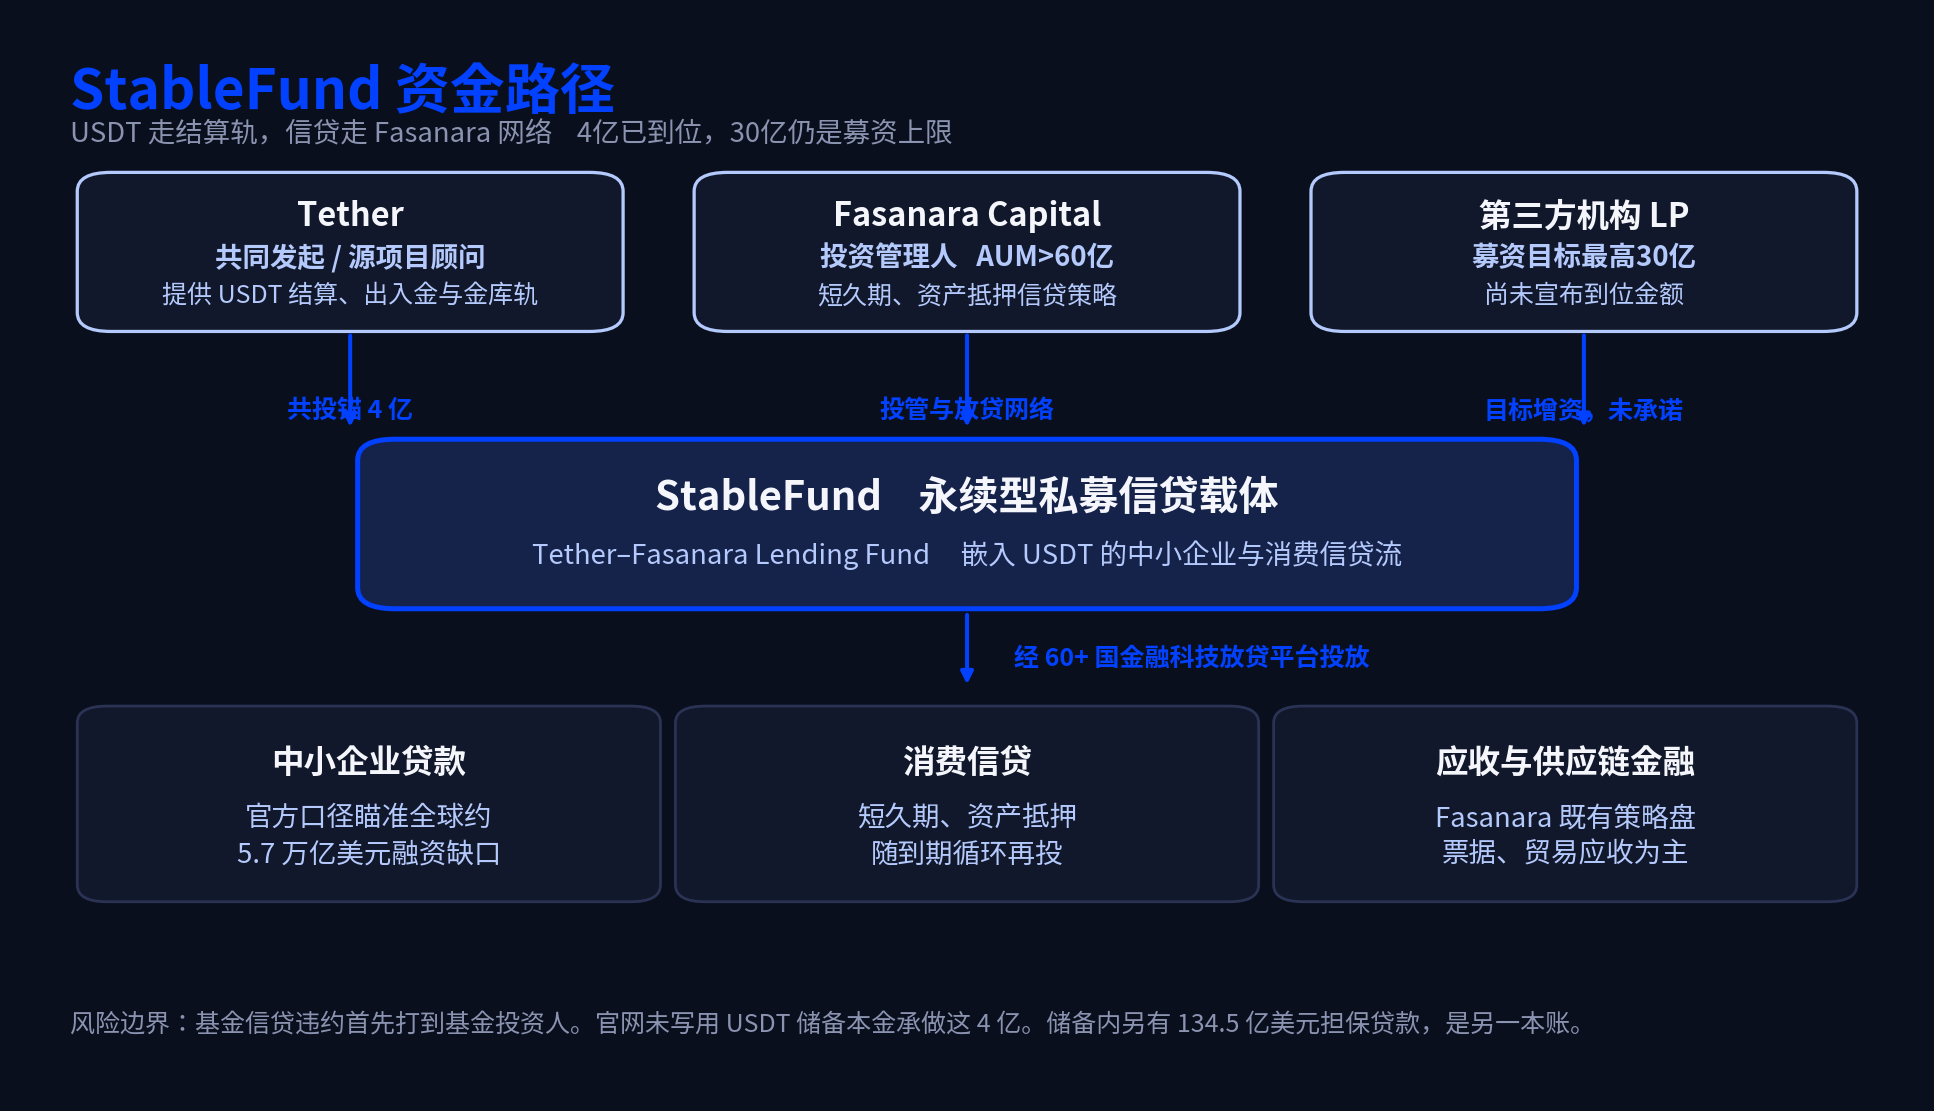
В рамках этой сделки на 3 млрд долларов каналы движения капитала были полностью реконструированы. Заемщики получают не доллары посредством межбанковских переводов, которые требуют прохождения через множество банков-корреспондентов, занимают дни на клиринг и облагаются высокими комиссиями, а USDT, которые поступают на счета за считанные секунды.
Обход традиционных банковских каналов кредитования с помощью USDT
В этом новом инструменте под названием StableFund разделение труда между Tether и Fasanara предельно четкое, что представляет собой классическую схему «витрина перед производством».
Fasanara со штаб-квартирой в Лондоне выступает в роли «андеррайтера» и риск-менеджера. Эта специализированная управляющая компания, управляющая активами свыше 6 млрд долларов, уже выстроила сеть кредитования на финтех-платформах в более чем 60 странах мира. Их задача — точно доставлять капитал в стратегии кредитования МСБ и потребительского кредитования с коротким сроком погашения и под обеспечение активами.
Роль Tether заключается в предоставлении самой критически важной составляющей —источника капитала и расчетных путей. Генеральный директор Tether Паоло Ардойно глубоко осознает эти рамки: компания не занимается самостоятельным взысканием долгов, а обеспечивает инфраструктуру стейблкоинов, необходимую для функционирования трансграничного кредитования.
Таким образом, нарратив вокруг USDT претерпел фундаментальный сдвиг. Он больше не просто «торговая пара» для хеджирования волатильности участниками крипторынка, а стал насосом для кредитования, напрямую впущенным в экономику реального сектора стран с формирующимся рынком. Tether превращает ликвидность, ранее замкнутую в рамках криптоказино, в альтернативу доллару, способную повысить эффективность финансирования реальных компаний по всему миру.
Двойная игра вне и в балансе: глубинные риски риск-менеджмента теневого банка
Выход в сегмент реального кредитования означает, что Tether официально вступает на минное поле управления рисками, которого больше всего опасаются традиционные банки:
Если заемщик не вернет долг, кто понесет потери в первую очередь?
Согласно текущей структуре, вновь созданный StableFund является фондом за балансом. Теоретически убытки от дефолта по кредитам останутся в пределах чистого значения фонда и LP (участников с ограниченной ответственностью), что изолирует их от резервов для обеспечения обратного обмена USDT в пропорции 1:1.
Однако пристальный взгляд со стороны не прекращается. Ведь в самом балансе Tether кредитный бизнес уже давно вырос до размеров гиганта. По итогам второго квартала текущего года в резервных активах Tether все еще числятся обеспеченные займы (Secured Loans) на сумму 13,45 млрд долларов. Для сравнения, начальный якорный капитал нового фонда в 400 млн долларов составляет лишь каплю в море, призванную проверить концепцию.
Настоящая причина обеспокоенности Уолл-стрит и регуляторов заключается в следующем: когда гигант стейблкоинов, не отличающийся высочайшей прозрачностью аудита, одновременно владеет залоговыми кредитами на уровне десятков миллиардов долларов внутри собственного баланса и начинает выдавать кредиты малому, среднему и микро-бизнесу за балансом через финтех-платформы в 60 странах, он фактически становится супертеневым банком, полностью избежавшим всех ограничений по коэффициенту достаточности капитала.
До достижения целевого сбора в 3 млрд долларов StableFund остается лишь разведкой боем. Но как только Tether удастся, используя свою крайне низкую стоимость капитала и преимущества расчетов в USDT, действительно распахнуть двери на глобальном рынке приватного кредитования, любой масштабный сбой в трансграничном взыскании долгов или обесценивание залога может перерасти в стресс-тест для всей основы ликвидности криптопространства.
В тот момент эта «глобальная центральная банка без лицензии», находящаяся вне поля зрения регуляторов, неизбежно привлечет на себя самое жесткое внимание из Вашингтона.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow