


IOSG|EIP-8363 количественный анализ: отмена стейкинговых «субсидий» — что Ethereum хочет получить взамен?
Автор: Mario Chow, IOSG
Предложение EIP-8363: по мере роста уровня стейкинга все большая часть вознаграждений валидатора будет сжигаться, достигая 100% при стейкинге 50% от предложения. В данной статье мы моделируем его влияние на эмиссию, доходность и равновесие стейкинга; проверяем, объясняла ли исторически доходность ETH действительно его цену; количественно оцениваем, насколько строго ончейн-экономика зависит от этой доходности; и формулируем наши выводы.
Все расчеты основаны на ончейн-данных и исходном тексте EIP. Модель построена независимо, совпадение с опубликованными данными третьих сторон составляет менее 2%. Данные актуализированы на 24 августа 2026 года.
Краткая формулировка тезиса
Механизм сжигания комиссий уже мертв, что делает эмиссию единственным оставшимся рычагом управления предложением ETH для Ethereum. При текущем уровне стейкинга предложение лишь сокращает вдвое эмиссию, а не обнуляет ее; оно также является саморегулирующимся: при любой разумной пороговой доходности стейкеров система в конечном итоге стабилизируется на уровне стейкинга 26–34% от предложения и эмиссии 0,3–0,5% в год. Кроме того, между сокращенным уровнем доходности и ценой ETH не выявлено никакой статистически значимой связи.
1. Механизм сжигания перестал работать
В 2022 году EIP-1559 сжег 1,48 млн ETH. EIP-1559 сжигает базовую комиссию (base fee), которая по своей сути является ценообразованием за перегрузку сети; как только blob перемещает данные rollup-ов с L1, а лимит газа повышается, перегрузка исчезает: использование газа удваивается, но средняя base fee падает на 96%, а объем сжигания сокращается на 98% с 2022 года. За последние двенадцать месяцев было сожжено всего 25 660 ETH, а скорость работы за последние 30 дней еще ниже: 39 ETH в день, что эквивалентно примерно 14,3 тыс. в год.
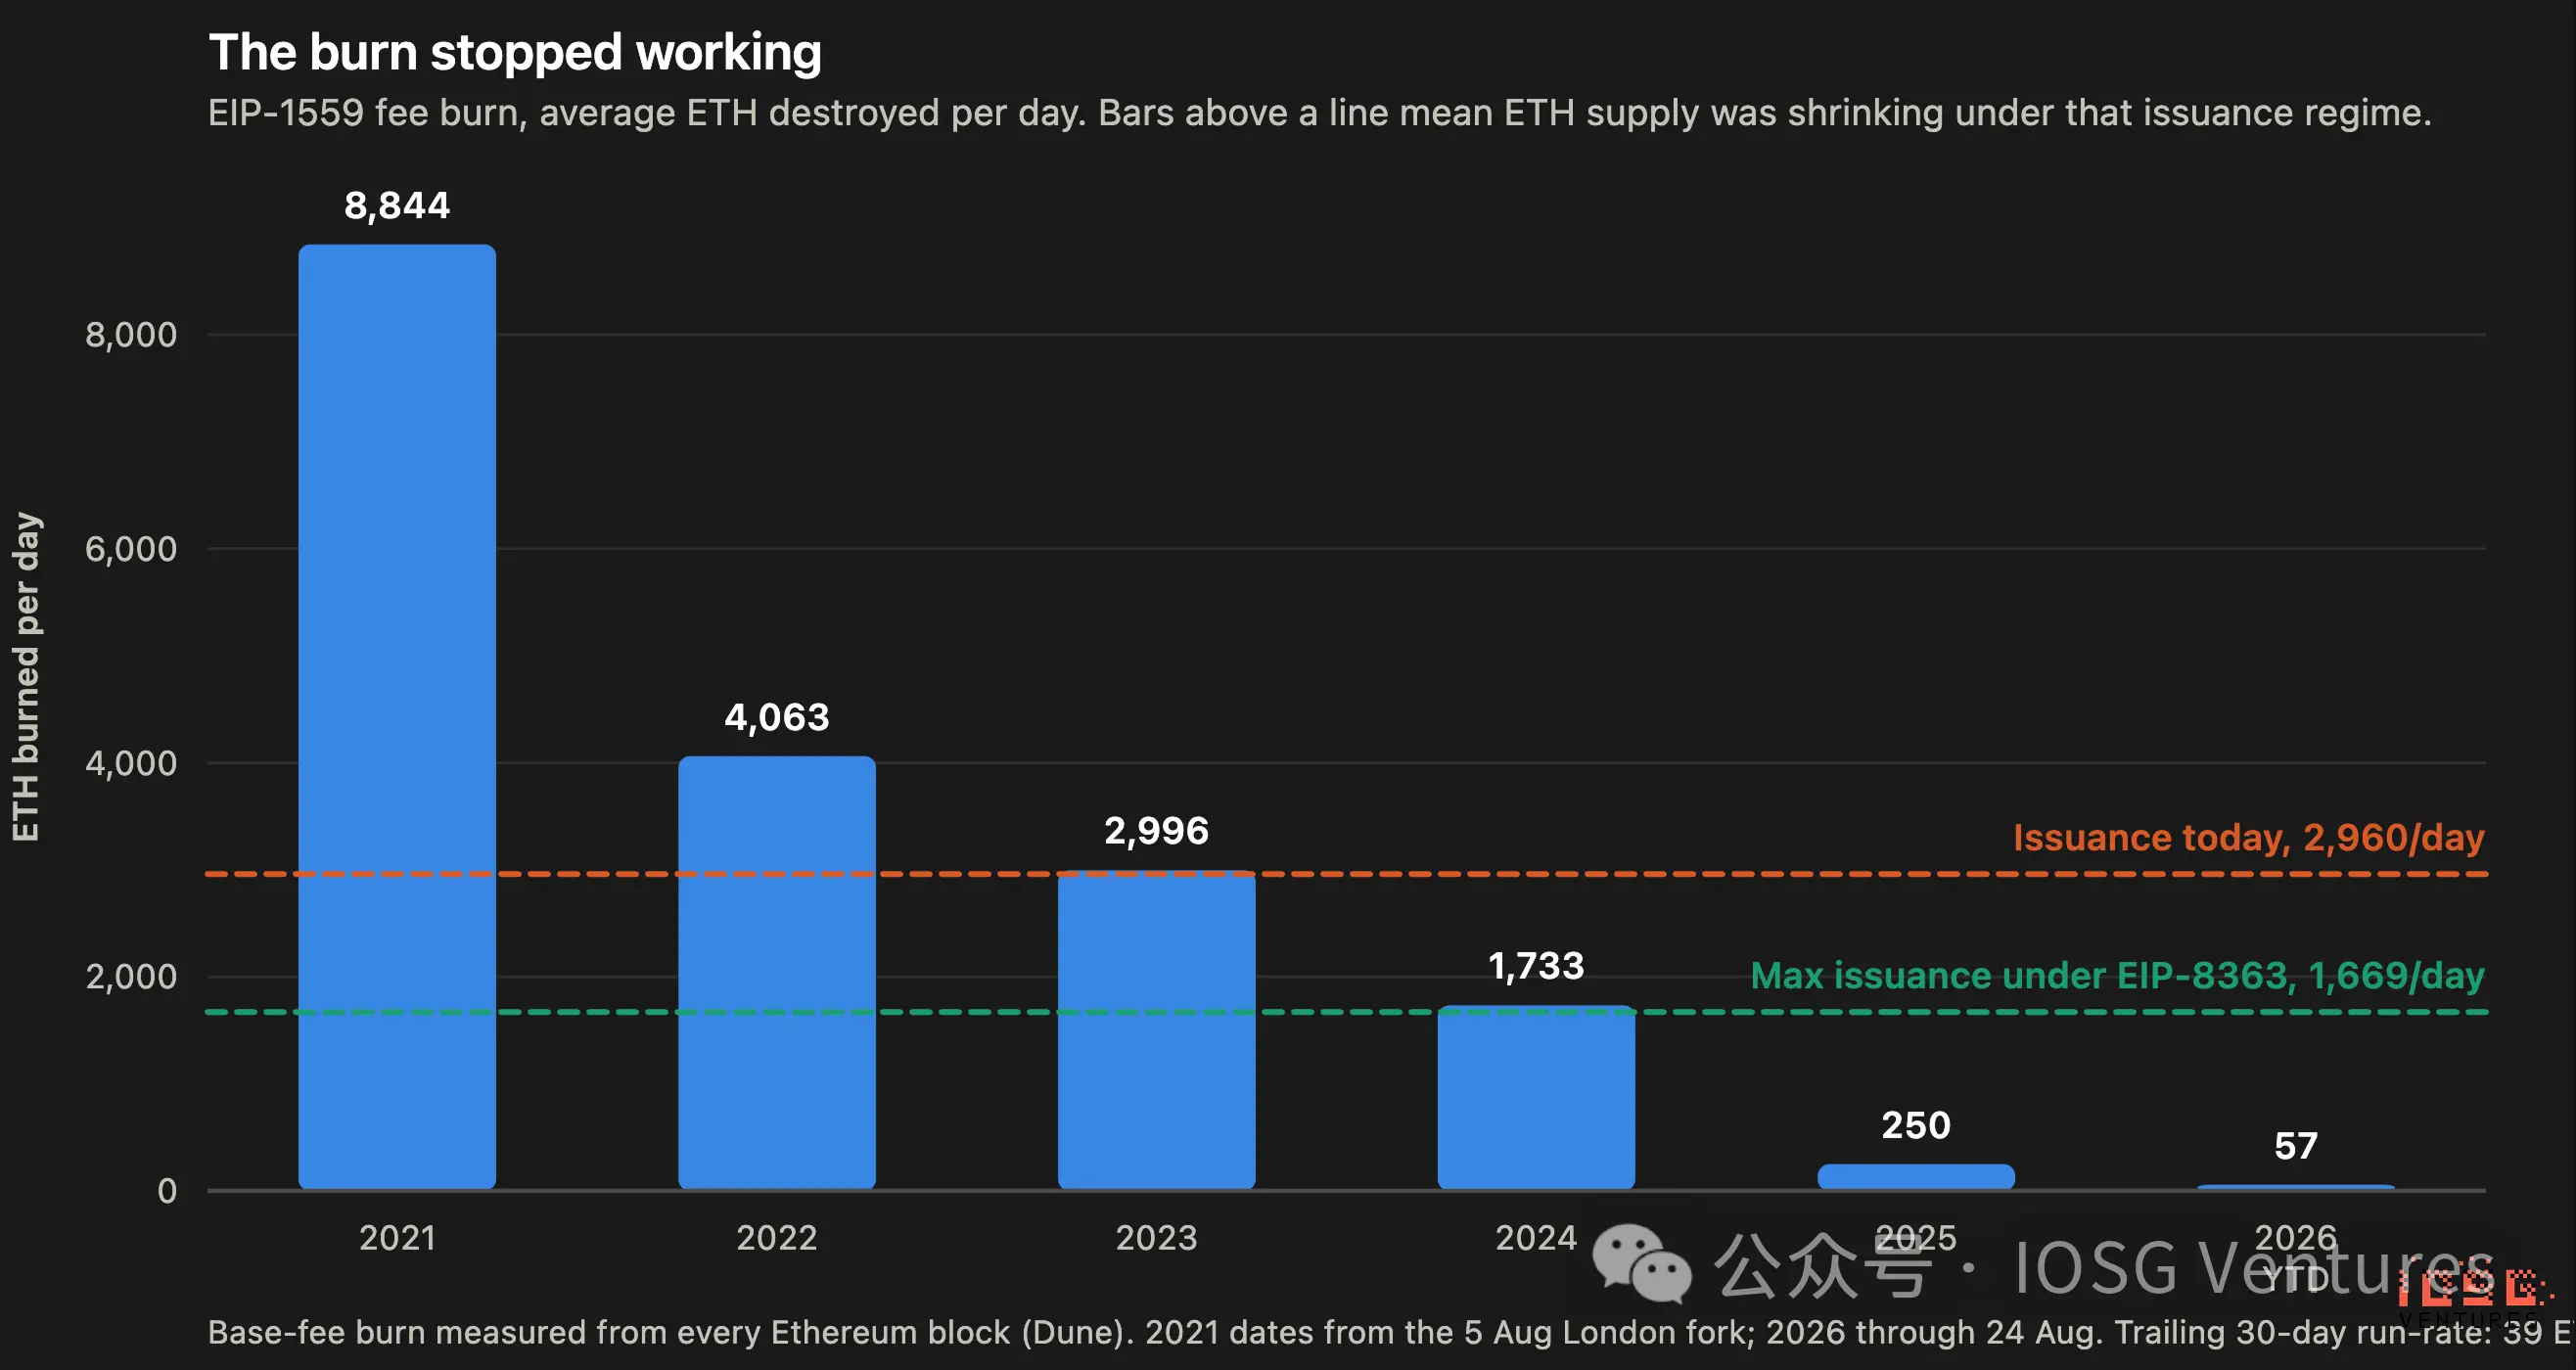
▲ Ежедневное сжигание комиссий по EIP-1559 в разрезе лет: снижение с 8 844 ETH в день в 2021 году до 57 ETH в день в 2026 году — что значительно ниже текущей кривой эмиссии и максимальной кривой эмиссии согласно EIP-8363.
По сравнению с общей эмиссией около 1,08 млн ETH в год, сжигание сейчас компенсирует лишь 2,4% нового предложения. Как механизм, «ультразвуковая валюта» окончательно завершилась. Перенос на L2 и расширение возможностей blob переместили базу комиссий с L1: за тот же период использование газа на L1 фактически удвоилось (с 3,4 млрд до 6,7 млрд единиц в месяц), а средняя base fee упала с 4,00 gwei до 0,17 gwei: следовательно, это эффект цены, а не эффект спроса.
Чистая эмиссия: что именно происходит с предложением
Сжигание — лишь половина баланса. Если рассматривать его вместе с эмиссией, картина становится более пессимистичной: эмиссия никогда не прекращала расти, а компенсирующий элемент исчез прямо под ней.
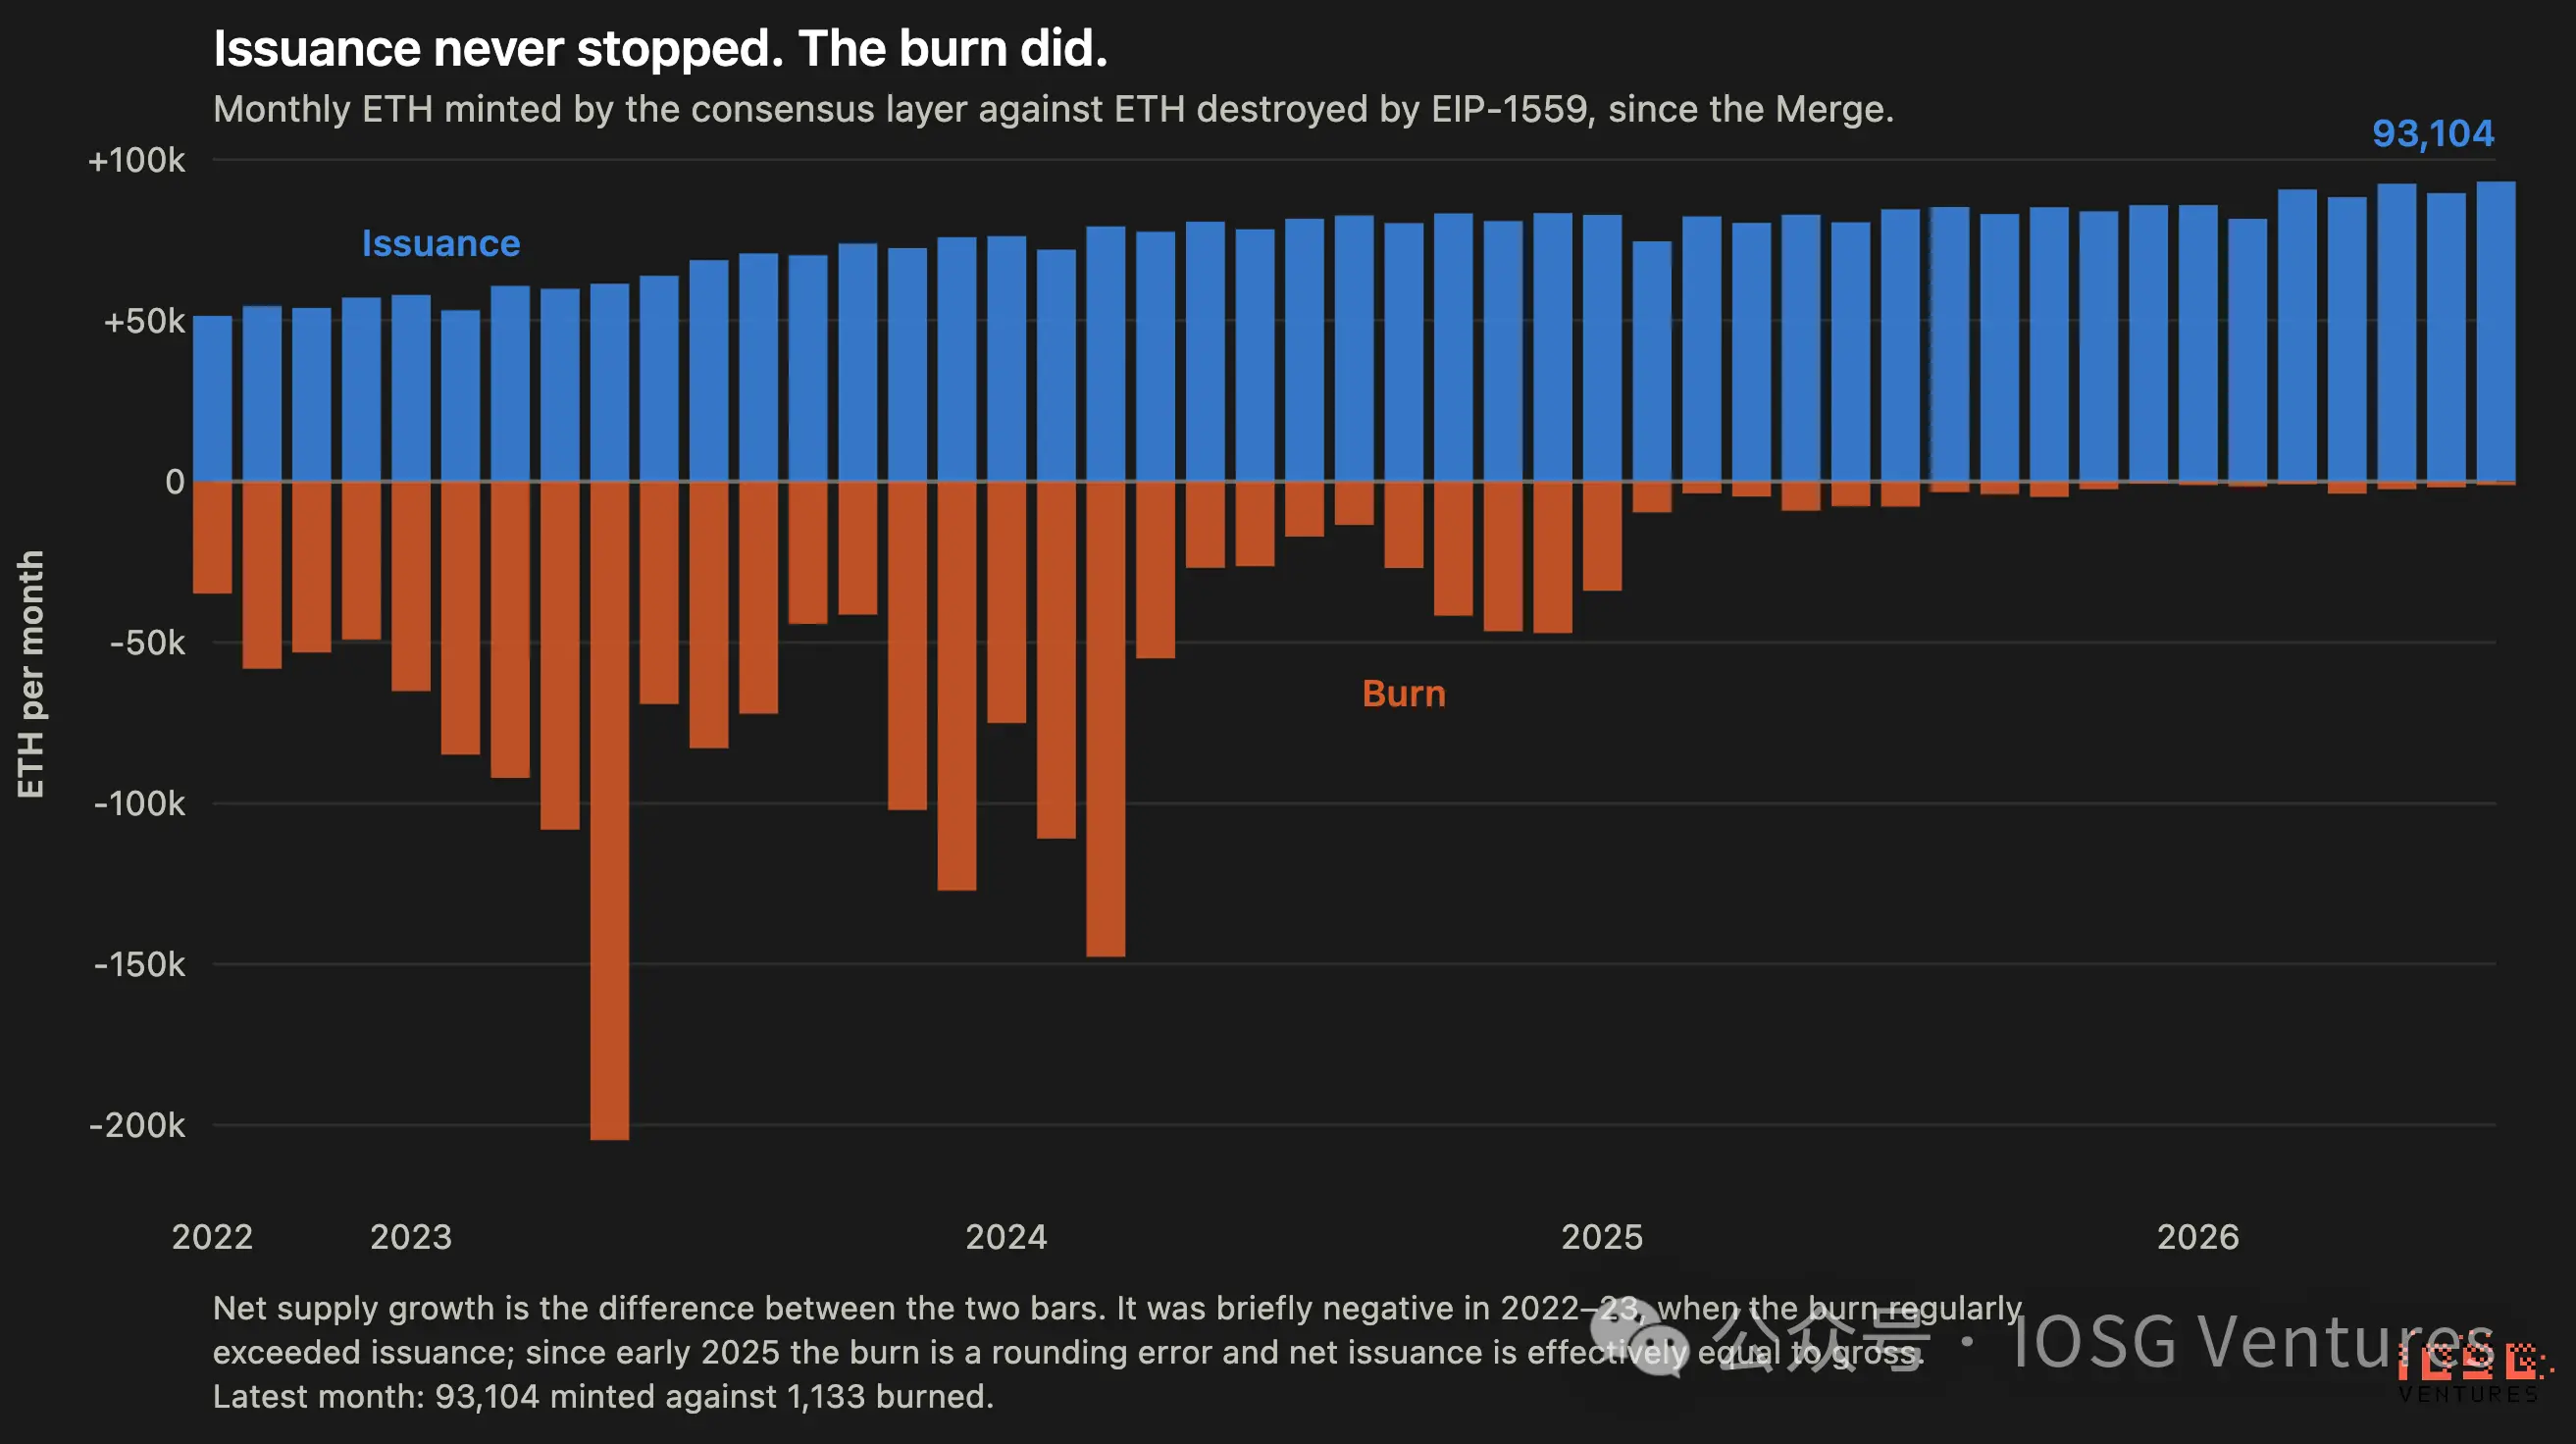
▲ Сравнение ежемесячной эмиссии ETH на уровне консенсуса и сжигания ETH по EIP-1559 со времен The Merge. Столбцы эмиссии стабильно растут; столбцы сжигания почти полностью сокращаются к 2025 году.
За 47 месяцев после The Merge лишь 13 месяцев были дефляционными: последним из них стал март 2024 года. ETH находится в инфляционном состоянии уже 28 месяцев подряд, и эта ставка за этот период выросла примерно в три раза, с +0,26%/год до +0,87%/год. Причина кроется не в том, насколько выросла эмиссия (с 2024 года она увеличилась лишь на 4%), а в том, что компенсирующий элемент обратился в ноль.
Это полностью переформулировывает дискуссию. EIP-8363 обычно описывается как выбор между стейкинг-доходностью и монетарной редкостью. Однако более точное понимание гораздо уже и неизбежнее: эмиссионная политика теперь остается единственным оставшимся рычагом управления предложением ETH на Ethereum, поскольку механизм, управляемый спросом, больше не работает. Независимо от регуляторных действий, любые вопросы предложения теперь проходят через кривую эмиссии.
2. Что конкретно делает EIP-8363
Прежде чем переходить к детальному разбору механизма, необходимо обозначить официальную ключевую цель — защиту сетевой безопасности. Авторы инициативы считают, что если общий уровень стейкинга превысит критическую отметку в 50%, Ethereum утратит механизмы «социальной защиты» и подвергнется системному риску возникновения монополий LST (токенов ликвидного стейкинга), которые станут «слишком большими, чтобы обанкротиться». В ответ предложение предполагает искусственное снижение ставок для жесткого ограничения максимума стейкинга. Тем не менее, масштабные рассуждения о безопасности часто заслоняют реальную экономическую картину. Оставив в стороне философские споры о децентрализации, какой именно смысл вкладывает этот механизм в реальную блокчейн-экономику? Далее следует строгий количественный анализ.
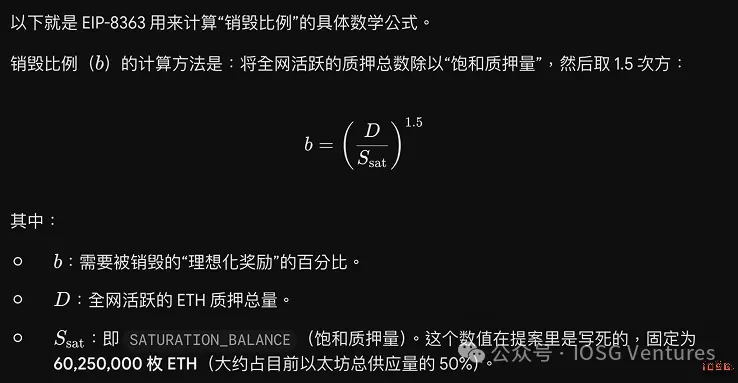
Как именно происходит вычитание? (Ключевой механизм)
- Выплата сначала, затем вычет: валидаторы изначально получают полное вознаграждение за выполнение задач, но впоследствии система напрямую «сжигает» его часть в пропорции (обозначим её как b).
- Вычет по «теоретическому максимуму», без двойного наказания: суть в том, что размер сжигания рассчитывается исходя из полного теоретического вознаграждения, а не фактического. Почему так? Потому что при случайном оффлайне награда и так не начисляется; вычет на основе фактических показателей был бы несправедливым по отношению к отключившимся. Использование «теоретического значения» сохраняет стимулы для всех и предотвращает двойное наказание для оффлайн-участников.
- Защита экстремальных случаев: в случае серьезных проблем в сети Ethereum (переход в состояние inactivity leak) сжигание части вознаграждения за доказательство будет приостановлено.
- Внеочередной заработок: данная инициатива затрагивает только вознаграждения на уровне консенсуса. Дополнительные доходы от запуска ноды — MEV и приоритетные комиссии (Priority Fees) — останутся неизменными в полном объеме и полностью исключены из влияния.
Два самых распространенных заблуждения в сообществе
Заблуждение №1: «Эмиссия Ethereum будет немедленно обнулена»
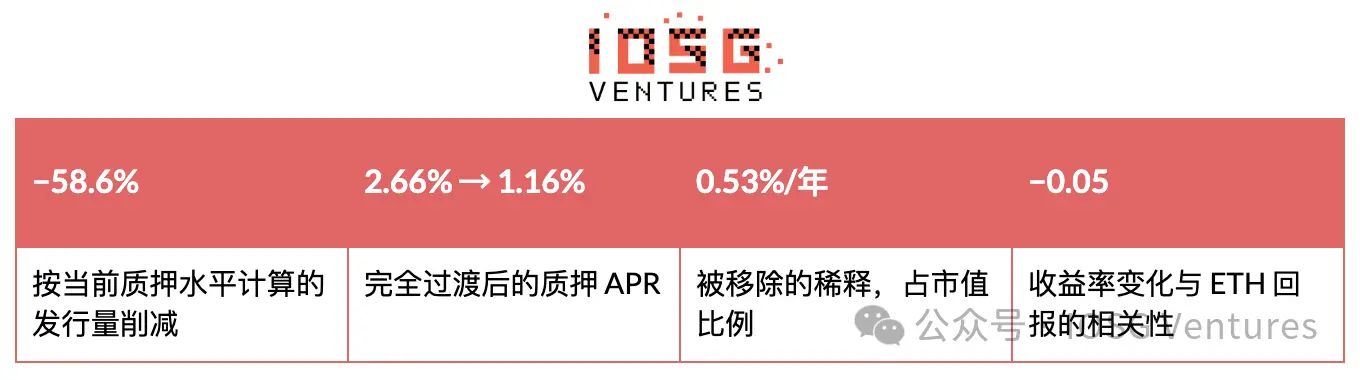
- Реальность: На самом деле ситуация совсем не такая радикальная. При текущем объеме стейкинга около 42,2 млн ETH коэффициент сжигания b составляет 58,6%.
- Для полного обнуления новой эмиссии объем стейкинга должен вырасти до 60,25 млн ETH (что на 43% выше текущего). Следовательно, корректнее утверждать: на данном этапе предложение лишь сокращает эмиссию примерно вдвое, и до полного нуля еще очень далеко.
Заблуждение №2: «Доходность моментально рухнет, вызывая коллапс De-Fi уже в первый день запуска»
- Реальность: Разработчики предусмотрели 18-месячный период «мягкой посадки», поэтому первый день внедрения пройдет практически незаметно.
- Чтобы избежать шоковых нагрузок, при первоначальном запуске базовый параметр расчета вознаграждения (base reward factor) будет сразу удвоен до 128. Это удвоение ровно компенсирует упомянутые ранее 58,6% сжигания.
- То есть в день активации обновления чистая новая эмиссия во всей сети сохранится на уровне около 83% от текущих значений. Только в течение следующих 18 месяцев параметр плавно вернется к стандартным 64, и эмиссия соответственно снизится до 41% от нынешних показателей.
- Вывод: Снижение доходности происходит постепенно, растянувшись на полтора года, а не обрушивается overnight. Те, кто опасается «мгновенного лопания пузыря De-Fi», просто игнорируют этот механизм буферизации.
3. Базовый сценарий: где именно находится Ethereum сейчас
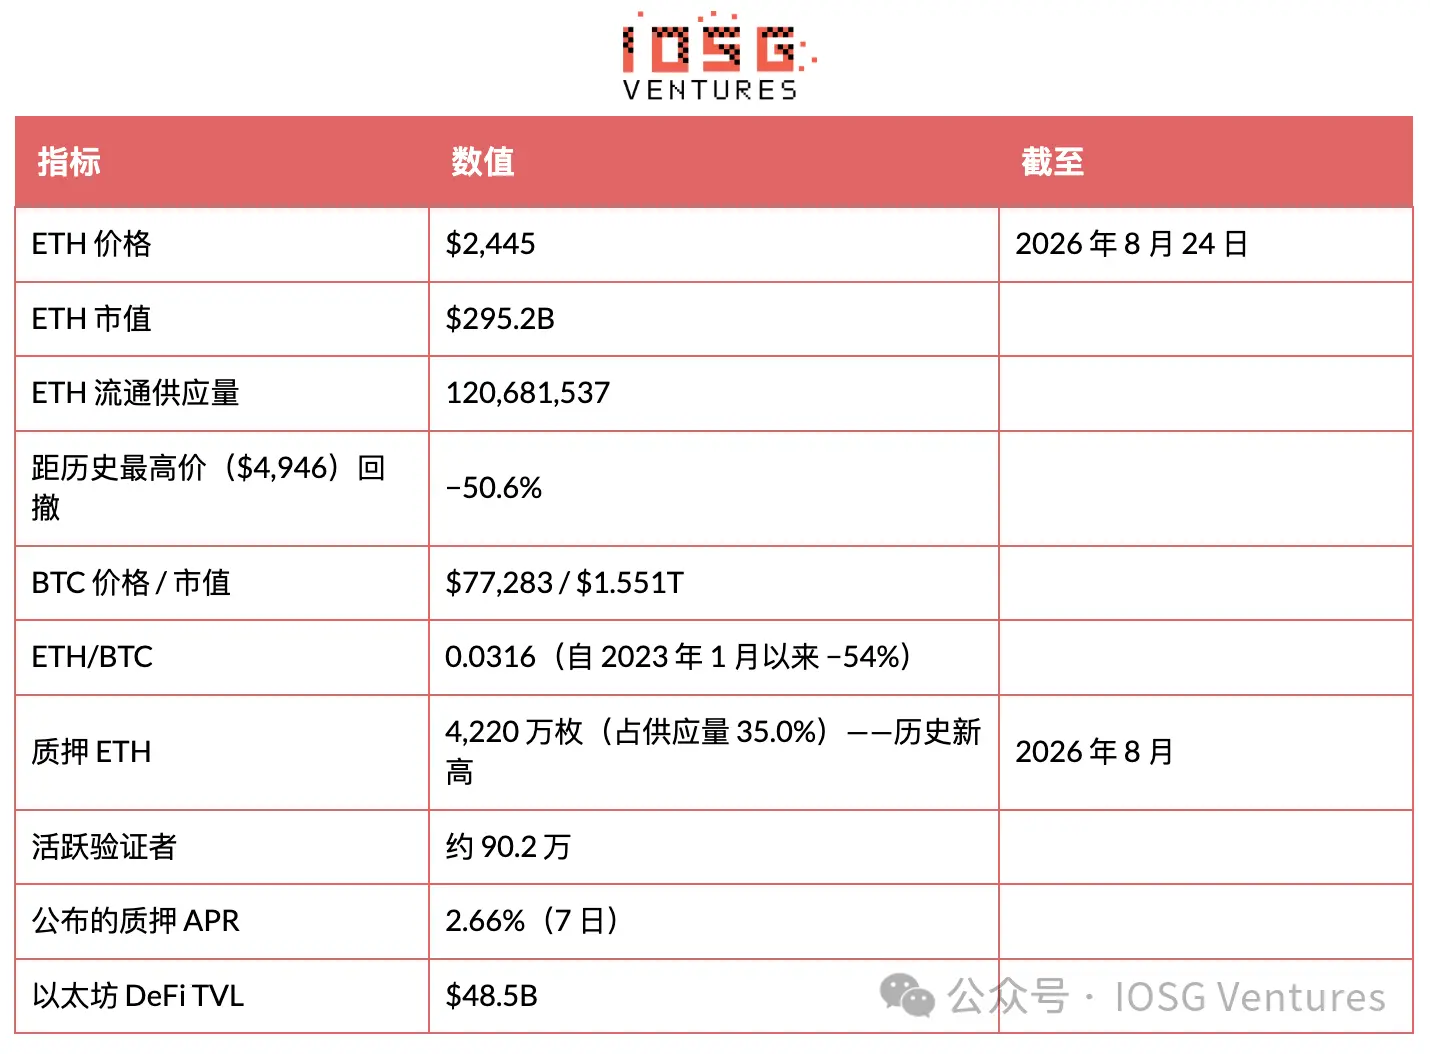
Динамика предложения
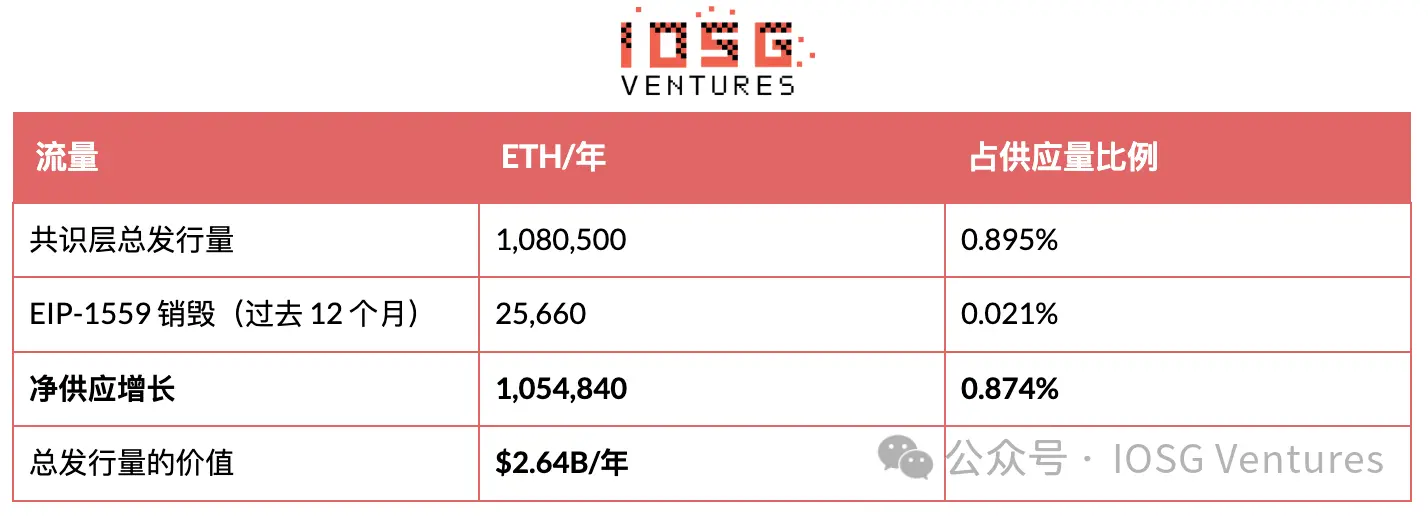
Откуда берется эмиссия
Источником являются исключительно вознаграждения за стейкинг. После The Merge новое предложение ETH имеет только один источник: выплаты на уровне консенсуса, распределенные между тремя функциями согласно фиксированным весовым коэффициентам (знаменатель 64): доказательство 54/64 (84,4%, 911 672 ETH/год), создание блоков 8/64 (12,5%, 135 063) и комитеты синхронизации 2/64 (3,1%, 33 766).
Эмиссия моделируется как I(S) = 940.9 · √(S/32) ETH/год, что соответствует собственной кривой вознаграждения протокола. При S = 42,2 млн соответствующая годовой процентной ставке (APR) на уровне консенсуса составляет 2,560%. Фактические сборы priority fee за первые 23 дня августа составили 2 623 ETH, в годовом исчислении 41,5 тыс. ETH, что эквивалентно 0,098% от базы стейкинга. Их сумма дает 2,658%, что практически идеально совпадает с официально заявленными 2,66%.
Исходя из замеров приоритетных комиссий, как минимум 96% доходов валидаторов поступает из эмиссии, максимум 4% — из транзакционных комиссий. Платежи бродерам в MEV-boost, превышающие прямые приоритетные комиссии, не были учтены, поэтому доля комиссий представляет собой нижнюю границу. В любом случае, эмиссия занимает абсолютное доминирование, и именно этот показатель является ключевым для всего обсуждения.
4. Моделирование предложения
Первые попытки заключались в проектировании целой сети вокруг концепции «хранения/стейкинга», а не патчинга существующей инфраструктуры. На этом пути лидируют два проекта с абсолютно противоположными гипотезами. Третий кейс создан не для частных лиц, а для банков, но относится к тому же семейству решений.
Применение при текущем уровне стейкинга без учета поведенческих реакций
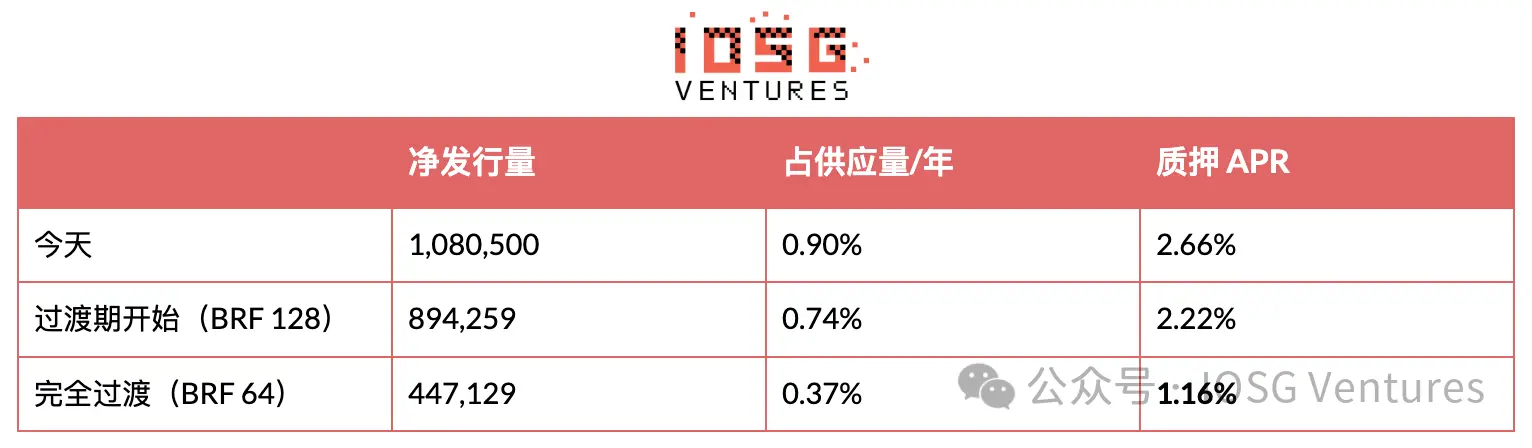
Сокращение эмиссии: −58,6%. Снижение стейкинг-APR: −56,4%. Устраненное размывание: 633 тыс. ETH/год = 1,55 млрд $/год = 0,53% от годовой капитализации ETH.
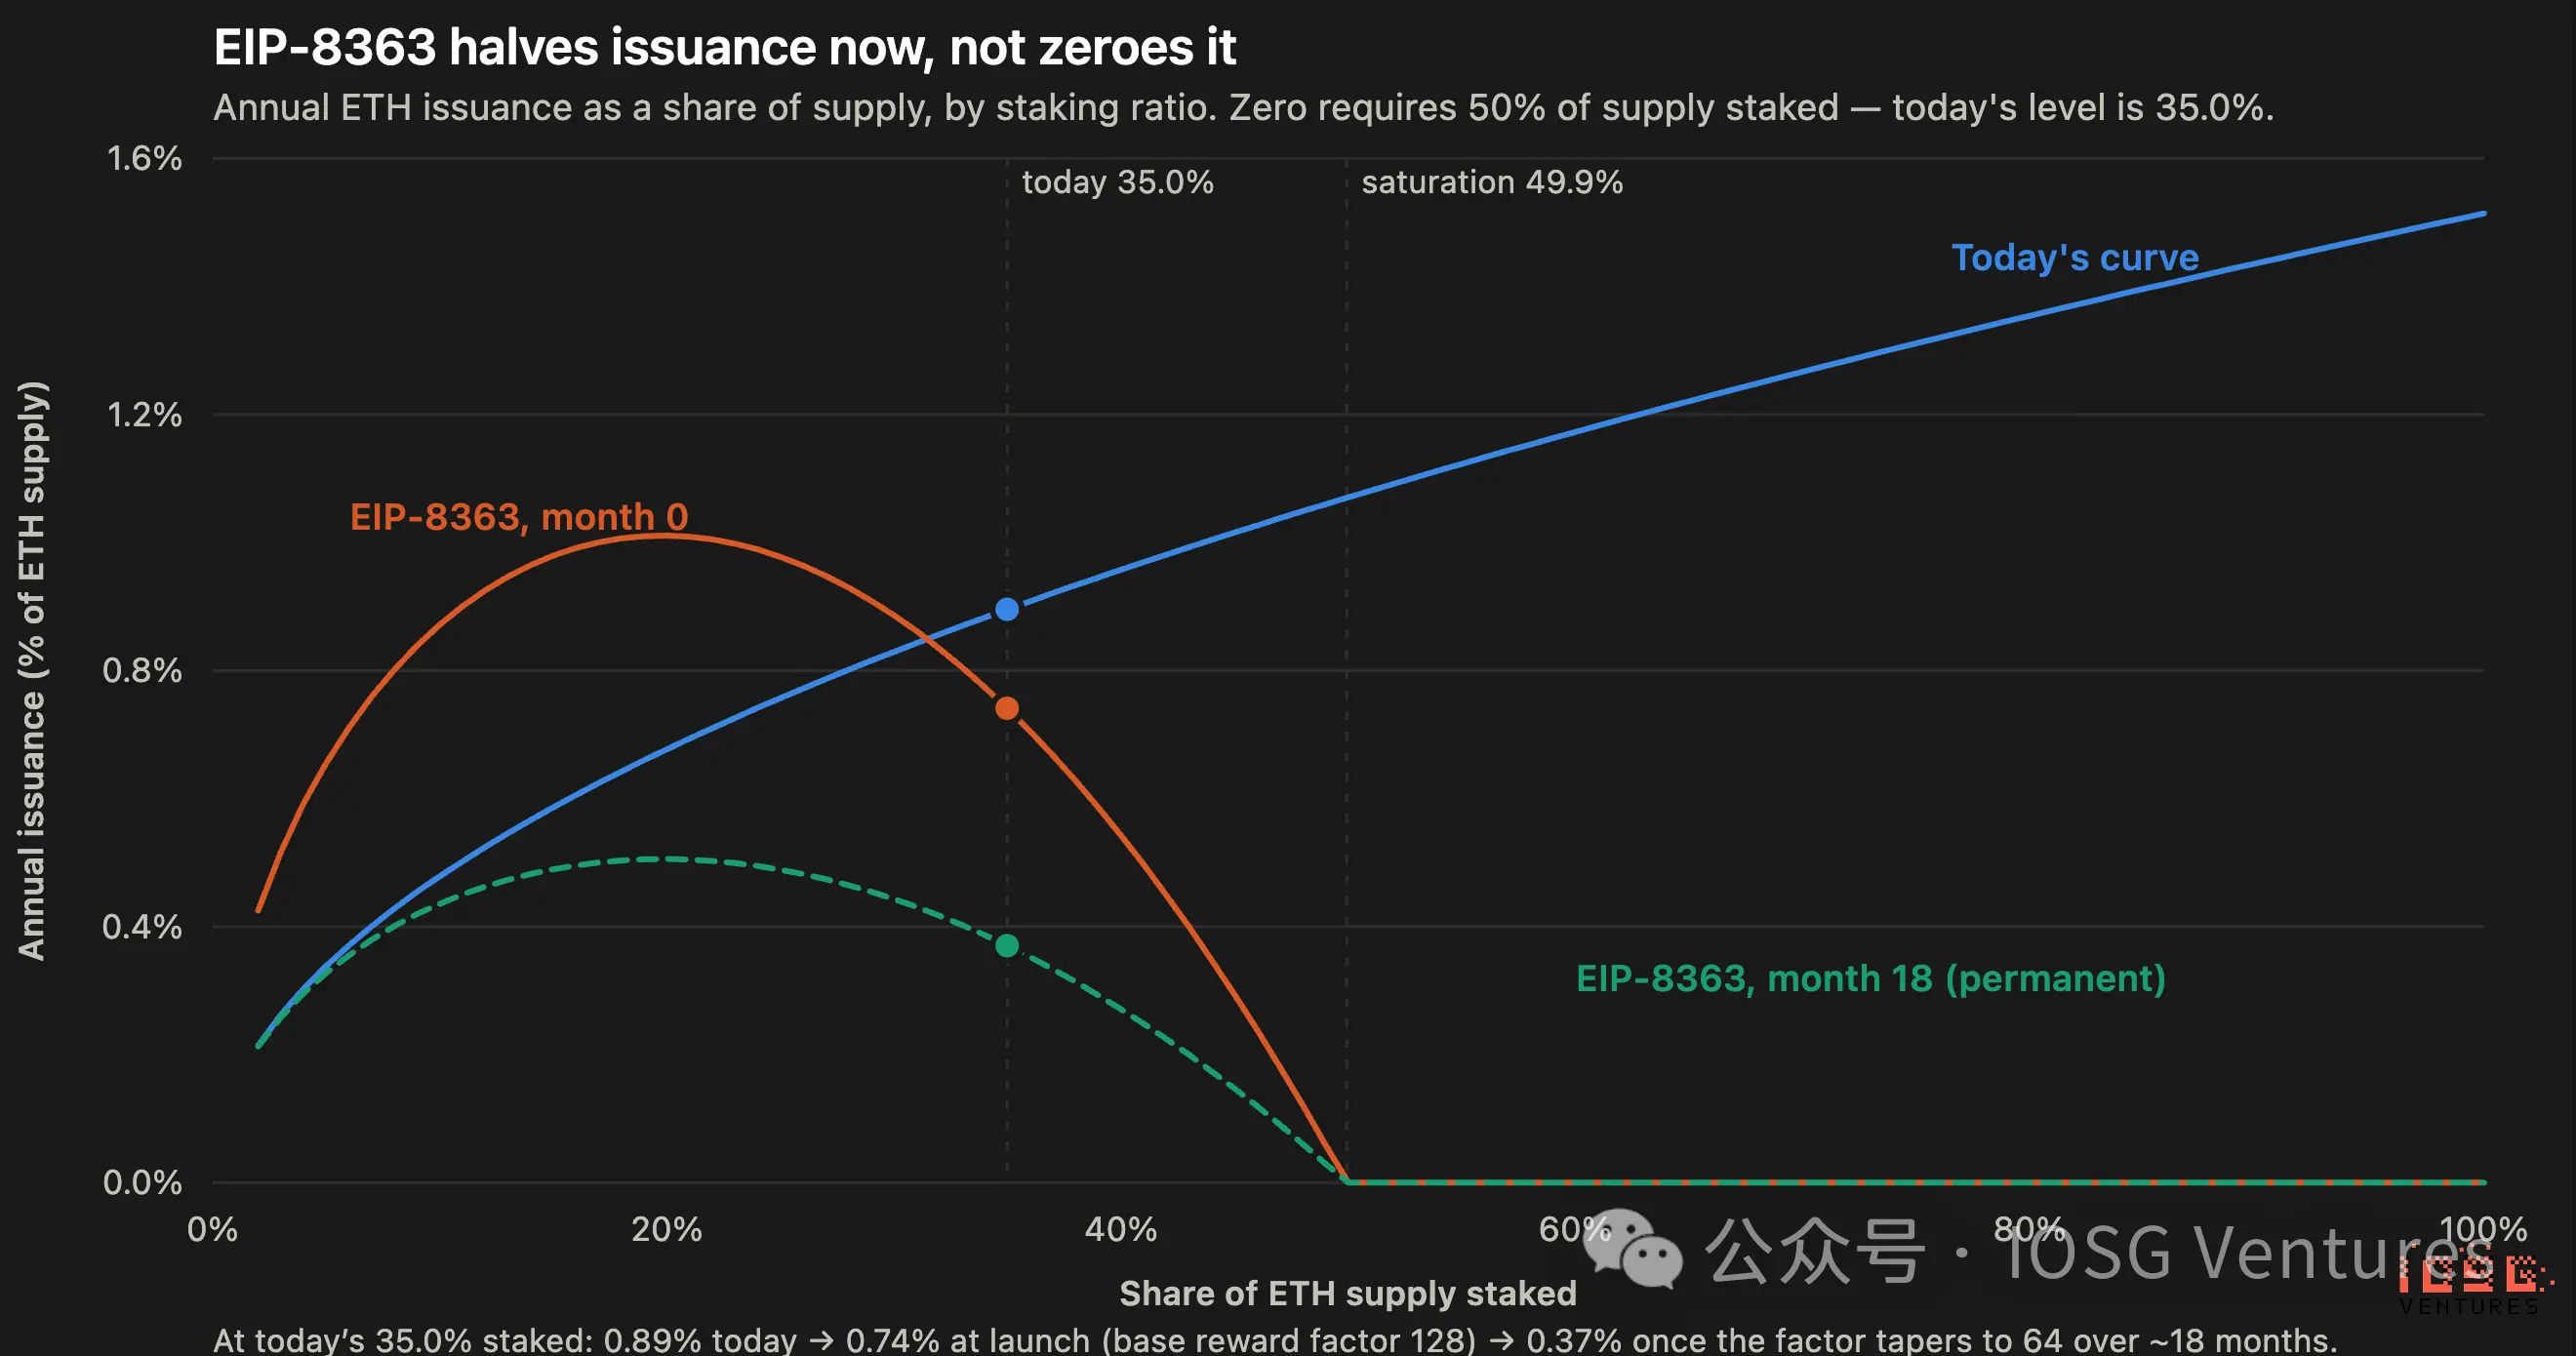
▲ Зависимость доли ежегодной эмиссии ETH в общем предложении от уровня стейкинга. Текущая кривая стабильно растет; кривая EIP-8363 достигает пика около 1,0% при уровне стейкинга ~20%; постоянная кривая имеет пик около 0,5%. Обе кривые стремятся к нулю при уровне стейкинга 50%.
Полная кривая (после полной адаптации)
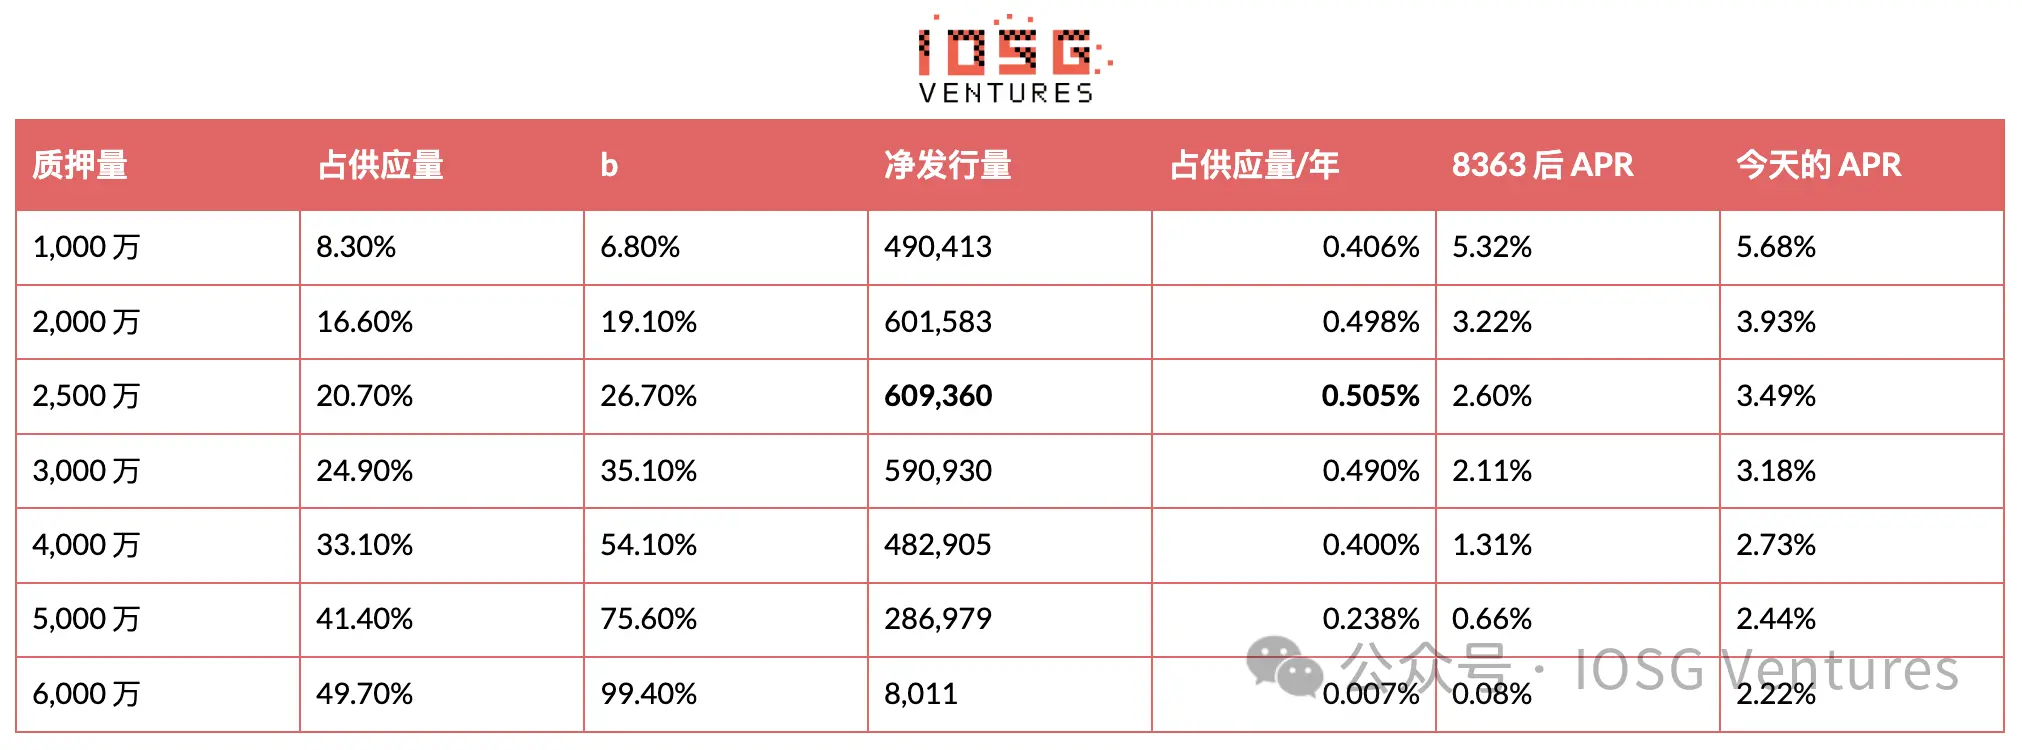
Эмиссия достигает пика приблизительно при объеме стейкинга в 25 млн ETH, составляя около 0,505% от общего предложения, после чего снижается — что полностью согласуется с собственными заявлениями авторов EIP.
Равновесие — та самая цифра, которая действительно завершит споры
Стейкеры не являются пассивными участниками. Если доходность опускается ниже их требуемой нормы прибыли, они выходят из системы, что одновременно повышает валовый APR и снижает b. Решение задачи о неподвижной точке:
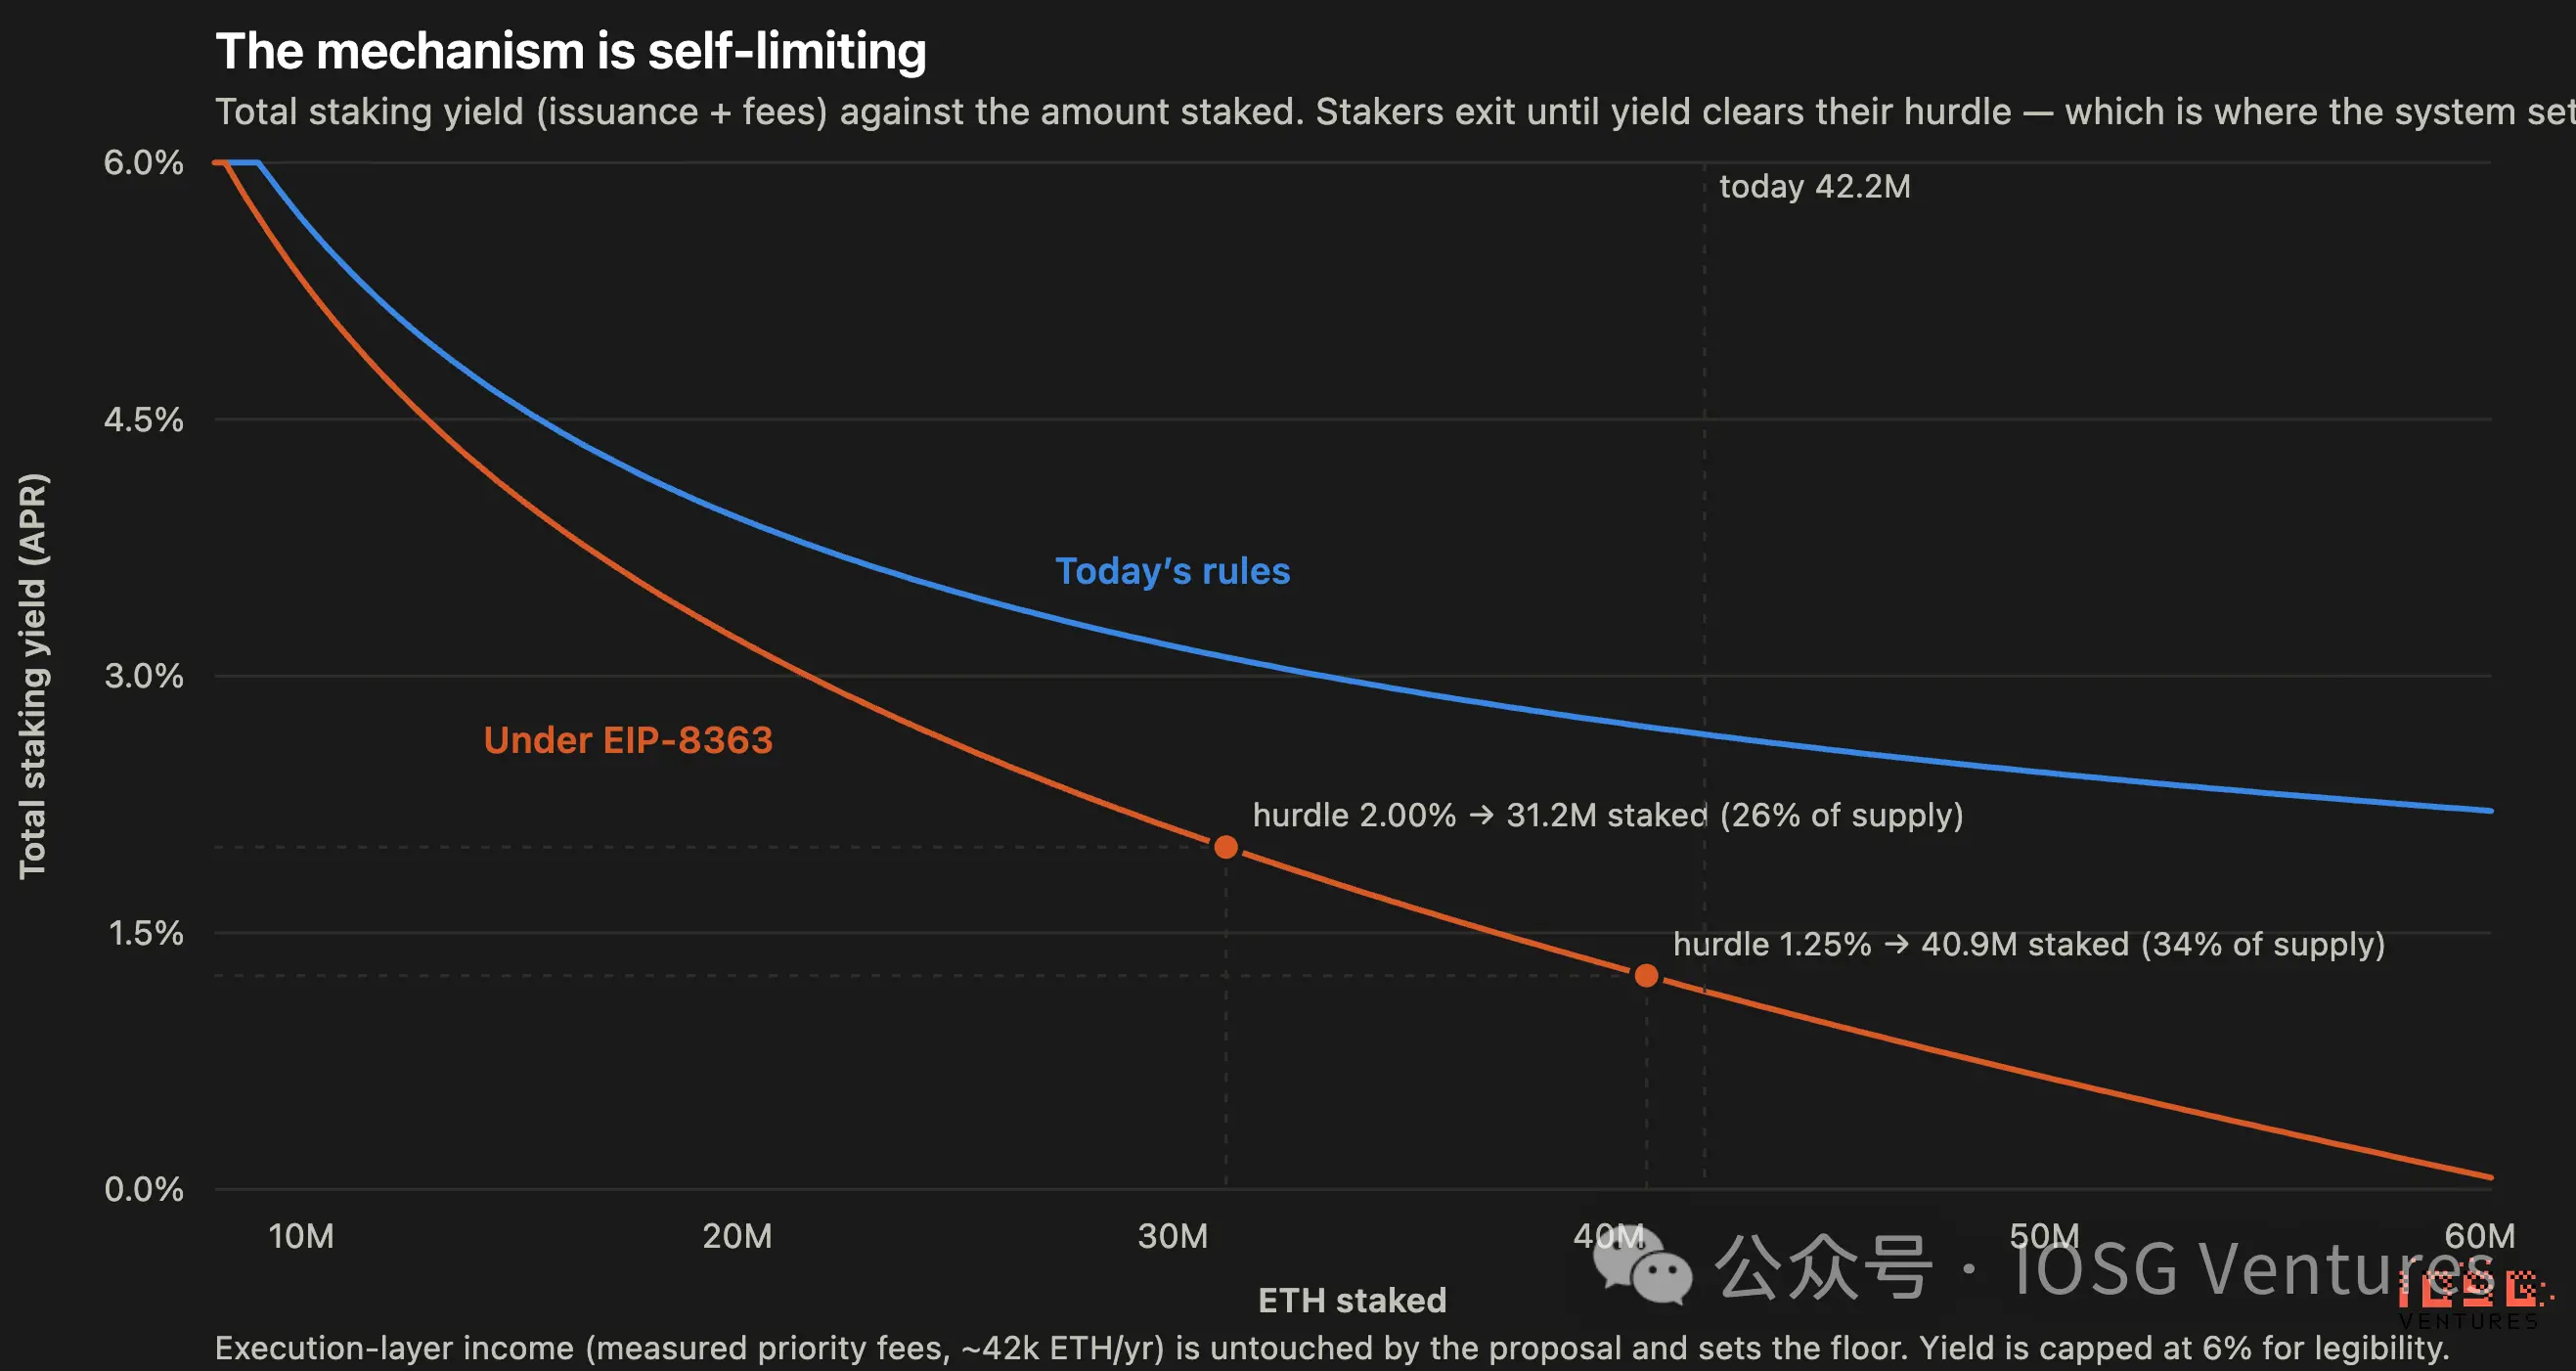
▲ Зависимость совокупной доходности стейкинга от объема стейкнутого ETH при текущих правилах и EIP-8363. Кривая EIP-8363 пересекает порог 2% при объеме стейкинга 31,2 млн ETH и порог 1,25% при объеме 40,9 млн ETH.
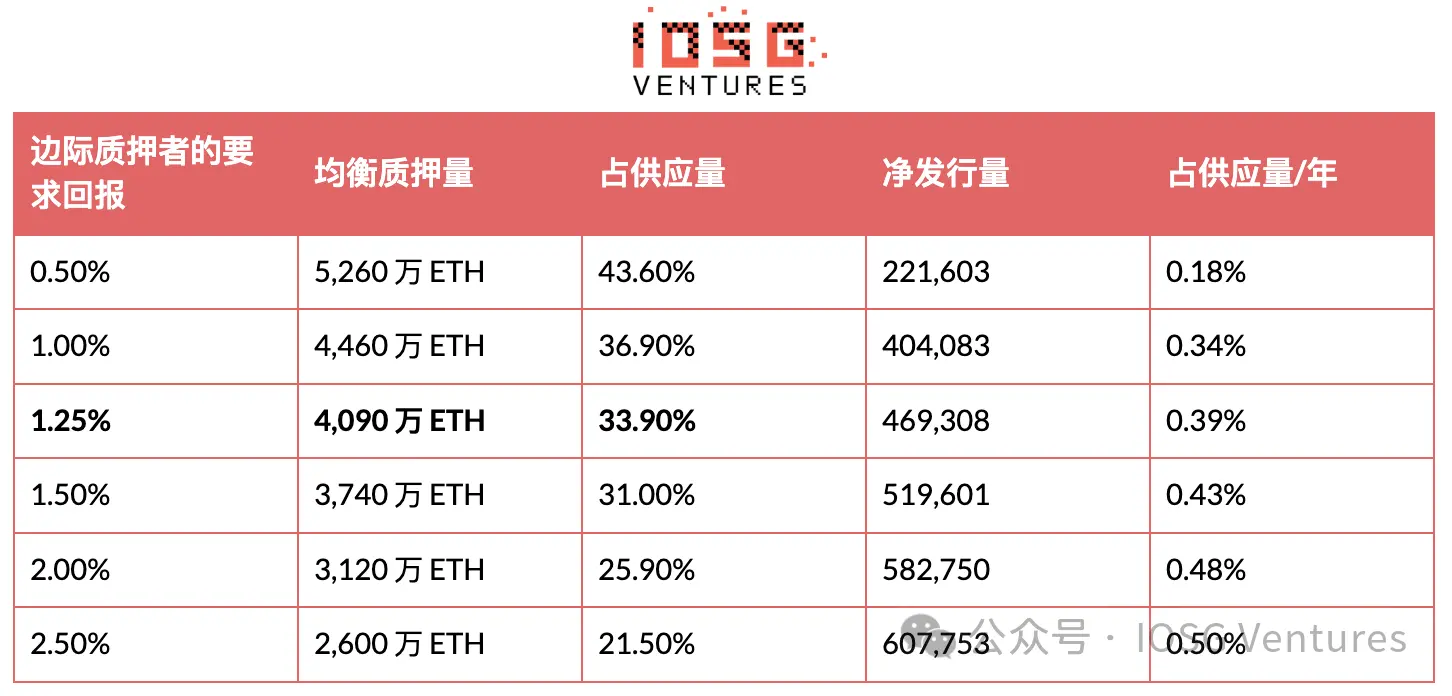
Прочитаем таблицу в сравнении с двумя самыми громкими тезисами в дискуссии:
- «Эмиссия станет нулевой». Это утверждение верно лишь в случае, если маржинальные стейкеры готовы работать ради возврата ~0,5%. При любой разумной пороге доходности ETH все равно останется инфляционным на уровне 0,3–0,5%/год. Сторонники преувеличивают.
- «Стейкинг рухнет». При пороге 2% уровень стейкинга стабилизируется на отметке 26%: ниже современных 35%, но сопоставимо с показателями 2024 года в целом. Критики также преувеличивают.
Данный механизм изначально спроектирован как саморегулирующийся. Это наиболее интересная особенность архитектуры, которая меньше всего обсуждается в публичном поле.
5. Может ли доходность стейкинга объяснить цену ETH?
Сначала разберем «вопрос за вопросом»
Коррелирует ли уровень стейкинга с доходностью? Да: полная корреляция заложена самим определением, а не получается из наблюдений. Этот момент необходимо прояснить сразу, так как он определяет границы интерпретации данных.
Пул вознаграждений, выплачиваемый протоколом, масштабируется пропорционально квадратному корню от балансов стейкинга, следовательно, доходность каждой единицы ETH имеет аналитическое решение:
issuance(S) = 940.9 · √(S/32) ETH/год APR(S) = issuance(S)/S = 166.28 / √S
Чем больше объем стейкинга, тем на большее количество токенов распределяется тот же самый пул. Корреляция между уровнем стейкинга и доходностью эмиссии конструктивно равна −1. Построение их совместного графика равносильно отображению тождества.
Единственной свободной величиной выступает разница между официальной доходностью и расчетным значением по формуле: доход от комиссий. В 2022 году она составляла около 1,34 процентных пункта, сегодня — 0,10 процентного пункта.
Сама корреляция
Ответ: отсутствие корреляции. Период: 43 месяца, январь 2023 г. → июль 2026 г. (Обновление данных 24 августа данный тест не пересчитывало; окно заканчивается в июле 2026 г., последующие колебания цен на результат не влияют.)
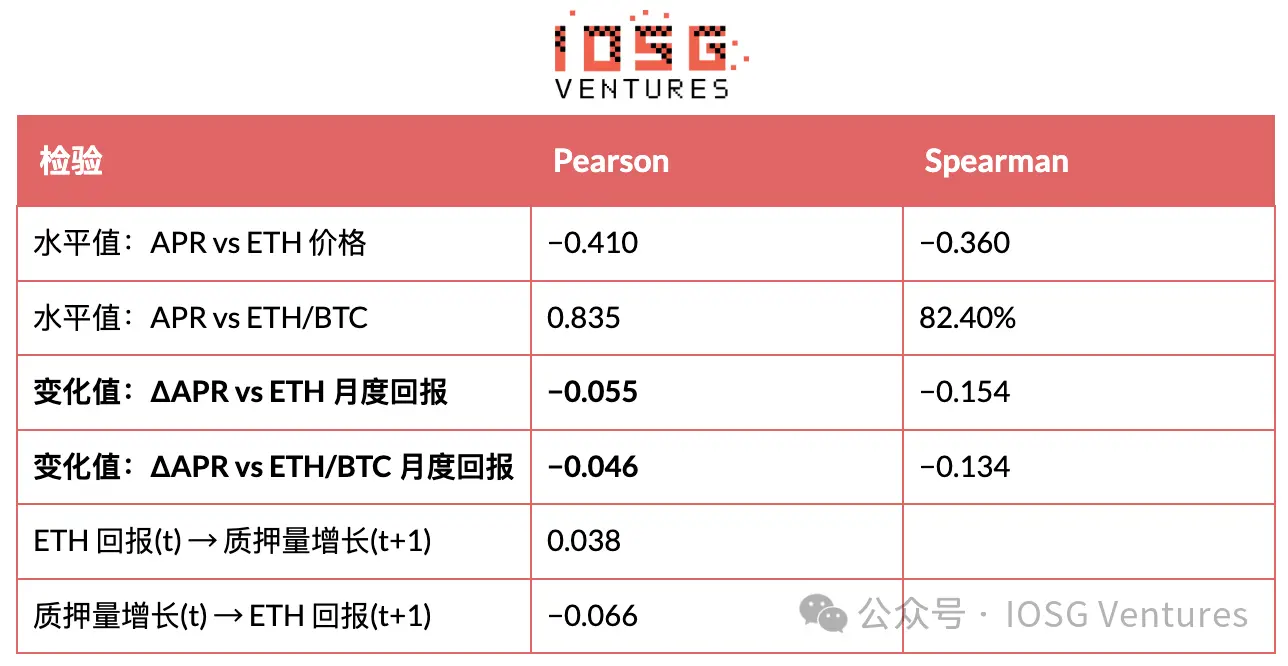
Результаты регрессионного анализа
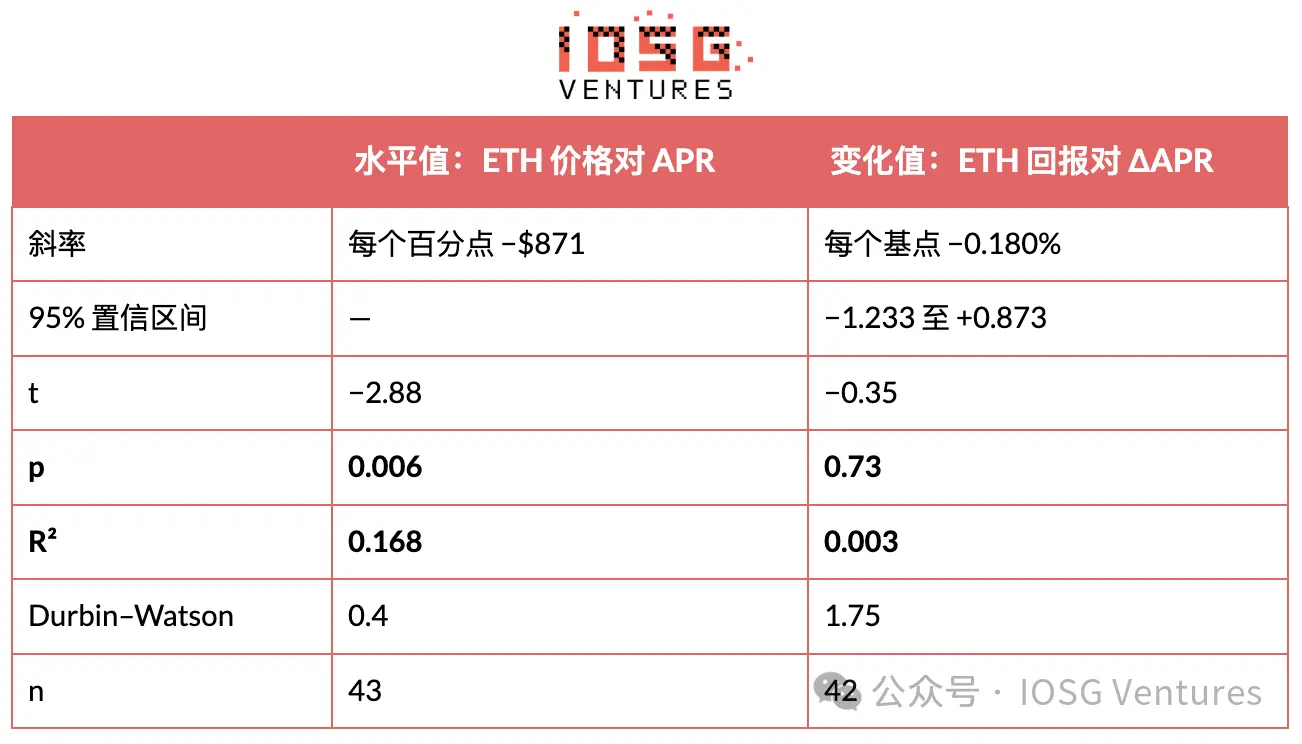
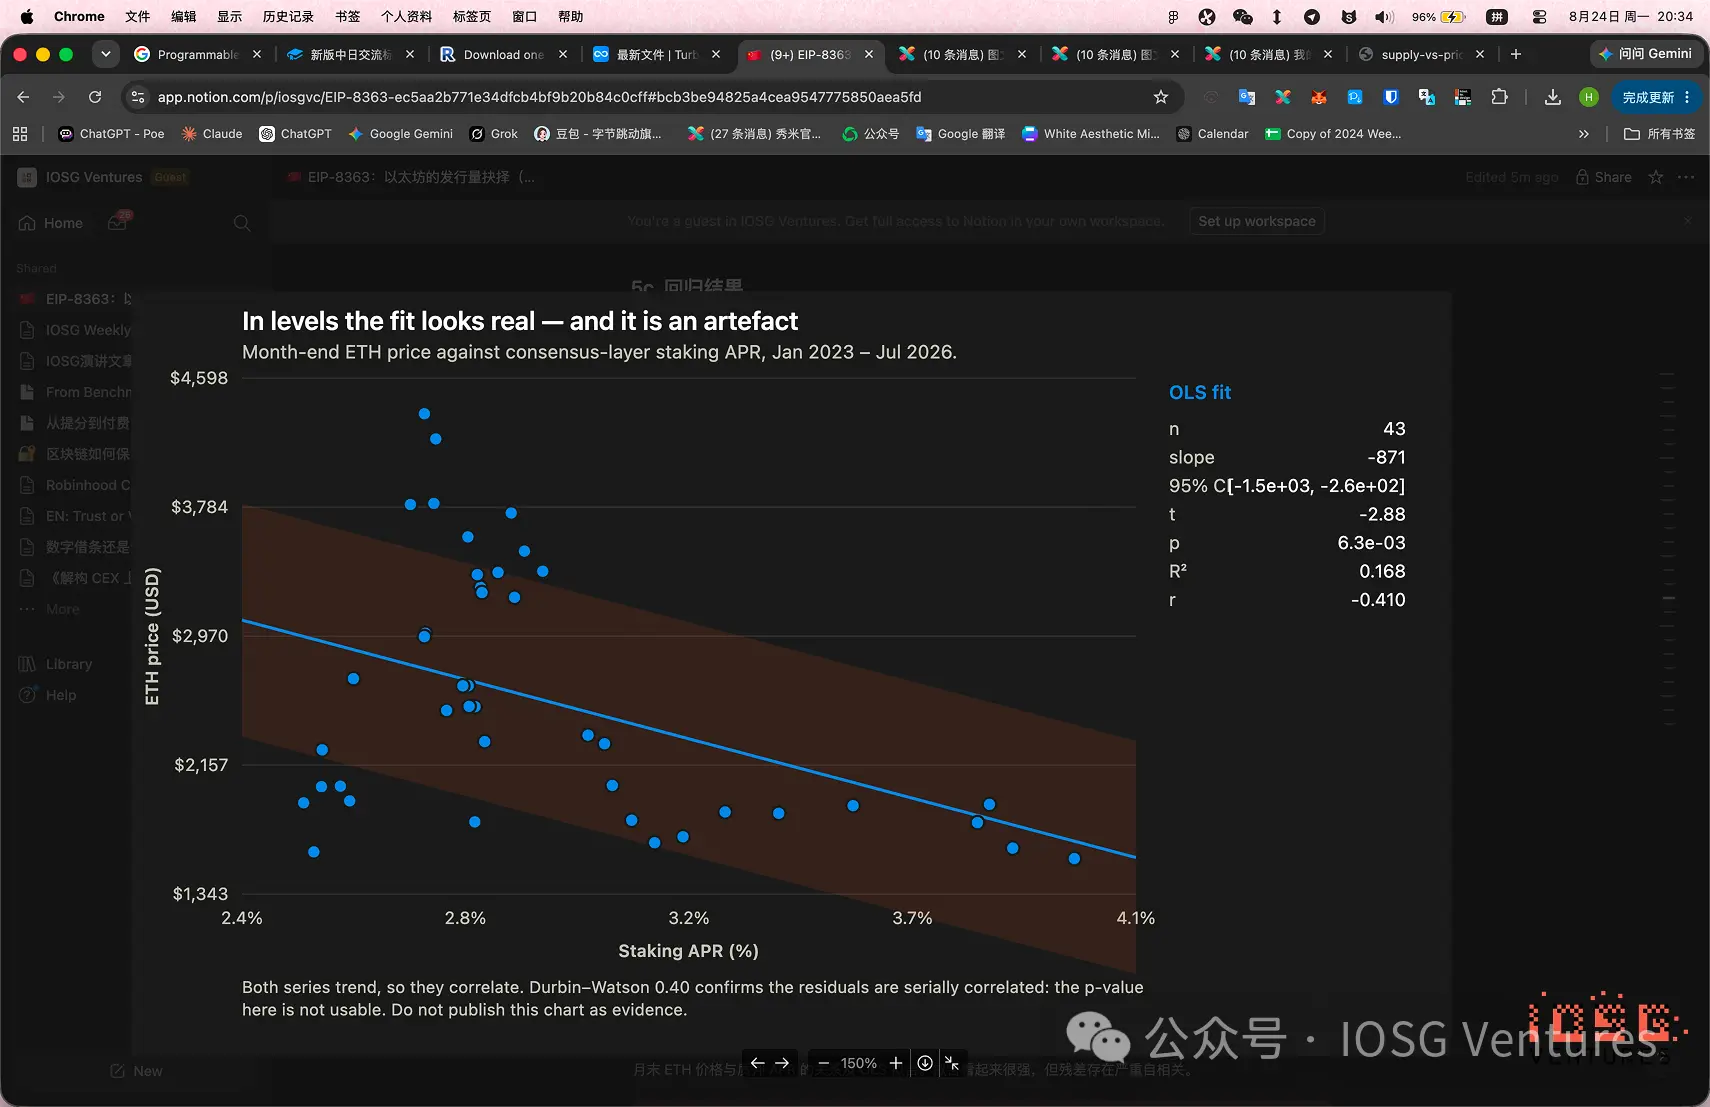
▲ Зависимость цены ETH на конец месяца от staking APR и линейная регрессия методом наименьших квадратов (OLS). Регрессия выглядит убедительно, однако остатки демонстрируют сильную автокорреляцию.
Эта регрессия уровней признается «значимой» при p = 0,006 — однако она бессмысленна. Статистика Дарбина-Уотсона равна 0,40, что указывает на серьезную серийную корреляцию остатков, являющаяся классическим признаком ложной регрессии между двумя трендовыми рядами. Поскольку обе переменные обладают трендом, они будут коррелировать; стандартные ошибки занижены, а p-значения недействительны. Данная диаграмма приведена исключительно в предупреждающих целях, а не как доказательство.
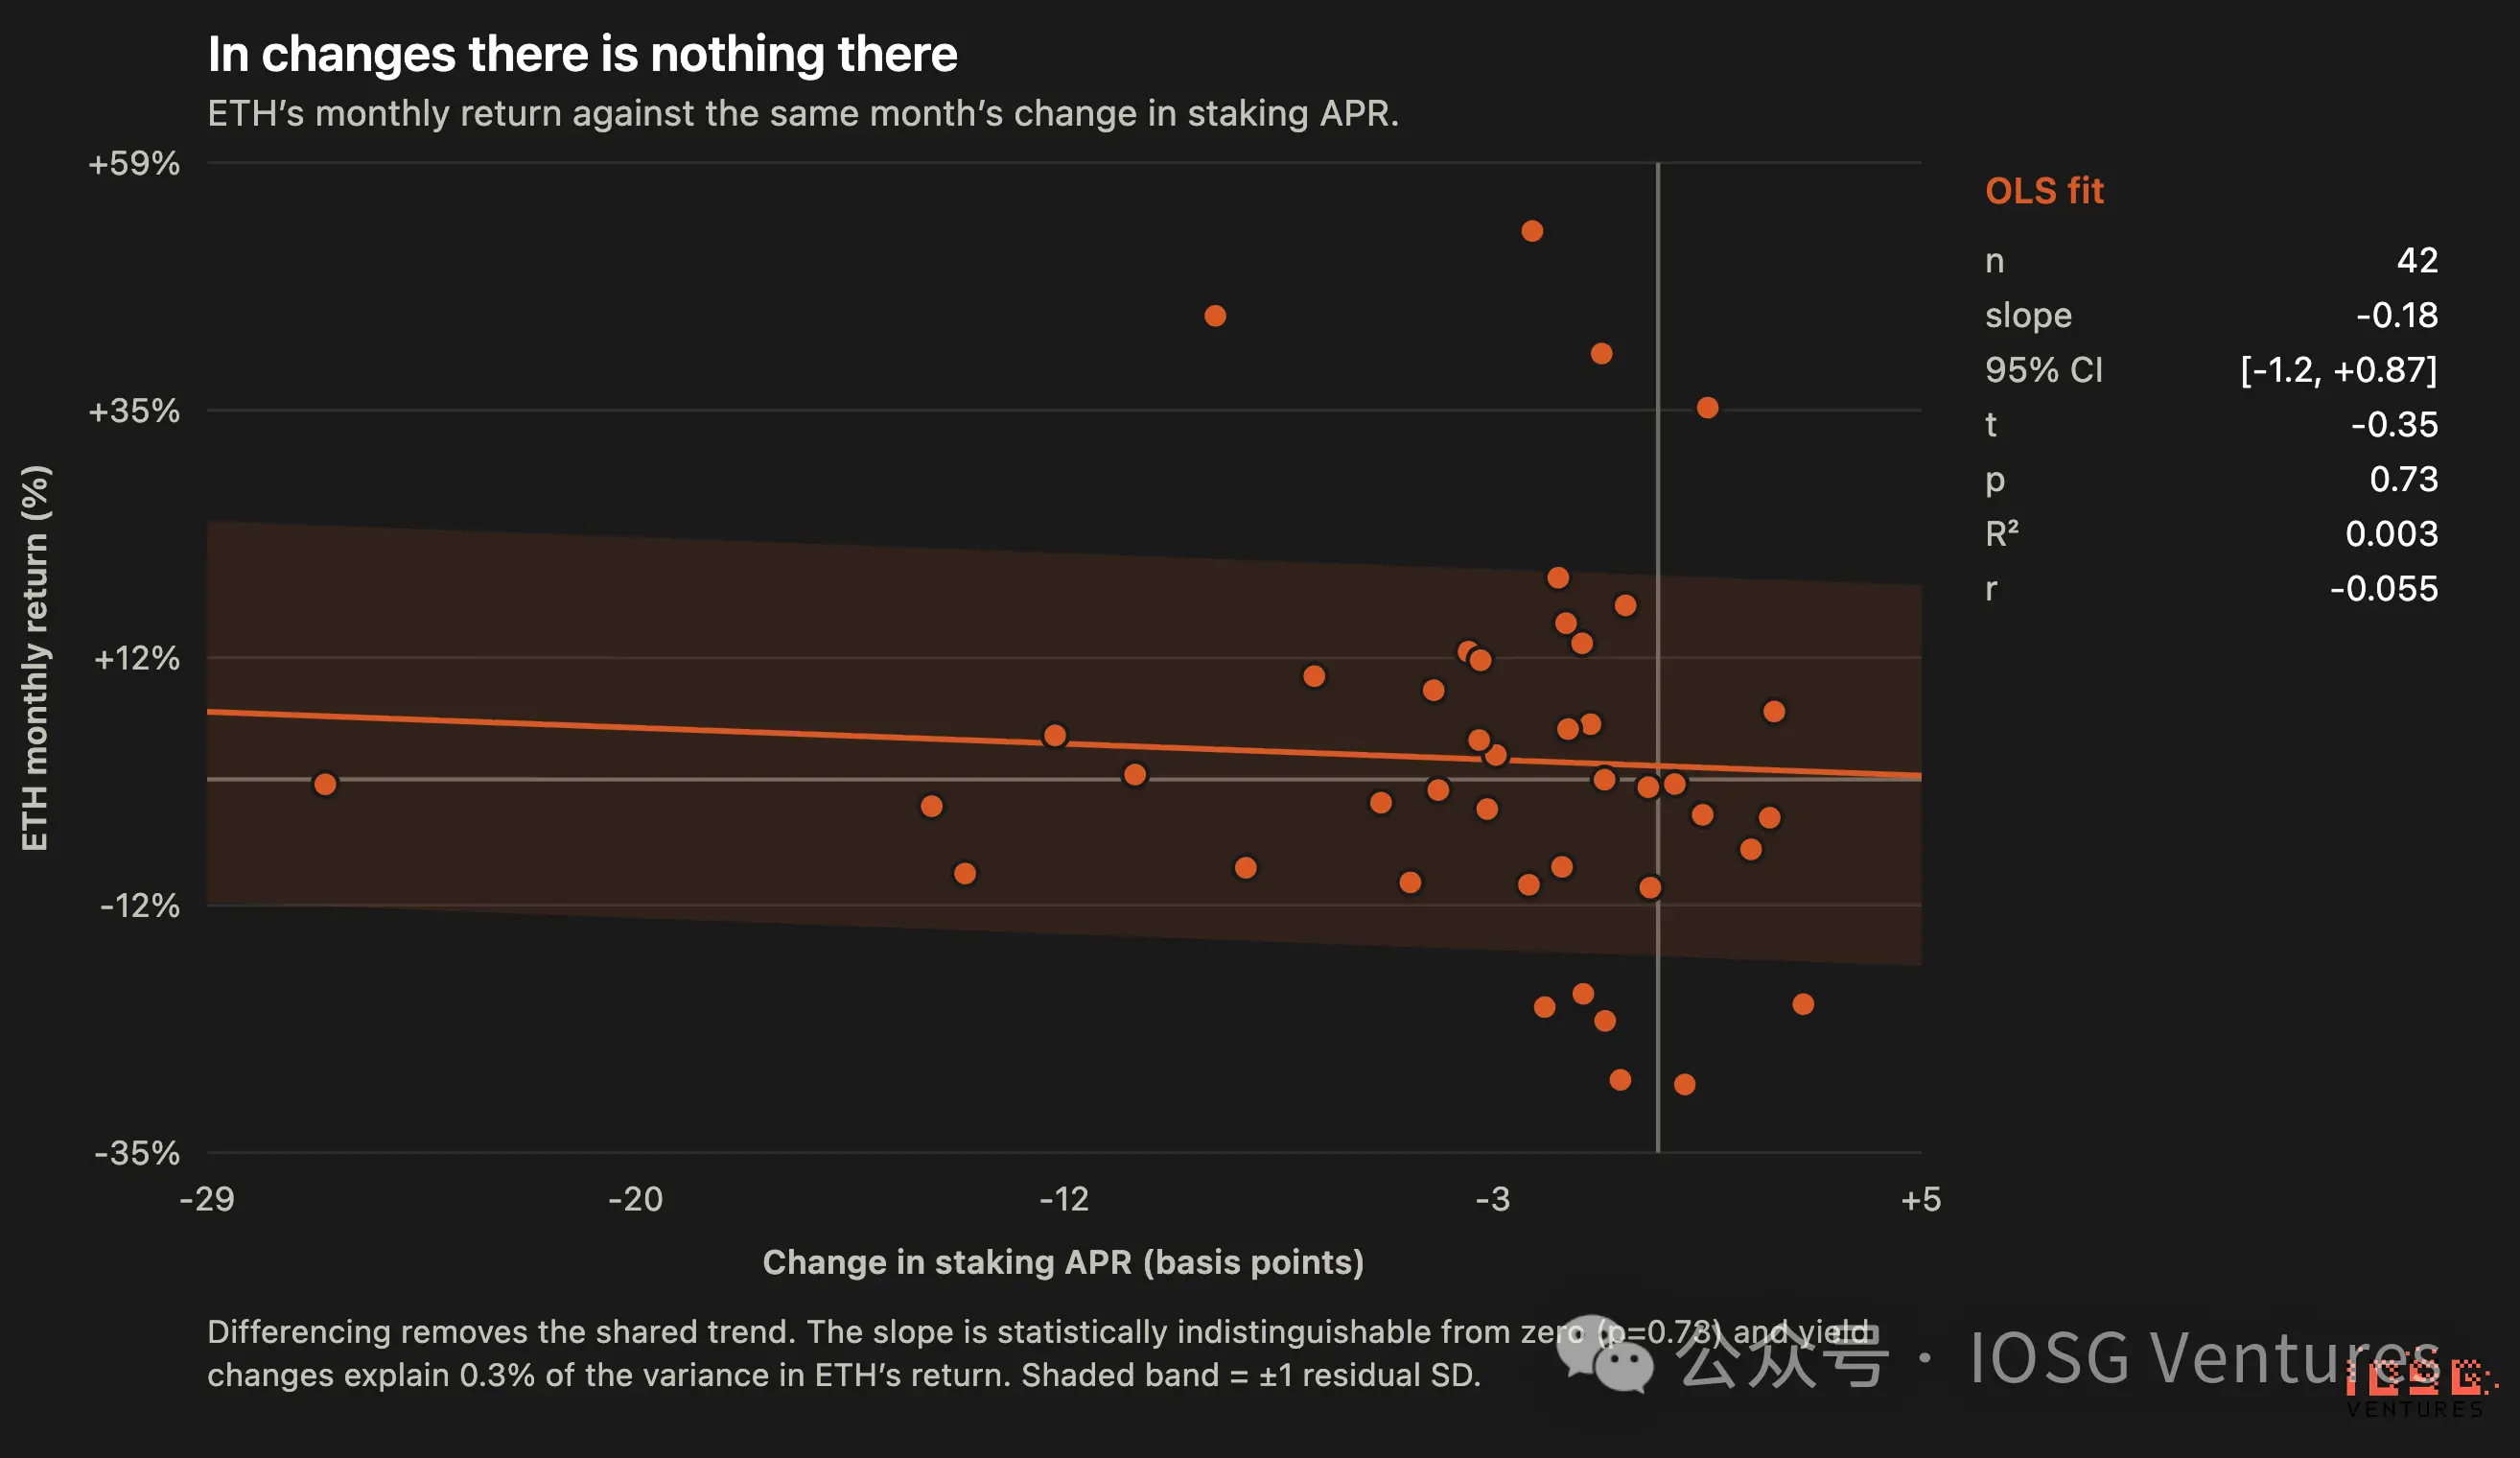
▲ Диаграмма рассеяния месячной доходности ETH и изменения staking APR за тот же месяц. Линия регрессии OLS близка к горизонтальной, диапазон остатков широкий.
После устранения тренда путем взятия разностей связь исчезает: p = 0,73, R² = 0,003. D-W равен 1,75, подтверждая чистоту спецификации. 95%-й доверительный интервал уверенно пересекает ноль в обоих направлениях — данные даже не способны определить знак эффекта, не говоря уже о его величине.
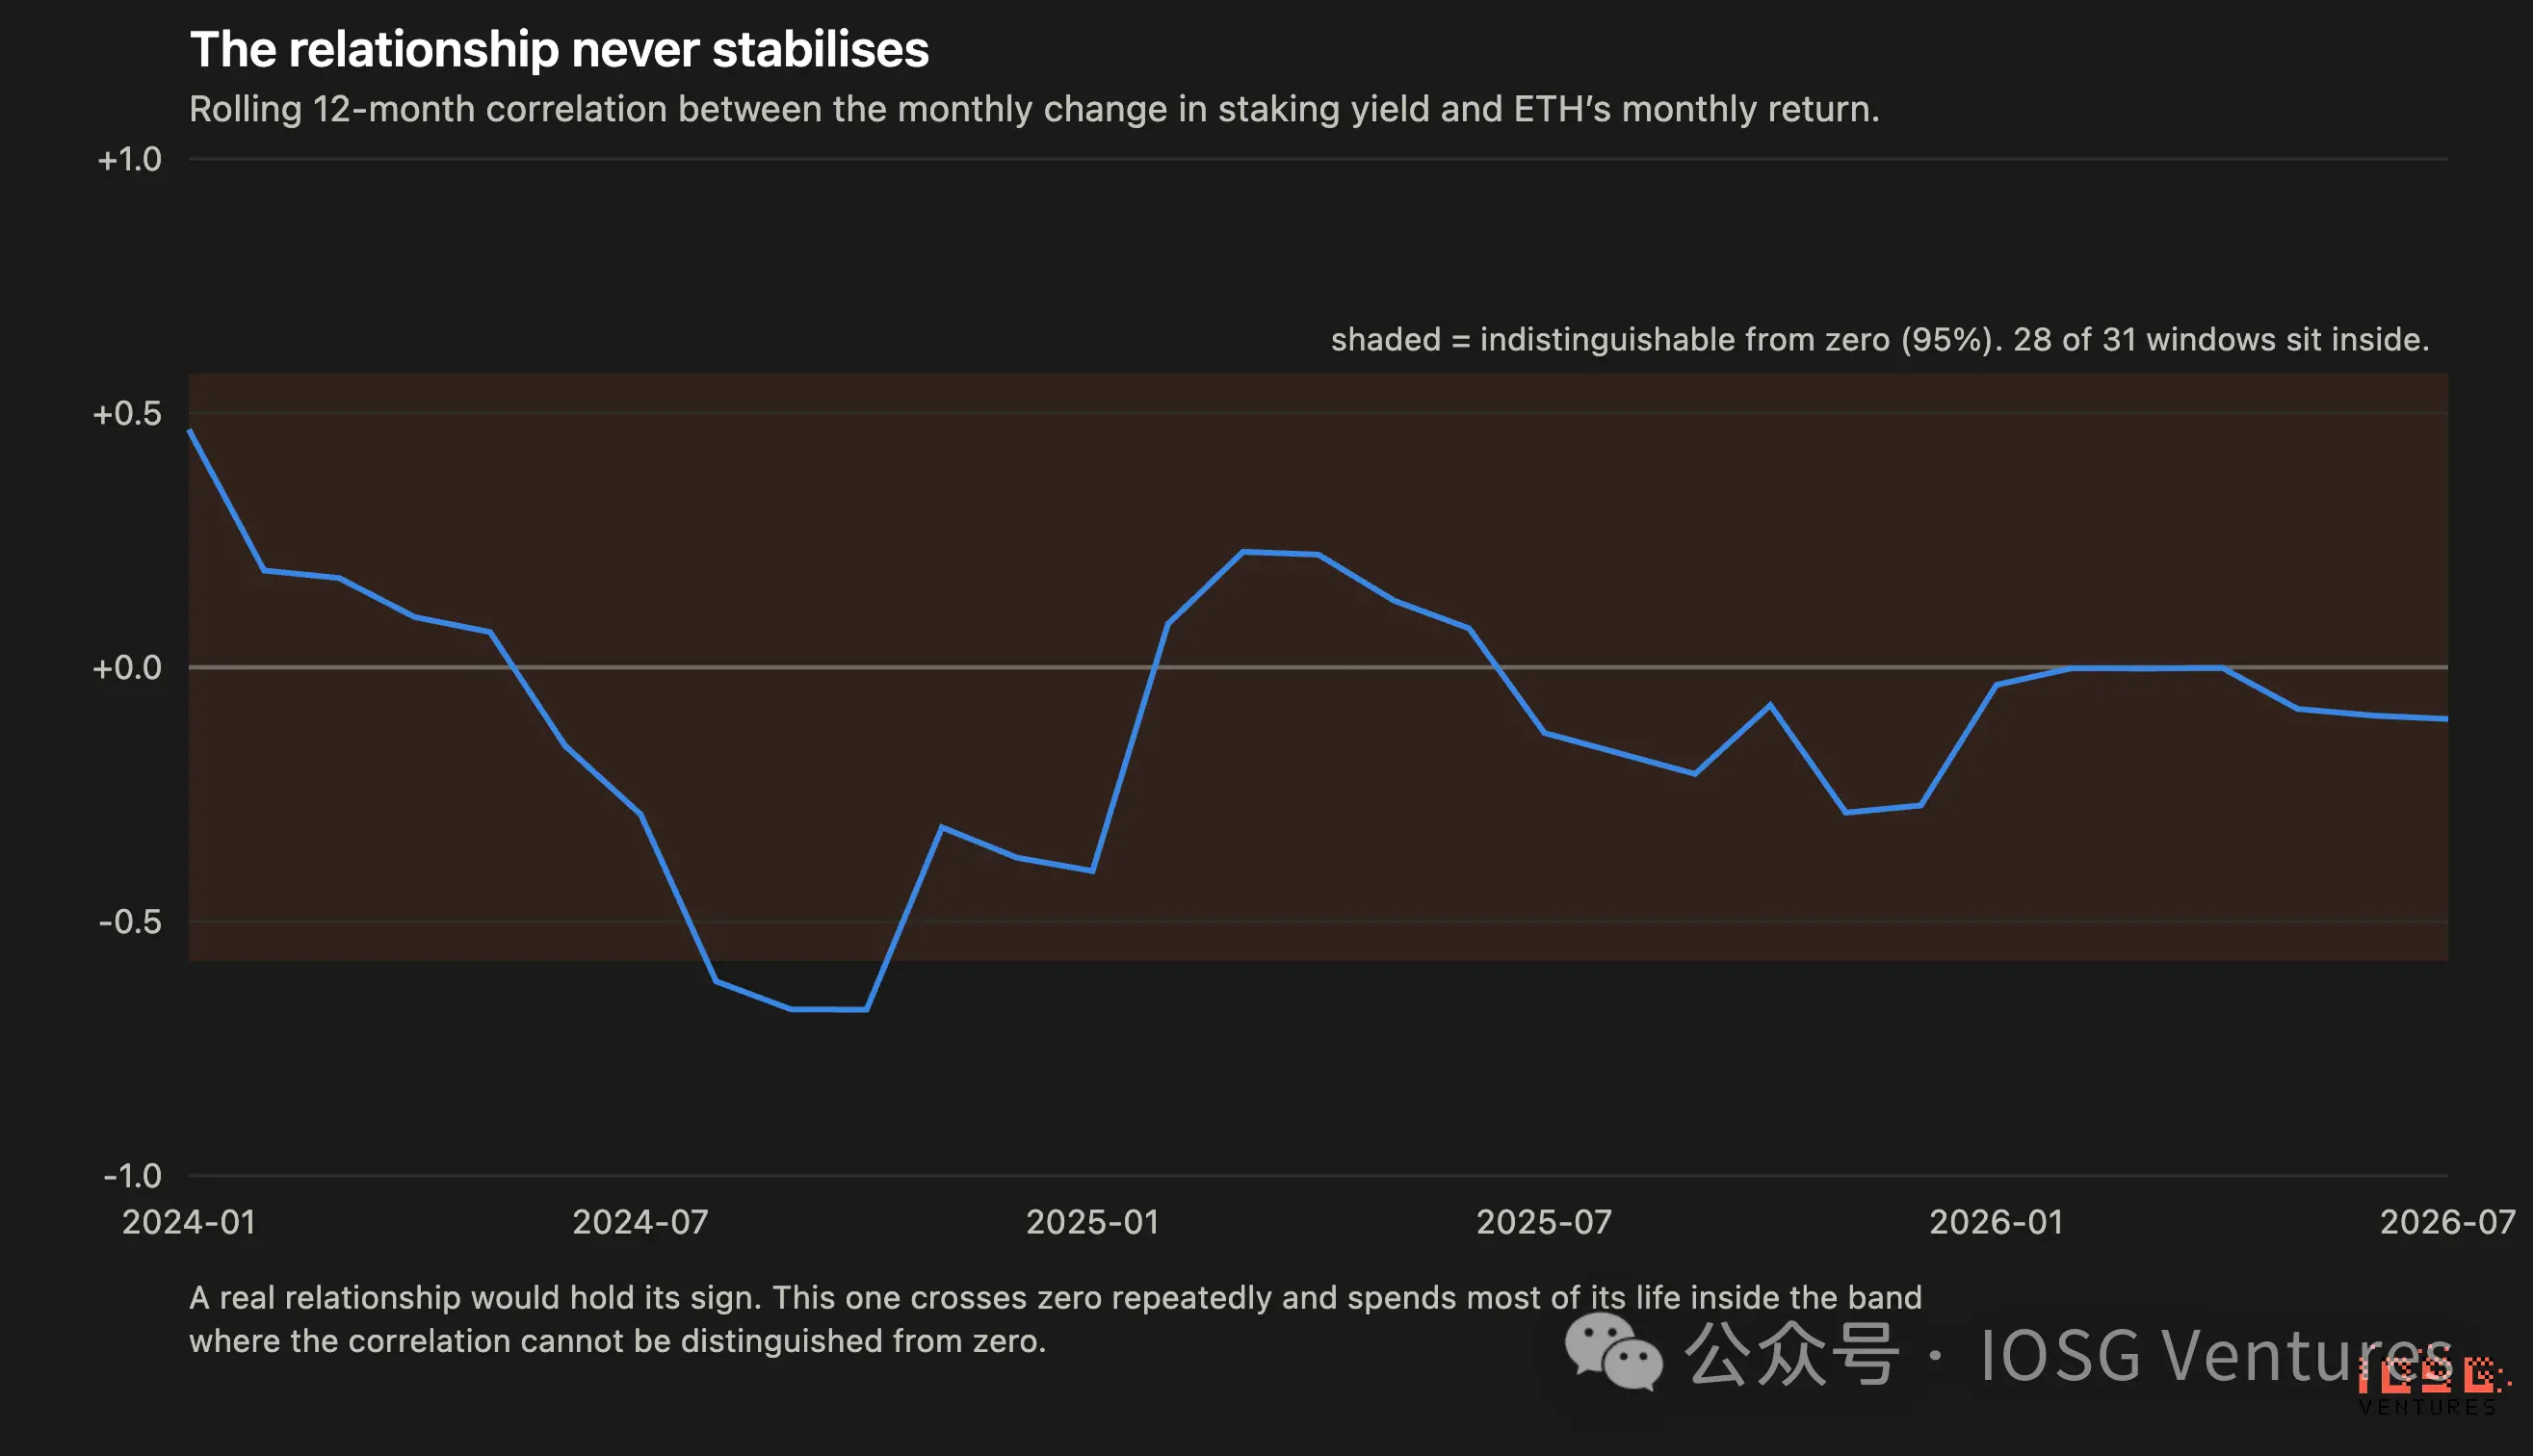
▲ Скользящая корреляция (окно 12 месяцев) между изменением доходности стейкинга и доходностью ETH, колеблющаяся вокруг нуля и большую часть времени находящаяся в диапазоне, неразличимом от нуля.
Более того, здесь отсутствует какая-либо стабильная зависимость, скрытая внутри шумного среднего значения — скользящая корреляция многократно пересекает нулевую ось, проводя подавляющее время в пределах, неразличимых от нуля.
В период с января 2023 по июль 2026 года доходность стейкинга ETH снизилась с 3,98% до 2,50%, а курс ETH/BTC упал на 57%. За тот же промежуток времени месячная корреляция между изменением доходности стейкинга и доходностью ETH составила −0,05. Доходность присутствовала на всем протяжении этого периода.
Она не удержала цену, а её снижение не спровоцировало падение. Если естественное сокращение доходности на 37%, обусловленное существующей кривой вознаграждений, не оказало обнаруживаемого ценового эффекта, то бремя доказывания ложится на любого, кто утверждает, что «дополнительное сокращение даст результат».
Примечание: ряд стейкинга реконструирован на основе ончейн-трафика и превышает официальные данные примерно на 5%. Направление и форма надежны, однако абсолютные уровни неточны.
Темпы роста предложения также не объясняют
Если доходность не влияет на цену, как насчет численных значений предложения, которые реально меняет данное предложение? Применяем аналогичный тест за тот же период, заменяя доходность чистым темпом роста предложения.
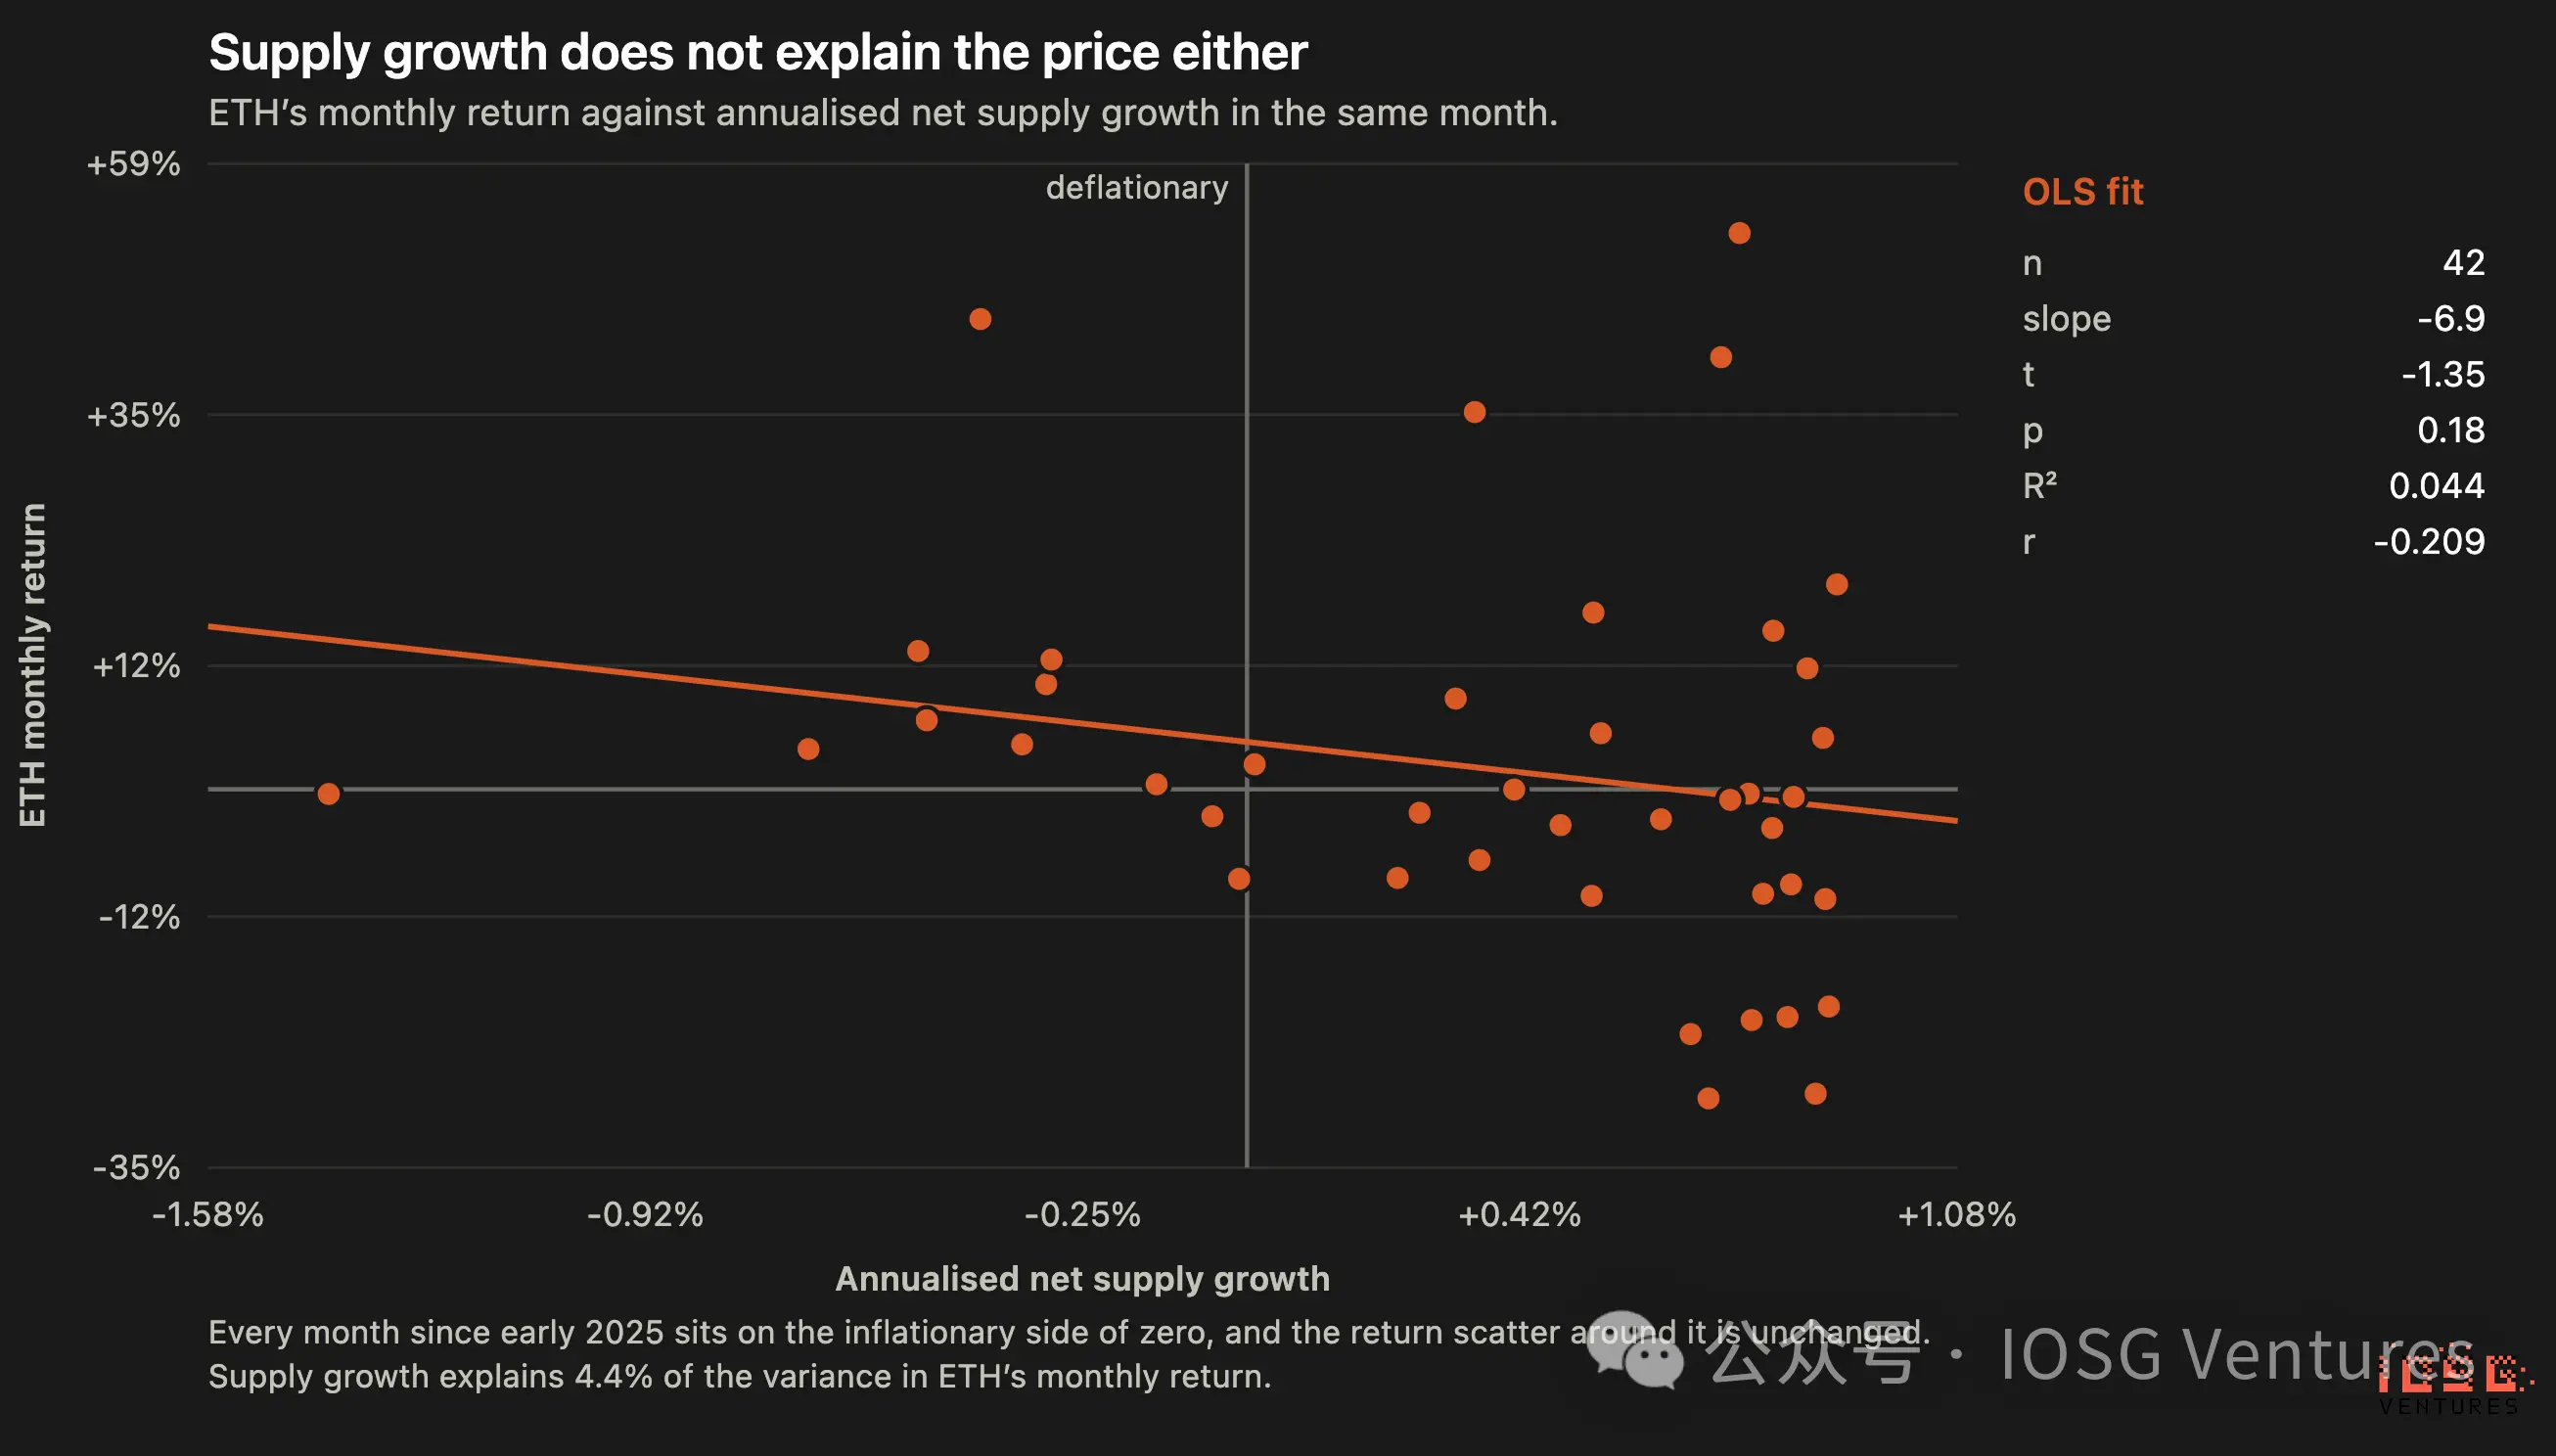
▲ Зависимость месячной доходности ETH от годовой скорости чистого роста предложения. Линия регрессии наклонена вниз, но точки сильно разбросаны, связь статистически незначима.
Наклон −6,9 (при увеличении годового темпа роста предложения на 1 п.п. месячная доходность снижается на 6,9 п.п.), p = 0,18, R² = 0,044, D-W = 1,82. 95%-й доверительный интервал для наклона: от −17,1 до +3,4.
Интерпретируйте этот результат честно, поскольку он действует в обе стороны. Связь статистически незначима, интервал пересекает ноль, поэтому она не может служить доказательством тезиса «сокращение темпов роста предложения повысит цену». Однако она примерно в пятнадцать раз сильнее корреляции с доходностью (R² 4,4% против 0,3%) и имеет знак, согласующийся с теоретическими ожиданиями. Если одна из двух переменных оказывает хотя бы какое-то воздействие на пределе, данные указывают на предложение, а не на доходность — что точно отражает суть компромисса EIP-8363.
6. Насколько глубоко ончейн-экономика зависит от доходности ETH?
Ликвидный стейкинг
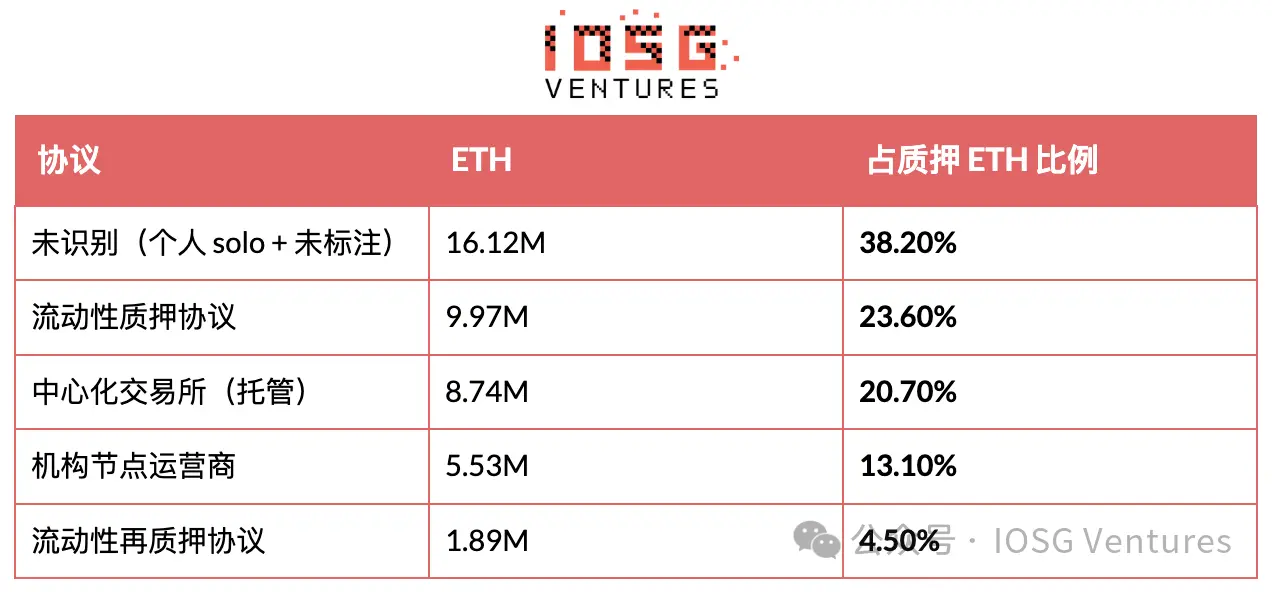
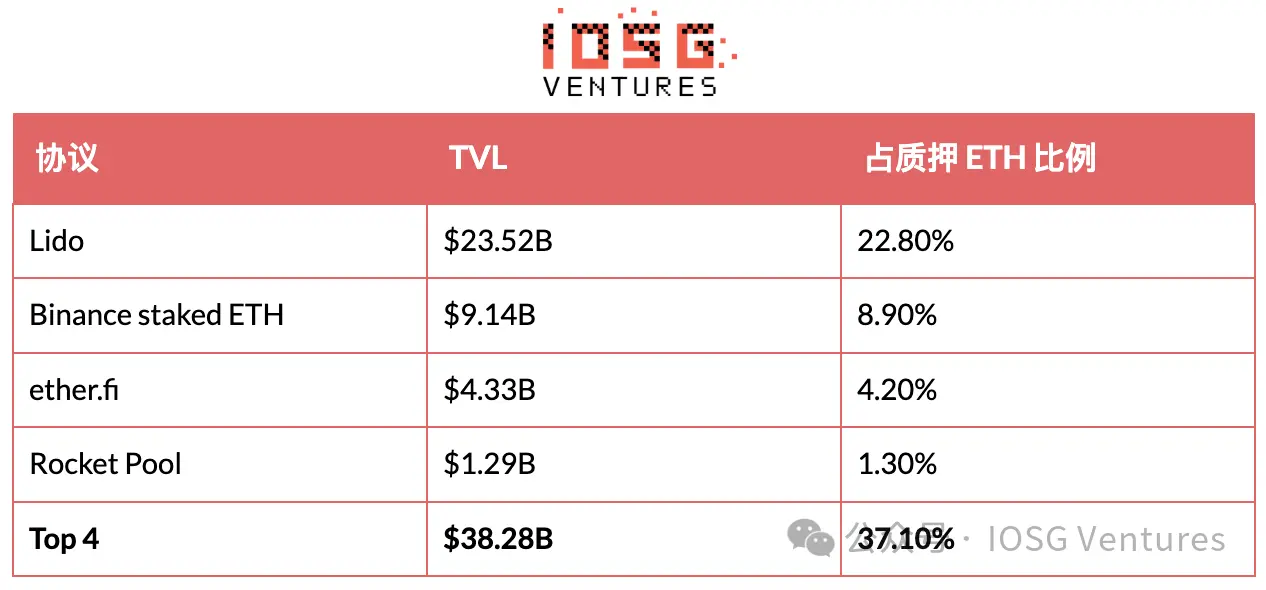
Один только Lido составляет 48% от всего TVL De-Fi на Ethereum ($48,5 млрд). Любые утверждения «De-Fi не пострадает» должны выдержать проверку этим числом.
Что означает сокращение доходов для каждого из них?
Ликвидный стейкинг: удар по доходам. Lido ежегодно обрабатывает награды за стейкинг на сумму около $602 млн, взимая комиссию 10% (около $60 млн/год). Данное сокращение эмиссии на 58,6% означает недополучение годовых вознаграждений в размере 633 тыс. ETH; исходя из доли Lido 22,8%, теряемая комиссия составит около $35 млн в год — почти половину указанной статьи доходов. Для самой Lido потери ощутимы, но на фоне всей экосистемы Ethereum остаются маргинальными. Более того, независимо от динамики доходности, wstETH по-прежнему превосходит WETH для любых заемщиков, seeking exposure к ETH, сохраняя свою функцию обеспечения.
LST как обеспечение для кредитования — истинная точка зависимости
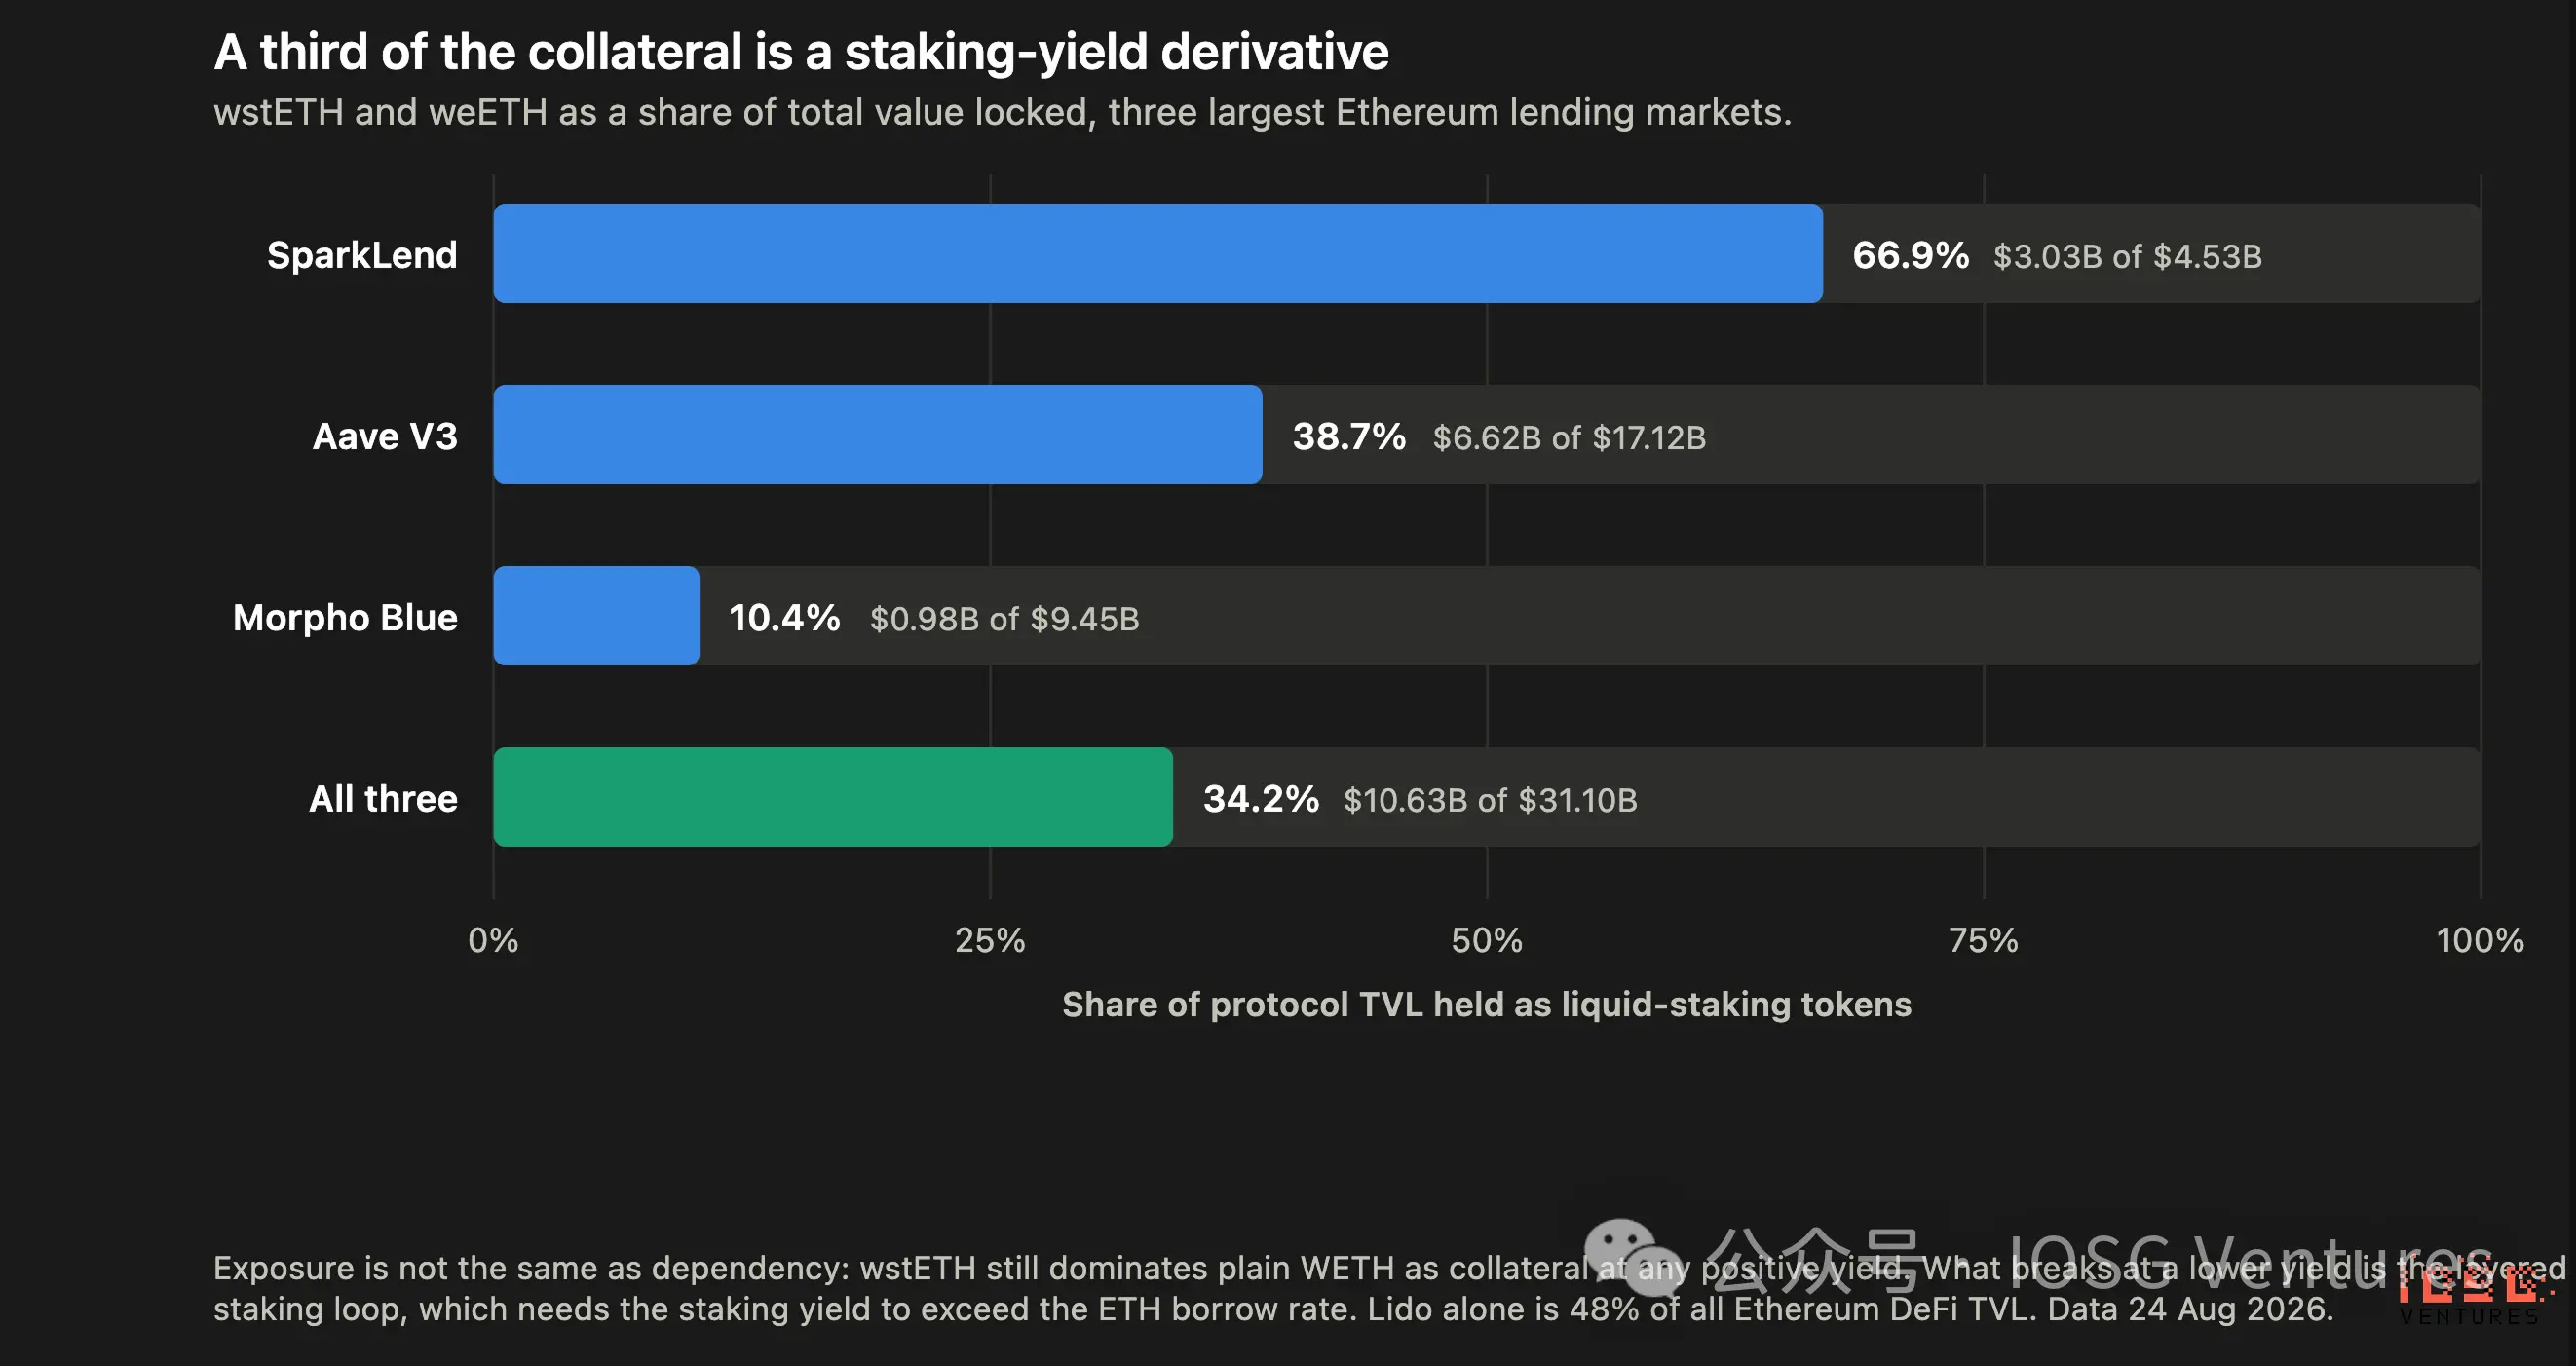
▲ Доля токенов ликвидного стейкинга в TVL: SparkLend 66,9%, Aave V3 38,7%, Morpho Blue 10,4%, общая сумма составляет 34,2%.
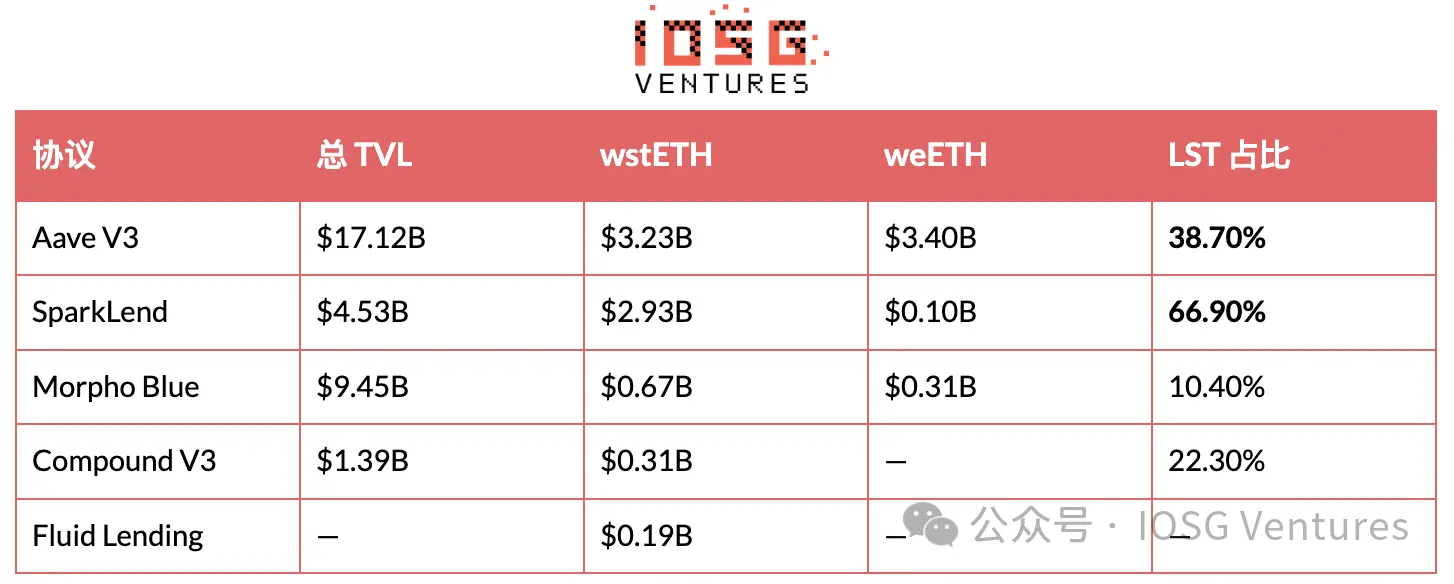
В трех крупнейших рынках кредитования Ethereum из обеспеченной базы в $31,1 млрд $10,63 млрд (34,2%) представлены производными от стейкинг-доходности. SparkLend является классической точкой единичного отказа: две трети его обеспечения составляют wstETH.
Канал ETF, количественная оценка
Наиболее часто цитируемым аргументом против выступает: сокращение доходности отсечет институциональный спрос, поскольку стейкинг-ETF на ETH позиционируются как продукт с доходностью для инвесторов, не способных напрямую участвовать в стейкинге. Этот канал действительно существует. Однако сегодня он крайне мал.
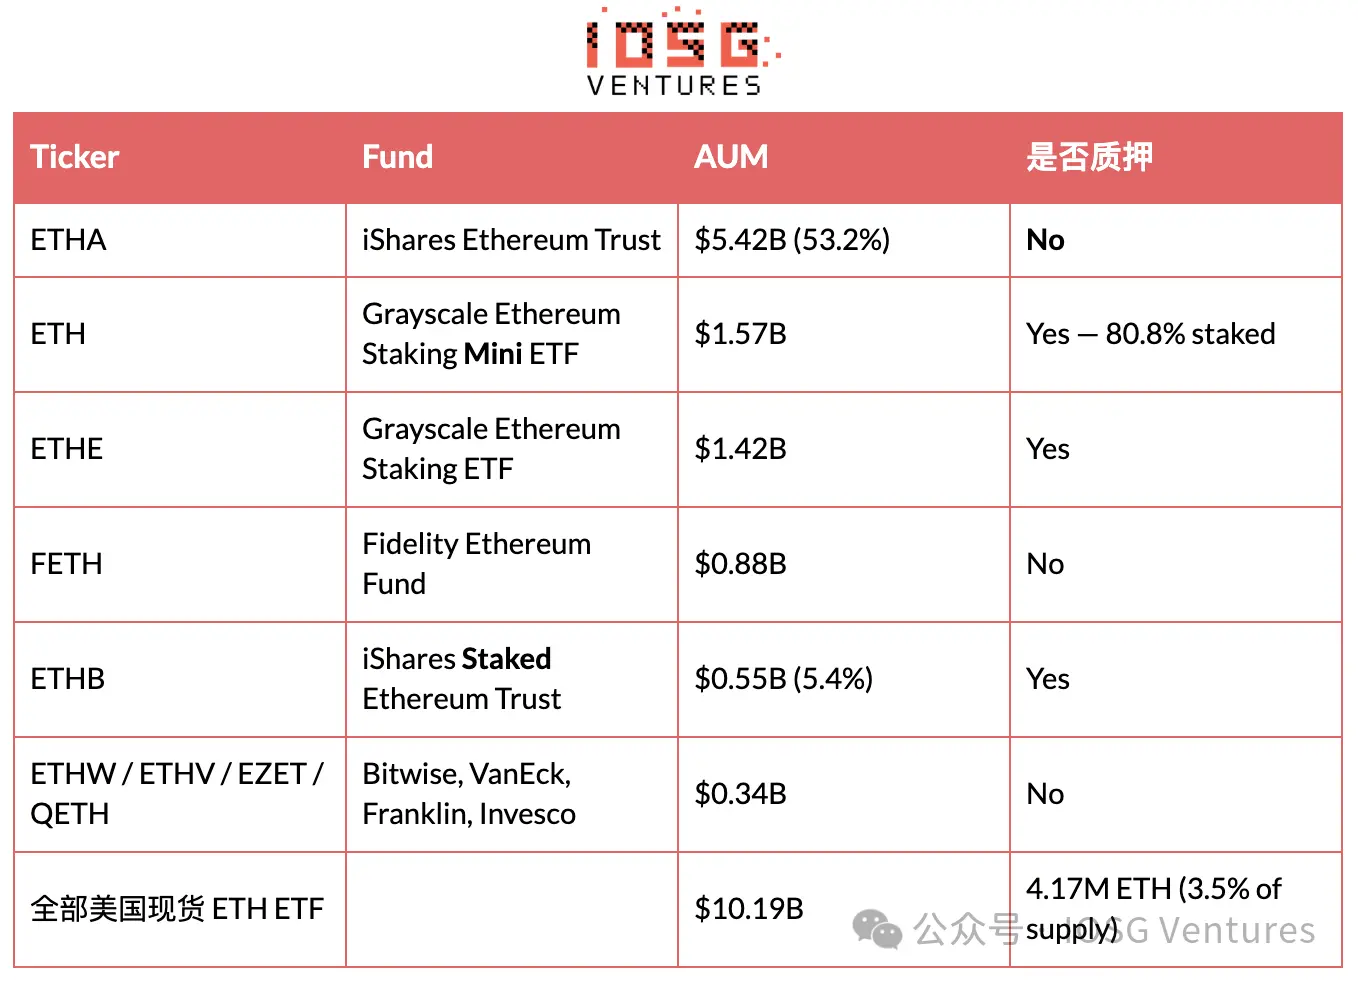
Продукты, явно делающие ставку на доходность, составляют лишь 5,4% активов ETF, 0,53% всего стейкнутого ETH и 0,19% общего предложения ETH. Объем продукта BlackRock без стейкинга в десять раз превышает данный показатель. Какими бы ни были причины притока институционального капитала в ETH, стейкинг-доходность не является основным драйвером — капитальные потоки преимущественно направляются в нестейкинг позиции.
Есть два факта, не позволяющих считать этот вывод окончательным. Во-первых, сам сегмент стейкинг-ETF довольно молод и продолжает расти: Bitwise и Grayscale уже разрабатывают стейкинг-ETF для Solana, а Grayscale выпустила продукт для Hyperliquid, поэтому потенциальные риски будущего значительно превышают текущие объемы активов под управлением (AUM). Во-вторых, снижение доходности, вероятно, замедлит конвертацию существующих несфейтинг ETF-активов в стейкинг-классы, но это влияние на темпы роста, а не отток капитала. Ни один из этих факторов не меняет порядок величины: по сути, речь идет о группе активов объемом $0,5 млрд, противостоящих перераспределению $1,55 млрд/год.
7. Заключение и аналитический прогноз: когда «безопасность» сталкивается с «перераспределением прибыли»
Сначала разграничим масштабные нарративы о безопасности.
Мы обязаны признать, что инициатива ключевых разработчиков EIP-8363 (например, Джастин Дрейк, Джереми) исходила из предельно серьезной заботы о сетевой безопасности. С точки зрения теории игр, если общий уровень стейкинга превысит критическую отметку в 50%, Ethereum утратит механизмы «социальной защиты» от экстремальных атак и столкнется с системным риском образования монополий LST, слишком больших для банкротства («too big to fail»). В ответ инициатива предлагает экономическими мерами принудительного снижения ставок жестко зафиксировать уровень стейкинга в безопасном коридоре.
Однако на обратной стороне философских рассуждений о безопасности реальность ончейн-данных звучит куда более холодно.
Начиная с 2022 года «механизм сжигания» Ethereum фактически перестал функционировать: объем сжигаемого сократился на 98%, и сегодня он компенсирует лишь ничтожные 2,4% нового предложения. Какой бы立场 вы ни занимали относительно целей безопасности EIP-8363, необратимый факт заключается в следующем: прошлый механизм «динамической корректировки предложения ETH под рыночный спрос» остановился. В условиях современной L2-экономики, доминируемой blob-ами, надеяться на возобновление массового сжигания за счет роста комиссий L1 — самообман. Монетарная политика Ethereum перешла в режим «автопилота без руля», и изменение параметров эмиссии остается единственным доступным нам рычагом воздействия.
Отвергая эмоциональную окраску, реальный политический эффект располагается между крайними позициями оппонентов.
Восклицания сторонников «конец инфляции ETH» и предупреждения оппонентов о «крахе системы стейкинга» одинаково искажают математические реалии. При текущем объеме стейкинга 42,2 млн ETH предложение лишь сократит эмиссию примерно на 58,6%, а staking APR упадет на 56%. Желание полного обнуления нового предложения потребует резкого роста стейкинга до 60,25 млн ETH (на 43% выше текущих показателей). Что важнее, механизм содержит встроенные ограничения: по мере снижения доходности часть стейкеров выйдет из системы, и баланс наконец установится на отметках «26% стейкинга, ~0,48% годовой инфляции». Фактический результат сводится исключительно к уменьшению степени размывания вдвое, а не к разрушению или радикальной трансформации.
Насколько важно экономленные «половинчатые процентные пункты»? Цифры говорят честнее слов.
В пересчете на текущие цены ежегодное сокращение эмиссии на 633 тыс. ETH эквивалентно сохранению 1,55 млрд долларов США, что составляет примерно 0,53% от общей капитализации. Не стоит недооценивать эту долю: она примерно в пять раз превышает текущий объем экономики комиссий L1 Ethereum (около 0,10%/год). Для актива, чьи доходы от комиссий уже истощены, закрытие 0,5% структурного утечки капитала в год — далеко не «округленная погрешность», а максимально возможный на сегодня экономический рычаг.
А какова цена вопроса? Де-Fi действительно рухнет? Риски безусловно существуют.
Противники часто апеллируют к структуре залога, упоминая, например, что две трети SparkLend состоят из wstETH. Однако необходимо четко различать «экспозицию» и «системную зависимость»: пока wstETH генерирует положительную доходность, он всегда будет предпочтительнее обычного WETH в качестве обеспечения, и этот фундамент остается прочным. Под прямое разрушение EIP-8363 попадет исключительно «лейверидж-стейкинг цикл» (looping). Когда базовая доходность стейкинга опустится ниже 1,16% и не сможет покрывать процентные ставки по заимствованному ETH, капитал, построенный на плече, распадется. Иными словами, лопнет пузырь плеча, а не сама инфраструктура залога. Что касается прямых потерь на уровне протоколов, Lido ежегодно теряет около $35 млн — примерно половину своих комиссионных доходов.
Рынок давно дал оценку опасениям относительно «падений курса из-за сокращения доходности».
За последние 43 месяца в данных невозможно выявить сколько-нибудь значимой взаимосвязи между колебаниями staking-доходности и ценовыми движениями ETH (p = 0,73, R² = 0,003). Снижение доходности стейкинга с 3,98% до 2,50% также не смогло предотвратить падение пары ETH/BTC на 57% в июле 2026 года. Доходность не играет роли защитного рва для цены, а её сжатие не становилось спусковым крючком распродаж. Если предыдущее снижение на 37% не отразилось на котировках заметным давлением, то авторам заявлений «дополнительное сокращение обрушит Ethereum» предстоит предоставить более весомые доказательства.
Почему эта дискуссия протекает столь ожестченно?
Потому что это игра с нулевой суммой, где потери концентрируются, а выгоды распределяются максимально широко.
Избавившись от сложных технических терминов и пафосной риторики безопасности, мы видим, что EIP-8363 представляет собой грубое перераспределение благ: сегодня стейкеры присваивают 100% новых выпущенных ETH, но владеют лишь 35% всех токенов в сети. Следовательно, они переносят издержки инфляции на остальные 65% держателей. Сокращение на 1,55 млрд долларов новой эмиссии приравнивается к принудительному возврату скрытого богатства объемом в $1 млрд ежегодно от стейкеров (посредников) ко всем несфейтинг holders.
Вот настоящая причина острой борьбы сторон:
- Проигрышная сторона предельно сконцентрирована: Lido, эмитенты LST, протоколы рестейкинга, трейдеры с плечом. Это немногочисленная, но финансово мощная и высокоорганизованная группа интересов. Они прекрасно осознают, какую реальную прибыль лишит их данная инициатива (прямо теряя половину прибыли, Lido столкнется с полным развалом механизма лейвера)
- Выигрышная сторона предельно фрагментирована: рядовые холдеры,掌控着 65% предложения. Каждый из них ежегодно избежит 0,5% инфляционного размывания, но эти средства растворяются на капитализации около $3 трлн абсолютно незаметно, заставляя толпу выходить на площади.
Это объясняет, почему сегодняшние дебаты изобилуют «пустыми» лозунгами. Когда заинтересованная группа не может открыто заявить «это отберет у нас миллиард долларов прибыли в год», она выдвигает щит под названием «это уничтожит De-Fi»; когда же исследователи пытаются взять под контроль кран эмиссии, самым политкорректным аргументом становится «защита сетевой безопасности». Просим воспринимать тональность спора не как меру математической правильности предложения, а как индикатор концентрации выгод и убытков.
Наш итоговый прогноз
- На уровне актива мы занимаем долгосрочную позицию. Это обусловлено не «мифом о редкости», а здравым смыслом: когда единственный доступный рычаг контроля предложения исчерпан, устранение структурного давления продаж, достигающего 1,5 млрд долларов в год (которое отправляется тем, кто фактически не оплачивает доходность), — сделка с беспрецедентным соотношением риска и доходности. Возможно, это не революционный разворот, но эффект сложного процента нельзя недооценивать.
- На уровне посреднической инфраструктуры логика непререкаема. Основы оценки Lido, LST и LRT целиком базируются на той самой «доходности стейкинга», которая обречена сократиться вполовину. Это не панические настроения, а объективное сокращение прибылей на 58,6%.
- А как насчет судьбы самого предложения? Вероятность принятия стремится к нулю. В рамках децентрализованного governance комбинация «концентрированные убытки vs рассеянные выгоды» является классическим рецептом убийства даже идеальных инициатив. Экономически оправданное, политически застрявшее — вот наша базовая ожидание.
Условия смены нашей позиции (индикаторы фальсификации):
- Ончейн-данные подтвердят «реинвестирование эмиссии без слива на биржи»: если потоки средств покажут, что вновь созданный ETH полностью оседает в автоматических LST-протоколах и не поступает на спотовые площадки для распродажи, наше допущение о давлении продаж будет опровергнуто.
- Стейкинг-ETF привлекут колоссальный спрос: текущие объемы в $500 млн незначительны. Но десятикратное увеличение создаст такой маржинальный спрос, который превзойдет эффект инфляционного сжатия.
- Волшебное возрождение комиссий L1: если механизм сжигания вновь выйдет на первое место в фундаменте, срочность ручного вмешательства в параметры эмиссии исчезнет.
- Отрицательная корреляция между предложением и ценой получит бесспорное подтверждение: сегодня связь минимальна, но если данные следующего года докажут, что «сокращение предложения гарантирует рост курса», это станет самым неопровержимым количественным обоснованием для долгосрочной позиции по ETH.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures














