


Криптофинансирование в первом квартале сократилось вдвое: почему платежи стейблкоинами привлекают капитал вопреки тренду?
Автор: Wu Blockchain
Перевод: TechFlow
Примечание редакции TechFlow: Финансирование крипто-венчура в первом квартале сократилось вдвое по сравнению с предыдущим кварталом, однако платежи на стейблкоинах стали одним из немногих секторов, где продолжаются крупные раунды финансирования. Для从业者 это знаменует переход капитала от «токен-нарративов» к «реальной выручке», а также означает, что стейблкоины превращаются из инструмента для торговли в платежную инфраструктуру. Однако объем транзакций в сети не равен объему реальных платежей, а комплаенс, ввод/вывод фиата и банковские отношения остаются ключевыми узкими местами.

Общее финансирование охлаждается: в 1-м квартале 2026 года финансирование крипто-венчура сократилось примерно на 50% по сравнению с предыдущим кварталом, капитал все больше концентрируется на зрелых компаниях с существующими клиентами, выручкой и значительным объемом транзакций.
Платежи на стейблкоинах растут вопреки тренду: компании Rain, OpenFX, RedotPay, Mesh, Conduit и другие продолжают привлекать крупное финансирование в областях выпуска карт,跨境 платежей, ликвидности на рынке Forex, кошельков, банковских подключений и расчетов.
Венчурные инвесторы фокусируются на инфраструктуре: стейблкоины поддерживают круглосуточные跨境 расчеты, поставщики инфраструктуры могут получать доход за счет комиссий за транзакции, спредов на рынке Forex, услуг по выпуску карт и API.
Не следует преувеличивать импульс: объем транзакций со стейблкоинами в сети не равен объему платежей в реальном мире, финансирование по-прежнему сосредоточено в нескольких ведущих компаниях. Комплаенс, ввод/вывод фиата, местные банковские отношения и товаризация услуг остаются ключевыми вызовами.
Куда может направиться капитал далее:跨境 B2B-платежи, кобрендинговые карты со стейблкоинами, подключение банков к стейблкоинам, оркестрация мультичейн-платежей и платежи AI-агентов могут продолжить привлекать инвестиции.
Финансирование крипто-венчура в 1-м квартале 2026 года резко замедлилось. Согласно данным Galaxy Research, крипто-венчурные инвесторы вложили около 4 млрд долларов в 355 сделок. Это означает снижение объема финансирования на 50% и количества сделок на 16% по сравнению с предыдущим кварталом. В то же время количество newly founded крипто-венчурных фондов опустилось до минимального уровня с 3-го квартала 2020 года.
Однако замедление не затронуло все компании одинаково. Galaxy Research указывает, что основной причиной общего снижения финансирования стало сокращение сверхкрупных раундов на поздних стадиях, в то время как активность на посевной и ранней стадиях продолжается. В то же время 57% капитала流向后期公司, что указывает на то, что инвесторы стали более разборчивы. Они больше не поддерживают компании, сильно зависящие от токенов и рыночных настроений. Вместо этого они все более готовы финансировать предприятия с существующими клиентами, выручкой и значительным объемом платежей.
Строго говоря, платежи на стейблкоинах не являются крупнейшей категорией инвестиций крипто-венчура. В 1-м квартале 2026 года компании в сферах торговли, бирж, инвестиций и кредитования总共 привлекли около 2,6 млрд долларов, продолжая явно лидировать по сравнению с другими секторами.
Более准确的说法是,платежи на стейблкоинах стали одним из немногих секторов, где продолжаются крупные раунды финансирования. В условиях сложного общего финансирования они продолжают один за другим завершать раунды.
Стейблкоины превращаются из инструмента для торговли в платежную инфраструктуру
Интерес венчурных инвесторов к платежам на стейблкоинах начался с постоянного расширения самих стейблкоинов.
Исследование, опубликованное ФРС в апреле 2026 года, показало, что по состоянию на 6 апреля общая капитализация стейблкоинов достигла约 317 млрд долларов. Это рост более чем на 50% по сравнению с началом 2025 года.
Скорректированные данные Visa и Artemis показывают, что за последние 12 месяцев стейблкоины обработали объем транзакций约 10,2 трлн долларов, что на 63% больше в годовом исчислении. Однако约 36% скорректированного объема транзакций со стейблкоинами в 2025 году пришлось на пополнение и вывод средств на централизованных биржах. Это означает, что эта общая цифра не может приравниваться к платежам за товары и услуги.
Исторически стейблкоины в основном использовались для перевода средств между биржами или в качестве временного актива-убежища во время волатильности на крипторынке. Сегодня компании пытаются соединить эту ликвидность в сети с традиционной финансовой системой. Они делают это через跨境 B2B-платежи, денежные переводы, выплату зарплат, управление корпоративными финансами, карточные платежи, банковские счета и расчеты на рынке Forex.
Этот сдвиг также изменил структуру инвестиций в стейблкоины. Инвесторы больше не поддерживают только эмитентов стейблкоинов. Они ищут возможности во всем платежном стеке, включая специализированные блокчейны, выпуск и оркестрацию стейблкоинов, кошельки, каналы ввода/вывода фиата, ликвидность на рынке Forex, выпуск карт, банковские подключения, клиринг и погашение.
Каждый уровень сформировал отдельную категорию стартапов.
Последние раунды финансирования в сфере платежей на стейблкоинах
Ниже приведены не полные данные по отрасли, а重点列出代表性 раунды финансирования, объявленные с 2025 года. Эти компании находятся на разных уровнях стека платежей на стейблкоинах и не должны рассматриваться как имеющие одинаковую бизнес-модель.
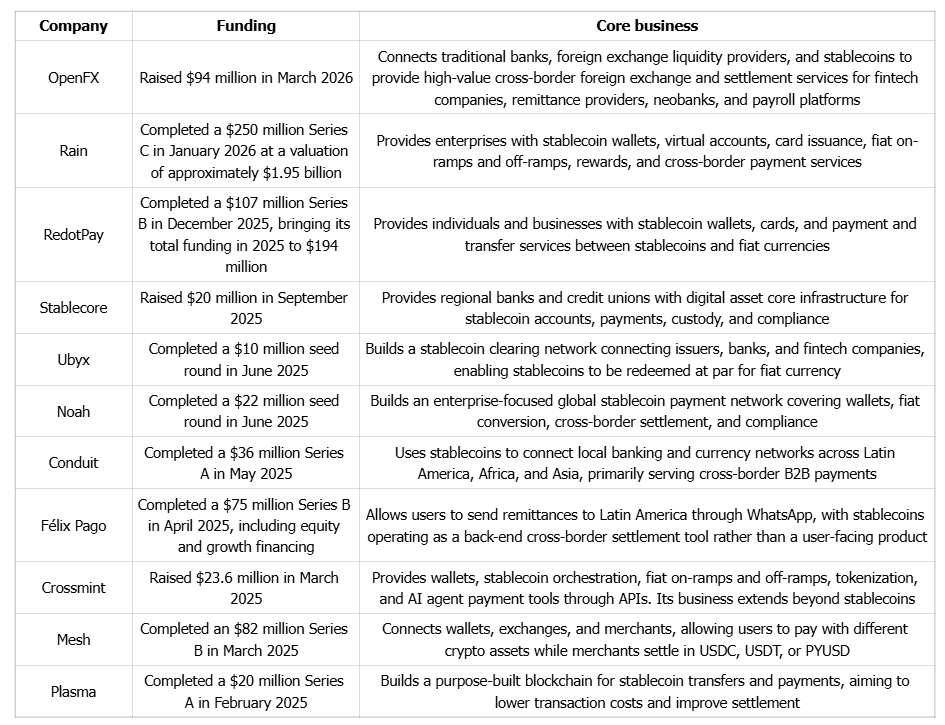
Эти компании показывают, что платежи на стейблкоинах охватывают несколько совершенно разных бизнес-моделей.
Rain, RedotPay и Félix Pago ближе к уровню приложений и дистрибуции, решая вопросы того, как пользователи переводят, хранят и тратят стейблкоины. OpenFX, Conduit и Noah фокусируются на跨境 платежах, ликвидности на рынке Forex и международных расчетах. Mesh и Crossmint предоставляют инструменты для кошельков и оркестрации платежей. Stablecore и Ubyx соединяют банки, эмитентов и системы клиринга стейблкоинов, в то время как такие проекты, как Plasma, пытаются перепроектировать базовую блокчейн-инфраструктуру, поддерживающую платежи на стейблкоинах.
Таким образом, эта волна инвестиций — это не просто ставка на один вид стейблкоина. Это более широкая ставка на инфраструктуру, которая станет незаменимой, если стейблкоины будут широко использоваться в качестве инструмента для платежей и расчетов.
Капитал отдает предпочтение компаниям с реальными бизнес-показателями
В отличие от ранних крипто-компаний, которые в основном полагались на будущие нарративы, недавно получившие финансирование компании в сфере платежей на стейблкоинах все чаще раскрывают объем транзакций, количество клиентов и выручку.
Rain завершила раунд финансирования серии C на 250 млн долларов в январе 2026 года, примерно через четыре месяца после раунда серии B и через десять месяцев после серии A. Компания заявила, что количество активных пользователей карт выросло в 30 раз за год, а годовой объем платежей увеличился в 38 раз. В настоящее время Rain обрабатывает годовой объем транзакций约 3 млрд долларов для более чем 200 партнеров.
OpenFX завершила посевной раунд на 23 млн долларов в 2025 году и примерно через десять месяцев привлекла еще 94 млн долларов. Компания сообщила Reuters, что ее годовой объем платежей вырос с 4 млрд долларов год назад до более чем 45 млрд долларов. Компания также заявила, что более 98% транзакций завершаются в течение 60 минут, в то время как традиционные расчеты на рынке Forex обычно занимают от двух до пяти рабочих дней.
RedotPay заявила, что по состоянию на ноябрь 2025 года у нее более 6 млн зарегистрированных пользователей на более чем 100 рынках. Компания сообщила о годовом объеме платежей свыше 10 млрд долларов и годовой выручке свыше 150 млн долларов, а также вышла на прибыльность.
Большая часть этих данных является самоотчетной и могла не пройти независимый аудит. Определения объема платежей, объема транзакций и годовой выручки у разных компаний также могут отличаться, поэтому прямое сравнение затруднено.
Тем не менее, эти раскрытия отражают более широкий сдвиг. Компании в сфере платежей на стейблкоинах пытаются доказать свою ценность с помощью традиционных финтех-метриок, а не просто полагаться на адреса кошельков, цены токенов и размер сообщества.
Почему платежи на стейблкоинах привлекают внимание венчурных инвесторов?
1. Проблема эффективности трансграничных платежей существует давно
Традиционные跨境 платежи обычно涉及 банк-отправитель, банк-корреспонд, клиринговые сети, банк-получатель и местные платежные учреждения. Каждый участник работает в соответствии со своим рабочим временем, книгами учета и процессами комплаенса. Поэтому расчеты могут занимать несколько дней.
Платежные компании, желающие обеспечить мгновенные переводы в несколько стран, могут также需要 предварительно депонировать средства на банковских счетах на каждом рынке. Хотя средства еще не использованы, они должны оставаться в разных юрисдикциях, чтобы обеспечить своевременный вывод средств для клиентов. Это создает тяжелое бремя оборотного капитала.
Стейблкоины не могут автоматически решить каждый环节 этого процесса. Но они могут предоставить единый расчетный актив, работающий круглосуточно. Платежные компании могут переводить стейблкоины в сети, а затем полагаться на местных партнеров для конвертации их в местную валюту.
Это применимо к跨境 B2B-платежам, денежным переводам, глобальным зарплатам и внутренним переводам средств предприятий. Более быстрые расчеты и меньшие требования к предварительному депонированию средств напрямую создают коммерческую ценность.
2. Модели выручки платежной инфраструктуры относительно понятны
Компании в сфере платежей на стейблкоинах обычно не полагаются на рост цены токенов для получения дохода. Вместо этого они могут взимать комиссии за транзакции, спреды на рынке Forex, комиссии за выпуск карт, комиссии за обслуживание счетов, подписку на API, а также комиссии за ввод/вывод фиата.
Эти модели выручки не новы. Они в основном схожи с моделями традиционных платежных процессоров и финтех-компаний. Разница заключается в том, что стейблкоины используются как инструмент backend-расчетов, уменьшая трение между странами, валютами и финансовыми учреждениями.
Для венчурных инвесторов это означает, что компании можно оценивать с помощью знакомых метрик. Например, объем платежей, чистая выручка, валовая маржа, удержание клиентов и стоимость одной транзакции. По сравнению с проектами, сильно зависящими от рыночных циклов и цен токенов, эти бизнесы легче оценить. Их также легче объяснить традиционным технологическим и финтех-инвесторам.
3. Стейблкоины становятся невидимым backend-инструментом
Ранние процессы платежей на стейблкоинах обычно требовали, чтобы пользователи сначала купили стейблкоины, затем перевели их в кошелек, а затем нашли merchants, готовые принимать криптовалюту. Это требовало от пользователей понимания блокчейна, адресов кошельков, сетей и комиссий Gas. Это создавало большой барьер для внедрения.
Недавно получившие финансирование компании пытаются скрыть эти шаги.
Пользователи Félix Pago могут инициировать денежные переводы через WhatsApp. Rain и RedotPay соединяют стейблкоины с платежными картами. Mesh позволяет пользователям платить одним криптоактивом, а merchants получают другой стейблкоин. OpenFX в основном обслуживает финтех-компании и компании денежных переводов, конечные пользователи могут даже не знать, что расчеты涉及 стейблкоины.
Поэтому венчурные инвесторы не обязательно делают ставку на то, что потребители будут активно выбирать оплату стейблкоинами. Вместо этого они делают ставку на то, что стейблкоины смогут заменить некоторые части традиционных процессов платежей и клиринга в backend. Пользователи все еще могут использовать карты, банковские счета, местную валюту или приложения для обмена сообщениями.
4. Изменения в регулировании расширили потенциальную клиентскую базу
Ранее неопределенность в регулировании ограничивала способность банков и крупных платежных учреждений принимать стейблкоины.
Регулирование повысило затраты, связанные с резервами, аудитом, контролем AML и лицензиями. В то же время более четкие правила облегчили банкам, предприятиям и платежным компаниям понимание того, какие деятельности они могут осуществлять.
Для ориентированных на учреждения компаний, таких как Stablecore, Ubyx и Rain, ясность регулирования расширила потенциальную клиентскую базу от крипто-компаний до банков, финтех-платформ и традиционных предприятий.
Это также помогает объяснить, почему в списке недавних инвесторов есть не только крипто-нативные учреждения, такие как Dragonfly, Galaxy Ventures и Paradigm. Включены также традиционные технологические и финтех-инвесторы, такие как ICONIQ, Accel, Lightspeed, QED Investors и Norwest.
5. Поглощения платежными компаниями улучшили видимость выхода
В феврале 2025 года Stripe завершила приобретение компании инфраструктуры стейблкоинов Bridge. Сообщается, что оценка сделки составила约 1,1 млрд долларов. Bridge помогает предприятиям выпускать, управлять и переводить стейблкоины. Затем Stripe интегрировала эти возможности в свои платежные продукты.
В марте 2026 года Mastercard объявила о согласии приобрести компанию инфраструктуры стейблкоинов BVNK максимум за 1,8 млрд долларов. Это включает 300 млн долларов условного вознаграждения. BVNK соединяет стейблкоины, фиат, банки и несколько блокчейнов. Она предоставляет предприятиям услуги跨境 платежей и расчетов.
Эти поглощения важны для венчурных инвесторов. Потому что потенциальные пути выхода для компаний в сфере платежей на стейблкоинах больше не ограничиваются выпуском токенов или IPO. Они также могут быть приобретены карточными организациями, платежными компаниями, банками или крупными финтех-платформами.
Эти сделки также доказывают ценность лицензий, местных банковских отношений и существующих клиентских сетей. Традиционные платежные компании могут разрабатывать блокчейн-технологии внутри. Но создание комплаенс-операций и сетей ликвидности в нескольких странах может занять годы. Приобретение компании, которая уже построила такую инфраструктуру, может быть быстрее.
Почему ажиотаж вокруг платежей на стейблкоинах может быть переоценен?
Платежи на стейблкоинах предоставляют явные возможности. Но некоторые части нарратива финансирования могли быть преувеличены.
1. Объем транзакций со стейблкоинами не равен объему платежей
Активность стейблкоинов в сети включает переводы между биржами, маркет-мейкинг, арбитраж, DeFi, взаимодействие со смарт-контрактами, потоки институциональных средств и обычные платежи. Даже если отфильтровать часть активности ботов и повторяющихся транзакций, оставшийся объем транзакций не может быть полностью классифицирован как платежи за товары и услуги.
Visa ранее указывала, что по состоянию на март 2025 года за предыдущие 12 месяцев розничные транзакции составляли менее 1% скорректированного объема транзакций со стейблкоинами.
То, что объем транзакций со стейблкоинами превышает объем транзакций карточных сетей, не доказывает, что активность платежей на стейблкоинах превзошла Visa или Mastercard. Эти данные измеряют разные типы активности и не могут напрямую сравниваться.
2. Финансирование сосредоточено в нескольких компаниях
Rain привлекла 250 млн долларов в одном раунде. RedotPay привлекла в общей сложности 194 млн долларов в 2025 году. OpenFX привлекла 94 млн долларов в одном раунде. Несколько крупных сделок могут значительно увеличить общий объем финансирования отрасли. Но это не означает, что каждый стартап в сфере платежей на стейблкоинах может легко получить средства.
Rain, RedotPay и OpenFX сообщили о быстром росте. Инвесторы поддерживают компании, которые уже сформировали определенный масштаб. Ранние проекты без лицензий, местных платежных каналов или реальных клиентов все еще сталкиваются со сложной средой финансирования.
Другими словами, это больше похоже на концентрацию капитала у лидеров рынка, а не на полный бум всей отрасли платежей на стейблкоинах.
3. Основные услуги могут быстро товаризироваться
Технические барьеры для кошельков, ввода/вывода стейблкоинов,跨境 переводов и платежных API снижаются. Все больше компаний могут предоставлять аналогичные функции. Банки, биржи, эмитенты стейблкоинов и традиционные платежные компании также создают свои собственные продукты.
Если несколько платформ могут обрабатывать переводы USDC или USDT, простое предоставление API для платежей в сети может не создать устойчивого конкурентного преимущества. Компаниям в конечном итоге придется конкурировать в области лицензий, местных банковских подключений, ценообразования на Forex, успеха платежей, управления рисками, обслуживания клиентов и затрат.
По мере усиления конкуренции комиссии за транзакции и спреды на рынке Forex могут сузиться. Рост объема платежей не будет автоматически переводиться в высокую прибыль.
4. Глобальное расширение все еще требует выхода на каждый рынок
Блокчейн может работать через границы, но банковские счета, лицензии и фиат не становятся глобальными автоматически.
Каждая компания в сфере платежей на стейблкоинами при выходе на новый рынок все еще должна建立 отношения с местными банками, платежными учреждениями и поставщиками ликвидности. Она также должна соблюдать местные требования KYC, AML, проверки санкций, защиты данных и защиты потребителей.
Если местный банк прекратит сотрудничество или каналы ввода/вывода станут недоступны, средства в сети могут уже поступить. Но их все еще нельзя будет конвертировать в фиат, необходимый клиенту.
Стейблкоины в основном улучшают промежуточный слой расчетов. Они не полностью заменяют традиционную финансовую систему.
5. Традиционные финансовые учреждения являются как клиентами, так и конкурентами
Банки и карточные организации в настоящее время инвестируют или приобретают компании инфраструктуры стейблкоинов. Они хотят быстро получить эти возможности. Однако по мере созревания технологий и регуляторных框架 эти учреждения также могут создавать собственные системы. Они также будут интегрировать функции стейблкоинов в существующие продукты.
Stripe, Visa, Mastercard, PayPal и основные банки уже拥有 merchants, счета, надежные бренды и регуляторные ресурсы. Стартапы могут стать их поставщиками или целями для поглощения, но также могут быть оттолкнуты на роль backend-сервисов с более низкой маржой.
Куда может направиться капитал далее?
Недавняя активность финансирования показывает, что инвестиции переходят от выпуска большего количества стейблкоинов к внедрению стейблкоинов в банковские, корпоративные и пользовательские счета.
Несколько областей могут продолжить привлекать внимание.
Первая — это跨境 B2B-платежи. По сравнению с потребительскими платежами, корпоративные транзакции имеют больший масштаб, более чувствительны к скорости расчетов, потребностям в оборотном капитале и затратам на Forex. Предприятия также более готовы платить за измеримое повышение эффективности.
Вторая — это соединение между банками и стейблкоинами. Возможность, представленная Stablecore и Ubyx, заключается в том, чтобы позволить банкам получать, отправлять, клиринговать и погашать стейблкоины. Эти стейблкоины выпускаются разными субъектами и работают на разных блокчейнах.
Третья — это карты, связанные со стейблкоинами, и местные платежи. Пользователям не нужно寻找 merchants, которые напрямую принимают стейблкоины. Они могут тратить средства через существующие карточные сети и сети эквайринга. Rain и RedotPay相继 завершили финансирование. Это показывает, что банковские карты все еще являются одним из самых прямых путей для входа стейблкоинов в сценарии ежедневных платежей.
Четвертая — это уровень оркестрации мультистейблкоинов и мультичейнов. Предприятия обычно не хотят отдельно интегрировать USDT, USDC, несколько блокчейнов, а также поставщиков ввода и вывода средств в разных странах. Платформы, которые могут управлять выбором активов, маршрутизацией, комиссиями, комплаенсом и конвертацией через единый интерфейс, могут привлечь больше институциональных клиентов.
Пятая — это платежи AI-агентов. Процессы в традиционных платежных системах, такие как капча, проверка банковских карт и ручное авторизование, обычно не предназначены для AI-агентов. Кошельки со стейблкоинами и программируемые платежи могут предоставить другой механизм расчетов.
Однако эта область все еще в основном движется развитием инфраструктуры и ожиданиями. Реальный спрос на платежи и выручка все еще должны быть доказаны.
Интерес VC к платежам на стейблкоинах не означает, что крипто-финансовая зима закончилась. Это также не означает, что стейблкоины массово заменили традиционные платежные системы.
Более准确的说法是,по мере ужесточения среды финансирования инвесторы начинают искать一类 компании. Они могут работать независимо от цен токенов, решать реальные финансовые проблемы и генерировать регулярный доход.
Стейблкоины предоставляют глобальный программируемый расчетный актив, работающий круглосуточно. Возможность для стартапов заключается в соединении стейблкоинов с банковскими счетами, рынками Forex, платежными картами, местной валютой и системами комплаенса.
Оценка на следующем этапе будет зависеть не только от раундов финансирования или объема транзакций в сети. Она также будет зависеть от того, какая доля этих транзакций представляет собой платежи реальных клиентов, сколько чистой выручки генерируется. Это зависит от того, на сколько регулируемых рынков может выйти компания, и остается ли она прибыльной после вычета затрат на ликвидность, дистрибуцию и комплаенс.
Крипто-VC не обязательно делают ставку на то, что один вид стейблкоина победит. Они делают ставку на то, что большая инфраструктура, необходимая для интеграции стейблкоинов в финансовую систему реального мира, еще не построена и полностью не созрела.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 吴说区块链














