JPMorgan снизил прогноз прибыли Circle, вокруг прав на выпуск USDC выходит на поверхность «дилемма заключённых»
Автор: @G_Gyeomm
Перевод и адаптация: AididiaoJP, Foresight News
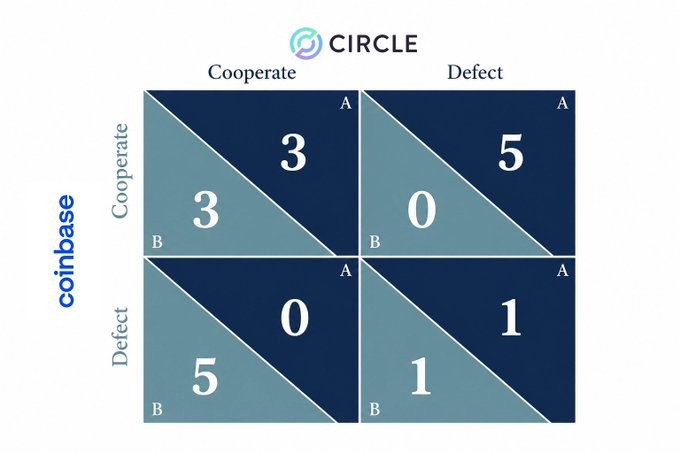
14 июля JPMorgan снизил прогноз прибыли по Circle. Аналитики полагают, что соглашение о сотрудничестве, достигнутое Circle и Hyperliquid в мае этого года, подрывает структуру доходов USDC и создает между Circle и Coinbase конкуренцию в стиле «дилеммы заключенного». JPMorgan оценивает, что долгосрочная угроза данного соглашения для Circle превосходит его влияние на Coinbase.
Если оглянуться на события с Circle за последние два месяца, общий контекст становится всё более ясным:
14 мая: Hyperliquid прекратил использование собственного стейблкоина USDH и перешел на USDC в качестве базового актива для котировок (AQA). Coinbase отвечает за организацию резервов, Circle — за кроссчейн-инфраструктуру. Стороны заблокировали по 500 000 токенов HYPE и передали около 90% дохода от резервов Hyperliquid.
30 июня: Альянс Open Standard, объединяющий около 140 компаний, выпустил стейблкоин OUSD. Для данного стейблкоина операции эмиссии и выкупа (mint/redemption) не облагаются комиссиями и не имеют лимитов, а большая часть дохода от резервов будет распределена между партнерами по дистрибуции. В тот же день акции CRCL подешевели на 13–16%.
10 июля: Управление по контролю за денежным обращением США (OCC) окончательно одобрило создание Circle национального трастового банка в виде федерального кредитного учреждения (Circle National Trust). После этого котировки акций выросли еще на 14%.
14 июля: JPMorgan снизил прогнозы прибыли как по Circle, так и по Coinbase. Объем USDC, хранящихся на счету у Hyperliquid, составляет примерно 6 млрд долларов, что равняется около 8% от общего объема обращения USDC.
В течение этого периода стоимость акций CRCL рухнула с годового максимума в 263 доллара до уровня 63 доллара, накопив падение на 44,6% только за июнь. Это расценивается как реакция рынка на переоценку долгосрочной прибыльности USDC после выпуска OUSD, а также на технические распродажи со стороны пассивных фондов из-за исключения CRCL из индексов роста.
У единственной фундаментальной причины снижения оценки CRCL одна: переговорные позиции эмитента полностью перешли в руки каналов дистрибуции.
По сути, управление резервами сводится к стандартизированному управлению краткосрочными гособлигациями США, выпуск стейбкоинов сам по себе подвергся товаризации, а поддержание паритета уже является отлаженным процессом. Единственным оставшимся фактором остается дистрибуция, а изменения в этом квартале подтверждают сдвиг в этих правилах.
Как смещается баланс сил за столом переговоров по стейблкоинам
Права на эмиссию изначально тоже обладали своим экономическим ровом. USDC поначалу управлялся консорциумом, созданным Circle и Coinbase в 2018 году. При роспуске консорциума в 2023 году Circle выплатил Coinbase около 200 млн долларов за выкуп доли, получив исключительные права на эмиссию. И в то время эти права действительно стоили таких денег.
После этого смещение баланса на переговорах прошло через три этапа:
Этап первый (2018–2024): Разделение доходов
Эмитенты и каналы дистрибуции делили доход от управления резервами. В 2024 году затраты Circle на дистрибуцию для Coinbase составили примерно 900 млн долларов, что равно 90% от всех аналогичных расходов компании. В рамках сотрудничества с Binance в том же году Circle также внес аванс в размере 60 млн долларов. Хотя расходы на дистрибуцию тогда были довольно высокими, Circle, по крайней мере, мог блокировать каналы сбыта за счет прямых выплат.
Этап второй (сентябрь 2025 – май 2026): Товаризация эмиссии
Ряд учреждений запустил услуги по выпуску стейбкоинов (Paxos USDG, Agora, M0 и др.), превратив эмиссию в покупной сервис. Замещения не произошло мгновенно: ранее Hyperliquid пытался самостоятельно выпустить USDH, но из-за недостаточной ликвидности и малого числа торговых пар объем выпуска надолго застрял на отметке около 100 млн долларов, тогда как USDC сохранялся на уровне 5 млрд долларов.
Тем не менее, Hyperliquid в итоге отказался от USDH, переключившись на получение около 90% дохода от резервов USDC. Собственная эмиссия показала слабые результаты, но условия, полученные через дистрибуцию, оказались выгоднее. Это доказывает: заменителю не обязательно добиваться успеха на рынке; достаточно стабильного канала дистрибуции, ведь само его присутствие повышает переговорную силу. Фактически обе стороны признали главный принцип: дистрибуция решает всё.
Этап третий (июнь 2026): Трещины в экономической модели эмитентов
Оказывать исключительно услуги по эмиссии стейбкоинов больше недостаточно для поддержания бизнеса. OUSD предлагает отсутствие комиссий за операции mint/redemption, отсутствие лимитов и возврат большей части дохода от резервов партнёрам, оставляя эмитенту лишь небольшой управляющий сбор. Вместо прежних переговоров о разделе доходов между эмитентом и дистрибьюторами новая модель предполагает «нечего делить». Выпуск стейбкоинов деградировал из высокомаржинального бизнеса в публичную инфраструктуру, которая совместно обслуживается партнерами по дистрибуции.
Ключевой момент заключается в формировании четкого прецедента: дистрибьютор, контролирующий 8% объема обращения, забирает 90% дохода от резервов. По оценкам Compass Point, только сделка с Hyperliquid способна ежегодно лишить Circle и Coinbase совокупного EBITDA на сумму от 60 до 80 млн долларов. У других каналов, держащих оставшиеся 92% объема обращения — централизованных бирж, безотзывных DEX, кредитных протоколов, кошельков, брокеров и т. д., нет причин не выдвигать постепенно аналогичные требования.
Закат независимых эмитентов? Куда дальше двинется рынок
Если эмиссия стала товаром, компаниям, занимающимся исключительно ей, придется заново доказывать свою полезность. Всё, что сейчас происходит на рынке стейбкоинов, либо является попыткой доказать эту необходимость, либо действиями тех, кому это уже не нужно.
Фрагментированный рынок без переговоров: Tether занимает 59% рынка стейбкоинов при объеме выпуска USDT в 186,7 млрд долларов, однако ни один отдельный дистрибьютор не обладает сопоставимым объемом. USDT занимает 88,5% всего стейблкойн-объема в Нигерии и 90,2% ордеров на Binance P2P в Венесуэле, обеспечивая ежемесячный оборот свыше 600 млрд долларов в Азии, Африке и Латинской Америке, преимущественно за счет мелких транзакций размером менее 1000 долларов. На рынке, где миллионы пользователей держат менее 1000 долларов каждый, просто некому сесть за стол переговоров.
Защитный ров местных лицензий: Локальные лицензии работают по иной логике — они устраняют альтернативы для дистрибьюторов через законодательство. SBI является единственным оператором в Японии, имеющим право обрабатывать USDC, формируя интегрированную групповую структуру, объединяющую биржу, кредитование, дистрибуцию RLUSD и JPYSC. Сингапурская StraitsX также занимает более 70% рынка недолларовых стейбкоинов в Юго-Восточной Азии благодаря XSGD (единственному сингапурскому стейблкоину, признанному MAS), и хотя ее капитализация составляет лишь 13 млн долларов, возможности для маневра, предоставляемые местным регулированием, крайне ограничены.
Выход эмитентов в дистрибуцию: Circle расширяет собственные каналы сбыта, включая Arc, CPN и трастовый банк. Вместо того чтобы делиться доходами с внешними дистрибьюторами, компания пытается параллельно генерировать выручку из новых источников, таких как комиссии за газ и платежные сборы, сочетая их с доходом от управления резервами. Упоминание CFO Circle операционной деятельности валидаторов на платформе Arc как источника альтернативной выручки подчиняется той же логике. Однако чем больше контроля эмитент захватывает непосредственно в сфере дистрибуции, тем сложнее ему избегать конфликтных ситуаций с существующими партнерами.
Выход дистрибьюторов в эмиссию: Операторы каналов сбыта вместе создают инфраструктуру для выпуска стейбкоинов (как OUSD) или запускают собственные монеты. Western Union интегрирует USDPT в глобальную сеть переводов, Fidelity продвигает проект FIDD, а U.S. Bancorp также работает над собственным стейблкоином. Компании, владеющие каналами дистрибуции, не имеют никаких причин отказываться от выпуска стейбкоинов под своим брендом.
Аутсорсинг эмиссии: Юридическим лицом, фактически выпускающим USDPT, выступает вовсе не Western Union, а федеральный трастовый банк Anchorage Digital Bank. Agora, M0 и Bridge занимаются аналогичными услугами, а сама Circle предоставляет white-label решения для эмиссии, позволяя другим дистрибьюторам выпускать стейблкоины на базе USDC.
Право на эмиссию перешло из статуса «абсолюта» для стейблкойн-бизнеса в категорию «единственной функции». За этим следует снижение рыночной оценки самих прав на эмиссию и повышение вероятности того, что модель независимых эмитентов окажется лишь временным переходным форматом. Ликвидностные показатели OUSD в начале второй половины года, динамика затрат на дистрибуцию между Coinbase и Circle, а также процессы расширения сетей сбыта локальных стейбкоинов последовательно подтвердят данный вектор.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @G_Gyeomm