

Стейкинг ETH приносит гарантированную прибыль в 46 млн долларов, почему BitMine всё ещё терпит колоссальные убытки?
Автор: Oluwapelumi Adejumo
Перевод: Chopper, Foresight News
BitMine активно наращивает позиции в Ethereum, стремясь превратить их в источник стабильного денежного потока, а в прошлом квартале бизнес стейкинга принес выручку почти в 46 млн долларов США.
Однако убытки по деривативным опционным сделкам в размере 92,1 млн долларов США полностью нивелировали доход от стейкинга, а продолжающийся рост затрат на управление активами и агрессивная эмиссия акций компании существенно сократили потенциал доходности для существующих акционеров.
Отчет о финансовой деятельности за третий квартал финансового 2026 года, закончившийся 31 мая, показывает резкий рост выручки компании с 2,1 млн долларов США годом ранее до 46,5 млн долларов США; причем 98% (45,7 млн долларов США) пришлось на стейкинг и верификацию узлов. BitMine ускоряет процесс вывода бизнеса майнинга биткоина, полностью переходя на модель казначейства Ethereum.
На фоне значительного роста выручки чистый убыток компании в этом квартале составил 83,6 млн долларов США, что демонстрирует резкое расширение масштаба убытков по сравнению с незначительным убытком в 623 тыс. долларов США годом ранее.
Огромные убытки по опционам стирают всю прибыль от стейкинга Ethereum
Ключевым фактором, негативно повлиявшим на результаты квартала, стала стратегия торговли деривативными опционами компании в отношении Ethereum. За этот квартал совокупный убыток от деривативов, связанных с Ethereum, составил 92,1 млн долларов США, что примерно вдвое превышает общую выручку от стейкинга за тот же период. Из них 78,6 млн долларов США приходится на чистые убытки от истекших опционных контрактов, 14 млн долларов США — на убытки от позиций по реализованным опционам. Доход в размере 534 тыс. долларов США от открытых позиций смог лишь частично компенсировать часть убытков.
В аналогичном периоде прошлого года компания не проводила никаких сделок с деривативами, что привело к качественному скачку риска в управлении активами. За первые девять месяцев текущего финансового года совокупные убытки от деривативов составили 133,3 млн долларов США, включая убытки по реализованным контрактам в 79,3 млн долларов США и по истекшим контрактам в 54,5 млн долларов США, тогда как заработок по открытым позициям составил всего 5,15 млн долларов США. В тот же период стейкинг и верификация узлов принесли суммарно лишь 56,9 млн долларов США выручки, при этом масштаб убытков от деривативов превысил доходы от стейкинга более чем вдвое.
BitMine указывает, что ее опционная стратегия в основном основана на продаже пут-опционов и является частью общего плана управления портфелем. Хотя продажа пут-опционов позволяет получать премию и докупать активы на падениях рынка, резкое движение цены против позиции или исполнение контракта на невыгодных условиях ведет к огромным убыткам. Ситуация с данным крупным убытком наглядно демонстрирует, что попытки увеличить доходность за счет опционов в настоящее время полностью нивелируют стабильный доход, генерируемый бизнесом узлового стейкинга.
Тем временем административные и общие расходы компании взлетели с 744 тыс. долларов США годом ранее до 37,3 млн долларов США. Руководство объясняет это повышение в основном растущими комиссиями за хранение и управление цифровыми активами, повышением зарплат, а также увеличением вознаграждения директоров в наличной и акционерной форме.
До учета изменений стоимости криптоактивов доход от стейкинга был достаточен для покрытия себестоимости продаж и управленческих расходов за квартал. Даже после вычета множества нефинансовых статей чистый убыток компании по корректированному показателю (non-GAAP) все равно достиг 70,8 млн долларов США. Данный отчет свидетельствует о том, что бизнес верификации узлов уже сформировал существенный и стабильный денежный поток, однако общая стратегия управления портфелем продолжает потреблять прибыль от стейкинга.
Непрерывная эмиссия акций BMNR для накопления Ethereum приводит к сильному размытию доли акционеров
Капитал, затраченный BitMine на масштабное накопление Ethereum, практически полностью получен за счет размещения обыкновенных акций на открытом рынке, и вся эта стоимость ложится непосредственно на плечи существующих акционеров. За девять месяцев, закончившихся 31 мая, компания продала через программу размещения на бирже в общей сложности 340,7 млн обыкновенных акций BMNR, собрав 11,87 млрд долларов США после вычета комиссий; тем же периодом она потратила 11,69 млрд долларов США на покупку Ethereum.
Доля акционеров была существенно размыта. Количество обращающихся обыкновенных акций выросло на 149% за девять месяцев, увеличившись с 232,4 млн штук по состоянию на 31 августа 2025 года до 579,7 млн штук в конце мая 2026 года; размещение продолжается и после окончания квартала, и к 9 июля общий объем выпущенных акций достиг 603,2 млн штук.
За счет привлечения капитала путем выпуска акций по состоянию на 31 мая BitMine накопила в общей сложности 5,42 млн монет Ethereum при средней цене формируемого портфеля в 19,05 млрд долларов США; на момент подготовки материала объем позиций вырос до 5,7 млн монет.
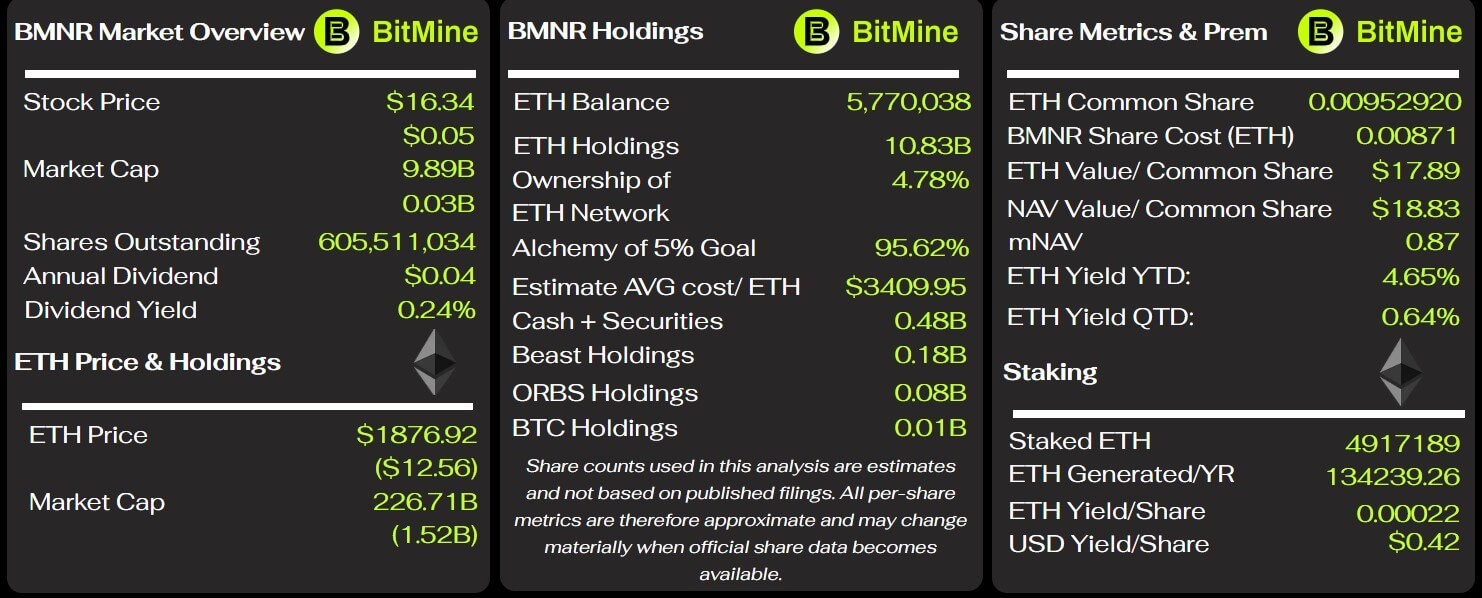
Ключевые показатели BitMine, источник: BitMine Tracker
Рыночная стоимость этих запасов Ethereum на конец мая составила всего 10,86 млрд долларов США, что дает непризнанный убыток около 8,2 млрд долларов США, или 43%.
Обесценение данной позиции является основным источником 9,04 млрд долларов США нереализованного убытка от цифровых активов компании за первые девять месяцев текущего финансового года, когда совокупный чистый убыток компании достиг 9,1 млрд долларов США. Колоссальный размер непризнанного убытка наглядно отражает практику BitMine размещать акции для покупки Ethereum по высоким ценам, перекладывая все риски исключительно на акционеров.
В январе этого года собрание акционеров одобрило увеличение лимита на выпуск обыкновенных акций компании с 500 млн до 50 млрд штук. Это разрешение не обязывает компанию выпускать их все сразу, но дает руководству достаточно пространства для продолжения эмиссии акций с целью покупки цифровых активов и других инвестиций.
BitMine предупреждает, что способность расширять позиции в Ethereum в высшей степени зависит от постоянного доступа к каналам финансирования. Падение цены Ethereum, ослабление котировок акций компании или охлаждение спроса со стороны инвесторов приведут к росту стоимости последующего привлечения капитала и могут даже ограничить возможность компании выпускать ценные бумаги на выгодных условиях.
Устойчивость этой бизнес-модели зависит не только от годовой доходности стейкинга и будущего роста цены Ethereum, но и от готовности акционеров принять сильное размытие доли своих прав, а также от того, чтобы компания постоянно несла непризнанные убытки в десятки миллиардов долларов на своих позициях, продолжая финансировать накопление монет.
Долгосрочные контрактные обязательства увеличивают операционные издержки стейкинга и сужают маржу прибыли
BitMine полагается на бизнес стейкинга для хеджирования колебаний стоимости позиций, однако сопутствующие долгосрочные партнерские соглашения создают фиксированные издержки и процент от прибыли, постоянно сужая общую рентабельность. Компания заключила десятилетний консультационный договор с сторонним провайдером Ethereum Tower, затраты по которому в этом квартале составили 12,8 млн долларов США, что составляет около 28% от общей выручки стейкинга за период. За первые девять месяцев эти расходы накапливаются до 37,5 млн долларов США; компания оценивает ежегодные затраты в диапазоне 40–50 млн долларов США, при этом тарификация осуществляется по прогрессивной шкале в зависимости от общей стоимости находящихся на хранении цифровых активов.
Расторгнуть данное соглашение можно лишь при наличии нескольких специфических условий. В случае если BitMine прекратит сотрудничество без уважительных причин, ей придется выплатить Ethereum Tower 85% от всей расчетной стоимости услуг за оставшийся срок действия договора.
Кроме того, после приобретения оператора узлов Pier Two BitMine заключила отдельное десятилетнее соглашение об управлении сервисами. По условиям договора Ethereum Tower получает 2% уставного капитала платформы MAVAN и ежемесячно получает долю от вознаграждений за нативный стейкинг на платформе. По состоянию на 31 мая компания еще не начислила расходы по этому соглашению, поэтому стоимость долевого участия пока не отражена в отчетности по стейкинг-бизнесу.
BitMine отмечает, что подавляющее большинство Ethereum застейкано через MAVAN, и в долгосрочной перспективе вознаграждения за стейкинг способны покрыть затраты на хранение активов. С точки зрения операционных показателей только за этот квартал доходы от стейкинга действительно перекрывают коммерческие и административные расходы без учета переоценки криптоактивов. Однако совокупность десятилетнего фиксированного консультационного гонорара, будущих долей от прибыли и различных комплексных расходов на управление активами означает, что полагаться исключительно на доходы от стейкинга для оценки реальной рентабельности бизнеса недостаточно.
Несмотря на отсутствие долгов, зависимость BitMine от капитальных рынков растет
К концу мая структура активов и обязательств BitMine демонстрирует крайне низкий уровень левериджа: у компании на руках 340,3 млн долларов США денежных средств, рабочий капитал в размере 433,1 млн долларов США и нет традиционного долга. Общие активы компании составляют 11,63 млрд долларов США, а общие обязательства — лишь 30,1 млн долларов США; абсолютное большинство активов приходится на цифровые активы, такие как Ethereum. Судя по финансовой отчетности, у компании нет кризиса немедленной платежеспособности, однако за первые девять месяцев чистый отток денежных средств от операционной деятельности составил 287,6 млн долларов США. В компании заявляют, что расходование денежных средств в основном обусловлено затратами на юридическое сопровождение, консалтинг и инвестиционное банковское дело, связанными с расширением позиций в Ethereum.
После завершения квартала BitMine снова разместил 3,5 млн бессрочных привилегированных акций BMNP с годовой дивидендной ставкой 9,5%, собрав 273,8 млн долларов США. Данное размещение временно восполнило ликвидность, однако создает жесткие годовые обязательства по выплате дивидендов в размере 33,25 млн долларов США. Эти ценные бумаги классифицируются как инструмент собственного капитала, а не долг, но имеют приоритет в очереди ликвидации перед обыкновенными акциями, а высокие дивиденды продолжают поглощать денежные потоки компании.
Руководство полагает, что имеющиеся денежные средства, ожидаемые денежные потоки от операций и инструменты размещения на бирже вполне хватит для обеспечения деятельности компании как минимум на следующие 12 месяцев. Основанием для такого вывода служит непрерывно открытое окно возможностей для финансирования на капитальных рынках: в случае длительного затишья на рынке Ethereum, ослабления котировок акций компании или снижения интереса инвесторов к подписке стоимость привлечения капитала возрастет, что ограничит операционную гибкость бизнеса.
Изучая последние финансовые отчеты, можно выделить ряд противоречивых реалий BitMine: с одной стороны, компания построила отлаженный бизнес стейкинга, приносящий десятки миллионов долларов выручки за квартал и способный покрыть основные операционные расходы; с другой стороны, крупные убытки по опционам полностью поглощают прибыль от стейкинга, долгосрочные контрактные обязательства постоянно поднимают управленческие издержки, а экспансия в виде накопления Ethereum целиком опирается на эмиссию акций, в результате чего общий объем выпущенных акций увеличился более чем вдвое.
Таким образом, долгосрочная экономическая эффективность BitMine будет зависеть от способности доходов от стейкинга стабильно перекрывать различные расходы на управление активами и опционные убытки, устойчивости компании в привлечении equity-финансирования, а также от возможности значительного восстановления цены Ethereum.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate














