

Zhipu AI в глазах иностранца: бесплатные модели и огромные убытки — почему капитализация компании однажды превышала Meituan?
Автор: Robonaissance
Перевод: TechFlow
Введение TechFlow: За полгода после листинга Zhipu AI на Гонконгской фондовой бирже стоимость её акций выросла в 25 раз, а рыночная капитализация временами превышала показатели Meituan. При этом выручка компании за 2025 год составила всего 724 млн юаней (ок. 105 млн долларов США), чистый убыток достиг 4,72 млрд юаней (ок. 650 млн долларов), а флагманская модель GLM-5.2 распространяется по лицензии MIT и доступна для бесплатного скачивания. Это не безумие рынка, а корректная оценка редкости, суверенитета и ограниченного количества обращающихся акций. Кровь из инженерного факультета университета Цинхуа, поддержка со стороны госкапитала, 73,7% выручки от частных развёртываний для государственных предприятий — именно это и является настоящим продуктом Zhipu.
2 июля 2026 года акции первой в мире публично торгующейся ИИ-лаборатории рухнули почти на 17% за один день. Утром 8 июля, спустя шесть дней, когда истек срок блокировки и около 46 млрд гонконгских долларов замороженных акций были сняты с ограничения, курс, наоборот, вырос на 13%. В течение 24 часов компания воспользовалась ростом и выпустила дополнительные акции на 4 млрд долларов.
Zhipu AI, торгующаяся под названием "Knowledge Graph Technology" на Гонконгской бирже, названа Bloomberg самой волатильной акцией Азии. Но волатильность здесь не побочный эффект — она является частью механизма.
Фундаментальная бизнес-модель ещё более удивительна, чем графики цен. В 2025 году выручка Zhipu составила 724 млн юаней (~105 млн долларов). Убытки — 4,72 млрд юаней (~650 млн долларов). Расходы на НИОКР — 3,18 млрд юаней, что в 4,4 раза превышает годовую выручку. Флагманская модель GLM-5.2 использует лицензию MIT: любой может скачать веса, запустить инференс на своём оборудовании, тонко настроить модель, создать коммерческий продукт и продавать его, ни разу не заплатив Zhipu ни цента.
К концу июня рынок оценивал компанию примерно в 1 трлн гонконгских долларов (~128 млрд долларов США). Это выше оценки Meituan — которая доставляет еду миллиардам людей и действительно приносит прибыль.
Простое объяснение: рынок обезумел. Более полезное: рынок оценивает реальный актив, который не отражается в отчёте о прибылях и убытках. Он платит за редкость, суверенитет и небольшой объём свободно обращающихся акций, которые легко двигаются. История об этих трёх факторах, а также о том, как только мир назначил открытую цену передовой ИИ-лаборатории, оказалось, что эта цена практически не отражает саму лабораторию.
Бэкграунд из Цинхуа
Zhipu не начиналась как стартап; всё началось как университетская исследовательская группа. Это различие определило большую часть облика компании впоследствии.
Группа по машинному обучению знаний Университета Цинхуа, международно известная как THUDM, изучала эту область задолго до того, как графы знаний и языковые модели стали мейнстримом. В 2019 году два профессора, Тан Цзе и Ли Цюаньцзы, выделили эти наработки в отдельную компанию. Созданная ими архитектура получила название GLM (General Language Model) — «Общий язык», что стало одновременно техническим идентификатором и источником названия компании.
Этот бэкграунд принёс две вещи, но пишут преимущественно об одной.
Во-первых, технологии. В марте 2023 года, пока большинство китайских ИИ-компаний лишь готовились выпустить инструменты для разработчиков, Zhipu выложила ChatGLM-6B — небольшую открытую диалоговую модель, которую можно было запустить на одном потребительском GPU. Она стала одной из самых скачиваемых моделей года и первым широко доступным китайским LLM с инструктивным дообучением. Энтузиасты настраивали её на ноутбуках, лаборатория использовали для обучения, компании разбирали для изучения архитектуры. Привычка бесплатно публиковать модели зародилась сразу же, и причина была совершенно неромантичной: бесплатный релиз — это способ привлечь внимание к спин-офф от университета.
Во-вторых, доверие, которое позже само превратилось в бизнес. Zhipu вошла в число «Шести малых драконов» — партии китайских стартапов по созданию больших языковых моделей, возникших в эпоху генеративного ИИ. Перед листингом она привлекла необычно широкий пул инвесторов: Alibaba, Tencent, Ant Group, Meituan, Xiaomi, Hillhouse, Qiming Venture Partners, региональные государственные фонды, а также Prosperity7 Ventures от Saudi Aramco — в общей сложности около 15 млрд долларов. Компания, спин-офф из Цинхуа с госкапиталом в структуре собственности, получает право на безопасные закупки от китайских госбанков, где никто не нуждается в оправдании таких решений. Это не просто мягкое преимущество. Видимо из структуры выручки: это целый коммерческий двигатель.
В штате Zhipu менее 900 человек, примерно три четверти — исследователи. Генеральный директор — Чжан Пэн, главный научный сотрудник — Тан Цзе, председатель совета директоров — Лю Дэбин. Для компании, чья оценка иногда превышала оценку Meituan, это довольно скромный коллектив, состоящий практически из учёных.
Что именно продаёт Zhipu
В 2025 году из 724 млн юаней выручки 534 млн пришлось на частные развёртывания, что составило 73,7%.
Эта одна цифра полностью переформатирует представление о всей компании.
Частное развёртывание означает, что инженеры Zhipu приезжают в офисы клиентов, устанавливают набор моделей GLM на собственные серверы и внутренние сети клиентов, гарантируя, что данные никогда не покидают периметр заказчика. Они тонко настраивают модель на данных клиента, интегрируют её с существующими системами и остаются на месте до момента полной работоспособности. Затем они едут к следующему клиенту и повторяют процесс заново.
Клиенты — китайские государственные предприятия, банки и правительственные учреждения: они не могут размещать чувствительные данные на чужих облаках и ни за какие деньги не купят зарубежные модели. Для них кровь из Цинхуа, инвестиции госкапитала и локализованное развёртывание — не один из вариантов, а единственный. Вот что конвертируется из университетского бэкграунда: прямые счета в бюджет.
Оставшиеся 190 млн юаней (26,3%) приходятся на облачный бизнес: API, платформы для разработчиков и части продукта, функционирующие как ПО. Этот сегмент быстро растёт: доля в выручке увеличилась с 15,5% в 2024 году, рентабельность поднялась с 3,3% до 18,9% за счёт оптимизации инференса и эффекта масштаба, снизившего маржинальную стоимость одного токена.
Но форму компании определяет именно тот самый 73,7%, и у этой формы есть проблема. Общая маржинальность снизилась с 56,3% в 2024 году до 41,0% в 2025 году. Собственная маржинальность сегмента частных развёртываний упала с 66,0% до 48,8%. Бизнес растёт, но маржинальность сжимается: ведь расширение означает найм большего числа инженеров, которые сидят в большем количестве офисов. Не существует версии частного развёртывания, при которой обслуживание десятого клиента стоило бы дешевле первого. У человеческих ресурсов нет кривой обучения, есть только количество голов.
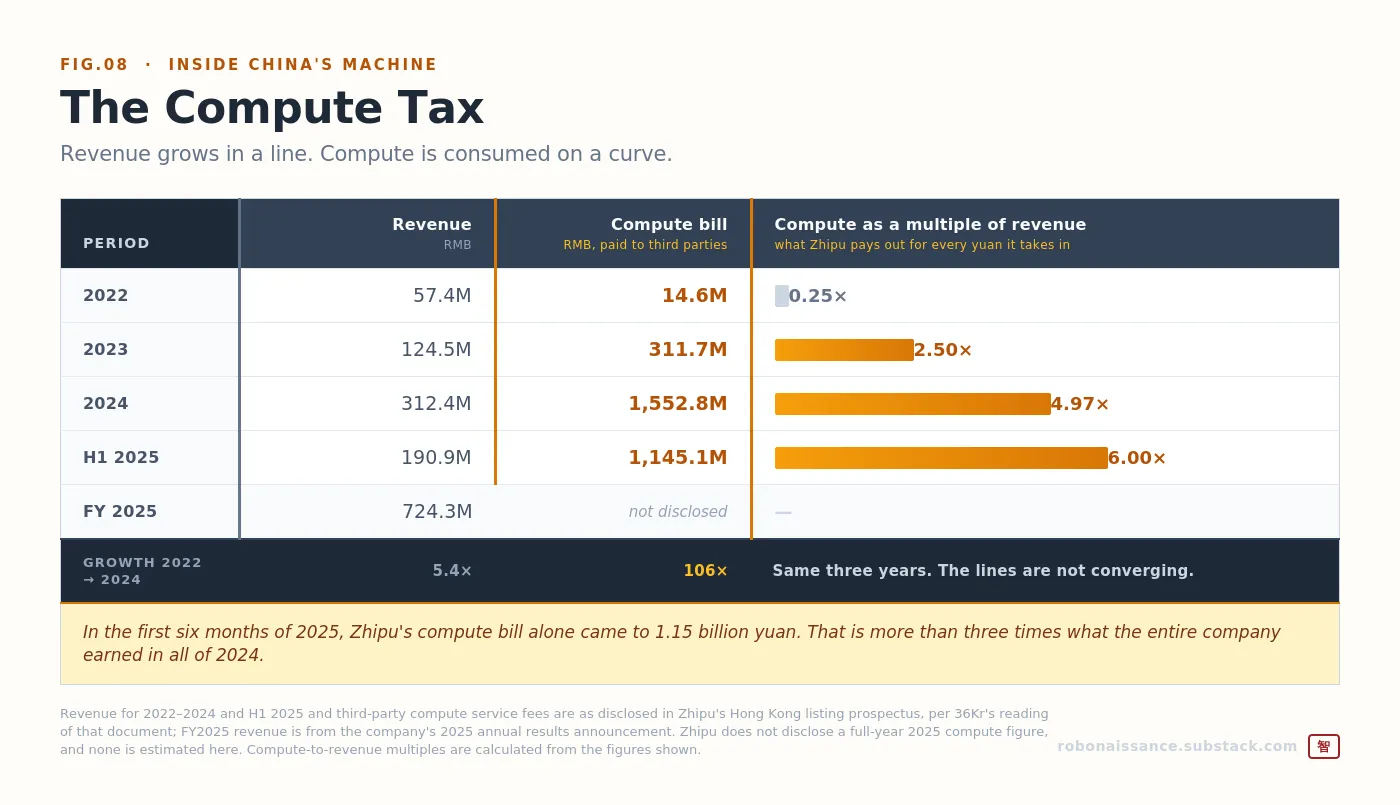
В вопросах роста сомнений нет. Выручка Zhipu: 57,4 млн юаней в 2022, 124,5 млн в 2023, 312,4 млн в 2024, 724 млн в 2025. Это компания, удваивающаяся ежегодно по выручке. По этому показателю Zhipu — крупнейший независимый разработчик LLM в Китае. Траектория выглядит именно так, как ждут сторонники проекта.
Проблема кроется в другой строке расходов, которая определяет всё остальное. Оплата вычислительных мощностей третьим лицам: 14,6 млн юаней в 2022, 311,7 млн в 2023, 1,55 млрд в 2024. Только за первую половину 2025 года, согласно данным проспекта эмиссии, сумма составила 1,15 млрд юаней.
Если сопоставить эти два тренда: с 2022 по 2024 год выручка Zhipu выросла примерно в 5 раз. За те же три года счёт за вычисления увеличился более чем в 100 раз. А за первые шесть месяцев 2025 года компания потратила на вычисления больше, чем заработала за весь 2024 год.
Эти линии не сходятся.
Традиционное ПО: написал один раз, копируешь бесконечно без затрат — поэтому софтверные компании исторически самые прибыльные. Большие модели ломают эту парадигму. Написал один раз, но каждый вызов требует повторной оплаты. Выручка растёт линейно, а затраты на вычисления — по кривой, да ещё и ускоряющейся из-за расширения контекстного окна и длинных цепочек рассуждения. В 2025 году за каждые заработанные 1 юань Zhipu платила чипмейкерам и облачным провайдерам далеко не 1 юань.
Парадокс открытого исходного кода
Самая сильная модель Zhipu бесплатна.
GLM-5.2, выпущенная в середине июня 2026 года, поддерживает контекстное окно до 1 млн токенов и распространяется по лицензии MIT. Скачай веса, запусти на своём железе, модифицируй, создай продукт, продай — никогда не заплатив Zhipu ни цента. Это не обрезанная «сообщество-версия», это флагман, которым компания сравнивается с передовыми зарубежными аналогами.
очевидный вопрос: как это вообще может стать бизнесом?
Ответ прост: открытый код — это стратегия дистрибуции, которую Zhipu может себе позволить, как раз потому, что выручка приходит не от продажи доступа к моделям. Она поступает от продажи развёртывания, интеграции и услуг. Открытые веса — это маркетинг, приватные контракты — продукт. Бесплатная публикация не обедняет выручку, так как платящие клиенты изначально не планируют арендовать модели через API. Они готовы платить за то, чтобы специалисты приехали в их здание и всё настроили.
Бесплатность покупает охват. По словам компании, более 4 млн зарегистрированных корпоративных пользователей и разработчиков из 218 стран и регионов интегрировали её решения. Из топ-10 китайских интернет-гигантов девять используют модели Zhipu. Это формирует привычки разработчиков, являющиеся сырьём для выручки от API. Кроме того, это даёт специфическую кредитоспособность: модель, чьи веса проверены всем мировым сообществом, легко одобряется банками без необходимости доверять словам кого-либо.
Доказательство эффективности стратегии — не скачивания, их легко накрутить и невозможно монетизировать. Доказательство — цена. Пока конкуренты в Китае демпинговали, Zhipu повысила цены на API на 83%, и спрос всё равно превысил предложение. Годовой регулярный доход (ARR) открытой платформы достиг 1,7 млрд юаней (ок. 240 млн долларов), вырасти в 60 раз год к году — такие цифры озвучил Чжан Пэн на первом телефонном созвоне после листинга компании.
Компания способна повышать цены во время ценовой войны лишь тогда, когда владеет активом, недоступным для конкуренции ценами.
Кривую спроса смещают агенты. Серия GLM-5 оптимизирована под долгосрочную программную инженерию: модель продолжает работу на сотни итераций вместо того, чтобы остановиться после одного ответа. Программные пакеты Zhipu легко интегрируются в инструменты, которыми уже пользуются разработчики. Когда кодовый агент автономно работает час, он потребляет не токены одного запроса, а в тысячи раз больше. Председатель совета директоров Лю Дэбин утверждает, что такой рост потребления и цен будет устойчивым, а не всплеском, так как драйвером выступает усиление моделей и увеличение нагрузки со стороны пользователей.
Базовый тезис быков: агенты — это печки для токенов, а Zhipu продает токены.
Машина обращения
Но всё это не объясняет, почему акция выросла с 116,20 гонконгских долларов в январе до внутридневного максимума 2980 гонконгских долларов 22 июня — рост в 25 раз менее чем за полгода. Чтобы понять это, нужно смотреть на структуру предложения.
8 января 2026 года Zhipu вышла на биржу с ценой размещения 116,20 гонконгских долларов, включая овераллокацию около 43 млн акций, что составило ок. 9,65% уставного капитала. Среди них около 2,98 млрд гонконгских долларов закупили 11 anchor инвесторов, что близко к 70% от предложенных акций. Anchor инвесторы — крупные институциональные инвесторы, которых привлекают эмитенты на Гонконгской бирже перед листингом: они обязуются купить большие пакеты, гарантируя себе квоту, взамен соглашаясь не продавать 6 месяцев. Розничные инвесторы сверхподписались на оставшуюся часть более чем в 1000 раз.
Считаем проще. В первый день реально торговаться могли около 17,35 млн акций. Менее 4% от общего объема.
Акционер с 4% свободным обращением не имеет стандартной ценовой динамики. Цена формируется между уровнем минимального желания продавцов и любым появившимся спросом. В первой половине 2026 года этим спросом стали все инвесторы мира, искавшие экспозицию на китайский передовой ИИ без альтернатив на рынке. Не DeepSeek — он приватный. Не Moonshot (月之暗面) — тоже приватный. Не Huawei — не выходит на биржу и не продает свои модели. Только Zhipu и MiniMax, листинг которого состоялся на день позже. Это был весь список доступных опций.
UBS говорит предельно прямо: оценка отражает премию за редкость и ограниченное количество торгуемых бумаг. Позже Bloomberg отметил, что акции Zhipu стали самыми волатильными в Азии именно из-за крайне низкой ликвидности свободного обращения.
Механизм проработал 6 месяцев. Затем наступил июль, и механизм запустили в публичном режиме.
2 июля, по мере приближения окончания lock-up периода для anchor инвесторов, акция рухнула почти на 17% за день. Ничего неожиданного: рынку было известно о приближающемся предложении. Закрытие на уровне 1754 гонконгских доллара, капитализация просела ниже 800 млрд. Слишком плотная торговля и слишком тонкий флоат означали, что одних предстоящих разблокировок 25,68 млн акций (5,8% компании) хватило, чтобы за один день уничтожить около шестой части капитализации.
Затем 7 июля завершился lock-up период, но anchor инвесторы не стали продавать. Почти 70% из них выполнили обещание держать позиции. 8 июля акция подросла на 13,35%, добавив более 100 млрд гонконгских долларов к капитализации за день, поскольку удержание расценилось как голосование доверия.
В течение 24 часов компания использовала этот импульс для дополнительной эмиссии. Zhipu разместила около 19,8 млн новых акций по цене 1588 гонконгских долларов за штуку, собрав около 31,4 млрд гонконгских долларов (чуть более 4 млрд долларов США). Это одно из крупнейших размещение года в Гонконге, превышающее масштаб собственного IPO компании более чем в 6 раз. Bookrunners — CICC и CCB International. Цена размещения установлена с дисконтом около 13% к закрытию предыдущего дня — именно такая скидка нужна была институтам, чтобы принять акции на этом уровне.
После снятия lock-up и размещения только около 13,5% выпущенных акций Zhipu остались свободно оборачиваемыми.
Компания не расширила флоат — она монетизировала его дефицит.
Контрольный эксперимент провели на следующий день. MiniMax, еще один китайский разработчик моделей, листинг которого прошел в январе на Гонконгской бирже, 9 июля столкнулся с окончанием lock-up периода своего основателя. Основатель продлил блокировку, стратегические инвесторы пообещали не продавать. Тем не менее, внутри дня курс рухнул более чем на 20%.
Разница не в архитектуре — базы схожи. Разница в цене: MiniMax пыталась повысить тарифы на модель M3, но рынок отверг идею, и ей пришлось снизить цены. Zhipu же повысила ставки на 83%, и рынок проглотил. Тонкий флоат усиливает любые существующие рыночные убеждения, но не создает их из воздуха. Когда убеждение есть, редкий флоат превращает хороший квартал в 25-кратный рост. Когда убеждения нет, тот же самый тонкий флоат превращает снятие блокировок в крах.
Обучение без привязки к Nvidia
Для любого, кто следит за развитием китайского ИИ-стека, важнейшим заявлением осталось тихо сделанное утверждение Zhipu.
Как сообщалось, выпущенная в феврале 2026 года открытая флагманская модель GLM-5 обучалась и развертывалась на китайских ускорителях, а не на железе Nvidia: Huawei Ascend, а также чипах Cambricon, Moore Threads и Kunlun Xin. На телефонном созвоне по результатам квартала Чжан Пэн заявил, что начиная с февраля компания наращивает использование отечественных чипов для удовлетворения резко растущего спроса на вычисления. В бюджете на НИОКР заложена совместная разработка для адаптации под локальные чипы. Компания самостоятельно построила асинхронный фреймворк reinforcement learning Slime, частично ради того, чтобы конвейер обучения работал на железе, которое реально разрешено покупать.
Выбор этого пути скорее был навязан, а не осознан. В январе 2025 года Министерство торговли США внесло Beijing Zhipu Huazhang Science and Technology и её дочерние структуры в список entities, опасаясь, что компания способствует военной модернизации Китая через ИИ. Zhipu оспорила это решение и заверила в отсутствии зависимости от американских LLM. Какой бы вердикт ни вынес суд, практический результат заключался в ограничении доступа к технологиям США, превратив локальные чипы из предпочтения в необходимость.
Конечный продукт замыкает цикл, проходящий через всю серию. Передовая открытая модель, конкурентоспособная на международных рейтингах программирования, успешно обученная на отечественных чипах.
Cambricon нужен крупный клиент с достаточной нагрузкой на инференс, чтобы сделать бизнес китайских ускорителей реальностью. Zhipu нужны чипы, на которые не наложены эмбарго. Чипам нужны модели. Моделям нужны чипы. И тем, и другим требуется экспортный контроль для создания закрытого рынка, где они являются лучшими взаимными вариантами. Раскол технологического стека перестал быть прогнозом и стал доставленным продуктом с подтвержденными баллами бенчмарков.
Суверенная сделка
В середине июня 2026 года Anthropic приостановила доступ к своим новейшим моделям Fable и Mythos в соответствии с правилами Министерства торговли США. Доступ восстановили 1 июля.
В это окно Zhipu выпустила GLM-5.2 и сопроводила её посылом. В соцсетях компания заявила, что передовой интеллект не должен принадлежать исключительно меньшинству или отключаться в любой момент из-за нескольких правил.
Это утверждение не совсем точно. Модели были приостановлены из-за регуляторных требований, а не по прихоти компании, и доступ восстановили всего через три недели.
Но эта неточность не важна для бизнеса. Ключ в понимании этого. Покупатели, выбирающие основу для своей деятельности, не анализируют причины потенциальной недоступности модели. Они оценивают саму вероятность такого сценария. Zhipu никогда не утверждала, что американские модели хуже. GLM-5.2 занимает второе место на фронтенд-рейтинге Code Arena, уступая только Anthropic Claude Fable 5, и компания не скрывала этого. Аргумент уже и сложнее опровергнуть: американские модели могут отключить посторонние регуляторы, а пакет открытых весов на вашем собственном сервере — нет.
Это логика Cambricon, поднявшаяся на уровень выше по стеку.
Чипы Cambricon — не лучшие чипы в мире. Это чипы, которые китайские покупатели реально могут получить. На санкционном рынке доступность сама по себе становится формой производительности. Модели Zhipu — не самые лучшие в мире. Это модели, которые заказчики могут скачать, аудировать, развернуть и хранить навсегда. На рынке, где передовой ИИ могут отключить иностранные регуляторы, постоянство права обладания — тоже форма производительности.
В мире чипов «достаточно хорошо и доступно» побеждает «лучше, но недоступно». В мире весов моделей «то, что ты можешь оставить себе» лучше «возможно, лучшего, но потерянного». Одна и та же сделка дважды произошла на двух разных высотах одного стека технологий.
Anthropic или Palantir?
Остаётся вопрос оценки, который сводится к классификационному.
Рынок оценивает Zhipu, как передовую платформу: компанию, задающую стандарты, с премией экосистемы и операционным рычагом, который взорвется в будущем. Сегодняшние убытки — плата за вход в завтрашний стандарт. Именно ради этого капитализация близка к триллиону гонконгских долларов, и именно эту логику озвучил Чжан Пэн, заявив о стремлении сделать Zhipu китайским аналогом Anthropic.
Отчёт о прибылях и убытках Zhipu рисует портрет совершенно иной компании. Почти три четверти доходов приходится на проектные поставки для корпоративных и государственных заказчиков: инженеры работают на объектах, модели тонко настраиваются под задачу, а маржинальность истончается по мере роста масштабов работы. Китайские аналитики говорят прямо: оценка кричит Anthropic, бизнес-модель шепчет Palantir. Глубокое вовлечение клиентов, пороги квалификации и команды внедрения вместо платформенной экономики.
Оба описания верны лишь отчасти, и именно расстояние между ними содержит все риски.
Решение должно быть видно в структуре выручки. Платформенный бизнес — это те 26,3%, сегмент с компаундным ростом: доля облачных сервисов растет, рентабельность облачного бизнеса поднялась с 3,3% до 18,9%, платформа собрала 60-кратный рост регулярного дохода, а цены росли даже на фоне ценовых войн. Сервисный бизнес — это 73,7%, сегмент, оплачивающий текущие счета, но ограничивающий потолок будущего. Чжан Пэн отмечал переход от локальных инсталляций в облако — правильный вектор, признающий последствия текущей структуры.
Капитализация в триллион гонконгских долларов — это ставка на то, что 26,3% станут основой бизнеса, а 73,7% перейдут в статус legacy-направлений. Такой сдвиг возможен. Но в результатах аудитов за полный год он пока не прослеживается.
Мультипликаторы измеряют именно это расхождение. При капитализации в триллион гонконгских долларов P/S Zhipu превышает 1000x, некоторые оценки приблизительны к 1280x. Для грубого сравнения: оценочная стоимость OpenAI около 730 млрд долларов на выручке ~13 млрд дает P/S около 56x. Даже если брать агрессивный прогноз JPMorgan на выручку 2026 года в 4,6 млрд юаней (рост >500%), forward мультипликатор все равно превысит 200x. JPMorgan ожидает прибыльности к 2028 году. Dongwu Securities предполагает более медленный рост и меньшие цифры.
Пока Zhipu пытается вырасти до соответствия своей оценке, конкуренты не останавливаются. Согласно сообщениям, DeepSeek завершил новый раунд финансирования свыше 7 млрд долларов. Moonshot собирает средства на собственный IPO. MiniMax, листинг которого прошел на день позже Zhipu в Гонконге, вдвое снизила цены на модель M3 и уже увидела, как половина капитализации испарилась. На рынке, где возможности моделей унифицируются, а цена становится полем битвы, способность устанавливать тарифы — единственный фактор, отличающий платформу от товара. Способность, которую Zhipu пока удалось сохранить.
Компания также ищет новый капитал. 1 июня было объявлено о планах листинга акций класса A на шанхайской площадке STAR Market с целью привлечь около 15 млрд юаней (ок. 2,2 млрд долларов США). Заявка прошла этап принятия рассмотрения 17 июня. В случае успеха Zhipu станет первым ИИ-холдингом, прошедшим двойной листинг в материковом Китае после выхода на биржу Гонконга, обращаясь к инвесторам, которые извне наблюдали ралли Nvidia и хотят видеть своего местного чемпиона.
Налог на вычисления
Настоящая серия теперь сталкивается с тремя вариациями одной и той же проблемы.
Cambricon доказал способность, но еще не доказал способность к захвату рынка: достаточно хороший чип работает в реальных масштабах, но рынок оценивает его так, будто доля уже завоевана. StarVoyager AGI (星动纪元) имеет захват, но не доказал способность: четыре гиганта интернета и оценка в 2,8 млрд долларов связаны с моделью, которая преодолела порог лишь в 4 из 17 задач по собственным бенчмаркам.
Zhipu — третий вариант, самый показательный, потому что владеет обоими параметрами.
Способность реальна. GLM-5.2 занимает второе место на авторитетном международном программируемом рейтинге, уступает только одной американской модели, превосходя все остальные open source решения. Веса открыты, бенчмарки независимы, обучение велось на отечественных чипах. Захват рынка тоже реален. 9 из 10 крупнейших китайских интернет-компаний внедрили её модель. 4 млн зарегистрированных разработчиков. Регулярная доходность платформы выросла в 60 раз за год. В условиях ценовой войны цены подняли на 83%, а спрос продолжил расти.
Но на каждый заработанный юань компания теряет приблизительно 6 юаней.
Zhipu не хватает не способности, не захвата доли рынка, а юнит-экономики. Великий трюк софта всегда звучал так: пишешь код раз, себестоимость копирования миллиона экземпляров равна нулю. Большие модели ломают этот трюк. Каждая копия стоит денег. Каждый запрос стоит денег. Каждый новый клиент приносит с собой счет за вычисления, который увеличивается вместе с контекстным окном, длиной инференса и гонкой индустрии за длинными циклами работы агентов. Расходы Zhipu на НИОКР в прошлом году составили 4,4 от выручки — не из-за безрассудства, а потому что такова цена присутствия на переднем крае сейчас.
Мир получил открытую цену передовой ИИ-лаборатории. Эту цену установило столкновение 4% свободного обращения с бесконечным спросом. Посыл цены таков: редкость, суверенитет и опционная стоимость стать выбором по умолчанию в Китае. Но цена пока не отвечает на вопрос: работает ли эта бизнес-модель в принципе.
Именно этот эксперимент проводит Zhipu сейчас на открытом рынке, торгуясь под одним тикером, с утвержденным календарем отчетности и квартальными обязательствами по раскрытию информации. Она уже доказала, что компания может строить передовые модели на санкционных чипах, бесплатно отдавать веса и продолжать привлекать платежи от мира. Ей пока не удалось доказать, что можно делать всё это и получать прибыль.
Никто ещё этого не доказал. Zhipu — лишь первая, кому предстоит продемонстрировать процесс работы.
Модели и бенчмарки: AI Wiki, The AI Rankings, BigGo Finance, Asia Tech Review. Информация о GLM-4.7 (22 декабря 2025 г.; SWE-bench Verified 73.8%, LiveCodeBench 84.9%), GLM-5 (февраль 2026), GLM-5.1 (апрель 2026) и GLM-5.2 (середина июня 2026; до 1 млн токенов контекста; лицензия MIT) получена из сообщений компаний в СМИ. Точная дата выпуска GLM-5.2 в середине июня варьируется по источникам, поэтому конкретная дата не приводится. Занимаемое GLM-5.2 второе место на фронтенд-рейтинге Code Arena, уступая только Anthropic Claude Fable 5, подтверждается данными Asia Tech Review и Startup Fortune. Данные бенчмарков, опубликованные самой Zhipu, относятся к категории self-reported и отделены от результатов независимых рейтингов.
Локальные чипы: Reuters via AOL, суммировано The AI Rankings; CNBC (звонок с результатами). Сообщения о том, что GLM-5 обучалась и обслуживалась на китайских ускорителях (Huawei Ascend, Cambricon, Moore Threads, Kunlun Xin) вместо железа Nvidia, приведены на основе репортажей Reuters и представлены как информационное сообщение, а не официальная корпоративная дислокация. Заявление Чжан Пэна о ускорении перехода на отечественные чипы взято из репортажей CNBC о телефоне с инвесторами. Асинхронный фреймворк reinforcement learning Slime и затраты на НИОКР на «совместную разработку для адаптации к отечественным чипам» почерпнуты из годового отчета, проанализированного Dongwu Securities через Futu.
Список entities: SCMP через The AI Rankings. Включение Beijing Zhipu Huazhang Technology и её филиалов в список объектов Министерства торговли США в январе 2025 года, ссылки на опасения относительно военной модернизации, а также возражение Zhipu против этой формулировки, базируются на материалах этих источников.
Приостановка моделей Anthropic: Anthropic приостановила доступ к моделям Fable и Mythos 12 июня 2026 года в целях соблюдения экспортных ограничений Министерства торговли США, затем восстановила доступ 1 июля 2026 года после отмены санкций (объявление Anthropic: https://www.anthropic.com/news/fable-mythos-access). Публичный ответ Zhipu, характеризующий передовой интеллект как инструмент, не подлежащий отзыву, цитируется из сообщений соцсетей компании, освещённых Asia Tech Review. В статье указано нормативное обоснование паузы, поскольку различие между регуляторной приостановкой и добровольным отзывом критически важно для аргументации, чего избегает формулировка Zhipu.
Оценка, прогнозы и конкуренты: Caixin Global, South China Morning Post, Startup Fortune, BigGo Finance, KuCoin, Asia Tech Review. Price-to-sales ratio (P/S), превышающий 1000x по текущим ценам и достигающий ~1280x по некоторым оценкам; форвардный мультипликатор P/S >200x по прогнозу JPMorgan на 2026 год. Эти данные предоставлены аналитиками и медиа, меняются вместе с котировками акций; здесь приведены справочно, без претензии на точность. Прогнозы выручки JPMorgan (4,6 млрд юаней в 2026, 11,4 млрд в 2027, 30,9 млрд в 2028, ожидалась прибыльность в 2028) взяты из Caixin Global и SCMP. Более консервативные прогнозы Dongwu Securities взяты с платформы Futu. Сравнение с OpenAI (оценка ~730 млрд долларов на выручке ~13 млрд долларов, согласно FT) используется исключительно для демонстрации масштаба. DeepSeek привлек финансирование свыше 7 млрд долларов, Moonshot собирает средства перед IPO, MiniMax сократила цены вдвое, потеряв ~половину капитализации — информация из Asia Tech Review, Caixin Global, BigGo Finance. Классификационный фреймворк Anthropic vs Palantir, освещенный BigGo Finance в рамках аналитических сравнений со ссылками на комментарии рынка Китая, не является оригинальной концепцией данного издания.
IPO на STAR Market: Startup Fortune цитирует Caixin Global. Объявление о плане листинга акций A 1 июня, цель привлечения ~15 млрд юаней (ок. 2,2 млрд долларов США), доля уставного капитала после размещения 2%-8%, CITIC Haitong Securities как сопровождающий консультант, прохождение этапа принятия заявления 17 июня — вся информация из этих источников.
Классификационные примечания
Финансовые показатели, структура собственности, условия IPO, механизмы блокировки и информация о размещении в июле взяты из официальных раскрытий компании и многочисленных медиа-отчетов, подтверждая факт. Цены акций и капитализация указаны на конкретные даты, при цитировании датированы. Обучение на отечественных чипах, новые раунды финансирования конкурентов и прогнозы аналитиков представляют собой медиасводки, источники указаны явно. Оценочные мультипликаторы стоимости изменяются в зависимости от рыночной ситуации. Собственные бенчмарки Zhipu носят характер self-reported; в публикации использованы только позиции в независимых рейтингах как итоговые данные.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











