После 30 рейтингов «покупка» акции SpaceX рухнули на 12%
Авторы: Скотт Горловэй и Эд Элсон
Перевод: TechFlow
Введение от TechFlow:Just после включения в индекс Nasdaq 100 компания SpaceX получила рейтинг «Покупать» от 31 из 32 аналитиков, однако цена акций всё равно упала на 12%. Это не случайность — оптимистическая предвзятость аналитиков Уолл-стрит известна уже давно, особенно среди инвестиционных банков, которые принимали участие в размещении IPO этой компании. Когда Morgan Stanley устанавливает целевую цену в 300 долларов (что вдвое выше текущей), параллельно заявляя: «Сценарий при медвежьем рынке — 75 долларов, бычьем — 600 долларов», они на самом деле не сообщают ничего нового. Ещё более показательно то, что всего семь месяцев назад Комиссия по ценным бумагам и биржам США (SEC) отменила регулирование, призванное предотвратить коррупцию среди аналитиков.
Значительная доля представителей поколения Z (а также 10% американцев) поддерживают долгосрочные дружеские отношения с ИИ-чатботами.
- SpaceX вошла в Nasdaq 100 и получила практически единогласный рейтинг «Покупать» — но акции всё равно упали на 12%
- Криптовалюта потеряла половину стоимости и большую часть своего «крутого» фактора с октября прошлого года
- Доля покупателей жилья впервые за всё время наблюдений достигла исторического минимума, тогда как цены на недвижимость установили рекордные максимумы
Кто определяет оценку стоимости SpaceX?
На прошлой неделе SpaceX официально вошла в индекс Nasdaq 100. Компания прошла квалификацию по новым упрощенным правилам листинга, которые сокращают требуемый период торгов с как минимум трёх месяцев до всего 15 дней и отменяют требование к минимальной доле акций в свободном обращении. До внесения изменений акции индекса Nasdaq 100 должны были иметь как минимум 10% свободного обращения.
Акции также получили множество новых оценок от аналитиков Уолл-стрит. Из 32 аналитиков, следящих за SpaceX, только один выпустил рекомендацию «Продавать» — это исследование от независимой финансовой исследовательской компании CFRA Research, не имеющей отделов инвестиционного банкинга, управления активами или трейдинга.
Финансовые аналитики обычно устанавливают целевые цены для оценки будущей стоимости акций и пишут отчётные материалы для клиентов, поясняя логику своих прогнозов. Целевые цены для SpaceX отличаются явно излишним оптимизмом.
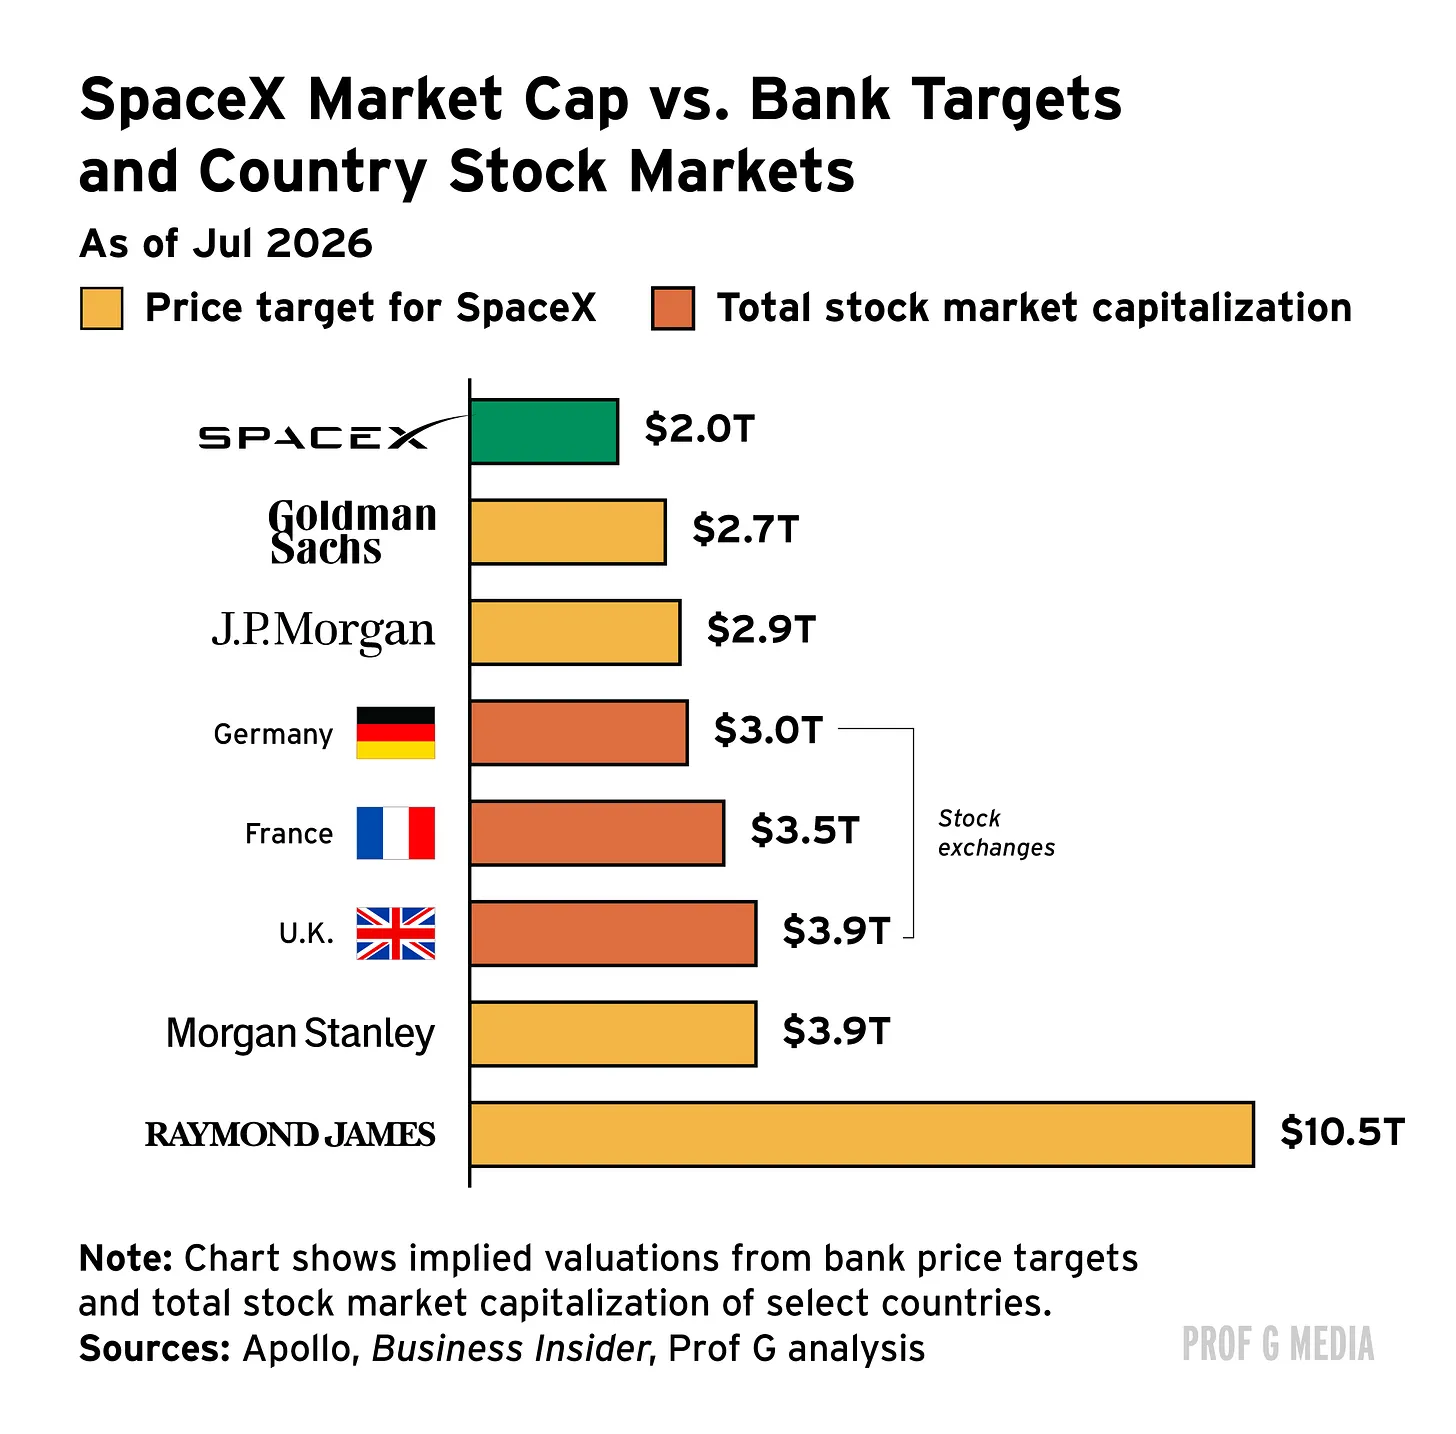
Бриана Джесуале из Raymond James прогнозирует, что в течение ближайших 12–18 месяцев акция SpaceX достигнет отметки в 800 долларов. Чтобы достичь этого показателя, стоимость акций SpaceX должна вырасти более чем на 400%, а рыночная капитализация компании составит 10,5 трлн долларов, что равно трети ВВП США. Такая оценка сделает стоимость SpaceX превышающей совокупную капитализацию фондовых рынков Великобритании, Франции и Германии.
Исследования обнаруживают доказательства того, что аналитики склонны давать завышенные рекомендации по акциям, особенно если банк, в котором они работают, имеет отношения с анализируемой компанией. Особенно активно это проявлялось во время пузыря технологических компаний на бирже. Яркий пример: за два месяца до краха Enron 16 из 17 аналитиков, отслеживавших её акции, классифицировали их как «Покупать» или «Резко покупать». Многие из них работали в банках, имевших деловые связи с Enron.
После лопнувшего пузыря были внедрены защитные меры для инвесторов: влияние инвестиционно-банковских подразделений на аналитиков банка стало незаконным. Однако исследования показывают, что даже после этих реформ аналитики со связями (то есть те, кто покрывает компании, имеющие деловые отношения с инвестиционно-банковским департаментом банка) по-прежнему неохотно публикуют пессимистичные рекомендации.
Оптимистическая предвзятость в среде аналитиков глубоко укоренилась. Даже с учётом фактора точности прогнозирования, более оптимистичные аналитики чаще повышаются до ведущих брокерских фирм, и их чаще упоминают на конференц-звонках при раскрытии квартальной отчетности компаний.
Сегодня из всех 84 позиций в ETF Global X AI & Technology чистая рекомендация «Продавать» выставлена лишь для 2% бумаг.
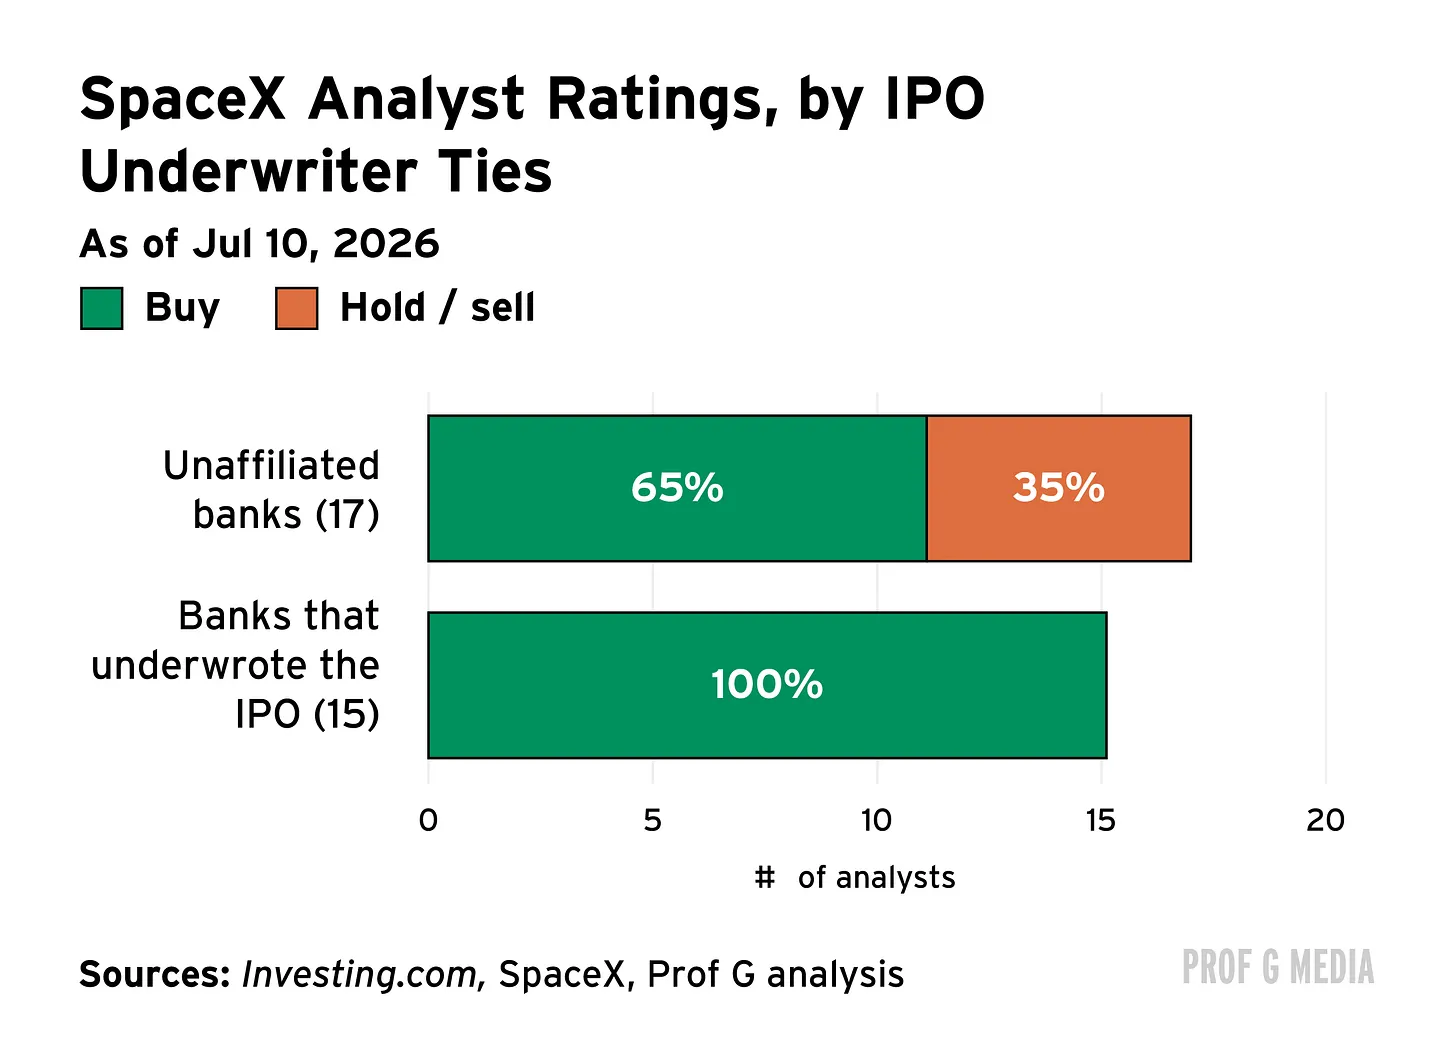
Аналитики банков, выступивших организаторами размещения SpaceX в целом демонстрируют более высокий уровень оптимизма по сравнению с группой несвязанных аналитиков. 100% аналитиков со связью опубликовали рекомендацию «Покупать». Среди же 17 аналитиков, не участвовавших в размещении SpaceX, такой рекомендации придерживаются только 65%.
Несмотря на оптимистичные рейтинги, в прошлой неделе акции SpaceX подешевели на 12%, опустившись на 36% от максимума.
Целевая цена Morgan Stanley составляет 300 долларов — вдвое больше текущей стоимости акции. Они также указывают, что их сценарий при быстром росте рынка равен 600 долларам, а в случае медвежьего тренда — 75 долларам. Своей формулировкой они говорят нам: акция может упасть на 50%, но также может вырасти на 300%. Таким образом, они фактически не сообщают ничего конкретного.
Урок, который мы извлек из пузыря на бирже, заключается в наличии структурного конфликта интересов в исследованиях акций. Если вы ставите компании рейтинг «Продавать», маловероятно, что эта компания захочет сотрудничать с вами при проведении её IPO, когда вы могли бы заработать 1% от комиссии андеррайтера за само размещение IPO. Поэтому Маск, естественно, выберет инвестиционные банки, настроенные к нему лояльно.
В 2003 году SEC попыталась противостоять этому через регулирование, направленное на разделение исследовательских подразделений инвестиционных банков от департаментов, отвечающих за получение комиссий андеррайтера. Семь месяцев назад это правило было отменено регулятором SEC.
После этого бывший председатель Комиссии Артур Левитт опубликовал в The Wall Street Journal статью под названием «SEC может снова подвергнуть риску коррупцию аналитиков на Уолл-стрит». Он предупредил об опасности отмены данного регулирования.
Я не считаю, что аналитики обладают таким влиянием, как раньше. В 90-е годы эти специалисты круглосуточно транслировались в эфире CNBC. Но сегодня ситуация изменилась из-за появления множества других источников информации.
Отчасти мне кажется, что такие целевые цены вызывают неловкость. Через несколько лет на вечеринке люди спросят: «Ты же не тот, кто говорил, что SpaceX взлетит до 300 долларов?» Не будет ли это смотреться крайне неловко?
Для тех, кто плохо знаком с этими мультипликаторами: ни одна компания сейчас не торгуется с коэффициентом P/S (цена/продажа) в 100 раз. Такое просто невозможно. Компании, торгующиеся по крайне высоким значениям P/S, — это программные фирмы, где выручка почти напрямую конвертируется в прибыль благодаря отсутствию значительных постоянных расходов. Что касается SpaceX, то здесь огромные затраты: ракеты, графические процессоры Nvidia и т. д. Компания не просто теряет деньги, она терпит колоссальные убытки.
Вы действительно готовы платить такую многократно завышенную оценку? Придется ждать сто лет, чтобы вернуть вложенные средства. Кроме того, темпы роста там не быстрые — около 15%. SpaceX позиционирует себя как ИИ-компанию, но ее доля рынка составляет всего 3,5%, так что это откровенно хайповое название.
Масштабный переток капитала
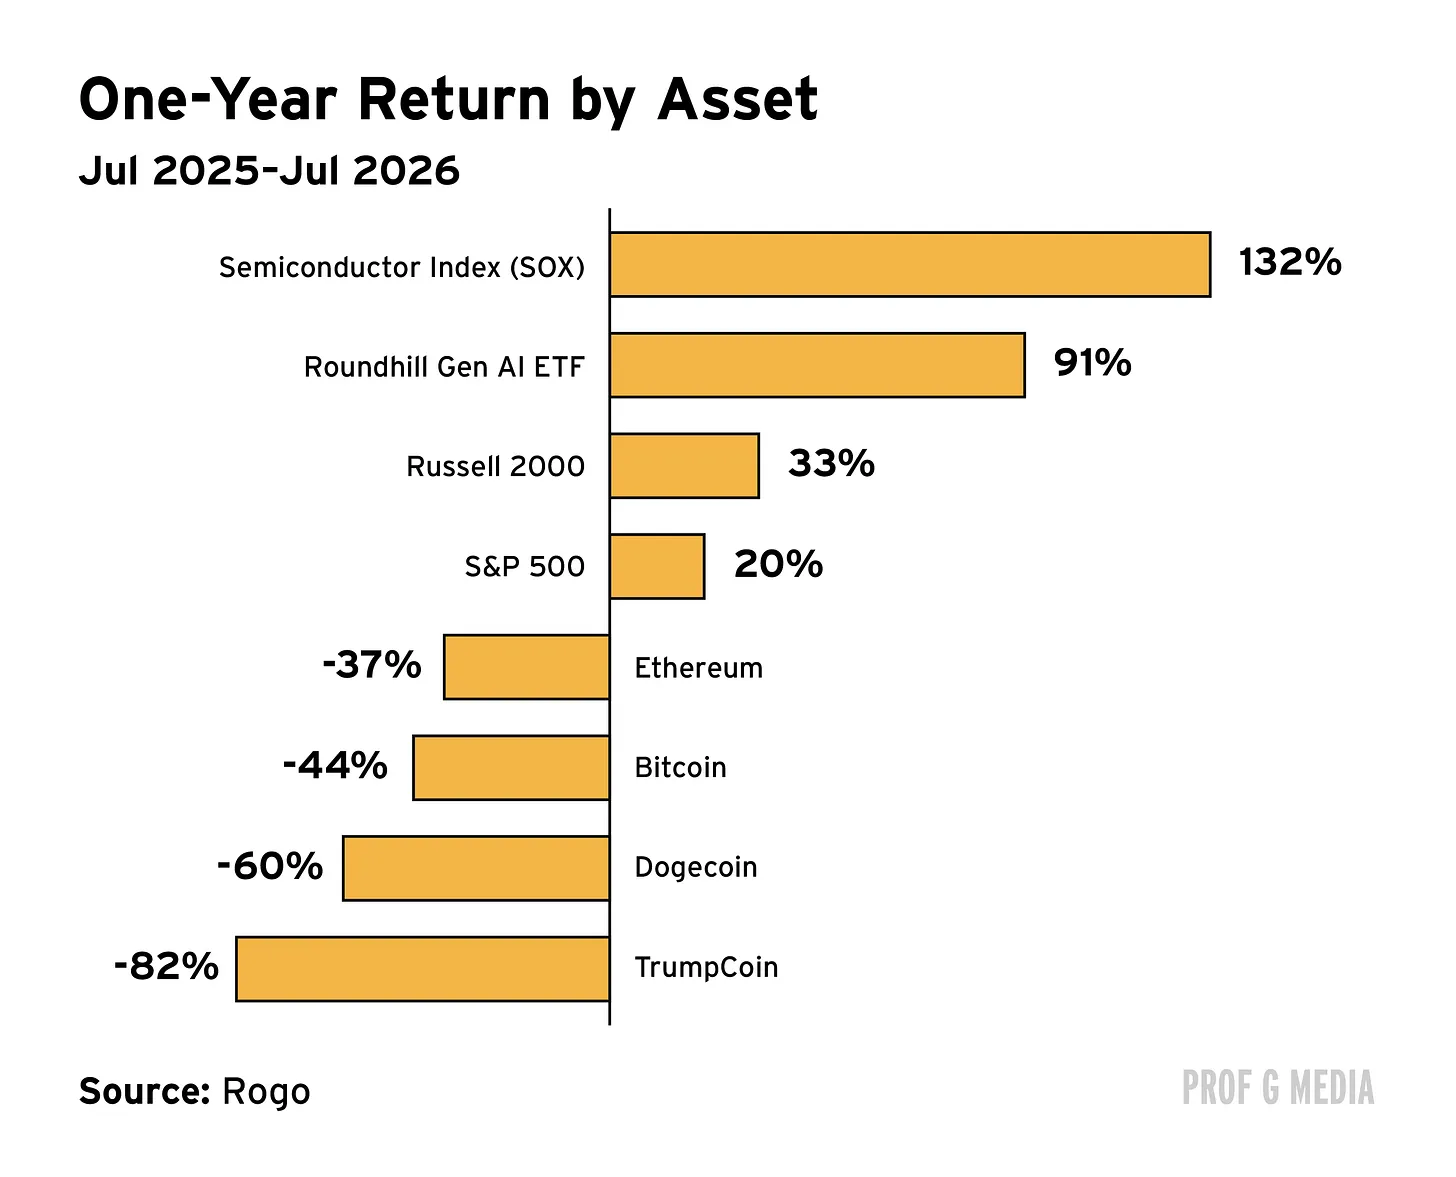
Рынок криптовалют за последние восемь месяцев полностью потерял более половины своей стоимости, а биржевые фонды (ETF) на базе биткойна фиксировали отток капитала в размере 8 млрд долларов за последние восемь недель. Тем временем искусственный интеллект стал новой передовой технологией. Он вызвал наибольший ажиотаж среди людей, перенаправив на себя то ощущение переворота и возможностей, которое когда-то ассоциировалось с криптовалютами.
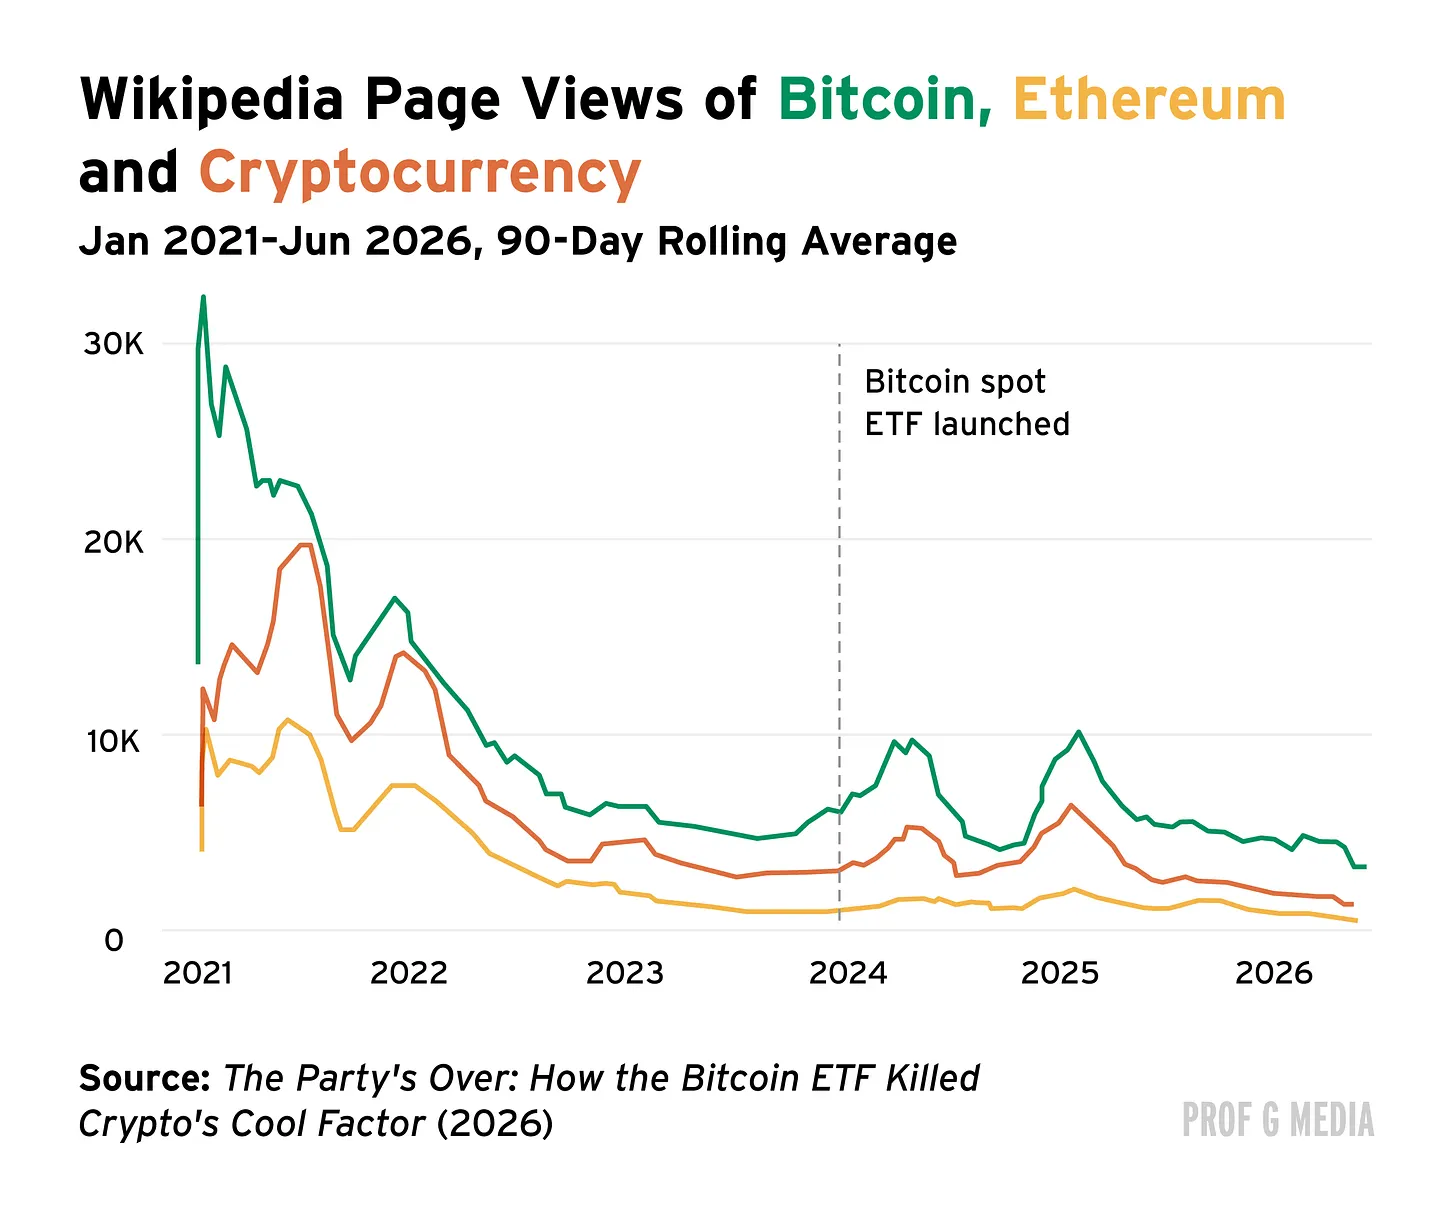
Потеря криптовалютой статуса «крутой» подтверждается академическими исследованиями. Последняя работа доцента кафедры финансов Университета Маркетта Дэвида Крауса точно обозначала точку перелома конкретным месяцем — январем 2024 года, когда был запущен первый биткоин-ETF. Основной тезис Крауса звучит так: в ту минуту, когда Уолл-стрит сделала криптовалюту простой и мейнстримной, она перестала быть крутой.
В качестве прокси-показателя общественного интереса он измерял частоту поисковых запросов терминов, связанных с криптовалютами, и трафик на соответствующих страницах Wikipedia. После запуска биткоин-ETF он обнаружил, что по состоянию на июнь 2026 года количество поисков Dogecoin в Google сократилось на 63%, по запросу «криптовалюта» — на 47%, а просмотры соответствующих страниц в Wikipedia упали на 76% и 56%.
Единственная привлекательная сторона криптовалюты — это растущая цена: люди покупают её, потому что знают, что актив, купленный когда-то за 1 доллар, теперь стоит 60 000 долларов. Таким образом, это действительно чисто трендовый актив, предмет обсуждения на вечеринках.
Но сейчас, когда вы говорите, что владеете биткойнами, вы уже не произносите ничего захватывающего. Председатель SEC — крипто-брат, министр торговли Говард Луцник — тоже крипто-брат, и все, кто связан с островом Джеффри Эпштейна, вовлечены в этот процесс… Криптовалюта больше не выглядит антистейблишментным проектом. Заявления о практическом применении активов тоже испарились.
Если вы хотите по-настоящему удивить публику, лучше сказать, что делаете ставки на прогнозные рынки.
Цены на жилье не должны расти бесконечно
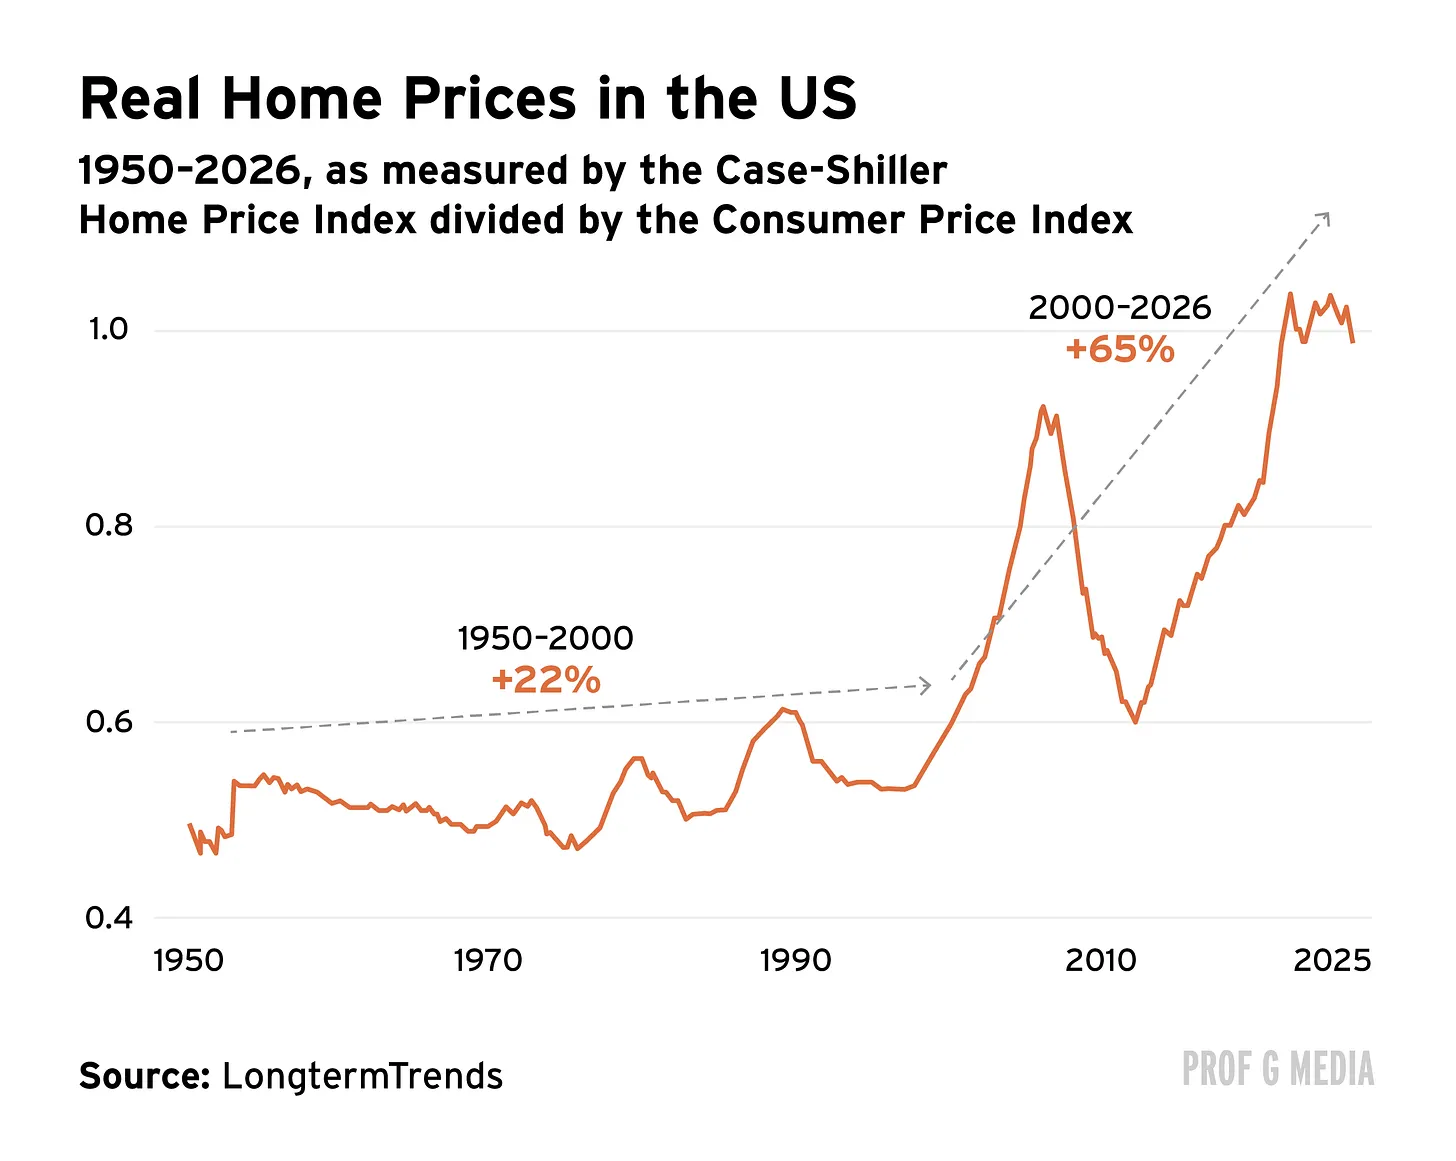
Американский рынок недвижимости показывает новые признаки давления. В прошлом месяце медианная стоимость домов в США достигла исторического максимума в 408 800 долларов. Ассоциация национальных риелторов США (NAR) в апреле сообщила, что доля лиц, покупающих свое первое жилье, снизилась до 21% — это самый низкий показатель с момента начала сбора данных NAR в 1981 году.
Это часть более широкого тренда: для обычных американцев право собственности на жилье становится всё менее достижимым. Фактически, на данный момент 75% объектов на рынке недоступны для покупки типичной американской семьей.
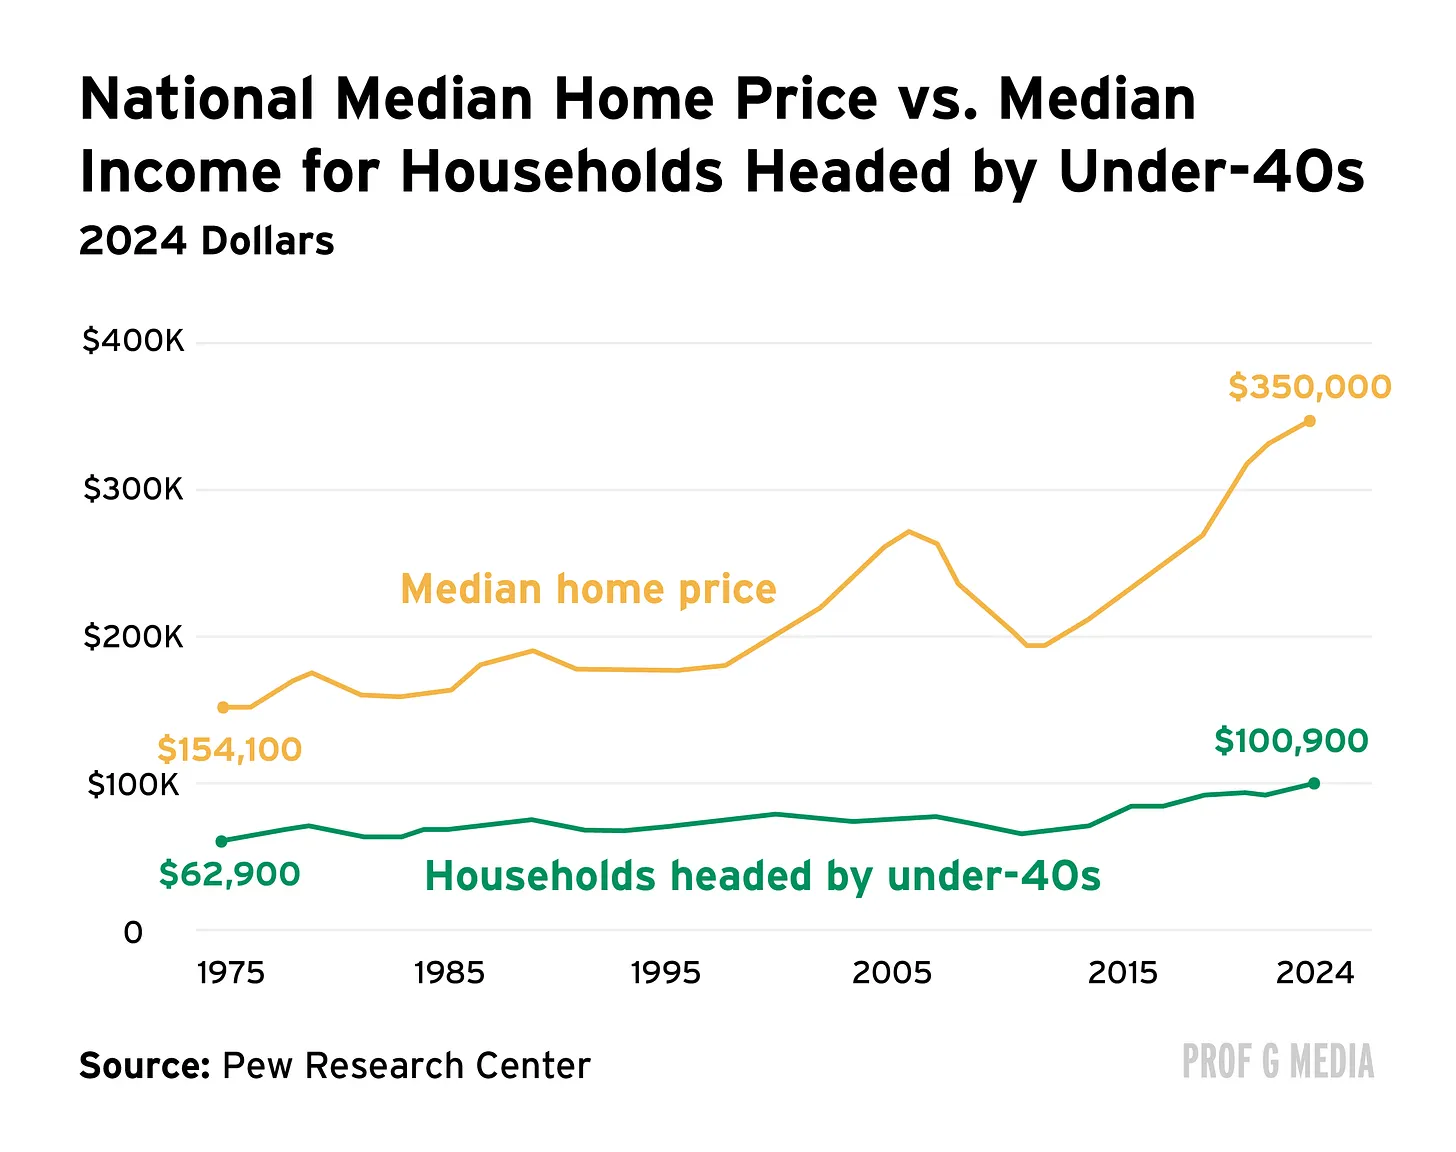
Для молодежи рынок жилья выглядит особенно мрачно. В период с 2019 по 2024 год медианная стоимость жилья с поправкой на инфляцию выросла на 30%, тогда как медианный доход домохозяйств возрастом до 40 лет увеличился всего на 9%.
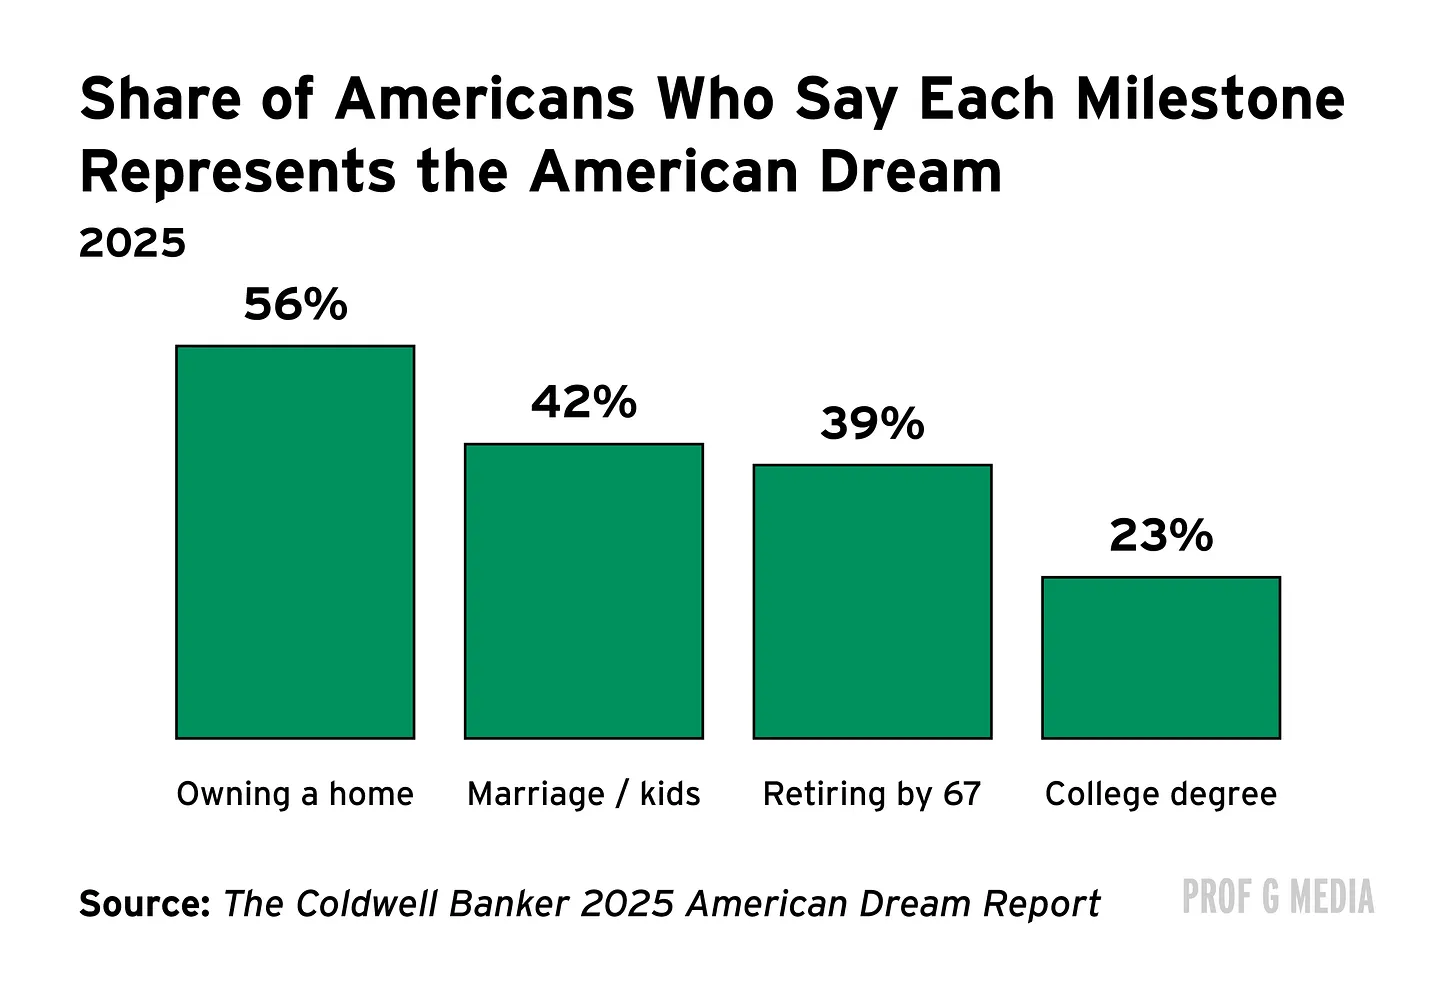
Американцы по-прежнему стремятся купить жилье. 56% опрошенных утверждают, что владение недвижимостью воплощает американскую мечту, а почти две трети американцев, у которых пока нет собственного дома, планируют приобрести его в течение следующих пяти лет. Проблема доступности усложняет достижение этой цели — и откладывает другие жизненные milestones. Почти каждый пятый потенциальный покупатель откладывает брак или рождение детей до приобретения жилья, а 17% переносят смену работы или покупку питомца.
Владение жильем является символом американской культуры, но также рассматривается как разумное финансовое решение. 93% американцев считают, что покупка квартиры «абсолютно» или «скорее всего» является лучшей инвестицией по сравнению с покупкой акций. Однако реальность не всегда соответствует этому убеждению.
Moodys сравнивает двух людей с годовым доходом в 150 тысяч долларов: одного владельца дома стоимостью 500 тысяч долларов (взнос 20%, ставка ипотеки 6,25%) и одного арендатора, платящего 2500 долларов ежемесячной аренды с ежегодным увеличением на 3%, который размещает разницу с доходностью 10%. Через 30 лет, при условии среднегодового роста арендной платы и стоимости жилья, чистая стоимость активов арендатора составит 2,8 млн долларов, а владельца дома — 1,6 млн долларов. Данный расчет не учитывает налоговые аспекты.
Если взглянуть на долгосрочную историю цен на жилье, нет никаких причин полагать, что они должны расти. Тем не менее, недвижимость превратилась в самостоятельный инвестиционный класс. Если вы поговорите со своими бабушками и дедушками, вы никогда не услышите от них концепции «инвестиций в недвижимость». Они покупали жилье исключительно для проживания.
Как же мы оказались в таком положении? Правительство стимулирует граждан к покупке жилья, поэтому политики надеются, что цены будут расти или как минимум сохранятся на прежнем уровне. Вы слышали высказывания политиков о том, что молодым людям необходимо доступное жилье, но одновременно они боятся снизить стоимость недвижимости пенсионеров, поскольку пожилые люди ходят на выборы активнее молодежи. Итак, выбор приходится делать между двумя категориями.
К тому же, если вы покупаете актив на историческом максимуме, а для обычного человека такая цена кажется неподъемной, это часто означает, что инвестиция вряд ли окажется выгодной.
Я понимаю эмоциональный импульс желания обзавестись собственным уголком, но эмоциональные решения кардинально отличаются от инвестиционных. Если посмотреть на долгосрочную доходность недвижимости по отношению к фондовому рынку, результаты первой значительно уступают второму.
Этот разговор перекликается с феноменом криптовалют забавным сходством: движущей силой роста курса крипты является глубинная вера людей в то, что он продолжит расти. Я полагаю, что существует фундаментальное убеждение среди американцев и людей без собственного жилья в том, что цены на недвижимость будут только расти. Если вы разделяете эту точку зрения, у вас появляется больший стимул приобретать жилье, а не вкладывать средства в другие активы.
Единственной причиной предполагать, что ваш дом через пять лет будет стоить дороже, чем сегодня, должно стать ваше личное вложение в ремонт и улучшение состояния недвижимости, либо ваша уверенность в том, что район, в котором вы приобрели жилье, станет престижным местом, куда все захотят переехать.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News