

«Является ли Ethereum действительно „всемирным компьютером“?»
Автор: Rejamong
Подготовка: AididiaoJP, Foresight News
С момента запуска основной сети Ethereum в 2015 году создатель Виталик Бутерин позиционировал её как «мир-компьютер» — децентрализованную платформу без разрешений и с глобальным доступом, способную выполнять смарт-контракты по принципу гигантского компьютера, обеспечивая переводы активов, децентрализованные финансы, отслеживание цепочек поставок и множество других приложений. С переходом на механизм доказательства доли владения (PoS) в 2022 году узлы-валидаторы стали «стражами» безопасности сети. Они отвечают за создание блоков, проверку транзакций и участие в консенсусе, напрямую определяя устойчивость сети к цензуре, скорость распространения сообщений и общую отказоустойчивость.
Однако один ключевой вопрос остается открытым: стал ли Ethereum действительно «мир-компьютером»? Или он скорее напоминает «западный компьютер»? Ответ скрывается в географическом распределении узлов-валидаторов. Недавно исследовательская группа Four Pillars представила глубокое исследование, которое на основе реальных операционных данных дало прямой ответ. Опираясь на многолетний опыт управления более чем 25 000 валидаторами в Азии, авторы выявили текущий дисбаланс в распределении, а также скрытые структурные проблемы и перспективы для будущего развития.
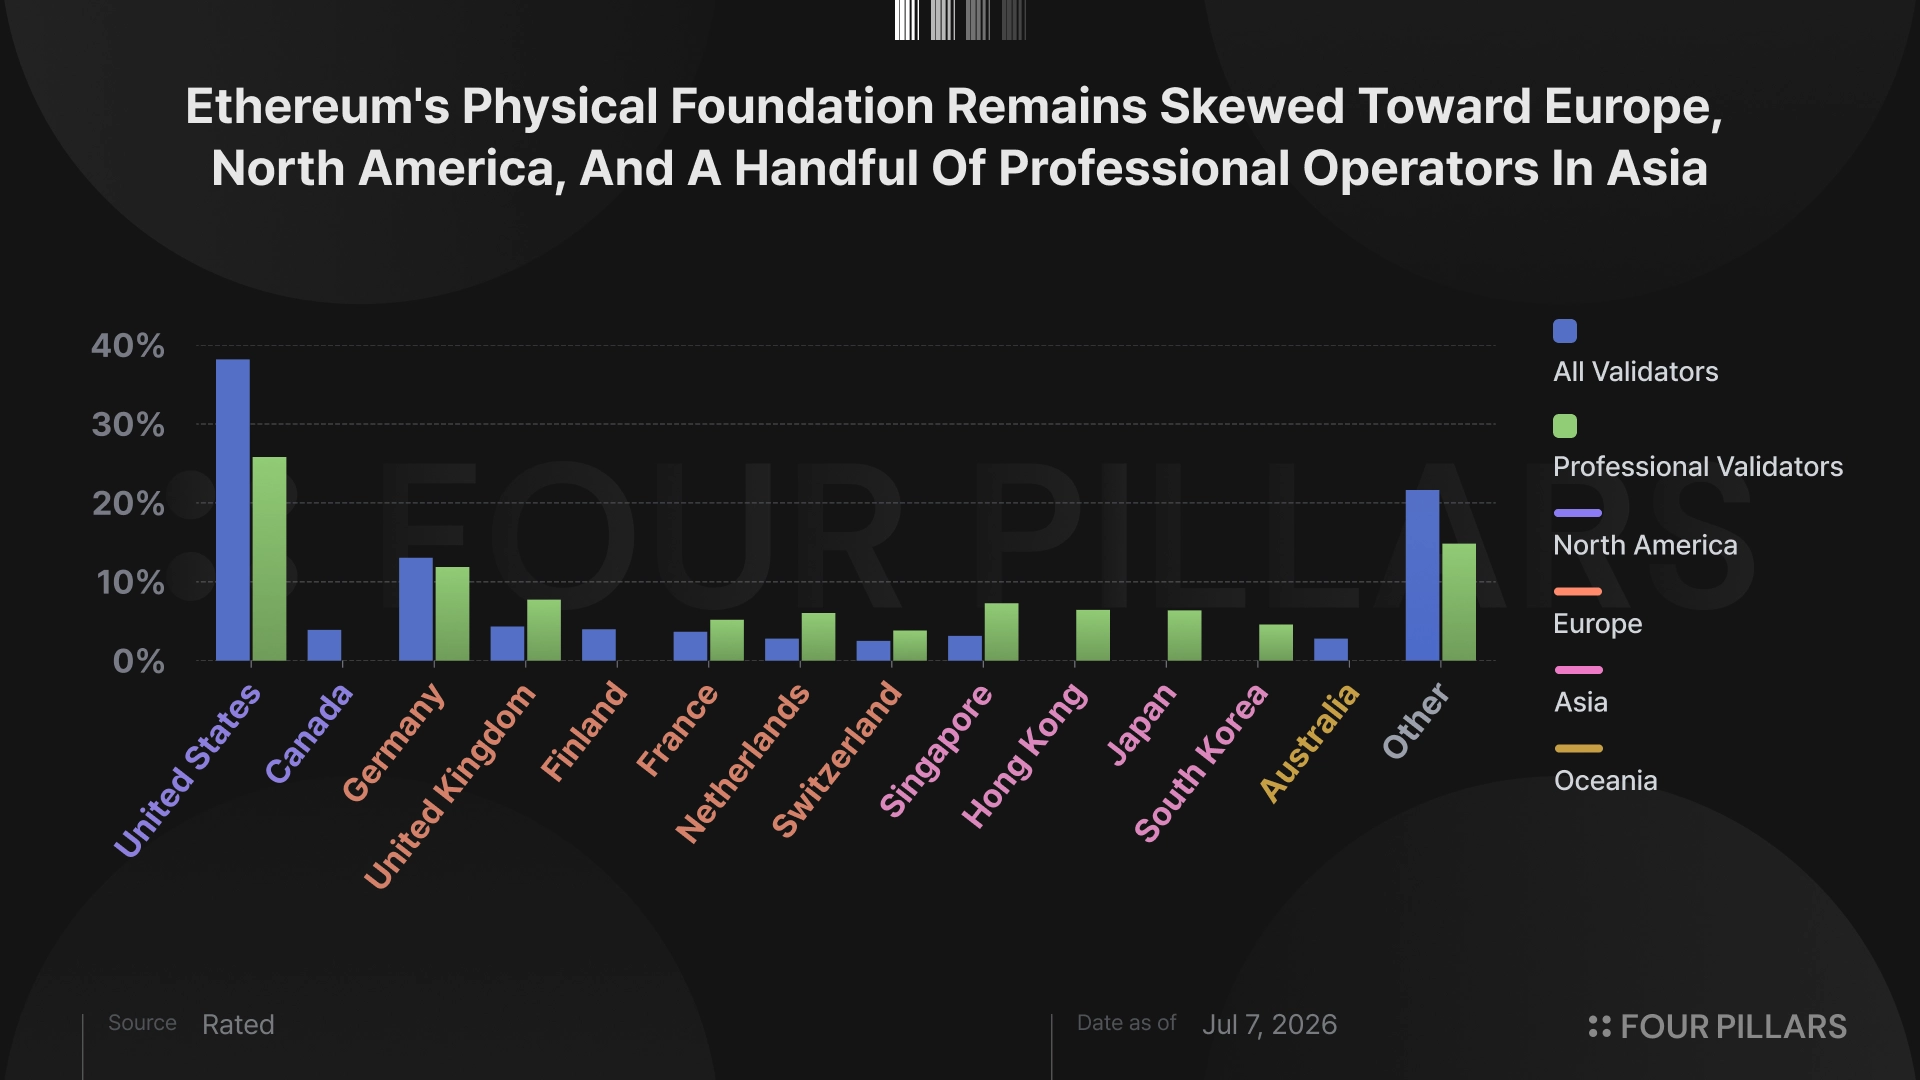
Все валидаторы: США и Германия делят между собой половину рынка, домашние узлы становятся отличительной чертой США
Если учесть всех валидаторов (как домашних персональных узлов, так и институциональных), то на одну лишь США приходится 38,19%, а Германия занимает второе место с показателем 13,04%. Вместе эти две страны обеспечивают более половины всей сети! В топ-10 стран из Азии лишь Сингапур едва удерживает позицию с минимальной долей в 3,15%.
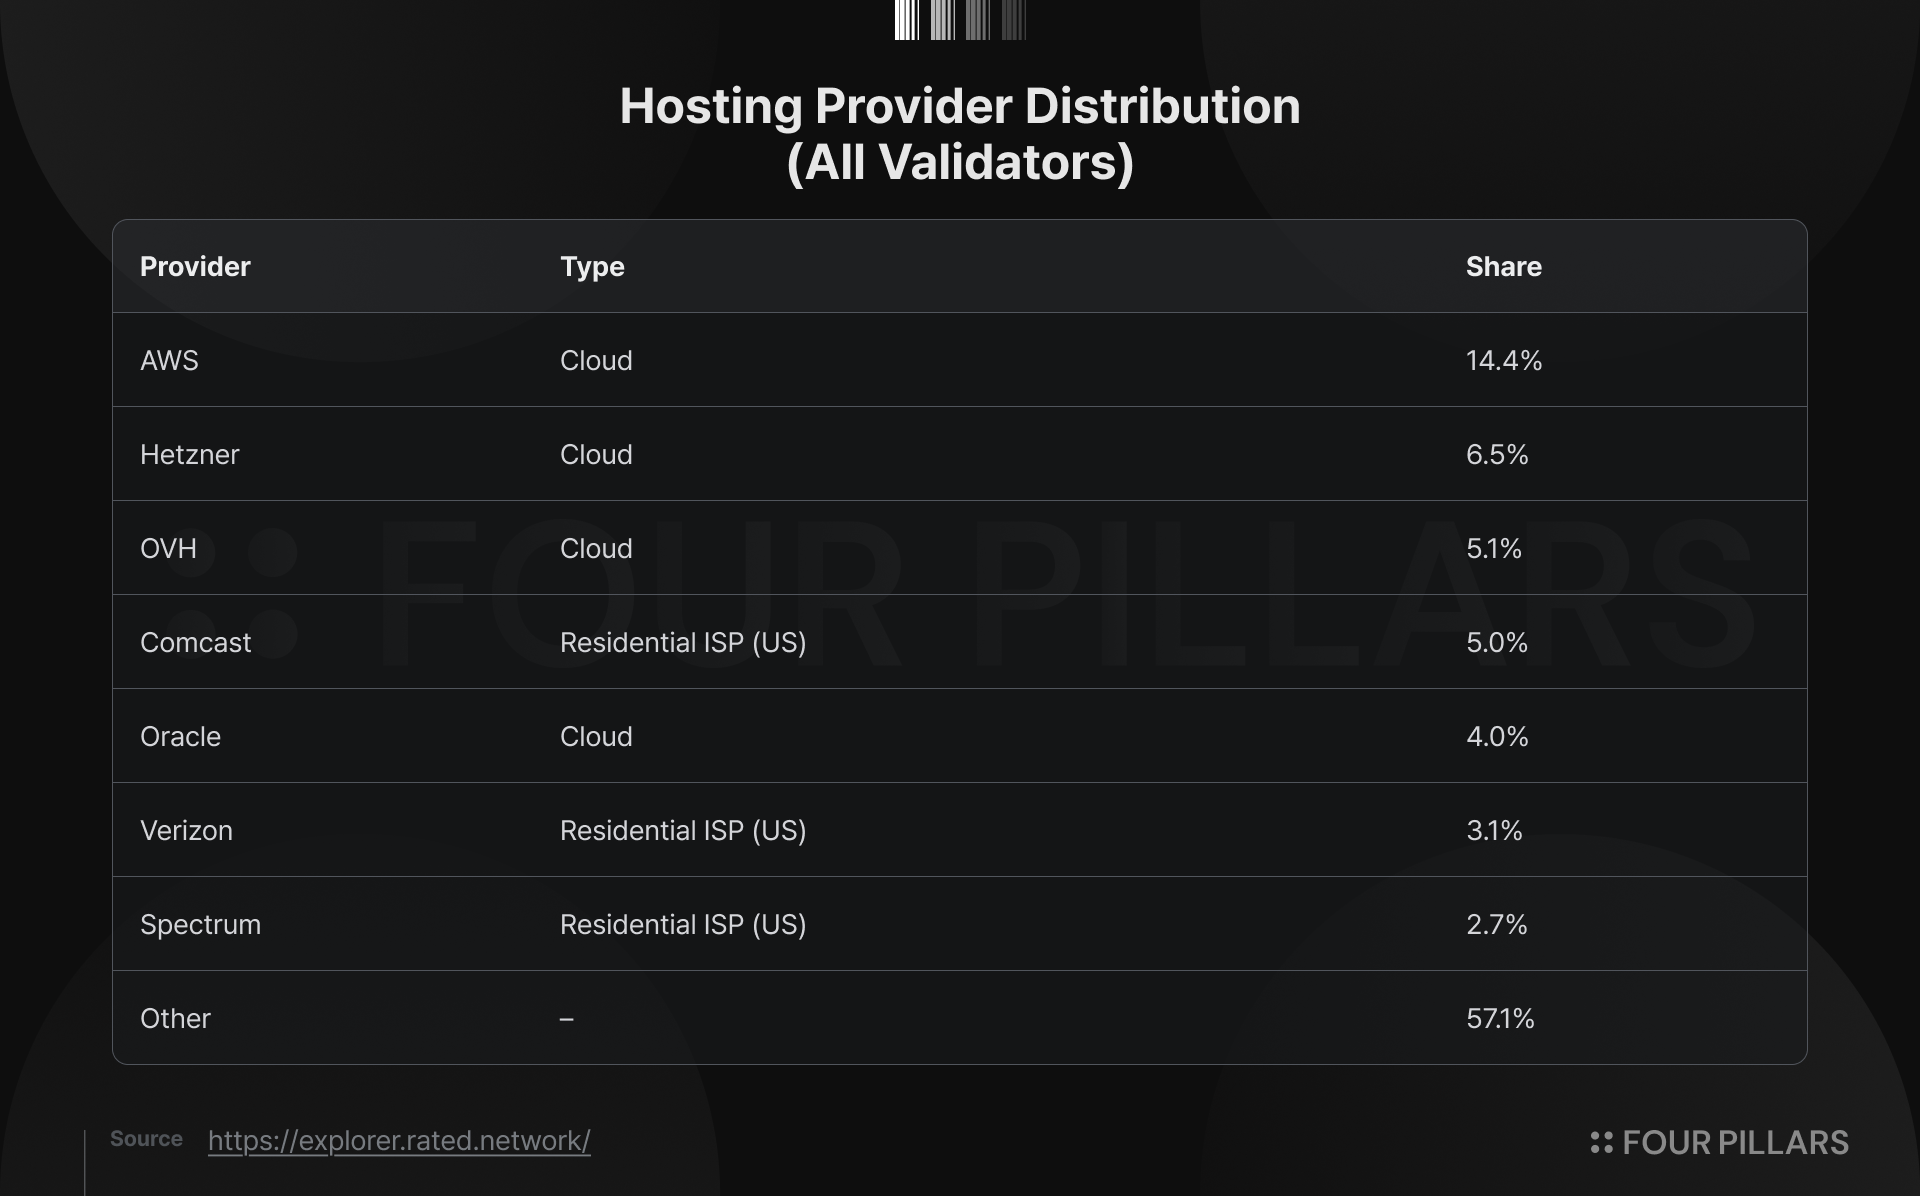
Финляндия (3,98%) и Канада (3,9%) также пробиваются в топ-10, но не из-за особого энтузиазма местных жителей к Ethereum, а благодаря инфраструктуре провайдеров облачных хостингов. В Германии и Финляндии расположены серверные кластеры известного европейского облачного провайдера Hetzner, а в Канаде находится крупный регион OVH. Эти провайдеры стали выбором №1 для операторов блокчейн-узлов во всем мире благодаря доступным ценам, стабильной пропускной способности и простоте развертывания. Данные о фактическом распределении хостинга это подтверждают: Hetzner обслуживает около 6,5% валидаторов, а OVH — 5,1%.
Еще примечательнее впечатляющие показатели американских провайдеров домашнего интернета. Comcast занимает 5%, Verizon — 3,1%, Spectrum — 2,7%. Это означает, что более 10% валидаторов фактически работают от домашних широкополосных подключений обычных американских семей, а не из профессионального оборудования в дата-центрах. Это отражает сложившуюся культуру участия снизу (grassroots): многие частные лица или небольшие команды готовы самостоятельно хостить валидаторы у себя дома, внося свой вклад в децентрализацию сети.
Почему возникла такая концентрация?
Основными причинами являются стоимость, удобство и инфраструктура. В Европе и Северной Америке зрелые облачные сервисы, дешевая электроэнергия и относительно благожелательная правовая среда позволяют частным лицам и небольшим командам легче начать работу. Во многих регионах Азии, несмотря на высокий уровень проникновения интернета, по-прежнему существуют сложности со стоимостью выделенных серверов, трансграничным соблюдением нормативных требований и стабильностью сетей. Домашние узлы, увеличивая разнообразие, одновременно создают проблемы с колебаниями аптайма (времени безотказной работы): при разрыве локальной сети производительность валидации может сразу ухудшиться.
Профессиональные институциональные валидаторы: Азия догоняет, институциональное распределение более сбалансировано
Когда мы переключаем внимание на валидаторы, управляемые профессиональными институтами (исключая множество домашних персональных узлов), картина резко меняется. Доля США снижается до 25,81%, в то время как показатели основных стран Азии значительно растут: Сингапур — 7,28%, Гонконг — 6,44%, Япония — 6,38%, Южная Корея — 4,59%. Четыре азиатские страны вместе составляют примерно 24,7%, что уже близко к уровню США.
Что это означает? Географическое распределение инфраструктуры институционального уровня гораздо более сбалансировано, чем совокупность всех валидаторов. Профессиональные операторы также сталкиваются с реальным давлением стоимости и удобства — США и Европа по-прежнему остаются самым выгодным вариантом. Тем не менее, они сознательно разворачивают узлы в Азии исходя преимущественно из двух причин:
- Удовлетворение требований юрисдикции клиентов: многие азиатские фонды, семейные офисы или публичные компании требуют хранения и стейкинга активов в пределах местного региона или соответствующего регуляторного режима для соблюдения местного законодательства.
- Стратегия диверсификации задержек: приложения и торговля, ориентированные на азиатских пользователей, требуют меньшей сетевой задержки. Размещение узлов локально значительно повышает качество пользовательского опыта и скорость подтверждения транзакций.
Это доказывает, что развертывание в Азии не является «вынужденной мерой», а представляет собой продуманный стратегический выбор. Институциональные игроки видят спрос и готовы инвестировать в его покрытие.
Проблема: как P2P-сеть создает «географические слепые зоны»?
Южная Америка, Ближний Восток и Африка практически полностью отсутствуют в списке топ-10. Особого внимания заслуживает именно Ближний Восток. В центре этого региона находится ОАЭ, где формируется система регулирования, а биржи, фонды и услуги custody активно мигрируют сюда, превращая регион в один из самых быстрорастущих хабов глобальной криптоиндустрии. Однако с точки зрения инфраструктуры Ближний Восток все еще находится на «периферии». Капитал и бизнес прибыли, но физическая основа сети по-прежнему в основном опирается на Европу, Северную Америку и Азию.
С точки зрения архитектуры, однопольная (P2P) система распространения сообщений на уровне консенсуса Ethereum структурно оказывает системное негативное воздействие на регионы с низкой плотностью узлов.
Если говорить просто, Ethereum использует протоколы типа gossipsub для распространения сообщений. Ключевые данные, такие как блоки и подтверждения валидации (attestation), быстро распространяются через mesh-сеть между узлами. Каждый узел имеет «рейтинг пира» (peer score), величина которого определяет, сможет ли узел занять центральное положение в сети распространения.
Если в регионе узла низкая плотность, доставка сообщений будет происходить с задержкой. Позднее получение сообщения → снижение рейтинга пира → отталкивание от центра mesh-сети → еще более поздняя доставка… Возникает замкнутый круг. В результате валидаторы из таких регионов чаще пропускают таймеры предложения блоков или проверки, что косвенно снижает доходность стейкинга, а в крайних случаях может повлиять на окончательность (finality) сети.
Текущие тенденции не внушают оптимизма. Масштабы крупных американских компаний по стейкингу и ETF на стейкинг продолжают расти, причем значительная часть новых средств для стейкинга по-прежнему концентрируется в США, что может дополнительно углубить географический разрыв.
Это не просто технический вопрос, а испытание для принципов децентрализации.
Если сеть на физическом уровне не способна обслуживать пользователей по всему миру на равных условиях, обещания о «цензуроустойчивости» и «глобальной доступности» теряют свою силу. Региональные перебои в сети или государственное вмешательство могут сильнее сказаться на пользователях в слабозаселенных регионах.
Возможности: преимущество первопроходца на периферии
Хорошая новость заключается в том, что эта ситуация открывает и огромные возможности.
Если Ethereum действительно намеревается стать глобальным расчетным слоем и «мир-компьютером», институциональные игроки в разных регионах обязательно начнут искать «локализованные» решения для инфраструктуры стейкинга. Тот, кто первым построит надежные узлы-валидаторы на Ближнем Востоке, в Южной Америке или Африке, вероятно, займет лидирующие позиции во взаимодействии с местными институциями.
Представьте себе: крупные фонды в ОАЭ или Саудовской Аравии хотят осуществлять легальный стейкинг. Они будут отдавать предпочтение локальным провайдерам, которые одновременно соответствуют требованиям местного регулирования, защите суверенитета данных и низким сетевым задержкам. В такой ситуации несколько операторов, способных предложить комплексное решение, войдут не в ценовую гонку, а в формат барьера «кто первый — тот и получил защиту».
Азия уже доказала этот тезис: рост доли профессиональных валидаторов стал прямым результатом рыночного спроса. В будущем похожие истории с высокой вероятностью повторятся в Южной Америке, на Ближнем Востоке и в Африке.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @r2Jamong














