Ethereum превратился в китайскую акцию
В 2023 году Wanxiang — один из ранних инвесторов Ethereum — неоднократно продавал ETH по средней цене $2047. В мае 2026 года Хоффман, основатель Bankless, полностью распродал свой ETH по средней цене около $2000.
Bankless по сути является внешним информационным агентством Ethereum: именно она впервые широко распространила мем-концепцию «ETH is Money». Во время бычьего рынка 2021 года энтузиазм по отношению к ETH был равнозначен твёрдой убеждённости в светлом будущем блокчейна.
Возможно, это связано с высоким статусом Vitalik’a, а возможно — с тем, что из Фонда Ethereum (EF) последовательно ушли восемь человек. Сам же создатель Ethereum и его духовный лидер Виталик Бутерин опубликовал развёрнутое эссе, в котором признал, что EF контролирует лишь 0,16 % всего предложения ETH и не должен обладать привилегированным статусом по сравнению с другими узлами экосистемы; он также заявил о своём постепенном уходе от операционной деятельности и о намерении вернуть Ethereum свободу.
У Ethereum нет «убийцы»
«ETH is Money»?
Верите вы в это или нет — я лично верю.
Но как всё это исчезло? Речь идёт о потере рыночной уверенности в цене $ETH и о снижении доверия держателей ETH к Фонду Ethereum и Виталику. С фундаментальной точки зрения сейчас даже самый сильный период доминирования Ethereum, однако почему так много недовольства? Только ли из-за падения цены токена?
Если $BTC резко падает — это отличная возможность для покупки на дне. Если $SOL резко падает, то после FTX уже продемонстрирован предельный отскок, подтверждающий его ценность. Если $HYPE резко падает — можно торговать волнами вместе с Артуром Хейесом.
Сведение всей проблемы к личности Виталика — удобное объяснение, но абстрактные основатели и фонды публичных блокчейнов встречаются повсеместно: Анатолий, основатель Solana, сам активно вторгается в сообщество Hyperliquid, чтобы «прикрепиться» к концепции перпетуальных DEX; несколько основателей Ripple массово распродают $XRP; не говоря уже о текущей эпохе L2, где большинство основателей — это эгоцентричные «мастера TGE», см., например, Movement.
При внимательном сравнении можно заключить: Виталик, возможно, и абстрактен, EF, возможно, и «неэффективен», но вряд ли они сами породили нынешние трудности ETH. Если у них самих нет проблем, значит, проблема — в макросреде.
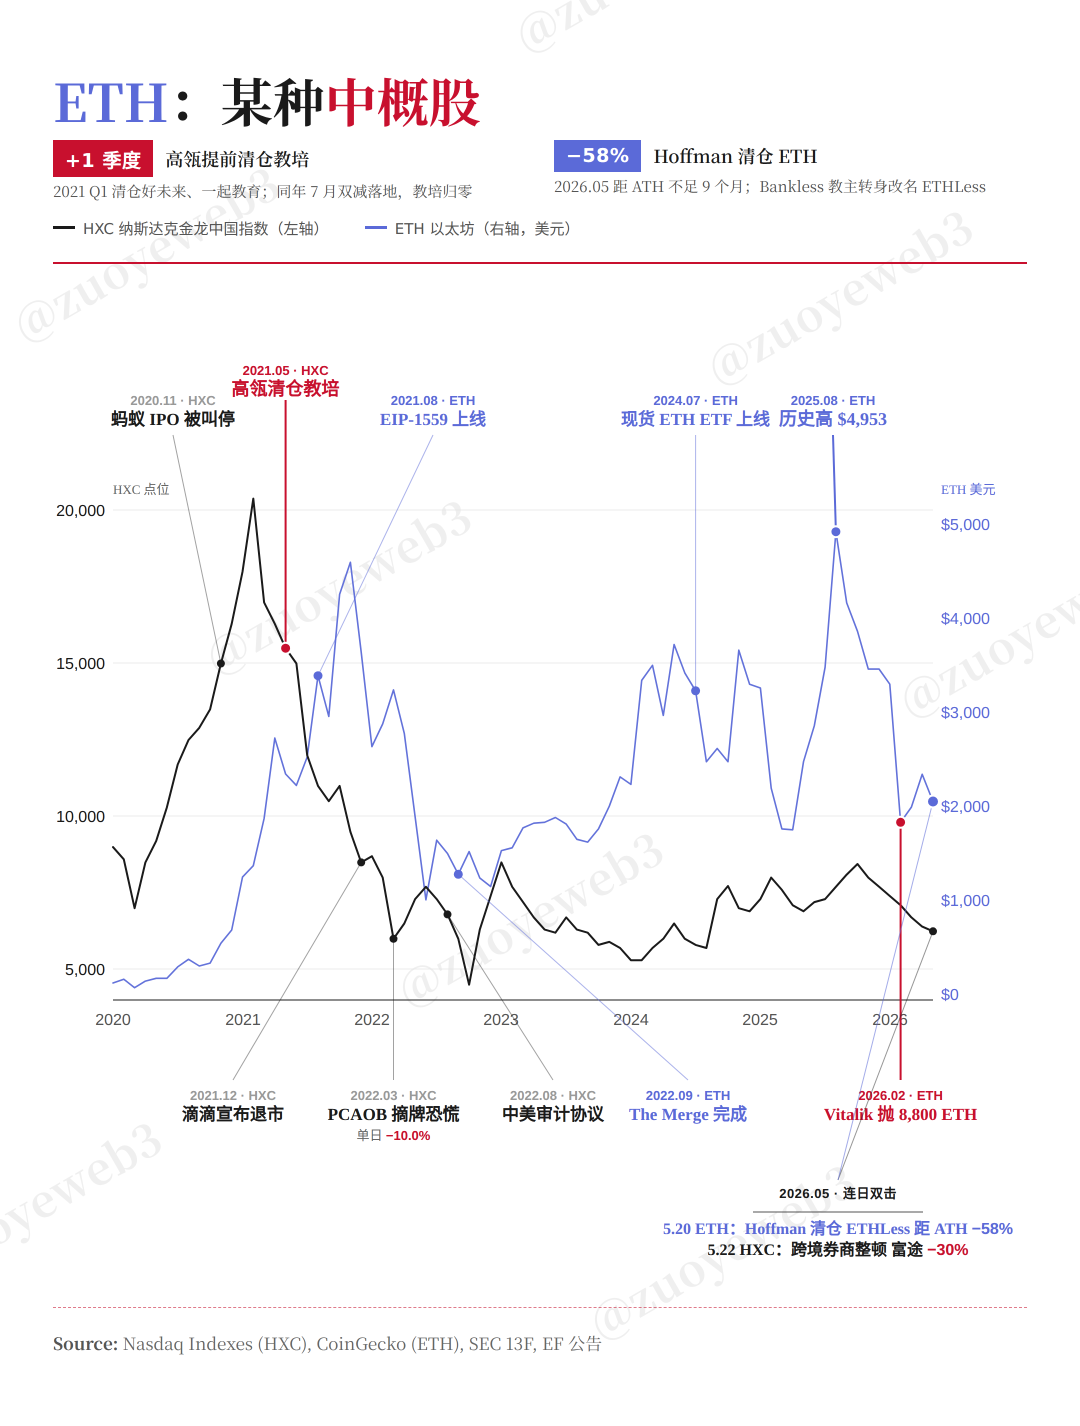
Подпись к изображению: «ETH is Money?»
Источник изображения: @zuoyeweb3
Наиболее типичный пример — это акции китайских компаний, торгуемых за рубежом («китайские акции в США»): офшорная структура + инвестиции долларовых фондов + листинг на американской бирже — вот формула, породившая «миф о богатстве» последние 20 лет. Отбросив первые экспериментальные проекты вроде Brilliance Auto и China.com, первую по-настоящему значимую китайскую компанию на американском рынке — Sina.com — можно считать отправной точкой этой волны, начавшейся в 2000 году.
Современная модель «американская концепция + китайская реализация» — прямое наследие этой системы. Даже Ethereum сам по себе является своего рода «китайской реализацией», последним остатком пути от локального внедрения к глобальному распространению.
В 2014–2015 гг. Виталик сначала стал «приживалом» у Шэнь Бо, а затем получил инвестицию в размере $500 тыс. от фонда Wanxiang под руководством Сяо Фэна. В отличие от BTC, основанного на майнинге, Ethereum прошёл три этапа привлечения капитала: IXO, PoW-майнинг и, наконец, PoS-стейкинг — «один автомобиль перевёз трёх пассажиров».
Другими словами, ETH изначально был более институционализированной системой. Я не хочу сказать, что ETH — это «токен с сильным внутренним контролем», и Виталик действительно хотел, чтобы EF оставался просто обычным узлом. Однако в экосистеме Ethereum абсолютно невозможна равномерная, «равноправная» распределённость узлов: так было раньше, так есть сейчас и так будет всегда.
В этих условиях основателям публичных блокчейнов и их фондам фактически приходится брать на себя дополнительные функции — и это никак не связано с ценой токена. Именно потому, что Ethereum представляет собой «феодальную раздробленность», кто-то обязан выступить в роли централизующей силы, способной сдерживать хаотическое возрастание энтропии системы с помощью относительно сильного авторитета.
Однако Виталик выбрал иной путь: сначала он позволил EF разбухнуть, переходя от концепции «бесконечного сада» к теории «лестницы» (Ladder). Чрезмерная абстрактность уже привела держателей ETH в полное замешательство — особенно во время инцидента с rsETH, когда Стани, основатель Aave, фактически занял роль Ци Хуан-гуня — древнекитайского правителя, «возвысившегося над всеми, чтобы защитить цзюньцзы».
Даже Фонд Solana, отбросив прежние разногласия, добровольно поддержал инициативу DeFi United — но ответом со стороны EF стала очередная продажа ETH, а Виталик сохранил молчание.
Слишком много действий — это централизация; но полное бездействие и чрезмерное сдержанное воздержание — тоже форма злоупотребления доминирующим положением, осознанное подавление собственной роли, основанное на предпосылке «я считаю себя важным».
Поэтому решение Виталика сократить масштаб EF — ошибочное. Правильный путь — это превращение Виталика в «тайного юношу», передача управления фондом сильному, практико-ориентированному институту, который реально заботится о будущем Ethereum.
Кроме Bitcoin, все остальные публичные блокчейны должны соответствовать реальным показателям развития экосистемы и уровня её принятия. В этом плане у Фонда Ethereum нет никаких привилегий: энтузиазм сообщества по отношению к DeFi и ETH — это скорее воспоминание о прошлом, чем чистый эффект роста стоимости.
С точки зрения процветания экосистемы и практического применения Ethereum «убийцы» никогда не добивались успеха: Solana может беспокоиться из-за Hyperliquid, но Ethereum — нет, как и Bitcoin не беспокоится из-за Ethereum.
Однако эта привилегия постепенно исчезает. Кризис исходит не извне, а изнутри. Настоящее различие заключается в следующем: кто несёт ответственность за цену ETH, и кто отвечает за стратегическое направление Ethereum?
Сейчас Виталик делает ставку на приватность, но это не должно «препятствовать» другим брать на себя ответственность за цену токена.
Новая нарративная модель ждёт своего часа
Товарные деньги или продуктивные деньги?
После одобрения $rsETH и ETF для стейкинга компании типа BitMine быстро запускают собственные сервисы стейкинга, а такие игроки рынка LST, как Lido, всё больше сосредотачиваются на нарративе «продуктивного ETH», например Spark принимает только $wstETH от Lido.
Всё находится в процессе переоценки. Lido не так спокоен, как заявляет сам: при длительном застое цены ETH около $2000 эффект от масштабирования продолжает снижаться, а давление на поддержание стабильной доходности APR усиливается, что бросает тень и на нарратив «продуктивного ETH».
Вот почему цена так важна — или, точнее, кто несёт ответственность за цену ETH. Сейчас EF эту ответственность не берёт, Lido взять её не в силах, и вся система PoS Ethereum функционирует в этой неловкой ситуации.
Сравним с ситуацией у китайских акций в США: когда выход на американский рынок фактически перестал быть возможным, компания ChangXin Storage присоединилась к AI-направлению, DeepSeek перешёл под госконтроль, а темы космоса и робототехники колеблются между биржами A и H. Нравится вам это или нет — это новая нарративная структура.
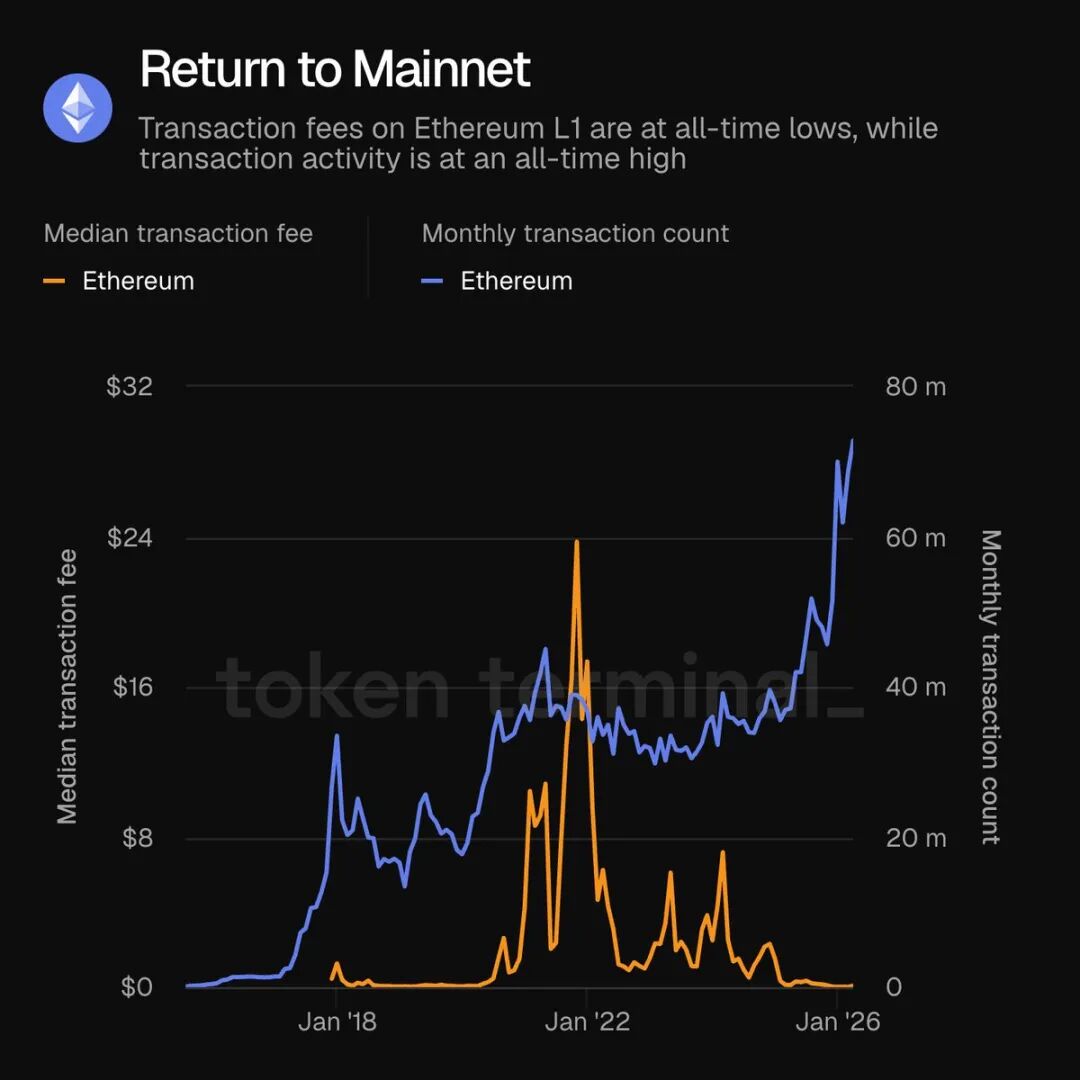
Подпись к изображению: «Return to Mainnet».
Источник изображения: @tokenterminal
После перехода Ethereum на L1 активность на главной сети взорвалась, однако вы не чувствуете, что экосистема ETH действительно улучшается — не говоря уже о росте цены токена. Значит, что-то пошло не так, но люди не могут точно определить, что именно.
А какова сегодня техническая нарративная модель Ethereum?
- Приватность: всё может быть ZK — это последнее убежище децентрализованных идей;
- Искусственный интеллект: команда dAI переносит централизованные архитектуры на блокчейн, делая акцент на развертывании небольших моделей на стороне пользователя и вызове агентов;
- L1: окончательный отказ от модели, ориентированной на L2; всё внимание к скорости и доходности теперь сфокусировано на борьбе за первенство L1.
По сравнению с изначальной идеей «мирового компьютера» и технологией смарт-контрактов Ethereum всё чаще должен взаимодействовать с реальным миром. Помимо трёх указанных направлений существуют ещё и другие нарративы — стейблкоины, RWA и т.д., — но эти темы не представляют «мир глазами Ethereum», а скорее «Ethereum в мире».
Субъект и объект поменялись местами — или, точнее, неясно, какое место занимает Ethereum в новом мире. «Всё можно разместить в блокчейне», и былой героический дух «блокчейн против будущего» исчез, но ощущение, что блокчейн может сделать ещё больше, остаётся. Эта противоречивость, тревожность и постоянные колебания формируют три слоя современного рыночного настроения: люди хотят видеть лучший Ethereum, но понимают, что такой Ethereum вряд ли появится.
После более чем десятилетнего пути Ethereum так и не стал «мировым компьютером», но он действительно стал «открытым компьютером»: любая деятельность и любая идея могут быть протестированы и запущены на нём. Когда Bankless пропагандировала нарратив «ETH is Money», Виталик настаивал на том, что «ETH is Commodity» — цифровой товар, выполняющий конкретные функции.
В этом вопросе никто не может обвинить Виталика во лжи: в феврале 2026 года он продал 8800 ETH через CowSwap постепенно, а не как основатель Curve, который заблокировал $CRV ради получения стейблкоинов, и не как Сунь Гэ, который выпустил $USDD для «стрижки» розничных инвесторов.
Однако, как и на встрече в Чиангмае в январе 2026 года, если бы мы могли повернуть время назад на десять лет и задать вопрос каждому: «Что вы выберете — блокчейн или ИИ?», Виталик не дал бы однозначного ответа. Но факт остаётся фактом: всё больше проектов из криптосферы переходят в ИИ-направление, используя отработанные методологии GTM.
- Hermes Agent вышел за рамки криптосообщества и завоевал популярность среди основных разработчиков ИИ; основатели команды — из Nous Research;
- xBubble разработан DappOS и сочетает ИИ и фреймворк выполнения намерений;
- Алекс Аталлах, основатель OpenRouter, ранее работал в OpenSea.
Вы замечаете, что маркетинговые возможности проектов из криптосферы не ограничиваются блокчейном: даже в мировом ИИ-тренде они неоднократно успевают «вписаться в ритм» — в том числе и в режиме «перевалочного пункта», тесно переплетающегося со стейблкоинами, дистрибуцией трафика и исполнением операций.
Однако связь всего этого с Ethereum крайне слаба. Хотя dAI и virtuals совместно предложили ERC-8183, пытающийся регламентировать автономные экономические действия агентов, нельзя сказать, что команды бездействуют. Но это скорее адаптация, чем лидирующая позиция.
Если рассматривать текущий момент как «момент нарративного входа на дне», то ключевой вопрос: какова ценность публичных блокчейнов в эпоху ИИ?
Claude неоднократно наносит удары по SaaS, безопасности и внешним фреймворкам агентов. Представьте абсурдный сценарий: что, если сам Claude создаст свою собственную блокчейн-сеть — как тогда будет выглядеть Ethereum?
При механизме PoS стоимость миграции активов достаточно низка, однако с точки зрения регуляторных требований Claude всё равно останется в рамках человеческих законов. Беспрепятственное пространство для финансовых экспериментов — возможно, самая уникальная ценность Ethereum.
Как, например, когда Mythos наносит мощный удар по акциям Palantir, Qianxin (Qi An Xin) демонстрирует обратный рост: поражение одного игрока провоцирует гонку вооружений у его зарубежных конкурентов — бесконечный цикл, повторяющийся до бесконечности.
Или, говоря шире: в современном мире, где растёт поляризация и враждебность, потребность в глобальных связях сохранится надолго. Canton принадлежит Уолл-стриту, а Ethereum — всему человечеству. Как и в случае с жителями Сахары, у которых нет обуви: пессимисты уходят, а оптимисты в восторге.
Однако «золотой век» $ETH уже не вернётся. Wanxiang, EF и другие институты будут продолжать продавать ETH, но $2000 за ETH — это как минимум в 10 раз дороже $200. Мы стоим на новом старте. Нам нужен лишь курс.
Заключение
Судьба ETH удивительно схожа с судьбой китайских акций в США: активы одной страны финансируются капиталом другой страны и выводятся на вторичный рынок этой второй страны, тогда как первая страна обеспечивает лишь рыночную инфраструктуру и каналы доступа.
Это лучшее время: в условиях раскола рождаются новые рынки. Анализируя динамику второй страны, можно прогнозировать аналогичные циклы для схожих активов первой страны. Раскол создаёт необходимость новых точек связи между странами А и В — и Ethereum остаётся лучшим выбором.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3