


Прогноз по законопроекту «Четкость»: без дохода — без выплат
Автор: Цзо Е
Законопроект «Чистый доллар» (Clarity Act) продвигается успешно и, вероятно, к середине года принесёт сразу несколько преимуществ для стейблкоинов, токенизации и разработки DeFi. Однако запрет на пассивное начисление процентов по стейблкоинам вносит неопределённость в перспективы развития блокчейн-экосистемы.
Это отнюдь не беспочвенные опасения: попытки внедрения ETF, DAT и RWA-активов на Уолл-стрит последовательно отвоёвывают у крипторынка право определять цены. При этом соблюдение регуляторных требований зачастую означает признание существующих рамок — ценой «стабильности» становится подавление инициативы и инноваций снизу.
ETF жертвуют BTCFi, DAT провоцируют системные кризисы, а RWA отказываются от использования существующих публичных блокчейнов.
На первый взгляд, законопроект «Чистый доллар» сужает арбитражные возможности офшорных долларовых стейблкоинов вроде $USDT. На самом деле же США через разделение и комбинирование функций платежей и доходности экспериментируют с новой моделью обращения доллара — помимо золота, нефти и кредитной системы.
История «платёжных стейблкоинов» практически завершена; теперь начинается эпоха «доходных стейблкоинов».
Три стороны окружены — одна остаётся открытой: платёжные стейблкоины
Я возложил своё сердце на стремление к деньгам, превзойдя любовь к Тебе.
У меня давно возникал вопрос: как именно законопроект «Гений» (Genius Act) способствует реализации повествования о «платёжных стейблкоинах»?
По мере того как крупнейшие Уолл-стрит-компании накануне принятия «Гения» активно развивают направление токенизации, этот вопрос становится всё более насущным. Да, вы не ослышались: они строят токенизационный бизнес ради обеспечения доходности стейблкоинов.
- 8 мая BlackRock объявил о запуске двух новых токенизированных фондов денежного рынка (TMMF) — BSTBL и BRSRV — помимо уже существующего фонда BUILD;
- 13 мая JPMorgan Chase представила второй TMMF — JLTXX — наряду с MONY.
Более того, BlackRock прямо заявила, что новые продукты созданы для удовлетворения растущего спроса со стороны эмитентов стейблкоинов, а JPMorgan подчеркнула соответствие своих продуктов требованиям «Гения».
Внимательное изучение положений закона показывает, что в нём действительно усилено внимание к токенизации: разрешено использовать токенизированные государственные облигации США и доллары в качестве резервов для выпуска стейблкоинов.
Однако это не проясняет, как связаны между собой стейблкоины, токенизация и платежи — ответ требует дальнейшего анализа.
Согласно «Гению», право на выпуск стейблкоинов предоставляется только федеральным банкам, лицензированным Офисом контролёра валюты (OCC). Такие банки не имеют права принимать депозиты и обязаны поддерживать полное обеспечение резервами, чтобы не конкурировать с коммерческими банками в сфере кредитования.
В этих условиях политика формирует рыночный спрос: эмитенты стейблкоинов либо создают собственные резервы (например, USDT и USDC покупают казначейские облигации США в объёмах, превышающих объёмы закупок многих суверенных государств), либо напрямую приобретают RWA-активы вроде TMMF. Последнее особенно важно для стейблкоинов вроде USDS/sUSDS, которым для привлечения пользователей необходима система распределения доходов.
- Отсутствие сложных процедур подписки и погашения казначейских облигаций;
- Распределение доходов и начисление процентов в реальном времени на блокчейне соответствуют привычкам пользователей.
Согласно данным @ElectricCapital, 98 % долей токенизированного фонда BlackRock BUIDL приобретены различными эмитентами доходных стейблкоинов.
Самое интересное заключается в том, что частные инвесторы не могут напрямую покупать токенизированные продукты: политика формирует рыночную структуру — вот в чём секрет «Гения» в создании «платёжных стейблкоинов».
Один лишь законодательный акт, основанный исключительно на принудительной силе, не в состоянии заставить участников рынка следовать его предписаниям — иначе USDT не оставался бы в «теневой» зоне столько лет. Только следуя рыночным трендам, можно добиться эффекта «четырёх унций против тысячи цзиней».
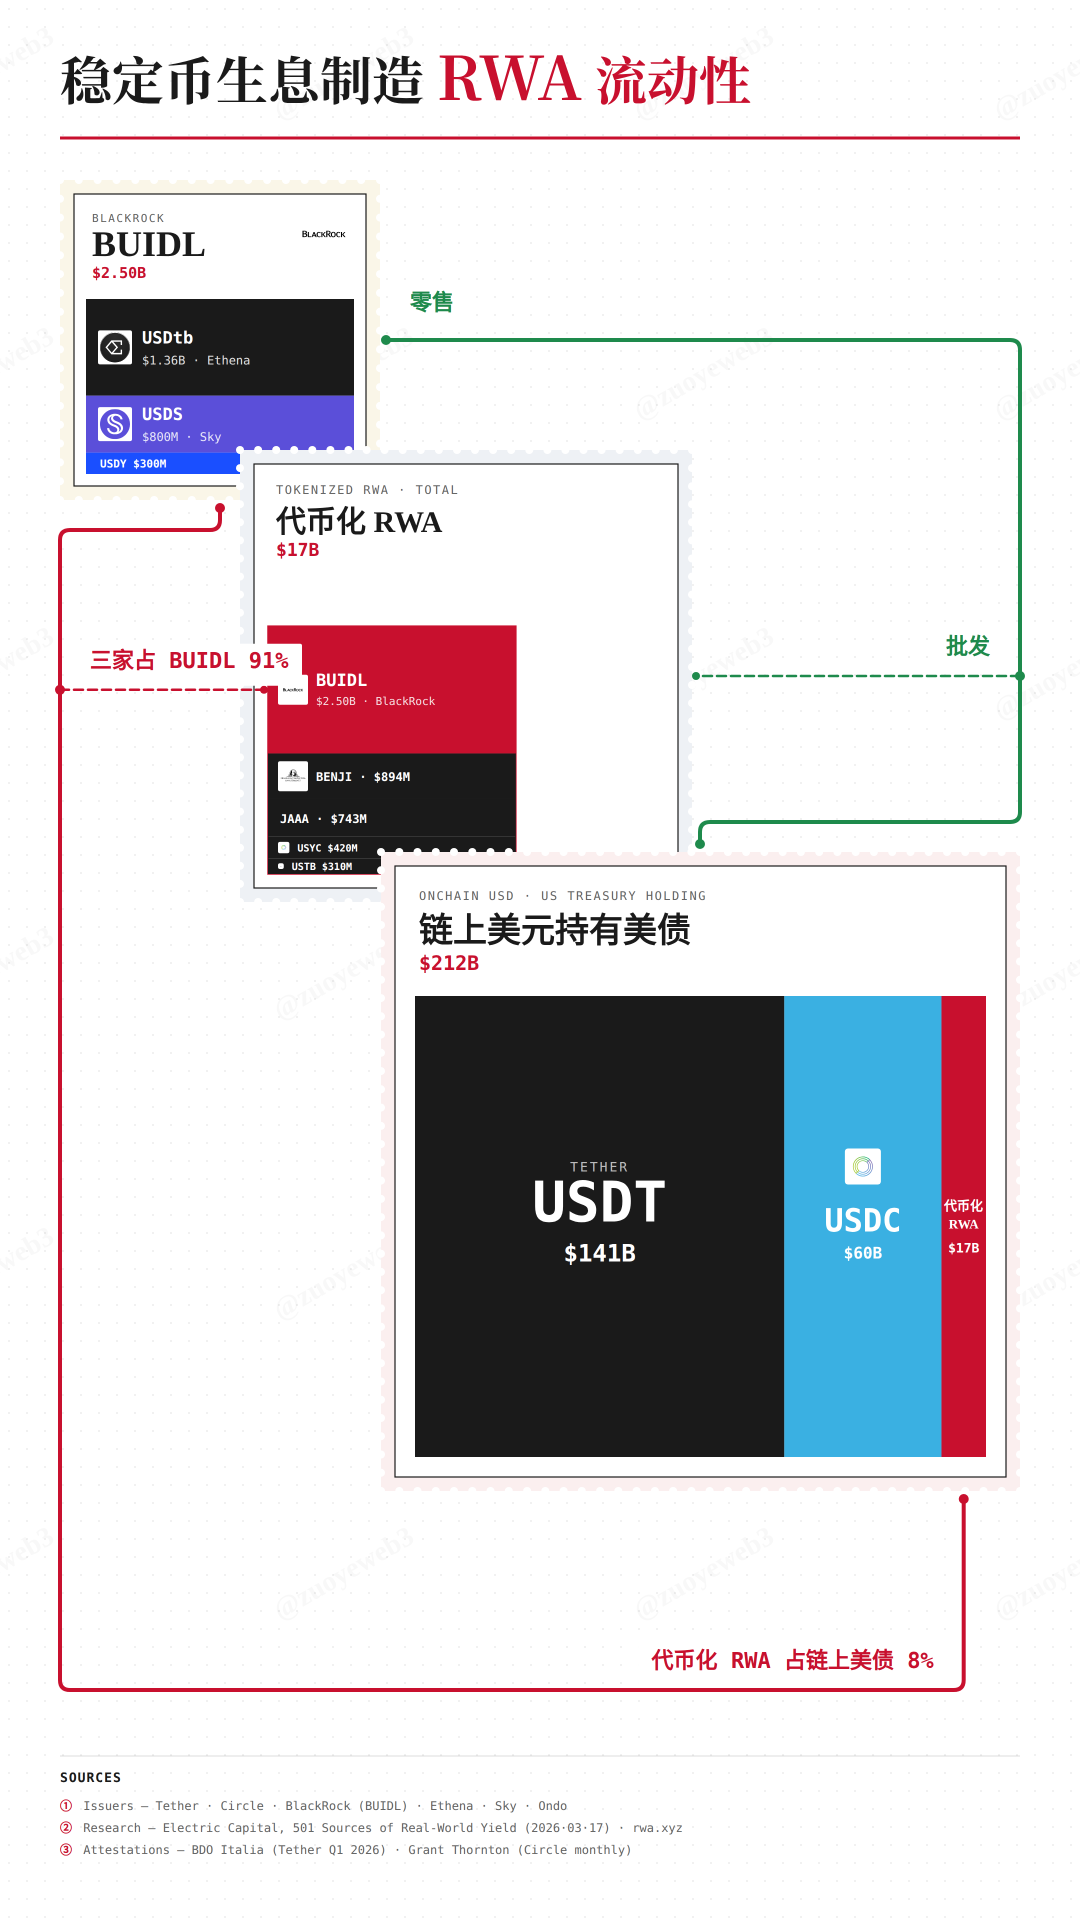
Подпись к изображению: TMMF как основа платёжных стейблкоинов
Источник данных: @ElectricCapital
Хотя токенизированные продукты BlackRock обращаются в блокчейне, их приобретение «без ограничений доступа» невозможно: они по-прежнему подпадают под требования KYC и квалификации инвестора и ориентированы в первую очередь на B2B-сегмент.
Контролировать децентрализованные сделки между отдельными лицами так же невозможно, как и контролировать оборот наличных долларов — но контроль над несколькими крупными игроками прост и осуществим.
Признав токенизированные активы, США искусно создали работоспособную структуру, связывающую эмитентов стейблкоинов, гигантов Уолл-стрит и регуляторов. В результате пользователи получают стейблкоины, предназначенные исключительно для платежей — поскольку начисление процентов им запрещено.
«Гений» связал воедино стейблкоины и токенизацию — вот и ответ на упомянутый выше вопрос: стейблкоины становятся розничным уровнем распространения казначейских облигаций США.
Ранее доллары распространялись через кредитные механизмы коммерческих банков; в будущем эту роль будут выполнять компании, специализирующиеся на токенизации.
Арбитражные возможности: доходность стейблкоинов
Я заботился о мирских вещах больше, чем о Боге.
Если «Гений» легализовал токенизацию и тем самым породил платёжные стейблкоины, то «Чистый доллар» ограничивает токенизацию, направляя развитие стейблкоинов в русло доходности.
Значимость доходности лежит не в страхах банковского сектора перед оттоком депозитов — трудности JPMorgan с открытием счетов или проблемы Coinbase с получением прибыли здесь вторичны.
Обратим внимание: согласно «Чистому доллару», если пользователь выбирает стейблкоин с начислением процентов, идеальный источник дохода для эмитента может быть только один — казначейские облигации США.
Но это порождает новые вопросы: эмитенты вроде Sky/Ethena выпускают стейблкоины в блокчейне и, в известном смысле, не нуждаются в банковской лицензии OCC. Следовательно, требуется новая регуляторная модель для доходности — особенно в DeFi.
Высокая стоимость регулирования — вот истинная причина, по которой Конгресс США предоставляет DeFi «льготный» режим. Кроме того, доллару необходима форма стейблкоинов для эффективного распространения.
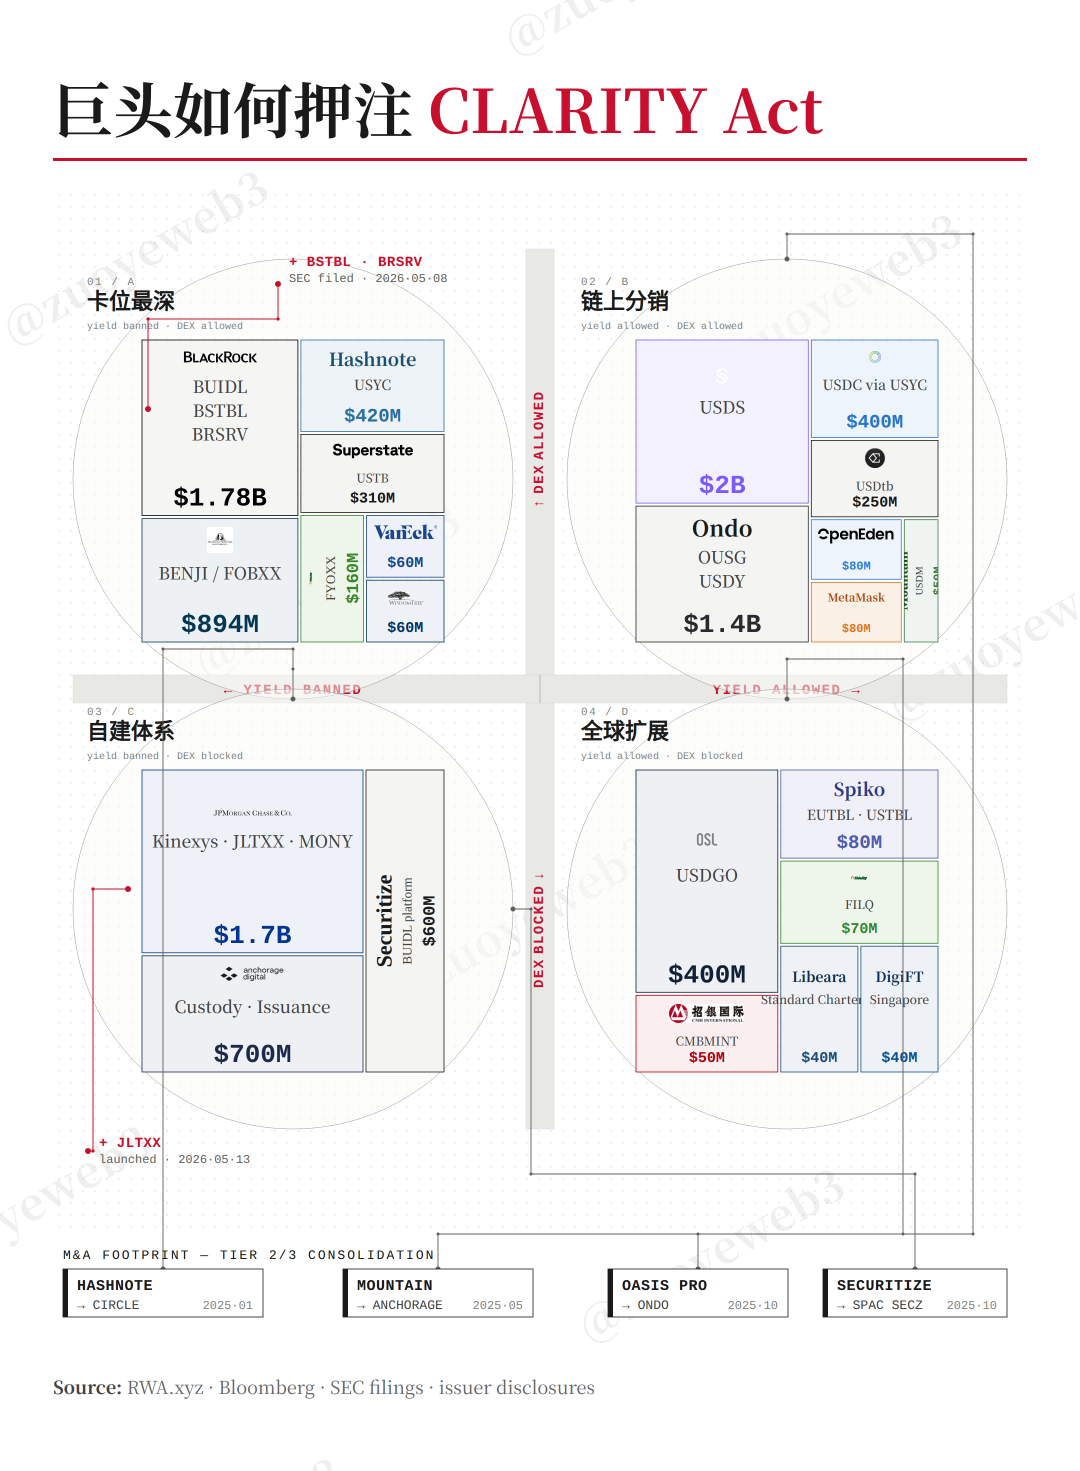
Подпись к изображению: Гиганты борются за лидерство в рамках «Чистого доллара»
Источник изображения: @zuoyeweb3
Это распространение происходит двумя путями: во-первых, B2B-привлечение клиентов между гигантами, во-вторых — арбитражный выпуск для конечных пользователей (C2C) в блокчейне и за границами США.
Между гигантами идёт ставка на степень строгости запрета на пассивную доходность. Соответственно, роль посредников тоже будет меняться: если ограничения коснутся и DeFi, то возможно возрождение моделей консорциумных блокчейнов; если же режим будет относительно мягким, глубокое сотрудничество с блокчейн-стейблкоинами станет возможным.
Кроме того, посредническая модель гигантов практически неизбежна: такие компании, как Ondo, выбирают роль розничного дистрибьютора для гигантов, тогда как OSL делает ставку на зарубежные регулируемые долларовые стейблкоины.
Дальнейшее развитие: Sky добавляет в резервы USDS разнообразные RWA-активы — по сути, это арбитраж с использованием плеча, при котором полное обеспечение постепенно заменяется частичным.
Одна из главных будущих потребностей — повышение доходности стейблкоинов на базе казначейских облигаций США с помощью более сложных финансовых инженерных решений. Именно здесь находят применение различные стратегии доходности в DeFi.
Можно заметить, что механизм доходности направлен прежде всего против офшорных долларовых стейблкоинов вроде $USDT, чтобы заменить их покупателей казначейских облигаций на TMMF BlackRock.
Для стейблкоинов в блокчейне и регулируемых офшорных долларовых стейблкоинов открываются новые арбитражные возможности: они не могут стабильно получать масштабные доходы от казначейских облигаций и поэтому должны постоянно стимулировать рост их использования — что косвенно способствует обращению доллара и устойчивым закупкам казначейских облигаций.
В этом балансе «сжатия и расширения» пользователи будут максимально использовать стейблкоины, поскольку их хранение ведёт к обесцениванию, а проценты от использования возвращаются в американскую финансовую систему — ведь базовым активом остаются казначейские облигации США.
Вот истинная цель «Чистого доллара»: создать глобальный индивидуальный спрос на доллар, при котором выпуск стейблкоинов требует казначейских облигаций, а начисление процентов по ним также зависит от казначейских облигаций — тем самым замыкая круг.
Заключение
Чтобы преодолеть ограничения суверенных государств, необходимо опираться на платежи — жёсткую, неотъемлемую потребность.
Однако стимулирование массового применения стейблкоинов требует прямого механизма — доходности.
И «Гений», и «Чистый доллар» сосредоточены на переплетении стейблкоинов и доходности. Поскольку регулировать DeFi и трансграничный арбитраж невозможно, США привлекают гигантов Уолл-стрит в качестве посредников для контроля над уровнем доходности. Это даёт нам уверенность: вне зависимости от того, будет ли «Чистый доллар» принят в срок, механизм арбитража никогда не прекратит свою работу.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3














