Покупка Cursor за 60 млрд: SpaceX тратит средства до выхода на биржу
Автор: Дэвид, TechFlow
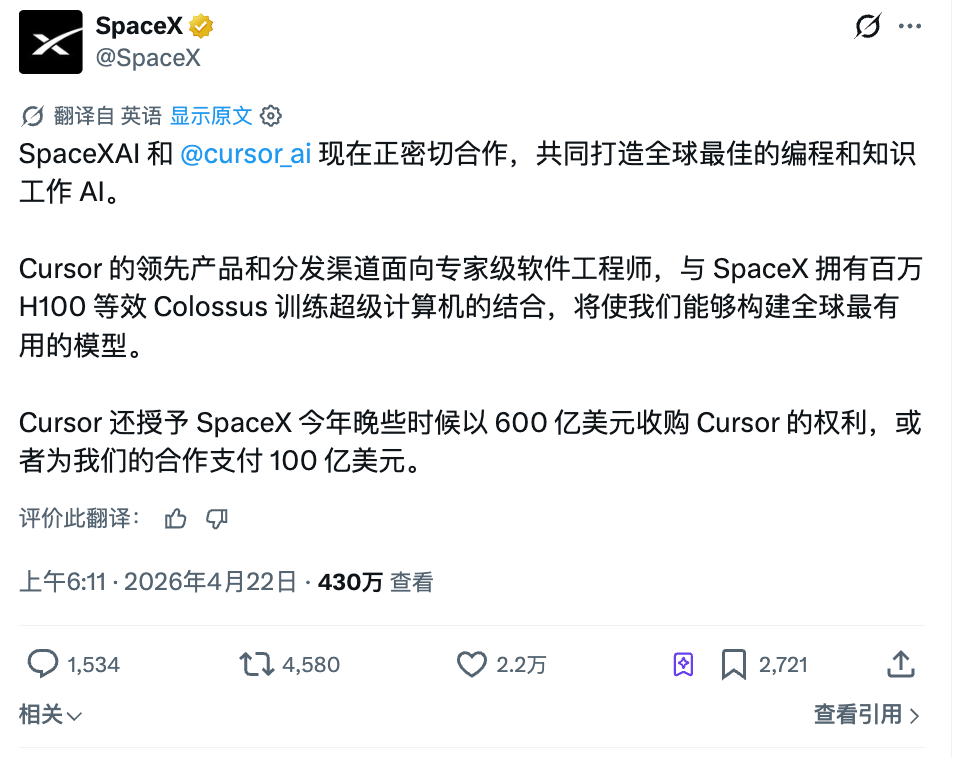
Вчера вечером SpaceX опубликовала пост в X, объявив о партнерстве с инструментом для программирования на базе ИИ Cursor.
По условиям соглашения SpaceX получает опцион: ближе к концу года она либо выкупит Cursor за 60 млрд долларов, либо выплатит «плату за сотрудничество» в размере 10 млрд долларов.
На выбор — два варианта, но сумма колоссальная в любом случае.
Те, кто в последние два года следили за сектором ИИ-программирования, наверняка чувствуют положение Cursor. Недавно он был самым востребованным инструментом среди разработчиков: в прошлом году его ARR взлетел со $100 млн в начале года до $1 млрд к концу, а по данным Bloomberg, уже в феврале текущего года превысил $2 млрд.
Но в этом году вектор изменился: Anthropic выпустила Claude Code с годовой выручкой в $2,5 млрд и более 300 тыс. корпоративных клиентов, OpenAI запустила Codex, а Microsoft и вовсе отдала свой GitHub Copilot бесплатно.
Сейчас Cursor выглядит скорее как лидер предыдущей волны ИИ-программирования, однако правила игры во втором раунде полностью изменились.
И именно за эту компанию SpaceX выставила цену выкупа в $60 млрд. Что это значит? Это дороже покупки 21st Century Fox компанией Disney, а общая емкость рынка инструментов для ИИ-программирования в 2026 году, согласно открытым исследованиям, едва превышает $10 млрд.
Ракетная компания выделяет сумму, в шесть раз превышающую объем всей отрасли, на покупку редактора кода, которого активно догоняют конкуренты?
Если рассмотреть эти 10 млрд из сделки по слиянию и поглощению по отдельности, картина тоже вызывает вопросы. Обычно при неудаче сделки покупатель выплачивает «разрывной платеж», который составляет от 1% до 3% от суммы сделки. На фоне цены в $60 млрд он должен был бы составлять от $600 млн до $1,8 млрд.
Однако в анонсе SpaceX фигурирует сумма в $10 млрд, что близко к 17% от заявленной цены, да и называется она не «разрывным платежом», а «платой за сотрудничество».
Ракетная компания с годовой выручкой по официальным отчетам около $16 млрд готова отдать более половины этого дохода в качестве «платы за сотрудничество». В чем же заключается это партнерство?
$10 млрд за колл-опцион на IPO
Почему SpaceX не выкупает компанию сразу? $60 млрд для целевого космического стартапа вовсе не выглядят как непомерная цифра.
На деле у нее просто нет таких средств.
Прямая проблема в том, что SpaceX сейчас является частной компанией. По словам Маска, ее выручка за весь 2025 год составила около $15,5 млрд, то есть компания не располагает $60 млрд наличными. Поэтому ключевое слово «или» в данном сообщении обретает особую гибкость.
Либо выкуп за $60 млрд, либо выплата $1 млрд за сотрудничество. Выбор за SpaceX. Cursor не может отказаться от продажи и не вправе вернуть $1 млрд. Право выбора полностью принадлежит SpaceX.
Такая структура должна быть знакома специалистам из финансового сектора.
Вы платите определенную сумму, чтобы зафиксировать право будущей покупки, а по истечении срока самостоятельно решаете, покупать или нет. Те самые $1 млрд, которые платит SpaceX, по сути являются премией за опцион.
Однако в стандартных сделках M&A такие механизмы обычно не встречаются. Если хочешь купить — покупай, договаривайся о цене и подписывай контракт. Зачем оставлять себе окно возможности «решить позже»?
Возможно, дело все же во времени.
SpaceX остается частной компанией, и, как ранее сообщал Маск, ее выручка за 2025 год составит около $15,5 млрд. У нее нет $60 млрд наличностью для любых покупок. Однако, по сообщениям множества СМИ, SpaceX готовится к IPO с целевой оценкой стоимости в $1,75 трлн, планирует привлечь от $40 до $75 млрд, а листинг может состояться уже в июне этого года.
Все меняется после выхода на биржу. Публичная компания с капитализацией в $1,75 трлн меняет акции на актив стоимостью $60 млрд с коэффициентом разводнения всего в 3,4%, что практически незаметно.
Поэтому тайминг сделки绝非 случайность. Сначала объявляется партнерство с Cursor, что добавляет еще один слайд в нарратив для IPO-дорожной карты: «Мы не только ракетная компания, инженеры почти всех компаний из списка Fortune 500 мира ежедневно пишут код с помощью наших инструментов»...
А после завершения IPO и стабилизации котировок осуществляется обмен акциями для реализации права на выкуп.
Таким образом, премию в $1 млрд за опцион можно легко покрыть. SpaceX планирует привлечь в ходе IPO от $40 до $75 млрд, направив $10 млрд из этих средств на фиксацию права выкупа Cursor. Это эквивалентно покупке эксклюзивного права на приобретение лидера целого направления vibe coding на уровне прикладных решений с ИИ всего за ~15% от объема размещения.
Говоря иначе, Маск тратит деньги инвесторов, которые они ему вот-вот дадут, чтобы приобрести актив, полную стоимость которого придется выплатить только после того, как компания выйдет на биржу.
Единственная переменная в этом уравнении: прокатится ли IPO и сможет ли оценка достичь отметки в $1,75 трлн.
Если достигнет — $60 млрд оплатят акциями, что в округлении равно нулевым затратам собственных средств. Если нет — тогда эти $1 млрд наличными станут просто учебным платежом.
В качестве обеспечения всей сделки с Cursor выступает еще не состоявшееся IPO.
«Матрешечный» метод оценки Маска
Этот прием Маск применяет не в первый раз.
В марте 2025 года xAI приобрела социальную платформу X полностью за счет обмена акций. Тогда независимые оценщики оценивали X примерно в $33 млрд. Год назад Маск потратил $44 млрд на покупку Twitter и переименовал ее в X, но после приобретения стоимость активов тут же упала более чем наполовину.
После интеграции в xAI платформе X больше не нужно было отдельно доказывать свою ценность: она превратилась в «источник данных и канал дистрибуции для xAI».
В феврале 2026 года SpaceX также провела acquisition xAI путем полноакционерной сделки, объединив их общую оценку в $1,25 трлн, где доля xAI составила $250 млрд. При этом всего несколько месяцев назад собственная инвестиционная оценка xAI составляла лишь $80 млрд. После слияния с SpaceX xAI также больше не нуждается в отдельном обосновании своей стоимости в $250 млрд — она стала «слой ИИ-компетенций для SpaceX».
В апреле 2026 года SpaceX закрепляет курсор, получая опцион на выкуп за $60 млрд. В случае реализации сделки Cursor также не понадобится доказывать, сможет ли его инструмент для написания кода победить Claude Code: он станет «прикладным слоем экосистемы ИИ SpaceX»...
Во всех трех сделках действует одна и та же схема.
Компанию, которую сложно оценить самостоятельно или чья стоимость падает, помещают в более крупный структурный блок, позволяя ценить её не как самостоятельный актив, а как элемент нарратива.
Если бы X выходила на биржу отдельно, инвесторы спросили бы: на чем вы зарабатываете, рекламные кампании все еще ведутся? Но в рамках SpaceX с оценкой в $1,75 трлн этот вопрос никто не задает, потому что вклад X в общую капитализацию составляет лишь крохотную долю.
При самостоятельном IPO xAI инвесторы бы интересовались: как Grok сравнится с ChatGPT? Когда окупятся миллиардные потери? Однако внутри структуры SpaceX эти расходы перекрываются прибылью от Starlink.
По моему ощущению, эта техника напоминает пакетную сборку активов. При розничной продаже каждого актива рынок тщательно проверяет каждый показатель, а при объединении достаточно просто рассказать единую историю.
Оценку в $1,75 трлн, опирающуюся на две опоры — ракеты и спутники, инвесторы могут принять, а могут и усомниться. Добавляем xAI — появляется третья опора. Добавляем Cursor — и четвертая.
Чем больше опор, тем устойчивее кажется конструкция. А способность каждой конкретной опоры стоять самостоятельно — это вопрос, ответ на который нужно было давать еще до формирования пакета.
Оценка позиции
Цены, предлагаемые покупателями в крупнейших сделках AI-сектора в этом году, всё больше напоминают публичные заявления.
Когда Amazon выделил еще $25 млрд для Anthropic, никто не спрашивал о коэффициенте P/E компании; когда Meta потратила десятки миллиардов на acquisition Manus, тому было всего девять месяцев. Теперь SpaceX предлагает за Cursor $60 млрд, что в шесть раз превышает годовую выручку всего рынка ИИ-программирования.
У всех этих оценок есть общее: они оценивают не текущий бизнес компании, а стратегическую позицию. Позиция Anthropic — один из сильнейших закрытых моделей, позиция Manus — точка входа в уровень прикладных решений для ИИ-агентов, а позиция Cursor — главный инструмент доступа глобальных разработчиков к ИИ.
Цена позиции не зависит от доходов, а определяется тем, насколько вы близки к этому входу.
Если IPO SpaceX состоится, она реализует образцовую схему. С помощью одного поста, премии за опцион и еще не состоявшегося листинга компания фиксирует ведущие активы в нише ИИ-программирования. При этом затрачиваются абсолютно собственные средства. Если же сделка сорвется, у Cursor по крайней мере останется $10 млрд.
Однако, на мой взгляд, главная мысль, которую стоит запомнить, заключается не в успешности или неуспешности данной схемы.
Главная особенность в том, что сегодня стоимость AI-компаний уже не высчитывается математически, а объявляется публично. Например, цифра выкупа в $60 млрд не поддается логике ни одной финансовой модели.
Достаточно поверить, что ИИ-программирование станет главным входом для каждого будущего разработчика, как эта позиция автоматически становится бесценной: сколько бы ни назвал владелец за своё место, столько оно и будет стоить.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow