


Рынок репо объемом 12,6 трлн долларов незаметно мигрирует в Ethereum, и, кажется, об этом никто не говорит.
Автор: Eli5DeFi
Перевод: AididiaoJP, Foresight News
BlackRock, JPMorgan Chase, Apollo, Société Générale, Banque de France и другие финансовые институты в настоящее время пытаются внедрить Ethereum в качестве финансовой инфраструктуры.
Речь не о покупке ETH, не о запуске криптопродуктов для розничных инвесторов и не о пресс-релизах про «стратегию Web3».
Они используют Ethereum как операционную финансовую инфраструктуру для перемещения триллионов долларов. Тем временем 99% участников крипто-твиттера по-прежнему спорят о том, умерла ли индустрия или какую монету качать дальше.
Давайте разберемся в ситуации, так как ей практически не уделяется внимание в медиа.
Во-первых: что такое РЕПО (overnight repurchase agreement)?
Сделка РЕПО — это фактически самая простая операция в финансах.
Представьте, что вам на этот вечер нужны $100 наличными, а у вас есть государственная облигация номиналом в $100. Вы приходите в банк и говорите: «Выкупите эту облигацию сегодня за $100. А завтра я верну её за $100,02». Банк соглашается. Вы получаете наличные. Они зарабатывают $0,02. Завтра облигация возвращается вам, а деньги — банку.
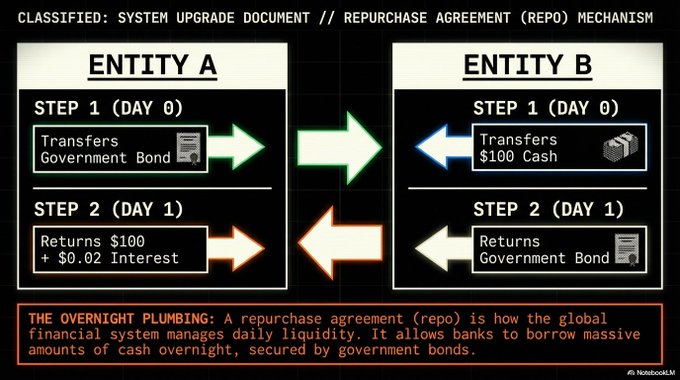
Это и есть сделка РЕПО. Само название «РЕПО» обозначает соглашение о последующем выкупе ценной бумаги, а разница в $0,02 представляет собой процентный доход. Государственная облигация выступает залогом, обеспечивающим безопасность этой сделки.
Теперь представьте, что масштабировать такие операции на весь финансовый рынок.
Ежедневно банки, хедж-фонды, фонды денежного рынка и брокеры запускают вариации этих сделок для управления ликвидностью. Банк, получивший крупный депозит во вторник, но нуждающийся в наличных в среду, будет использовать РЕПО. Хедж-фонд, которому нужно финансирование позиций в гособлигациях на ночь, также использует РЕПО. Фонд денежного рынка с избыточной свободной наличностью, желающий получить безрисковую доходность, выступит второй стороной сделки.
Рынок РЕПО — это ночная магистраль системы финансовых расчетов.
Именно так банки ежедневно поддерживают ликвидность. Он определяет стоимость займа под залог гособлигаций, которая затем влияет почти на все остальные процентные ставки, к которым имеют доступ участники рынка.
По состоянию на третий квартал 2025 года только в США этот рынок достигал ежедневного объема в 12,6 трлн долларов. Добавив сюда европейский объем в 10,9 трлн евро, мы получаем совокупный ежедневный оборот примерно в 25 трлн долларов.
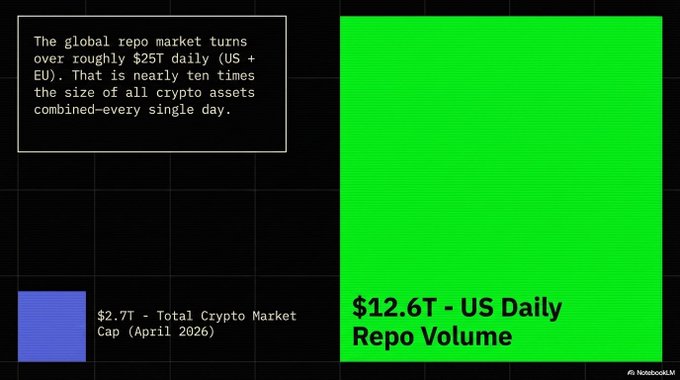
Для сравнения: в апреле 2026 года общая капитализация всего крипторынка составляла около 2,7 трлн долларов. Ежедневный оборот рынка РЕПО почти в десять раз превышает рыночную стоимость всех криптоактивов вместе взятых.
Большинство держателей ETH с самого момента запуска сети Ethereum даже не слышали об этом рынке.
День, когда глобальная финансовая система едва не остановилась
Чтобы понять, почему финансовые институты готовы потратить сотни миллионов долларов на перенос РЕПО на Ethereum, необходимо сначала разобраться, что произошло 17 сентября 2019 года.
16 сентября совпали две рутинные процедуры:
- Истек срок уплаты ежеквартальных корпоративных налогов. Компании вывели около 35 млрд долларов из фондов денежного рынка на оплату.
- Параллельно завершился расчет 54 млрд долларов новых выпусков гособлигаций, которые разом легли на балансы первичных дилеров. Этим дилерам пришлось искать ночное финансирование через рынок РЕПО для обслуживания этого запаса.
В совокупности эти два фактора оттянули 120 млрд долларов ликвидности из банковской системы менее чем за 48 часов.
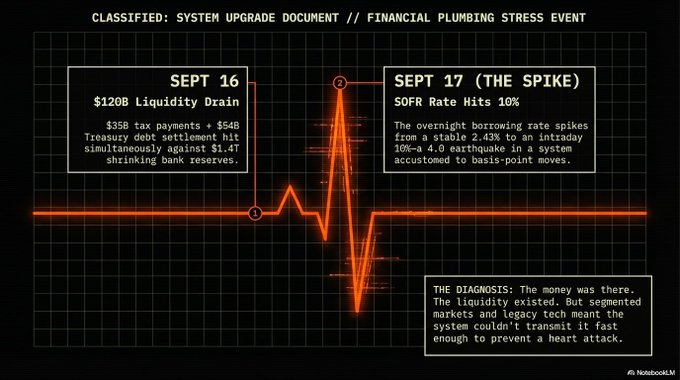
В этот момент проявилась хрупкость системы. Из-за того, что ФРС последние два года проводила количественное ужесточение (сокращение баланса), резервы банковской системы непрерывно сокращались.
К сентябрю 2019 года резервы упали ниже отметки в 1,4 трлн долларов. Казалось бы, отнять 120 млрд из 1,4 трлн — терпимо. Но на практике это оказалось критическим ударом, поскольку ликвидность распределялась неравномерно.
У одних банков было избыточное количество средств, у других — ни цента. И тогда в системе отсутствовал эффективный механизм для перетока ликвидности от банков с профицитом к банкам с дефицитом.
В результате ставка SOFR по рынку РЕПО — скакнула с 2,43% 16 сентября до 5,25% 17 сентября, пробившись внутри дня до 10%. Для рынка, где колебания обычно измеряются в базисных пунктах, это эквивалентно сильному землетрясению в здании, которое вы считали абсолютно надежным.
Да, произошел полный хаос.
ФРС была вынуждена оперативно ввести 75 млрд долларов 17 сентября. После этого ежедневные операции по обеспечению ликвидности продолжались вплоть до июня 2020 года.
Анализ событий после кризиса показал, что рост ставок усугубили два фактора: низкая прозрачность (информация о ценах полностью отсутствовала между различными сегментами рынка РЕПО) и фрагментация рынка (средства не могли эффективно перетекать между разными участками системы).
То есть деньги были, ликвидность существовала. Система просто не могла доставить их вовремя и в нужное место.
Именно эта структурная проблема является тем самым типом сбоя, который блокчейн-расчеты могут решить архитектурно на фундаментальном уровне, чего не способны сделать никакие традиционные централизованные системы.
Выход Ethereum (тихо, без презентаций)
Никто официально не объявлял: «Рынок РЕПО переходит на Ethereum».
Институциональный финансовый сектор не действует по сценарию громких анонсов. Вместо этого на протяжении 2024, 2025 и вплоть до 2026 года консервативно настроенные финансовые институты принимали ряд решений:
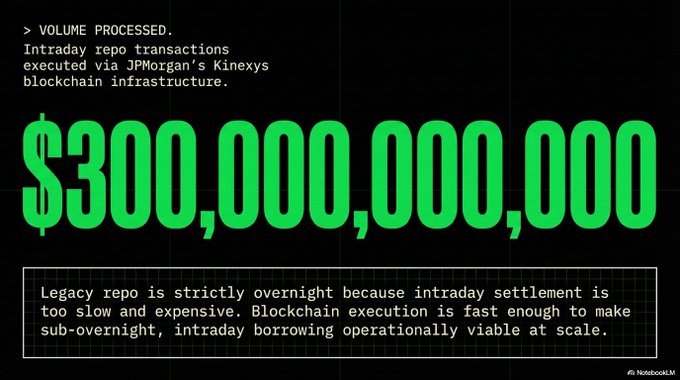
JPMorgan Chase: более 300 млрд долларов блокчейн-РЕПО (уже реализовано)
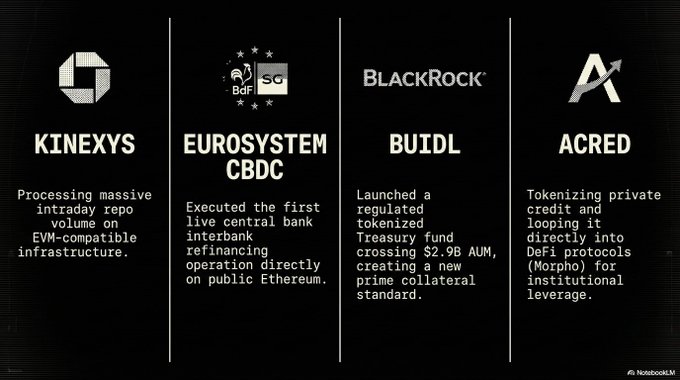
JPMorgan начал разработку intraday-РЕПО на базе блокчейна еще в 2019 году, когда их платформа носила название Onyx (впоследствии переименован в Kinexys).
Механизм работы прост: институциональные клиенты размещают токенизированные активы в качестве залога на платформе Kinexys, получают intraday-финансирование и возвращают наличные средства до закрытия торгового дня.
Почему акцент именно на intraday? Потому что классические сделки РЕПО чаще всего носят overnight-характер (однодневный срок).
На традиционных рынках интрадей-РЕПО отличаются высокой стоимостью и множеством friction (издержек/трения), поэтому большинство институтов избегали подобных операций. В блокчейне же вы можете выполнить сделку, провести расчет и развернуть позицию в течение одного торгового дня без существенных дополнительных затрат.
Итогом стало то, что:
С момента запуска Kinexys обработал сделок РЕПО на сумму свыше 300 млрд долларов.
Общий объем транзакций всей платформы (включая РЕПО, трансграничные платежи и forex) превысил 1,5 трлн долларов, при среднем дневном объеме обработки в 2 млрд долларов.
К числу клиентов относятся Siemens, BlackRock и Ant International.
В декабре 2025 года JPMorgan усилил позиции, запустив на Ethereum Mainnet токенезированный фонд денежного рынка My OnChain Net Yield Fund (MONY) со стартовым капиталом в 100 млн долларов и возможностью выкупа в USDC.
Обладая активами на сумму 4,6 трлн долларов, JPMorgan стал первым банком глобальной системной значимости, запустившим токенизированный фонд в публичной сети.
Société Générale + Banque de France: первая РЕПО с участием центрального банка на публичной сети Ethereum (2024)
В декабре 2024 года дочерняя компания SG-FORGE компании Société Générale выполнила первую блокчейн-сделку РЕПО с центральными банками зоны евро. Структура сделки выглядела следующим образом:
SG-FORGE разместил облигации, выпущенные на публичной сети Ethereum в 2020 году, в качестве залога.
Banque de France (Центральный банк Франции) выпустила оптовую цифровую валюту центрального банка (CBDC) в обмен.
Полный цикл РЕПО, исполненный в режиме реального времени прямо в блокчейне.
Банк Франции охарактеризовал этот шаг как подтверждение «технической осуществимости проведения межбанковских рефинансовых операций напрямую на блокчейне». Переводя на человеческий язык: «Мы протестировали, работает, рассматриваем варианты масштабирования».
Размер рынка overnight РЕПО в Европе составляет 10,9 трлн евро. Eurosystem выступает одновременно и участником, и регулятором. Проведение реальной РЕПО-сделки Банком Франции на публичной сети Ethereum — это мощный политический сигнал, а не просто результат технического хакатона.
BlackRock BUIDL: токенизированные гособлигации становятся новым стандартом обеспечения
Весной 2024 года BlackRock запустил на публичной сети Ethereum свой фонд цифровой ликвидности для институциональных инвесторов (BUIDL).
Активы фонда состоят из краткосрочных казначейских облигаций США и их эквивалентов, причем доходность выплачивается ежедневно прямо в кошельки пользователей, а процесс расчета близок к мгновенному. К середине 2025 года его объемы под управлением (AUM) достигли максимума в ~$2,9 млрд, заняв 42% доли рынка токенизированных гособлигаций.
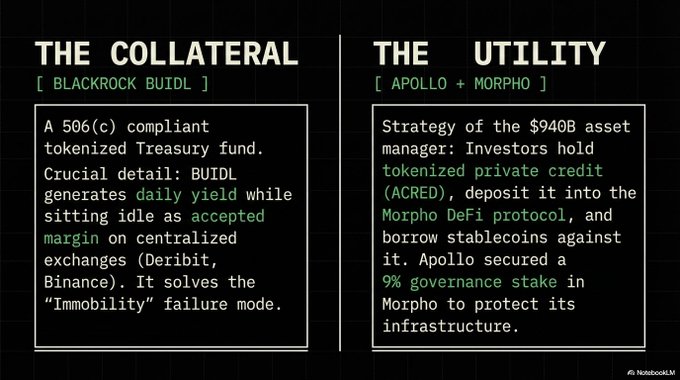
В контексте overnight РЕПО ключевым фактом является то, что BUIDL теперь принят в качестве залога площадками Deribit, Crypto.com и Binance. Он также входит в резервы стейблкоина Frax и используется как маржа для производных инструментов. А в декабре 2025 года JPMorgan запустил прямую альтернативу — продукт MONY.
Суть происходящего заключается в следующем: токенизированные фонды денежного рынка превращаются в новый стандарт обеспечения по сделкам РЕПО. При этом они превосходят классические аналоги, поскольку генерируют доходность даже находясь в замороженном состоянии в качестве маржи.
На традиционных рынках, если вы передаете гособлигацию в залог, она просто лежит в депозитарии, не принося никаких доходов. Однако благодаря BUIDL или MONY доходность продолжает накапливаться даже в период использования актива в качестве залога.
Apollo + Morpho: частное кредитование интегрируется в стек DeFi-кредитования
Apollo Global Management управляет активами на $940 млрд. В начале 2025 года с помощью платформы Securitize фонд Apollo Diversified Credit Securitization Fund был токенизирован и использован в качестве обеспечения на протоколе кредитования Morpho.
Это создает замкнутый цикл:
- Инвесторы владеют токенизированными ACRED (долями фонда частного кредита).
- ACRED вносится на Morpho в качестве залога.
- Занимаются стейблкоины.
- Доступная ликвидность реаллоцируется в другие on-chain стратегии.
- Зарабатываются на spread между доходностью ACRED и стоимостью заемных средств.
Это стратегия «рекурсинга» (recycling). В традиционном финансовом секторе для реализации аналогичной схемы требуется статус prime broker и огромный массив бумажной волокиты. В блокчейне же достаточно нескольких вызовов смарт-контрактов.
Это первый случай использования фонда частного кредитования в создании on-chain структурированных продуктов. По словам представителей Apollo: «Токенизация обеспечивает доступность, а блокчейн-финансовая инфраструктура открывает новые возможности использования капитала».
В феврале 2026 года Apollo углубило свои обязательства: было подписано соглашение, предусматривающее приобретение до 90 млн токенов MORPHO (9% от общей эмиссии) в течение 48 месяцев. Данные токены наделяют правом голоса по параметрам протокола Morpho и структуре комиссий. Компания не просто пользуется DeFi-инфраструктурой — она становится её стейкхолдером.
На данный момент протокол Morpho блокирует депозиты на сумму свыше $10 млрд по всем основным EVM-сетям (согласно данным Messari). Продукт Coinbase по предоставлению крипто-ипотеки на базе Morpho собрал $1,7 млрд залога (преимущественно ETH и BTC) и $960 млн активных займов с момента своего запуска.
Компания Bitwise открыла в январе 2026 года yield vault для USDC на базе Morpho. Эта технология трансформируется в полноценную инфраструктуру, а не остается нишевым DeFi-приложением.
Какую именно проблему решает on-chain overnight РЕПО?
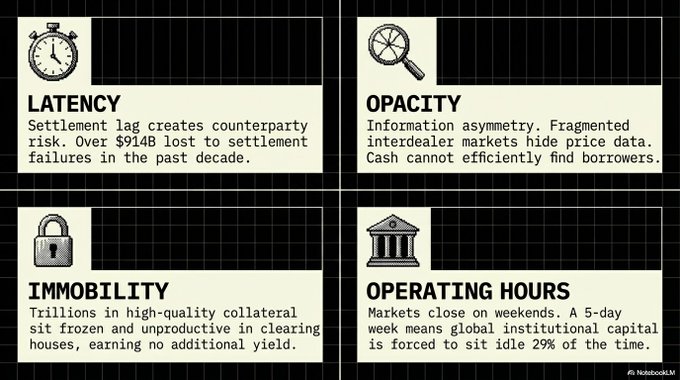
Классическое overnight РЕПО характеризуется четырьмя структурными недостатками:
Проблема №1: Задержка расчетов создает риск контрагента
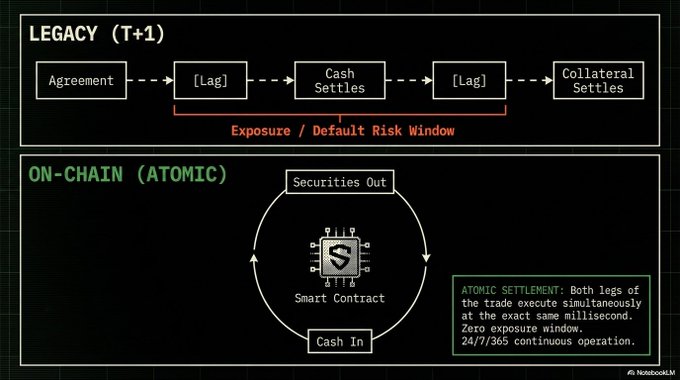
При традиционном overnight РЕПО сделка фиксируется сегодня, однако фактический перевод ценных бумаг и денежных средств занимает определенное время. В этот временной промежуток контрагент может обанкротиться, и вы останетесь ни с чем. По данным JPMorgan, за последние десять лет сбои в процессе расчетов привели к убыткам участников рынка на сумму свыше $914 млрд.
Решение в блокчейне: атомарные расчеты. В блокчейн-транзакциях обе части обмена (передача бумаг и поступление средств) завершаются синхронно. Это происходит либо одновременно, либо не происходит вовсе. Окно риска полностью устранено. JPMorgan совместно с Chainlink и Ondo Finance провел тестирование cross-chain сделок в реальном времени, обеспечив мгновенный расчет между токенизированными казначейскими облигациями США и долларовыми депозитами в разных блокчейнах.
Проблема №2: Информационная изоляция между сегментами рынка
Эскалация кризиса сентября 2019 года частично объяснялась тем, что различные сегменты рынка РЕПО (трехстороннее РЕПО, клиринговые двусторонние сделки, dealer market) не обменивались ценовыми данными в реальном времени. Банки с избытком ликвидности не знали, куда ее направить. Заемщики не могли найти дешевые деньги. Канал передачи ресурсов оказался заблокированным.
Решение в блокчейне: единый прозрачный реестр. Каждая транзакция, каждая процентная ставка и каждый залоговой позиции видны онлайн в режиме реального времени. Участники рынка одновременно читают идентичное состояние сети. Информация, породившая кризис сентября 2019 года, разрушена архитектурно.
Проблема №3: Залог заморожен и не приносит дохода
Передав гособлигацию в обеспечение по РЕПО, вы теряете к ней доступ до момента возврата залога. На рынке объемом 12,6 трлн долларов ежедневно потенциальные потери от такого замораживания капитала оказываются колоссальными.
Решение в блокчейне: программируемый и композитный залог. Токенизированная облигация в Ethereum знает, кому принадлежит, автоматически перемещается при выполнении условий, генерирует доходность во время нахождения в залоге и может использоваться параллельно несколькими протоколами. Например, BUIDL, выступающий в роли маржи на Binance, продолжает ежедневно аккумулировать доходность от базовых казначейских облигаций. Раньше такое было технически невозможно.
Проблема №4: Ограничения торговых часов
Традиционный рынок overnight РЕПО останавливается на выходные. Банки искусственно сжимают свои балансы перед сдачей отчетности по итогам квартала (они массово забирают выданные кредиты для «приукрашивания» показателей), создавая предсказуемое давление каждые 90 дней. Работа рынка лишь 5 дней в неделю означает, что 29% капитала простаивает.
Решение в блокчейне: круглосуточные расчеты. Ethereum не имеет рабочих часов. JPMorgan официально позиционирует свои блокчейн-депозитные счета как систему с функцией same-day settlement режима 7×24. Intraday-РЕПО на Kinexys жизнеспособны исключительно благодаря сверхскоростному окончательному расчету в сети, делающему возможным проведение займов со сроком меньше суток.
Что это означает для самой ценности ETH (три вектора спроса)
Эффективность цены ETH всё еще сильно зависит от макроэкономики. В начале 2026 года из-за угрозы новых тарифов она упала с $2200 до ~$1700 (-23%), и в большинстве рыночных условиях активно торгуется как рисковый актив.
Данный переход институционалов к overnight РЕПО не способен полностью подавить краткосрочные ценовые динамики.
Однако формируется фундаментальный долгосрочный спрос, который не отражается в funding rate или настроениях розничных инвесторов. Выделяются следующие механизмы:
Спрос на блокчейн-пространство
Каждая on-chain сделка overnight РЕПО, каждый перевод BUIDL в качестве залога, каждое размещение стабилькоинов под залог ACRED на Morpho потребляет вычислительное пространство Ethereum. Согласно EIP-1559, часть комиссий за газ сжигается. Растущий институциональный спрос на блокчейн-ресурсы ведет к ускоренному сгоранию газа и снижению предложения ETH с течением времени. JPMorgan обрабатывает на Kinexys (в основном совместимой с EVM инфраструктуре) $2 млрд транзакций ежедневно. Это формирует новую институциональную базу потребления блоков, которой три года назад не существовало.
ETH в качестве обеспечения высокого качества
По отчету Standard Chartered начала 2026 года, с июня 2025 года корпоративные казначейства и спотовые ETF на ETH накопили приблизительно 3,8% от общего обращения монеты. Только корпоративные казначейства закупили около 2,3 млн ETH примерно за два месяца — темпы этого роста вдвое опережают аналогичный этап накопления Биткоина. В рамках интеграции Coinbase и Morpho реальные кредиты поддерживаются $1,7 млрд залога (преимущественно ETH). Монета все чаще выступает качественным обеспечением в институциональном кредитовании.
Доходность стейкинга становится ориентиром безрисковой on-chain ставки
По мере увеличения числа расчетных операций институтов на Ethereum и размещения ими свободной ликвидности в инструментах с доходностью в ETH, показатель доходности стейкинга (~3,8% для независимых валидаторов) становится релевантной сетевой безрисковой ставкой. Это создает структурный запрос на покупку стейкинговых активов, масштабирующийся пропорционально росту институциональных объемов расчетов в сети.
Прозрачная карта рисков
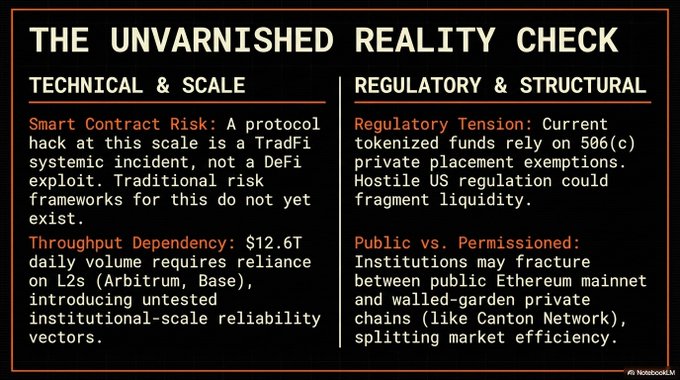
Институциональные риски смарт-контрактов. Morpho блокирует депозиты на сумму свыше $10 млрд. У Apollo имеется влияние на управление протоколом. Появление критической уязвимости выйдет далеко за рамки обычных новостей из сферы DeFi, превратившись в инцидент традиционного финансового уровня. В данном секторе пока отсутствует комплексная система контроля подобных рисков.
Неопределённость в регулировании остаётся реальной проблемой. BUIDL и MONY функционируют на основе исключения по правилам 506(c) (private offering exemption), представляя собой заранее продуманные компромиссы для заполнения правовых лагов. Жёсткое регулирование со стороны США, направленное против структуры on-chain фондов денежного рынка, может вынудить институтов вернуться к приватным разрешённым цепочкам, фрагментируя экосистему.
Напряжение между public и permissioned chain инфраструктур. Основная инфраструктура Kinexys от JPMorgan всё ещё представляет собой permissioned-chain. Сеть Canton Network, хотя и является public, специально спроектирована для институционального использования с встроенными механизмами конфиденциальности. Не все финансовые игроки выберут сеть Ethereum mainnet. Часть перехода в конечном итоге может реализоваться на dedicated enterprise chain, а не на общедоступном Ethereum.
Зависимость от оракулов масштабного уровня. Программируемые залоги требуют надежных feeds стоимости. Chainlink выполняет эту функцию в текущих институциональных пилотах. Сбой или манипуляции с оракулами на объемах рынка РЕПО несут риски принципиально иного характера по сравнению с cascade liquidations в DeFi.
Пропускная способность. Сам основной net Ethereum не способен обеспечить daily clearance объема в $12.6 трлн. И ему незачем это делать. L2 Rollup (например, Base, Arbitrum) обрабатывают transactional load, в то время как Ethereum mainnet гарантирует finality расчетов и data availability. Однако надёжность enterprise-grade решений Layer 2 подобного уровня ещё не проверена исторически к таким тиражам, к тому же roadmap развития Ethereum требует дальнейшей реализации.
Общая картина
Если отступить на шаг назад и посмотреть на то, что происходит на деле:
В рынке overnight РЕПО существует известный сценарий отказа, который был открыто продемонстрирован в сентябре 2019 года. Причины четко идентифицированы: задержки расчетов в периоды сжатия ликвидности, fragmentation рынка и информационная асимметрия. Всё это инженерные проблемы, обладающие конкретными инженерными решениями.
Блокчейн-расчет устранил проблему задержек. Единый online ledger нивелировал информационный дисбаланс. Программируемое обеспечение избавилось от эффекта замораживания активов. Режим работы 7×24 устранил календарно-обусловленные стрессовые события.
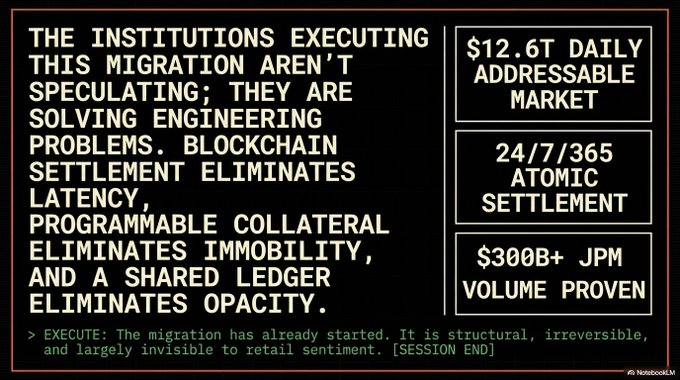
Институты, инициирующие этот переход, вовсе не спекулируют криптовалютой — они применяют технологические инструменты для устранения operational inefficiencies:
JPMorgan обслуживает $1.5 трлн on-chain транзакций не потому, что кто-то в его crypto team bullish on ETH. Они делают это, потому что решение лучше и функциональнее любых существующих альтернатив.
Apollo приобретает 9% governance rights протокола DeFi не ради farming yields. Они действуют так, потому что собрали в 2025 году $228 млрд нового капитала и нуждаются в архитектуре, способной обрабатывать institutional credit volumes across global markets с настраиваемыми условиями.
Banque de France проводит сделки overnight РЕПО в реальном времени на публичной сети Ethereum не ради пиара. Они тестируют инфраструктуру, поскольку европейский рынок РЕПО оценивается в 10,9 трлн евро, и они изучают возможность использования цифровых валют центральных банков для повышения ликвидности залога.
Ни один из перечисленных факторов не обеспечивает автоматического роста цены ETH. Рынки зачастую ведут себя иррационально, макросреда остается жесткой, а институциональное принятие технологии может сопровождаться затяжными коррекциями в течение многих месяцев (достаточно вспомнить историю каждого выпуска ETF).
Однако структурный спрос, формирующийся на уровне протоколов, исходящий от организаций, чьи инфраструктурные решения должны просуществовать десятилетия, является реальным, растущим и в целом непрозрачным для настроений retail-инвесторов.
Этот переход уже начался.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @eli5_defi














