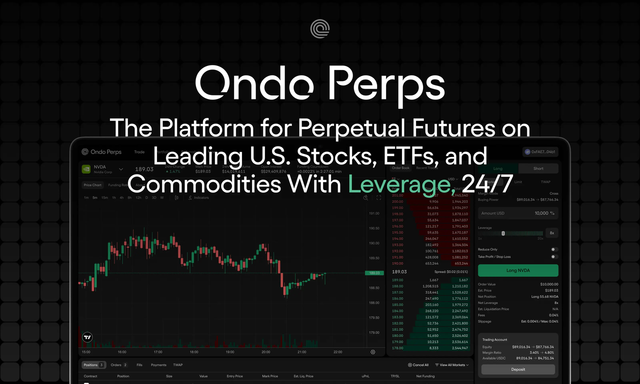
Ondo Perps: Перенос Prime Brokerage с Уолл-стрит в ончейн?
Автор:137 Labs
1. Начальная точка вопроса: почему Perps на акции всё ещё не удаётся настроить?
Если оглянуться на траекторию развития DeFi за последние годы, можно наблюдать чёткое разделение: деривативный рынок криптоактивов родного происхождения (BTC, ETH) уже достаточно созрел, в то время как производные инструменты, связанные с реальными активами (RWA), по-прежнему находятся на стадии «проб и ошибок».
Перпетуальные контракты на акции являются ярким примером такого случая.
С точки зрения спроса этот рынок вполне определён: глобальные пользователи хотят с меньшими барьерами входа и более высокой эффективностью участвовать в торговле акциями США, одновременно используя такие инструменты, как кредитное плечо и хеджирование, для управления рисками. Однако с точки зрения предложения ни ранние протоколы синтетических активов (такие как Synthetix), ни позднейшие решения с ончейн-orderbook или AMM по-настоящему не решили ключевую проблему.
Эти попытки часто позволяют на начальном этапе получить ценовое воздействие (price exposure), но им крайне сложно поддерживать непрерывную торговлю, в результате чего они попадают в порочный круг истощения ликвидности, расширения проскальзывания и оттока пользователей.
Тем временем tokenized stocks активно развиваются как альтернативное направление. Согласно сообщениям основных СМИ, такие активы уже обладают преимуществами круглосуточной торговли и мгновенного расчёта, однако их объём рынка остаётся ограниченным, а сами они функционируют скорее как «инструменты для удержания», а не как часть полноценной финансовой системы.
Таким образом, суть проблемы заключается не в вопросе «хочет ли кто-то торговать акциями», а в следующем:
Почему эти активы не способны сформировать самодостаточную структуру рынка, способную к устойчивому росту?
Другими словами, на самом деле отсутствует не продукт, а базовые механизмы, обеспечивающие его функционирование.
2. Текущая ситуация: структурные недостатки DeFi и tokenized stocks
При более детальном анализе существующей системы становится ясно, что проблема сосредоточена на двух уровнях: структуре обеспечения и структуре ликвидности.
Во-первых, в деривативной системе DeFi обеспечение крайне однообразно. Ведущие протоколы практически полностью зависят от стейблкоинов в качестве маржи, что означает необходимость прохождения всех торговых операций через стейблкоины. Если пользователь владеет другими активами, будь то ETH или tokenized stocks, он обязан предварительно конвертировать их в стейблкоины, чтобы участвовать в торговле деривативами.
Такой подход был оправдан на ранних этапах благодаря ценовой стабильности стейблкоинов и удобству их ликвидации, однако по мере увеличения разнообразия активов он постепенно превратился в структурное ограничение. Неспособность активов напрямую взаимодействовать друг с другом придаёт всей системе черту «изолированности».
Во-вторых, tokenized stocks, достигнув определённого прогресса в цифровом отражении активов, по-прежнему обладают крайне ограниченным набором финансовых функций. Их можно хранить, передавать и даже использовать для простых займов в некоторых сценариях, однако им не хватает более сложного применения, такого как участие в торговле деривативами в качестве эффективного обеспечения или вовлечение в работу с мультиактивными портфелями.
Более глубокая проблема кроется в ликвидности. Большинство проектов с tokenized stocks пытаются «восстановить рынок» непосредственно в блокчейне, создавая торговую глубину с помощью AMM или синтетического orderbook. Однако такой подход изначально ограничен масштабом капитала внутри сети, из-за чего не может сравниться с ликвидностью традиционных бирж, что ведёт к отклонениям цен, увеличению проскальзывания и росту издержек на транзакции.
Таким образом, ключевой недостаток текущей системы можно свести к следующему утверждению:
Активы были токенизированы, но между ними не устанавливается эффективная финансовая взаимосвязь, а рынок не имеет достаточного уровня поддержки со стороны ликвидности.
3. Что реализует Ondo Perps: три структурные инновации
В этом контексте появление Ondo Perps — это не просто предоставление новой торговой платформы, а попытка одновременно перестроить логику обеспечения, взаимосвязи активов и источники ликвидности.
Прежде всего, система внедряет ключевое изменение: допускает использование tokenized stocks напрямую в качестве маржи. Это изменение表面上 лишь корректирует параметры, но фактически трансформирует движение капитала во всей системе. Пользователям больше не нужно конвертировать активы в стейблкоины; они могут напрямую использовать имеющиеся позиции для работы с кредитным плечом или хеджирования.
Данный механизм приносит не только рост эффективности, но, что более важно, изменение самих свойств активов. Акции перестают быть просто «активами, генерирующими доход», и превращаются в «кредитную базу», способную обеспечивать иные ценовые риски. В финансовом контексте это означает обретение активами статуса «залога».
Во-вторых, Ondo внедряет концепцию cross-asset margin. Традиционные протоколы DeFi обычно используют изолированную маржу, где риск рассчитывается независимо для каждой позиции, тогда как Ondo рассматривает весь инвестиционный портфель как единое целое. Такой подход максимально приближен к portfolio margin в традиционном финансировании, позволяя различным активам взаимно хеджировать и поддерживать друг друга.
Стоящее за этим изменение носит структурный характер: риск теперь рассчитывается не по отдельному активу, а по портфелю в целом. Следствием этого является значительное повышение эффективности использования капитала, параллельно формируются более сложные цепочки передачи рисков.
Третье и наиболее существенное изменение касается модели ликвидности. Вместо того чтобы пытаться создавать ликвидность в блокчейне с нуля, Ondo связывает децентрализованный рынок с традиционными биржами посредством механизмов эмиссии и выкупа tokenized stocks. Это позволяет напрямую наследовать процессы ценообразования и глубину ликвидности от Nasdaq и NYSE, не завися от ограниченных пулов ликвидности внутри сети.
Если данный механизм заработает стабильно, торговля в блокчейне перестанет зависеть от TVL и получит доступ к рынку размером в несколько триллионов долларов.
4. Суть: что она на самом деле делает
На более высоком уровне значимость Ondo Perps заключается не в «улучшении торгового опыта», а в переосмыслении базовой структуры финансовой системы.
Традиционный DeFi напоминает скорее «набор торговых инструментов», где пользователи могут переключаться между различными протоколами для выполнения займов, сделок или стейкинга. Однако эти операции существуют изолированно друг от друга, не имея единой системы управления рисками и общего взгляда на активы.
Курс Ondo ближе к системе Prime Brokerage в традиционном финансировании. В такой системе пользователь работает не с отдельными продуктами, а управляет полной балансовой таблицей. Все активы и обязательства помещены в единую рамку риска и динамически корректируются с помощью портфельной маржи.
Таким образом, архитектуру Ondo можно рассматривать как сочетание трёх функций:
· многоактивная система обеспечения
· движок управления рисками для портфелей
· расчётный слой, соединяющий ончейн-рынков с традиционной финансовой инфраструктурой
С этой точки зрения система напоминает скорее «финансовую учётную систему», нежели единую торговую платформу.
5. Почему это важно: трёхуровневое влияние
В случае успешной реализации данной модели её влияние выйдет далеко за рамки одного конкретного протокола и способно изменить вектор развития всего сектора DeFi.
Первый уровень воздействия — повышение эффективности использования капитала. Активы могут участвовать в различных финансовых операциях без необходимости предварительной конвертации, что сокращает промежуточные шаги и транзакционные издержки, ускоряя оборачиваемость капитала. В сценариях высокочастотной торговли и хеджирования эта разница будет усиливаться многократно.
Второй уровень — исчезновение границ между классами активов. Раньше криптоактивы, акции, облигации и т.д. принадлежали разным системам, тогда как в модели Ondo они сосуществуют и взаимодействуют в рамках одного счёта. Подобная интеграция сделает управление активами значительно гибче и может спровоцировать появление новых стратегий и финансовых продуктов.
Третий уровень — изменение структуры пользователей. По мере роста сложности системы рядовым инвесторам может быть трудно в полной мере воспользоваться этими возможностями, в то время как институциональные инвесторы и профессиональные трейдеры станут основными участниками. Это свидетельствует о постепенной институционализации DeFi, когда рыночное поведение платформы начнёт всё больше напоминать традиционное финансирование.
6. Риски и неопределённость: чем сложнее структура, тем скрытнее риски
Несмотря на очевидный потенциал, данная модель привносит новые измерения рисков.
Самая центральная неопределённость по-прежнему связана с ликвидностью. Если децентрализованный рынок не сможет стабильно подключиться к ликвидности традиционных бирж, это окажет негативное воздействие на все зависимые механизмы, а отклонения цен и риски ликвидации быстро возрастут.
Во-вторых, усложняется сама механика ликвидации. В среде мультиактивных и межрыночных операций цепочки передачи рисков становятся значительно запутаннее. Колебание цены одного актива способен повлиять на другой через залоговые связи, провоцируя цепную реакцию. Данный тип системного риска пока не прошёл достаточного стресс-тестирования в DeFi.
И наконец, проблема регулирования. Токенизированные акции обладают характеристиками ценных бумаг, что создаёт различия в соответствии нормативным требованиям в разных юрисдикциях. Изменение регуляторного климата способно напрямую поставить под угрозу устойчивость эмиссии и торговли такими активами.
7. Заключение: революционное обновление парадигмы или сложная упаковка?
Если обобщить, ядром проекта Ondo Perps выступает не выпуск нового класса деривативов, а попытка создать новую финансовую архитектуру, в которой активы способны взаимно обеспечивать друг друга, формировать ценообразование и проходить расчёты в рамках единой среды.
Успех данной инициативы зависит от двух ключевых условий: сможет ли ликвидность действительно связать ончейн-рынок с реальным сектором экономики и сможет ли система управления рисками сохранять устойчивость в условиях повышенной сложности.
Таким образом, можно сделать относительно чёткий вывод:
Если финансовая модель ликвидности окажется работоспособной, а контроль рисков выдержит испытание рыночными колебаниями, Ondo способна стать важным элементом инфраструктуры ончейн-финансирования; в противном случае, при отсутствии данных условий, проект рискует остаться просто платформой для деривативов с усложнённым функционалом, но принципиально схожей архитектурой.
Если смотреть на ситуацию в макрогоризонте, значение данного эксперимента может заключаться в постановке более фундаментального вопроса:
Когда различные классы активов смогут выступать залоговым обеспечением друг для друга и участвовать в едином рынке, сохранится ли традиционная граница между «денежными средствами» и «активами»?
Именно этот вопрос, вероятно, составляет истинную основу исследований Ondo.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @137LabsCn