


ARK Invest: Станут ли стейблкоины краеугольным камнем следующей денежной системы?
Автор статьи: Лоренцо Валенте, директор по исследованию цифровых активов ARK Invest
Перевод: Chopper, Foresight News
В 2025 году предложение стабильных монет, объем торгов и число активных пользователей достигли исторических максимумов благодаря принятию «Закона GENIUS», который узаконил статус частных выпускаемых цифровых валют.
Точки зрения, представленные в статье, основаны на выпуске подкаста Bitcoin Brainstorm компании Ark Invest, гостями которого стали генеральный директор Tether Паоло Ардойно, известный экономист доктор Артур Лаффер, а также генеральный директор и главный инвестиционный директор Ark Invest Кэти Вуд. В рамках беседы мы рассмотрели параллели между стабильными монетами и частно эмитируемыми деньгами эпохи до 1913 года (года, когда правительство США утвердило ФРС в качестве единственного эмитента доллара). Доктор Лаффер сравнил стремительный рост частных долларов на базе блокчейна сегодняшнего дня с денежной системой периода «свободного банкинга» до введения контроля со стороны Федеральной резервной системы.
Хотя технологическая инфраструктура, лежащая в основе стабильных монет, нова, сами частно выпускаемые деньги не являются новинкой. Более того, частные деньги исторически служили важной основой для формирования экономики США.
В этом контексте статья отвечает на три ключевых вопроса: как зародились стабильные монеты? какие технологии лежат в их основе? и какой будет траектория их дальнейшего развития?
Как появились стабильные монеты?
В 2014 году Джанкарло Девасини запустил USDT и платформу Tether, когда индустрия цифровых активов только начинала формироваться. Криптоэкосистема находилась в состоянии «дикого запада»: отсутствовало отраслевое регулирование, существовали риски безопасности, а инфраструктура была хрупкой. Глобальный рынок торгов контролировали лишь несколько бирж, таких как Kraken, Bitfinex, Coinbase, Poloniex и Bitstamp. Крах крупнейшей в то время биткоин-биржи Mt. Gox в феврале 2014 года лишь подчеркивал уязвимость отрасли.
На тот момент другие биржи располагались в разных юрисдикциях и торговали лишь одним основным токеном — биткоином. Несмотря на глобализацию торговли BTC, арбитражеры не могли быстро и дешево переводить доллары между банками, брокерами и странами, что затрудняло использование арбитражных возможностей. Например, если цена биткоина на Kraken составляла 115 долларов, а на Bitfinex — 112 долларов, теоретически арбитражеру следовало бы продать BTC на Kraken, перевести доллары на Bitfinex и купить обратно по более низкой цене, но фактический перевод средств обычно занимал от 1 до 2 дней.
Благодаря усилиям Джанкарло и Паоло USDT стал решением этой проблемы, обеспечив мгновенный перевод эквивалента доллара через интернет. В июле 2014 года USDT первоначально был запущен под названием «Realcoin» на базе протокола Omni Layer сети биткоина, задолго до появления смарт-контрактных сетей, таких как Ethereum. В ноябре 2014 года проект получил официальное название Tether и выпустил три привязанных к фиатным валютам токена: USDT (привязан к доллару), EURT (к евро) и JPYT (к йене).
В 2015 году одна из ведущих мировых бирж, Bitfinex, начала поддержку USDT и создала первый пул глубокой ликвидности. С 2017 по 2019 год Tether расширил сеть эмиссии USDT с Omni на Ethereum, а впоследствии добавил поддержку публичных блокчейнов Tron, Solana и Avalanche, одновременно постоянно повышая скорость транзакций, снижая комиссии и улучшая межсетевую интероперабельность. В 2019 году USDT стал криптоактивом с наибольшим объемом торгов в мире, превысив даже оборот биткоина. К концу 2019 года, когда конкуренты заявляли, что их стабильные монеты полностью обеспечены наличностью или ее эквивалентами, Tether впервые раскрыл информацию о том, что активы резерва включают коммерческие векселя кредитных рейтингов A1 и A2, а также объявил о планах поэтапного перевода резервов в краткосрочные казначейские облигации США и наличность.
Пандемия ускорила период стремительного роста USDT. За два года с 2020 по март 2022 года, на фоне колоссального давления на мировую финансовую систему, предложение USDT выросло в 25 раз — с 3,3 млрд до 80 млрд долларов. Этот рост во многом обусловлен развивающимися рынками. Основное назначение USDT сместилось от инструмента спекуляций и арбитража на крипторынке к «спасательному кругу» против обесценения местных валют.
В период с 2020 по 2023 год местные валюты развивающихся стран, таких как Венесуэла, Ливан и Аргентина, существенно обесценились по отношению к доллару, и их жители массово начали использовать USDT для сохранения капитала. Для многих этот токен объединяет функции сберегательного счета, платежного средства и инструмента хранения стоимости. По мере того как страны ограничивали наличные расчеты и сокращали каналы доступа к долларовому черному рынку, молодые люди стали обучать своих родителей и бабушек с дедушками использованию этого «цифрового доллара». Люди получили возможность без выхода из дома хранить долларовые активы быстрее, безопаснее и с лучшими масштабируемыми возможностями благодаря USDT, не полагаясь на хрупкие банковские системы и волатильные национальные валюты.
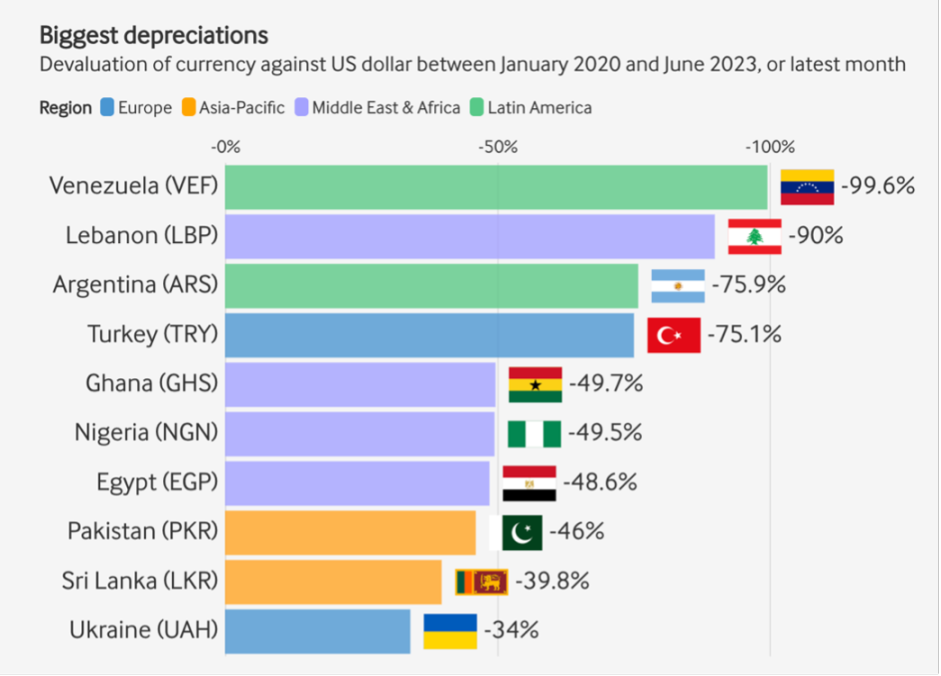
Обесценение фиатных валют некоторых стран по отношению к доллару. Источник данных: rwa.xyz, по состоянию на 31 декабря 2025 года
Каково нынешнее состояние рынка стабильных монет?
В настоящее время предложение выпускаемых Tether USDT достигает 187 млрд долларов, занимая 60% рыночной доли. Это крупнейшая стабильная монета в индустрии цифровых активов, единственным конкурентом которой выступает USDC от компании Circle с предложением в 75 млрд долларов. Глобальная база пользователей USDT насчитывает более 450 млн человек, прирост составляет около 30 млн ежеквартально; штаб-квартира Tether расположена в Сальвадоре и подчиняется местному регулированию, а активы резерва хранятся под опекой Cantor Fitzgerald.
Правительство США проявило стратегический интерес к деятельности Tether. Подавляющая часть баланса Tether состоит из краткосрочных казначейских облигаций США, объем которых сопоставим с активами ряда развитых стран, что делает Tether одним из крупнейших и наиболее быстрорастущих покупателей госдолга Америки.
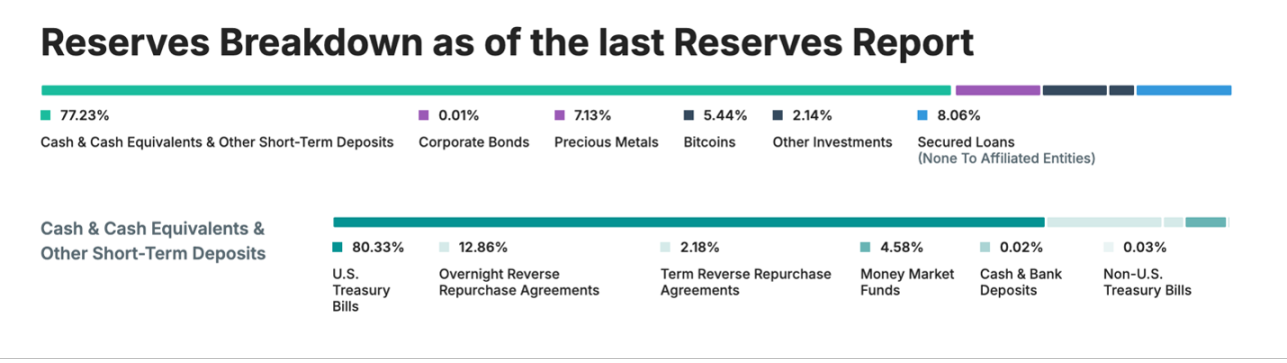
Активы резерва Tether. Источник данных: Tether, по состоянию на 31 декабря 2025 года
По данным на январь 2026 года, сверхдолей обеспечения в активах резерва Tether, помимо корпоративных облигаций, золота, биткоина и обеспеченных займов, превышает 5 млрд долларов, что значительно превосходит общую сумму обязательств в виде находящихся в обращении USDT. По мере непрерывного роста предложения стабильных монет, укрепления доминирующего положения Tether на развивающихся рынках и принятия «Закона GENIUS» наблюдатели отмечают высокую степень схожести современной банковской архитектуры с эпохой свободного банкинга конца XIX века; критики же часто приводят этот исторический период в пример, говоря о рисках частной денежной эмиссии.
В ходе интервью доктор Артур Лаффер заявил, что стабильные монеты внедрят в США совершенно новую, более эффективную модель свободного банкинга, и что негативные оценки со стороны общества необоснованны. Критики утверждают, что выпуск стабильных монет частными лицами такими компаниями, как Tether и Circle, может возродить хаос «банков-вайлдкэтов» (wildcat banks) XIX века. Доктор Лаффер пояснил, что частные банковские билеты того времени часто обращались с дисконтом, поскольку пользователям приходилось самостоятельно оценивать кредитоспособность эмитентов, а правительство США не предоставляло им гарантий. По сути, эти билеты являлись обязательствами конкретных банков и могли быть обменены на золото или серебро только при наличии у банка платежеспособности. Историки центра Лаффера Брайан Домитрович и сам доктор Лаффер отмечают, что до создания Федеральной резервной системы федеральным правительством США в 1913 году различные виды денег внутри страны находились в состоянии жесткой конкуренции.
Доктор Лаффер дополнительно объяснил, что, установив в 1834 году государственную цену на золото на уровне 20,67 долларов за унцию и закрепив золотой стандарт, правительство США тем не менее не давало гарантий конвертации каждой циркулирующей банковской банкноты. Способность этих банкнот к обмену полностью зависела от бухгалтерского баланса и рыночной репутации выпускающего банка. Данная система противоречила принципу «безусловного платежа» денег. Несмотря на это, цены на протяжении длительного периода удивительным образом оставались стабильными: за 137 лет с 1776 года по 1913-й (год основания ФРС) совокупная инфляция в США оставалась нулевой, цены колебались в пределах небольшой отметки вокруг номинальной стоимости, не демонстрируя долгосрочных тенденций к росту или падению.
Отдельные системы свободного банкинга за пределами США продемонстрировали еще более выдающиеся результаты, особенно в Шотландии (1716–1845 гг.) и Канаде (1817–1914 гг.). Указанные регионы смогли достичь низкого уровня инфляции и крайне низкого показателя банкротства банков, при этом выпущенные ими банковские билеты практически свободно обращались по номинальной стоимости. Часть успеха объясняется внедрением механизмов конкурентного погашения и систем клиринговых палат, которые посредством рыночных сил осуществляли жесткий контроль над банками. В противоположность этому, в США (1837–1861 гг.) ограничительные правила отдельных штатов тормозили развитие отрасли: например, запрещалось открывать филиалы банков, требовалось обеспеченние рискованных государственных облигаций штатов. После бурного периода в начале 1840-х годов средний уровень дисконта по американским «банкротным банковским билетам» (денег, банки-эмитенты которых были не в состоянии выполнить платежи) опустился ниже 2%. Примечательно, что данный показатель точно совпадает с текущей инфляционной целью ФРС. В рассматриваемый период экономика США пережила мощный рост, заложив финансовую основу для полного развертывания промышленной революции после окончания Гражданской войны в 1865 году.
Стабильные монеты имеют множество общих черт с деньгами той эпохи. Оба представляют собой частно эмитированные обязательства, обеспеченные резервными активами. Однако современные технологии и надзор уже устранили многие недостатки эпохи «банков-вайлдкэтов». Стабильные монеты не ограничены правилами размещения банковских отделений, поскольку по своей природе они являются глобальными цифровыми деньгами. Сегодня функции, аналогичные клиринговым палатам, реализуются через высоколиквидные вторичные рынки, биржи и арбитражные механизмы, которые гарантируют стабильное закрепление курса стейблкоинов относительно рыночной стоимости. Качество обеспечения у регулируемых эмитентов (таких как наличность и краткосрочные казначейские облигации в рамках законодательства GENIUS) и некоторых нерегулируемых организаций (например, Tether) существенно выше, чем у малоликвидных государственных облигаций, которыми оперировали свободные банки США конца XIX века. Регулярные аудиты, прозрачность в блокчейне и федеральное регулирование также значительно снизили риски мошенничества со стороны крупных эмитентов.
Подобно тому как системы свободного банкинга возникли в периоды слабого или несформированного центрального банковского аппарата, появление стабильных монет стало ответом на рыночные пробелы, образовавшиеся из-за низкой эффективности банковских и платежных систем, строгого регулирования и высоких транзакционных издержек. В XVIII–XIX веках развитие свободного банкинга стимулировалось железнодорожным транспортом, телеграфом и передовыми технологиями печатания; сегодня ядром драйвера развития стейблкоинов выступают блокчейн и глобальная интернет-инфраструктура.
Эпоха свободного банкинга в США завершилась после начала Гражданской войны и принятия Закона о национальных банках, после чего право денежной эмиссии было централизовано под контролем федерального правительства. В начале конфликта Америка временно приостановила действие золотого стандарта. В годы войны (1861–1865 гг.) штаты обязали банки использовать собственные облигации в качестве резервов, искусственно создавая спрос на них. Одновременно правительство США начало облагать налогом эмиссию любых денежных знаков, не обеспеченных надежными облигациями федерального казначейства, что в итоге вытеснило деньги, выпущенные свободными банками. Восстановление золотого стандарта в 1879 году ознаменовало начало самого быстрого экономического роста в истории США, которое пришлось на 1870–1880-е годы.
На фоне того, как темпы роста американской экономики значительно опережали развитие государственного аппарата, требование к эмитентам держать огромные объемы федеральных облигаций в качестве резервов потеряло практический смысл. Нехватка предложения казначейских бумаг для покрытия нормативов вынуждала банки постоянно сокращать объем денежной массы, что провоцировало дефляцию и банковские паники. В конечном счете, Конгресс США в 1913 году принял Закон о Федеральном резерве, национализировав резервную систему и учредив ФРС.
До 1913 года частные клиринговые ассоциации и межбанковские соглашения о временных сертификатах успешно обеспечивали значительный объем ликвидности в моменты банковских кризисов. Однако федеральное регулирование, увязавшее эмиссию с резервами из казначейских облигаций, ограничило предложение денег. После основания ФРС в 1913 году в США началась устойчивая инфляция: индекс потребительских цен вырос более чем в 30 раз. Резким контрастом служит столетие до создания ФРС, когда сосуществовали золотой стандарт, биметаллизм и конкурентная эмиссия: даже в период полномасштабной промышленной революции совокупный уровень инфляции в США оставался нулевым.
Векторы будущего развития стабильных монет
Эмитенты стабильных монет, такие как Tether и Circle, не могут напрямую поддерживать паритет путем активного выпуска или выкупа токенов. Лишь организации, включенные в белый список и соблюдающие требования регуляторов по борьбе с отмыванием денег (AML/KYC), имеют право выпускать новые USDT посредством внесения наличных или выкупать токены с возвратом их в Tether. Паритет курсов обеспечивается институциональными участниками через арбитражные механизмы, тогда как Tether и Circle обязуются, что каждый находящийся в обращении USDT или USDC может быть обменен на 1 доллар.
Доктор Лаффер отмечает, что данная модель обладает существенной ценностью на развивающихся рынках и в экономиках с высокой инфляцией, однако для широкого применения в развитых странах требуется более совершенный формат стабильных монет: способный сохранять паритет с долларом, но одновременно повышаться синхронно с инфляцией, что позволит удержать покупательную способность относительно товаров и услуг.
Опираясь на недавно принятый закон «GENIUS», соучредитель Tether Паоло Ардойно полагает, что любые стейблкоины, распределяющие доход напрямую среди пользователей, должны классифицироваться как ценные бумаги и подлежать надзору Комиссии по ценным бумагам и биржам США (SEC). В настоящее время процентные «токенизированные фонды денежного рынка» доступны исключительно квалифицированным инвесторам. Доктор Лаффер, напротив, предполагает, что стейблкоины будущего будут связаны с корзиной индексов товаров и услуг и обеспечены резервами из долгосрочных активов, таких как биткоин и золото.
На самом деле Tether уже выпустил обеспеченный золотом стейблкоин Alloy (AUSDT) и токенизированный золотой продукт XAUT. Как отметил Ардойно, подобная архитектура дает пользователям возможность осуществлять торговлю инструментами со стабилизированной стоимостью, сохраняя при этом длинные позиции по биткоину и золоту; а по мере роста стоимости залога одновременно возрастает и их заемная способность.
Стоит отметить, что эта модель не является первой в своем роде в сфере криптовалют. Одним из самых первых и жизнеспособных экспериментов в области децентрализованных финансов (DeFi) стала платформа Sky Protocol (ранее известная как MakerDAO), которая проложила путь к обеспеченным криптовалютой стейблкоинам. Выступая в роли децентрализованного банка, Sky выпускает долларовый стейблкоин USDS, позволяя пользователям вносить в смарт-контракты такие активы, как Ethereum, взамен для получения займа в USDS. Для гарантии платежеспособности все кредиты выдаются в режиме избыточного обеспечения; при падении стоимости залога ниже порогового значения автоматически запускается процесс ликвидации. В настоящее время USDS активно внедряет диверсифицированный портфель обеспечения, добиваясь максимальной эффективности и доходности при минимизации рисков.
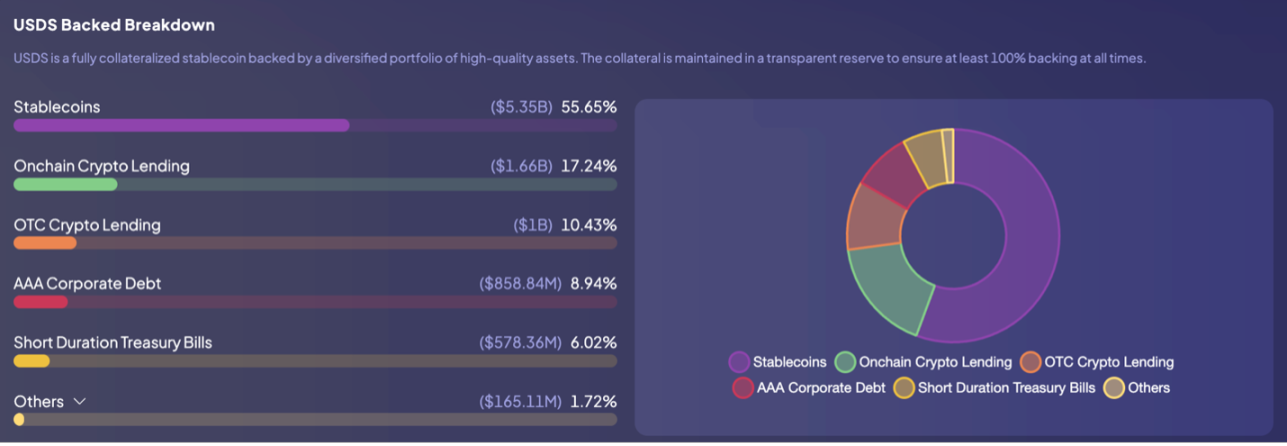
Структура обеспечения стейблкоина USDS
Для дополнительной фиксации курсового паритета Sky разработала модуль привязки стабильности (PSM), поддерживающий прямой обмен между USDC и USDS. Арбитражеры используют этот механизм для удержания цены USDS на уровне около 1 доллара, параллельно обеспечивая ликвидность и возможность погашения для стейблкоина, что компенсирует ценовую волатильность криптографического обеспечения. Помимо торговых функций, Sky предлагает механизм накоплений через доходный токен sUSDS; доходы по которому генерируются за счет процентов, уплачиваемых заемщиками, токенизированных фондов денежного рынка, казначейских облигаций США и инвестиций в децентрализованных финансах. Иными словами, USDS выполняет роль как платежного средства, так и глобального инструмента сбережений.
После принятия «Закона GENIUS» многие наблюдатели пристально следили за тем, как именно Tether выйдет на американский рынок. По мнению Ардойно, одной из самых быстрорастущих областей применения стейблкоинов является расчетный процесс по сделкам с сырьевыми товарами. Растущее число трейдеров понимает, что стейблкоины выступают наиболее эффективным инструментом клиринга. Начав в 2025 году оказывать услуги по расчетам за нефтяные сделки, Tether вызвала резкий скачок глобального спроса на USDT среди товарных рынков.
Ардойно указал, что в условиях отсутствия интеграции стейблкоинов в локальную экономику они чаще всего функционируют лишь как временный слой расчетов, прежде чем окончательно конвертироваться в национальную валюту. Напротив, на развивающихся рынках с нестабильными фиатными деньгами USDT становится не просто средством платежа, но также инструментом сбережения и хранения стоимости, что гарантирует ему постоянное обращение и широкое распространение внутри страны.
Tether прекрасно осознает, что рынки США, Латинской Америки и Африки принципиально различаются. В развитых странах граждане уже привыкли пользоваться электронными долларами через платформы вроде Venmo, Cash App и Zelle. В ближайшие месяцы самый крупный в мире эмитент стейблкоинов выпустит на территорию США совершенно новый актив USAT, специально адаптированный для развитых финансовых экосистем. Процесс выхода этой гигантской индустриальной компании на крупнейший мировой финансовый рынок заслуживает пристального внимания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ARKInvest














