


Почему криптокарты с обходом KYC обречены на провал?
Автор: milian
Подготовка текста: AididiaoJP, Foresight News
В мире криптовалют обещание «криптовалютных карт без KYC (верификации личности)» занимает странное место.
Его преподносят как технологическое достижение, упакованное в потребительский продукт и предлагающее «канал спасения» тем, кто хочет скрыться от финансового контроля. Там, где принимают Visa или Mastercard, можно платить криптовалютой без верификации личности, без предоставления персональных данных и без лишних вопросов.
Логично спросить: почему этого еще никто не сделал? Ответ прост: на самом деле это уже делалось — не один раз, но каждый раз эти проекты терпели неудачу.
Чтобы понять причину, нужно начинать не с криптовалюты, а с инфраструктуры карт. Дебетовые и кредитные карты — это не нейтральные инструменты; они представляют собой «пропуск», выданный строго регулируемой платежной системой, в которой доминируют два гиганта: Visa и Mastercard. Любая карта, работающая по всему миру, должна выпускаться лицензированным банком, маршрутизироваться через шестизначный BIN-код и подчиняться ряду четких договорных обязательств по комплаенсу — включая прямой запрет на использование анонимными конечными пользователями.
Создать карту поверх экосистемы Visa/Mastercard технически невозможно. Никаких «обходных путей» не существует. Единственный способ — это «введение в заблуждение».
Те «криптокарты без KYC», которые обычно продаются на рынке, по своей сути являются корпоративными картами. За исключением предоплаченных карт с крайне низким лимитом, не предназначенных для массового использования, юридически эти карты выпускаются для компаний (часто офшорных или фиктивных), а их предполагаемое назначение — внутреннее возмещение бизнес-расходов сотрудниками этих компаний. Иногда такие компании действительно легальны, а иногда они создаются исключительно ради получения лицензии на выпуск карт.
Потребители никогда не были целевыми держателями этих карт.
Такая модель может работать какое-то время. Карты распределяются среди пользователей, маскируясь под потребительский продукт, и существуют в тени до тех пор, пока не привлекут достаточное внимание. Но внимание неизбежно вызывает проверку. Один представитель отдела комплаенса Visa/Mastercard может отслеживать эмитирующий банк по BIN-коду, выявить нарушения и немедленно свернуть проект. Как только это произойдет, счета будут заморожены, сотрудничество с эмитентом прекратится, а продукт исчезнет — обычно за шесть-двенадцать месяцев.
Это не теория. Это повторяющаяся, наблюдаемая и общепризнанная реальность в индустрии платежей.
Эта иллюзия сохраняется лишь потому, что «закрытие» всегда следует после «запуска».
Почему пользователи привлекаются «картами без KYC»
Привлекательность карт без KYC довольно специфична.
Она отражает ограничения, с которыми сталкиваются люди при получении доступа к деньгам, переплетая вопросы конфиденциальности с проблемами доступности. Для одних пользователей важность приватности обусловлена принципами, другие живут в регионах с ограниченными, ненадежными или полностью отсутствующими банковскими услугами. Для пользователей из санкционных стран KYC — это не просто нарушение конфиденциальности, а прямая дискриминация, серьезно ограничивающая возможности использования финансовых каналов.
В таких случаях платежный инструмент без KYC — это не идеологический выбор, а временная «подушка безопасности».
Это различие имеет решающее значение. Риски никуда не деваются из-за «необходимости», они лишь концентрируются. Пользователи, полагающиеся на такие инструменты, обычно хорошо осознают, чем жертвуют: ради краткосрочной доступности они сознательно отказываются от долгосрочной безопасности.
На практике платежные каналы, лишенные верификации личности и обратимости транзакций, неизбежно накапливают потоки средств, проходящих стандартные проверки комплаенса. Это операционная реальность, которую видят эмитенты, операторы проектов и сети карт, а не теоретические предположения. Когда доступ открыт повсюду, а возможности отслеживания слабы, средства, заблокированные в других местах, естественно стекаются сюда.
Как только объемы транзакций растут, этот дисбаланс быстро обнажается. Именно концентрация высокорисковых средств является главной причиной того, что эти проекты независимо от маркетинга и целевой аудитории неизменно сталкиваются с проверками и вмешательством регуляторов.
Маркетинг вокруг криптокарт без KYC всегда сильно преувеличен и далеко выходит за рамки юридических ограничений, связанных с работой платежных сетей. Этот разрыв между «обещанием» и «реальностью» редко замечается пользователями в момент регистрации, но именно он предопределяет судьбу продуктов при попытке масштабирования.
Суровая реальность платежной инфраструктуры
Visa и Mastercard — не нейтральные посредники. Это регулируемые платежные сети, работающие через лицензированные банки-эмитенты, мерчант-банки (эквайеры) и контрактные структуры комплаенса, требующие обязательной прослеживаемости конечного пользователя.
Каждая глобально действующая карта привязана к банку-эмитенту, который подчиняется правилам сети. Эти правила требуют, чтобы конечный пользователь был идентифицируем. Механизма выхода, скрытых настроек или технических абстракций, позволяющих обойти это требование, не существует.
Если карта работает по всему миру, она по определению встроена в эту систему. Ограничения заложены не на уровне приложения, а в контрактах, регулирующих расчеты, эмиссию, ответственность и разрешение споров.
Поэтому осуществление неограниченных платежей без KYC через сети Visa или Mastercard не просто затруднено — оно невозможно. Любой продукт, претендующий на обратное, либо работает в строгих рамках предоплаченных лимитов, либо скрывает истинный статус пользователя, либо просто «откладывает», а не предотвращает применение закона.
Выявить такое очень просто. Одной тестовой транзакции достаточно, чтобы раскрыть BIN-код, банк-эмитент, тип карты и оператора проекта. Закрыть проект — это административное решение, а не техническая задача.
Базовое правило звучит так:
Если свою карту вы не проходили на KYC, значит, это сделали за вас другие.
И именно тот, кто прошел верификацию, юридически владеет этим счетом.
Детальный разбор «дыры» в корпоративных картах
Большинство так называемых криптокарт без KYC опираются на один и тот же механизм: корпоративные карточки для оплаты расходов.
Эта схема не нова. Это известный в отрасли «пробел» или, точнее, «открытый секрет», рожденный особенностями выпуска и управления корпоративными картами. Компания проходит регистрацию через процедуру корпоративной верификации (KYB), которая обычно проще, чем для физических лиц. С точки зрения эмитента клиентом является компания. После одобрения компания может выпускать карты своим сотрудникам или авторизованным пользователям без дополнительной верификации на уровне держателя.
Теоретически это создано для легального ведения бизнеса. На практике это часто используется не по назначению.
Конечный пользователь формально числится «сотрудником», а не клиентом банка. Поэтому он не проходит отдельную KYC-верификацию. Вот главный секрет, позволяющий таким продуктам позиционировать себя как «без KYC».
В отличие от предоплаченных карт, корпоративные карты предназначены для работы с крупными суммами. Они не разрабатывались для анонимной розничной выдачи или хеджирования сторонних средств.
Прямой депозит криптовалюты обычно невозможен, поэтому применяются различные фоновые «хаки»: посредники кошельков, конвертационные слои, внутренний учет и т.д.
Такая структура изначально уязвима. Она существует ровно до момента привлечения внимания. Как только оно возникнет, вмешательство правоохранительных органов станет неизбежным. История показывает, что проекты, построенные таким образом, редко выживают дольше шести-двенадцати месяцев.
Типичный процесс выглядит так:
- Создание компании, завершающей верификацию KYB у эмитента карты.
- Для эмитента эта компания является единственным клиентом.
- Компания выпускает карты для «сотрудников» или «авторизованных лиц».
- Конечные пользователи числятся сотрудниками, а не клиентами банка.
- Следовательно, самим пользователям не требуется проходить KYC.
Это уязвимость или нарушение закона?
Выпуск корпоративных карт реальным сотрудникам для легальных бизнес-расходов законен. Но продажа их публике как потребительского продукта — нет.
Как только карты раздаются «фиктивным сотрудникам», рекламируются открыто или используются преимущественно для личных нужд, эмитент рискует. Visa и Mastercard могут действовать и без принятия новых законов: им достаточно применять существующие правила.
Всего одна проверка комплаенса достаточна.
Сотрудник службы комплаенса Visa может самостоятельно зарегистрироваться, получить карту, по шестизначному BIN-коду определить банк-эмитент, отследить весь проект и закрыть его.
При обнаружении нарушения счета в первую очередь блокируются. Объяснения могут последовать позже, а иногда их не поступает вовсе.
Предсказуемый жизненный цикл
Проекты криптокарт, позиционируемых как «без KYC», не терпят неудачу случайно. Их крах следует поразительно схожему сценарию, повторяющемуся на десятках проектов.
Первой идет «стадия медового замка». Проект запускается тихо, ранний доступ ограничен, платежи работают согласно рекламе, первые пользователи сообщают об успехе. Уверенность растет, маркетинг ускоряется. Повышаются лимиты, инфлюенсеры активно рекламируют обещания. Скриншоты успеха расходятся по сети, узкопрофильный проект становится заметным.
Видимость становится точкой перелома.
Как только объемы транзакций растут и проект привлекает внимание, проверка становится неизбежной. Банк-эмитент, операторы проекта или сеть карт начинают аудит деятельности. Раскрывается BIN-код. Гигантский разрыв между маркетинговыми заявлениями и контрактными рамками использования становится очевидным. В этот момент вопрос закрытия переходит из технической плоскости в административную.
В течение шести-двенадцати месяцев финал почти всегда одинаков: эмитент получает предупреждение или расторжение договора; проект приостанавливается; карты внезапно перестают работать; балансы замораживаются; операторы исчезают за стенами тикет-систем и общих email-адресов. У пользователей нет каналов для жалоб, юридического статуса и понятных сроков возврата средств — если возврат возможен вообще.
Это не домыслы и не теория. Это наблюдаемая закономерность, повторяющаяся в разных юрисдикциях, среди различных эмитентов и рыночных циклов.
Карты без KYC, работающие в сетях Visa или Mastercard, всегда закрываются; единственная переменная — это время.
Неизбежный цикл уничтожения (резюме)
- Стадия заманивания: «карта без KYC» тихо запускается. Ранние пользователи успешно используют ее, инфлюенсеры продвигают продукт, объемы транзакций растут.
- Период регуляторного давления: банк-эмитент или сеть карт проверяет проект, фиксирует BIN-код и выявляет злоупотребления структурой выпуска.
- Точка разделения:
- Принудительное внедрение KYC → полное разрушение обещаний конфиденциальности.
- Побег операторов или исчезновение проекта → остановка карт, заморозка балансов, неработоспособность поддержки.
Четвертого исхода не существует.
Как распознать «криптокарту без KYC» за 30 секунд
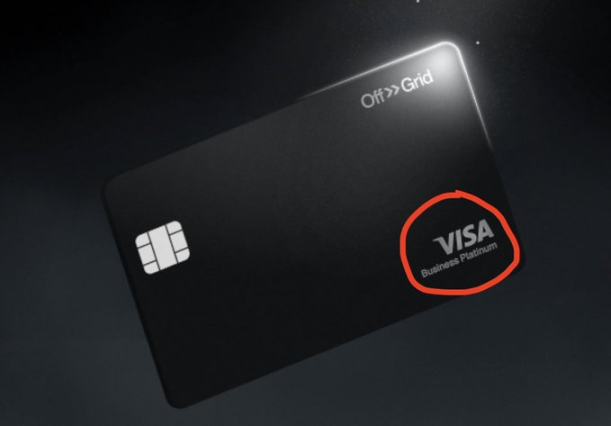
Возьмем для примера рекламное изображение якобы не-KYC криптокарты от Offgrid.cash. При увеличении изображения сразу бросается в глаза деталь: маркировка «Visa Business Platinum».
Это не дизайнерское украшение и не брендовый выбор, а юридическая классификация. Visa не выпускает карты Business Platinum анонимным потребителям. Эта маркировка означает участие в программе корпоративных карт, где правом собственности на счет и средства обладает компания, а не физическое лицо.
Глубинные последствия такой структуры редко объясняются прямо. Когда пользователь переводит криптовалюту в такую систему, происходит тонкий, но критически важный юридический сдвиг: средства перестают быть собственностью пользователя и становятся активами, контролируемым предприятием, открывшим корпоративный счет. Пользователь не имеет прямых отношений с банком-эмитентом, не защищен страхованием вкладов и не имеет права подавать жалобы в Visa или Mastercard.
С юридической точки зрения пользователь вообще не является клиентом. Если оператор исчезнет или проект будет закрыт, средства не будут «украдены» — вы добровольно перевели их третьему лицу, которое уже не существует или потеряло доступ к платежной сети.
При пополнении баланса происходит ключевой юридический сдвиг:
- Средства перестают принадлежать вам.
- Они принадлежат компании, прошедшей KYB-верификацию в банке-эмитенте.
- У вас нет прямых отношений с банком.
- Нет защиты депозитов.
- Вы не можете подать жалобу в Visa или Mastercard.
- Вы не клиент. Вы всего лишь «центр затрат».
- Если завтра исчезнет Offgrid, ваши деньги не «украдут» — вы легально переведете их третьему лицу.
Это основной риск, который большинство пользователей даже не подозревает.
Три немедленных сигнала опасности
Вам не нужны инсайдерские знания, чтобы понять, финансируете ли вы корпоративную карту. Достаточно обратить внимание на три пункта:
- Тип карты на лицевой стороне: если указано Visa Business (бизнес-карта), Business Platinum, Corporate (корпоративная) или Commercial (коммерческая), то это не розничная карта для личного пользования. Вас регистрируют как «сотрудника».
- Логотип сети: если поддержка обеспечивается Visa или Mastercard, карта обязана соблюдать правила борьбы с отмыванием денег, санкционные скрининги и требования прослеживаемости конечного пользователя.
- Исключений не бывает.
- Технических обходных путей нет.
- Есть только вопрос времени.
- Нереалистичные лимиты трат: если карта предлагает одновременно высокий месячный лимит, возможность пополнения, глобальное принятие и отсутствие KYC, значит, корпоративную верификацию (KYB) прошли за вас другие.
Текущие проекты, продвигающие эту модель
Сейчас проекты, продвигающие «криптокарты без KYC», делятся на две категории: предоплаченные карты и так называемые «бизнес-карты». Бизнес-карты опираются на различные вариации описанной выше уязвимости корпоративных карт: названия меняются, но архитектура остается прежней.
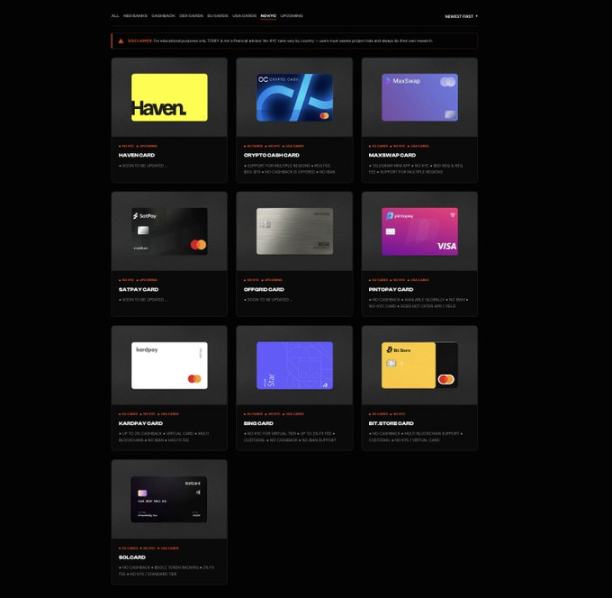
Неполный список текущих проектов, рекламирующих «криптокарты без KYC» (охватывающий модели предоплаченных и бизнес-карт), доступен по адресу https://www.todey.xyz/cards/.
Например:
- Offgrid.cash
- Bitsika
- Goblin Cards
- Bing Card
- Аналогичные «криптокарты», распространяемые через Telegram или доступные только по приглашениям
Кейс: SolCard
SolCard — типичный пример. Запущенный в режиме без KYC и получивший огласку, он был вынужден перейти на полную верификацию. Счета были заморожены до предоставления пользователем идентификационных данных, а первоначальная концепция конфиденциальности рухнула за одну ночь.
Проект в итоге перешел на гибридную структуру: предоплаченную карту с крайне низким лимитом без KYC и карту с полной верификацией. Исходная модель без KYC оказалась нежизнеспособной после набора реальной базы пользователей, что закономерно при работе на несовместимых протоколах.
Кейс: карта Dolphin от Aqua Wallet
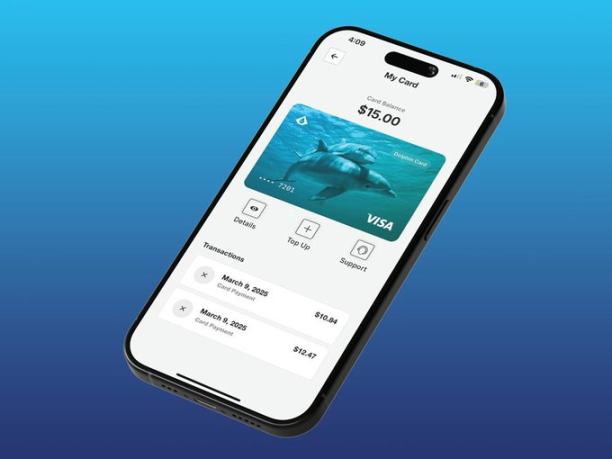
В середине 2025 года кожан Bitcoin и Lightning Network кошелек Aqua Wallet, разработанный компанией JAN3, представил карту Dolphin. Она вышла в виде лимитированного бета-теста на 50 пользователей без запроса документов, удостоверяющих личность. Пользователи могли вносить Bitcoin или USDT с лимитом трат до 4000 долларов США.
Сам по себе этот лимит показательнен — он явно создан для минимизации регуляторных рисков.
Структурно карта Dolphin сочетает предоплаченную модель с настройкой корпоративного счета. Карта функционирует через аккаунты, контролируемые компанией, а не личные банковские счета.
В какой-то период все работало гладко, но бесконечно это продолжаться не могло.
В декабре 2025 года проект неожиданно приостановился из-за «непредвиденных проблем» со стороны поставщика карт. Все карты Visa от бренда Dolphin немедленно утратили силу, а остаток средств подлежал ручному возврату через USDT без каких-либо дополнительных разъяснений.
Риски, с которыми сталкиваются пользователи
Когда эти проекты рушатся, цену платят пользователи.
Средства могут быть заблокированы на неопределенный срок, процедура возврата потребует бюрократических усилий. Иногда баланс теряется полностью. Нет страхования вкладов, нет защиты прав потребителей и никаких законных оснований для подачи претензий к банку-эмитенту.
Особенно опасно то, что многие операторы заранее знают о таком финале, но продолжают продвижение. Другие пытаются замаскировать риски терминологией вроде «проприетарные технологии», «регуляторные инновации» или «новая инфраструктура».
Выпуск корпоративных карт «фиктивным сотрудникам» не имеет ничего общего с «проприетарными технологиями».
В лучшем случае это невежество, в худшем — откровенный сбор налогов с пользователей.
Предоплаченные карты и подарочные сертификаты: что реально работает?
Легальные платежные инструменты без KYC существуют, но они жестко ограничены.
Легальность покупки предоплаченных карт у лицензированных провайдеров объясняется их сверхнизкими лимитами. Они предназначены для микроплатежей и не претендуют на обеспечение неограниченных транзакций. Примером служат предоплаченные криптокарты от платформ вроде Laso Finance.
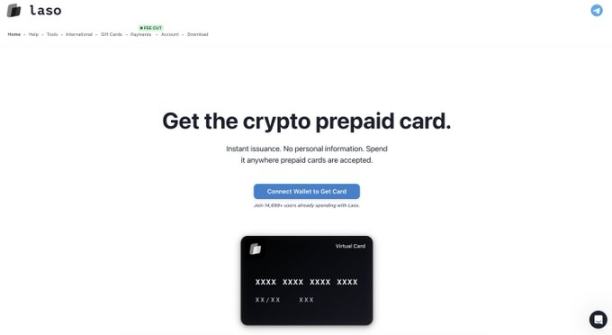
(скриншот сайта @LasoFinance)
Подарочные сертификаты — еще один вариант. Сервисы вроде Bitrefill позволяют пользователям покупать подарочные карты крупных ритейлеров за криптовалюту в частном порядке, что абсолютно законно и соответствует нормам.
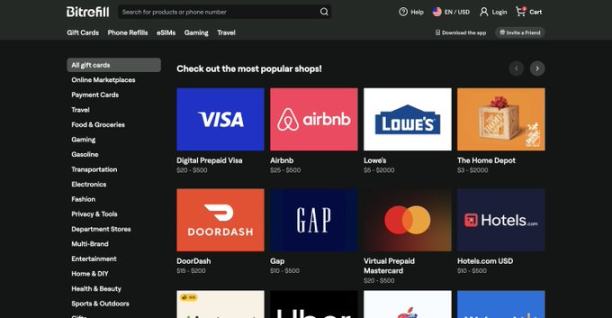
(скриншот сайта @bitrefill)
Эти инструменты работают именно потому, что уважают регуляторные границы, а не притворяются, будто их не существует.
Ключевая проблема ложных заявлений
Самым опасным заявлением является не утверждение о «бесплатности KYC» само по себе, а гарантия его постоянства.
Проекты намекают, что они уже «решили» эту проблему, нашли «структурную лазейку» и их технологии делают комплаенс «неважным».
На деле это не так.
Visa и Mastercard не ведут переговоров со стартапами, они лишь применяют правила.
Любой продукт, обещающий высокие лимиты, возможность пополнения, глобальное принятие и отсутствие KYC, но демонстрирующий логотипы Visa или Mastercard, либо лжет о своей архитектуре, либо планирует скоро исчезнуть.
Не существует «проприетарных» технологий, способных обойти это фундаментальное требование.
Некоторые операторы утверждают, что KYC в конечном итоге внедрится через «нулевое разглашение доказательств» (ZKP), благодаря чему сама компания никогда не будет собирать или хранить данные пользователей. Однако это не решает первопричину. Visa и Mastercard не интересует, «кто» видел информацию о личности; они требуют, чтобы данные были документально зафиксированы и могли быть прочитаны и извлечены банком-эмитентом или партнером по комплаенсу при аудите, споре или правоохранительной проверке.
Даже если верификация происходит через конфиденциальные учетные данные, эмитент обязан иметь доступ к четко читаемому журналу на каком-то этапе системы комплаенса. Это не называется «отсутствием KYC».
Что произойдет, если обойти дуополию?
(скриншот сайта @colossuspay)
Существует категория платежных систем в форме карт, которые радикально меняют правила игры: полностью независимые от Visa или Mastercard.
Colossus Pay служит примером такого подхода.
Вместо выпуска карт через лицензированные банки или маршрутизации транзакций через традиционные сети, она выступает как крипто-нативная платежная сеть, напрямую интегрирующаяся с эквайерами. Эквайеры — это организации, поддерживающие отношения с торговцами и контролирующие ПО POS-терминалов. В мире их насчитывается не так много: Fiserv, Elavon, Worldpay и др.
Интеграция на уровне эквайринга позволяет Colossus полностью исключить из цепи банк-эмитент и сети карт. Стейблкоины напрямую маршрутизируются эквайеру, конвертируются при необходимости и settle'ются торговцу. Это снижает комиссии, ускоряет расчеты и устраняет «таксу» за обработку транзакций, взимаемую Visa и Mastercard.
Ключевой момент заключается в том, что в цепочке транзакций отсутствуют банк-эмитент и сеть карт, а значит, нет юридического лица, несущего контрактное обязательство проводить KYC конечного пользователя. Согласно текущему регуляторному ландшафту, единственной стороной с обязательством KYC здесь выступает сам эмитент стейблкоина. Платежной сети не нужно изобретать лазейки или маскировать пользователей, поскольку изначально она работает вне правил сетей карт.
В этой модели «карта» по сути представляет собой приватный ключ, авторизующий платежи. Отсутствие KYC здесь не является целью, а лишь естественным побочным эффектом устранения дуополии и сопутствующей ей комплаенс-инфраструктуры.
Именно этот путь представляет собой структурно честный подход к созданию инструментов платежей без KYC.
Если эта модель жизнеспособна, очевидный вопрос звучит так: почему она еще не стала массовой?
Ответ кроется в дистрибуции.
Работа с эквайерами крайне сложна. Это консервативные организации, контролирующие ОС терминалов и действующие медленно. Интеграция на этом уровне требует времени, доверия и операционной зрелости. Однако именно здесь происходят настоящие трансформации, ведь именно этот уровень определяет, как реальный мир принимает платежи.
Большинство крипто-стартапов выбирают более легкий путь: интеграцию с Visa или Mastercard, агрессивный маркетинг и стремительную экспансию до вмешательства регуляторов. Построение вне дуополии медленнее и сложнее, но это единственный маршрут, который не заканчивается «закрытием».
Концептуально данная модель сводит кредитную карту к криптографическому примитиву. Карта больше не представляет собой выпущенный банком счет, а становится приватным ключом для авторизации платежей.
Заключение
Пока Visa и Mastercard остаются базовой инфраструктурой, невозможны неограниченные платежи без KYC. Эти ограничения носят структурный, а не технический характер, и никакая брендированная упаковка, сторителлинг или модные термины не способны изменить эту реальность.
Когда карта с логотипом Visa или Mastercard обещает высокие лимиты и отсутствие KYC, объяснение простое: либо она эксплуатирует архитектуру корпоративных карт, выводя пользователя из правового поля банка, либо лжет о механике работы продукта. История неоднократно это подтверждала.
Более безопасной альтернативой остаются предоплаченные и подарочные карты с четко очерченными лимитами и ожиданиями. Единственным устойчивым долгосрочным решением является полный отказ от дуополии Visa-Mastercard. Всё остальное носит временный, хрупкий характер и оставляет пользователей уязвимыми перед рисками, осознание которых обычно приходит слишком поздно.
За последние месяцы я наблюдаю резкий рост дискуссий о «картах без KYC». Я написал эту статью, потому что существует огромный пробел в знаниях относительно реальной механики работы этих продуктов и юридически-хостинговых рисков, которые они несут для пользователей. Мне нечего продавать, я пишу о приватности, потому что это важно, независимо от сферы применения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @milianstx







