


Холодный душ: криптокарты, возможно, не имеют будущего
Автор: Pavel Paramonov
Адаптация: TechFlow
У криптокарт нет будущего: почему они являются лишь временным решением?
Моё общее мнение таково, что криптокарты существуют как временная мера для решения двух хорошо нам известных проблем: первая — вывести криптовалюту в массовое сознание, вторая — обеспечить её глобальное принятие в качестве средства оплаты.
Однако криптокарта, по сути, всё ещё остаётся картой. Если человек действительно разделяет фундаментальные ценности криптовалют, но при этом верит в будущее, где доминируют карты, ему, возможно, стоит пересмотреть своё видение.
Все компании, выпускающие криптокарты, в итоге исчезнут
В долгосрочной перспективе компании, выпускающие криптокарты, скорее всего, исчезнут, но традиционные банковские карты не исчезнут. По сути, криптокарты добавляют ещё один слой абстракции и не являются полноценным use-case для криптовалюты. Эмитентом карт по-прежнему остаются банки. Несмотря на разные логотипы, дизайн или пользовательский опыт (UX), в конечном счёте это просто расширенная абстракция. Абстракция действительно удобна для пользователя, но скрытые процессы при этом не меняются.
В настоящее время различные блокчейны первого уровня (L1) и решения Rollup активно сравнивают свою пропускную способность (TPS) и инфраструктуру с Visa и Mastercard. На протяжении многих лет их целью было “заменить”, а в более радикальных случаях “разрушить” позиции Visa, Mastercard, American Express (AmEx) и других платёжных процессинговых сетей.
Но достичь этой цели с помощью криптокарт невозможно: они не заменяют существующие платёжные сети, а наоборот, увеличивают ценность для Visa и Mastercard.
Традиционные платёжные сети, такие как Visa и Mastercard, остаются ключевыми “контролёрами доступа”, обладающими полномочиями устанавливать правила и определять стандарты соответствия.
Более того, они всегда сохраняют за собой право: заблокировать вашу карту, закрыть вашу компанию или даже заблокировать сотрудничающий с вами банк.
Таким образом, криптокарты не являются окончательным решением будущей платежной революции, а скорее представляют собой переходный инструмент, который в конечном итоге будет вытеснен более чистыми и децентрализованными технологиями.
Почему криптоиндустрия, которая всегда стремилась к принципу permissionless и децентрализации, сейчас добровольно отдаёт всё это в руки платёжных процессинговых сетей?
Ваша карта — это Visa, а не Ethereum;
Ваша карта — это традиционный банк, а не MetaMask;
Вы по-прежнему тратите фиатные деньги, а не криптовалюту.
На самом деле, большинство компаний с “криптокартами”, которые вам нравятся, почти ничего не делают, кроме как размещают свой логотип на карте. Они просто используют хайп вокруг нарратива и, возможно, исчезнут через пару лет. Кроме того, даже цифровые карты, выпускаемые сегодня, могут стать бесполезными к 2030 году.
Создать собственную криптокарту становится всё проще
Сегодня выпустить собственную криптокарту уже очень легко — и в будущем вы сможете сделать это своими руками!
Те же проблемы + дополнительные комиссии
Самая подходящая аналогия, которую я могу придумать — это App-Specific Sequencing (ASS). Да, идея о том, что приложение может самостоятельно обрабатывать транзакции и зарабатывать на этом, звучит круто, но это лишь временное явление: стоимость инфраструктуры снижается, телекоммуникационные технологии совершенствуются, а экономические вопросы решаются на более высоких, а не низких уровнях.
С криптокартами ситуация аналогична: да, вы можете внести криптовалюту, а затем карта конвертирует её в фиат для оплаты, но проблемы централизации и необходимости авторизованного доступа никуда не денутся.
Нельзя отрицать, что в краткосрочной перспективе криптокарты действительно полезны: ритейлерам не нужно внедрять новые методы оплаты, а потребление криптовалюты становится “невидимым”. Однако это лишь переходный этап на пути к истинной цели сторонников криптовалют:
Цель: прямая оплата стейблкоинами, Solana, Ethereum, Zcash и т.д. Не нужно: косвенные платежи через схему USDT → криптокарта → банк → фиат.
Каждый дополнительный уровень абстракции означает дополнительные расходы: комиссию за разницу курсов, плату за снятие средств, комиссию за перевод, а иногда даже долю от дохода от хранения. Эти сборы могут показаться незначительными, но со временем они накапливаются — “скопленная копейка является заработанной копейкой”.
Криптокарты могут служить решением в краткосрочной перспективе, но в долгосрочной перспективе они не являются окончательным ответом на вопрос об обеспечении децентрализованных платежей.
Использование криптокарт не означает, что вы “небанковская” (unbanked) или “вне банков” (bankless)
Распространено мнение, что те, кто использует криптокарты, являются “небанковскими” (unbanked) или “внебанковскими” (bankless). Но это не так. За криптокартами все еще стоят банки, и банки обязаны сообщать правительству страны, в которой они зарегистрированы, некоторую информацию о клиентах. Конечно, не о всех данных, но по крайней мере о некоторых.
Если вы гражданин или резидент ЕС, правительство будет знать о доходах от процентов на вашем банковском счете, крупных подозрительных транзакциях, определенном инвестиционном доходе, остатках на счетах и т.д. Если базовый банк находится в США, у них будет еще больше информации.
С точки зрения криптовалюты у этого есть как положительные, так и отрицательные стороны. Плюс: повышается прозрачность и проверяемость, но эти же правила применяются и к обычным дебетовым или кредитным картам, выпущенным местным банком. Минус: отсутствует ни анонимность, ни псевдоанонимность: банк видит ваше реальное имя, а не адрес EVM (виртуальной машины Ethereum) или SVM (виртуальной машины Solana). Кроме того, вам все равно придется проходить KYC (верификацию личности).
Ограничения все еще существуют
Кто-то может сказать, что преимущество криптокарты заключается в удобстве: скачайте приложение, пройдите KYC, подождите 1–2 минуты для верификации, пополните кошелек криптовалютой — и готово. Действительно, эта простота использования является большим плюсом, но она доступна далеко не всем.
Граждане России, Украины, Сирии, Ирака, Ирана, Мьянмы, Ливана, Афганистана и половины Африканского континента не могут использовать криптовалюту для повседневных расходов, если у них нет статуса резидента другой страны.
Но вы можете возразить: “Это всего 10–20 стран, где большинство криптокарт недоступны, а как насчет остальных 150+ стран?” Вопрос не в том, сможет ли “большинство” пользоваться этим, а в фундаментальных ценностях криптовалюты: децентрализованная сеть, равноправные узлы, равный доступ к финансовым ресурсам и равенство прав для каждого. Криптокарты не соответствуют этим ценностям, поскольку они вовсе не являются истинными продуктами криптовалюты.
Макс Карпис блестяще проанализировал, почему “необанки” (neobanks) изначально обречены на провал.
На самом деле, мой единственный реальный опыт использования криптовалюты для оплаты был связан с бронированием авиабилетов на Trip.com. Они недавно добавили опцию оплаты стейблкоинами, позволяя платить прямо из кошелька, причем этот метод доступен каждому во всем мире.
Моя искренняя рекомендация: вместо Booking используйте Trip.com для ознакомления с настоящей оплатой криптовалютой. Здесь вы найдете настоящий use-case для криптовалюты и опыт платежа. Я уверен, что конечная форма будущего такова: пользовательский опыт (UX) кошельков будет оптимизирован под платежи и потребление, или (что менее вероятно) они эволюционируют в криптокарты (если оплата криптовалютой каким-либо образом распространится).
Функционал криптокарт напоминает межсетевые мосты ликвидности
Еще одно интересное наблюдение: функционал самокастодиальных криптокарт (self-custodial crypto cards) очень похож на межсетевые мосты ликвидности (cross-chain bridges).
Это относится только к самокастодиальным картам: карты, выпускаемые централизованными биржами (CEX), не являются самокастодиальными, поэтому биржи вроде Coinbase не обязаны вводить пользователей в заблуждение, заставляя думать, что средства полностью контролируются ими.
Хороший сценарий использования CEX-карт — это предоставление подтверждения средств для государственных органов, подачи визовых заявлений или аналогичных целей. Когда вы используете криптокарту, привязанную к балансу CEX, технически вы все еще находитесь в одной экосистеме.
Но в случае самокастодиальных криптокарт ситуация иная: они функционируют подобно мостам ликвидности. В этой схеме вы блокируете средства (криптовалюту) в цепи A (криптобаланс) и разблокируете их в цепи B (реальный мир) в виде фиата.
Этот механизм работы мостов играет в сфере криптокарт роль лопаты во время Золотой лихорадки в Калифорнии — становясь драгоценной связью между крипто-нативными пользователями и компаниями, желающими выпускать собственные карты.
@stablewatchHQ подробно проанализировал этот механизм, по сути определив его как модель “Карта как услуга” (Card-as-a-Service, CaaS). Это ключевой момент, который чаще всего упускают из виду, когда обсуждают криптокарты. Платформы CaaS предоставляют инфраструктуру для выпуска карт собственных брендов.
Rain: основной протокол, стоящий за криптокартами
Возможно, вы не знаете, но половина ваших любимых криптокарт может поддерживаться именно @raincards. Rain — один из самых базовых протоколов в системе необанков, поскольку он берет на себя практически всю техническую поддержку криптокарт. Единственное, что делают компании с криптокартами, — это добавляют свой бренд на карту (звучит резко, но такова суровая правда).
Чтобы помочь вам понять, как работает Rain и насколько проста настройка криптокарты, я специально создал эту диаграмму.
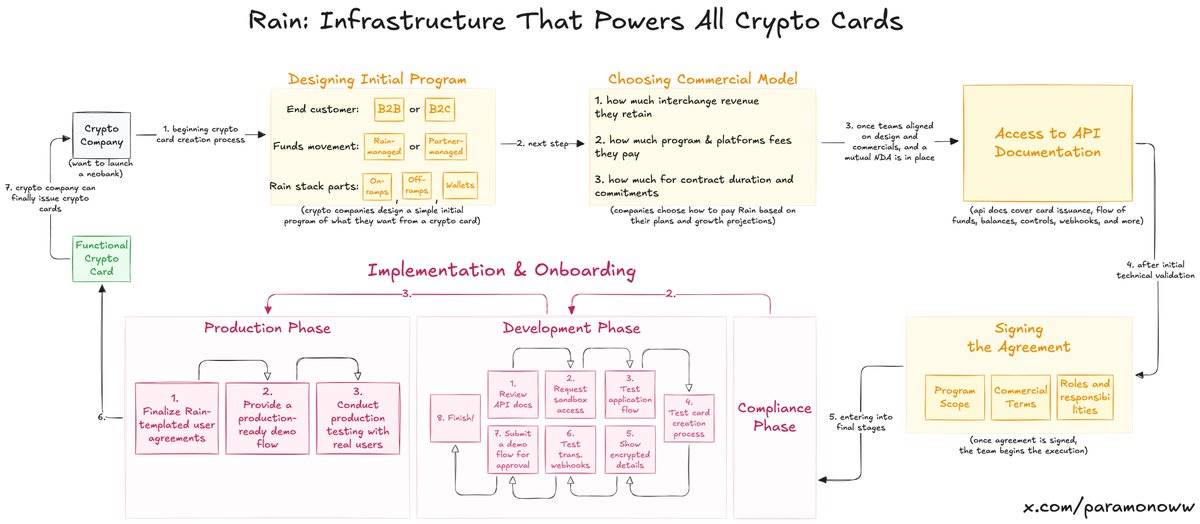
(При увеличении можно увидеть лучше.)
Rain позволяет компаниям выпускать собственные криптокарты. Честно говоря, модель реализации Rain может выйти за пределы криптовалютной индустрии и стать более широко применяемой инфраструктурой. Поэтому не думайте, что команде нужно собрать десятки миллионов долларов, чтобы запустить криптокарту. Им это не нужно, им нужен только Rain.
Я упоминал Rain несколько раз, потому что люди обычно переоценивают усилия, необходимые для выпуска криптокарты. Возможно, в будущем я напишу отдельную статью о Rain, потому что эта технология действительно недооценена.
Криптокарты: отсутствие приватности и анонимности
Отсутствие конфиденциальности и анонимности в криптокартах — это не проблема самих карт, а то, что те, кто продвигает развитие криптокарт, игнорируют этот вопрос под видом “криптоценностей”.
Конфиденциальность не является широко применимой функцией в криптовалютах. Псевдоконфиденциальность (псевдоанонимность) действительно существует, поскольку мы видим адреса, а не имена. Однако, если вы владеете навыками сильного анализа on-chain, как ZachXBT, Игорь Игамбердиев из Wintermute или Шторм из Paradigm, вы можете значительно сузить круг ассоциаций между адресом и его реальным владельцем.
Разумеется, по сравнению с традиционными криптовалютами ситуация с криптокартами еще хуже — здесь отсутствует даже псевдоанонимность. Потому что при оформлении криптокарты вам нужно пройти KYC (верификацию личности), и по факту вы открываете не криптокарту, а банковский счет.
Находясь в регионе ЕС, ваш провайдер криптокарт все равно передаст часть данных правительству для налоговых или иных государственных целей. Таким образом, вы фактически предоставляете правительству дополнительную возможность отслеживать вас: напрямую сопоставляя ваш криптоадрес с реальной личностью.
Валюта будущего: персональные данные?
Наличные деньги по-прежнему существуют (единственный анонимный способ оплаты на данный момент, кроме того, что продавец видит вас) и будут существовать еще долгое время. Но в конечном итоге всё перейдет в цифровой формат. Текущие цифровые платежные системы совершенно не выгодны с точки зрения конфиденциальности потребителей: чем больше вы тратите, тем выше ваши затраты на оплату, а в обмен система узнает о вас больше. Какая же “выгодная” сделка!
Приватность сегодня стала роскошью, и в экосистеме криптокарт это положение сохранится. Есть интересная идея: если мы сможем реализовать по-настоящему надежную защиту конфиденциальности, достигнув уровня, при котором компании и институты будут готовы за это платить (не используя данные пользователей, как Facebook, а действуя на основе нашего добровольного согласия), то приватность может стать валютой будущего. Даже в безработном мире, движимом ИИ, она может стать единственной формой валюты.
Если перспективы криптокарт туманны, зачем разрабатывать Tempo, Arc Plasma и Stable?
Ответ прост — захватить и удержать пользователей внутри собственной экосистемы.
Большинство некастодиальных карт (non-custodial cards) выбирают использование L2-сетей (например, MetaMask на @LineaBuild) или независимых L1-сетей (как Plasma Card использует @Plasma). Из-за высоких комиссий и длительных подтверждений транзакций Ethereum и Bitcoin обычно не подходят для таких операций. Хотя некоторые карты также используют Solana, пока что они составляют меньшинство (здесь не хочу начинать другую дискуссию).
Конечно, выбор разных блокчейнов компаниями обусловлен не только инфраструктурными причинами, но и экономической целесообразностью. Например, MetaMask выбрал Linea не потому, что Linea самая быстрая или безопасная, а потому, что Linea и MetaMask являются частью более широкой экосистемы ConsenSys.
Привожу MetaMask как пример конкретно из-за выбора Linea. Как известно большинству, Linea практически никто не использует, и её отрыв от конкурентов других L2, таких как Base или Arbitrum, огромен.
Но ConsenSys принял мудрое решение использовать Linea в качестве бэкэнда для своих карт, поскольку это позволяет удерживать пользователей внутри экосистемы. Предоставляя хороший UX, пользователи постепенно привыкают к использованию, даже не прибегая к ежедневному обращению к нему. Благодаря этому Linea естественным образом привлекает ликвидность, объемы торгов и другие метрики, без необходимости проводить майнинг ликвидности или умолять пользователей осуществлять кроссчейн-переводы.
Эта стратегия аналогична подходу Apple при запуске iPhone в 2007 году: удержание пользователей в операционной системе iOS и постепенное формирование зависимости, при которой переход в другую экосистему становится невозможным. Никогда не недооценивайте силу привычки.
EtherFi: единственная криптокарта, которая по-настоящему соответствует духу крипто
Поразмышляв, я пришел к выводу: @ether_fi, вероятно, единственная реально жизнеспособная криптокарта, наиболее точно отражающая основные идеи криптовалюты. (Это исследование не спонсировалось EtherFi, но даже если бы спонсировалось, я бы не возражал.)
В большинстве криптокарт внесенная вами криптовалюта продается, а баланс пополняется наличными деньгами (аналогично модели моста ликвидности, о которой я упоминал ранее).
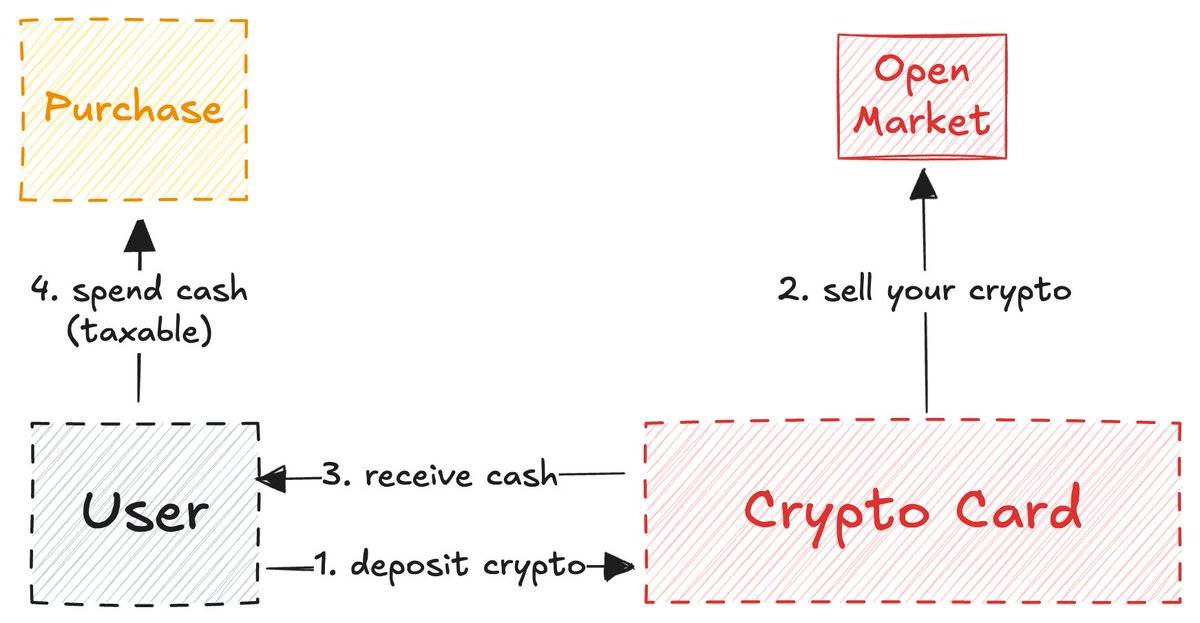
А вот EtherFi делает иначе: он никогда не продает вашу криптовалюту, вместо этого предлагает наличные кредиты под залог вашей криптовалюты, одновременно генерируя доход от ваших криптоактивов.
Модель EtherFi похожа на Aave. Большинство пользователей DeFi хотят бесшовно получать наличные кредиты через криптоактивы, и EtherFi уже реализовал это. Вы можете спросить: “В чем отличие от обычной криптокарты? Я тоже могу пополнить криптовалюту, а затем тратить ее через обычную debit-card, зачем этот лишний шаг?”
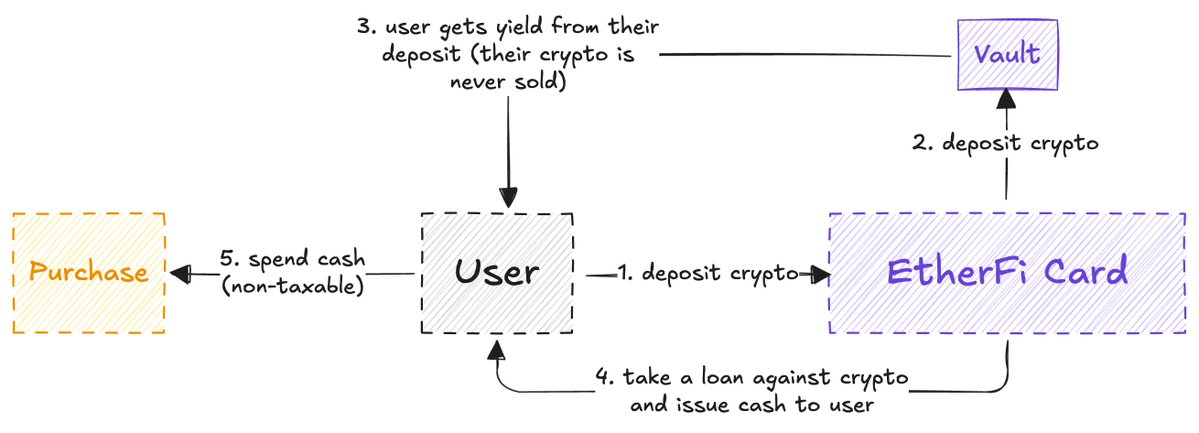
Короче говоря, разница кроется в налоговых вопросах: Продажа вашей криптовалюты является налогооблагаемым событием, и иногда налог составляет больше, чем при обычных повседневных расходах. Для большинства криптокарт каждая операция облагается налогом, в результате вы заплатите государству больше налогов. (Снова подчеркиваю: использование криптокарт не означает “децентрализацию от банков”.)
Здесь EtherFi предлагает улучшение, поскольку вы фактически не продаете свою криптовалюту, а получаете под нее кредит.
Одного этого факта (плюс отсутствия комиссий за конвертацию USD, кэшбэка и прочих преимуществ) достаточно, чтобы EtherFi стал лучшим примером взаимодействия между DeFi и TradFi (традиционными финансами).
Большинство криптокарт пытаются маскироваться под “крипто-нативные”, но на деле оказываются лишь мостами ликвидности. Цель же EtherFi — прежде всего обслуживание крипто-пользователей, а не попытка навязать криптовалюту широкой публике. Их стратегия заключается в доставке криптовалюты локальным пользователям, которые сами начнут тратить её на виду у окружающих, пока общество не осознает, насколько это круто.
Из всех криптокарт EtherFi, вероятно, единственный продукт, который способен выдержать испытание временем.
Я предпочел бы рассматривать криптокарты как полигон для экспериментов, но, к сожалению, большинство команд лишь спекулируют на трендах, не отдавая должное базовой системе и реальным разработчикам.
Будем ждать и смотреть, куда нас приведут технологический прогресс и инновации. В настоящее время сектор криптокарт действительно расширяется путем “глобализации” (горизонтального роста), но демонстрирует слабые результаты в “вертикальном росте”. А для ранних технологий, сосредоточенных на потребительских платежах, таких как криптокарты, вертикальный рост имеет решающее значение.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @paramonoww







