Разбор новых правил лицензирования виртуальных активов в Гонконге: совместное уведомление Бюро финансового регулирования и казначейства и Комиссии по ценным бумагам и фьючерсам знаменует переход к эпохе «полного лицензирования»
Автор: FinTax
1 Введение
24 декабря 2025 года Бюро по финансовым делам и казначейству Гонконга (FSTB) и Комиссия по ценным бумагам и фьючерсам (SFC) совместно опубликовали итоговый отзыв по законодательным предложениям о регулировании торговых операций с виртуальными активами и услуг по их хранению, а также запустили одномесячную публичную консультацию по дальнейшему внедрению системы лицензирования для поставщиков услуг по консультированию по виртуальным активам и управлению виртуальными активами.
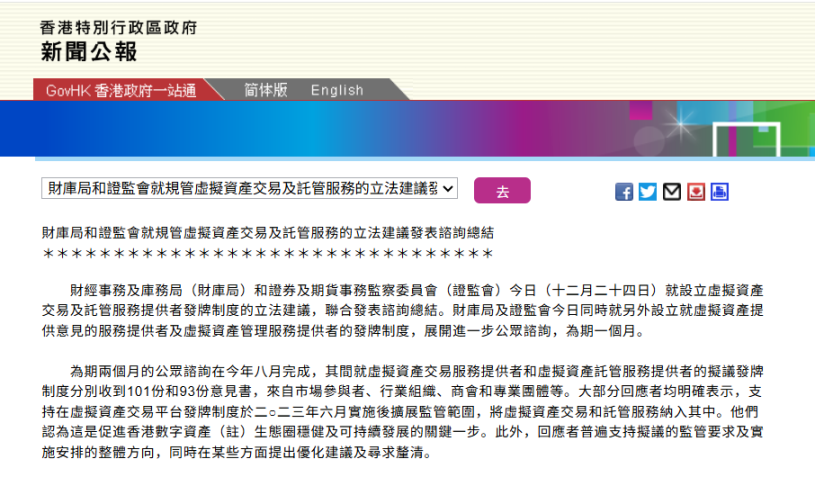
В 2023 году Гонконг внес поправки в Положение о предотвращении отмывания денег и финансирования терроризма (AMLO), установив юридический режим лицензирования для платформ обмена виртуальными активами. Чтобы восполнить пробелы в регулировании, FSTB и SFC уже в июне 2025 года в рамках нормативной базы AMLO начали совместную консультационную кампанию относительно законодательных предложений по регулированию торговли виртуальными активами и услуг по их хранению. Опубликованные в данный момент два документа политики представляют собой итоговый отзыв и реакцию на консультационный процесс, проведенный в июне прошлого года. В них четко прописано, что торговля виртуальными активами и услуги по их хранению подлежат обязательному лицензионному контролю. Предложен первоначальный подход к регулированию, а также инновационно предложено дополнительно включить «услуги по предоставлению мнений по виртуальным активам» и «услуги по управлению виртуальными активами» в совершенно новую систему лицензирования. Это означает, что рынок виртуальных активов в Гонконге — включая торговлю, хранение, консультирование и управление активами — получит полное замкнутое цикл лицензионного регулирования.
В данной статье на основе двух документов: «Итоги консультации по законодательным предложениям по регулированию операций с виртуальными активами и дополнительная публичная консультация» и «Итоги консультации по законодательным предложениям по регулированию услуг по хранению виртуальных активов» будут разъяснены новые регуляторные требования, проанализировано их ключевое влияние на рынок и предложены рекомендации по адаптации.
2 Разбор содержания политики
Два политических документа не только систематизируют обратную связь от консультаций июня прошлого года по регулированию торговли и хранения виртуальных активов, но и предполагают расширение сферы лицензионного контроля на инвестиционное консультирование и деятельность по управлению активами. Соответствующая нормативно-правовая база находится на стадии законодательного процесса и начнет действовать официально после принятия соответствующих поправок в закон.
2.1 Итоги консультации по законодательным предложениям по регулированию операций с виртуальными активами и дополнительная публичная консультация
Данный документ обобщает результаты консультаций по услугам торговли виртуальными активами и одновременно выдвигает две новые регуляторные рекомендации. Во-первых, уточняются детали регулирования торговых операций с виртуальными активами: в документе четко определяются охват услуг, финансовые требования и переходные положения.
- Определение сферы действия: Четко определяется определение услуг торговли виртуальными активами, которое согласуется со сферой «Регулируемой деятельности категории 1 (торговля ценными бумагами)» согласно Положению о ценных бумагах и фьючерсах. Любая деятельность по покупке и продаже виртуальных активов для клиентов в коммерческих целях или побуждение к такой деятельности требует наличия лицензии. Сюда относятся, например, работа платформы для сопоставления заявок по торговым операциям с виртуальными активами, предоставление посреднических услуг внебиржевых сделок (OTC), представительство интересов клиента биржевым брокером при совершении сделок с виртуальными активами и предоставление услуг маркетмейкера.
- Требования к капиталу: Финансовые требования к операторам торговли виртуальными активами синхронизированы с требованиями к лицензированным корпорациям категории 1: минимальный оплаченный капитал составляет 5 млн гонконгских долларов, а минимальные средства высокой ликвидности достигают 3 млн гонконгских долларов. Это在一定程度上筛选了实力不足的小型服务平台,提升了行业整体的安全稳健性。 -> На определенном уровне это способствует селекции недостаточно сильных мелких сервисных платформ и повышает общую безопасность и устойчивость отрасли.
- Обязательное хранение: Лицензированные торговцы обязаны нанимать лицензированного оператора по хранению виртуальных активов, находящегося под надзором SFC, для保管客户虚拟资产进行保管. Это гарантирует разделение функций торговли и хранения, запрещая самостоятельное хранение активов клиентов. Данный шаг на начальном этапе исключает возможность использования зарубежных custodian'ов и направлен на создание замкнутой, контролируемой местной экосистемы хранения.
Во-вторых, в рамках регулирования по AMLO предлагается расширить круг лиц, подлежащих регулированию, путем внедрения новых лицензионных требований для «предоставления мнений по виртуальным активам» и «услуг по управлению виртуальными активами».
Предоставление мнений по виртуальным активам подразумевает консультирование по вопросу необходимости приобретения или распоряжения виртуальными активами, выбора конкретных активов, а также методов их приобретения или реализации, либо публикацию аналитических отчетов с рекомендациями к действию, что схоже с работой инвестиционного консультанта. Конкретные примеры включают рекомендование оптимального времени для покупки или продажи определенных виртуальных активов, предоставление схем распределения портфеля виртуальных активов и т.д. Для таких субъектов регулятор планирует разработать конкретные требования по финансовым ресурсам, квалификации персонала, соблюдению обязательств по комплаенсу и ограничениям на деятельность. Для внутренних корпоративных услуг, сопутствующей торговой или профессиональной деятельности будут предусмотрены исключения по аналогии с традиционной финансовой моделью.
Управление виртуальными активами подразумевает предоставление услуг по управлению инвестиционным портфелем виртуальных активов, что характеризуется наличием права принятия инвестиционных решений по поручению клиента и профессиональным управлением портфелем. Регулятор отметил, что для услуг по управлению активами не будет установлено минимального порога освобождения по доле инвестиций. Любое юридическое лицо, предоставляющее услуги по управлению портфелем, инвестиции которого осуществляются в виртуальные активы, независимо от объема активов, обязано получить лицензию или зарегистрироваться. Данное правило направлено на предотвращение передачи рисков через неконтролируемые консультационные или управляющие звенья на рынок, а также на сокращение арбитражных возможностей, связанных с уклонением от специального регулирования виртуальных активов посредством использования форматов традиционных финансовых продуктов.
2.2 Итоги консультации по законодательным предложениям по регулированию услуг по хранению виртуальных активов
Документ «Итоги консультации по законодательным предложениям по регулированию услуг по хранению виртуальных активов» формирует нормативно-правовую базу, специально предназначенную для хранения виртуальных активов, рассматривая услугу кастодиана как последнюю линию защиты безопасности активов клиентов и устанавливая более высокие требования к капиталу.
- Сфера действия: Объектом регулирования являются операционные субъекты, которые хранят приватные ключи клиентов или аналогичные инструменты, позволяющие осуществлять перевод виртуальных активов. В частности, независимые сторонние кастодианы должны подать заявку на получение специальной лицензии, тогда как дочерние бизнес-подразделения торговых платформ по хранению активов могут пользоваться облегченным порядком освобождения во избежание дублирования лицензирования. Кроме того, дополнительно уточняется распределение ответственности в цепочке хранения. Например, аффилированные лица лицензированных торговых платформ, занятые хранением активов, обязаны отдельно запрашивать лицензию кастодиана; существующие финансовые институты, такие как банки, также попадут в эту нормативную рамку при предоставлении услуг по хранению виртуальных активов.
- Требования к капиталу: К лицензированным операторам хранения предъявляются более строгие капитальные требования, чем к торговым площадкам. Минимальный оплаченный капитал установлен на уровне 10 млн гонконгских долларов, а минимальные средства высокой ликвидности составляют 3 млн гонконгских долларов. Данные требования призваны гарантировать, что лицензированный кастодион обладает достаточными оперативными резервами и способностью реагирования на риски, соответствующими масштабу бизнеса, что подчеркивает особую специфику кастодиальной деятельности.
- Прочие положения: Стандарты операционной деятельности лицензированных кастодионов будут разрабатываться на основе правил традиционного финансового регулирования или руководств по хранению активов существующих лицензированных торговых площадок и охватывают вопросы пропорции онлайн/офлайн хранения активов, управления приватными ключами, страхового покрытия и независимого аудита. Например, требуется устанавливать высокую долю хранения в «холодных кошельках» с возможностью гибкой корректировки в зависимости от потребностей бизнеса, чтобы балансировать между требованием быстроты вывода средств и безопасностью; необходимо внедрять строгий контроль многосигнатурности и многоуровневых прав доступа,定期进行渗透测试和压力测试等 -> проводить регулярные тесты на проникновение и стресс-тесты и т.д.
3 Влияние на криптоиндустрию Гонконга
3.1 Полная модернизация системы лицензирования
Система лицензирования в сфере регулирования виртуальных активов Гонконга претерпела фундаментальные изменения: от прежней выдачи единой лицензии исключительно централизованным торговым платформам виртуальных активов (VATP) к созданию отраслевой системы лицензий, охватывающей четыре ключевых направления: торговлю, хранение, консультирование и управление активами. Система лицензирования VATP ориентирована на специфическую институциональную форму «централизованной биржи», выдвигая комплексные требования по капиталу, хранению активов и противодействию отмыванию денег. При этом фокус регулирования сосредоточен исключительно на самой «торговой площадке», тогда как для широко распространенных видов деятельности за ее пределами, таких как внебиржевые сделки (OTC), независимое хранение активов, инвестиционное консультирование и специализированное управление активами, либо существовала регуляторная неопределенность, либо наблюдался пробел в безлицензионном регулировании, что создавало риски и пространство для регуляторного арбитража. Выделение отдельных лицензий для торговли и хранения, а также планируемое создание систем лицензирования для консультирования и управления активами является системным ответом на указанные ограничения, что способствует формированию профессиональной и устойчивой экосистемы рынка услуг по виртуальным активам.
3.2 Создание институционального доверия на крипторынке
Новые правила создают институциональное доверие на крипто рынке посредством серии измеримых и проверяемых жестких ограничений. Во-первых, установлены капитальные и операционные барьеры, сопоставимые с традиционными финансовыми институтами (например, требование к капиталу в размере 5 млн гонконгских долларов для торговых операторов и 10 млн для операторов хранения), что частично отсекает институты со слабой устойчивостью к рискам, формируя институциональный кредит доверия на базе капитала. Во-вторых, формируется полный контур регулирования криптовалютной торговли, хранения, консультирования и управления активами, обеспечивающий защиту активов путем перехода от единственной лицензии и институциональной саморегуляции к комплексному регулированию. Для частных и институциональных инвесторов данная структура предоставляет правовые и регуляторные гарантии, сопоставимые с традиционными финансовыми продуктами, что упрощает понимание и укрепляет доверие.
3.3 Вызовы и неопределенность после внедрения регулирования
Обновление регуляторной базы неизбежно сопровождается вызовами. На рыночном уровне некоторые средние и малые поставщики услуг столкнутся со значительными сложностями при переходе к соответствию требованиям, тогда как глобальный спекулятивный капитал, склонный к высоким рискам, может перетечь в регионы с более гибким регулированием. На регуляторном уровне подобная модель выдвигает высокие требования к профессионализму сотрудников: регуляторам в краткосрочной перспективе предстоит обработка огромного количества заявлений на лицензирование. Задержка в скорости проверки может привести к появлению регулируемого вакуума на рынке, подавляющему развитие легального бизнеса. Одновременно регуляторы должны обладать достаточными технологическими компетенциями для выявления и оценки рисков в схемах хранения, инструментах анализа блокчейна и новых моделях торговли.
4 Стратегия действий для участников крипторынка
В краткосрочной перспективе главной стратегией для участников рынка виртуальных активов Гонконга станет проактивное соответствие регуляторным требованиям ради сохранения бизнеса и трансформация позиционирования ради развития. Рынок Гонконга вскоре перейдет в эпоху ведения бизнеса исключительно по лицензиям, поэтому участникам рынка необходимо немедленно провести правовую квалификацию своих операций по категориям торговли, хранения, консультаций или управления активами и запустить процедуру подготовки заявлений на получение соответствующих лицензий. Важно отметить, что ряд лицензий не предусматривает переходного периода, и любое промедление может повлечь риски ведения незаконной деятельности после вступления новых правил в силу.
В долгосрочной перспективе участники рынка смогут постепенно переключиться с простого реагирования на ужесточение регулирования на построение собственной конкурентоспособности на основе преимуществ соблюдения комплаенса. Это требует превращения таких требований, как мониторинг противодействия отмыванию денег (AML), безопасность хранения активов и прозрачность финансового аудита, в рутинную операционную практику, превосходящую минимальные регуляторные барьеры, чтобы предоставлять надежные, стабильные и поддающиеся аудиту финансовые услуги высшего уровня.
Внедряемая новыми правилами институционализация может сопровождаться налоговыми последствиями, поэтому участникам рынка необходимо заранее планировать потенциальные изменения налоговой нагрузки. Например, исходя из новой регуляторной рамки потребуется четко квалифицировать доходы от операций и определить их тип для целей налогообложения. Появление новых расходов на обеспечение соответствия требованиям (таких как плата за лицензирование и аудит) может создать возможности для налогового вычета, что потребует постоянного отслеживания политической конъюнктуры и грамотного управления бухгалтерскими документами. Более важно то, что с приходом институциональных клиентов предоставление транзакционных записей и налоговых отчетов, отвечающих стандартам аудита, станет базовой функциональностью. Участникам рынка следует заблаговременно оптимизировать свои финансово-налоговые системы для удовлетворения потребностей растущего бизнеса.
На фоне модернизации системы лицензирования рынок, вероятно, придет к конкурентной модели, в которой будут сосуществовать немногочисленные крупные комплексные группы, обладающие полным набором лицензий, и множество узкоспециализированных провайдеров услуг. Помимо получения необходимых лицензий, упреждающее развертывание технологического потенциала в сфере Compliance (RegTech) или поиск нишевых позиций для углубленного сотрудничества станут благоприятной возможностью для закрепления собственных преимуществ на следующем этапе.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO