Новый циркуляр Комиссии по ценным бумагам и фьючерсам Гонконга посылает позитивный сигнал: биржи смогут обмениваться реестром листинга, что может привести к существенному росту глубины рынка.
Автор: Fintax
1. Введение
3 ноября 2025 года, на фоне торжественного открытия «Недели финансовых технологий Гонконга», Комиссия по ценным бумагам и фьючерсам Гонконга (далее SFC) одновременно опубликовала два знаковых регуляторных циркуляра —«Циркуляр об объединении ликвидности торговых платформ виртуальных активов» и «Циркуляр о расширении ассортимента продуктов и услуг торговых платформ виртуальных активов». Документы указывают, что при соблюдении регуляторных требований и наличии предварительного письменного разрешения лицензированные биржи криптоактивов могут использовать общий ордербук с соответствующими зарубежными платформами для консолидации ликвидности, одновременно расширяя перечень продуктов и услуг платформы, включая предложение краткосрочных виртуальных активов профессиональным инвесторам. Публикация данного регуляторного решения в период проведения мероприятия, объединяющего десятки тысяч мировых лидеров финтеха, не оставляет сомнений в его стратегическом замысле: Гонконг с беспрецедентной решимостью рассматривает криптоактивы как ключевой рычаг для укрепления позиций международного финансового центра. Исходя из вектора, заданного дорожной картой SFC ASPIRe, ниже рассматривается значение публикации данных циркуляров для регулирования криптоэкономики, а также их потенциальное влияние на разработчиков площадок, инвесторов и рыночную инфраструктуру в перспективе.
2. Анализ содержания циркуляров
2.1 «Циркуляр об объединении ликвидности торговых платформ виртуальных активов»
Данный циркуляр сосредоточен на повышении рыночной ликвидности при строгом соблюдении нормативных требований. В основном он разрешает лицензированным торговым платформам виртуальных активов (VATP) совместно использовать ордербук (order-book) со своими зарубежными аффилированными платформами, объединяя их в более крупный и глубокий глобальный пул ликвидности. Это способствует улучшению механизма ценообразования, повышению эффективности торговли и сокращению межрегиональных спредов.
В циркуляре подчеркивается необходимость строгого управления рисками расчетов, включая внедрение механизма DVP (Delivery versus Payment / ДПВ), ежедневное урегулирование позиций, создание механизмов компенсации и обеспечение безопасного хранения клиентских криптоактивов. Платформам предписано разрабатывать юридически обязывающие правила совместного использования ордербука, создавать механизмы трансграничного взаимодействия для надзора за рынком, а перед предоставлением услуги клиентам (особенно розничным инвесторам) в полной мере раскрывать соответствующие риски и получать их явное согласие на участие.
Кроме того, платформы обязаны заблаговременно получить одобрение комиссии, включив соответствующие положения и условия в свои лицензии. Ключевым аспектом данного циркуляра является разрешение операторам лицензированных торговых платформ виртуальных активов и квалифицированным зарубежным платформенным операторам объединять ордербуки для формирования единого пула ликвидности, обеспечивая кросс-платформенное сопоставление ордеров и исполнение сделок. Данный механизм требует от платформ обязательного применения расчетов по модели DVP, осуществления внутридневного клиринга и мониторинга лимитов незакрытых позиций, а также создания в Гонконге резервного фонда и страховых или компенсационных механизмов объемом не ниже установленного лимита для покрытия рисков расчетных активов. Надзор за рынком должен осуществляться централизованно, с возможностью оперативной передачи данных о сделках и клиентах комиссии. Перед открытием доступа для розничных инвесторов требуется полное раскрытие рисков и получение подтверждения их добровольного выбора.
2.2 «Циркуляр о расширении ассортимента продуктов и услуг торговых платформ виртуальных активов»
Настоящий циркуляр фокусируется на расширении спектра продуктов и услуг, которые могут предоставлять платформы. В документе прямо указано, что понятие «цифровые активы» включает криптоактивы, стейблкоины и токенизированные ценные бумаги. Также смягчаются требования к допуску активов: например, отменяется требование к наличию 12-месячной исторической базы для криптоактивов, предлагаемых профессиональным инвесторам (PI), а выпускаемые регулятором лицензированные стейблкоины получают право на прямую продажу розничным инвесторам.
Циркуляр также предусматривает пересмотр условий лицензирования платформ, позволяя VATP участвовать в дистрибуции инвестиционных продуктов и токенизированных ценных бумаг, связанных с цифровыми активами, а также предоставлять услуги custody (хранения) для цифровых активов (включая токенизированные ценные бумаги), которые не торгуются на самой платформе, при условии соблюдения соответствующих стандартов в области технологий, безопасности, мониторинга и противодействия отмыванию денег (AML). Основной акцент делается на «диверсификацию продуктов»: отменяется обязательное 12-месячное условие исторических торгов для криптоактивов (включая стейблкоины), размещаемых профессиональным инвесторам, тогда как стейблкоины, эмитированные лицензированными эмитентами, могут продаваться даже розничным инвесторам. Параллельно платформы, соблюдая действующее законодательство, смогут распространять токенизированные ценные бумаги и инвестиционные продукты, привязанные к цифровым активам, а также организовывать хранение непрофильных цифровых активов через своих аффилированных лиц.
3. Причины публикации циркуляров: преемственность стратегии и реакция на рынок
3.1 Стратегическая преемственность: реализация дорожной карты ASPIRe
Публикация обоих циркуляров не является изолированной политической мерой; ее следует рассматривать как конкретное институциональное воплощение дорожной карты «ASPIRe», выпущенной комиссией SFC 19 февраля 2025 года. Карта опирается на пять ключевых столпов: Access (доступ на рынок), Safeguards (защита и безопасность), Products (развитие продуктов), Infrastructure (инфраструктура) и Relationships (отраслевое сотрудничество), четко определяя долгосрочное направление регулирования рынка виртуальных активов в Гонконге.
Согласно логике соответствия, «Циркуляр об объединении ликвидности...» в первую очередь отвечает принципам столпа Access — направлен на укрепление связей между локальной и зарубежной ликвидностью, повышение эффективности рынка и предоставление инвесторам Гонконга доступа к более глубокой и широкой глобальной ликвидности. В свою очередь, «Циркуляр о расширении ассортимента...» отражает принципы столпа Products, призванные удовлетворить разнообразные потребности различных категорий инвесторов при одновременном обеспечении контроля рисков и защиты прав вкладчиков.
На профильной дискуссии Недели финтеха генеральный директор комиссии SFC Лян Фэнъи отметил, что Гонконг постепенно переходит от первоначально замкнутой экосистемы, ориентированной на защиту инвесторов и построенной вокруг лицензированных бирж криптоактивов, к «важному этапу подключения локального рынка к глобальной ликвидности». Данная мера позволяет лицензированным платформам совместно использовать единый ордербук с зарубежными аффилированными структурами, давая местным инвесторам доступ к мировой ликвидности и одновременно стимулируя привлечение этих средств на рынки виртуальных активов Гонконга.
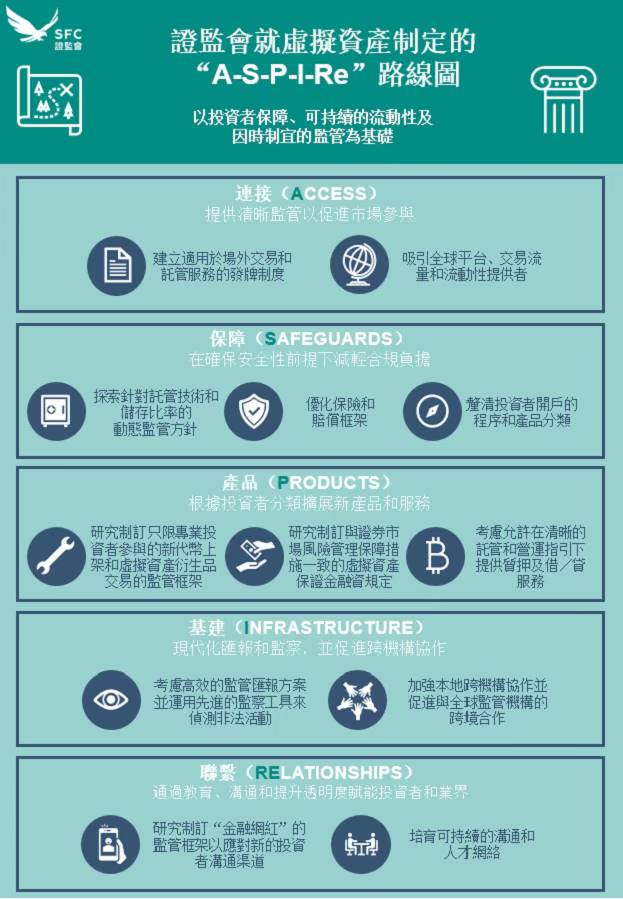
Схема дорожной карты ASPIRe (Источник: Комиссия по ценным бумагам и фьючерсам Гонконга)
3.2 Реакция на проблемы ликвидности рынка
Вторая причина публикации двух циркуляров заключена в попытке решить системную проблему нехватки ликвидности на гонконгском рынке криптоактивов.
По мнению исполнительного директора Гонконгского института новой экономики Фу Жао, рынок виртуальных активов Гонконга долгое время сталкивался с двумя неразрешимыми проблемами: во-первых, низкие объемы торгов на местных платформах и разреженность стакана заказов (многие токены имеют отображаемую цену, но по ней невозможно совершить сделку); во-вторых, постоянные расхождения в ценах между локальным и зарубежным рынком, когда один и тот же актив демонстрирует существенный спред и проскальзывание между крупными гонконгскими и международными биржами. Это ухудшает пользовательский опыт и подрывает авторитет Гонконга как ценообразующего хаба. Разработанный в циркулярах механизм объединения ликвидности является именно институциональным ответом на эту боль — путем селективного «импорта» зарубежной регулируемой ликвидности регуляторная архитектура вместо стихийных рыночных процессов решает сразу две проблемы: дефицит ликвидности и ценовые дисбалансы. Для рынка Гонконга это означает, что ценообразование больше не ограничивается узким локальным пулом; оно интегрируется в крупнейшие глобальные пулы ликвидности через контролируемый механизм, что естественным образом приведет к сужению спреда и приблизит реальные цены сделок к мировым стандартам.
При более глубоком анализе публикация двойного циркуляра знаменует собой сдвиг в регулировании криптоактивов Гонконга от концепции «контрольного входа» к концепции «предоставления возможностей»: новые правила больше не просто устанавливают ограничения, а активно прокладывают легальные маршруты для участия институциональных инвесторов в деятельности с криптоактивами; они не только блокируют риски, но и стимулируют инновации, выводя серые зоны под прозрачный регуляторный контроль. По оценке Фу Жао, регулирование Гонконга никогда не было простым разрешением без ограничений, а представляло собой дозированное открытие ворот при условии управляемости рисков. При проектировании механизма общего ордербука четко прослеживаются красные линии: сотрудничество только с лицензированными организациями, обмен данными исключительно в рамках контролируемой архитектуры, синхронизация активов строго в рамках логики расчетов «доставка против платежа» (Delivery-versus-Payment, DvP)… Таким образом правовые, технические и контрагентские риски, возникающие при трансграничном сотрудничестве, заключаются в проверяемом и поддающемся контролю регуляторном контуре.
4. Влияние на гонконгский рынок криптоактивов
4.1 Восстановление доверия к Гонконгу как хаб цифровых активов
С точки зрения регулятора, публикация обоих циркуляров отражает ключевой подход Гонконга в сфере регулирования: «одинаковая деятельность, одинаковые риски, одинаковые правила». Директор отдела посреднических учреждений SFC д-р Йип Чи-хэн подчеркнул, что новая дорожная карта исходит из принципов защиты инвесторов, обеспечения устойчивой ликвидности и гибкого регулирования, точно реагируя на вызовы формирующегося рынка криптоактивов.
Примечательно, что наряду со стимулированием развития рынка комиссия SFC в обеих документах делает жесткий акцент на строгих требованиях к управлению рисками. Механизм объединения ликвидности требует, чтобы зарубежные аффилированные платформы уже имели регуляторные рамки, согласованные с рекомендациями FATF и политическими предложениями IOSCO по криптоактивам, и подлежали непрерывному надзору со стороны местных органов власти. В части расчетов предписывается использование систем полного авансирования, модели DVP и внутридневного клиринга. Для защиты инвесторов устанавливается обязанность формировать резервные фонды компенсации клиентам и приобретать страховые покрытия.
Параллельно комиссия SFC продолжает ужесточать контроль в сфере противодействия отмыванию денег (AML). Важный циркуляр, опубликованный 17 ноября 2025 года, настоятельно призывает лицензированные компании и платформы криптоактивов проявлять бдительность в отношении подозрительных переводов, указывающих на признаки слоистости (layering) в транзакциях, для предотвращения мошеннических схем. Кроме того, совместно с полицией реализуется механизм «приостановки платежей 24/7», что в целом повышает возможности выявления и предотвращения преступлений в сфере виртуальных активов.
4.2 Формирование инвестиционной среды: баланс возможностей и вызовов
Для платформ и отраслевых участников главным позитивным последствием становится значительное расширение пространства для развития бизнеса. Циркуляр об расширении продуктов позволяет площадкам оперативно добавлять новые токены и стейблкоины, распространять токенизированные ценные бумаги и продукты, связанные с цифровыми активами, а также развивать направления custody. Циркуляр по объединению ликвидности, в свою очередь, способствует увеличению глубины рынка и эффективности торгов, напрямую улучшая пользовательский опыт.
Рост расходов на соблюдение нормативных требований (compliance) остается существенным вызовом. Участие в механизмах общей ликвидности требует создания сложных трансграничных расчетных систем, унифицированных планов рыночного мониторинга, механизмов формирования резервных фондов и т.д. Это предъявляет повышенные требования к технологическому потенциалу, капитализации и уровню compliance самих платформ.
С точки зрения отраслевой экосистемы, криптоиндустрия Гонконга в 2025 году демонстрирует четкий тренд на интеграцию. Традиционные финансовые институты активно осваивают криптонаправление: более 40 брокерских компаний, 35 инвестиционных фондов и 10 крупнейших банков вовлечены в работу с криптоактивами. Ситуация противостояния и последующего синтеза трех культур — Crypto Native, интернет-финансов и традиционного банкинга — формирует уникальную среду развития криптоотрасли в Гонконге.
5. Заключение и перспективы
Опубликование двойного циркуляра коммисией SFC знаменует переход регулирования криптоактивов Гонконга на новый этап. Это не только институциональный ответ на внутренние проблемы ликвидности, но и стратегический шаг Гонконга по завоеванию лидерства в архитектуре правил глобальной конкуренции цифровых активов.
С одной стороны, SFC и Monetary Authority of Hong Kong (HKMA) продвигают глубокую интеграцию традиционных финансов и блокчейн-технологий. Видение «FinTech 2030», представленное HKMA, будет способствовать токенизации финансовых инструментов, задавая стандарты для токенизации активов. Программа пилотного запуска электронного гонконгского доллара (e-HKD) также активно развивается, концентрируясь на трех ключевых сценариях использования: расчетах с токенизированными активами, программируемых платежах и офлайн-платежах. С другой стороны, в глобальном масштабе регуляторные рамки Гонконга, Сингапура и ОАЭ становятся все более гармонизированными. Европейский регламент MiCA, дубайская система VARA и гонконгская лицензионная модель VASP сближаются по фундаментальным принципам, делая главный упор на защиту инвесторов, соответствие нормам AML и целостность рынка. Гармонизируя свои стандарты с международными, Гонконг имеет потенциал сыграть более важную мостовую роль в глобальной координации цифрового регулирования.
Глядя в будущее, по мере постоянного расширения ассортимента продуктов, ускоренного развития экосистемы стейблкоинов и глубокой интеграции традиционных финансов с Web3, Гонконг может стать настоящим глобальным хабом цифровых активов, связывающим Восток и Запад. Как справедливо заметил д-р Йип Чи-хэн из комиссии SFC: «Гонконг вырос из небольшой рыбацкой деревни в ведущий финансовый центр современного мира, и мы обладаем всеми возможностями достичь аналогичных успехов на рынке виртуальных активов».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO