


Эффект Визы
Автор: Nishil Jain
Перевод: Block unicorn
Введение
В 60-е годы прошлого века индустрия кредитных карт пребывала в хаосе. Банки по всей стране пытались создать собственные платежные сети, но каждая из них функционировала изолированно. Если у вас была кредитная карта Bank of America, вы могли использовать ее только в магазинах, имеющих соглашение о сотрудничестве с этим банком. Когда же банки пытались расширить бизнес на территории других банков, все транзакции по кредитным картам сталкивались с проблемой межбанковских расчетов.
Если магазин принимал карту, выпущенную другим банком, транзакция должна была рассчитываться через его существующую систему чековых расчетов. Чем больше банков присоединялось, тем больше возникало проблем с расчетами.
Затем появилась Visa. Хотя технологии, которые она внедрила, безусловно, сыграли огромную роль в революции банковских платежей, более важным фактором успеха стала ее глобальная универсальность и способность успешно привлечь банки по всему миру к своей сети. Сегодня практически все банки мира являются частью сети Visa.
Несмотря на то, что сегодня это кажется совершенно нормальным, представьте себе задачу убедить первоначально тысячу банков как внутри США, так и за рубежом понять, что выгоднее присоединиться к партнерской сети, а не создавать собственную. Только тогда вы начнете осознавать масштаб этой задачи.
К 1980 году Visa стала доминирующей платежной сетью, обрабатывая около 60% всех транзакций по кредитным картам в США. В настоящее время услуги Visa доступны более чем в 200 странах мира.
Секрет кроется не в более передовых технологиях или большем финансировании, а в структуре: в модели, способной согласовывать стимулы, децентрализовать право собственности и создавать комплексный сетевой эффект.
Сегодня стейблкоины также сталкиваются с той же проблемой фрагментации. И решение, возможно, окажется столь же простым, как подход Visa пятидесялетней давности.
Эксперименты до появления Visa
Другие компании, появившиеся до Visa, так и не смогли вырасти.
American Express (AMEX) пыталась развивать свой кредитный бизнес в качестве независимого банка, однако ее расширение ограничивалось постоянным привлечением новых торговцев в свою банковскую сеть. С другой стороны, ситуация с BankAmericard была иной: банк Bank of America владел своей кредитной сетью, а другие банки лишь использовали ее сетевой эффект и бренд.
American Express должна была лично обращаться к каждому торговцу и клиенту, чтобы те открыли счета в этом банке; в то время как Visa достигала масштабов за счет привлечения самих банков. Каждая финансовая организация, входившая в партнерскую сеть Visa, автоматически получала тысячи новых клиентов и сотни новых торговых точек.
Тем временем инфраструктура компании BankAmericard страдала от недостатков. Они не знали, как эффективно проводить расчеты по кредитным транзакциям между счетами потребителей и счетами торговых организаций. Между ними не существовало эффективной системы расчетов.
Чем больше банков присоединялось, тем острее становилась эта проблема. Таким образом, на свет появилась Visa.
Четыре столпа сетевого эффекта Visa
Из истории Visa мы выделяем два-три важных фактора, обусловивших накопление его сетевого эффекта:
Visa выигрывала благодаря статусу независимой третьей стороны. Чтобы гарантировать, ни один банк не будет чувствовать угрозы со стороны конкуренции, структура Visa была спроектирована как кооперативная независимая организация. Visa не участвовала в борьбе за долю на рынке дистрибуции; эту борьбу вели сами банки.
Это мотивировало банки-участники стремиться к увеличению своей доли прибыли. Каждый банк имел право на часть общей прибыли, размер которой напрямую зависела от общего объема обработанных им транзакций.
Каждый банк имел право голоса в вопросах функционирования сети. Правила и изменения Visa должны были утверждаться голосованием всех заинтересованных банков, проходя только при поддержке 80% голосов.
У Visa были эксклюзивные условия сотрудничества с каждым банком (по крайней мере, на начальном этапе); любой присоединившийся к кооперативу мог использовать исключительно карты и сеть Visa, без возможности подключения к другим сетям. Следовательно, для взаимодействия с банками-партнерами Visa необходимо было стать частью их сети.
Когда основатель Visa Ди Хок объезжал банки по всей стране, агитируя их присоединиться к сети, он должен был объяснить каждой финансовой организации, что участие в Visa выгоднее, чем создание собственной кредитной сети с нуля.
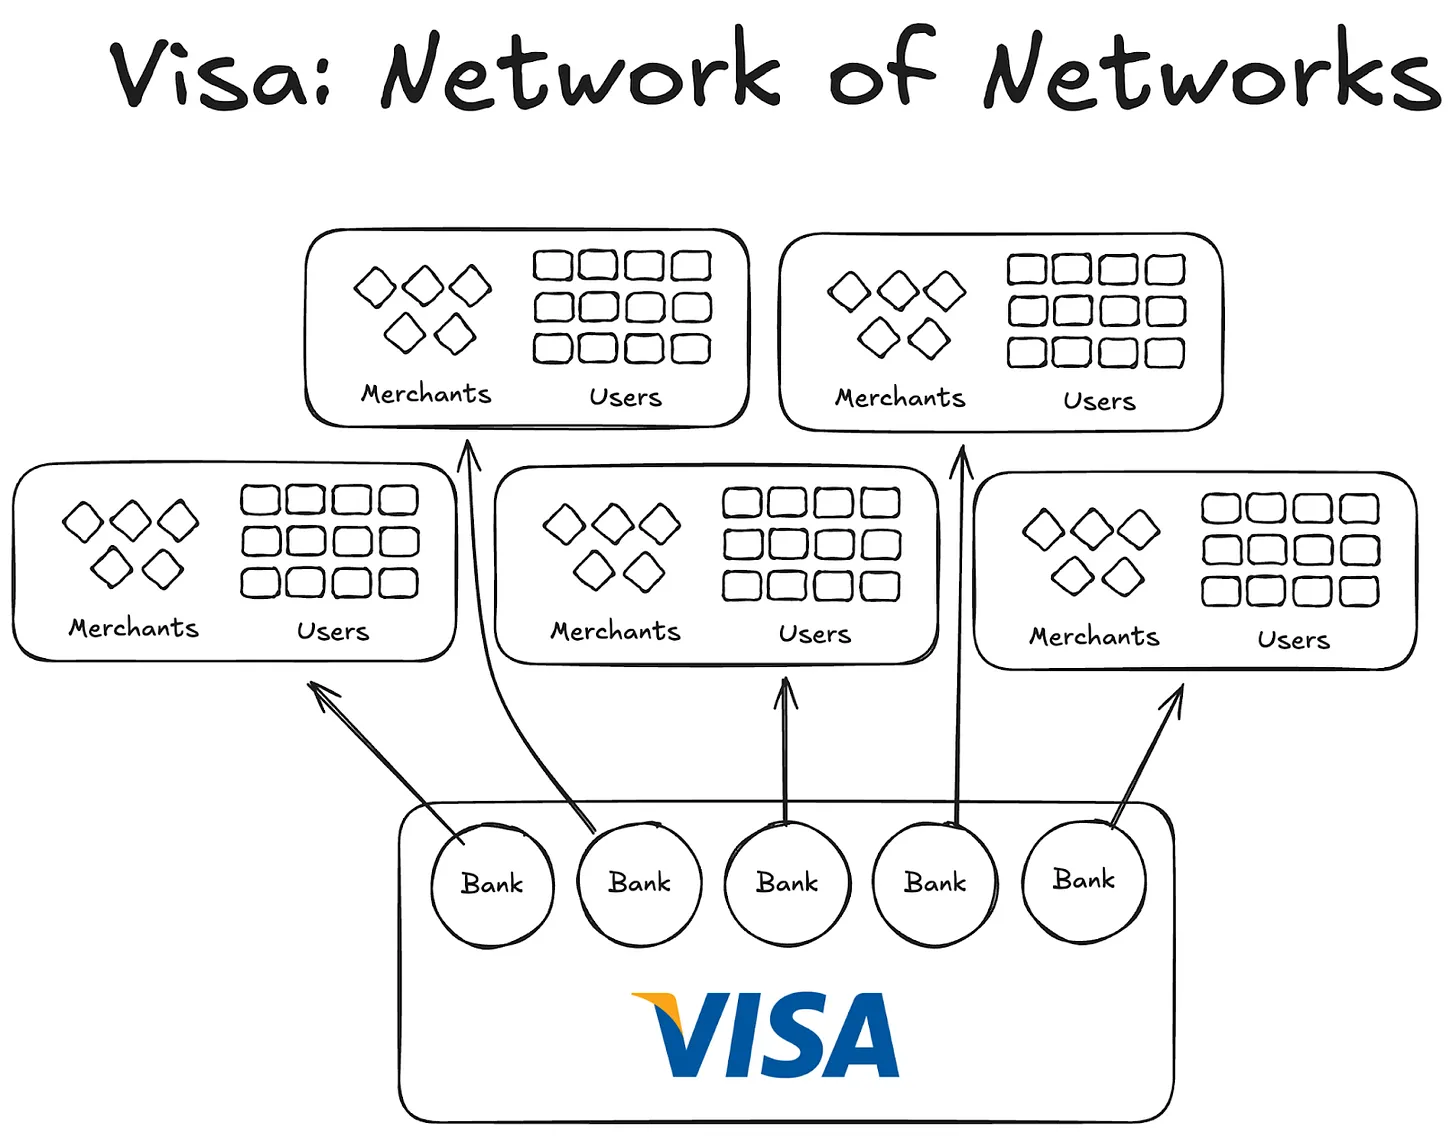
Он должен был пояснить, что присоединение к Visa означало подключение большего числа пользователей и торговцев к единой сети, что способствовало бы росту количества цифровых транзакций по всему миру и приносило дополнительную прибыль всем участникам. Кроме того, он предупреждал, что создание отдельной сети существенно ограничило бы базу их пользователей.
Уроки для рынка стейблкоинов
В некотором смысле Anchorage Digital и другие компании, предоставляющие сейчас услуги stablecoin as a service (стейблкоин как сервис), повторяют историю BankAmericard в сегменте стейблкоинов. Они предоставляют новым эмитентам базовую инфраструктуру для создания стейблкоинов, в то время как ликвидность постоянно рассеивается между новыми токенами.
На данный момент на платформе DefiLlama зарегистрировано уже более 300 стейблкоинов. При этом каждый вновь созданный стейблкоин ограничен рамками собственной экосистемы. Следовательно, ни один из этих активов не способен генерировать сетевой эффект, необходимый для выхода на массовый рынок.
Раз новые монеты поддерживаются одними и теми же базовыми активами, зачем нам еще больше валют с новым кодом?
В нашей аналогии с Visa они выступают в роли BankAmericards. Ethena, Anchorage Digital, M0 или Bridge — каждая из этих платформ позволяет протоколам выпускать собственные стейблкоины, что лишь усугубляет фрагментацию отрасли.
Ethena представляет собой еще один аналогичный протокол, который позволяет передавать доходность и осуществлять настройку под белую марку (white-label) для своих стейблкоинов. Аналогично MegaETH, выпустившей USDm, которая сделала это через инструменты, поддерживающие USDtb.
Однако эта модель провалилась. Она лишь приводит к дальнейшей фрагментации экосистемы.
В случае с кредитными картами различия брендов различных банков не имели значения, поскольку они не создавали никаких препятствий при оплате клиентами торговым организациям. Базовый уровень эмиссии и платежный шлюз всегда оставались на стороне Visa.
Со стейблкоинами дело обстоит иначе. Различия в коде токенов означают бесконечное количество пулов ликвидности.
Торговые организации (или в данном контексте приложения и протоколы) не добавляют в список принимаемых ими стейблкоинов все активы, выпущенные M0 или Bridge. Решение о принятии тех или иных монет принимается исходя из уровня их ликвидности на открытом рынке;理所当然 должно приниматься наиболее ликвидный актив с наибольшей базой держателей, тогда как остальные остаются непринятыми.
Путь в будущее: Модель Visa для стейблкоинов
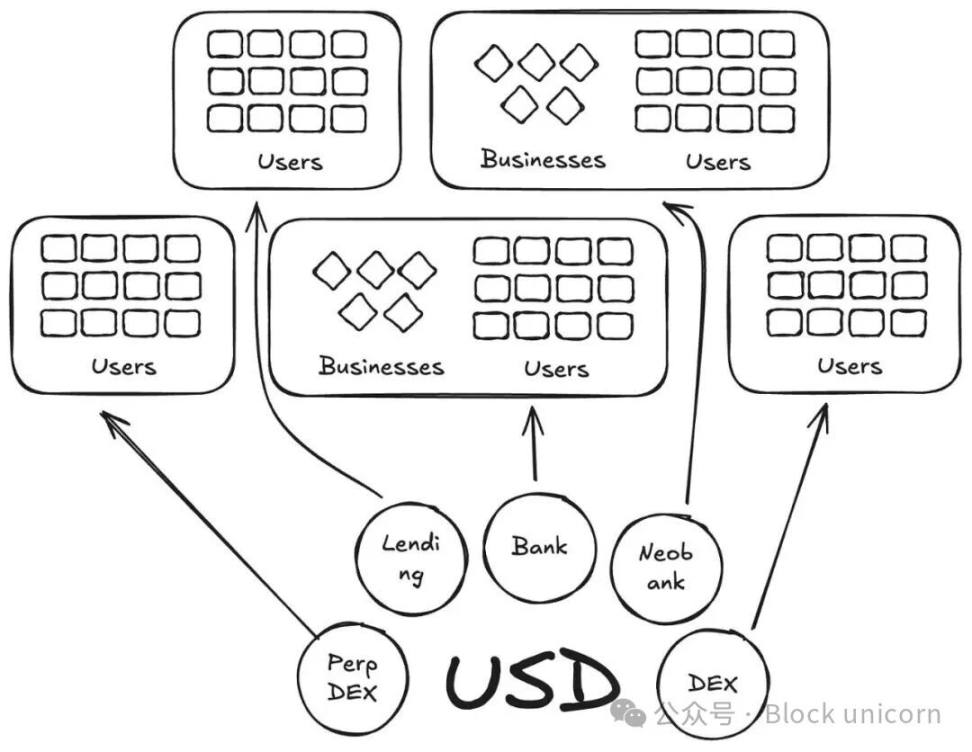
Необходимы независимые сторонние структуры для управления стейблкоинами различных классов активов. Эмитенты и приложения, обеспечивающие поддержку этих активов, должны иметь возможность вступать в кооперативы и получать доходность от резервов. Одновременно с этим им следует обладать правами управления, чтобы голосовать за стратегическое развитие выбранных ими стейблкоинов.
С точки зрения сетевого эффекта это станет выдающейся моделью. По мере того как все больше эмитентов и протоколов будут подключаться к единому токену, это обеспечит широкое распространение активов, способных удерживать доходность внутри экосистемы, вместо того чтобы направлять ее в чужие карманы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














