


Последняя миля трансграничных C2C-переводов стейблкоинами
Автор: Уилл А Ван
Стейблкоины глубоко трансформируют способ движения капитала в мировом масштабе. В корпоративном секторе (B2B) их потенциал уже полностью подтвержден, тогда как потенциал для частных лиц (C2C) еще предстоит раскрыть. Будь то международные переводы родным, оплата обучения или экстренная помощь, эти транзакции образуют один из самых активных и стабильных денежных потоков в мире.
В 2024 году объем поступающих денежных переводов в страны со средним и низким уровнем дохода достиг примерно 685 млрд долларов США, основными направлениями получения стали Южная Азия, Латинская Америка, Восточная Азия и Тихоокеанский регион. Несмотря на масштаб, традиционные каналы денежных переводов остаются неэффективными и дорогими: средняя комиссия составляет 4–6%, а скрытая наценка к курсу дополнительно увеличивает нагрузку на пользователей.
В процессе изучения международных переводов мы осознали, что на развивающихся рынках криптовалюты выходят за рамки спекуляций и обретают реальную практическую ценность. Платежные компании фактически выполняют функцию финансовой инклюзии — предоставляя доступ к денежным потокам миллиардам людей по всему миру, лишенных полноценного банковского обслуживания. Переводы средств — это не просто перемещение капитала, но и передача «поддержки» и «заботы». Во многих культурах сами переводы являются своего рода «выражением любви», символизируя, что «отправляется не только деньги, но и мысль о близких».
Стейблкоины предлагают совершенно новый путь, который может связать нитью тоску и превратить международные переводы в систему точка-точка. Его уникальность заключается в том, что он построен на глобальной блокчейн-учетной книге и находится на стыке трех крупных сфер: платежей, кредитования и капитальных рынков.
Это заставляет нас задуматься дальше: помимо более эффективных переводов, что еще мы можем предложить пользователям? Какие дополнительные услуги им могут быть нужны?
Если модель «SWIFT + банки-корреспонденты» объединила глобальную сеть B2B, а Visa/Mastercard обеспечили транснациональные платежи B2C, то MoneyGram и Western Union создали обширную сеть переводов C2C. Данная статья начнется с общего обзора рынка транскраничных переводов C2C с использованием стейблкоинов, затем на основе трех реальных кейсов применения стейблкоинов в этом сегменте исследуется их ценность для сети переводов C2C и выявляются возможные расширяющиеся потребности пользователей.
Очевидно, что речь идет не об «последнем километре» транскраничных платежей C2C, а о старте финансовых услуг в блокчейне.
Ключевые тезисы
Криптовалютные технологии в развивающихся странах преодолевают спекулятивную природу, обретая настоящую практическую ценность: доступ к доллару для хранения стоимости, защитный инструмент против инфляции, моментальные транскраничные расчеты.
Стейблкоины способны значительно снизить затраты во многих каналах транскраничных переводов, включая некоторые устоявшиеся, при этом ключевой акцент делается на преодолении проблемы «последнего километра».
Местные стейблкоины в Юго-Восточной Азии демонстрируют устойчивый рост, выступая не только альтернативой дорогостоящим каналам, но и практичным инструментом потребления в местной валюте, устраняя разрыв между получением долларов и повседневными тратами в национальной валюте.
Ценообразование в местной валюте для локальных рынков: они выступают не только посредником в «стейблкоин-сэндвич модели» (долларовый стейблкоин / региональный стейблкоин), но и отправной точкой, позволяющей пользователям оставаться в блокчейне и совершать покупки через созданные на базе стейблкоинов экосистемы без вывода средств на банковские счета.
Традиционные провайдеры транскраничных переводов интегрируют стейблкоины в свои платежные системы не только ради внутренней оптимизации затрат и повышения эффективности, но и для экспорта своих глобальных пунктов обмена, становясь готовым решением для «последнего километра» стейблкоинов.
Важность этого шага заключается в том, что около четверти населения планеты все еще преимущественно использует наличные деньги, которые в «чистой цифровой экономике» зачастую остаются за бортом.
Контроль над «правами дистрибуции» на этом последнем километре дает редкое структурное преимущество эпохи стейблкоинов: технологические компании могут быстро внедрять инновации, но им невозможно за одну ночь создать доверительную сеть из 500 тысяч филиалов.
Аргентинский пользователь сможет сохранять стейблкоины XYZ в долларах США одновременно с тем, как осуществлять покупки в местных песо посредством карты Stablecoin Card. Максимальная отдача от одного актива: эмитент обеспечивает дистрибуцию стейблкоина XYZ; пользователь фиксирует позицию в долларах, защищаясь от инфляции; формируются практические сценарии использования стейблкоинов.
Некоторые компании переходят на гибридную модель DeFi, функционируя под юридическим лицом, но используя инфраструктуру децентрализованных финансов в фоновом режиме.
Это позволит предоставить финансовые услуги, решения или продукты каждому человеку на планете: например, вы сможете получать кредиты в блокчейне, более конкурентоспособные, чем в местных банках, причем технически это вполне реализуемо.
Это не «последний километр» транскраничных платежей C2C, а начало финансовых услуг в блокчейне.
I. Общий обзор рынка транскраничных переводов C2C со стейблкоинами
«Мы не ориентируемся на рынок США. Там высокая конкуренция, высокие затраты и множество игроков. Вместо этого мы сосредотачиваемся на развивающихся рынках, таких как Латинская Америка, Юго-Восточная Азия и отдельные регионы Африки, где криптовалюты выходят за рамки спекуляций и обретают настоящую практическую ценность. Именно там стейблкоины способны проявить себя в полную силу.» — Стефан Джордж, сооснователь Gnosis Pay
Несмотря на то что объемы поступающих переводов исчисляются сотнями миллиардов долларов ежегодно, активность со стейблкоинами в этих регионах находится на ранней стадии, однако растет стремительными темпами.
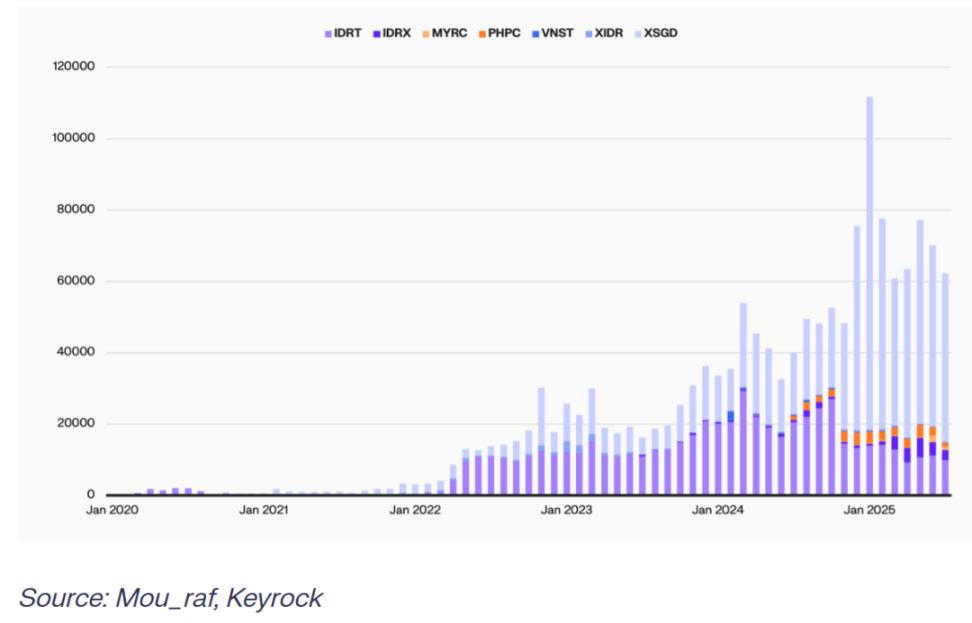
A. Взрывной рост объема оборота местных стейблкоинов в Юго-Восточной Азии
Из-за высоких комиссий за переводы местные стейблкоины продолжат расти, выступая не только альтернативой дорогостоящим каналам, но и практичным инструментом потребления в местной валюте. Хотя многие предпочли бы получать средства в долларах, повседневные траты по-прежнему осуществляются в местных валютах, таких как песо или рупия. Обозначенные в местной валюте стейблкоины заполняют этот пробел. По мере совершенствования инфраструктуры стейблкоинов, увеличения ликвидности, улучшения интеграции и расширения каналов обмена ожидается ускорение их массового внедрения.
(What are Remittances with Stablecoins? A guide)
B. Высокая стоимость традиционных каналов переводов
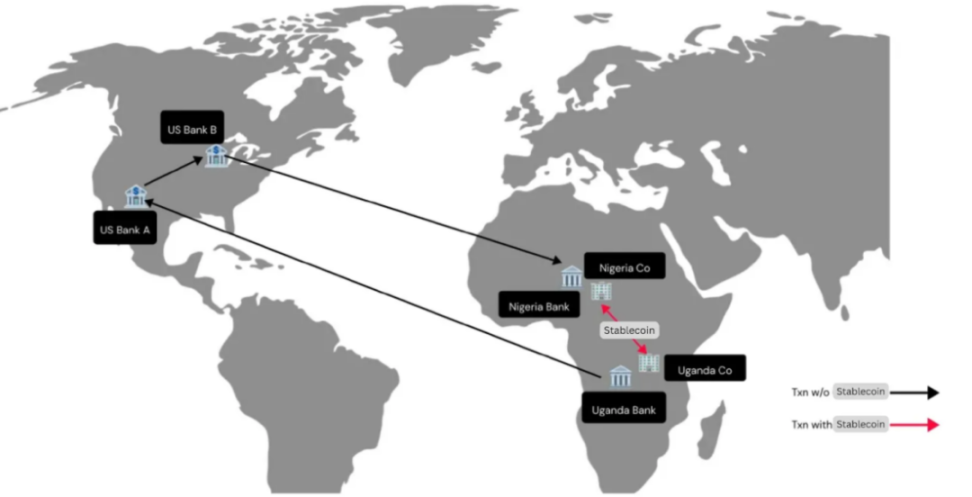
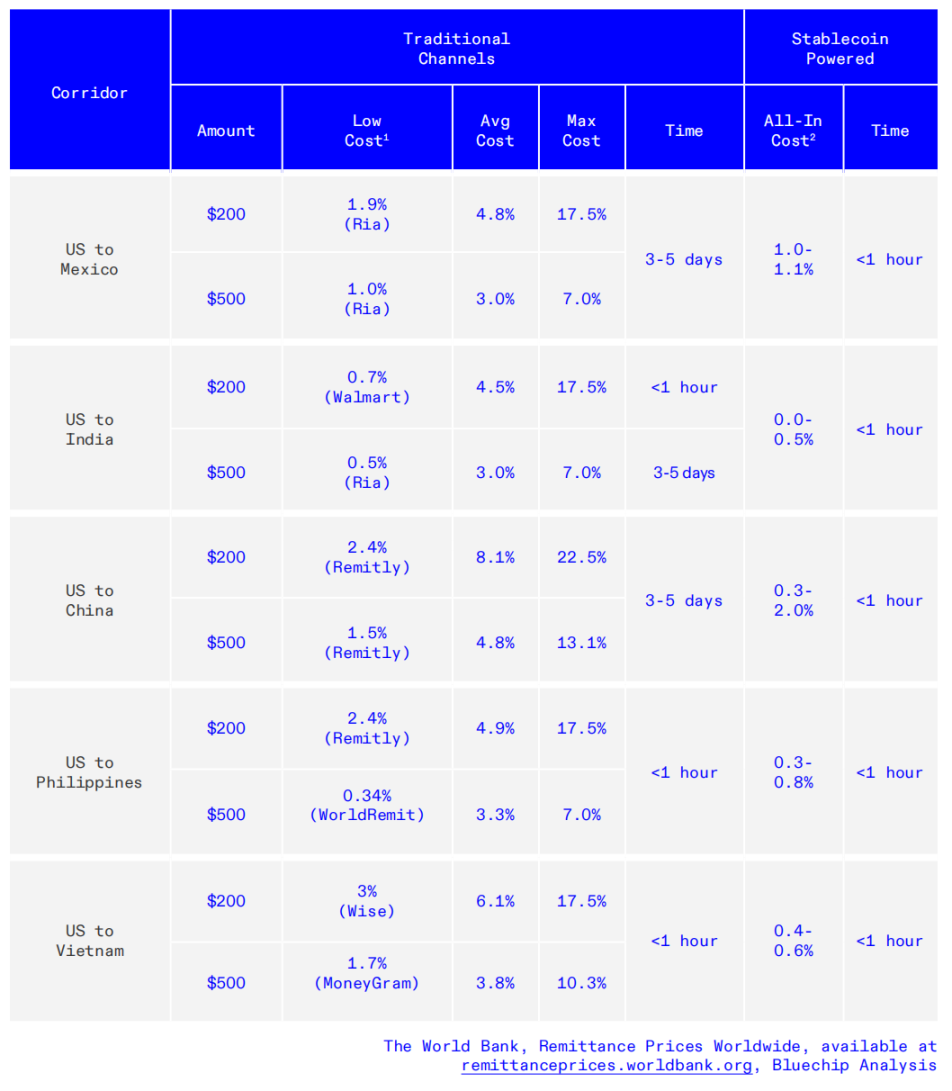
В среднем стоимость перевода 200 долларов составляет около 6,3%, а 500 долларов — 4,3%. Эти расходы включают комиссии поставщиков услуг (банки, Western Union и др.) и наценку за валютный обмен. Фактически поставщики обычно предлагают курсы, худшие рыночных, превращая разницу в прибыль. В разных каналах наценка за конвертацию составляет примерно 35% от общих затрат, а на некоторых развивающихся рынках эта доля достигает 80%.
(Модели стейблкоин-платежей и глобального движения капитала)
C. Низкие издержки стейблкоинов как преимущество
Детализация комиссий за переводы «по поставщикам услуг» подчеркивает неэффективность традиционных каналов. За перевод 200 долларов банки взимают наибольшую комиссию (около 12,66%), операторы денежных переводов (MTO) — около 5,35%, а мобильные операторы — около 3,87%. Для сравнения, использование стейблкоинов позволяет снизить затраты на перевод примерно на 92%.
(Blue Chip, The Ramping Bottleneck)
Стейблкоины снижают затраты во множестве каналов, включая устоявшиеся. Разница между средней стоимостью и минимальной традиционной указывает на ценовую дифференциацию. Во многих каналах средняя стоимость традиционного перевода превышает самый дешевый доступный вариант в 2–5 раз. Этот разрыв представляет собой преимущество операторов переводов перед банками. Однако транзакции со стейблкоинами часто оказываются дешевле обоих вариантов.
Компания BCRemit (обслуживающая иностранных работников из Филиппин) сократила общие затраты на перевод (комиссия + курс) до чуть выше 1%, избежав необходимости брать дорогие краткосрочные займы из-за недостатка ликвидности у традиционных провайдеров.
Аналогично, Sling Money позволяет пополнять «виртуальный счет» и отправлять средства по реальному межбанковскому курсу без скрытых наценок, взимая максимум 0,1% за депозит, тогда как банковский перевод 200 долларов обойдется примерно в 13%. В Sling средства конвертируются в стейблкоин USDP, после чего его можно бесплатно отправить по всему миру менее чем за секунду.
D. Скорость отправки переводов
Каналы со стейблкоинами обеспечивают качественный скачок в экономической эффективности переводов: стоимость падает в 4–13 раз по сравнению с традиционными методами, при этом обеспечивается почти мгновенное окончание расчетов, тогда как традиционные методы занимают от одного до нескольких дней. Эта эффективность уже вынуждает существующих участников адаптироваться, например, традиционная компания переводов M-Pesa добавила регулированные стейблкоины (такие как USDC) в свой продуктовый портфель.
Несмотря на неидеальный пользовательский опыт при вводе и выводе средств, переводы на базе стейблкоинов завершаются менее чем за час. Время окончательного зачисления при традиционных переводах варьируется от Settlement того же дня до T+5 в зависимости от финансовых инструментов, типа платежа и канала.
(Барьеры Adoption стейблкоин-платежей: двойное ограничение стоимости и качества ввода/вывода)
E. Резюме
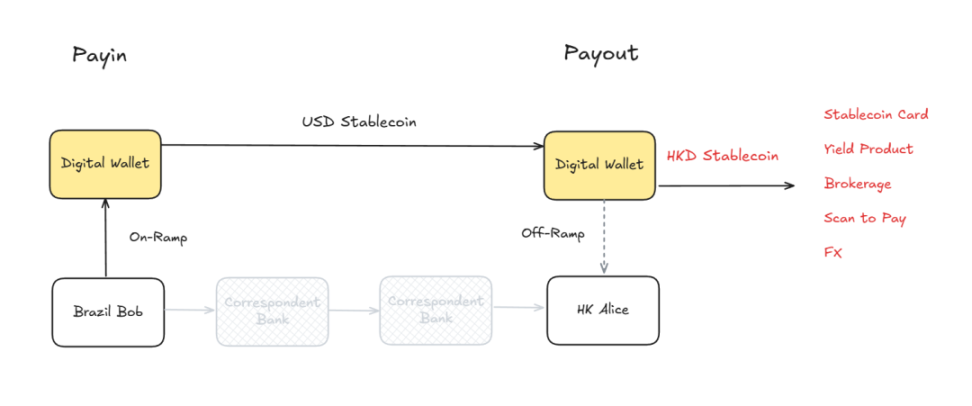
По мере эволюции платежной среды централизованные биржи и криптоплатежные провайдеры все чаще расширяют платежный бизнес, выпуская приложения для переводов (например, Krak от Kraken) и региональные стейблкоины (такие как MXNB и BRL1 от Bitso). Эти локальные стейблкоины имеют критическое значение: они не только выступают посредником в «стейблкоин-сэндвич модели» (долларовый стейблкоин / региональный стейблкоин), но и могут служить отправной точкой, позволяя пользователям оставаться в блокчейне и тратить средства в созданных на базе стейблкоинов сценариях без вывода на банковские счета.
Аналогично, традиционные провайдеры транскраничных переводов включают стейблкоины в свои платежные системы не только ради внутренней оптимизации расходов и роста эффективности, но и для экспорта своих глобальных пунктов физического обмена — самого готового решения для «последнего километра» стейблкоинов, параллельно исследуя открытую экосистему стейблкоинов и эффект интернета.
II. Новая фаза развития MoneyGram со стейблкоинами
2.1 Глобальное влияние MoneyGram и видение трансформации
MoneyGram ведет деятельность более чем в 200 странах и регионах, имеет свыше 20 000 каналов переводов, около 500 тысяч физических точек и более 5 миллиардов цифровых контактов. С точки зрения глобальной платежной сети она считается одной из немногих компаний, чьи возможности сопоставимы с крупнейшими сетями мирового уровня.
Генеральный директор MoneyGram Энтони Су Ху увидел огромный потенциал глобальной сети стейблкоинов и выдвинул концепцию «переоснования (Refounding)» компании. Эта идея направлена на сохранение 85-летнего гена успеха компании, одновременно переосмысляя ее будущую форму и миссию: сделать движение капитала через границы бесшовным, дешевым и безопасным, помогая людям и сообществам раскрывать свой потенциал.
(www.moneygram.com/us/en/ramps)
2.2 Ценность стейблкоинов для MoneyGram
Бизнес MoneyGram по своей сути представляет модель «B2B2C» — стейблкоины способны повысить эффективность и снизить трение на всем пути цепочки (от бизнеса к потребителю). Многие видят только «потребительскую сторону» MoneyGram, но на самом деле корпоративные клиенты (например, агенты, партнерские финансовые учреждения) также являются ключевыми пользователями.
A. Ценность охвата клиентской части получателя (C-сторона)
Появление стейблкоинов позволило MoneyGram впервые выйти на «сторону получателей» и разработать вокруг них новые функции и услуги.
С точки зрения клиента (со стороны C): максимальная ценность, которую несут стейблкоины, заключается в следующем:
- Защита от инфляции — помогает получателям противостоять обесцениванию валюты в условиях высокой инфляции;
- Финансовая доступность — открывает доступ к ранее недоступным каналам финансирования;
- Мгновенность и прозрачность — сокращает время ожидания и повышает качество обслуживания.
Эти характеристики не только помогают получателям защищаться от обесценивания валюты, но и позволяют подключиться к ранее недоступным источникам финансирования, сокращая цикл ожидания и улучшая пользовательский опыт.
Одним из самых интригующих проектов стала недавняя компания по запуску кошелька на стороне получателя (Receiver-Side Wallet) в Колумбии — продукт цифрового кошелька, который компания продвигает в 7 странах мира. Данный продукт дает получателям свободу сохранять, снимать или использовать средства, предоставляя им больший контроль над своим финансовым положением. Традиционный бизнес переводов долгое время был «ориентирован на сбор комиссий с отправителя», тогда как получатели исторически оставались без внимания.
Внедрение любого технологического продукта не должно сводиться к простому следованию трендам; необходимо глубокое понимание реальных потребностей клиентов перед определением дифференцированной позиции. Современная криптоиндустрия — особенно стейблкоины — перенасыщена информационным шумом и пресс-релизами. Многие компании занимаются «инновациями по PR (innovation by PR)», а не «инновациями, ориентированными на пользователя». — Энтони Су Ху, генеральный директор MoneyGram
B. Оптимизация процессов B2B
На операционном уровне компании стейблкоины также обеспечивают значительное развитие процессов B2B.
Влияние мгновенного окончательного расчета на корпоративные финансы. Он устраняет необходимость в предфинансировании (Prefunding). Мгновенный окончательный расчет и синхронизация учетной книги благодаря стейблкоинам имеют решающее значение для управления корпоративными средствами. При традиционных транскраничных расчетах требуется предварительное резервирование средств для обеспечения гарантированности.
Оперативность денежного потока. Использование цифровой учетной записи (Digital Ledger) позволяет средствам рассчитываться в блокчейне в реальном времени без физического перемещения наличности. Затраты на физический транспорт практически равны нулю. Клиенты извлекают наличные только на финальном этапе, когда они действительно необходимы. Особенно ценно для стран с высокой волатильностью валюты. Например, когда местная валюта обесценивается, клиенты могут сначала зафиксировать стоимость в стейблкоинах, а при необходимости потратить — конвертировать обратно в национальную валюту, избегая потерь.
Полное обновление риск-менеджмента и управления ликвидностью. Когда все работает в цифровом формате, доля занятости наличными снижается, ликвидность повышается, а операционная эффективность возрастает. Но важно одно — потребители не обязаны понимать эти фундаментальные изменения. Им не интересны технические детали, им главное знать: «Переведенные мной средства безопасно, быстро и дешево дойдут до адресата».
Задача компании — спрятать сложную систему расчетов на фоне, сделав пользовательский опыт таким же простым, как отправка SMS или электронного письма. Вот здесь и наступает настоящий «волшебный момент».
2.3 MoneyGram Ramps: мост между цифровым и реальным миром
MoneyGram продвигает проект под названием «MoneyGram Ramps», который знаменует стратегический шаг компании в сфере стейблкоинов. Ранее компания уже использовала стейблкоины для обслуживания бизнеса B2B и стороны получателей, но проект «MoneyGram Ramps», очевидно, преследует более масштабные цели. На фоне приобретения Stripe компании Bridge за 1,1 млрд долларов с целью получения лучших окон ввода и вывода средств, MoneyGram благодаря наличию 500 тысяч физических точек по всему миру изначально обладает превосходными конкурентными преимуществами в этой сфере.
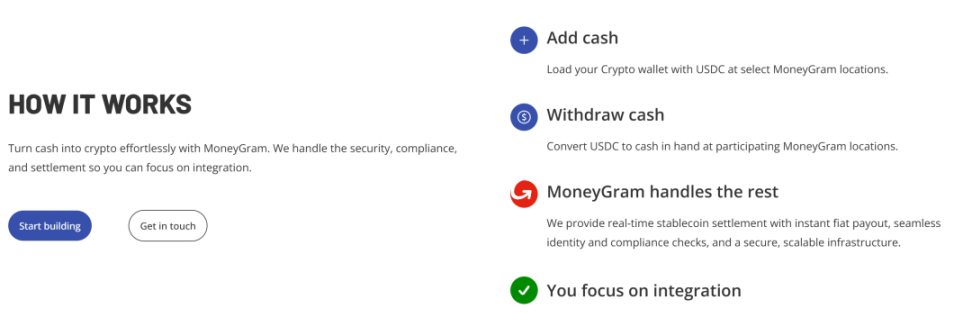
(www.moneygram.com/us/en/ramps)
A. Предпосылки и стратегическое значение
Руководство компании уверено в направлении развития стейблкоинов, а проект «Ramps» является ключевым элементом этой стратегии. Компания убеждена в необходимости построения открытой сети (Open Network), а не замкнутой системы. Именно поэтому MoneyGram сотрудничает с Fireblocks — это не только позволяет использовать стейблкоины внутри собственных систем компании, но и обеспечивает взаимосвязь с глобальной экосистемой.
Позиционирование MoneyGram Ramps: позволить любому приложению и любому кошельку, подключившемуся к интерфейсу MoneyGram, использовать его как «cash-in» (ввод наличных) и «cash-out» (вывод наличных). Это означает, что пользователи смогут обменивать наличные на стейблкоины через сеть MoneyGram, а также конвертировать стейблкоины в наличные в любой поддерживаемой стране.
Важность этого шага заключается в том, что около четверти населения планеты все еще преимущественно пользуется наличными деньгами, которые в «чистой цифровой экономике» зачастую остаются за бортом.
Энтони Су Ху иллюстрирует эту ситуацию метафорой:
Криптомир раньше был похож на «The Hotel California» — можно было без проблем заселиться, но выбраться назад было невозможно. То есть пользователи легко вводили средства, но найти практические сценарии использования стейблкоинов по-прежнему оставалось крайне сложно.
Цель MoneyGram — стать этим мостом, соединяющим цифровой мир с реальным, чтобы активы могли свободно «заходить внутрь и выходить наружу».
В настоящее время MoneyGram заключает партнерства с различными приложениями и кошельками (некоторые из них пока не раскрыты). Эти сотрудничества не только превращают MoneyGram в платежную компанию, но и делают ее глобальной финансовой сетевой платформой.
Энтони Су Ху отмечает, что эта философия восходит к его опыту работы в Apple: когда ты выпускаешь iPhone, ты не можешь предугадать, какие именно «убийственные приложения» появятся, но ты уверен, что открытая экосистема породит чудеса. Для MoneyGram проект «Ramps» станет отправной точкой создания «экосистемного уровня платформы».
B. Решение проблемы «последнего километра»
Хотя многим кажется, что стейблкоины обладают колоссальным потенциалом, всегда остается ключевой вопрос: как решить проблему «последнего километра (last mile)»? Стейблкоины свободно циркулируют в блокчейне, но их крайне сложно вывести в наличные и интегрировать в местную экономику.
MoneyGram как раз контролирует «права дистрибуции» на этом последнем километре. Это редкое структурное преимущество эпохи стейблкоинов: технологические компании могут быстро внедрять инновации, но им невозможно за одну ночь создать доверительную сеть из 500 тысяч точек розничной торговли. В революции стейблкоинов «старые игроки, обладающие каналами дистрибуции», впервые получили явное преимущество.
В сентябре компания запустила новое приложение MoneyGram App, первым рынком которого стала Колумбия. Этот кошелек поддерживает получение средств и их обмен через USDC. Выбор Колумбии в качестве стартовой площадки был тщательно изучен по трем основным причинам:
- Страна с высоким объемом входящих переводов: Колумбия входит в число крупнейших мировых получателей денежных переводов, объем входящих средств в 22 раза превышает исходящие. Это означает, что множество колумбийских семей зависят от переводов из-за рубежа.
- Высокий уровень цифровизации: много молодежного населения, высокая проникаемость смартфонов, сильное принятие цифровых кошельков пользователями.
- Высокая волатильность валюты: колумбийское песо в последние годы демонстрирует заметные колебания, поэтому пользователи ищут более надежные способы хранения стоимости.
С учетом этих факторов MoneyGram сочла Колумбию идеальным рынком для запуска стейблкоин-кошелька. Впоследствии компания распространила свою деятельность на 6 стран, включая Мексику и Гондурас.
Через проект «MoneyGram Ramps» компания не только сделала важный шаг в сфере стейблкоинов, но и заложила основу для глобальной финансовой сети. Этот проект предоставляет пользователям более удобный доступ к финансовым услугам, одновременно открывая новые точки роста для самой компании.
III. Стейблкоины Western Union и их цифровая сеть
28 октября 2025 года Western Union анонсировала запуск стейблкоина USDPT в сетях Solana и цифровых активов, стремясь переопределить способы движения глобального капитала. Движущей силой послужило общее видение обеих сторон: модернизация финансовой инфраструктуры регулируемым образом в глобальном масштабе и расширение распространения цифровых активов.
(Western Union plots its stablecoin move)
3.1 Глобальное влияние Western Union
Western Union (WSY/WU на Нью-Йоркской фондовой бирже) основана в 1875 году, насчитывает 150 лет истории. Являясь ведущей мировой компанией в сфере транскраничных переводов, она располагает крупнейшей и самой современной в мире электронной сетью финансовых переводов, с агентскими точками практически во всех 200 странах и регионах мира. Компания Western Union является дочерней структурой First Data Corporation (FDC), входящей в список Fortune 500 США. Предоставляет услуги переводов в долларах США и приема платежей в долларах и евро. Осуществление транскраничных платежей через банковские окна, интернет-банкинг и мобильные приложения занимает не более 15 минут, цифровые каналы работают круглосуточно 7×24.
3.2 USDPT & Digital Asset Network
Western Union анонсировала запуск своего нового стейблкоина — Dollar Payment Token (USDPT), а также инновационной цифровой сети активов (Digital Asset Network), призванной связать цифровой мир с фиатными деньгами, позволяя цифровым активам работать в реальном секторе экономики. USDPT построен на платформе Solana и выпущен Anchorage Digital Bank. Western Union надеется, что выпуск USDPT расширит способы совершения переводов среди клиентов, агентств и партнеров, а также усилит управление ликвидностью компании.
Western Union предоставит пользователям доступ к цифровым активам, а благодаря мощным глобальным возможностям комплаенса и управления рисками обеспечит бесшовный процесс отправки, получения, расходования и хранения USDPT. Ожидается, что USDPT появится в первой половине 2026 года. Компания планирует дать возможность пользователям взаимодействовать с USDPT через партнерские биржи, обеспечив широкую доступность и удобство использования.
Мы стремимся использовать новейшие технологии для расширения возможностей наших клиентов и сообществ. По мере выхода в сферу цифровых активов USDPT от Western Union позволит нам контролировать экономические выгоды, связанные со стейблкоинами. Мы рады анонсировать запуск сети Digital Asset Network, которая совместно с кошельками и провайдерами кошельков предоставляет клиентам бесшовный доступ к каналам вывода цифровых активов в наличные, решая проблему «последнего километра» в криптовалютных переводах. Наша сеть Digital Asset Network и стейблкоин USDPT помогут нам выполнить миссию по обеспечению доступа к финансовым услугам для людей по всему миру. — Девин МакГранаган, генеральный директор Western Union
3.3 Фундаментальные драйверы стейблкоинов
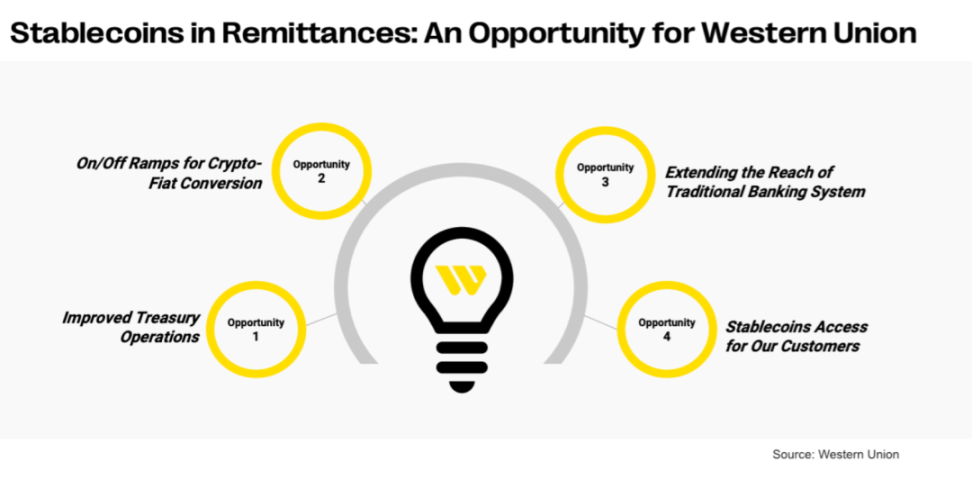
(Western Union partners Anchorage Digital for stablecoin launch)
На самом деле базовые драйверы практически идентичны таковым у MoneyGram.
- Для гигантских каналов перемещения капитала, подобных Western Union, три проблемы (влияние мгновенных расчетов на корпоративные финансы; оперативность денежного потока; фундаментальное обновление риск-менеджмента и ликвидности) могут быть идеально решены с помощью стейблкоинов.
- Аналогично, способность решать задачу «последнего километра» за счет глобальной сети физических точек может быть экспортирована вовне для замыкания цикла «стейблкоин-сэндвича».
Однако отличие Western Union от MoneyGram заключается в собственном стейблкоине USDPT и экосистемной сети, которую ему необходимо построить — именно в дистрибуции стейблкоинов.
Поэтому компания сотрудничает с Rain для дистрибуции USDPT через криптоплатежные карты. Преимущество такого подхода: аргентинский пользователь сможет одновременно сохранять USDPT, расплачиваясь в местных валютах через карту Rain Card; фиксировать позицию в долларах, защищаясь от инфляции. Более того, исходя из потребностей пользователей, можно формировать сценарии кредитования Send now pay later, удовлетворяя спрос на кредитование и одновременно хеджируя валютные риски. И медведь сыт, и овцы целы.
Rain — глобальная платформа инфраструктуры стейблкоинов, ориентированная на предприятия, новые банки, платформы и разработчиков. Ее технология позволяет партнерам мгновенно, легально передавать, хранить и расходовать стейблкоины через глобальные платежные карты, каналы ввода-вывода, кошельки и транскраничные платёжные маршруты. Как основной участник Visa, карты, выпущенные через Rain, принимаются везде, где принимается Visa, и уже обработали миллионы транзакций более чем в 150 странах и регионах. Rain изначально создан специально для стейблкоинов и заслужил доверие более 150 организаций по всему миру, предоставляя безопасную, масштабируемую инфраструктуру для свободного и мгновенного движения капитала через границы.
Недавно Rain объявила о планах присоединиться к новой цифровой сети активов Western Union. Благодаря этому партнерству Rain предоставит пользователям услуги ежедневного снятия и внесения наличных, позволив конвертировать стейблкоины, хранящиеся в кошельке Rain, в местную наличность в участвующих офисах Western Union, высвобождая их реальный покупательный спрос.
«Rain способна обеспечить своим глобальным клиентам кошельки для стейблкоинов, что делает их идеальным выбором для цифровой сети активов. Они смогут предоставлять клиентам Western Union доступ к наличным средствам на множества рынках мира. Мы сотрудничаем с Rain с целью предоставления комплексных решений, соединяющих традиционные финансы и экономику цифровых активов.» — Малкольм Кларк, VP Western Union
IV. От потребностей в переводах к стейблкоинам в местной валюте: история Bitso
Bitso стал первым крипто-единорогом в Латинской Америке, но что важнее, в настоящее время компания обрабатывает 10% всего объема переводов из США в Мексику. Это наглядно демонстрирует, что стейблкоины эволюционировали от спекулятивного актива до необходимой инфраструктуры.
Исследуя перспективы стейблкоинов в местной валюте, таких как песо Мексики и бразильский реал, Bitso делает ставку на кроссграничную применимость. Изучение стейблкоинов в местной валюте чрезвычайно важно, поскольку оно открывает перспективу применения стейблкоинов в местной валюте:
- Долларовые стейблкоины не решают всех задач; локальное ценообразование требует учета местного рынка.
- Долларовые стейблкоины становятся «решением последнего километра» для стейблкоинов в местной валюте, возможно, отличаясь от подходов MoneyGram и Western Union.
- Финансовые инновации на локальных рынках при использовании стейблкоинов в местной валюте еще требуют глубокого исследования.
Помимо этого, мы глубоко проанализировали фундаментальные драйверы поэтапного запуска Bitso различных продуктов, исходя из реальных потребностей, что представляет большую ценность для проектных команд в качестве справочного материала.
(Tribal Credit, Bitso, Stellar Collab for Latam X-Border B2B Payments)
4.1 Зарождение идеи на фоне трудностей с транскраничными переводами
Bitso была основана благодаря глубоким личным впечатлениям ее соучредителей относительно проблем с международными переводами. Один из соучредителей, Дэниэл Вогель (Daniel Vogel) — выходец из Мексики, проживавший в Сан-Франциско около 2010 года. В тот период он случайно узнал о биткоине и был поражен стоящей за ним технологией блокчейна. Он начал размышлять о сущности денег и механизмах их эмиссии.
Работая в Сан-Франциско, общаясь со многими коллегами-соотечественниками, он узнал, что международные переводы невероятно дороги и сопряжены с многочисленными бюрократическими процедурами. Один из коллег по имени Хулио одолжил у него 300 долларов, так как должен был отправить деньги домой: его дочери срочно потребовались школьные принадлежности, но огромная комиссия за перевод заставила его сомневаться. Этот опыт убедил Дэниэла Вогеля, что ситуация с высокими затратами и запутанностью транскраничных переводов неизбежно требует перемен.
Поразительно, что сегодня достаточно нажать кнопку для видеозвонка FaceTime с кем угодно практически бесплатно, тогда как международный перевод стоит космоса.
Другие соучредители, Бен и Пабло, также жили не в своих странах, и их тоже привлек биткоин как механизм перемещения капитала через границы. Таким образом, одна из целей основания Bitso заключалась в решении проблем транскраничных переводов, замене устаревших систем SWIFT и банков-корреспондентов на высокоэффективную, недорогостоящую платежную инфраструктуру.
A. Преодоление «последнего километра» при обмене валют
До основания Bitso Дэниэл Вогель пытался переводить биткоины из США в Мексику, но в тот момент в Мексике существовал недостаток возможностей для конвертации биткоинов в песо. В связи с этим первым продуктом Bitso как криптобиржи стал именно обмен биткоинов на мексиканские песо, что сделало компанию одним из пионеров в сфере денежных переводов между США и Мексикой.
B. Удовлетворение спроса на торговлю криптовалютами
По мере развития бизнеса Bitso обнаружила, что многим клиентам интересно инвестировать в биткоин и другие криптовалюты, но сложные концепции книг ордеров их отталкивали. В ответ Bitso выпустила более простую брокерскую платформу, позволяющую легко покупать и продавать криптовалюты прямо со смартфона. Этот продукт не только упростил пользовательский опыт, но и стал важным источником доходов компании.
C. Платежные каналы на базе стейблкоинов
Лишь после достижения стейблкоинами определенного критического масштаба Bitso начала действительно строить свою транскраничную платежную инфраструктуру, призванную заменить долгосуществующие, но медленные, неэффективные и работающие лишь в определенное время системы банков-корреспондентов и маршруты перемещения капитала. Bitso начала использовать стейблкоины для транзакций между странами, постоянно наращивая объемы.
В настоящее время Bitso обрабатывает транскraniчные платежи общим объемом, приближающимся к 80 млрд долларов в год, став крупнейшим провайдером инфраструктуры цифровых активов в Латинской Америке. Ежегодно порядка 60 млрд долларов переходит из США в Мексику, хотя сама Bitso обслуживает лишь около 10% всего объема этих переводов.
Bitso обслуживает не только физических лиц, но и занимается корпоративными финансами и брокерскими операциями. Ее цель — связать банковскую систему Латинской Америки с глобальной криптоэкосистемой, облегчая транскраничные расчеты между частными лицами, компаниями и государствами. Bitso верит, что деньги должны быть цифровыми и программируемыми, живущими в блокчейне. Поддерживая API и взаимодействие с конечными клиентами, Bitso строит открытую финансовую экосистему, позволяя компаниям размещать и масштабировать проекты на своей платформе.
4.2 Структура бизнес-объема в 80 млрд долларов
Что касается общего объема платежей (TPV) в 80 млрд долларов, Дэниэл Вогель отмечает:
- Примерно 75% приходится на Мексику, из этого объема около 10% генерируют транскраничные переводы, остальное — услуги платежных сервисных провайдеров (PSP) и корпоративные межфилиальные переводы средств.
- В сегменте B2B крупнейшим рынком по-прежнему остается Мексика, за ней следуют Бразилия, Колумбия и Аргентина.
- В розничном сегменте динамика немного иная: первое место у Мексики, но Аргентина занимает вторую строчку.
A. Модернизация бизнес-модели PSP
В данный момент основным источником трафика служат платежные сервисные провайдеры (PSP). Они предоставляют merchants и клиентам платежные решения, помогая направлять и извлекать средства из той или иной страны. Однако решения в сфере традиционных финансов (TradFi) часто отличаются низкой эффективностью.
Раньше продавцам приходилось ждать несколько дней, прежде чем получить оплату, поскольку PSP сначала аккумулировали средства, либо оставляли их простаивать, либо накапливали необходимую сумму, после чего производили валютный обмен и клиринг через традиционную банковскую систему. Весь этот процесс занимал дни. Сейчас же путем моментальной конвертации каждой полученной продавцом оплаты в USDC, USDT или иные стейблкоины и прямой передачи их коммерсантам, параллельно взимая комиссию PSP, данная процедура значительно оптимизирована. Эта инновация трансформирует работу PSP и стимулирует рост бизнеса.
B. Транскраничные переводы
Бизнес переводов крайне конкурентен, поэтому маржа на валютном рынке жизненно важна. Традиционным компаниям-переводчикам приходится справляться с высокими капиталоемкими требованиями и большими затратами на оборотный капитал, требуя предварительного пополнения счетов (Pre-Funding). Если международный перевод занимает один рабочий день, то компании придется инициировать перевод в четверг, чтобы иметь достаточное покрытие для операций в пятницу, субботу и воскресенье. Это требует трехдневного оборотного капитала, а праздничные дни увеличивают нагрузку еще больше.
Решение Bitso — круглосуточная работа (24/7), позволяющая PSP осуществлять операции ночью и в выходные, что снижает размер замороженного капитала в партнёрских платежных системах и даёт возможность мгновенно компенсировать потери при возникновении потребности. Процесс включает конвертацию долларов в стейблкоин, отправление через Bitso, последующую конвертацию в мексиканские песо и передачу конечному клиенту или платежному партнеру.
C. Налоговая неопределенность тормозит отраслевой рост
В 2025 году применение стейблкоинов и сопутствующие бизнесы продемонстрировали существенный рост, привлечение внимания предприятий всех масштабов. Крупные платежные сети, такие как Visa и MasterCard, активно исследуют варианты интеграции стейблкоинов в свою деятельность, превращая их в новую возможность для компаний-переводчиков и бизнеса.
Тем не менее, налоговая неопределенность по-прежнему остается серьезной проблемой. Например, в налоговом законодательстве Мексики до сих пор нет ясности в вопросе обработки стейблкоинов. Как только данные вопросы будут разрешены, решения станут более зрелыми, а темпы развития значительно ускорятся. В течение ближайшего десятилетия использование стейблкоинов станет массовой нормой, уступив место традиционным системам банков-корреспондентов и громоздким процессам, которые постепенно войдут в историю.
4.3 Возможности стейблкоинов в местной валюте
Bitso также выпустила собственные стейблкоины в местной валюте, такие как MXNB (стейблкоин в мексиканском песо) и BRL1 (стейблкоин в бразильском реале, поддержанный бразильским консорциумом). Дэниэл Вогель объяснил логику стоящую за этим, что крайне важно в качестве справочного материала для поиска use case и рыночного интереса к стейблкоинам в местной валюте.
Изучая долларовые стейблкоины, можно отметить, что они закрывают ряд ключевых потребностей клиентов: (1) получение доступа к долларовым банковским счетам; (2) выступают фундаментальным компонентом DeFi; (3) обеспечивают транскраничные расчеты.
Тем не менее, глобальный спрос на долларовые стейблкоины не может в полной мере перенестись на стейблкоины в местной валюте, такие как MXNB или BRL1.
A. Ценообразование в местной валюте для локальных рынков
Несмотря на уверенность в будущем блокчейн-экономики и финансовых услуг, пользователи все равно предпочитают ценообразование в местной валюте, согласованное с ожиданиями потребителей на местах. Например, в Мексике кредитные институты выдают займы в песо, доходы и погашение кредитов также происходят в местной валюте. Следовательно, локальные стейблкоины (такие как MXNB) становятся необходимостью, чтобы соответствовать требованиям ценообразования локальных рынков.
B. Единая ликвидность на рынке FX
На валютных рынках (FX) блокчейн-ценообразование, конвертация и клиринг обладают выраженными преимуществами. По мере миграции большей доли ликвидности в блокчейн, единая рыночная ликвидность принесёт ещё больший объем средств. Поэтому стейблкоины в местной валюте, такие как MXNB и BRL1, становятся критически важными; их активность в сетях вроде Avalanche уже весьма высока.
C. Финансовые инновации на локальных рынках
В Мексике существует новая платежная система SPAY, соединяющая внутренние банки и финансовые учреждения через ввод номера телефона. Тем не менее, статус участника SPAY получают семь лет, инноваций мало из-за строгого регулирования Центробанком (важнейшая инфраструктура) и крайне высокой стоимости участия.
Это свидетельствует, что внедрение инноваций внутри локальных платежных систем затруднено, однако стейблкоины в местной валюте (например, MXNB) способны стимулировать интересные инновации, предоставляя простое технологическое решение, позволяющее финтех-компаниям развивать продукты без прохождения сложных бюрократических процедур. По мере того как всё больше организаций начнут использовать стейблкоины вместо устаревших сложных систем, станут рождаться новые сценарии применения.
Подводя итог: платежные средства, подобно любым другим активам, должны быть токенизированы. Локальные валюты необходимо перевести в цифровой формат. Это придаст им огромное значение в мире DeFi. С развитием экспериментов по замене устаревших, перегруженных систем стейблкоинами неизбежно появятся новые сферы их применения.
4.4 Какой будет Bitso через пять лет?
Дэниэл поделился глубокими размышлениями о криптоиндустрии. Цитируя слова отца, он сравнивает жизнь с колесом фортуны, отмечая, что ни пиковые, ни низменные состояния не вечны — этот принцип особенно актуален в криптосфере. Он считает, что в финансовой системе существуют традиционные «рельсы», которые могут быть подвергнуты дестабилизации: системы банков-корреспондентов, обработка данных по кредитным картам, локальные и глобальные платежные маршруты, клиринг фондового рынка. Несмотря на стремительное развитие криптоиндустрии, по сравнению с традиционными финансами она всё ещё остаётся лишь каплей в океане.
Вогель надеется, что через пять лет увидим лучшую интеграцию с миром блокчейна, где стейблкоины станут его основополагающим элементом. Хотя сегмент on-chain быстро растет, он всё ещё обслуживает лишь малую долю клиентов. Он упоминает, что некоторые компании используют гибридные модели DeFi, сохраняя юридическое лицо на виду, но применяя децентрализованную инфраструктуру в фоновом режиме — эта тенденция его воодушевляет. Она позволит обеспечить доступ к финансовым услугам, решениям или продуктам абсолютно каждому человеку на планете: например, можно будет получать в блокчейне кредиты с условиями выгоднее, чем в местных банках, и технически это вполне реализуемо.
Он мечтает о масштабировании этой модели во всем мире и демократизации финансового доступа на местах. Особенно учитывая, что сам он происходит из региона со слабой конкуренцией в сфере финансов, высокими барьерами входа, банковской монополией и сверхприбылью сектора. Если Bitso сумеет сыграть ключевую роль в предоставлении клиентам доступа к этим продуктам — будь то конвертация валют, кредитование или иные сервисы — и выступит катализатором перемен, открыв индивидуумам доступ в этот новый мир, это станет выдающимся достижением.
V. Заключение
Если смотреть сквозь призму истории технологий, точка взрывного роста каждой отрасли определяется появлением того самого «Killer App» (убийственного приложения). Killer App для ПК стал электронный табличный калькулятор (Lotus 1-2-3), для Интернета — веб-браузер, для мобильной сети — сервисы такси вроде Uber.
От изолированных узлов к локальным сетям, от глобального информационного потока к движению глобальных ценностей. Стейблкоины становятся «убийственным приложением» криптоиндустрии, их влияние будет пронизывать все уровни экономики: от универсальных долларовых стейблкоинов к региональным аналогам, что естественным образом стимулирует локальные финансовые инновации. Мы находимся в самом эпицентре захватывающего технологического перехода.
В данный момент рынок стейблкоинов практически на 100% зависит от доллара США, однако такой расклад долго не продержится. По мере расширения сценариев применения токенизированных платежей спрос на стейблкоины в локальных валютах будет неуклонно расти.
В обозримом будущем мы ожидаем появления большего числа бирж и платформ денежных переводов, выпускающих региональные стейблкоины и использующих внутреннюю ликвидность для внутренних обменов. В целом игроки смещают фокус на практическую пользу, концентрируясь на улучшении пользовательского опыта платежей. В дополнение к этому они расширят предложения в сегментах управления активами, кредитования, брокериджа и выпуска кредитных/дебетовых карт, стремясь удерживать пользователей в блокчейне и поддерживать их активность через созданные экосистемы региональных стейблкоинов.
Итак, транскраничные переводы C2C со стейблкоинами — это вовсе не «последний километр» системы переводов, а стартовая площадка для развития финансовых услуг на базе блокчейна.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 0xWillmfer














