


Multicoin: почему мы верим, что стейблкоины станут основой FinTech 4.0?
Авторы: Спенсер Эпплбаум и Эли Цянь
Перевод: TechFlow
За последние двадцать лет финтех изменил способы получения финансовых продуктов потребителями, но так и не изменил фундаментально принципы движения капитала.
Инновации сосредоточились на более простых интерфейсах, более плавном пользовательском опыте и эффективных каналах дистрибуции, в то время как базовая финансовая инфраструктура осталась практически неизменной.
На протяжении большей части этого периода технологический стек финтеха скорее перепродавался, чем создавался заново.
В целом развитие финтеха можно разделить на четыре этапа:
Финтех 1.0: Цифровая дистрибуция (2000–2010)
Первая волна финтеха сделала финансовые услуги более доступными, но не привела к существенному росту эффективности. Такие компании, как PayPal, E*TRADE и Mint, обеспечивали цифровую упаковку существующих финансовых продуктов за счет объединения традиционных систем (ACH, SWIFT и платежных карточных сетей, созданных десятилетия назад) с веб-интерфейсами.
На этом этапе расчеты по операциям происходили медленно, процессы соответствия нормативным требованиям зависели от ручного труда, а обработка платежей ограничивалась строгими графиками. Несмотря на то что этот период вывел финансовые услуги в интернет, он не изменил фундаментально принципы движения капитала. Изменился лишь круг пользователей этих продуктов, а не их реальная механика работы.
Финтех 2.0: Эра нео-банков (2010–2020)
Прорыв следующего этапа был обеспечен распространением смартфонов и социализацией каналов дистрибуции. Chime предлагала работникам почасовой оплаты услуг досрочное получение зарплаты; SoFi специализировалась на рефинансировании студенческих кредитов для выпускников с высоким потенциалом роста; Revolut и Nubank через удобные интерфейсы обслуживали глобальную аудиторию с низким уровнем доступа к финансовым услугам.
Хотя каждая компания рассказывала более убедительные истории для своей целевой аудитории, по сути они продавали одни и те же продукты: чековые счета и дебетовые карты, работающие на устаревших платежных сетях. Они по-прежнему зависели от банков-спонсоров, карточных сетей и системы ACH, ничем не отличаясь от своих предшественников.
Успех этих компаний был обусловлен не созданием новых платежных сетей, а улучшенным достижением клиентов. Бренд, онбординг пользователей и привлечение клиентов стали их конкурентными преимуществами. На этом этапе финтех-компании превратились в предприятия, глубоко интегрированные в банковскую экосистему, но владеющие передовыми навыками дистрибуции.
Финтех 3.0: Встраиваемый финтех (2020–2024)
Примерно с 2020 года начался стремительный рост встраиваемого финтеха. Повсеместное распространение API позволило почти любой софтверной компании предоставлять финансовые продукты. Marqeta с помощью API давала компаниям возможность выпускать карты; Synapse, Unit и Treasury Prime предлагали модель «Банк как услуга» (Banking-as-a-Service, BaaS). Вскоре практически каждое приложение могло предоставить услуги платежей, карт или кредитования.
Однако за этими слоями абстракции фундаментальных изменений не произошло. Провайдеры BaaS по-прежнему опирались на банки-спонсоры эпохи раннего развития, регуляторные рамки и платежные сети. Слои абстракции сместились от банков к API, но экономические выгоды и контроль вернулись к традиционным системам.
Коммодитизация финтеха
К началу 2020-х годов недостатки этой модели начали проявляться во всей полноте. Почти все ведущие нео-банки зависели от одного и того же узкого круга банков-спонсоров и провайдеров BaaS.

Источник: Embedded
Из-за интенсивной конкуренции между компаниями в сфере performance-маркетинга стоимость привлечения клиента (CAC) взлетела до небес, маржа сузилась, расходы на борьбу с мошенничеством и соответствие нормативным требованиям резко возросли, а инфраструктура стала практически неразличимой. Конкуренция переросла в маркетинговые гонки вооружений. Многие финтех-компании пытались дифференцироваться за счет цвета пластиковых карт, приветственных бонсов при регистрации и рекламных акций с кэшбэком.
Тем временем управление рисками и ценность концентрировались на уровне банков. Крупные институты, такие как JPMorgan Chase и Bank of America, находящиеся под надзором Управления денежного обращения США (OCC), сохраняли ключевые привилегии: прием депозитов, выдача кредитов и доступ к федеральным платежным сетям (таким как ACH и Fedwire). В то же время финтех-компании, такие как Chime, Revolut и Affirm, лишены этих привилегий и вынуждены полагаться на лицензированные банки для предоставления подобных услуг. Банки зарабатывают на процентной марже и платформенных комиссиях; финтех-компании извлекают прибыль исключительно из комиссий за транзакции (interchange).
По мере резкого увеличения количества финтех-проектов регулирующие органы проводили всё более жесткие проверки спонсирующих банков. Предписания о приведении к соответствию и повышение требований надзора вынудили банки инвестировать огромные ресурсы в комплаенс, управление рисками и мониторинг сторонних проектов. Например, Cross River Bank подписал соглашение с Федеральным управлением по контролю за соблюдением законодательства (FDIC); Green Dot Bank стал объектом правоприменительных мер Федеральной резервной системы США; а Федеральная резервная система выпустила предупреждение о прекращении деятельности в отношении банка Evolve.
В ответ на это банки ужесточили процедуры onboarding, сократили количество поддерживаемых проектов и замедлили темпы выпуска обновлений. Экосистема, некогда благоприятствовавшая инновациям, теперь требовала значительно больших масштабов для обоснования затрат на комплаенс. Рост сектора финтеха стал более медленным и дорогим, сместив фокус на выпуск универсальных продуктов для широкой аудитории вместо решения конкретных узких потребностей.
С нашей точки зрения, основными причинами того, почему инновации последних 20 лет оставались на верхнем слое технологического стека, являются следующие три фактора:
- Монополизация и закрытость инфраструктуры движения капитала: Сети Visa, Mastercard и ACH Федерального резерва не оставляют практически никаких возможностей для конкуренции.
- Стартапам требуется значительный капитал для вывода на рынок продуктов с финансовой основой: Разработка регулируемого банковского приложения требует миллионов долларов на комплаенс, противодействие мошенничеству, управление ликвидностью и т.д.
- Регуляторные ограничения прямого участия: Только лицензированные учреждения могут осуществлять кастодиальное хранение средств или проводить операции по основным платежным сетям.
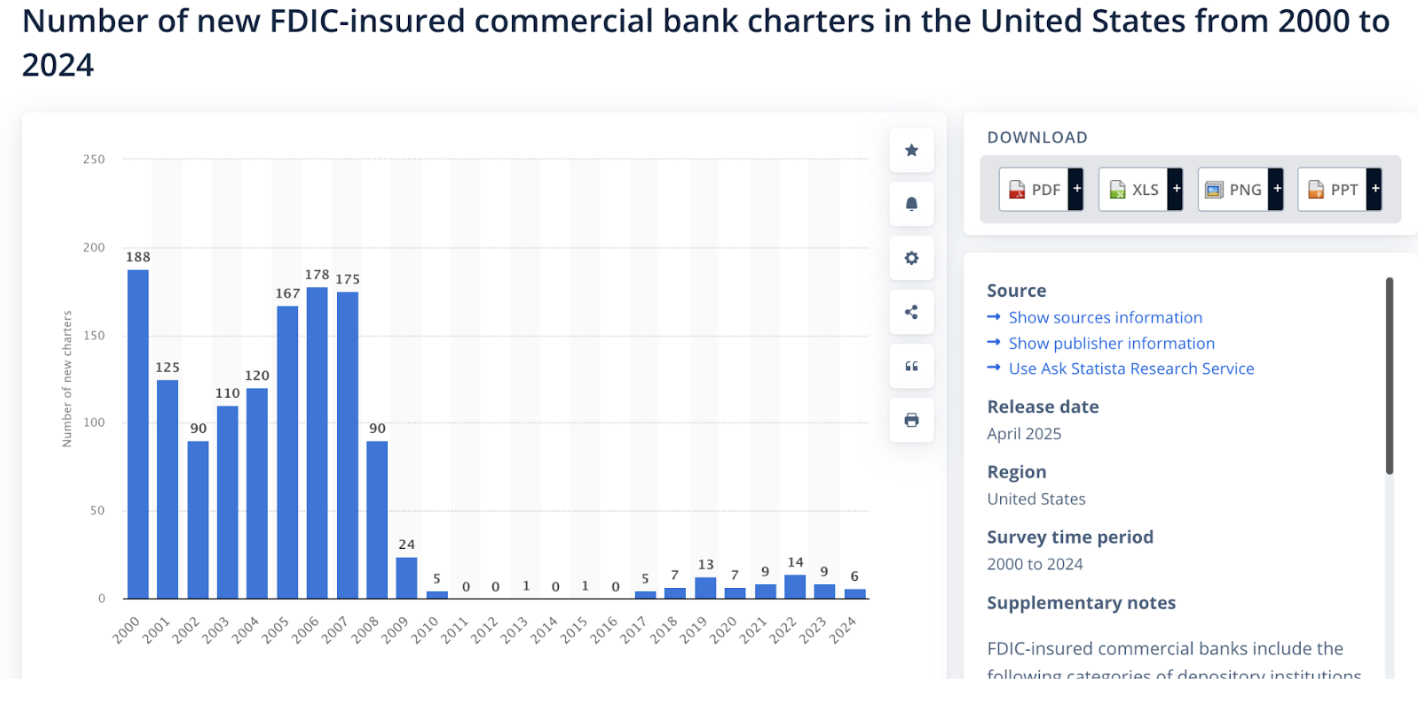
Источник: Statista
При данных ограничениях было бы мудрее не атаковать существующие платежные сети напрямую, а сосредоточиться на создании продуктов. В результате большинство финтех-компаний в конечном итоге стало лишь стильной оберткой для банковских API. Несмотря на множество инноваций в финтехе за последние двадцать лет, в отрасли крайне редко рождались по-настоящему новые финансовые примитивы (financial primitives). Долгое время практически не существовало работающих альтернатив.
Криптоиндустрия пошла совершенно противоположным путем. Разработчики изначально сосредоточились на создании финансовых примитивов. От автоматизированных маркет-мейкеров (AMM), кривых эмиссии (bonding curves), бессрочных фьючерсов (perpetual contracts) и хранилищ ликвидности (liquidity vaults) до ончейн-кредитования — всё это развивалось постепенно, начиная с базовой архитектуры. Впервые в истории сама финансовая логика стала программируемой.
Финтех 4.0: Стейблкоины и финансы без разрешений
Несмотря на многочисленные инновации первых трех этапов развития финтеха, архитектурная основа движения капитала практически не изменилась. Независимо от того, предоставляются ли финансовые продукты через традиционные банки, нео-банки или встроенные API, средства продолжают двигаться по закрытым сетям с доступом по лицензии, контролируемым посредниками.
Стейблкоины изменили эту модель. Вместо того чтобы строить программное обеспечение поверх банков, они напрямую заменяют ключевые функции банков. Разработчики могут напрямую взаимодействовать с открытыми, программируемыми сетями. Платежи рассчитываются непосредственно в блокчейне, а кастодиальное хранение, кредитование и комплаенс трансформируются из традиционных договорных отношений в механизмы, реализуемые через программный код.
Модель «Банк как услуга» (BaaS), хотя и снижает трение, не меняет экономическую модель. Финтех-компании по-прежнему платят банкам-спонсорам за комплаенс, сетям за расчеты и посредникам за доступ. Инфраструктура остается дорогостоящей и ограниченной.
Стейблкоины же полностью устраняют необходимость аренды доступа. Разработчикам больше не нужно вызывать банковские API; они взаимодействуют напрямую с открытой сетью. Расчеты происходят непосредственно в блокчейне, а сборы идут протоколам, а не посредникам. Мы считаем, что этот переход кардинально снижает порог входа: если разработка через банки требовала миллионов долларов, а через BaaS — сотен тысяч, то создание через open-доступные смарт-контракты в блокчейне стоит всего лишь тысячи долларов.
Этот переход уже проявляется в масштабе. Рыночная капитализация стейблкоинов выросла от почти нуля до примерно 300 миллиардов долларов менее чем за десять лет. Даже с учетом исключений переводов между биржами и максимальной извлекаемой стоимости (MEV), объем реальной экономики, обрабатываемый ими, превысил показатели традиционных платежных сетей, таких как PayPal и Visa. Впервые появилась непоследковая (non-bank, non-card) платежная сеть, способная обеспечить реальное глобальное масштабирование.
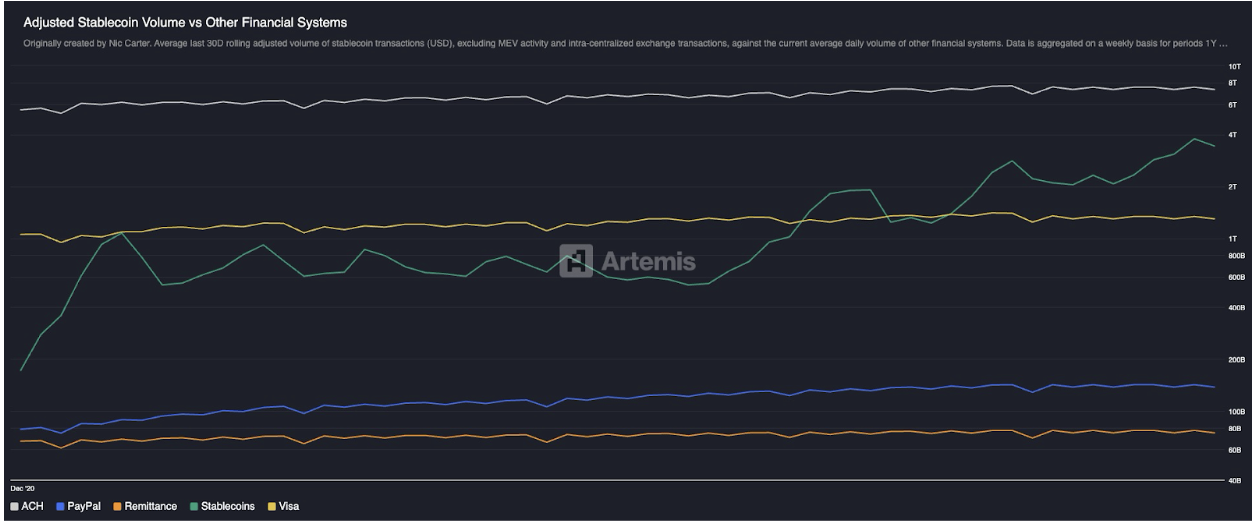
Источник: Artemis
Чтобы понять практическую важность этого перехода, необходимо сначала изучить способы построения современного финтеха. Типичная финтех-компания опирается на огромный стек технологий вендоров, включающий следующие слои:
- Пользовательский интерфейс/опыт (UI/UX)
- Уровень банков и кастодиального хранения: Evolve, Cross River, Synapse, Treasury Prime
- Платежные сети: ACH, Wire, SWIFT, Visa, Mastercard
- Идентификация и комплаенс: Ally, Persona, Sardine
- Борьба с мошенничеством: SentiLink, Socure, Feedzai
- Инфраструктура андеррайтинга/кредитования: Plaid, Argyle, Pinwheel
- Инфраструктура управления рисками и ликвидностью: Alloy, Unit21
- Капитальный рынок: Prime Trust, DriveWealth
- Агрегация данных: Plaid, MX
- Комплаенс/отчетность: Проверки FinCEN, OFAC
Запуск финтех-компании на таком стеке означает необходимость управлять контрактами, аудитами, стимулирующими механизмами и возможными режимами отказа десятков партнеров. Каждый новый слой увеличивает затраты и задержки, а многие команды тратят практически всё время на координацию инфраструктуры вместо разработки самого продукта.
Системы на базе стейблкоинов радикально упрощают эту сложность. Функциональность, которую раньше обеспечивало множество поставщиков, теперь реализуются несколькими ончейн-примитивами (on-chain primitives).
В мире, построенном вокруг стейблкоинов и финансов без разрешений, происходят следующие изменения:
- Банки и кастодиальное хранение: Заменяются децентрализованными решениями, такими как Altitude.
- Платежные сети: Подменяются стейблкоинами.
- Идентификация и комплаенс: По-прежнему необходимы, однако мы полагаем, что их можно реализовать в блокчейне, сохранив конфиденциальность и безопасность с помощью технологий вроде zkMe.
- Андеррайтинг и инфраструктура кредитования: Полностью обновлены и перенесены в блокчейн.
- Компании капитального рынка: Станут ненужными, когда все активы будут токенизированы.
- Агрегация данных: Будет заменена ончейн-данными и выборочной прозрачностью (например, через полностью гоморфное шифрование — FHE).
- Комплаенс и проверки OFAC: Обрабатываются на уровне кошелька (например, если кошелек Алисы находится в санкционном списке, она не сможет взаимодействовать с протоколом).
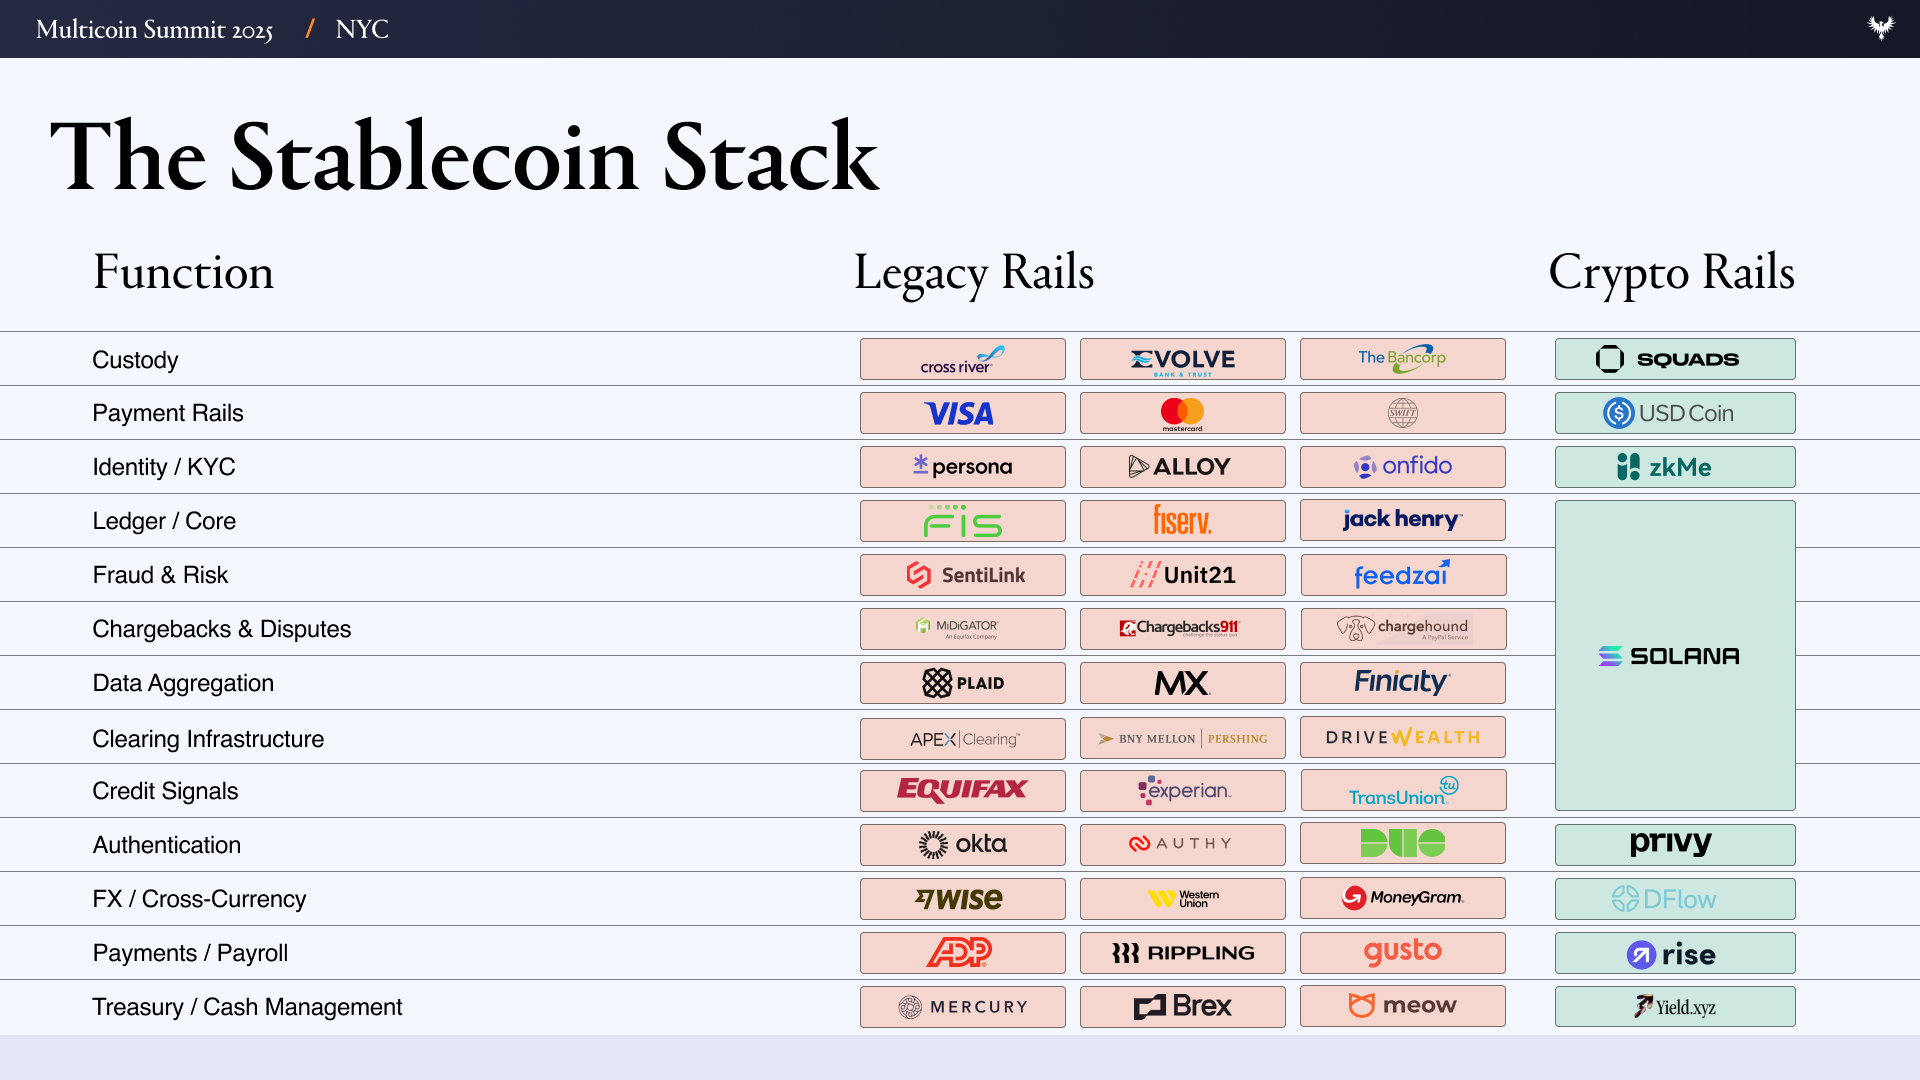
Главное отличие финтека 4.0 заключается в том, что наконец начинает меняться базовая архитектура финансов. Вместо создания приложений, которые тайно запрашивают разрешения у банков на фоне, разработчики напрямую заменяют ядро банков стейблкоинами и открытыми платежными сетями. Разработчики больше не арендаторы, а становятся настоящими хозяевами «земли».
Возможности для сфокусированного на стейблкоинах финтеха
Первым и самым очевидным последствием этого перехода станет резкое увеличение числа финтех-компаний. Когда кастодиальное хранение, кредитование и переводы средств станут практически бесплатными и мгновенными, создание финтех-компании сравнится по сложности с запуском SaaS-продукта. В мире, ориентированном на стейблкоины, больше не нужны сложные интеграции с банками-спонсорами, исчезнут посредники по выпуску карт, многодневные процессы клиринга и избыточные проверки KYC (Know Your Customer), тормозящие прогресс.
Мы уверены, что постоянные затраты на создание финтех-продукта с финансовой основой снизятся с миллионов до тысяч долларов. Когда инфраструктурные барьеры, стоимость привлечения клиента (CAC) и требования комплаенса исчезнут, стартапы смогут прибыльно обслуживать более мелкие и специфические социальные группы благодаря модели, которую мы называем «финтех, сфокусированный на стейблкоинах».
У этой тенденции есть четкие исторические прецеденты. Финтех-компании предыдущего поколения изначально выделялись обслуживанием конкретных групп клиентов: SoFi специализировалась на рефинансировании студентских кредитов, Chime предлагала досрочную выплату заработной платы, Greenlight выпускала дебетовые карты для подростков, а Brex обслуживал предпринимателей, лишенных доступа к традиционному бизнес-кредитованию. Однако модель фокусировки не стала устойчивой операционной схемой. Ограничения на доход от комиссий за транзакции, рост расходов на комплаенс и зависимость от банков-спонсоров заставили эти компании выходить за пределы своих первоначальных ниш. Ради выживания командам приходилось горизонтально расширяться, внедряя пользователям ненужные продукты просто ради масштабирования инфраструктуры для поддержания жизнеспособности бизнеса.
Сегодня же, благодаря криптовалютным платежным сетям и API финансов без разрешений, радикально снизившим порог запуска, возникнет новая волна стейблкоин-нео-банков, каждый из которых будет таргетирован на конкретную группу пользователей, подобно пионерам раннего финтеха. При значительно сниженных операционных расходах эти новые игроки смогут оставаться сфокусированными на более узких, специализированных рынках, например предлагая финансовые услуги в соответствии с исламским правом (Sharia-compliant finance), формируя экосистему вокруг крипто-энтузиастов или разрабатывая сервисы специально под уникальный формат доходов и расходов спортсменов.
Еще одним важным следствием является значительное улучшение юнит-экономики за счет специализации. Снижение стоимости привлечения клиента (CAC) делает перекрестные продажи проще, а пожизненную ценность клиента (LTV) — выше. Сфокусированные финтех-компании смогут точно настраивать продукт и маркетинг под нишевые сегменты с высокой конверсией, получая больше сарафанного радио от обслуживания конкретных аудиторий. Эти компании будут тратить меньше на операционную деятельность, но смогут извлекать больше прибыли с каждого пользователя по сравнению с финтех-компаниями предыдущего поколения.
Когда любую финтех-компанию может запустить кто угодно за несколько недель, главный вопрос смещается с «Кто имеет доступ к клиентам?» на «Кто действительно понимает клиентов?»
Пространство дизайна для сфокусированного финтеха
Наиболее перспективные возможности обычно возникают там, где отказывают традиционные платежные сети.
Возьмем в качестве примера создателей контента и артистов взрослой тематики: они генерируют десятки миллиардов долларов дохода ежегодно, но часто оказываются под блокировкой со стороны банков и процессинговых центров из-за рисков для репутации или риска чарджбэков. Выплата их доходов может задерживаться на дни, средства могут быть заморожены по причине «проверки комплаенса», а комиссии за использование высокорисковых шлюзов (таких как Epoch, CCBill) составляют 10–20%. Мы полагаем, что платежи на базе стейблкоинов обеспечат мгновенные и необратимые расчеты, поддержат программируемый комплаенс, позволят артистам самостоятельно кастодировать свои доходы, автоматически распределять поступления на налоговые или сберегательные счета и принимать платежи по всему миру без зависимости от высокорисковых посредников.
Рассмотрим профессиональных спортсменов, особенно тех, кто играет в одиночных видах спорта, таких как теннис или гольф. Они сталкиваются с уникальной динамикой денежных потоков и рисков. Их доходы концентрируются в короткие периоды карьеры, и значительная их часть обычно уходит агентам, тренерам и команде. Спортсмены уплачивают налоги в нескольких штатах и странах, а травмы способны полностью остановить источник дохода. Финтех-компания на базе стейблкоинов может помочь им токенизировать будущие доходы, использовать многосторонние кошельки для выплаты зарплат команде и автоматически удерживать налоги в соответствии с требованиями разных юрисдикций.
Дилеры предметами роскоши и часов представляют собой еще один рынок, плохо обслуживаемый традиционной финансовой инфраструктурой. Эти предприятия регулярно осуществляют трансграничные перемещения высоколиквидного товара, часто совершая шестизначные сделки через переводы SWIFT или высокорисковые платежные процессоры, параллельно ожидая несколько дней для расчетов. Их оборотный капитал зачастую парализован запасами в сейфах или витринах, а не лежит на банковских счетах, делая краткосрочное финансирование дорогим и труднодоступным. Мы считаем, что финтех-компания на базе стейблкоинов может напрямую решить эти проблемы: обеспечив мгновенные расчеты для крупных сделок, предоставив линии кредита под залог токенизированных запасов и внедрив программируемые кастодиальные услуги на базе смарт-контрактов.
Если внимательно рассмотреть достаточно большое количество подобных кейсов, становится очевидным одно ограничение, повторяющееся снова и снова: традиционные банки не обслуживают пользователей с глобальными, нерегулярными или нетипичными денежными потоками. Однако эти группы могут стать рентабельными рынками благодаря платежным сетям на стейблкоинах. Ниже приведены теоретические примеры привлекательных ниш для сфокусированного на стейблкоинах финтеха:
- Профессиональные спортсмены: Доходы сконцентрированы в короткий период карьеры; частые поездки и переезды; уплата налогов в нескольких юрисдикциях; оплата тренеров, агентов, персонал; необходимость хеджирования травматических рисков.
- Артисты и создатели контента для взрослых: Исключены банками и процессингами; глобальная аудитория.
- Сотрудники единорогов (privately held startups): Дефицит ликвидности, чистая стоимость активов сконцентрирована в нетоксичных акциях; высокие налоговые риски при exercising опционов.
- Ончейн-разработчики: Чистая стоимость активов сконцентрирована в высоковolatile токенах; проблемы вывода фиата и налогообложения.
- Цифровые кочевники: Банковский сервис без паспортов, автоматический обмен валют; автоматизация налогового учета в зависимости от местоположения; частые путешествия и переезды.
- Заключенные: Пополнение счетов родственниками или друзьями через традиционные каналы сложно и дорого; средства часто задерживаются.
- Финансы в соответствии с шариа: Избегание процентных операций (риба).
- Поколение Z: Легкое банковское обслуживание без глубокой проверки кредитной истории; инвестиции через геймификацию; социальные финансовые сервисы.
- Международный малый и средний бизнес (SMEs): Высокие комиссии за валюту; медленные расчеты; замороженная ликвидность.
- Крипто-энтузиасты (Degens): Оплата спекулятивных сделок с высоким риском через кредитные карты.
- Международная помощь: Медленное движение фондов помощи, ограничение посредниками, низкая прозрачность; большие потери из-за комиссий, коррупции и неэффективного распределения ресурсов.
- Тандас / клубы взаимного кредитования: Трансграничное накопление для глобальных семей; консолидация сбережений для получения доходности; формирование истории доходов в блокчейне для скоринга.
- Дилеры предметов роскоши (например, часов): Оборотный капитал заблокирован в инвентаре; потребность в краткосрочном финансировании; проведение множества высокостоимостных трансграничных сделок; частое завершение сделок через мессенджеры типа WhatsApp и Telegram.
Заключение
За последние двадцать лет инновации в финтехе в основном концентрировались на уровне дистрибуции, а не инфраструктуры. Компании конкурировали в брендинге, пользовательском онбординге и платном привлечении, тогда как сами деньги продолжали двигаться по тем же закрытым платежным сетям. Это увеличило охват финансовых услуг, но одновременно привело к однородности, росту издержек и невозможности выйти из ловушки минимальной маржинальности.
Стейблкоины обладают потенциалом полностью изменить экономическую модель финансовых продуктов. Преобразуя кастодиальное хранение, расчеты, кредитование и комплаенс в открытое, программируемое ПО, они радикально снижают постоянные издержки на запуск и эксплуатацию финтек-бизнеса. Функциональность, ранее требовавшая опоры на банки-спонсоры, карточные сети и громоздкий стек вендоров, теперь строится напрямую в блокчейне при существенно меньших операционных затратах.
Когда инфраструктура становится дешевле, фокусировка становится возможной. Финтех-компаниям больше не требуются миллионы пользователей для достижения рентабельности. Напротив, они могут сфокусироваться на узких, четко определенных сообществах, которым неудобны стандартизированные решения. Таковыми являются спортсмены, создатели контента для взрослых, поклонники K-pop или дилеры элитных часов. У этих групп уже есть общая культурная база, уровень доверия и паттерны поведения, позволяющие продукту органично распространяться через сарафанное радио вместо дорогой рекламы.
Не менее важно то, что подобные сообщества обычно обладают схожими моделями денежных потоков, профилями рисков и финансовыми решениями. Эта согласованность позволяет оптимизировать дизайн продукта вокруг реальных моделей доходов, расходов и управления деньгами людей, а не абстрактных портретов пользователей. Эффект сарафанного радио усиливается не только знакомством людей друг с другом, но и тем, что продукт идеально вписывается в логику функционирования этой группы.
Если эта концепция воплотится в жизнь, экономический сдвиг окажется крайне значимым. По мере того как дистрибуция станет ближе к сообществам, стоимость привлечения клиента (CAC) упадет; а сокращение числа посредников повысит маржинальность. Рынки, ранее казавшиеся слишком мелкими или экономически нежизнеспособными, превратятся в устойчивые и прибыльные бизнес-модели.
В таком мире преимущество финтеха больше не будет опираться на простое масштабирование и гигантские маркетинговые бюджеты, а перейдет в плоскость глубокого понимания контекста пользователей. Успех финтек-компаний следующего поколения заключался бы не в попытке угодить всем, а в способности предложить экстремально качественную услугу конкретной аудитории, исходя из того, как на самом деле двигаются деньги.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Multicoin Capital














