


Размышления в конце 2025 года: код, власть и стейблкоины
Автор: Stepan | squads.xyz
Перевод и составление: BitpushNews
2025 год ясно показал одно: стейблкоины прочно закрепились на рынке, и их базовая инфраструктура станет фундаментом для построения финансовых услуг в ближайшие десять лет.
По мере того как этот год подходит к концу, я размышляю о текущем этапе развития, уроках 2025 года и направлениях будущего движения. Ниже приведены несколько наблюдений относительно состояния экономики стейблкоинов на пороге 2026 года.
Несколько предварительных примечаний:
-
Вклад в содержание статьи внесли Claude и Deni.
-
Squads — это финтех-компания, а не банк или оператор хранения цифровых активов.
-
Содержимое данного материала не является финансовой рекомендацией.
-
Графики и изображения, использованные в статье, созданы Nano Banana в эстетике Тома Сакса, которую я очень люблю.
Обзор данных
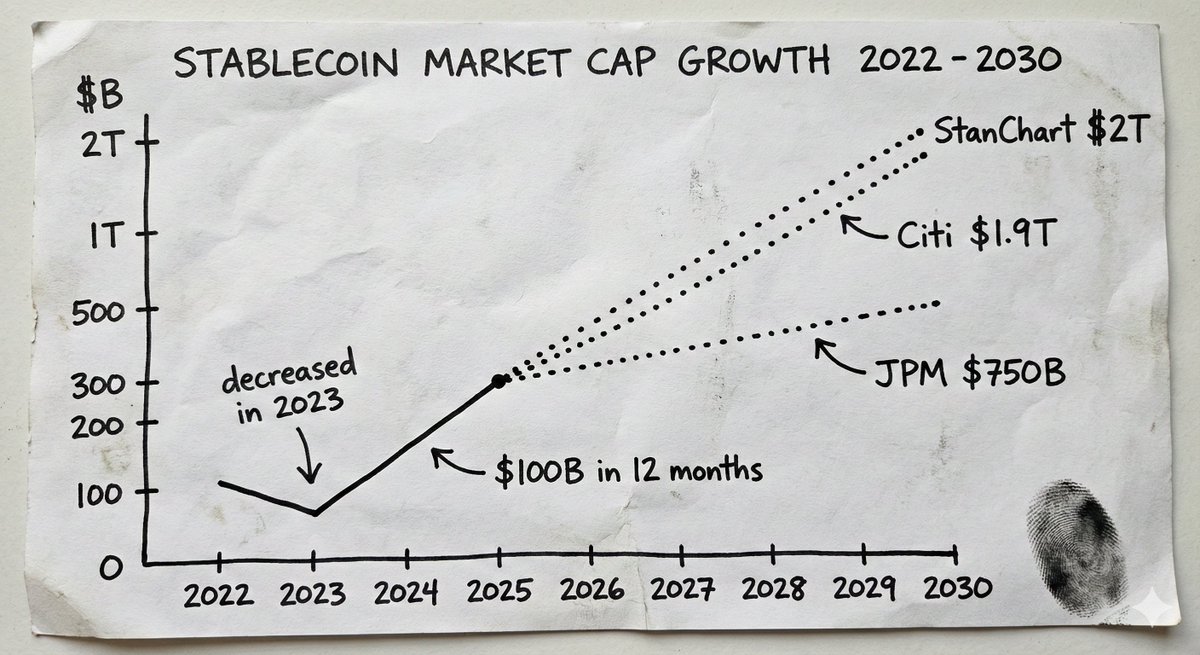
В 2025 году объем рынка стейблкоинов превысил 300 миллиардов долларов, тогда как на начало года составлял всего 205 миллиардов долларов. Менее чем за двенадцать месяцев совокупный прирост предложения составил почти 100 миллиардов долларов.
Для сравнения: за весь 2024 год совокупное предложение выросло на 70 миллиардов долларов, а в 2023 году наблюдалось фактически сокращение.
Эти прогнозные данные отражают глубокую уверенность институциональных игроков. JPMorgan ожидает, что рыночная капитализация стейблкоинов в ближайшие годы достигнет 500–750 миллиардов долларов. Базовый прогноз Citibank предполагает достижение отметки в 1,9 триллиона долларов к 2030 году. Standard Chartered прогнозирует рост до 2 триллионов долларов к 2028 году. Сегодня эмиссионные центры стейблкоинов уже входят в десятку крупнейших держателей казначейских облигаций США в мире.
Это уже больше не столько история про криптовалюты. Это история про деньги. И те слои инфраструктуры, сервисов и продуктов, которые позволят поймать волну этого роста, станут одними из самых ценных активов, созданных за следующее десятилетие.
Что мы узнали из инцидента с Synapse
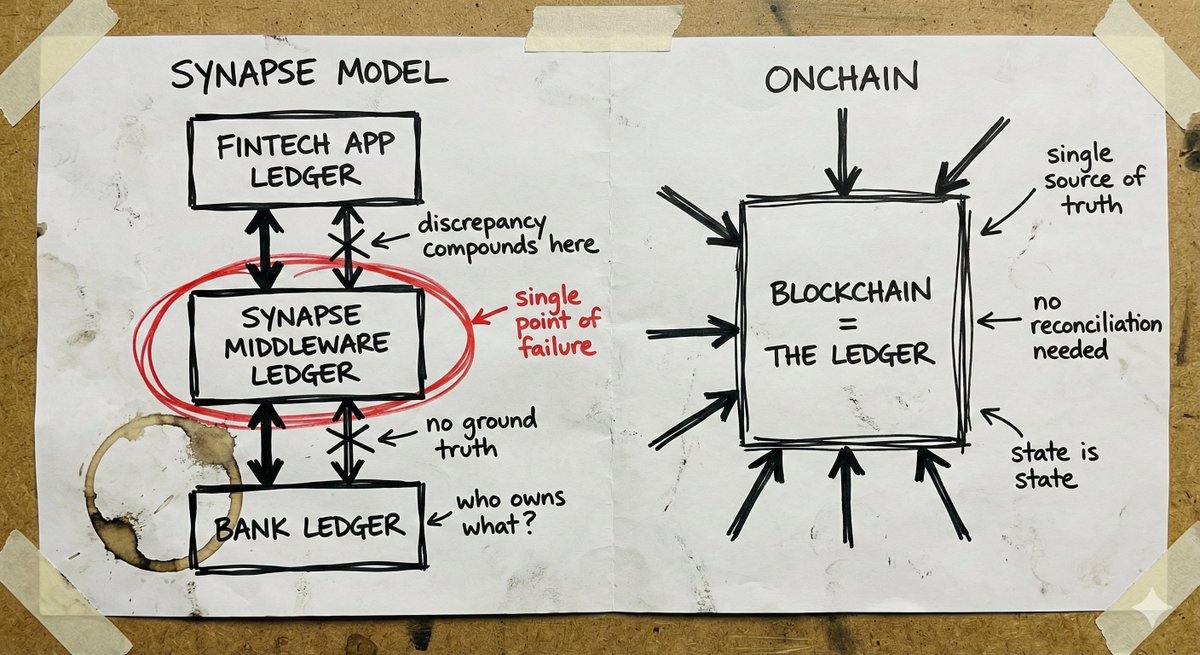
Одной из причин такого сдвига становится всеобщее осознание того, что базовая инфраструктура стейблкоинов предлагает принципиально иные предпосылки доверия. Дело не только в том, что строить решения на базе стейблкоинов дешевле и быстрее (хотя это тоже так), а в том, что вы доверяете математике и коду, а не обещаниям централизованной сущности в стиле «просто поверьте мне, когда она скажет, где ваши деньги».
Чтобы понять важность этого взгляните на то, что произошло с Synapse.
Synapse Financial Technologies раньше была эталонной компанией в сфере Banking as a Service (BaaS). Поддерживаемая ведущими инвесторами, она соединяла более 100 финтех-партнеров с банками, застрахованными FDIC (Федеральной корпорацией страхования вкладов США), обслуживая около 10 миллионов конечных пользователей. Ее лозунг был весьма изящным: финтехам не нужно становиться банками, чтобы предоставлять банковские услуги; банкам не нужно разрабатывать приложения для получения каналов дистрибуции; потребители получают современный опыт, сохраняя традиционные гарантии защиты.
В апреле 2024 года Synapse подала заявление о защите от банкротства по главе 11. Более 100 тысяч человек лишились доступа к своим средствам. Назначенный судом управляющий обнаружил разрыв между суммами, причитающимися клиентам, и средствами, реально хранящимися в банках, в размере от 65 до 96 миллионов долларов. На слушаниях в декабре 2024 года управляющая (бывший председатель FDIC) сравнила эту ситуацию с опытом своего отца, чьи депозиты обнулились во время распада Югославии.
Коренная причина крылась в отказе системы учета на слое промежуточного ПО и крахе сверки счетов. Synapse отвечала за фиксацию принадлежности активов между финтех-компаниями и банками. Когда эта система дала сбой, не осталось ни одного достоверного источника «истины». Банки начали перекладывать ответственность друг на друга. Финтех-компании не имели прямого отношения к клиентским средствам. Обычные люди были бессильны наблюдать, как их сбережения растворяются в бюрократической неопределенности.
В криптовалютном пространстве также были свои катастрофические сбои: FTX, Celsius, Terra/Luna. Однако эти провалы стали результатом того, что централизованные операторы хранения рисковали депозитными средствами в высокодоходных ставках. Они потерпели крах по той же причине, что и Synapse: это были непрозрачные системы, в которых реальное положение вещей стало очевидно лишь тогда, когда было слишком поздно.
Уроки от неудач традиционного финтеха и криптоиндустрии одинаковы: когда вы не видите, где находятся ваши деньги, вы не можете знать, безопасны ли они.
Вопрос самохранения и страхования
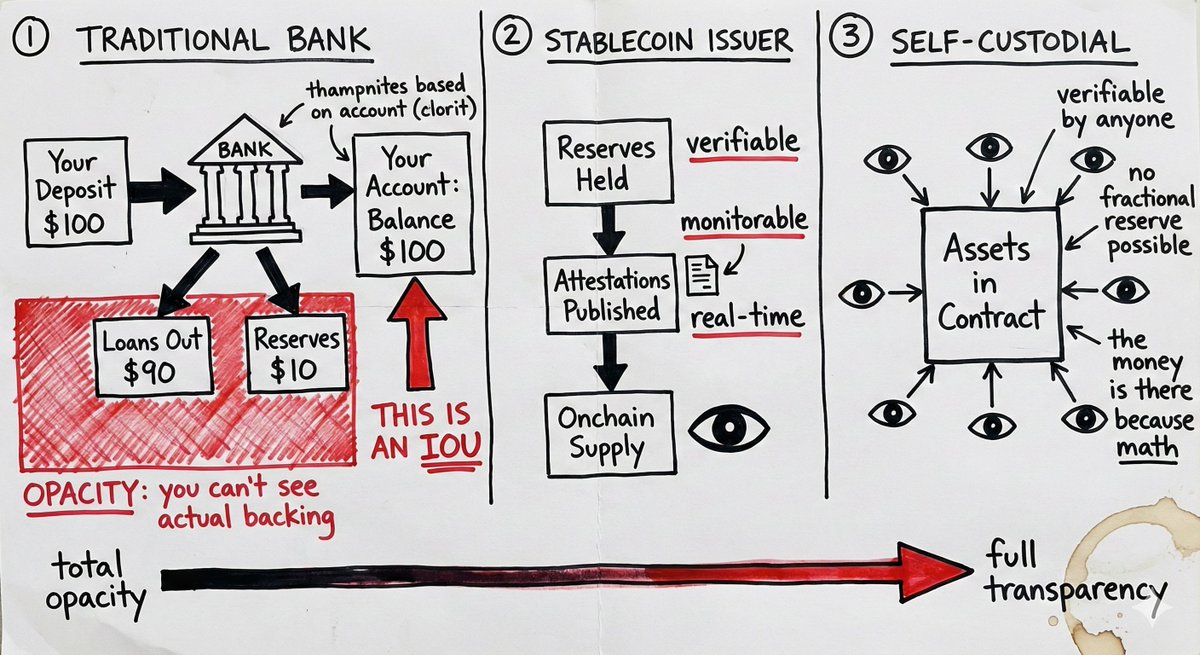
Счета со стейблкоинами, находящимися под вашим полным контролем (self-custody), определенным образом меняют модель риска, делая страхование по программе FDIC менее критичным для многих сценариев использования.
В традиционном банкинге действует система частичного резервирования. Когда вы вносите средства, банк выдает подавляющую их часть в виде кредитов, оставляя у себя лишь небольшую долю. Ваш «баланс» является просто долговой распиской. Если одновременно достаточно много людей запросят снятие средств, либо кредиты банка превратятся в плохие долги, денег там попросту не окажется. Страхование FDIC создано именно для защиты от такой модели отказа. Это страховка от неэффективного управления вашими деньгами банком.
Активы стейблкоинов, находящиеся под вашим контролем, работают иначе. Средства хранятся внутри смарт-контрактов. В любой момент времени любой желающий может проверить наличие этих средств. Это не долговая расписка и не иск к части резервов, а реальные активы, контролируемые пользователем. Здесь полностью отсутствует контрагентский риск, возникающий из решений банка по кредитованию.
Однако в этом аргументе обычно упускается один важный момент: сами стейблкоины несут эмитентский риск. Смарт-контракт, набитый USDC, абсолютно бесполезен для вас, если эмитент Circle столкнется с регуляторным кризисом или набегом на резервы. Хранение USDT по сути является ставкой на способность Tether управлять своими резервами. Самохранение устраняет риск посредников, но не устраняет риск эмитента.
Разница заключается в том, что эмитентский риск подлежит мониторингу. Вы можете проверять доказательства резервов. Вы можете отслеживать потоки средств в блокчейне. Вы можете диверсифицировать риски между различными эмитентами. В то же время риски традиционных банков скрыты в черном ящике институции вплоть до наступления катастрофы.
Это не означает, что самохранение подходит всем. Крупные учреждения могут по-прежнему нуждаться в регуляторных рамках и страховых продуктах. Но для множества сценариев использования модель самохранения с поддающимся мониторингу эмитентским риском превосходит непрозрачную модель институционального доверия, требующую страхового подкрепления.
Глобальный охват и проблема «последней мили»
Стейблкоины предлагают то, чего не способны дать традиционные финтех-решения: изначально настоящую глобальную доступность.
Один кошелек можно использовать в любом месте. Смарт-контракту безразлично, в какой юрисдикции находится его пользователь. Транзакции между стейблкоинами по своей природе лишены границ. Для бизнеса эта инфраструктура позволяет мгновенно и глобально функционировать при выплате зарплат удаленным подрядчикам, управлении средствами через разные юрисдикции или расчете с поставщиками, принимающими стейблкоины.
Сравните это с традиционным подходом к международной экспансии: вам нужны локальные банковские партнеры, местные лицензии (обычно различные под каждый вид деятельности), команда локальной комплаенс-службы и юридическое лицо в каждой стране. По сути, каждый новый рынок требует создания новой стартап-структуры. Именно поэтому большинство цифровых банков либо работают исключительно внутри страны, либо тратят годы на выход лишь на несколько рынков.
Revolut трудится над этим уже почти десять лет и до сих пор не достигла полного покрытия.
«Узким местом» инфраструктуры стейблкоинов остается «последняя миля»: подключение к фиатным валютам. Каналы ввода и вывода фиата по-прежнему требуют местных лицензий и партнерств. Полностью избежать этого невозможно.
Однако между формулировками «нам нужно решить задачу подключения фиата на этом рынке» и «нам нужно заново создать весь банковский технологический стек на этом рынке» лежит пропасть. «Последняя миля» модульна. Вы можете сотрудничать с местными сервисами-коннекторами для конвертации фиата, не перестраивая с нуля основную инфраструктуру. Вы можете охватить большую часть мира через каналы стейблкоинов, а затем поэтапно подключать фиатных партнеров там, где это необходимо.
Традиционный финтех не способен запустить услуги вообще, если не выстроит полный технологический стек на каждом рынке. В то время как нативные компании стейблкоинов изначально являются глобальными и постепенно решают проблему «последней мили» по мере необходимости. Это совершенно иное уравнение масштабирования.
Дебаты вокруг блокчейнов, созданных под конкретные цели
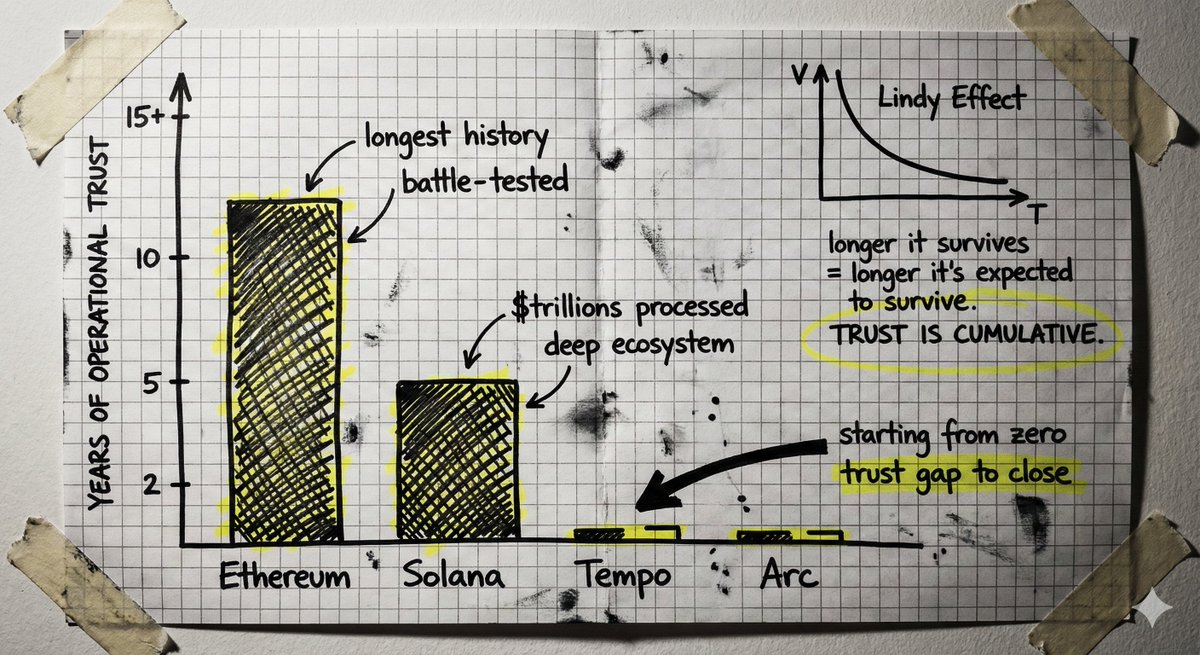
Несколько финансируемых команд создают новые блокчейны, оптимизированные специально для платежей в стейблкоинах. Их основная идея заключается в том, что существующие блокчейны оптимизированы под спекулятивные транзакции, а не под платежи, и что специально созданная инфраструктура обеспечит лучшую пропускную способность, меньшую задержку и инструменты комплаенса, заточенные под специфику платежей.
Идея здравая, продвигаемая группой умных людей. Stripe совместно с Paradigm строят Tempo, Circle работает над Arc.
Но существует контраргумент, заслуживающий глубокого внимания.
Построение нового L1 с нуля означает необходимость восстановить доверие к системе с абсолютного нуля. Блокчейны — это машины доверия, а доверие накапливается исключительно в процессе эксплуатации. Оно возникает из годами бесперебойной работы без катастрофических сбоев, из защиты миллиардов средств без уязвимостей, из экосистемы разработчиков, глубоко понимающих граничные случаи, и из кода, прошедшего закалку атаками. Это эффект Линдли (Lindy effect), примененный к инфраструктуре.
Зрелые сети обладают таким накопленным доверием. Solana уже обработала транзакционную стоимость в сотни триллионов долларов, располагая зрелыми инструментами, кошельками, мостами и интеграциями. Операционная история Ethereum еще дольше. Вопрос заключается в том, превышает ли разрыв между текущим функционалом этих сетей и требованиями к платежным спецификациям тот дефицит доверия, который новому блокчейну придется преодолевать.
Также стоит учитывать фактор нейтральности. Блокчейны, контролируемые крупными платежными компаниями, независимо от заявленной «нейтральности», архитектурно внедряют интересы самой компании. Постройка на по-настоящему нейтральных публичных инфраструктурных активах дает иные гарантии.
Агентные финансы (Agentic Finance)
Сегодня, когда говорят об Agentic Finance, часто представляют себе агентов, способных вести ваше финансовое хозяйство: принимать инвестиционные решения, управлять портфелем, оптимизировать все аспекты вашего финансового присутствия от вашего имени.
Пока это не настоящий рынок возможностей, как минимум не сейчас.
Реальная возможность кроется в рутинных и скучных процессах. Речь идет о поручении агентам повседневных финансовых задач, которые сейчас требуют ручного вмешательства: мониторинг инвойсов, сверка их с заказными позициями, инициирование платежей, обработка возмещений расходов, исполнение регулярных транзакций. Не замена человеческого суждения при важных решениях, а автоматизация耗时且产生操作阻力的繁琐事务 (времяемких и создающих операционные трения рутинных задач).
Вопрос в том: как агенты физически передвигают средства?
Традиционные платежные каналы спроектированы для людей. Они исходят из того, что инициатором транзакции выступает человек с учетными данными. Предоставление банку логины и пароли агенту — это одновременно кошмар безопасности и нарушение комплаенс-требований. Агент может подвергнуться галлюцинациям AI, манипуляциям или совершить ошибку со скоростью машины.
Именно здесь критическую важность приобретают каналы стейблкоинов и смарт-контракты. Агенту не выдают учетные данные; он получает набор ограниченных прав, зашитых в код смарт-контракта: максимум X долларов за одну транзакцию, перевод только на предварительно одобренные адреса, исполнение только в определенное время или для конкретных целей. Эти ограничения обеспечиваются принудительно кодом. Архитектурно агент принципиально не способен выйти за рамки полномочий, поскольку определение прав является неотъемлемой частью его архитектуры.
Проверяемое, ограниченное по рамкам и прозрачное предположение доверия, которое предоставляет блокчейн, — это именно тот фундаментальный элемент, который необходим, когда программное обеспечение самостоятельно распоряжается деньгами. Традиционные системы требуют, чтобы вы доверяли агенту, что он не станет действовать недобросовестно. Системы смарт-контрактов же делают такое неправомерное поведение архитектурильно невозможным в рамках заданных ограничений.
Это не снимает всех проблем. Что происходит, когда агент совершает ошибку в пределах своих ограниченных прав? Кто несет ответственность, если агент утверждает технически соответствующий всем правилам инвойс, который на деле оказывается мошенническим? На эти вопросы нужны ответы.
Но этот отправной пункт, где границы полномочий форсируются архитектурой, изначально присущ системам блокчейна, и его крайне сложно адаптировать для традиционных каналов. Автономные финансы неизбежно наступят. И инфраструктура, обеспечивающая их безопасность, будет нативно построена на базе стейблкоинов.
Размышления о вопросах безопасности
Золотая лихорадка в секторе стейблкоинов привлекает команды с совершенно иным пониманием безопасности. К сожалению, для некоторых из них (и, увы, для их клиентов) это оборачивается неприятными последствиями.
Наблюдается четкая тенденция: действовать быстро, привлекать пользователей, а сложные проблемы решать позже. Команды используют размытые определения термина «самохранение», чтобы замаскировать фактическую модель доверия. Они спешат с интеграциями без надлежащей проверки безопасности и вендоров. Они идут на компромиссы в управлении ключами. Воспринимают операционную безопасность исключительно как центр затрат.
Часть причин этому понятна. Рынок развивается стремительно. Конкурентное давление колоссально. Тратить дополнительные X месяцев на качественное обеспечение безопасности может означать уступить рынок конкуренту.
Такой компромисс приемлем в большинстве отраслей. Но не в сфере финансовой инфраструктуры.
Построение банка или любого аналогичного финансового института означает формирование доверия десятилетиями, а не кварталами. Это означает консервативное управление рисками даже вопреки давлению в пользу более агрессивных методов роста. Это означает создание систем, способных справляться с граничными ситуациями, о которых никто заранее не предполагал.
Победителями в 2026 году и далее станут те команды, которые обладают подлинной экспертизой в своей нише и придерживаются принципа приоритета безопасности.
Проблема конфиденциальности
Моя неофициальная позиция заключается в следующем: вплоть до настоящего момента вопрос конфиденциальности в криптоиндустрии был скорее пунктом, который нужно было отметить в чек-листе. Для торговли, DeFi и спекуляций отсутствие реальной анонимности не стало помехой. Вся экосистема в основном функционирует нормально благодаря псевдонимным адресам и открытым историям транзакций.
Но эта ситуация изменится, когда инфраструктура стейблкоинов переведет в блокчейн реальную коммерческую деятельность и производственную экономику.
Когда настоящие компании начинают оперировать средствами через каналы стейблкоинов, конфиденциальность становится критически важной. Утечка конкурентной информации — реальная угроза: ваши поставщики, клиенты и денежные потоки становятся абсолютно прозрачны для всех, кому захочется посмотреть. Ни одна серьезная компания не хочет выставлять свое финансовое управление напоказ конкурентам, и ни один главный финансовый директор не переведет важные финансовые операции на канал, где каждая транзакция доступна для публичного анализа.
Это проблема, которую нам предстоит решить сегодня, чтобы она не стала узким местом для будущей адаптации.
Хорошая новость в том, что модель конфиденциальности стейблкоинов не требует реализации полной криптопанковской утопии. Нам не нужна абсолютная анонимность. Нам нужна выборочная проверка данных (selective disclosure) — это принципиально иной фокус.
Выборочная проверка означает доказательство необходимых утверждений без раскрытия всей остальной информации. Доказательство наличия достаточного баланса без показа самого баланса; подтверждение комплаенса транзакции без раскрытия деталей контрагента; верификация соответствия статуса личности без предоставления документов. Владелец средств видит всё, система видит всё необходимое для проверки соответствия нормам, а третьи стороны видят только намеренно предоставленные фрагменты данных.
Технологии для решения этой задачи уже существуют. Я общался со многими выдающимися командами, работающими над созданием отличной конфиденциальной инфраструктуры.
Проблема в том, что эта технология пока находится на ранней стадии. Эти репозитории кода огромны, их сложно аудировать, трудно проводить формальную верификацию, и они не прошли практическое тестирование. Они требуют принципиально иных предпосылок доверия и безопасности, чем те, что лежат в основе построенной нами ранее инфраструктуры. Криптоэкосистема потратила годы на укрепление базовых протоколов, накопив эксплуатационное доверие, которое формируется только после испытаний атаками и граничными случаями. Добавление нового неподтвержденного слоя конфиденциальности может разрушить этот фундамент.
Настоящий вызов заключается в том, как интегрировать функции конфиденциальности без серьезных компромиссов в безопасности. Возможно, это потребует более глубокой интеграции механизмов приватности непосредственно в первые слои протокола или поиска путей, позволяющих обходиться без масштабного доверия к новым криптографическим системам.
Взгляд в будущее
История роста стейблкоинов в 2025 году преимущественно строилась вокруг переноса уже существующих инструментов финтеха на более совершенную инфраструктуру: платежи, заработный доход, потребление, карты. По сути, это глобальный аналог Mercury или Revolut, работающий в блокчейне. Это отлично. Это быстрее, дешевле и открывает доступ на рынки, куда традиционному финтеху нужно было тратить годы усилий.
Однако возможности, которые открывают каналы стейблкоинов, намного шире простого повышения эффективности старых процессов. Вы получаете программируемую валюту. Вы получаете доступ к интернет-рынку капитала, где ежедневно создаются принципиально новые финансовые примитивы. Вы получаете возможность поручить агентам управление средствами при действительно надежных гарантиях, а не полагаться слепо на то, что они не станут действовать во вред.
Это наш шанс переосмыслить, какими должны быть финансовые услуги на самом деле.
Пока я не вижу достаточного количества команд, стремящихся пойти этим путем. Возможность прямо перед нами, однако большинство участников индустрии продолжают запускать решения 2015 года просто на новых треках. Надеюсь, в 2026 году эта ситуация начнет меняться.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @SimkinStepan














