Курс юаня вновь вернулся в «эру шести»
Автор: Ба Цзюлин, канал У Сяобо
Сама по себе интрига здесь невелика, не хватает лишь финального толчка.
После почти месяца колебаний в ожидании выхода юаня выше отметки 7, аналитики Goldman Sachs дали ключевой импульс.
Недавно Goldman Sachs опубликовал обзор Перспективы глобальных фондовых рынков на 2026 год. При обсуждении юаня, опираясь на модель динамического равновесного обменного курса (GSDEER), расчеты показали, что юань недооценён по отношению к доллару США примерно на 30%.
Однако лозунги привлекают больше внимания, чем цифры, поэтому в отчете сказано:
Уровень недооценки юаня по отношению к доллару сопоставим с серединой 2000-х годов.
В 2000 году среднегодовая цена доллара к юаню составляла около 8,28. Затем начался десятилетний цикл укрепления юаня, и его курс к доллару достиг уровня примерно 6,1.
Расчеты Goldman Sachs придали рынку больше уверенности в бычьем тренде, из-за чего оффшорный юань, который уже находился в фазе роста, вдруг начал стремительно укрепляться.
Утром 25 декабря курс доллар/оффшорный юань быстро пробил отметку 7,0, обновив максимум за 15 месяцев и официально вернувшись в эру 6.
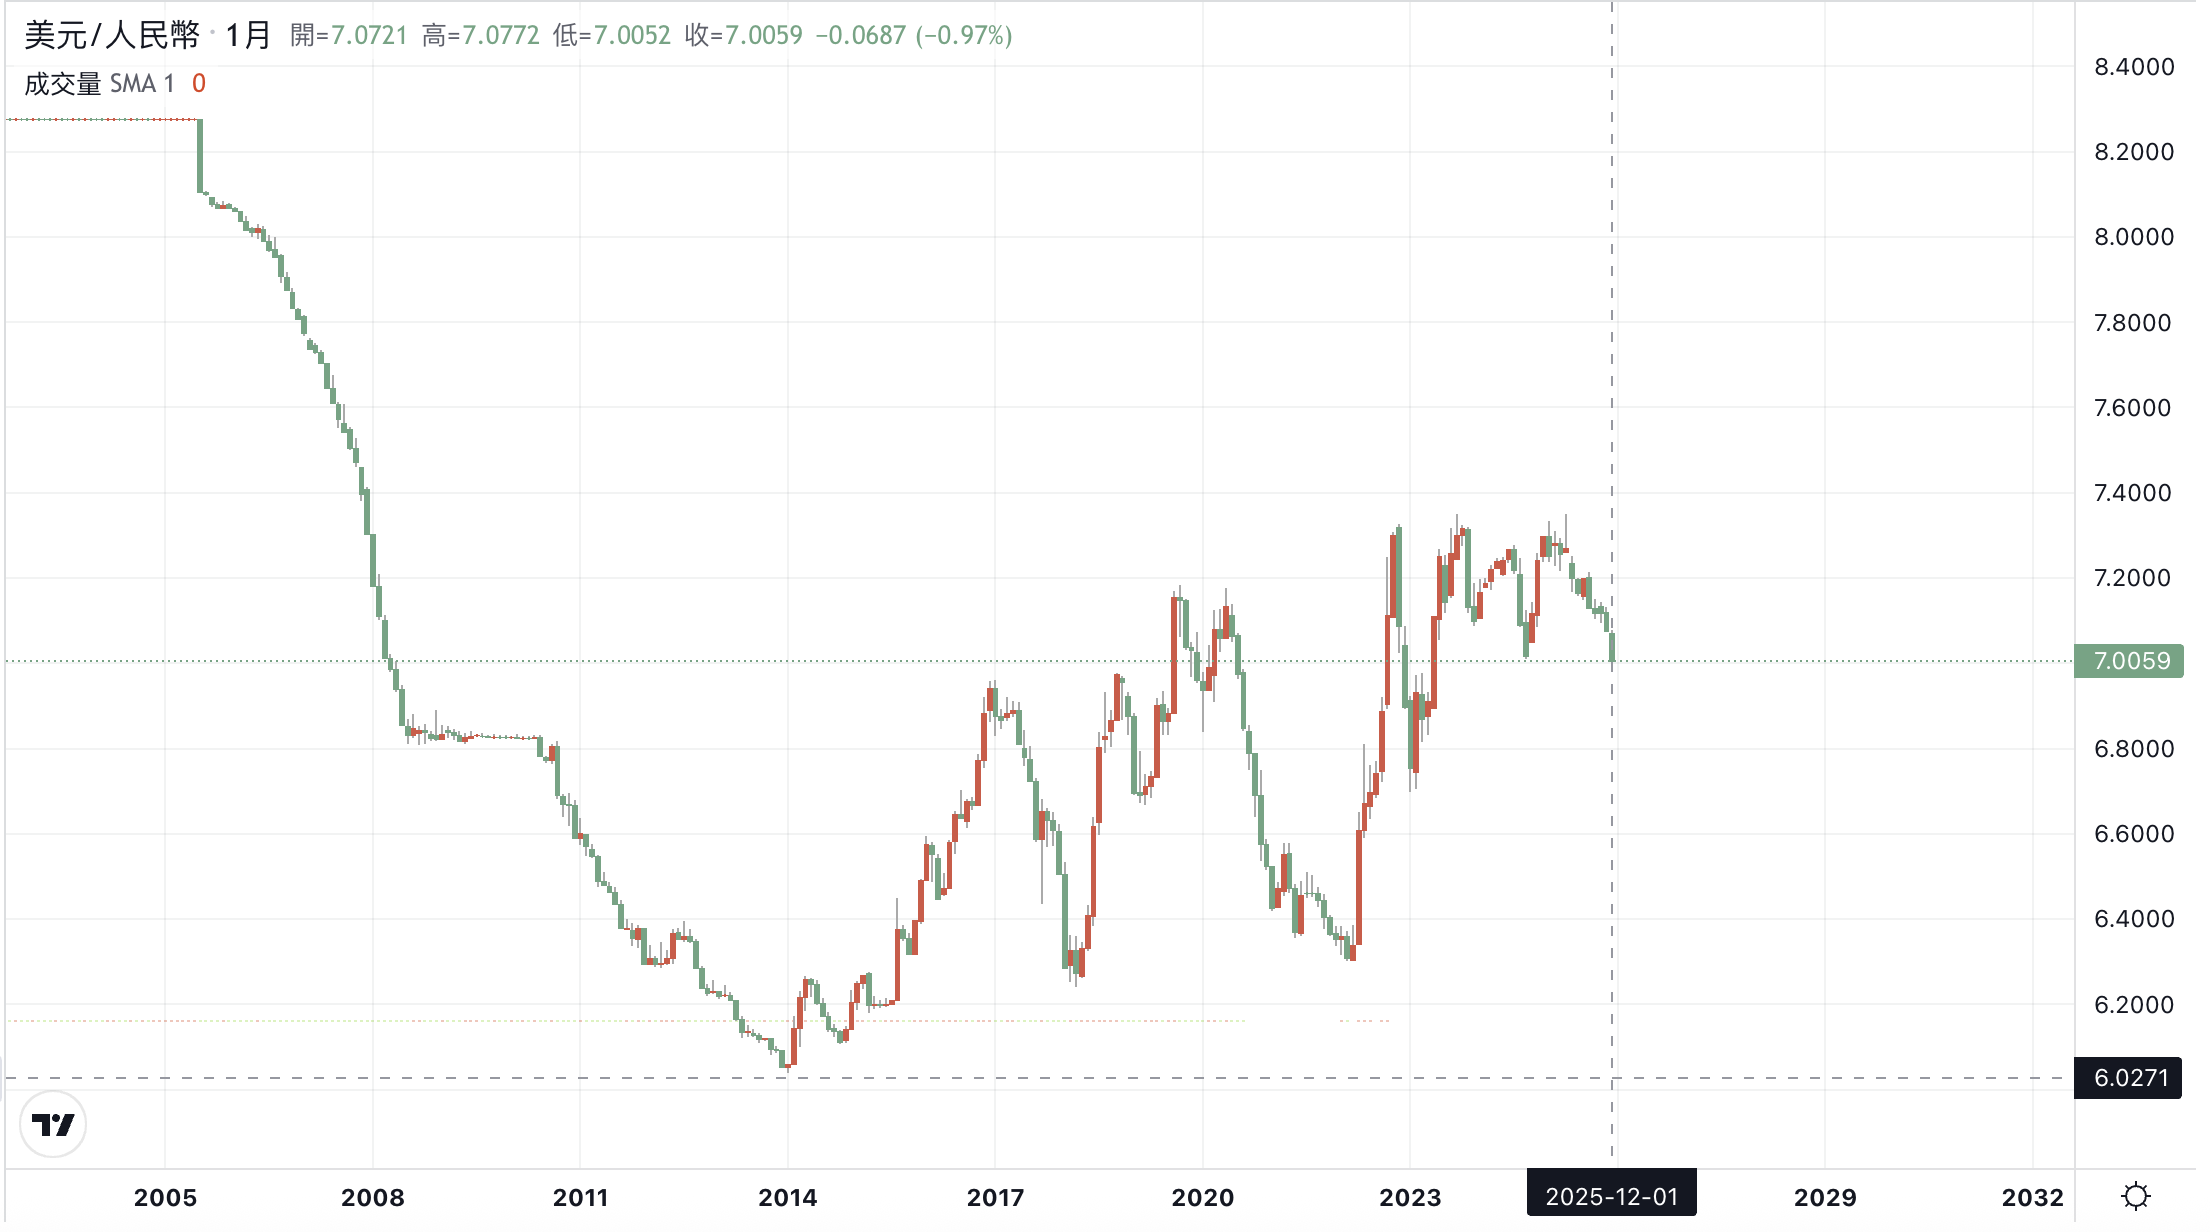
Динамика курса доллар/юань в 2005–2025 гг.
Источник: Cnfol
Тем временем внутрирыночный курс юаня опустился до минимума на уровне 7,0053, оставшись в одном шаге от пробоя отметки 7. Китайский валютно-биржевой центр (CFETS) повысил официальный курс юаня к доллару США на 79 базисных пунктов. Теперь, когда сапог наконец упал, мы можем задать себе несколько вопросов:
Почему юань смог продемонстрировать независимую динамику в 2025 году? Что означает для бизнеса и личного управления активами переход курса в диапазон 6? Какие изменения это несёт?
Пробой отметки 7: краткосрочный или долгосрочный тренд?
Если рассматривать год целиком, траектория курса юаня оказалась весьма необычной.
В апреле текущего года курс юаня достиг минимума на уровне 7,429, и рынок всё ещё опасался дальнейшей девальвации. Однако под конец года направление движения курса резко изменилось.
На это повлияли сезонные факторы.
По сложившейся практике, перед концом года экспортёрам необходимо рассчитаться с поставщиками. Они конвертируют заработанные за год доллары в юани для проведения годовой отчётности и выплаты новогодних премий, что формирует сезонный спрос на покупку юаней.
Чем больше людей и компаний начинают нуждаться в юанях, тем выше растёт их цена. Этот процесс плавно усилился с конца ноября, что полностью совпадает с наблюдаемой динамикой.
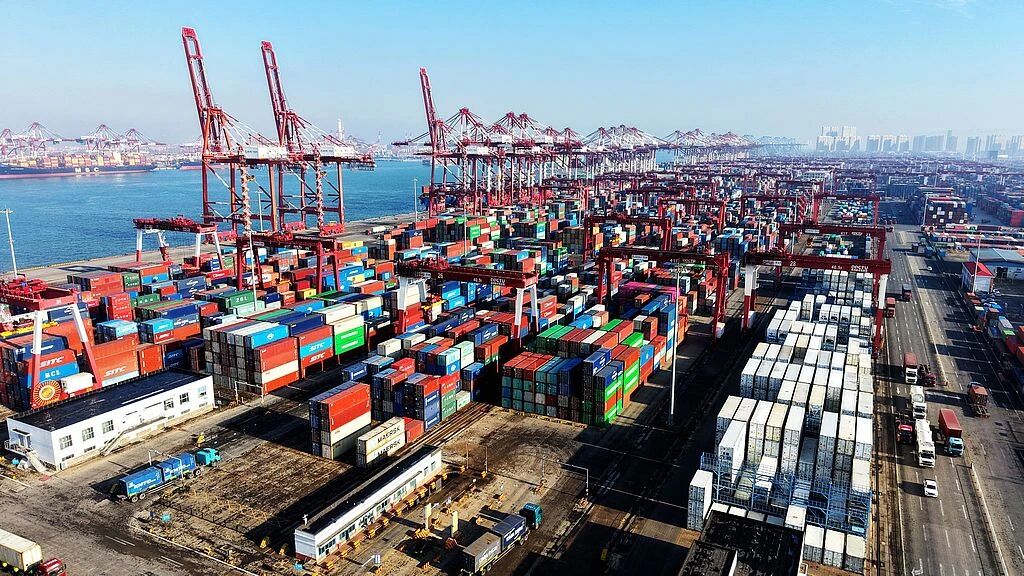
24 декабря: оживлённая работа на контейнерном терминале внешней торговли
Кроме того, благодаря недавнему заметному укреплению юаня, экспортеры, ранее аккумулировавшие доллары, чтобы избежать возможных потерь от колебаний курса в будущем, начали спешно покупать юани, что дополнительно подтолкнуло курс вверх.
Стоит отметить, что объём этого спроса в этом году заметно превысил показатели прошлых лет.
Согласно данным Таможенной администрации Китая, товарооборот страны рос, и первые 11 месяцев года составили 41,21 трлн юаней, увеличившись на 3,6% в годовом исчислении. Сальдо торгового баланса за этот период впервые превысило 1 трлн долларов США.
Это означает, что некоторые экспортные компании накопили больший объём валютной выручки, чем обычно.
Главный макроаналитик Oriental Golden Credit Ван Цин считает, что приближение конца года и рост спроса со стороны компаний на конвертацию валюты также способствуют сезонному укреплению юаня. Особенно после недавнего устойчивого роста юаня к доллару накопленный спрос на конвертацию, связанный с высоким ростом экспорта, может активнее реализовываться.
Однако в ежегодном обзоре Huatai Futures Внешнеэкономический прогноз Huatai: Набирая обороты, юань входит в фазу укрепления отмечается: из-за разворота спреда процентных ставок между Китаем и США соотношение выгод от конвертации и удержания валюты стало более сбалансированным, из-за чего стратегии компаний стали разнообразнее и уравновешеннее. Поэтому, хотя декабрьская волна конвертации окажет временную маржинальную поддержку юаню, она не будет носить характер ведущего трендового фактора.
Укреплению юаня способствовали и фундаментальные экономические факторы.
В 2025 году ФРС США трижды снизила ключевую ставку, что напрямую привело к ослаблению индекса доллара. По состоянию на 25 декабря индекс доллара за год упал на 9,69%, пробив психологическую отметку 100 и завершив торги на уровне 97,97. Это стал крупнейший однолетний спад за последние восемь лет.
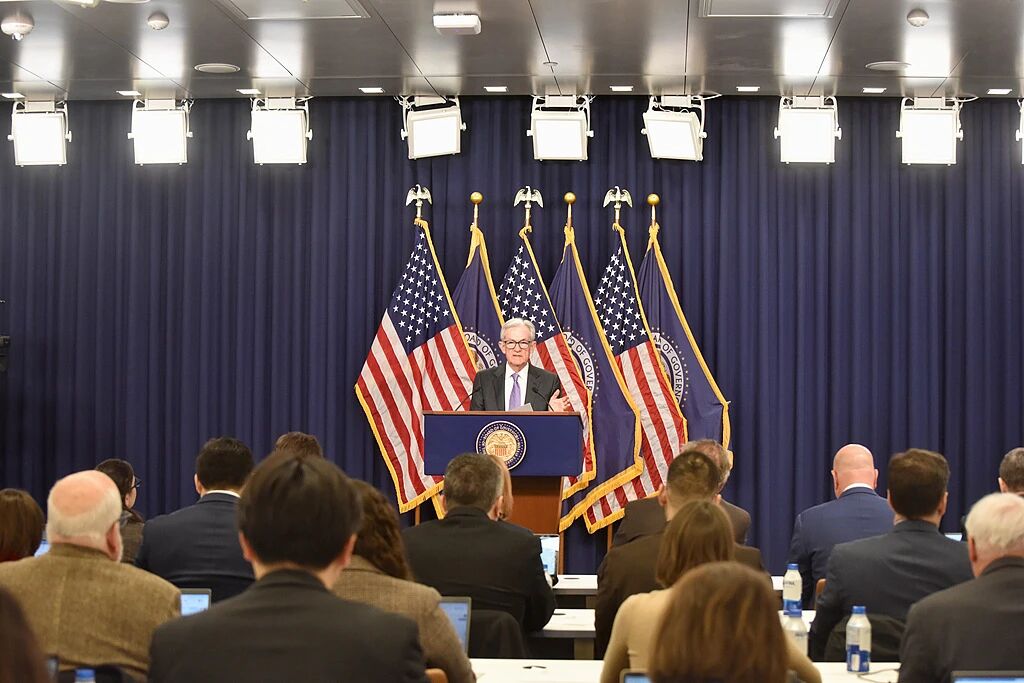
10 декабря: третье снижение ставки Федеральной резервной системой
Обменный курс работает по принципу качелей. Ослабление доллара автоматически означает укрепление нерезидентских валют, включая юань, что приводит к так называемому пассивному укреплению юаня.
Дополнительным фактором стала политика Дональда Трампа после прихода к власти: начатая им глобальная тарифная война разрушила многолетнюю систему международной торговли, основанную на существующих правилах.
При возросшей неопределённости торговых потоков естественно возрастают затраты на расчёты в долларах и финансирование цепочек поставок, что дополнительно подрывает позиции доллара как предпочтительной валюты для международных расчётов.
Наложение этих факторов на 35-дневную приостановку работы правительства США и снижение кредитного рейтинга США агентством Moody’s одной из трёх крупнейших рейтинговых организаций вынудило мировые капиталы искать надёжные пристанища. Масштабный отток активов в долларах из США привёл к тому, что юань и юаневые активы получили возможность для собственной переоценки стоимости.
Согласно данным EPFR Global, мониторингового агентства глобальных потоков капитала, в период с мая по октябрь 2025 года чистый приток средств в фондовые фонды, ориентированные на инвестиции в акции Гонконга, со стороны иностранных инвесторов составил 67,7 млрд гонконгских долларов, полностью развернув тенденцию чистого оттока, наблюдавшуюся в аналогичном периоде 2024 года.
Куда важнее макроэкономической устойчивости и социальной поддержки экономики.
11 декабря Всемирный банк повысил прогноз роста ВВП Китая на 0,4 п.п. в своём последнем обзоре китайской экономики, а Международный валютный фонд (МВФ) повысил прогноз на 0,2 п.п., прогнозируя достижение уровня в 5%.
Одновременное повышение прогнозов этими двумя международными организациями явно свидетельствует о высокой оценке текущих экономических показателей и долгосрочного потенциала развития Китая.
Стабильность экспорта стала самым надёжным фундаментом для укрепления курса юаня.
С одной стороны, рекордный профицит торгового баланса создаёт прочную базу для юаня, с другой — структура экспорта значительно улучшилась.
Согласно тем же данным Таможни, первые 11 месяцев года экспорт полупроводниковых схем составил 1,29 трлн юаней (+25,6%), а легковых автомобилей — 896,91 млрд юаней (+17,6%). Это говорит о том, что локомотивы экспортного роста сместились с традиционных трудоёмких товаров в сторону высокотехнологичных отраслей: судостроения, полупроводников и новых энергетических транспортных средств.
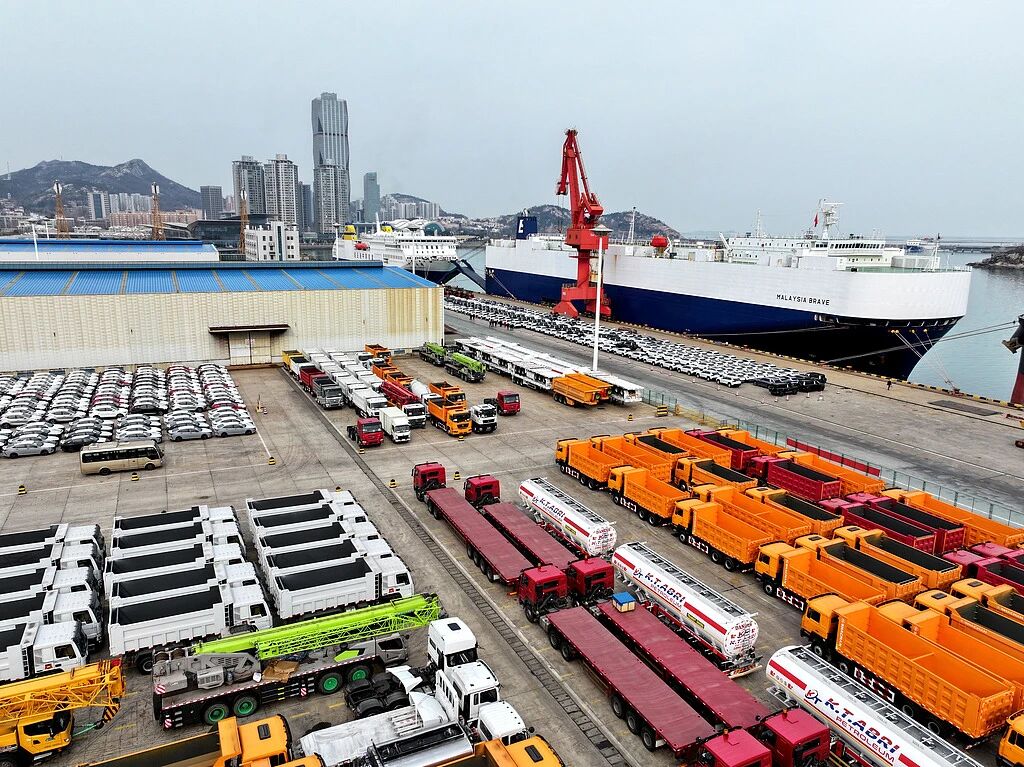
Автомобили на экспорт, стоящие в порту
Глобальный главный экономист Bank of China Гун Тао отмечает: расширение диверсификации экспортных рынков, ускорение трансформации и модернизации внутреннего промышленного производства, а также рост конкурентоспособности китайских товаров обеспечивают быстрый рост экспорта, что служит важной опорой для поддержания и увеличения доли Китая на мировом рынке.
Укрепление юаня и личные инвестиции
Далее ответим на самый волнующий многих вопрос: приносит ли текущее укрепление юаня пользу или вред для рынка акций A-класса?
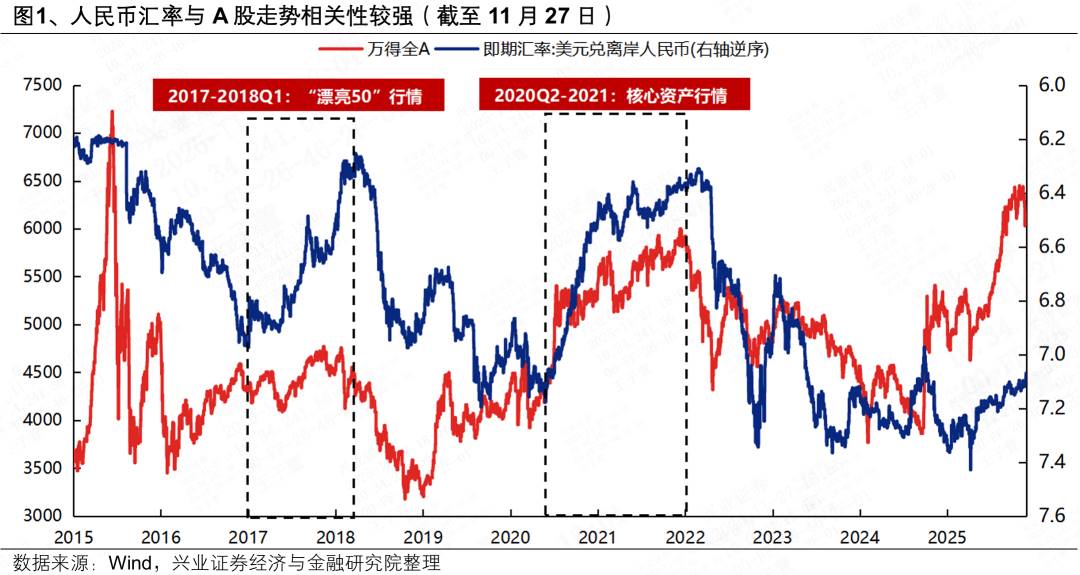
Влияние обменного курса на динамику рынка A-классов изучалось на протяжении многих лет. Команда стратегического анализа Industrial Securities под руководством Чжан Цзиюэ отмечает, что после реформы обменного курса в 2015 году наблюдается значимая положительная корреляция между движением курса юаня и рынком A-акций.
Графики корреляции также демонстрируют, что начиная с 2017 года связь между динамикой юаня и рынком A-акций становится всё более очевидной.
Например, в периоды Beautiful 50 в 2017–2018 годах и весной первого квартала, а также во время волны укрепления юаня с весны 2020 по 2021 год, рынок A-акций стабильно находился в бычьем сегменте. Этому соответствовал приток иностранного капитала, ставшего важным драйвером роста китайского фондового рынка.
Кроме того, Goldman Sachs проводил исследование влияния обменного курса на рынок США и сделал вывод: при отсутствии разрыва с фундаментальными показателями рост курса на 0,1 процентного пункта повышает оценку акций на 3%–5%.
Конечно, из-за сложности взаимосвязи между курсом и котировками акций мы не можем гарантировать, что любой рост юаня мгновенно приведёт к подъёму отдельных бумаг или всего индекса, но сводные оценки экспертов говорят о том, что нынешнее укрепление юаня вероятно стимулирует дальнейший рост рынка A-акций.
Однако реальное укрепление юаня неизбежно влияет на различные сектора экономики, что сказывается на ценах акций соответствующих публичных компаний.
Рост оффшорного юаня означает удорожание китайских товаров в национальной валюте на мировых рынках. Для зарубежных покупателей они становятся дороже, что естественным образом снижает ценовую конкуренцию и может привести к сокращению экспортных заказов.
Особенно сильно пострадают традиционно ориентированные на экспорт отрасли, такие как производство бытовой техники или текстиль. Поскольку рентабельность в этих секторах невысока и они крайне чувствительны к колебаниям курса, удар по прибыли будет наиболее ощутимым.
Как известно, у любого явления есть две стороны. Укрепление юаня представляет собой крупный позитивный фактор для определённых отраслей. Например, импортно-ориентированные сектора получат прямую выгоду.
Согласно данным Национального бюро статистики Китая, секторы с чистым импортом, включая энергетику, сельское хозяйство и сырьевые материалы, напрямую выиграют от текущего укрепления курса.
В то же время укрепление юаня выгодно компаниям с большими долгами в долларах. Среди доступных через механизм Stock Connect отраслями с высокой долей краткосрочных и среднесрочных обязательств в долларах являются интернет-сектор, судоходство, авиация, коммунальные услуги и энергетика.
Кроме того, укрепление юаня способно изменить стиль торговли индивидуальных инвесторов.
В начале года депозиты в долларах и казначейские облигации США пользовались огромным спросом. Некоторые инвесторы активно меняли свои средства на доллары. Однако в ходе резкого укрепления юаня долларовые депозиты превратились в инструменты с отрицательной доходностью. Даже казначейские облигации США, предлагающие доходность около 5%, с учётом валютных потерь дают доходность, сопоставимую со ставкой по однолетнему вкладу в юанях.
Конечно, некоторые задаются вопросом: если юань сейчас крепок, стоит ли воспользоваться моментом укрепления, купить побольше долларов и сохранить их для будущих нужд?
Для личных целей, например, при трансграничных покупках это действительно может быть разумным шагом: укрепление юаня работает как дисконт при оплате за границей. При покупке товаров из-за рубежа с расчётами в долларах оплата юанями обойдётся на 5%–10% дешевле прежнего.
Однако, если речь идёт исключительно о спекуляциях, лучше проявить осторожность. Вероятность резких колебаний курса юаня невелика, поэтому не стоит ради краткосрочной спекуляции переводить средства из юаней в долларовые депозиты, слепо следуя за временным рыночным настроением.
Куда двигаться дальше после пробоя отметки 7?
Важно отметить, что текущее укрепление, о котором мы говорим, относится преимущественно к паре доллар/юань, а не подразумевает всеобъемлющего роста юаня ко всем валютам.
Согласно данным Китайского валютно-биржевого центра (CFETS), с начала года курс юаня к таким агрегированным показателям, как индекс курса юаня CFETS, корзина валют BIS и корзина валют СДР, снизился. Причём два основных индекса уже опустились ниже отметки 100.
Эти три индекса служат средним баллом, отражающим комплексную стоимость юаня по отношению к корзине иностранных валют.
Снижение значений этих индикаторов означает, что, несмотря на существенный рост юаня к доллару, общая ценность китайской валюты по отношению к корзинам других стран (например, британского фунта или евро) фактически снижается.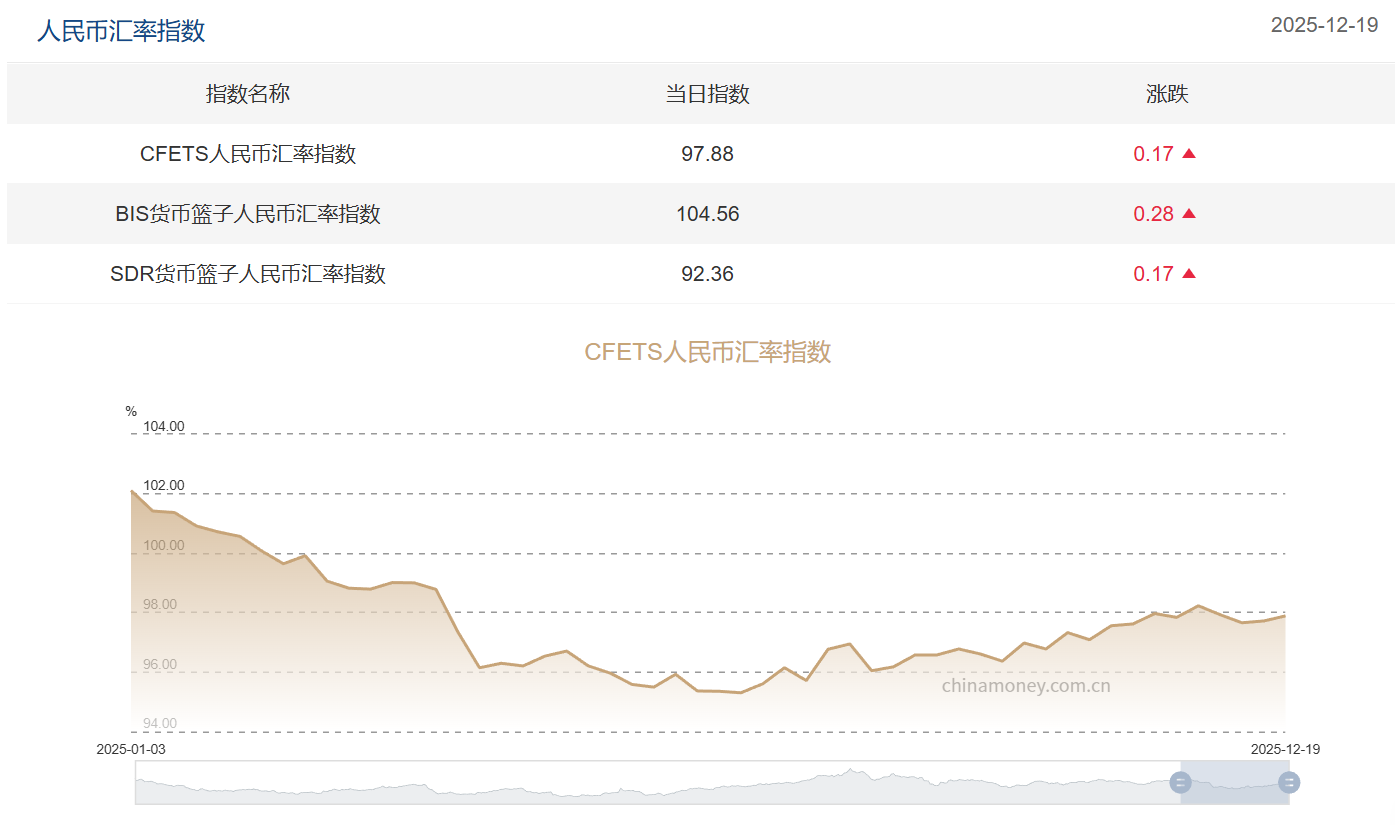
Однако среди аналитиков, включая Goldman Sachs, существует консенсус: по мере дальнейшего экономического роста Китая и углубления международного использования юаня ожидается, что умеренное укрепление юаня станет основным долгосрочным трендом.
Например, Yuekai Securities указывает, что за последние два года низкая инфляция внутри страны и высокая инфляция за рубежом сдвинули центр тяжести индекса CFETS вниз, создавая потенциал для восполнения потерянного значения. А курс юаня к доллару в 2026 году, вероятно, сохранит сильную динамику, и отметка 6,8 может стать ключевым уровнем.
По итогам опроса Bloomberg, эксперты шести крупных инвестиционных банков сходятся во мнении, что доллар продолжит слабеть против основных мировых валют, а к концу 2026 года индекс доллара упадёт примерно на 3%. Это обеспечит основу для сохранения тенденции пассивного укрепления юаня.
Однако, независимо от того, продолжится ли укрепление юаня или наступят колебания, вряд ли стоит ожидать слишком неожиданных движений.
На состоявшейся недавно Центральной встрече по экономической работе уже четвёртый год подряд подчёркивается необходимость поддержания базовой стабильности курса юаня на разумном и сбалансированном уровне.
Кроме того, как stated Народный банк Китая: У юаня имеются прочные основы для формирования среднесрочного и долгосрочного обменного курса. Мы и впредь будем придерживаться определяющей роли рынка в процессе формирования обменного курса, сохраняя эластичность валюты, усиливая управление ожиданиями, предотвращая риски избыточной волатильности и обеспечивая базовую стабильность курса юаня на разумном и сбалансированном уровне.
Даже Goldman Sachs отмечает: Мы прогнозируем, что укрепление юаня будет постепенным и управляемым, и, несмотря на это, считаем, что он способен превзойти текущие форвардные котировки.
Для индивидуальных инвесторов главное — не пытаться точно предсказать уровень обменного курса, а правильно понимать тренд, следовать логике отраслевой модернизации и грамотно использовать инструменты хеджирования. Важно одновременно использовать возможности, предоставляемые укреплением валюты, и защищаться от рисков её волатильности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News