


Эволюция рынка стейблкоинов в Латинской Америке: от выживания к росту
Автор: @BlazingKevin_, исследователь Movemaker
Латинская Америка переживает революцию в финансовой инфраструктуре, вызванную обесцениванием национальных валют. На основе макроэкономических данных за 2024–2025 годы, анализа ончейн-поведения и нормативно-правовой базы данный отчет представляет всесторонний обзор рынка стейблкоинов в регионе. Исследование показывает, что латиноамериканский рынок перешел от начальной фазы пассивной долларизации и глубоко трансформируется в сторону развития Web3-финансовой инфраструктуры.
На макроуровне инфляция в Аргентине на уровне 178% и объем криптоторгов в Бразилии в размере 300 млрд долларов формируют двойственную природу стейблкоинов как инструмента выживания и инструмента эффективности. На микроуровне на рынке формируется новый вид финансовых организаций — Crypto Neobank. В отличие от таких традиционных финтех-гигантов, как Nubank, Crypto Neobank используют такие сети с нулевой комиссией, как Plasma, поддерживаемая Tether, а также доходность протоколов DeFi, чтобы заполнить огромную нишу между традиционными банками и чистой криптоспекуляцией. В данном отчете отмечается, что следующей возможностью для получения альфа-доходности на крипторынке Латинской Америки является способность Web3-инфраструктуры использовать этот транзакционный объем в 1,5 трлн долларов для повторения и превосходства над финансовыми достижениями традиционного финтеха.
1. Переосмысление макроповестки
Чтобы понять уникальность рынка Латинской Америки, необходимо отказаться от «теории технологических инноваций», свойственной американскому или европейскому взгляду. В регионе взрывной рост стейблкоинов является неизбежным следствием структурного макроэкономического дисбаланса. Ключевыми драйверами здесь выступают выживание и эффективность, а внедрение технологий Web3 трансформирует эту вынужденную потребность в проактивное улучшение финансовых услуг.
1.1. Обесценивание валюты и утрата функции сбережения стоимости
Инфляция является самым мощным катализатором процесса долларизации через криптовалюты в Латинской Америке. Аргентина и Венесуэла служат яркими примерами этого явления.
Несмотря на радикальные экономические меры правительства Миле, в период 2024–2025 годов годовой уровень инфляции в Аргентине продолжал оставаться на отметке 178%, а курс песо к доллару США упал на 51,6% за 12 месяцев. В таких условиях стейблкоины перестают быть инвестиционным активом и фактически превращаются в единицу расчета. Ончейн-данные показывают, что доля стейблкоинов в транзакциях Аргентины достигает 61,8%, что значительно превышает среднемировой показатель. Спрос на стейблкоины демонстрирует высокую эластичность по цене: при падении валютного курса ниже ключевой психологической отметки месячный объем покупок стейблкоинов на биржах мгновенно возрастает до сумм свыше 10 млн долларов.
В Венесуэле на фоне продолжающегося обесценивания боливара USDT проник в такую микроэкономическую активность, как покупки в супермаркетах и сделки с недвижимостью. Данные свидетельствуют о сильной отрицательной корреляции между курсом национальной валюты и объемом получаемой криптовалюты, где стейблкоины предоставляют параллельную финансовую систему, не подверженную вмешательству государственной монетарной политики.
1.2. Финансовая изоляция и вакуум для 122 миллионов человек
Помимо борьбы с инфляцией, финансовой изоляцией остается另一大 проблема. В Латинской Америке 122 миллиона взрослых (26% от всего населения) не имеют банковских счетов. Эта массовая аудитория оказывается за порогом традиционной банковской системы из-за требований к минимальному остатку, бюрократических процедур и географической удаленности.
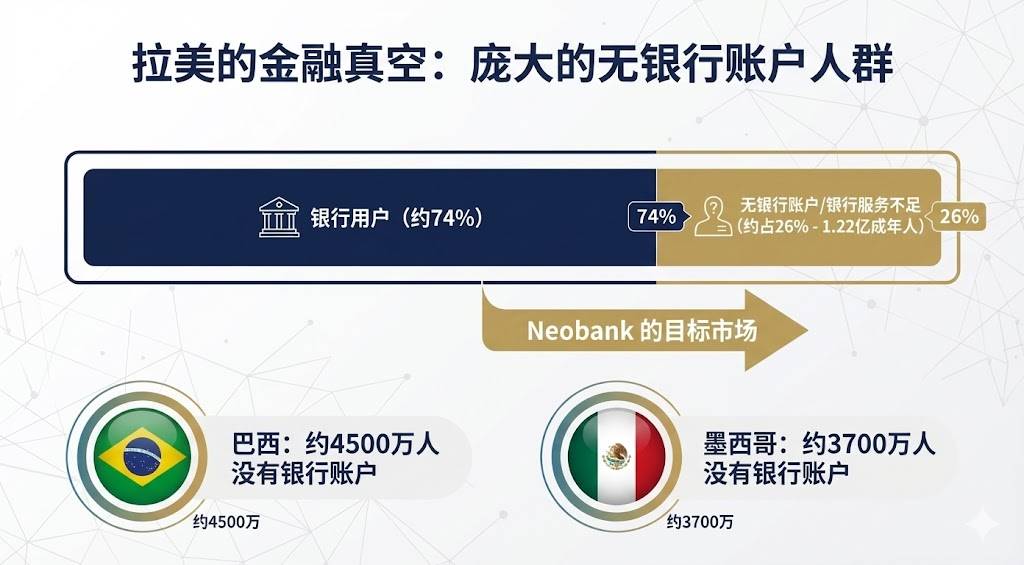
Именно здесь рождается почва для появления банков нового поколения. Успех Nubank подтверждает эту логику: благодаря модели мобильного банка без физических отделений и низкими комиссиями, компания за десять лет привлекла 122 миллиона пользователей, достиг рыночной капитализации в 70 млрд долларов и охватила 60% взрослого населения Бразилии.
Однако Crypto Neobank проводят второе поколение этой логики. Хотя Nubank решил проблему доступности, предлагаемые ею счета в основном номинированы в местной фиатной валюте, а ставки по депозитам часто отстают от инфляции. В отличие от них, Web3-необанки могут предоставлять счета на базе долларовых стейблкоинов без банковской лицензии и, интегрируясь с протоколами DeFi, обеспечивают годовую доходность в долларах США на уровне 8–10%, что обладает колоссальным притяжением для пользователей в экономиках с высокой инфляцией.
1.3. Революция в снижении издержек и повышении эффективности рынка переводов
Латинская Америка является одним из крупнейших в мире получателей денежных переводов, ежегодно принимая более 160 млрд долларов. Традиционные трансграничные переводы обычно облагаются комиссией в размере 5–6% и требуют нескольких дней на зачисление. Это означает ежегодную потерю почти 10 млрд долларов в виде сборов.
На крупнейшем в мире маршруте денежных переводов, соединяющем Мексику и США, Bitso обработала переводов на сумму свыше 6,5 млрд долларов, занимая около 10% рынка. Стоимость трансграничных переводов на базе блокчейна может быть снижена до 1 доллара или даже до нескольких центов, а время settlement сокращается с 3–5 дней до нескольких секунд. Стократное повышение эффективности наносит сокрушительный удар по традиционной финансовой системе.
2. Глубина рынка и ончейн-поведение
Данные за 2024–2025 годы показывают, что регион сформировал собственную уникальную модель принятия криптовалют: высокочастотные операции, крупные объемы и высокая степень институционализации.
2.1. Объем торгов и устойчивость роста
По обобщенным данным, в период с июля 2022 по июнь 2025 года объем криптоторгов в Латинской Америке составил почти 15 трлн долларов, что обеспечивает годовой рост на 42,5%. Примечательно, что даже в периоды волатильности глобального рынка базовый тренд роста в регионе оставался устойчивым. В декабре 2024 года ежемесячный объем торгов региона достиг рекордных 87,7 млрд долларов. Это свидетельствует о том, что рост латиноамериканского рынка обусловлен не просто бета-доходностью от глобальных бычьих циклов, а внутренней жесткой потребностью.
2.2. Институциональное доминирование Бразилии и розничная спекулятивность Аргентины
Структуры рынков отдельных стран демонстрируют существенные различия:
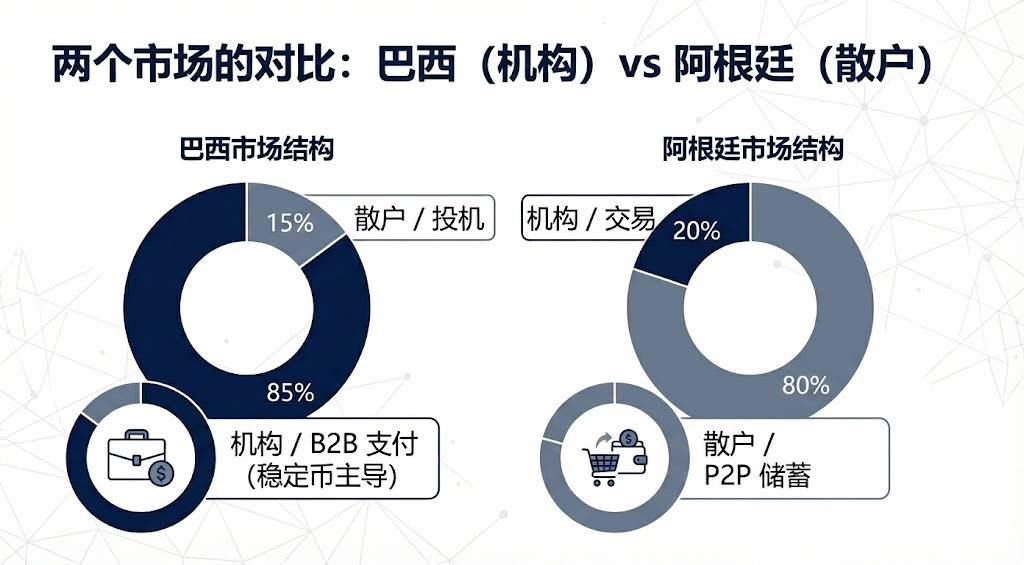
Бразилия является несомненным лидером региона, приняв около 318,8 млрд долларов криптоактивов, что составляет почти треть от общего объема. По шокирующим данным Центрального банка Бразилии, примерно 90% оборота криптовалют в стране осуществляется через стейблкоины. Такой высокий процент указывает на глубокую институционализацию бразильского рынка: стейблкоины преимущественно используются для межкорпоративных платежей, трансграничного клиринга и управления ликвидностью, а не для розничных спекуляций.
Аргентина занимает второе место с объемом торгов в диапазоне 91,1–93,9 млрд долларов. В отличие от Бразилии, аргентинский рост в значительной степени стимулируется розничным сегментом, что отражает повседневную практику обычных граждан, использующих цифровую долларизацию для защиты от инфляции.
2.3. Предпочтения платформ: доминирование централизованных бирж
Пользователи Латинской Америки сильно зависят от централизованных криптовалютных бирж (CEX). Данные показывают, что около 68,7% всех торговых операций происходит именно на них, что является вторым по величине показателем в мире.
Эта тенденция имеет важное стратегическое значение для проектов Web3, входящих на латиноамериканский рынок. Стратегия «использования готовых каналов» является оптимальной. Поскольку локальные биржи, такие как Mercado Bitcoin и Bitso, обладают легальными фиатными шлюзами и высоким уровнем доверия аудитории, Crypto Neobank не следует пытаться напрямую конкурировать с ними в операциях ввода-вывода фиатных денег, а лучше интегрироваться с ними для привлечения их обширной клиентской базы.
3. Эволюция активов
Рынок Латинской Америки характеризуется одновременным присутствием глобальных стейблкоинов и местных инновационных активов, а также переживает поколенческий переход от простого сохранения стоимости к приумножению капитала.
3.1. Дуополия Tether и USDC
Благодаря первому входу на рынок и исключительно глубокой ликвидности Tether остается надежной валютой на P2P-рынках и неформальном секторе экономики Латинской Америки. На внебиржевых рынках Венесуэлы и Аргентины Tether выступает абсолютной расчетной единицей. Данные налоговой службы Бразилии также подтверждают, что доля USDT в декларируемом объеме торгов составляет около двух третей. Его устойчивость к цензуре и широкая распространенность делают его выбором номер один для обхода валютного контроля.
USDC активно захватывает позиции посредством комплаенса. Партнерства Circle с такими гигантами, как Mercado Pago и Bitso, сделали его предпочтительным инструментом институционального клиринга. Согласно отчету Bitso, к концу 2024 года USDC стал самым покупаемым активом на платформе, составив 24% доли, опередив биткоин.
3.2. Роль стейблкоинов, привязанных к местным фиатным валютам
В 2024–2025 годах началось распространение стейблкоинов, привязанных к локальным фиатным валютам Латинской Америки, призванных устранить трение между местными платежными системами и блокчейнами.
Запуск Meli Dólar корпорацией Mercado Libre в Бразилии стал знаковым событием. Интегрированный через Mercado Pago, продукт вовлечен в повседневные покупки десятков миллионов пользователей в качестве инструмента кэшбэка по кредитным картам, что существенно снизило барьер входа для аудитории. Кроме того, стейблкоины, выпущенные Num Finance и привязанные к песо и реалу, в первую очередь ориентированы на межбиржевой арбитраж и корпоративные операции в DeFi, помогая местным бизнесам управлять ликвидностью на-chain без валютных рисков.
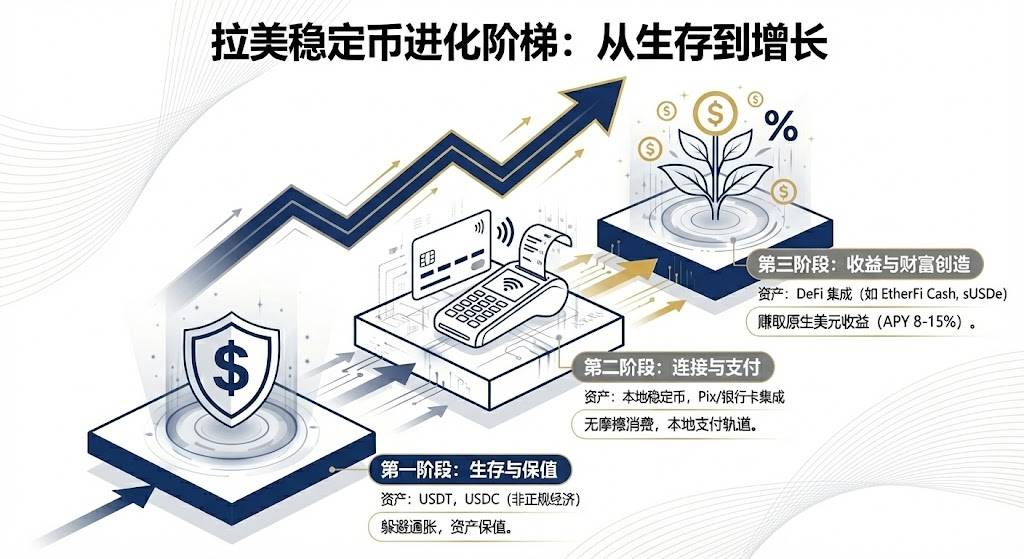
3.3. Смена тренда: активы, приносящие доход, и интеграция с DeFi
Это следующая возможность для получения альфа-доходности на латиноамериканском рынке. Традиционные банки предлагают крайне низкие ставки по долларовым счетам, тогда как Web3-необанки, интегрируя протоколы DeFi, переопределяют концепцию накоплений.
Примером служит EtherFi: как DeFi-протокол, используя свою заблокированную стоимость (TVL) в десятки миллиардов долларов, он запустил продукт в виде кредитной карты. Пользователи могут закладывать криптоактивы для получения дохода, одновременно осуществляя расходы картой. Данная модель позволяет пользователям тратить заемные средства без необходимости продавать свои активы, сохраняя тем самым экспозицию к росту портфеля и решая проблему ликвидности.
В странах с высокой инфляцией нативная доходность в диапазоне 10–15%, предоставляемая синтетическими долларовыми стейблкоинами, такими как USDe, вызывает огромный интерес. В сравнении с бразильскими депозитами в реале, предлагаемыми Nubank, годовая доходность в 10% на базе доллара представляет собой сокрушительное преимущество перед традиционными сберегательными продуктами.
4. Национальные различия в стратегиях
Значительные различия в политико-экономической среде отдельных стран Латинской Америки приводят к совершенно разным траекториям развития рынка стейблкоинов.
4.1. Бразилия: дуэт соответствия нормам и инноваций
Бразилия является самым зрелым и комплаентным рынком в регионе. В 2025 году проект центрального банка Бразилии по цифровому фиату Drex претерпел стратегический сдвиг, сосредоточившись на оптовом сегменте, что оставило огромный простор для частных стейблкоинов в рознице.
В том же году Бразилия ввела единую налоговую ставку для крипты и четко определила регуляторный статус стейблкоинов в сфере валютного контроля. Несмотря на рост издержек, это придало отрасли легитимность. Локальный инновационный проект Neobankless стал эталоном данного тренда. Построенный на базе Solana, его фронтенд полностью абстрагирует сложность блокчейна и напрямую интегрируется с национальной системой быстрых платежей PIX. Пользователи вносят реалы, которые на бэкенде автоматически конвертируются в генерирующий доход USDC. Модель «опыт Web2 с бэкендом Web3» бросает прямой вызов привычкам пользователей традиционных финтех-компаний.
4.2. Аргентина: поле экспериментов по либерализации
Хотя зарегистрированная система поставщиков услуг с виртуальными активами, созданная правительством Миле, повышает пороги комплаенса, по факту она допускает конкурентное положение долларовых стейблкоинов на货币ном рынке. Программа легализации активов вывела огромное количество серых стейблкоинов из тени.
Lemon Cash решила проблему оплаты «последней мили» путем выпуска крипто-дебетовых карт. Пользователи хранят USDC для получения дохода, конвертируя его в боливары только в момент совершения покупки картой. Такая модель отличается высокой привлекательностью в условиях высокой инфляции, поскольку минимизирует время пребывания средств в фиатной валюте.
4.3. Мексика и Венесуэла: поляризация
Из-за Закона о финансовых технологиях и ограничений со стороны центрального банка в Мексике сложилась ситуация разделения банковского и крипто-секторов. Такие компании, как Bitso, поэтому активно развивают бизнес-направление B2B, используя стейблкоины в качестве промежуточного звена для оптимизации трансграничного перевода капитала между Мексикой и США и обходя неэффективность традиционной банковской системы.
В Венесуэле на фоне восстановления санкций Tether даже стал инструментом расчетов за экспорт нефти. На розничном уровне P2P-торговля на Binance остается главной магистралью для доступа к иностранной валюте. Рынок окончательно своим выбором отдал предпочтение частным долларовым стейблкоинам, отвергнув провалившуюся официальную криптовалюту Petróleo.
5. От традиционных финансов к Crypto Neobank
Рынок Латинской Америки проходит через ключевой этап эволюции от традиционного финтеха к Crypto Neobank. Это не просто технологический апгрейд, но и межпоколенческий скачок в бизнес-моделях.
5.1. Разрыв в оценке и возможности для получения альфа-доходности
Сегодня рыночная капитализация Nubank составляет около 70 млрд долларов, а оценка Revolut достигает 75 млрд долларов, что доказывает коммерческую жизнеспособность цифровых банков в регионе. Для сравнения, совокупная оценка всей категории Web3-необанков составляет менее 5 млрд долларов, что лишь на 7% равно капитализации Nubank.
Это огромный недооцененный актив. Если Crypto Neobank способны захватить хотя бы 10% рыночной доли Nubank, используя более эффективную юнит-экономику, перспективы роста их оценки составляют от 10 до 30 раз.
5.2. Инфраструктура нового поколения: революция нулевых комиссий
Одной из главных преград на пути массового внедрения криптоплатежей являются комиссии за газ. Прорывом здесь стали сеть Plasma и ее флагманский продукт Plasma One. Будучи блокчейном с официальной поддержкой от Tether, Plasma обеспечила отправку USDT без платы за газ, устранив главные психологические и финансовые барьеры для использования криптовалюты в оплате.
Данные, показавшие преодоление отметки TVL в 5 млрд долларов всего за 20 дней после запуска, доказывают: когда инфраструктура напрямую предоставляет услуги банковского уровня, приток капиталов происходит молниеносно. Эта модель вертикальной интеграции «инфраструктура + необанк» вероятно станет будущим стандартом.
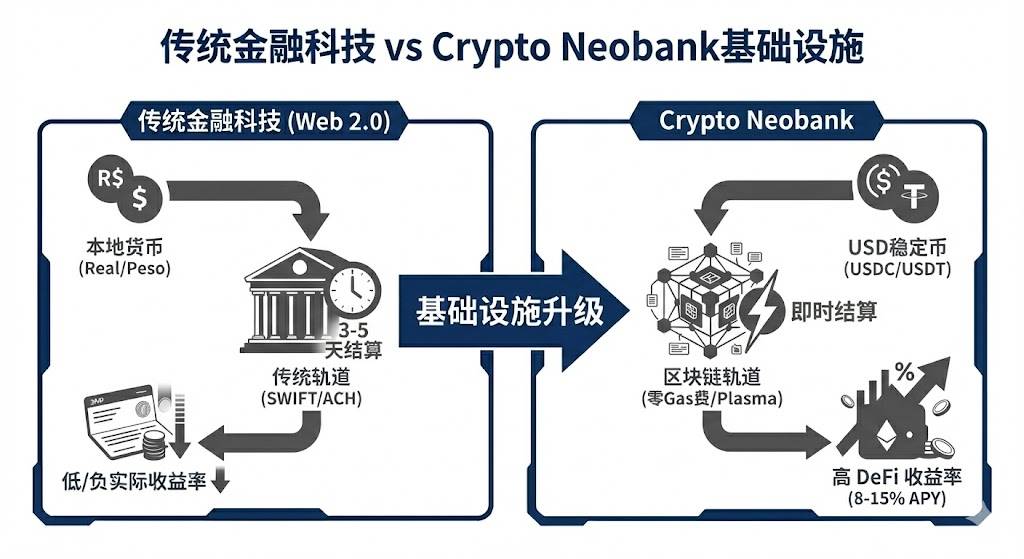
5.3. Сокрушительное преимущество бизнес-модели
Crypto Neobank располагают тремя мощными защитными рвами по сравнению с традиционными банками:
-
Скорость клиринга: снижение времени settlements с 3–5 дней в системе SWIFT до секундного уровня на блокчейне.
-
Валюта счетов: переход от деградирующих местных фиатных валют к устойчивым к инфляции долларовым стейблкоинам.
-
Источник дохода: замена классической прибыли от спрэда ставок привлечением пользователей к распределению нативной доходности протоколов DeFi.
Для пользователей Латинской Америки это не просто улучшенный пользовательский опыт, а жизненная необходимость для сохранения стоимости активов.
6. Вызовы, стратегии и прогнозы итоговой стадии
6.1. Вызовы и стратегии прорыва
Несмотря на очевидные перспективы, инциденты с закрытием банковских счетов криптопредприятий по причинам страха перед комплаенсом по-прежнему регистрируются в Мексике и Колумбии. Кроме того, высокая степень фрагментации регулирования в Латинской Америке делает затраты на соблюдение нормативных требований при международной работе крайне высокими.
Для успешного выхода на рынок Латинской Америки проектам Web3 необходимо следовать специфическому сценарию победителя:
-
Приоритет Бразилии: учитывая 31% объема криптоторгов в Латинской Америке и развитую платежную инфраструктуру страны, её необходимо рассматривать как главный рынок.
-
Приоритет узких ниш: не следует пытаться сразу стать универсальным банком. Успешная стратегия заключается в первоначальном захвате конкретной нишевой аудитории с последующим масштабированием.
-
Вирусный маркетинг: 90% роста Nubank обеспечивается сарафанным радио. Crypto Neobank должны использовать ончейн-инцентивы для организации масштабируемого вирального роста в социальных сетях, таких как WhatsApp.
6.2. Прогнозы рынка
Основываясь на вышеизложенном анализе, мы представляем следующие прогнозы развития рынка стейблкоинов в средне- и краткосрочной перспективе:
-
Замена CBDC частными стейблкоинами: учитывая откат Drex в розничном сегменте, легальные стейблкоины частного эмиссионного характера фактически возьмут на себя роль цифрового фиата.
-
Масштабирование доходных активов: стейблкоины, не генерирующие процентный доход, столкнутся с конкуренцией со стороны токенизированных государственных облигаций США и аналогичных инструментов. Пользователи Латинской Америки все чаще будут отдавать предпочтение активам, сочетающим защиту от инфляции с возможностью генерации дохода.
-
Стратификация рынка: отрасль разделится на два лагеря: строго комплаентный рынок с полным листингом и интеграцией в банковскую систему, и постепенно сжимающийся, но сохраняющийся серый P2P-сектор.
Заключение
Рынок стейблкоинов в Латинской Америке является самой передовой экспериментальной площадкой в мировой финтех-индустрии. Здесь стейблкоины — это не дополнительная технологическая надстройка, а жизненно необходимая база. От цифрового спасательного круга в руках аргентинцев до инструмента трансграничных расчетов в арсенале бразильских финансовых гигантов, стейблкоины перестраивают кровеносную систему финансов всего континента.
С утверждением регуляторных рамок в 2025 году и появлением нового вида финансовых организаций — Crypto Neobank — Латинская Америка имеет все шансы стать первым регионом в мире, где стейблкоины пройдут этап крупномасштабной коммерческой адаптации. Для инвесторов окно возможностей сокращается до 12–18 месяцев. Тот, кто сможет к 2026 году воссоздать пользовательский опыт уровня Nubank на базе Web3-технологий, станет следующим миллиардным стартапом. Гонка началась, а Латинская Америка представляет собой неисчерпаемую золотую жилу.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MovemakerCN














