На последнем месте рейтинга: почему S&P не признаёт USDT?
Автор: KarenZ, Foresight News
Вечером 26 ноября S&P Global Ratings опубликовала отчет об оценке устойчивости стейблкоина Tether, снизив рейтинг USDT с 4-го уровня («Ограниченный») до 5-го уровня («Слабый»).
Данный рейтинг занимает нижнюю позицию в пятиуровневой системе оценки S&P, что свидетельствует о новом уровне обеспокоенности рейтингового агентства безопасностью этого стейблкоина с объемом обращения более 180 млрд долларов США.
Причины снижения?
Снижение рейтинга S&P не является беспричинным и обусловлено множеством потенциальных рисков, связанных со структурой резервных активов Tether и раскрытием информации.
1. Экспозиция по биткойну превышает защитный буфер
Ключевая проблема заключается в неконтролируемом росте экспозиции по биткойну. По состоянию на 30 сентября 2025 года стоимость биткойнов в портфеле Tether составила 5,6% от обращаемого объема USDT, что превысило сверхзалоговый буфер в размере 3,9%, соответствующий коэффициенту обеспечения 103,9%.
Это сравнение особенно показательно: год назад, 30 сентября 2024 года, аналогичный показатель составлял всего 4%, что было ниже скрытого сверхзалогового буфера в 5,1% при коэффициенте обеспечения 105,1%. Иными словами, защитный буфер Tether постепенно размывается из года в год.
Когда в октябре и ноябре биткойн пережил значительное ежемесячное падение, этот риск перешел из категории теоретической угрозы в разряд реальной опасности. Если продолжится более глубокое снижение цены актива, стоимость резервов Tether может оказаться ниже общего объема выпущенных USDT, что приведет к ситуации недостаточного обеспечения. Для S&P это уже не гипотетический сценарий, а реальный риск, требующий объективной оценки.
2. Резкий рост доли высокорисковых активов
За период с 30 сентября 2024 года по 30 сентября 2025 года доля высокорисковых активов в резервах Tether подскочила с 17% до 24%. К таким активам относятся корпоративные облигации, драгоценные металлы, биткойн, обеспеченные кредиты и другие инвестиции, которые подвержены кредитным, рыночным, процентным и валютным рискам, при этом раскрытие соответствующей информации остается ограниченным.
Тем временем доля низко рисковых активов (краткосрочные казначейские векселя США и обратные репо на срок овернайт) снизилась с 81% до 75%, а высокорисковые активы соответственно выросли. Это наглядно демонстрирует существенное повышение чувствительности резервного портфеля Tether к рыночным колебаниям.
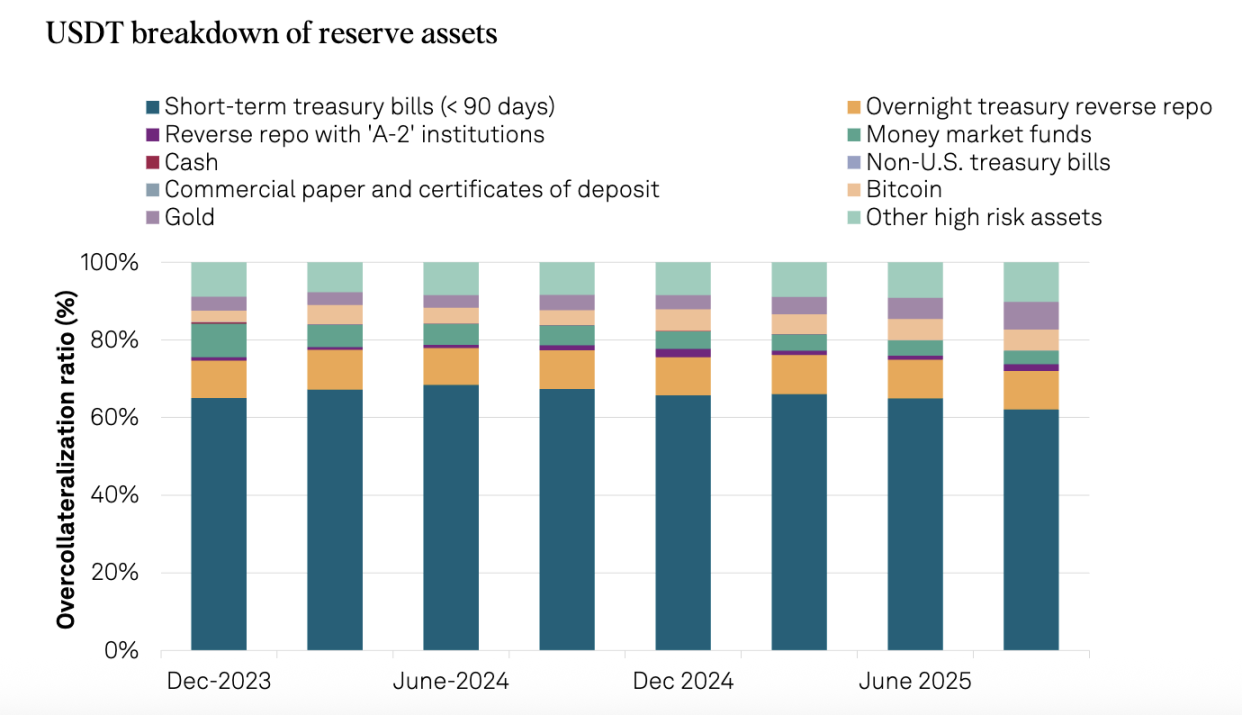
Стоит особо отметить растущую страсть Tether к золоту. Компания приобрела 26 тонн золота в третьем квартале 2025 года, увеличив совокупные запасы примерно до 116 тонн к концу сентября. Примечательно, что объем запасов золота (12,9 млрд долларов) превзошел запасы биткойна (9,9 млрд долларов), став крупнейшим активом вне американских гособлигаций. За этой стремительной экспансией стоит стратегическое намерение Tether хеджировать девальвацию фиатных валют и стремиться к сохранению и приумножению стоимости.
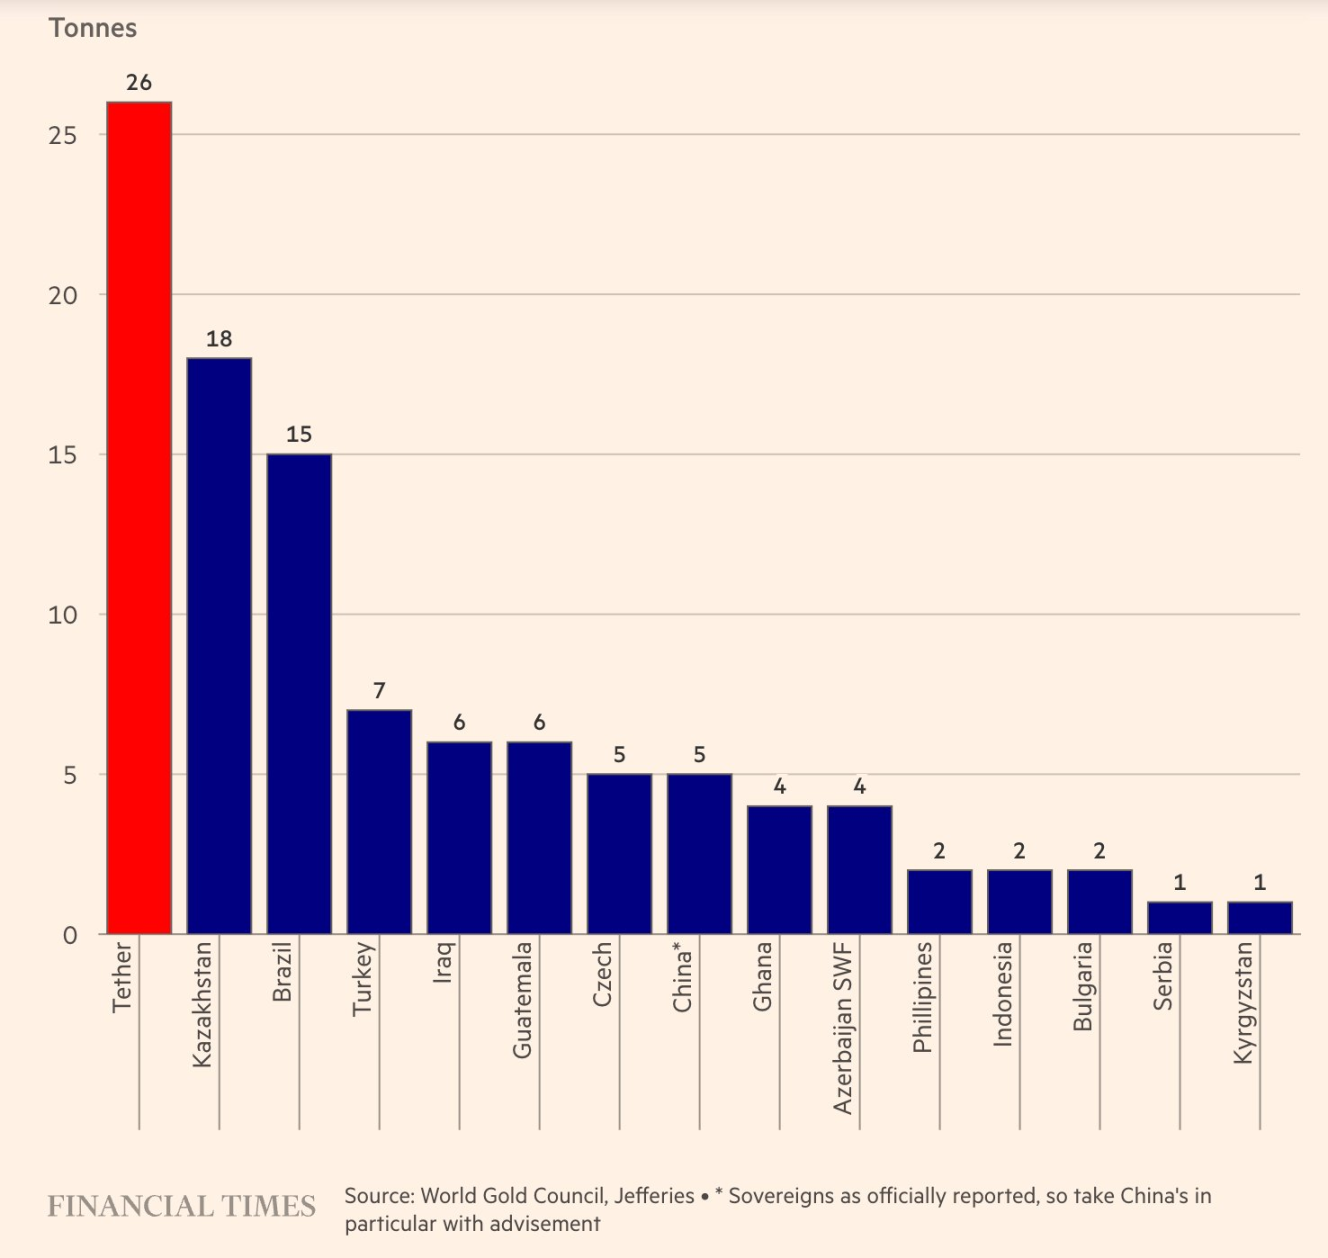
Источник: Financial Times
3. Относительно слабая регуляторная база
После переезда из Британских Виргинских островов в Сальвадор компания начала подпадать под контроль Комитета Сальвадора по цифровым активам (CNAD). Несмотря на то что CNAD требует минимального коэффициента резервирования 1:1, S&P выделяет в этой базе ключевые недостатки.
Во-первых, правила определены слишком широко. CNAD допускает включение в резервные активы относительно высокорисковых инструментов, таких как кредиты и биткойн, а также золота с высокой волатильностью цен. Во-вторых, отсутствуют требования к изоляции резервных активов.
4. Непрозрачное управление и нехватка раскрытия информации
S&P вновь отметила давно знакомые проблемы:
-
Отсутствует информация о рейтингах надежности кастодианов, контрагентов и провайдеров банковских счетов.
-
Ограниченная прозрачность управления резервами и определения риска.
-
После расширения деятельности компании в сфере финансов, данных, энергетики и образования остается скудной публичная информация о корпоративном управлении на уровне группы, внутреннем контроле и мерах по изоляции этих видов деятельности.
-
Отсутствует какая-либо открытая информация об изоляции активов USDT.
Контратака генерального директора Tether
Реагируя на снижение рейтинга, генеральный директор Tether Паоло Ардойно проявил свой привычный «боевой настрой», чье главное утверждение звучит так: рейтинговые модели S&P разработаны для сломанной традиционной финансовой системы.
Он подчеркнул: «Мы воспринимаем вашу неприязнь как честь. Классические рейтинговые модели, разработанные для финансовых институтов старого формата, исторически подводили частных и институциональных инвесторов, заставляя их вкладывать средства в компании, которые, даже получив инвестиционный рейтинг, в итоге рушились. Подобные ситуации вынудили мировые регулирующие органы усомниться в независимости и способности к объективной оценке всех крупных рейтинговых агентств. В свою очередь, Tether создала первую в истории финансов избыточно капитализированную компанию, которая сохраняет исключительную рентабельность. Tether служит живым доказательством того, что традиционная финансовая система настолько разрушена, что это вызывает страх у лицемерных правителей».
Эта контраргументация не лишена оснований. Ранее Tether успешно переживала каждое событие FUD. Только за первые три квартала 2025 года чистая прибыль компании достигла 10 млрд долларов США, а сам Tether стал одним из крупнейших держателей государственных облигаций США в мире с объемом портфеля более 135 млрд долларов — такая масса сама по себе служит кредитным обеспечением.
Глубинные вопросы
Что именно стабилизируют стейблкоины?
Стратегия увеличения экспозиции по биткойну и золоту в портфеле Tether по сути представляет собой ставку на «обесценивание фиатных денег». Если в будущем инфляция доллара выйдет из-под контроля, данная диверсифицированная структура резервов может оказаться стабильнее по покупательной способности, чем стейблкоины, обеспеченные исключительно облигациями США.
Однако в рамках действующих бухгалтерских правил, привязанных к доллару, такой подход неизбежно оценивается как «высокорисковый». Это обнажает фундаментальную проблему: что именно должен стабилизировать стейблкоин? Номинальную стоимость валюты или ее реальную покупательную способность?
Традиционные рейтинговые системы выбирают первый вариант, тогда как Tether стремится ко второму. Их критерии оценки изначально не совпадают.
Размытие ролей между частной компанией и функциями центрального банка
Когда частная компания пытается играть роль центрального банка, она неизбежно сталкивается с дилеммами, которые стоят перед ним. Tether необходимо обеспечивать безопасность резервов, одновременно стремясь к прибыльности.
Накопление биткойнов и золота Tether — это как рациональный выбор для хеджирования фиатных рисков, так и коммерческий расчет по увеличению стоимости активов компании. Однако такая смешанная мотивация противоречит обещанию стейблкоина «гарантировать сохранность основного капитала».
Параллельные миры институционалов и розничных инвесторов
Для розничных инвесторов рейтинг S&P может стать лишь очередной кратковременной волной FUD, тогда как для традиционных институционалов это может стать непреодолимой комплаентной красной линией.
Крупные фонды и банки, ориентированные на соблюдение нормативных требований, могут перейти на USDC или PYUSD, поскольку активы последних состоят преимущественно из наличности и краткосрочных облигаций США, что полностью соответствует традиционным моделям управления рисками. Критика USDT со стороны S&P во многом пересекается с требованиями новых рамок регулирования стейблкоинов в США. Разница в стандартах напрямую отражается на рейтингах: в декабре 2024 года S&P присвоило им рейтинг «Сильный» (Уровень 2).
Поколенческие различия в подходах к оценке
Криптоиндустрия придает большее значение «ликвидности и сетевому эффекту» — это логика цифровой финансовой системы XXI века. USDT уже доказал жизнеспособность сетевого эффекта за десять лет работы. Однако вопрос о том, появится ли система оценки, лучше адаптированная к характеристикам крипто-родных активов, остается открытым и заслуживает дальнейшего обсуждения.
Заключение
Снижение рейтинга Tether агентством S&P служит предупреждением о будущих рисках компании. Выступая в роли «опоры ликвидности» крипторынка, USDT, в случае реализации рисков, влияет не только на собственное существование, но и на здоровое развитие всей отрасли.
Тем не менее, это не сломает Tether в краткосрочной перспективе, так как его колоссальный сетевой эффект уже построил надежный ров вокруг бизнеса. Однако ситуация оставляет долгосрочную тревогу для рынка: сможет ли частная компания гарантировать абсолютную сохранность средств владельцев глобального инструмента привязки стоимости, если попытается поддержать его чрезмерным количеством рискованных активов?
Этот вопрос касается не только будущего Tether, но и устойчивости всей экосистемы стейблкоинов. Ответы придется ждать, пока время все расставит по местам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight News