


Глобальная конвергенция платежей: от Токио до Нигерии, что делает Web3 за пределами мейнстримного нарратива?
Автор: Web3-фермер Frank
Организация «финансового равноправия» часто становится по-настоящему понятной лишь тогда, когда ощущаешь её на собственном опыте.
В последнее время я находился в Японии. Будучи гражданином страны, где я привык передвигаться с одним только QR-кодом, я остро ощутил неудобства: слишком много наличных, износ банковских карт, сложность активации и пополнения карты Suica (боль для пользователей Android). Однако как минимум у меня всегда был запасной вариант в виде Alipay, Visa/Mastercard, поэтому с платежами никогда не возникало критических трудностей.
Но если отступить чуть южнее, в множество стран Африки, Юго-Восточной Азии и Латинской Америки, всё кардинально меняется. Там во многих странах платежи — это не просто инструмент, а настоящий «навык выживания»:
Проникновение банковских карт крайне низко, многие даже не имеют счетов. Переводы мелких сумм между банками стоят дорого, приходят нестабильно, а популярные банки вообще не предлагают трансграничных услуг. Если же они есть, то комиссии за международные переводы зачастую поражают своей высокостью.
В этих регионах сами «платежи» перестают быть такой же базовой инфраструктурой, как вода или электричество, и превращаются в привилегию.
1. Мир структурно расслоен: от Токио до Лагоса
Для жителей Восточной Азии (Китая, Японии) или Европы и США наше восприятие платежей часто характеризуется избыточностью.
Безупречная работа WeChat Pay, всесилие Alipay и даже бесконтактное прикладывание карты Suica в Японии создают ощущение, что так и должно работать обращение средств.
Но мир не плоский, и финансовые возможности разных людей разделены непроглядными барьерами.
Как в научно-фантастической повести «Расслоение Пекина», где три пространства физически отделены друг от друга, в глобальных финансах существует непреодолимая пропасть: жители первого пространства уже обсуждают, куда инвестировать, чтобы получить двузначную годовую доходность в DeFi, в то время как обитатели третьего пространства каждый день переживают, как безопасно доставить домой свой заработок.
Интересно, что именно в этом контексте статистическая «антиврожденная» истина часто остаётся незамеченной. Хотя в целом Африка ассоциируется с отсталостью, стоит перенести фокус на такие развивающиеся рынки, как Нигерия, и можно увидеть, что местные жители вовсе не чуждаются цифровых платежей — им просто мешает отсутствие инфраструктуры:
Согласно последним данным Центрального банка Нигерии (CBN), доля интернет-переводов (Internet Transfers) поразительно высока и составляет 51,91% рынка (в штуках транзакций), а на долю операций через POS-терминалы приходится 28,53%. Вместе они занимают более 80%, тогда как выводы наличных через банкоматы (ATM), которые мы обычно считаем основным инструментом, составляют всего лишь 2,21%.
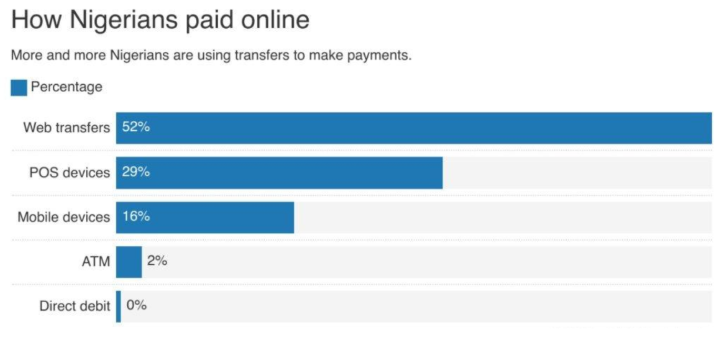
Это означает, что нигерийцы на самом деле сильно зависят от цифровых платежей, особенно от прямых банковских переводов. Проще говоря, дело в том, что такая физическая платежная инфраструктура, как отделения банков, оказывается дороже и сложнее в развертывании по сравнению с электронным банкингом, который может показаться более современным решением.
Поэтому в таких местах, как Нигерия, вам даже не нужно объяснять человеку с нуля, что такое «электронный кошелек» и как им пользоваться. Реалии вынуждают их давно привыкнуть совершать практически все переводы через смартфон, что напоминает феномен того, как Axie Infinity стал настолько популярным в Юго-Восточной Азии в свое время.
Единственная больница заключается в «подключении». Ведь для фрилансера в лагосском районе Лагоса или рабочего-мигранта, отправляющего деньги из-за границы семье на родину, среднее ожидание в 15 минут и более, а также обменные курсы со скрытыми наценками по цепочке остаются огромной черной коробкой.
Они высоко зависят от цифровых платежей, но им не хватает стабильной, низкозатратной платежной инфраструктуры с глобальной связностью. Именно в этом контексте Web3 впервые дает людям возможность увидеть совершенно новый путь, не зависящий от традиционной банковской системы.
2. Платежам Web3 следует применять стратегию «от периферии к центру»
Именно поэтому мне всегда казалось, что революционное значение и огромный потенциал, которые Web3 и стейблкоины могут реализовать в таких периферийных регионах, как Африка и Латинская Америка, используя стратегию «от периферии к центру», долгое время игнорировались мейнстримными нарративами.
Недавно видео, на котором Ся Цзяинь использует стейблкоины для оплаты покупок во Вьетнаме, вызвало множество дискуссий. Честно говоря, оно произвело на меня сильное впечатление.
Главный момент заключался в том, что оплата производилась напрямую переводом из криптокошелька, без использования промежуточного инструмента типа U-карты.
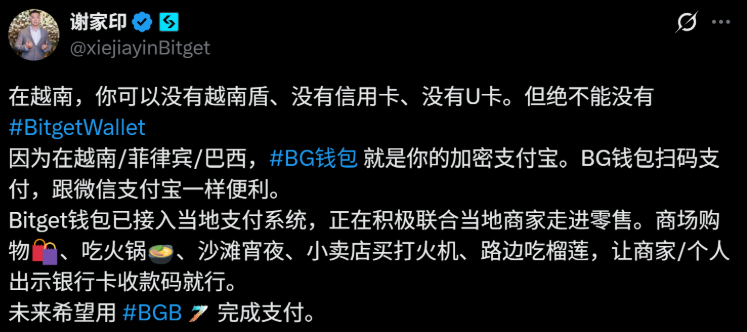
Хотя подобные действия по сканированию QR-кода для перевода денег в нашей стране обычное дело, они всё же базируются на высоко развитых, закрытых каналах электронных платежей, таких как Alipay и WeChat Pay. Это результат уникальных условий Китая и двадцатилетнего опыта интернет-развития, которые крайне сложно тиражировать.
А демонстрируемый в видео подход совершенно иной: во Вьетнаме сканирование QR-кода VietQR через Bitget Wallet обеспечивает фронтенд-опыт, очень напоминающий Alipay, однако под капотом происходит перевод криптовалюты через сеть Solana с мгновенной конвертацией в фиатные деньги на стороне мерчантов через протоколы промежуточного уровня.
Если говорить проще, разница заключается в «тиражируемости». Теоретически эту модель можно адаптировать под любую страну с национальной системой мгновенных платежей (Instant Payment System).
Особенно это касается менее развитых регионов Африки и Латинской Америки, где уже есть определенный уровень проникновения смартфонов и электронных кошельков, но не хватает традиционной финансовой инфраструктуры.
Это также обнажает одну главную потребность: пользователю абсолютно все равно, что такое ERC-20 или Gas Fee. Его волнует лишь один вопрос: «Могу ли я оплатить покупку так же просто, как при сканировании QR-кода?»
Если проследить эволюционную линию стейблкоинов в сфере Web3-платежей, мы можем выделить примерно три этапа:
-
Чисто ончейн-переводы: игрушка для гиков; кроме покупки NFT и взаимодействия с DeFi, в реальной жизни ими практически невозможно воспользоваться;
-
Эра «U-карт»: пополнение карт Visa/Mastercard через эмитентов криптовалютой. Несмотря на удобство, порог входа крайне высок (усложненная процедура KYC, дорогие сборы за выпуск, высокие комиссии), а по сути пользователи все еще работают на традиционные карточные сети;
-
Прямое подключение к локальной банковской сети (Direct-to-Bank): попытка соединить ончейн-аккаунты, активы стейблкоинов и терминалы приема платежей, минуя эмитирующие банки и картовые организации в традиционном платежном контуре. Именно это направление сегодня вызывает наибольший энтузиазм;
Платежные гиганты на самом деле уже давно начали делать ставки на этом направлении.
От запуска Circle программируемых кошельков (Programmable Wallets) и CCTP (кроссчейновой ликвидации USDC) до приобретения глобальным платежным гигантом Stripe в конце прошлого года провайдера API стейблкоинов Bridge за 1,1 млрд долларов, — все эти шаги направлены на реализацию третьего этапа.
Включая недавно запущенную функцию банковского перевода для Нигерии в Bitget Wallet, которая при поддержке платформы Aeon Pay предлагает «третий выбор» помимо крупных банков и P2P-сектора:
-
Децентрализация и отсутствие KYC: в отличие от традиционных бирж, требующих сложной верификации личности, сохраняется способность Web3-кошельков противостоять цензуре;
-
Высокая скорость: в сравнении с 10–15 минутами на P2P-рынках такие прямые переводы выполняются за 5–10 секунд;
-
Канал с низким риском: средства больше не проходят через ряд неизвестных частных акцепторов (P2P Merchant), а поступают напрямую в банковскую систему через комплаентные платежные шлюзы, что значительно снижает риск блокировки карт;
Это также означает, что Web3-кошельки перестают быть просто просмотрщиками активов и начинают напрямую подключаться к центральным платежным системам банков-эмитентов различных стран (например, NIBSS Instant Payment в Нигерии) через API.
С этой точки зрения U-карты, доминирующие в мейнстриме ранее и сейчас, в будущем неизбежно будут вытеснены. Традиционные финансовые институты начнут активнее интегрироваться в платёжные пути и Use-Cases Web3. Гарантируя соответствие регуляторным требованиям, они смогут напрямую связывать пользовательские кошельки, прием платежей мерчантами и движение активов через банковские счета, платежные каналы и клиринговые системы.
3. Конечная форма PayFi: когда кошелек становится «невидимым банком»
Это подводит нас к очень реалистичному вопросу внедрения: Web3 на текущем этапе не нуждается в изобретении физической платежной сети с нуля, ему нужно «внедриться» в существующие платежные системы.
Я всегда считал, что конечной формой PayFi, возможно, станет чистая ончейн-платежная сеть, которая полностью обойдет Visa/Mastercard и даже выйдет за рамки зависимости от SWIFT:
-
На стороне мерчанта: прямое принятие стейблкоинов без обязательной конвертации в фиат;
-
На стороне пользователя: инициирование транзакций напрямую из некастодиального кошелька, самоудержание средств и мгновенный клиринг ончейн;
-
На бэкенде: поддержка со стороны комплаентных эмитентов стейблкоинов и ончейн-сетей клиринга и расчетов, без необходимости использовать каналы Visa/Mastercard или SWIFT, что полностью устраняет «плата за проезд» традиционных карточных сетей;
Однако это пока утопия. До полной трансформации будущей платежной системы наиболее надежным, практичным и устойчивым путем остается прямое подключение стабилизированных платежных шлюзов к локальным банковским сетям.
В конечном счете TradFi преуспевает в комплаентном регулировании, архитектуре счетов и системах управления рисками, в то время как Crypto обладает естественными преимуществами в открытости активов, глобальной ликвидности и выполнении сделок без доверия. Их объединение представляет собой оптимальное решение баланса между «комплаентом» и «гибкостью» на современном этапе.
Фактически этот тренд уже набирает обороты.
Как показывает практика Bitget Wallet в Нигерии, упомянутая ранее, если убрать техническую оболочку «Crypto», продукт фактически маскируется под «оффшорное банковское приложение с глобальной ликвидностью»:
Представьте себе обычного пользователя в Лагосе: открывая Bitget Wallet, он получает не просто ончейн-инструмент для управления активами, а супер-Alipay, который позволяет хранить доллары (стейблкоины) и мгновенно переводить их владельцу соседней продуктовой лавки (на местный банковский счет).
Возможно, это и есть прообраз ключевого сценария применения PayFi на развивающихся рынках.
Объективно говоря, только когда Web3-кошельки получат возможность бесшовной интеграции с системами реального времени различных стран (такими как нигерийская NIBSS, бразильский PIX или индийская UPI) через комплаентные каналы, эта система сможет действительно обойти узкие места высоких затрат и низкой эффективности традиционного SWIFT.
В недалёком будущем продукты вроде Bitget Wallet могут превзойти существующие решения для международных платежей, такие как Airwallex и Wise, как по стоимости, так и по качеству пользовательского опыта.
Заключение
Платежи — это отправная точка для стейблкоинов, а «глобальные платежи» — это их будущее, ведущее к становлению мировой финансовой инфраструктурой.
Интеграция QR-платежей во Вьетнаме, внедрение банковских переводов off-chain в Нигерии показывают: вероятно, место, где стейблкоины могут проявить себя максимально эффективно, — это не замена банкам, а восполнение пробелов, с которыми не справляется традиционная банковская система.
Надеюсь, в будущем появятся новые кошельки и Web3-проекты, готовые продолжать экспериментировать и глубоко погружаться в эти сложные локальные сценарии.
Только так «глобальные платежи» перестанут быть просто нарративом и станут осязаемой реальностью.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Farm_Web3














