


Гид по стейблкоинам: что это такое и как они работают?
Автор: ARK Invest, Raye Hadi
Перевод: Block unicorn
Введение
Данная статья является первой частью серии из четырех материалов, призванных разъяснить сложные механизмы сферы стейблкоинов. Механизмы работы стейблкоинов весьма сложны, и на данный момент не существует исчерпывающих образовательных ресурсов, которые объединяли бы механизмы, риски и компромиссы различных стейблкоинов. Данная серия публикаций направлена на восполнение данного пробела. Настоящее руководство предоставляет инвесторам структурированный подход к оценке стейблкоинов, опираясь на документацию эмитентов, ончейн-дашборды и разъяснения от проектных команд.
Данная серия состоит из четырех частей. Первая посвящена обзору стейблкоинов, их дизайну и истории. Три оставшиеся части будут фокусироваться на трех основных категориях стейблкоинов, доминирующих на рынке сегодня:
-
Фиатно-обеспеченные стейблкоины (Часть вторая)
-
Стейблкоины с мультиактивным обеспечением (Часть третья)
-
Синтетическая модель доллара (Часть четвертая)
Каждая из этих статей кратко описывает управление резервами стейблкоинов, возможности, возникающие благодаря механизмам вознаграждения, удобство получения токенов и нативную интеграцию, а также устойчивость токенов на основе моделей управления и соответствия нормативным требованиям. В каждой статье также рассматриваются внешние зависимости и механизмы фиксации цены (pegging), которые определяют, смогут ли стейблкоины сохранять свою стоимость в периоды рыночного стресса.
Вторая часть серии сначала представляет стейблкоины с фиатным обеспечением в качестве основного залога, что является наиболее распространенным и прямым дизайном на сегодняшний день. Третья и четвертая части оценят более сложные типы стейблкоинов, включая те, которые поддерживаются мультиактивным залогом, и синтетические модели долларовых активов. Эти углубленные анализы предоставляют инвесторам всесторонний фреймворк для понимания связанных с каждым стейблкоином предпосылок, компромиссов и уровней риска.
Приглашаем вас ознакомиться с первой частью серии.
Стейблкоины: момент «ChatGPT» индустрии криптовалют
Появление стейблкоинов стало поворотным моментом в истории развития криптоиндустрии. В наши дни правительства, бизнесы и розничные инвесторы признают преимущества использования технологии блокчейн для оптимизации глобальной финансовой системы. История роста криптовалют доказывает, что блокчейн может служить жизнеспособной альтернативой традиционной финансовой инфраструктуре, обеспечивая цифровую нативность, глобальный масштаб и мгновенную передачу стоимости — все это через единую распределенную бухгалтерскую книгу.
Это понимание вкупе с глобальным спросом на доллар США создало уникальную возможность для ускорения интеграции криптовалют в традиционные финансы. Стейблкоины оказываются в эпицентре этой конвергенции как для традиционных институциональных игроков, так и для государственных органов. Ключевыми факторами, стимулирующими распространение стейблкоинов, являются:
-
Традиционные игроки стремятся сохранить свою релевантность по мере модернизации глобальных платежных систем.
-
Правительства ищут новых кредиторов для финансирования своих бюджетных дефицитов.
Несмотря на различные мотивы правительств и существующих финансовых институтов, все они понимают, что должны принять стейблкоины, иначе рискуют потерять влияние по мере трансформации финансового ландшафта. Недавно главный специалист по исследованиям цифровых активов в ARK, Лоренцо Валенте, опубликовал подробный рабочий документ на эту тему — «Стэйблкоины могут стать одним из самых устойчивых финансовых союзников правительства США».
Теперь стейблкоины вышли за рамки узкопрофильного инструмента для крипто-трейдеров, а их Adoption среди розничных инвесторов ускоряется. Они стали основным каналом для кросс-бордерных переводов, децентрализованных финансов (DeFi) и доступа к доллару в развивающихся экономиках, где не хватает надежных фиатных валют. Несмотря на растущую полезность и распространенность, сложные структуры и механизмы, лежащие в основе экосистемы стейблкоинов, остаются загадкой для многих инвесторов.
Понимание стейблкоинов
Стейблкоин представляет собой токенизированный актив, выпускаемый в блокчейне, владельцы которого имеют право на получение актива стоимостью один доллар США. Этот актив можно торговать как внутри блокчейна (ончейн), так и вне его (офчейн). Стейблкоины обеспечиваются резервами залога, которые управляются традиционными хостинговыми институтами или автоматизированными ончейн-механизмами и стабилизируются с помощью механизма арбитража для поддержания курса (peg). Их цель заключается в поглощении волатильности и поддержании паритета с целевым активом (чаще всего долларом США или другой фиатной валютой).
Резкое доминирование долларового ценообразования среди стейблкоинов является естественным следствием их высокой адаптации к рыночному спросу на предоставление синтетической долларовой экспозиции в регионах с дефицитом долларов. Стейблкоины сочетают в себе стабильность доллара США, экономическую эффективность блокчейна и круглосуточную доступность, став крайне привлекательным средством платежа и надежным хранилищем стоимости. Эта динамика особенно ярко проявляется на рынках, исторически страдающих от нестабильности валюты и ограниченного доступа к счетам в американских банках. В этом контексте стейблкоины эффективно функционируют как цифровой шлюз для получения долларовой экспозиции. Это подтверждается тем фактом, что наиболее быстрыми регионами роста ончейн-активности в 2025 году стали Азиатско-Тихоокеанский регион, Латинская Америка и страны Африки к югу от Сахары.
Более того, стейблкоины кардинально изменили развитие криптовалют, особенно сектора децентрализованных финансов (DeFi), введя в оборот единицу учета с высокой ликвидностью и низкой волатильностью. Без стейблкоинов онлайн-рынки были бы вынуждены использовать такие волатильные активы, как Bitcoin (BTC), Ethereum (ETH) или Solana (SOL) для торговли, что подвергло бы пользователей риску изменения цен и снизило бы реальную практическую ценность экосистемы DeFi.
Обеспечивая стабильность активов, привязанных к доллару США в блокчейне, стейблкоины улучшают процессы формирования цен и эффективности расчетов (settlement) внутри протоколов DeFi, повышая общую капитальную эффективность. Такая стабильность и надежность критически важны для основной инфраструктуры, на которой базируются эти новые финансовые рынки. Поэтому конкретные механизмы фиксации цены и структура резервов, обеспечивающие сохранение этих характеристик, имеют решающее значение для устойчивости системы, особенно в периоды повышенного рыночного стресса.
Актив или долговой инструмент? Дизайн стейблкоинов порождает фундаментальные различия
Базовые механизмы и архитектура резервов напрямую влияют на экономическое и юридическое поведение стейблкоинов. Различные архитектуры обладают своими плюсами и минусами в плане регуляторного соответствия, устойчивости к цензуре, степени крипто-нативности, а также контроля и стабильности. Они также определяют, как работает стейблкоин, а какие риски, модели поведения и ограничения несет держатель токена. Эти нюансы поднимают важный вопрос о том, как правильно классифицировать стейблкоины, например, должен ли определенный тип рассматриваться как актив или как долговой инструмент.
В данном контексте стейблкоин можно рассматривать как «актив», когда его владельцы обладают прямыми законными правами собственности на сам токен или его обеспечивающие резервы, сохраняя при этом право на принудительное исполнение даже в случае банкротства эмитента. Напротив, если эмитент сохраняет законное право собственности на резервы, а держатели токенов владеют лишь договорными правами кредитора, выступающими по сути негарантированными кредиторами, то стейблкоин больше напоминает «долговой инструмент». Это различие зависит от юридического проектирования эмитента и структуры хранения резервов.
Классификация токена в первую очередь зависит от того, кто контролирует резервы, обеспечивающие его выпуск, и несет ли эта сторона юридическую ответственность за выполнение обязательств по выкупу. Хотя большинство эмитентов намерены выполнять обязательства по выкупу даже в условиях стресса, отсутствие четких юридических обязательств или контроля над резервами со стороны пользователей делает функционал токена более схожим с долгом. Это отличие определяет, сохраняют ли держатели исполнимые права на базовый залог даже в сценарии худшего развития событий.
В таблице ниже представлены различия между типами стейблкоинов в рамках данной классификации.
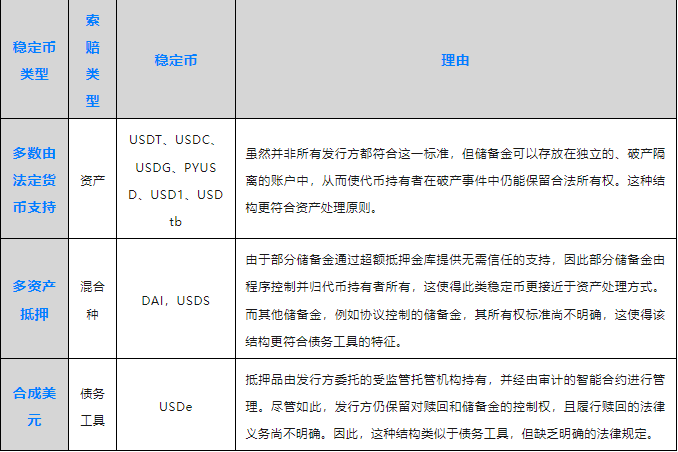
Подобные структуры обычно разрабатываются с учетом регионов, целевых рынков или конкретных применений, для которых предназначен стейблкоин. Тем не менее, различия в юридической структуре могут создавать тонкие нюансы, оказывающие серьезное влияние на держателей токенов. Примечательно, что это лишь один из многих примеров, иллюстрирующих, как целенаправленные или случайные архитектурные отличия могут иметь глубокие последствия как для самих стейблкоинов, так и для инвесторов.
Предшествующие неудачи стейблкоинов тесно связаны с изъянами в их дизайне
Ранее имевшие место проблемы зачастую касались отклонения курса стейблкоинов от выбранной фиатной валюты в периоды кризисов. Эти инциденты служат глубоким напоминанием о том, что различия в дизайне влекут за собой вполне ощутимые последствия, особенно когда рыночный стресс усиливается. Фактически, каждый тип стейблкоинов переживал свои провалы, что отражает присущие им структурные недостатки и выбор в пользу определенных дизайнерских решений. В нижней части текста будут рассмотрены некоторые наиболее значимые примеры неудач для каждого из трех типов. Данный анализ подготовит читателя к глубоким исследованиям в частях II, III и IV серии, посвященных стейблкоинам с «преобладающим фиатным обеспечением», «мультиактивным залогом» и «синтетическими долларовыми моделями».
Крах банков SVB, Silvergate и Signature
В марте 2023 года крах трех американских банков, специализирующихся на криптовалютах — Silvergate, Silicon Valley Bank (SVB) и Signature — продемонстрировал, что фиатно-обеспеченные стейблкоины всегда зависели от традиционной банковской системы. Открытие Silvergate началось с потери поддержки со стороны Federal Home Loan Bank (FHLB). Ранее, из-за беспрецедентно быстрого повышения процентных ставок Федеральной резервной системой, Silvergate оказался перегружен активами в виде долгосрочных казначейских облигаций и ценных бумаг, обеспеченных ипотекой. Чтобы справиться с растущими запросами на вывод средств, Silvergate был вынужден распродавать активы с огромными убытками, что ускорило процесс его банкротства и подорвало доверие рынка к Silicon Valley Bank и Signature, что в итоге привело к их закрытию.
Когда Circle объявила об экспозиции в $3,3 млрд у SVB, курс ее стейблкоина USCO сдержек до $0,89 по отношению к USD и вызвал панику на рынках DeFi и централизованных биржах, пока Федеральная страховая корпорация (FDIC) не гарантировала защиту всех депозитов. В течение нескольких дней USDC восстановил свой peg. Однако этот удар затронул все стейблкоины, включая DAI, который сильно зависел от USDC в качестве залога и тоже потерял peg после чего Circle изменила свои банковские партнерства, но этот кризис все равно породил опасения по поводу хрупкой связи между стейблкоинами и банками.
Алгоритмический коллапс Terra/Luna
В начале 2022 года Terra была ведущей экосистемой L1 (Layer 1), ядром которой выступали алгоритмический стейблкоин UST и нативный токен Luna. Построенный на базе Terra кредитный протокол Anchor предлагал вкладчикам гарантированную доходность в 19.5%, становясь главным источником фондирования для экосистемы TerraLuna. UST поддерживал peg через арбитраж: 1 UST можно было обменять на 1 доллар США в эквиваленте Luna, эмиссия UST сжигала Luna, выкуп — печатал новую Luna. Хотя позже команда Terra добавила резервы в BTC и других крипто, они никогда не превышали ~20% от предложения UST, сделав систему слабо обеспеченной. На пике TerraLuna привлекла миллиарды долларов, хотя реальных кейсов было мало, а высокая доходность обеспечивалась субсидиями Terra, а не реальным спросом на кредитование.
Когда рынок развернулся, цена Luna опустилась ниже стоимости обращенной UST. Механизм выкупа сломался. В мае 2022 года открепление UST от биткоина привело к массовой утечке капитала. Terra ограничила возможность выкупа, вынуждая больше средств перемещаться на вторичный рынок. По мере восстановления возможности выкупа, Luna была вынуждена резко увеличить эмиссию, чтобы поглотить истекающие средства, число токенов взлетело с сотен миллионов до триллионов, а цена обрушилась. Резервы в биткоинах не смогли остановить спираль падения. Всего за несколько дней совокупная капитализация UST и Luna сократилась более чем на 50 миллиардов долларов.
«Чёрный четверг» DAI
12 марта 2020 года сообщество MakerDAO (ныне Sky Protocol) столкнулось с катастрофой «чёрного четверга». Падение цены Ethereum и сетевой перегрузка привели к системному сбою механизма ликвидации позиций DAI. Цена Ethereum рухнула более чем на 40%, а коэффициенты обеспечения сотен казначейств (vaults) опустились ниже пороговых значений. Обычно ликвидация происходила через ончейн-аукционы, где «маркет-мейкеры» состязались за право выкупа залога за DAI. Однако в «Чёрный четверг» высокие комиссии за газ и задержка обновления оракулов привели к сбою многих ставок, позволив спекулянтам и opportunistам выигрывать залог почти за ноль долларов. Более 36% ликвидаций завершились со скидкой в 100%, образовав дыру в размере 5,67 млн DAI и нанеся огромный ущерб многим владельцам казначейств.
Что усугубило ситуацию, так это то, что из-за гонки заемщиков, пытающихся купить DAI для погашения долгов, сам DAI начал торг premium. Обычно арбитры могли печатать новый DAI, чтобы удовлетворить спрос, но на этот раз сетевая перегрузка, ценовой волатильность и задержка оракулов стали непреодолимой преградой. Ликвидации и ничтожная эмиссия создали шок предложения, тогда как спрос стремительно рос, толкая цену peg вверх. MakerDAO срочно провёл аукцион долга, выпустив MKR, ныне устаревший utility-токен MakerDAO, для пополнения фонда. Этот кризис обнажил хрупкость механизма ликвидации DAI и устойчивость стейблкоина под давлением, вынудив команду Maker провести радикальную переработку ликвидационного движка и модели залога.
Проектирование стейблкоинов критически важно
Крахи Silvergate, SVB и Signature Bank, алгоритмический коллапс TerraLuna и «Чёрный четверг» DAI служат ярким напоминанием о важности архитектуры стейблкоинов. Эти кризисы подчеркивают, как архитектурные решения влияют на устойчивость системы и уровень риска. Крах TerraLuna вскрыл структурную уязвимость полностью алгоритмических стейблкоинов, показав, что системы без достаточного залога или реальной экономической полезности по своей природе нестабильны и склонны к обрушению под давлением.
В противоположность этому, временное отклонение USDC и DAI от peg, хоть и вызывало тревогу, носило краткосрочный характер и побудило обе экосистемы провести глубокие реформы. После кризиса Silicon Valley Bank Circle повысила прозрачность своих резервов и укрепил отношения с банками; а MakerDAO (Sky Protocol) не только ребалансировал свой портфель залога, включив больше активов реального сектора (RWA), но и модернизировал свой механизм ликвидации во избежание цепочки дефолтов.
Общим знаменателем этих событий стало то, что они выявили слабости собственных типов стейблкоинов перед лицом наиболее разрушительных для них сценариев. Понимание того, как эти архитектуры эволюционировали для преодоления неудач, имеет решающее значение для оценки современных дизайн-выборов и различий стейблкоинов. Не все стейблкоины сталкиваются с одними и теми же рисками, а их оптимальные цели различаются. Оба исхода проистекают из их нижнего строения. Осознание этого необходимо для понимания уязвимостей стейблкоинов и способов их оптимального использования.
Заключение
В данной статье представлен обзор стейблкоинов и обоснована важность их дизайна. Во второй и четвёртой частях настоящего руководства мы рассмотрим три основные категории стейблкоинов: с преобладающим фиатным обеспечением, мультиактивным залогом и синтетические долларовые модели. Каждый стейблкоин обладает уникальной устойчивостью и компромиссами, которые столь же важны, как его полезность или пользовательский опыт. Уникальные характеристики проектирования, залога и управления, присущие каждому типу (и самим стейблкоинам), выступают ключевым фактором, определяющим их индивидуальные уровни риска и ожидаемое поведение токена для держателей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ARKInvest














