


За частыми отрывами стейблкойнов от привязки в последнее время: индустрия не извлекла уроков из истории
Автор: YQ
Перевод: AididiaoJP, Foresight News
В первые две недели ноября 2025 года крах стейблкоинов обнажил фундаментальные недостатки в сфере децентрализованных финансов, о которых учёные предупреждали на протяжении многих лет. Падение xUSD от Stream Finance, а за ним — каскадная волна неудач deUSD от Elixir и множества других синтетических стейблкоинов — это далеко не изолированные случаи плохого управления. Эти события вскрывают глубокие структурные проблемы экосистемы DeFi в вопросах управления рисками, прозрачности и доверия.
В событиях вокруг краха Stream Finance я наблюдал не изощрённое использование уязвимостей смарт-контрактов и не традиционную атаку с манипуляцией оракулом. Напротив, это раскрыло более тревожный факт: в обёртке из красивых слов об «децентрализации» отсутствует базовая финансовая прозрачность. Когда внешний управляющий фондом может потерять 93 млн долларов без какого-либо эффективного надзора, вызвав при этом цепную реакцию кросс-протокольных убытков на сумму до 285 млн долларов; когда вся экосистема «стейблкоинов» теряла от 40% до 50% общего заблокированного капитала всего за неделю, несмотря на формальное поддержание привязки курса, мы должны признать базовый факт текущего состояния децентрализованных финансов: эта индустрия ничему не научилась.
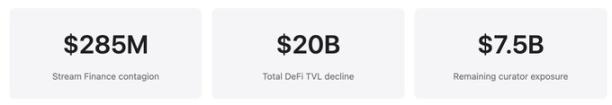
Более точно сказать, что текущая структура стимулов поощряет тех, кто игнорирует исторические уроки, наказывает тех, кто действует осторожно и консервативно, и перекладывает убытки на весь рынок в момент неизбежного краха. Эта старая пословица из финансового мира звучит здесь особенно уместно и раздражающе: если вы не знаете, откуда приходят доходы, значит, доходом являетесь сами вы. Когда некоторые протоколы обещают доходность 18% через непрозрачные стратегии, а ставки на зрелых кредитных рынках составляют лишь 3–5%, суть этой высокой доходности, скорее всего, заключается в возврате средств самих вкладчиков.
Механизм работы Stream Finance и передача рисков
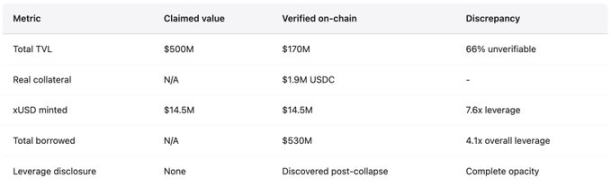
Stream Finance позиционирует себя как протокол оптимизации доходности, предлагая по депозитам пользователей в USDC годовую доходность до 18% через свой процентный стейблкоин xUSD. Заявленные стратегии включают такие звучащие сложно термины, как «дельта-нейтральная торговля» и «хеджирующее маркетмейкерство», но реальная механика остаётся размытой. Для сравнения, Aave предлагает годовую доходность около 4,8% по депозитам в USDC, а Compound — чуть выше 3%. Базовые финансовые знания говорят нам сохранять осторожность при возвратах, многократно превышающих среднерыночные, однако пользователи всё же внесли в этот протокол сотни миллионов долларов. Перед крахом цена торговли 1 xUSD доходила до 1,23 USDC, что демонстрировало эффект сложного процента. На пике xUSD заявлял о размере управляемых активов в 382 млн долларов, однако данные DeFiLlama показывают, что его пиковое значение TVL составляло всего 200 млн долларов, а это означает, что более 60% так называемых активов находились в верифицируемых внецепочечных позициях.
После краха разработчик Yearn Finance Schlagonia раскрыл их реальную механику: это была систематическая мошенническая схема, замаскированная под финансовое новшество. Stream использовал модель рекурсивного займа, создавая синтетические активы без реальной стоимостной поддержки через следующий процесс:
-
Пользователи вносят USDC.
-
Stream обменивает USDC на USDT через CowSwap.
-
Используя эти USDT, он чеканит deUSD на платформе Elixir (выбор Elixir обусловлен высокими доходными стимулами).
-
Эти deUSD переносятся между сетями, например, в Avalanche, и размещаются на кредитных рынках для получения новых займов в USDC, замыкая цикл.
Даже на этом этапе стратегия выглядела сложной и зависела от межсетевых операций, но её ещё можно было считать залоговым кредитованием. Однако Stream на этом не остановился. Вместо того чтобы использовать полученные USDC исключительно для расширения залогового цикла, он снова чеканил xUSD через контракт StreamVault, благодаря чему предложение xUSD значительно превысило стоимость фактически держимых им залоговых активов. Имея всего 1,9 млн долларов верифицируемых USDC в качестве залога, Stream выпустил xUSD на сумму до 14,5 млн долларов, искусственно раздув масштаб синтетических активов в 7,6 раза по отношению к резервам нижестоящего уровня. Это тождественно банковской системе с частичным резервированием, лишённой резервов, регуляторного контроля и функции «кредитора последней инстанции».
Циклическая зависимость от Elixir лишь усиливает хрупкость всей конструкции. Раздувая предложение xUSD, Stream внёс в Elixir 10 млн долларов USDT, тем самым расширив предложение deUSD. Elixir, в свою очередь, конвертировал часть этих USDT в USDC и поместил их на кредитный рынок Morpho. К началу ноября объём предложения USDC на Morpho превысил 70 млн долларов, а объём займов составил более 65 млн долларов, причём основными участниками выступали Elixir и Stream. Stream владел примерно 90% от общего предложения deUSD (около 75 млн долларов), а основная часть резервных активов Elixir представляла собой именно кредиты, предоставленные Stream через частные хранилища Morpho. По сути, эти два стейблкоина являлись взаимным залогом: рушится один — страдает другой. Такая «финансовая петля» неминуемо вела к системной уязвимости.
Аналитик отрасли CBB ещё 28 октября открыто указал на проблему: «У xUSD есть запас на поддержку в виде около 170 млн долларов ончейн-активов, но они взяли займы в размере около 530 млн долларов на кредитных протоколах. Это 4,1-кратное плечо, и оно построено на многих позициях с низкой ликвидностью. Это вообще не фарминг доходности, это азартная игра». Schlagonia также предупредил команду Stream за 172 дня до краха, заявив, что достаточно пяти минут проверки их позиций, чтобы понять: крах неизбежен. Эти предупреждения были публичными, конкретными и точными, однако их проигнорировали пользователи, гоняющиеся за высокой доходностью, кураторы, желавшие комиссионных доходов, а также различные протоколы, поддерживавшие эту структуру.
Когда 4 ноября Stream объявил о потере внешним управляющим фондом активов фонда примерно на 93 млн долларов, платформа немедленно приостановила все выплаты. Из-за отсутствия эффективного механизма выкупа паника разлилась мгновенно. Держатели начали соревноваться друг с другом в попытке продать xUSD на плохо ликвидном вторичном рынке. За несколько часов цена xUSD обвалилась на 77%, упав примерно до 0,23 доллара. Этот стейблкоин, ранее обещавший стабильность и высокую доходность, в течение одних только торговых суток потерял три четверти своей стоимости.
Конкретные данные о передаче рисков
Согласно отчёту исследовательской организации DeFi Yields and More (YAM), прямые долговые риски, связанные со Stream, во всей экосистеме достигали 285 млн долларов. Основными участниками являются:
-
TelosC: подвержен риску потери по займам на сумму 123,64 млн долларов из-за принятия активов Stream в качестве залога (наибольшее единовременное exposure).
-
Elixir Network: выдаёт займы на сумму 68 млн долларов через частное хранилище Morpho (65% от резервов deUSD).
-
MEV Capital: exposure составляет 25,42 млн долларов, из них около 650 тысяч долларов стали плохими долгами (так как оракул заморозил цену xUSD на уровне 1,26 доллара, хотя рыночная цена упала до 0,23 доллара).
-
Остальные: Varlamore (19,17 млн долларов), Re7 Labs (одно хранилище на 14,65 млн долларов, другое на 12,75 млн долларов), а также Enclabs, Mithras, TiD и Invariant Group с меньшими позициями.
-
Euler: сталкивается с проблемными обязательствами примерно на 137 млн долларов.
-
Всего заморожено на различных протоколах более 160 млн долларов.
Исследователи отмечают, что этот список неполный, и предупреждают, что «скорее всего, затронуты и другие стейблкоины или хранилища», поскольку картина полной передачи рисков оставалась неясной спустя несколько недель после краха.
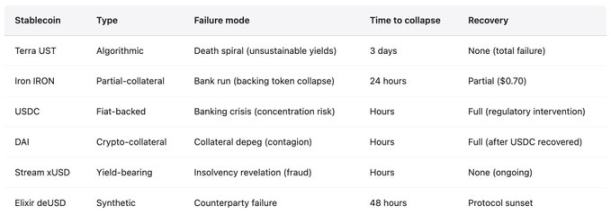
Из-за того, что 65% резервов deUSD от Elixir концентрировались в кредитах, выданных Stream через частные хранилища Morpho, в течение 48 часов его цена обрушилась на 98% с 1,00 доллара до 0,015 доллара, став самым быстрым среди основных стейблкоинов крахом с момента краха Terra UST в 2022 году. Elixir обработал выкуп примерно для 80% держателей deUSD (не включая сам Stream), позволив им обменять активы в соотношении 1:1 на USDC, что обеспечило защиту большей части пользователей сообщества, однако цена этой защиты оказалась огромной: убытки были перенесены на протоколы Euler, Morpho и Compound. Затем Elixir объявил о полном закрытии всех продуктов стейблкоинов, признав, что доверие рынка было уничтожено безвозвратно.
Более широкая реакция рынка свидетельствует о системной потере доверия. По данным Stablewatch, в течение недели после краха Stream процентные стейблкоины в целом потеряли от 40% до 50% общего заблокированного капитала, несмотря на то, что большинство из них сохраняло формальную привязку к доллару США. Это означало, что около миллиарда долларов покинули протоколы, которые не потерпели крах и не столкнулись с техническими сбоями. Пользователи не смогли отличить качественные проекты от мошеннических, поэтому решили уйти от всех аналогичных продуктов. Общий заблокированный капитал в DeFi к началу ноября сократился примерно на 20 миллиардов долларов. Рынок уже закладывает цену на повсеместные риски каскадных реакций, а не только на отказ конкретных протоколов.
Октябрь 2025 года: каскадные ликвидации, спровоцированные 60 млн долларов
Менее чем за месяц до краха Stream Finance крипторынок пережил ещё одну катастрофическую просадку. Анализ цепочных данных показал, что это было не обычное рыночное падение, а точно рассчитанная атака институционального масштаба, использующая известные уязвимости. 10–11 октября 2025 года тщательно спланированная распродажа на рынке на сумму 60 млн долларов вызвала сбой оракула, что привело к масштабным каскадным ликвидациям во всей экосистеме DeFi. Ликвидации произошли не из-за чрезмерного рычага или недостаточности обеспечения самих позиций, а стали повторением системных недостатков архитектуры оракулов на институциональном уровне, воспроизведя паттерн атак, который неоднократно документировался и разоблачался начиная с февраля 2020 года.
Атака началась в 5:43 UTC 10 октября, когда 60 млн долларов в USDe были скоординированно проданы на спотовом рынке одной биржи. В хорошо разработанной системе оракулов влияние такой локальной распродажи поглощалось бы несколькими независимыми источниками цен с механизмом взвешенной по времени средней (TWAP), что минимизировало бы риск манипуляций. Однако фактическая система оракулов в реальном времени снизила стоимость соответствующих залоговых активов (wBETH, BNSOL и USDe), опираясь на спотовые цены с манипулируемой торговой площадки. Были запущены массовые ликвидации. Системная инфраструктура не выдержала нагрузки: миллионы одновременно отправленных запросов на ликвидацию исчерпали вычислительные ресурсы системы. Маркет-мейкеры не смогли быстро разместить ордера на покупку из-за прерывания потоков данных по API и накопления заявок на вывод средств. Ликвидность рынка иссякла мгновенно. Каскадный эффект породил порочный круг.
Методология атаки и исторические прецеденты
Оракул добросовестно сообщил о манипулируемой цене на единственной торговой площадке, в то время как цены на всех остальных рынках оставались стабильными. Данные крупнейших бирж показывали падение USDe до 0,6567 доллара, а wBETH — до 430 долларов. При этом цены на других торговых площадках отклонялись от нормы менее чем на 0,3%. Пулы ликвидности в децентрализованных биржах также пострадали минимально. Как отметил основатель Ethena Гай Янг, на протяжении всего инцидента «сверх 9 млрд долларов стейблкоинов-залогов могли быть сразу выкуплены», что доказывает отсутствие повреждений в самих базовых активах. Однако оракул доложил искажённую цену, система ликвидаций выполнила расчеты на её основе, в итоге множество позиций были уничтожены на основании оценок, которых в принципе не существовало на рынке.
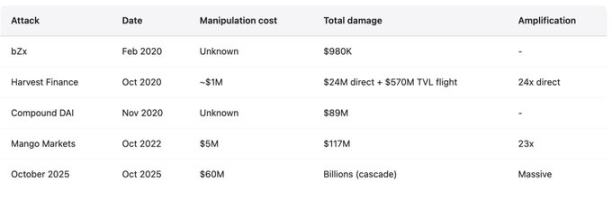
Это точь-в-точь повторяет паттерн ноября 2020 года, нанесшего тяжелейший удар по Compound: тогда DAI в течение часа торговался на Coinbase Pro по цене 1,30 доллара, тогда как на других рынках оставался на уровне 1,00 доллара, что вызвало ликвидации на 89 млн долларов. Торговые площадки изменились, но уязвимость осталась прежней. Данный метод атаки абсолютно идентичен тому, что разрушило bZx в феврале 2020 года (кража 980 тыс. долларов путём манипуляции оракулом Uniswap), совпадает с методами, нанёсшими урон Harvest Finance в октябре 2020 года (кража 24 млн долларов через манипуляцию ценой Curve и запуск банка-рана на 570 млн долларов), а также полностью соответствует многобиржевой атаке с манипуляциями, которая в октябре 2022 года обошлась Mango Markets в 117 млн долларов.
По статистике, в период с 2020 по 2022 год произошло 41 атака с манипуляцией оракулов, общий ущерб от которых составил 403,2 млн долларов. Реакция индустрии была медленной и фрагментированной; большинство платформ продолжали использовать схемы оракулов, критически зависящие от спотовых цен и лишенные достаточной избыточности. Эффект усиления атак демонстрирует важность усвоения этих уроков по мере роста размеров рынка. В случае с Mango Markets в 2022 году манипуляция на 5 млн долларов привела к потерям в 117 млн долларов, увеличившись в 23 раза. В октябре 2025 года манипуляция на 60 млн долларов запустила каскадную реакцию с колоссальным мультипликативным эффектом. Методика атак не стала сложнее; просто базовая система, сохранившая те же фундаментальные уязвимости, достигла гораздо больших масштабов.
Исторические паттерны: кейсы неудач 2020–2025 годов
Крах Stream Finance ни разу не стал первым подобным случаем и не является единичным инцидентом. Экосистема DeFi уже пережила множество крахов стейблкоинов, каждый из которых обнажал схожие структурные дефекты. Тем не менее отрасль продолжает совершать одни и те же ошибки, причем каждый раз они приобретают всё большие масштабы. Задокументированные за последние пять лет случаи неудач демонстрируют крайне единообразный паттерн:
-
Неподконтрольная высокая доходность: алгоритмические или частично обеспеченные стейблкоины предлагают ставки намного выше рыночных, чтобы привлечь депозиты.
-
Подозрительные источники дохода: высокая доходность обычно субсидируется эмиссией токенов или новыми депозитами, а не реальной генерацией прибыли.
-
Чрезмерное плечо и непрозрачность: протоколы работают с скрытым высоким левериджем, реальная ставка обеспечения размыта.
-
Циклические зависимости: активы протокола А обеспечивают протокол Б, активы Б в свою очередь обратно питают протокол А, формируя хрупкий замкнутый круг.
-
Триггер краха: стоило произойти любому шоку, как проявлялась суть неплатежеспособности, или возникал банк-ран, когда субсидии становились невозможными.
-
Смертельная спираль: панический выход пользователей, резкое падение стоимости залога, запуск каскадных ликвидаций, полная конструкция рушится за считанные дни или даже часы.
-
Передача рисков: крах распространяется на другие протоколы, принявшие данный стейблкоин в залог или имевшие связи с его экосистемой.
Обзор типичных случаев:
Май 2022: Terra (UST/LUNA)
-
Убыток: капитализация на ~45 млрд долларов исчезла за три дня.
-
Механизм: UST был алгоритмическим стейблкоином, поддерживающим привязку через механизм создания и уничтожения LUNA. Anchor Protocol предлагал неподъемные 19,5% доходности по депозитам в UST.
-
Триггер: массовые выкупы и распродажи UST привели к деанкорингу, спровоцировав гиперэмиссию LUNA и смерть от спирали.
-
Воздействие: привело к банкротству ряда крупных криптокредитных платформ, включая Celsius, Three Arrows Capital и Voyager Digital. Создатель До Квон был арестован и обвинен в мошенничестве.
Июнь 2021: Iron Finance (IRON/TITAN)
-
Убыток: общая блокировка (TVL) около 2 млрд долларов обнулилась за 24 часа.
-
Механизм: IRON частично обеспечивался 75% USDC и 25% собственного токена TITAN. Предлагались стимулы доходности вплоть до 1700% годовых.
-
Триггер: крупные выкупы привели к распродаже TITAN, обвалу цены которого окончательно разрушили залоговую базу IRON.
-
Урок: под давлением частичное обеспечение и зависимость от собственных волатильных токенов как части залога представляют крайнюю опасность.
Март 2023: USDC
-
Деанкоринг: из-за блокировки 3,3 млрд долларов резервов в обанкротившемся Silicon Valley Bank, курс USDC кратковременно падал до 0,87 доллара.
-
Воздействие: подорвало абсолютное доверие рынка к фиатным стейблкоинам с «полным обеспечением». Вызвало деанкоринг DAI (более 50% его обеспечения состояло из USDC), что привело к более чем 3400 ликвидациям на Aave суммарным объемом в 24 млн долларов.
-
Урок: даже самые надежные стейблкоины подвержены концентрированным рискам и зависимости от традиционной финансовой системы.
Ноябрь 2025: Stream Finance (xUSD)
-
Убыток: прямые потери составили 93 млн долларов, совокупное системное exposure достигло 285 млн долларов.
-
Механизм: рекурсивное кредитование создавало синтетические активы без реального обеспечения (леверидж 7,6x). 70% средств управлялось анонимными внешними менеджерами через непрозрачные офчейн-стратегии.
-
Текущий статус: цена торговли xUSD колебалась в диапазоне 0,07–0,14 доллара, ликвидность иссякла, выплаты заморожены, против протокола подано несколько исков. Elixir полностью закрыт.
Обобщение общих моделей отказа:
-
Неподконтрольная доходность: Terra (19,5%), Iron (1700% APR), Stream (18%).
-
Циклические зависимости: UST-LUNA, IRON-TITAN, xUSD-deUSD.
-
Информационная непрозрачность: сокрытие затрат на субсидии, маскировка офчейн-операций, сомнительность резервных активов.
-
Хрупкая структура залога: частичное обеспечение или зависимость от собственных волатильных токенов, легко приводящие к спирали смерти под давлением.
-
Манипуляции оракулов: искаженные входные цены приводили к ошибочным ликвидациям и формированию плохих долгов.
Вывод очевиден: стейблкоины не являются стабильными; они лишь кажутся таковыми перед крахом, который может наступить всего за несколько часов.
Сбои оракулов и крах инфраструктуры
С самого начала краха Stream проблемы с оракулами продемонстрировали свою очевидность. Несмотря на то, что рыночная цена xUSD уже упала до 0,23 доллара, многие кредитные протоколы жестко закрепляли (hardcode) их цену оракула на уровне 1,00 доллара или выше в попытке предотвратить каскадные ликвидации. Данное решение, продиктованное благими намерениями, привело к серьезному разрыву между поведением протоколов и рыночной реальностью. Подобный хардкод является сознательным политическим выбором, а не техническим сбоем. Многие протоколы используют ручной пересчет цен оракула, чтобы избежать запусков ликвидаций при временных рыночных колебаниях. Однако когда падение цены отражает реальную неплатежеспособность проекта, такой подход оборачивается катастрофическими последствиями.
Перед протоколами стоит непростой выбор:
-
Применение цен в реальном времени: сопряжено с риском рыночных манипуляций и запуском каскадных ликвидаций во время волатильности (что дорого обошлось в инциденте октября 2025 года).
-
Применение запаздывающих цен или TWAP: не позволяет оперативно отразить реальную неплатежеспособность, способствуя накоплению проблемных долгов (как в случае Stream, где оракул фиксировал 1,26 доллара против фактических 0,23 доллара, породив лишь у MEV Capital 650 тысяч долларов проблемных активов).
-
Ручное обновление: внедряет риски централизованного решения и человеческого вмешательства, а также потенциально скрывает истинную неплатежеспособность путем заморозки цен.
Все три подхода ранее приводили к убыткам на сотни и даже десятки миллиардов долларов.
Пропускная способность инфраструктуры под нагрузкой
Еще осенью 2020 года, когда Harvest Finance подвергся атаке на 24 млн долларов, что вызвало панические снятия и резкое падение TVL с 1 млрд до 599 млн долларов, урок краха инфраструктуры стал предельно ясным: системы оракулов должны учитывать возможности инфраструктуры при экстремальных стрессовых ситуациях; механизмы ликвидаций должны оснащаться ограничениями скорости и предохранительными рубильниками (circuit breakers); биржи обязаны оставлять избыточные мощности для трафика, превышающего норму в разы. Однако инцидент октября 2025 года вновь подтвердил, что на институциональном уровне этот урок так и не был должным образом воспринят. Когда тысячи счетов одновременно сталкиваются с ликвидацией, когда позиции на десятки миллиардов долларов закрываются за час, когда книга ордеров пустеет из-за исчерпания всех заявок на покупку и перегрузки системы, не принимающей новые заказы, крах инфраструктуры оказывается столь же тотальным, как и отказ оракула. Технические решения для устранения подобных проблем существуют, но они часто остаются нереализованными из-за снижения общей эффективности при обычной работе и удорожания операционных расходов (что влияет на прибыль).
Ключевые предупреждения
Если вы не способны определить источник доходности, вы не являетесь ее получателем — вы сами становитесь стоимостью для чужой выгоды. Этот принцип не сложен, однако миллиарды долларов продолжают стекать в «черные ящики» стратегий, ведь люди чаще склонны верить приятным ложам, нежели смотреть в лицо тревожной правде. Следующий Stream Finance, возможно, уже функционирует прямо сейчас.
Стейблкоины не стабильны.
Децентрализованные финансы зачастую не являются ни полностью децентрализованными, ни безопасными.
Доходность с неясным происхождением — это не прибыль, а трансфер активов с обратным отсчетом.
Это не просто личные мнения, а задокументированные факты опыта, неоднократно подтверждаемые колоссальной ценой. Единственный вопрос: примем ли мы окончательные меры на основе этих известных уроков, или предпочтем снова заплатить 20 миллиардов долларов в качестве платы за обучение ради повторного изучения? История кажется склоняется ко второму варианту.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














