


Финансовая чёрная дыра: стейблкоины поглощают банки
Автор: @0x_Arcana
Перевод: Пегги, BlockBeats
Стейблкоины возрождают «узкие банки»
На протяжении более чем века реформаторы денежного обращения неоднократно выдвигали концепцию «узких банков» (Narrow Banking): финансовые организации, которые выпускают деньги, но не предоставляют кредиты. От Чикагского плана (Chicago Plan) 1930-х годов до современных предложений The Narrow Bank (TNB) основная идея заключается в предотвращении банковских паник и системных рисков за счет требования к эмитентам денег держать исключительно безопасные и высоколиквидные активы (например, государственные облигации).
Однако регуляторы неизменно отвергали внедрение узких банков.
Почему? Потому что, несмотря на теоретическую безопасность, узкие банки дестабилизируют основу современной банковской системы — механизм создания кредитов. Они оттягивают депозиты из коммерческих банков, аккумулируя безрисковые залоговые активы, тем самым разрывая связь между краткосрочными обязательствами и производственным кредитованием.
Иронично, но криптоиндустрия сегодня «возрождает» модель узкого банка в форме стейблкоинов, обеспеченных фиатными валютами. Поведение стейблкоинов практически полностью соответствует обязательствам узких банков: они имеют стопроцентное обеспечение, обеспечивается моментальное погашение, а резервы в основном состоят из казначейских облигаций США.
После череды банкротств банков в период Великой депрессии экономисты чикагской школы предложили идею: полностью разделить процесс создания денежных средств и кредитный риск. Согласно «Чикагскому плану» 1933 года, банки должны были удерживать 100% резервов под текущие счета, а кредитование могло осуществляться только за счет срочных депозитов или собственного капитала, без использования средств, предназначенных для платежей.
Главной целью этой идеи было устранение риска банковской паники и снижение нестабильности финансовой системы. Ведь если бы банки не могли выдавать кредиты из депозитов, они не обанкротились бы из-за несоответствия сроков активов и пассивов.
В последние годы эта концепция вновь появилась в виде «узкого банка». Узкие банки принимают депозиты, но инвестируют их исключительно в безопасные краткосрочные государственные ценные бумаги, такие как казначейские векселя или резервы Федеральной резервной системы (ФРС). Недавним примером служит The Narrow Bank (TNB), которая в 2018 году подала заявку на доступ к процентным ставкам по избыточным резервам (IOER) ФРС, но получила отказ. ФРС опасалась, что TNB станет безрисковой заменой депозитам с высокой доходностью, тем самым «ослабив механизм передачи монетарной политики».
Истинная тревога регуляторов заключается в том: если узкие банки будут успешны, они могут подорвать систему коммерческих банков, оттянув депозиты из традиционных учреждений и скупив надежные залоговые активы. По сути, узкие банки создают инструменты, подобные деньгам, но не обеспечивают функцию кредитного посредничества.
Моя собственная «теория заговора» гласит: современная банковская система по своей природе представляет собой леверидж-иллюзию, чья работа возможна лишь при условии, что никто не пытается «найти выход». Узкие банки прямо бросают вызов этой модели. Но если разобраться, тут нет никакой тайны — она лишь демонстрирует уязвимость текущей системы.
Центральные банки не печатают деньги напрямую, а регулируют ситуацию косвенно через коммерческие банки: стимулируют или ограничивают кредитование, оказывают поддержку в кризисные периоды и поддерживают ликвидность суверенного долга посредством ввода резервов. В обмен коммерческие банки получают ликвидность нулевой стоимости, регуляторную толерантность и неявные гарантии спасения в моменты кризиса. В такой структуре традиционные коммерческие банки являются не нейтральными участниками рынка, а инструментами государственного вмешательства в экономику.
Представьте себе банк, который заявляет: «Мы не используем леверидж и хотим просто предоставлять пользователям безопасные деньги, обеспеченные казначейскими облигациями или резервами ФРС в пропорции 1:1». Это сделало бы устаревшей существующую систему частичного резервного обеспечения, напрямую угрожая текущему порядку.
Отказ ФРС в открытии центрального аккаунта для TNB наглядно демонстрирует эту угрозу. Дело не в том, что TNB потерпит неудачу, а в том, что она может добиться реального успеха. Если люди смогут получить ликвидную, лишенную кредитного риска валюту с процентами, зачем им хранить деньги в традиционных банках?
Здесь на сцену выходят стейблкоины.
Стейблкоины, обеспеченные фиатными валютами, практически воспроизводят модель узкого банка: они выпускают цифровые обязательства, конвертируемые в доллары США, и на 1:1 обеспечивают их безопасными и ликвидными офчейн-резервами. Подобно узким банкам, эмитенты стейблкоинов не используют резервные средства для кредитования. Хотя такие эмитенты, как Tether, в настоящее время не выплачивают пользователям проценты, этот вопрос выходит за рамки данной статьи. Здесь основное внимание уделяется роли стейблкоинов в современной денежной архитектуре.
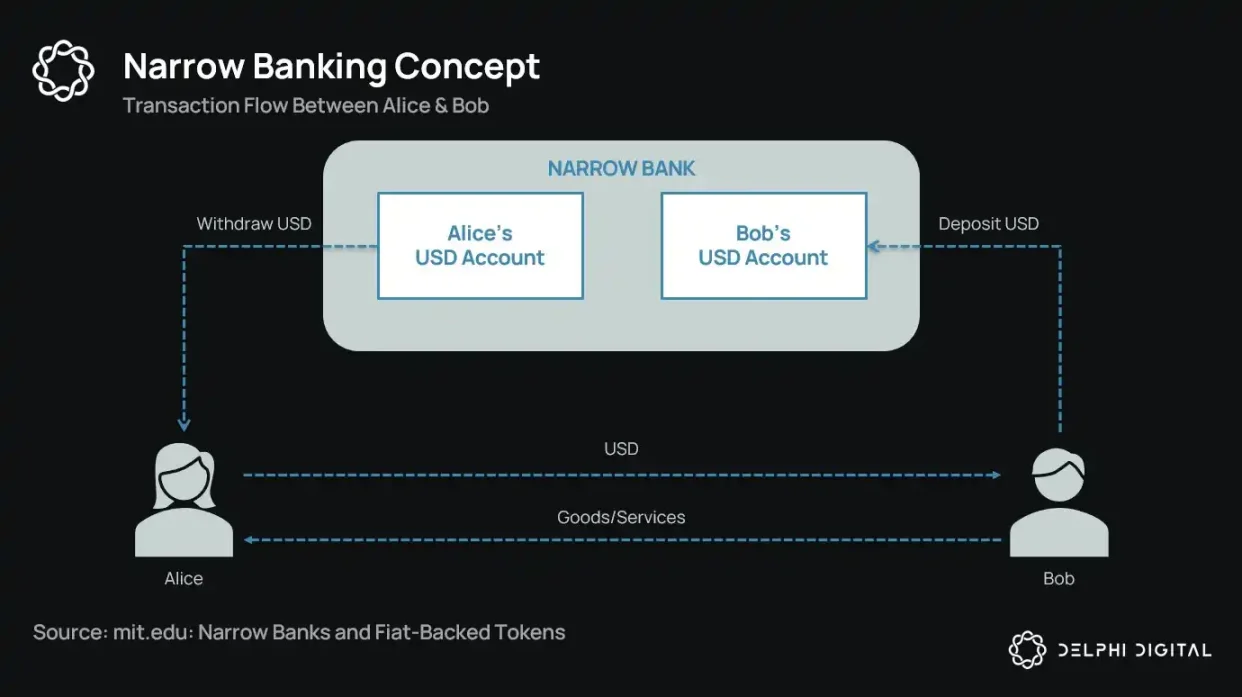
Активы лишены рисков, обязательства подлежат немедленному погашению и обладают свойствами наличных денег; отсутствует создание кредитов, несоответствие сроков и леверидж.
И если узкие банки регуляторы «подавили» еще на этапе зарождения, стейблкоины столкнулись с аналогичными ограничениями значительно реже. Многие эмитенты стейблкоинов функционируют вне традиционной банковской системы, особенно в странах с высокой инфляцией и развивающихся рынках, где спрос на стейблкоины продолжает расти — в этих регионах часто сложно получить доступ к долларовым банковским услугам.
Если посмотреть на это под таким углом, стейблкоины эволюционировали в своего рода «цифровых евродолларов» (Eurodollars), обращающихся вне банковской системы США.
Но это поднимает ключевой вопрос: какое влияние окажет поглощение достаточного объема казначейских облигаций США стейблкоинами на системную ликвидность?
Гипотеза «черной дыры ликвидности» (Liquidity Blackhole Thesis)
По мере роста масштабов стейблкоинов они всё больше напоминают глобальные изолированные «острова ликвидности»: поглощая приток долларов, они одновременно блокируют надежные залоговые активы в замкнутом цикле, не способном вернуться в традиционный финансовый оборот.
Это может привести к появлению «черной дыры ликвидности» на рынке казначейских облигаций США, когда значительный объем бумаг поглощается экосистемой стейблкоинов, но перестает циркулировать на межбанковском рынке, тем самым влияя на предложение ликвидности во всей финансовой системе.
Эмитенты стейблкоинов выступают долгосрочными чистыми покупателями краткосрочных казначейских облигаций США. На каждый выпущенный доллар стейблкоина в балансе должен приходиться эквивалентный актив, обычно в виде казначейских векселей или позиций обратного репо. Однако, в отличие от традиционных банков, эмитенты стейблкоинов не продают эти бумаги для выдачи кредитов или переключения на рисковые активы.
Пока стейблкоины находятся в обращении, их резервы должны непрерывно удерживаться. Погашение происходит только тогда, когда пользователи покидают систему стейблкоинов, что случается крайне редко, поскольку участники блокчейна обычно просто обменивают одни токены на другие или используют стейблкоины в качестве долгосрочных денежных эквивалентов.
Это превращает эмитентов стейблкоинов в однонаправленную ликвидностную «черную дыру»: они поглощают облигации, но почти никогда их не высвобождают. Когда эти бумаги блокируются на счетов резервного хранилища, они выпадают из традиционного цикла залога — их нельзя снова заложить или использовать на рынке репо, фактически они выводятся из системы денежного обращения.
В результате возникает эффект стерилизации ликвидности (Sterilization Effect). Подобно тому, как количественное ужесточение (QT) ФРС сжимает ликвидность за счет вывода высококачественных залоговых активов, стейблкоины совершают то же самое действие, но без какой-либо координации политики и макроэкономических целей.

Более потенциально разрушительным является концепция так называемого «теневого количественного ужесточения» (Shadow QT) и постоянных петель обратной связи. Оно носит нециклический характер, не адаптируется под состояние макроэкономики, а лишь масштабируется по мере роста спроса на стейблкоины. Более того, поскольку многие резервы стейблкоинов хранятся в офшорных юрисдикциях с низким уровнем прозрачности за пределами США, усложняются видимость со стороны регуляторов и координация усилий.
Хуже всего то, что данный механизм в определенных условиях может стать проциклическим. При усилении рыночных настроений, связанных с избеганием риска, спрос на долларовые активы в блокчейне, как правило, растет, стимулируя эмиссию новых стейблкоинов, что дополнительно изымает американские облигации из обращения — ровно тогда, когда система наиболее нуждается в ликвидности, усиливая эффект «черной дыры».
Несмотря на то, что объем стейблкоинов все еще далеко от масштабов QT ФРС, механизмы этих процессов схожи, а макроэкономические последствия идентичны: сокращение предложения обращающихся казначейских облигаций; сужение ликвидности; маржинальное давление на повышение процентных ставок.
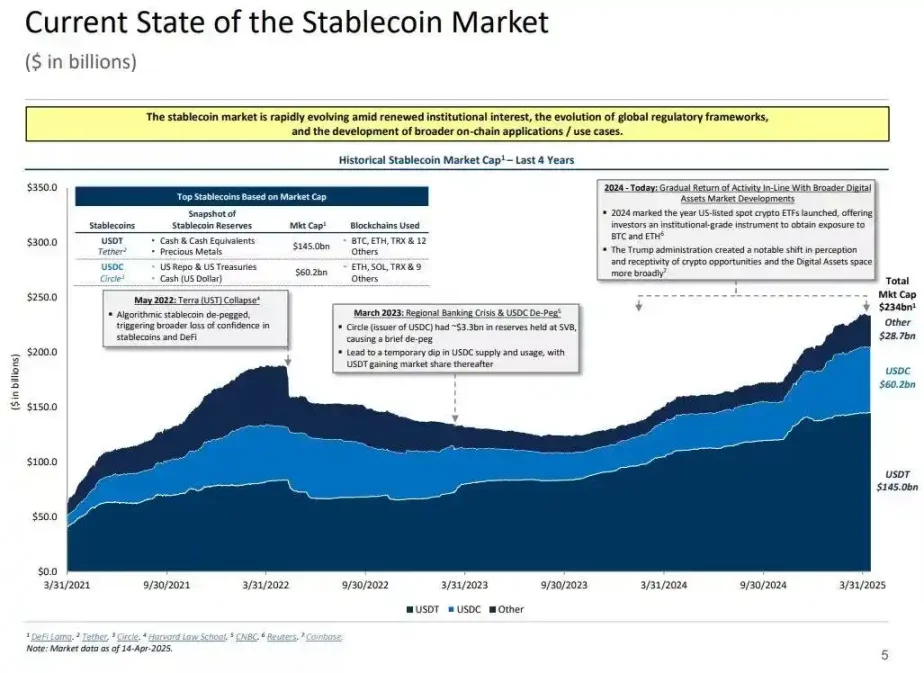
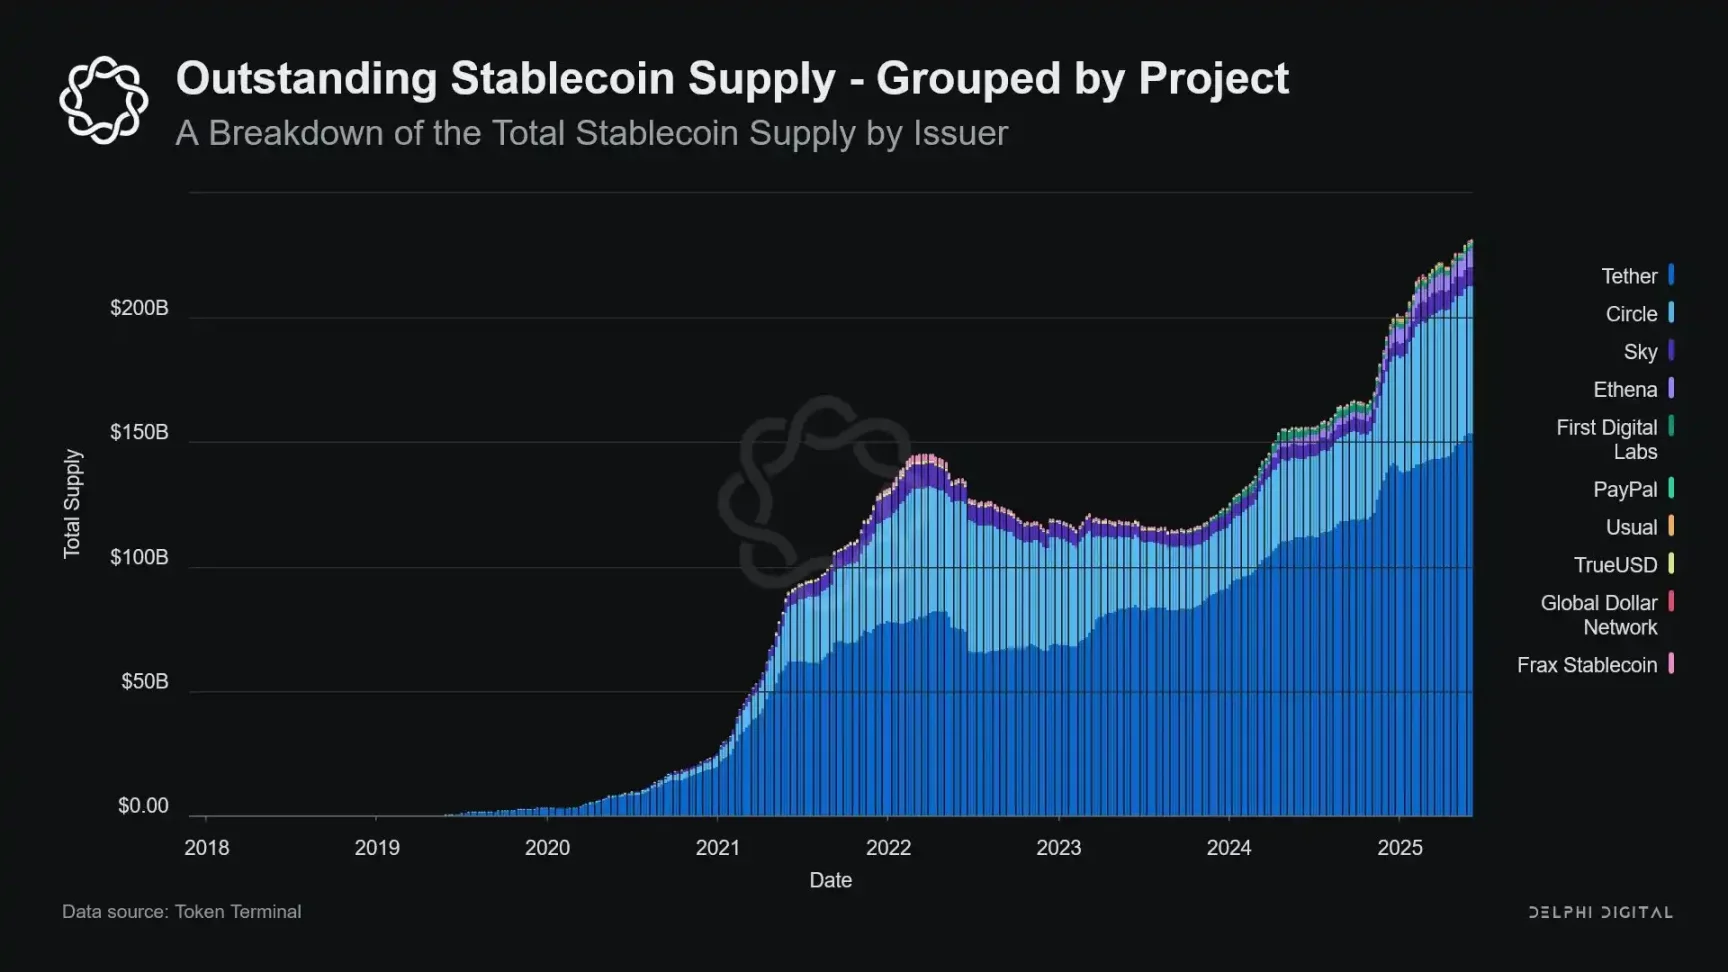
При этом этот тренд роста не замедляется, а в последние годы заметно ускорился.
Регуляторное напряжение и системные риски
Стейблкоины занимают уникальную позицию на стыке различных секторов: они не являются ни банками, ни фондами денежного рынка, ни классическими провайдерами платежных услуг. Эта неоднозначность правового статуса создает структурное противоречие для регуляторов: они слишком малы, чтобы считаться системно значимыми и требовать жесткого регулирования; слишком важны, чтобы их можно было просто запретить; слишком полезны, но в то же время слишком опасны для свободного развития без надзора.
Ключевая функция традиционных банков — передача монетарной политики в реальный сектор экономики. Когда ФРС повышает ставки, банковское кредитование сжимается, корректируются ставки по депозитам, меняются условия предоставления займов. Однако эмитенты стейблкоинов не выдают кредиты, поэтому не способны транслировать изменения ставок на более широкий кредитный рынок. Вместо этого они поглощают высокодоходные казначейские облигации США, не предлагая кредитных или инвестиционных продуктов; многие стейблкоины даже не начисляют проценты своим держателям.
Отказ ФРС предоставить The Narrow Bank (TNB) доступ к главному аккаунту был мотивирован не кредитными рисками, а страхом перед финансовой дизинтермедиацией (disintermediation). ФРС опасалась, что безрисковый банк, предлагающий учетную запись с процентами, обеспеченную резервами, оттянет значительные потоки средств из коммерческих банков, тем самым нарушив работу банковской системы, сократив возможности кредитования и сконцентрировав монетарную власть в своеобразном «сейфе стерилизации ликвидности».
Системные риски, порождаемые стейблкоинами, схожи, но в данном случае им вообще не требуется доступ к ФРС.
Кроме того, финансовая дизинтермедиация — не единственный риск. Даже если стейблкоины не генерируют доходность, сохраняется «риск банковской паники»: потеря доверия участников рынка к качеству резервов или регуляторной политике может спровоцировать волну массового погашения. В таком случае эмитенты могут быть вынуждены распродавать облигации на фоне рыночного стресса, что напоминает кризис фондов денежного рынка в 2008 году или британский кризис LDI 2022 года.
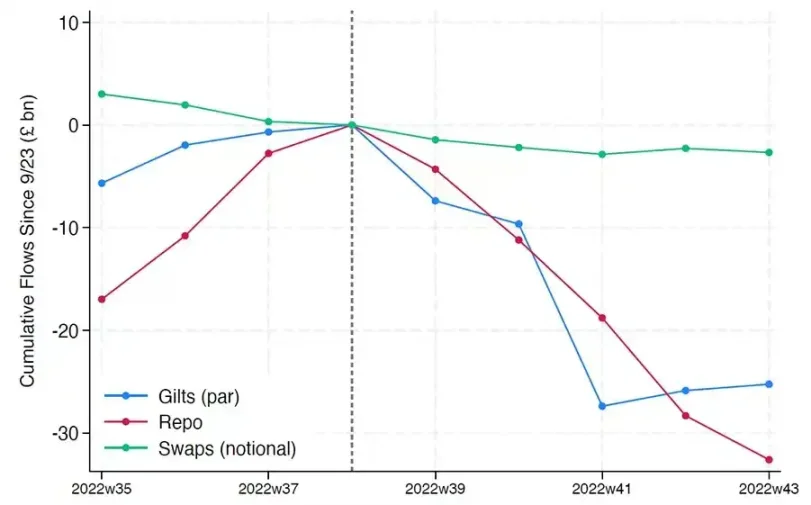
В отличие от банков, у эмитентов стейблкоинов нет «кредитора последней инстанции» (lender of last resort). Их статус теневых банков позволяет стремительно занимать системные позиции, но делает их столь же уязвимыми к быстрому распаду.
Тем не менее, подобно биткойну, имеется доля средств, подверженных риску «потери мнемонических фраз». В контексте стейблкоинов это означает, что часть активов будет навсегда заблокирована в казначейских облигациях США без возможности погашения, фактически становясь новой ликвидностной «черной дырой».
Сначала выпуск стейблкоинов представлял собой лишь периферийный финансовый инструмент на криптобиржах, однако сегодня он превратился в главный канал долларового обращения, пронизывающий биржи, протоколы DeFi и даже трансграничные переводы с глобальными коммерческими платежами. Стейблкоины больше не являются периферийной инфраструктурой; они постепенно становятся базовой архитектурой для проведения доллоровых транзакций вне банковской системы.
Их рост осуществляет «стерилизацию» залоговых активов, запечатывая надежные инструменты в резервы холодного хранения. Это форма сжатия баланса, происходящая вне контроля центральных банков, — своеобразное «фоновое количественное ужесточение» (ambient QT).
И пока регуляторы и традиционная банковская система пытаются поддержать старый порядок, стейблкоины уже незаметно приступили к его переформатированию.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Delphi Digital














