


Аналитический отчет Delphi Digital: не имеет значения, кто эмитирует стейблкоины, будущее принадлежит тем, кто контролирует их дистрибуцию.
Автор:Simon
Перевод: TechFlow
Ровы Tether и Circle сужаются: возможности дистрибуции превосходят сетевые эффекты
Согласно анализу из полного отчета Delphi «Apps and Chains, Not Issuers», доминирующее положение Tether и Circle на рынке стейблкоинов достигло относительного пика, несмотря на непрерывный рост общего предложения стейблкоинов. Ожидается, что к 2027 году совокупная капитализация стейблкоинов превысит 1 триллион долларов, однако этот рост уже не будет в той же степени опираться на существующих гигантов, как в предыдущем цикле. Вместо этого все большая доля рынка будет переходить к экосистемным нативным стейблкоинам и моделям белых лейблов, поскольку блокчейны и приложения постепенно интернализируют возможности генерации доходов и дистрибуции.
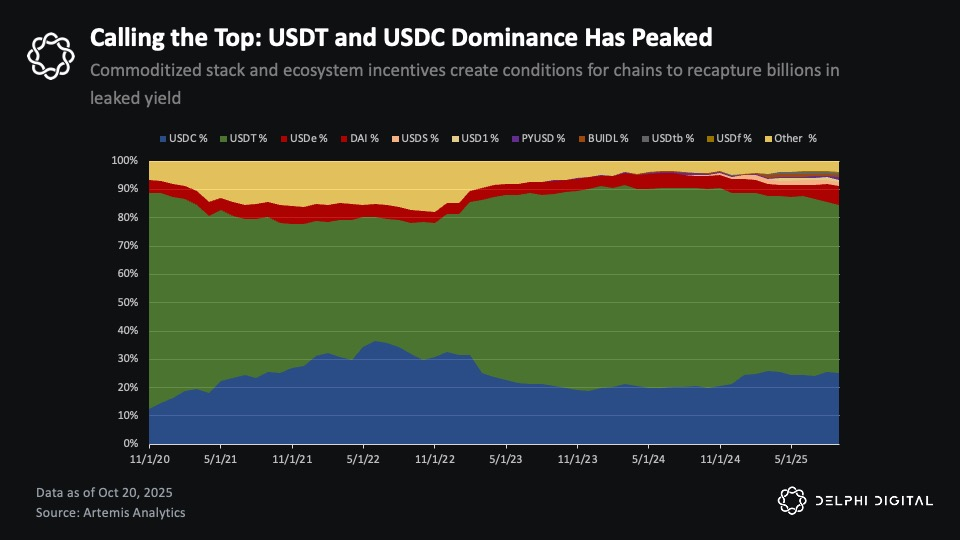
В настоящее время на долю Tether и Circle приходится около 85% обращаемого предложения стейблкоинов на общую сумму около 265 миллиардов долларов.
Справочные данные: оценка Tether, по сообщениям, достигла 500 миллиардов долларов, компания привлекает финансирование в размере 20 миллиардов долларов, при этом ее обращаемое предложение составляет 185 миллиардов долларов. Оценка Circle составляет около 35 миллиардов долларов, а обращаемое предложение — 80 миллиардов долларов.
Сетевые эффекты, ранее укреплявшие их доминирование, ослабевают, и за этим изменением стоит три главных драйвера:
-
Приоритет возможностей дистрибуции над сетевыми эффектами
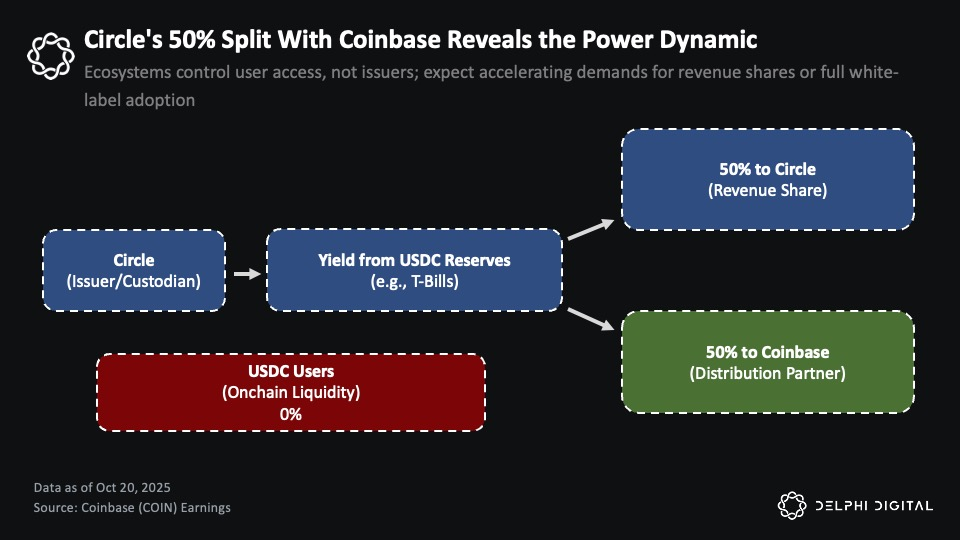
Это наглядно демонстрирует партнерство между Circle и Coinbase. Coinbase получает 50% оставшегося дохода от резервов USDC от Circle и монополизирует весь доход от USDC, хранящихся на его платформе. В 2024 году доход от резервов Circle составил около 1,7 миллиарда долларов, из которых примерно 908 миллионов долларов были выплачены Coinbase. Это показывает, что партнеры по дистрибуции способны захватывать основную часть дохода устойчивой экономики, поэтому игроки с сильными возможностями дистрибуции запускают собственные стейблкоины, вместо того чтобы продолжать создавать ценность для эмитентов.
-
Кроссчейн-инфраструктура делает стейблкоины более взаимозаменяемыми
Развитие кроссчейн-технологий сделало стоимость обмена между стейблкоинами практически равной нулю. Обновления стандартных мостов на основных сетях L2, протоколы универсальной передачи сообщений от LayerZero и Chainlink, а также широкое распространение интеллектуальных маршрутизаторов-агрегаторов сделали обмен стейблкоинами внутри сети и между сетями высокоэффективным и удобным для пользователей. Пользователи могут быстро переключаться между стейблкоинами в зависимости от потребностей ликвидности, что означает значительное снижение важности конкретного используемого стейблкоина.
-
Уточнение регулирования снижает порог входа
Законодательство, такое как закон GENIUS, создало единый фреймворк для американских стейблкоинов, снизив риски для провайдеров инфраструктуры при хранении стейблкоинов. В сочетании с тем, что все больше эмитентов белых лейблов снижают фиксированные затраты на выпуск, а привлекательность доходности казначейских облигаций стимулирует монетизацию плавающего капитала, стек стейблкоинов становится товаром и все более взаимозаменяемым.
Эта стандартизация подрывает структурные преимущества существующих гигантов. Любая платформа с мощными возможностями дистрибуции теперь может интернализовать экономику стейблкоинов, не распределяя доход с другими. К лидерам относятся кошельки финтех-компаний, централизованные биржи и все больше децентрализованных протоколов (DeFi).
DeFi представляет собой область, где данная тенденция проявляется наиболее ярко, и её воздействие здесь глубоче всего.
От утечки к доходу: стратегия DeFi в области стейблкоинов
Этот переход уже начинает проявляться в экономике on-chain. По сравнению с Circle и Tether, некоторые сети и приложения демонстрируют лучшие показатели в продукт-маркет фитче (PMF), удержании пользователей и возможностях дистрибуции; они внедряют решения для стейблкоинов белых лейблов, используя существующую базу пользователей и захватывая доходы, которые исторически поступали гигантам. Для ончейн-инвесторов, долгое время игнорировавших стейблкоины, эти изменения открывают реальные возможности.
Hyperliquid: первый крупный случай «откола»
В сфере DeFi эта тенденция впервые проявилась на Hyperliquid. На тот момент около 5,5 миллиарда долларов резервов USDC находились в рамках его предложения по USDH, что означало потенциальную потерю дополнительных 220 миллионов долларов годового дохода, направлявшихся в Circle и Coinbase, вместо того чтобы оставаться внутри экосистемы.
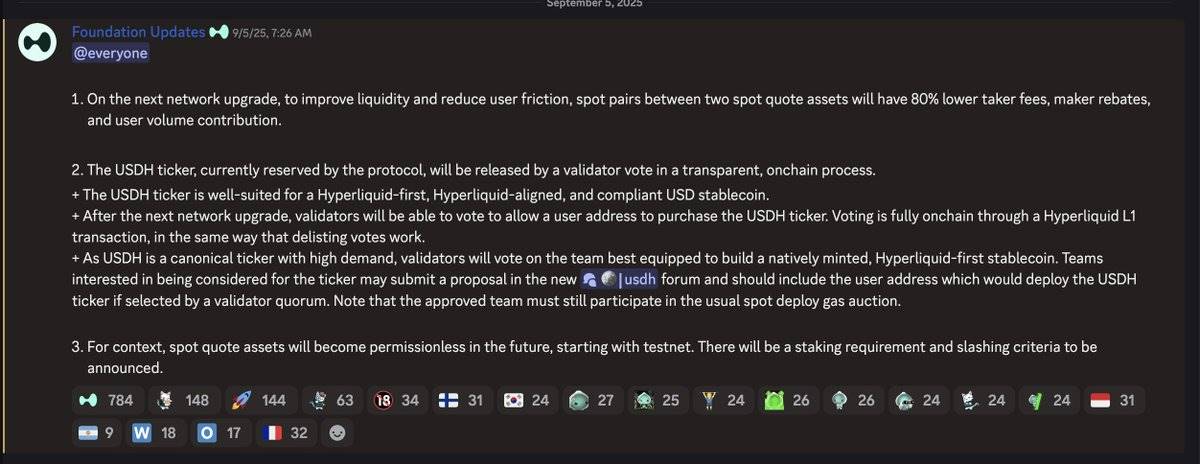
В рамках предстоящего голосования валидаторов Hyperliquid объявил о планах по запуску нативного стейблкоина, выпущенного непосредственно в сети Hyperliquid. Это решение знаменует собой масштабный перенос властных полномочий в экономике стейблкоинов.
Для Circle это было крайне выгодным положением в качестве основного торгуемого актива в ядре рынка Hyperliquid. Они напрямую выиграли от взрывного роста Hyperliquid, почти не внеся реального вклада в этот рост. Для Hyperliquid же это означало утечку значительной части ценности третьему лицу, приложившему минимум усилий, что противоречит их принципу «сообщество прежде всего и выравнивание интересов экосистемы».
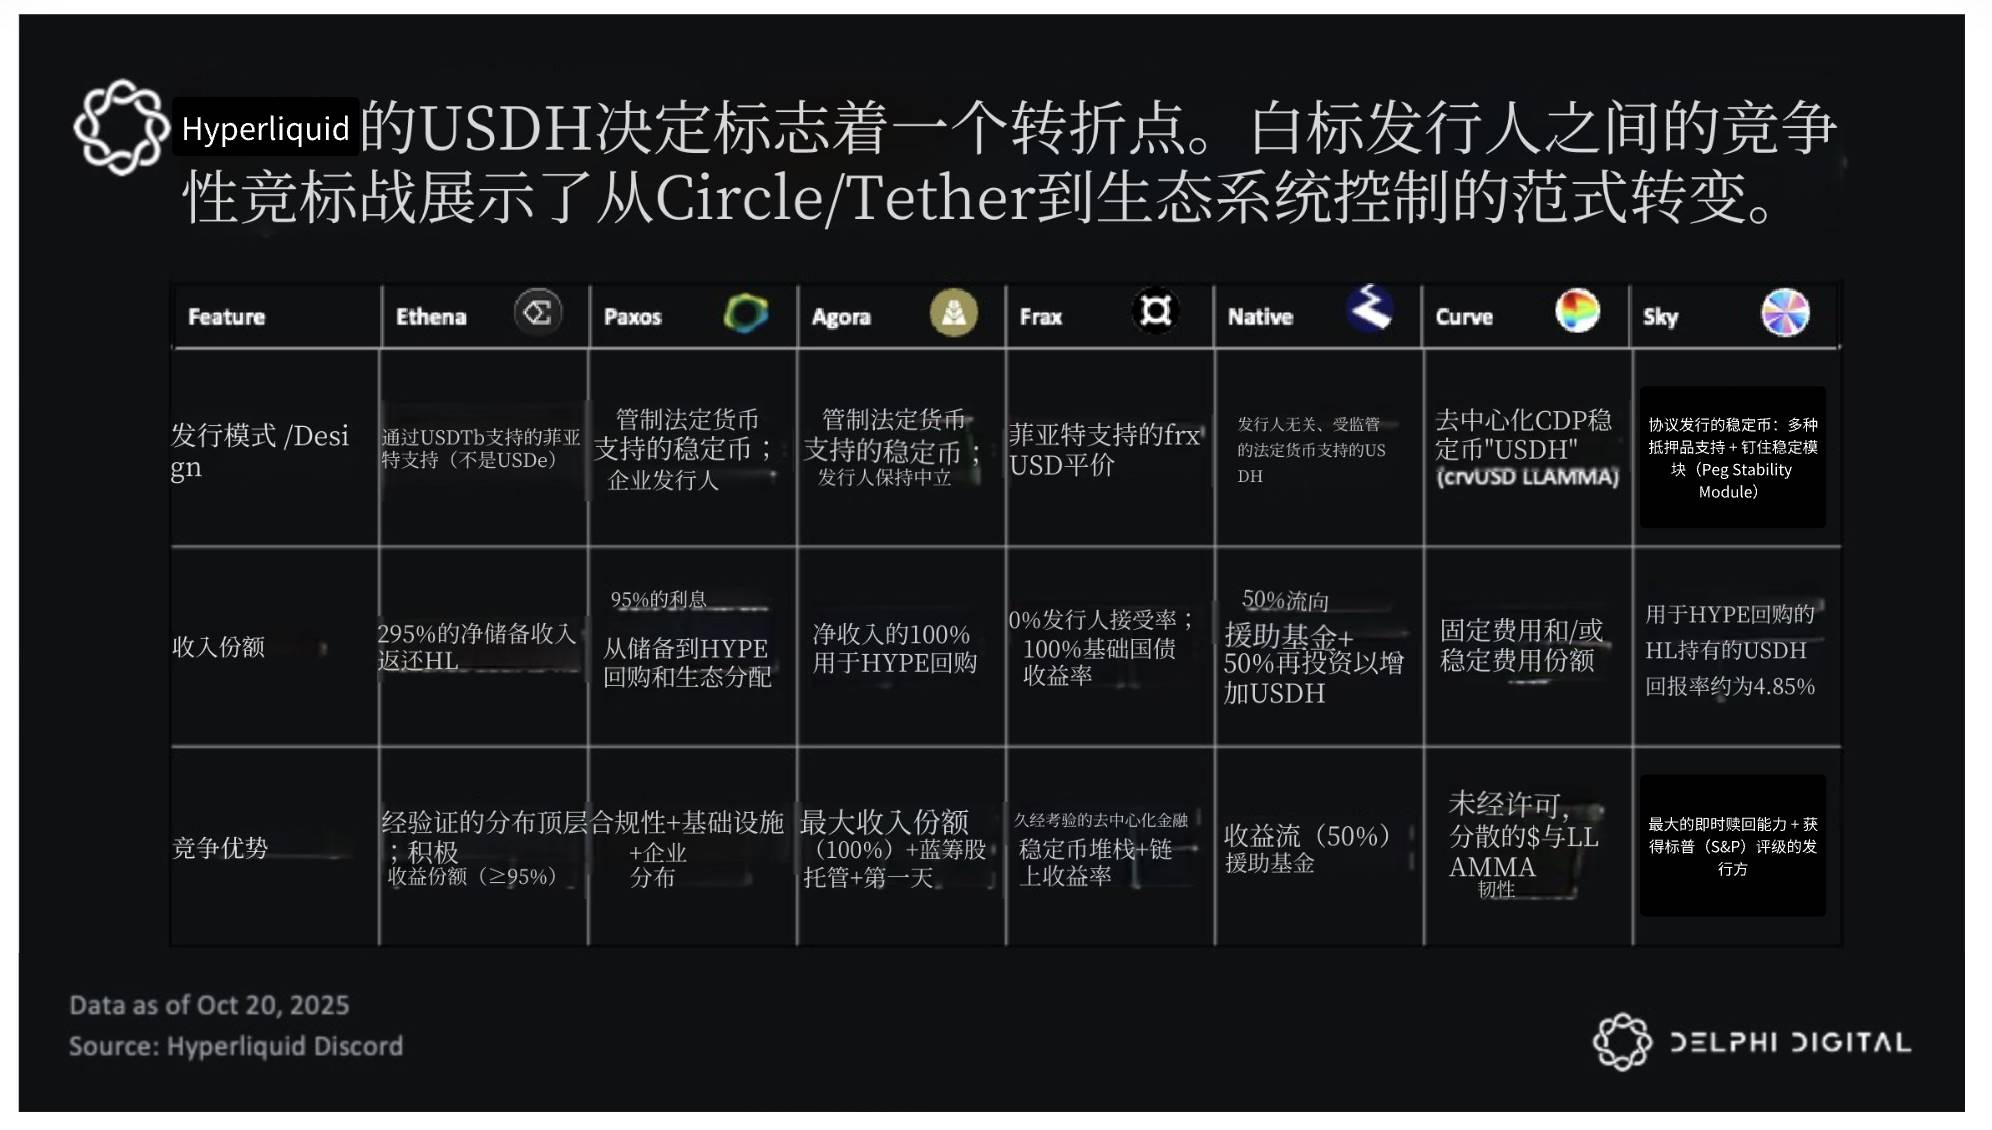
Процесс выбора USDH для Hyperliquid привлёк заявки практически всех крупных эмитентов стейблкоинов белых лейблов, став одним из первых масштабных конкурентных случаев экономики стейблкоинов на уровне приложений.
В условиях острой конкуренции за распределение USDH заявки подали несколько ключевых эмитентов стейблкоинов белых лейблов, включая Native Markets, Paxos, Frax, Agora, MakerDAO (Sky), Curve Finance и Ethena Labs. Этот процесс подчеркивает огромную ценность возможностей дистрибуции в экономике стейблкоинов.
В итоге победа досталась Native Markets благодаря предложению, лучше соответствующему механизмам мотивации экосистемы Hyperliquid.
Модель Native отличается нейтральностью к эмитентам и соответствует регуляторным требованиям; её стейблкоин обеспечен офчейн-резервами, управляемыми BlackRock, с поддержкой ончейн-инфраструктуры через Superstate. Ключевой момент заключается в том, что 50% дохода от резервов напрямую пойдет в грантовый фонд Hyperliquid, а остальные 50% будут реинвестированы для расширения ликвидности USDH.
Хотя USDH в краткосрочной перспективе не заменит USDC, это решение отражает более широкий тренд перетока власти: DeFi барьеры входа и рычаговые эффекты всё больше смещаются в сторону приложений и экосистем с высокой удерживаемостью пользователей и мощными каналами дистрибуции, а не традиционных эмитентов вроде Circle и Tether.
Восхождение стейблкоинов белых лейблов: модель SaaS открывает новую главу
За последние несколько месяцев эта тенденция ускоряется по мере того, как всё больше экосистем переходят на модель стейблкоинов белых лейблов. Решение Ethena Labs «стейблкоин как услуга» (Stablecoin as a Service) находится в самом сердце этих изменений; ончейн-игроки, такие как Sui, MegaETH и Jupiter, уже интегрировали или анонсировали планы по выпуску собственных стейблкоинов через инфраструктуру Ethena.
Уникальность модели Ethena заключается в том, что её протокол возвращает доход прямо держателям. Возьмём для примера USDe: его доход формируется за счёт базисной торговли (basis trade). Несмотря на то что при превышении объёма предложения отметки в 12,5 миллиарда долларов доходность снизилась примерно до 5,5%, она всё ещё выше доходности казначейских облигаций (~4%) и значительно превосходит нулевую доходность от хранения USDT или USDC в сети.
Однако по мере выхода других эмитентов на рынок и прямой передачи доходности казначейских облигаций сравнительное преимущество Ethena снижается. Стейблкоины, обеспеченные госдолгами, предлагают сопоставимую доходность при меньших рисках исполнения, что делает их в данный момент более привлекательными. Но если цикл снижения процентных ставок продолжится, спреды в базисной торговле могут расшириться, что вновь усилит привлекательность доходной модели Ethena.
Возможно, вы задаетесь вопросом, как такая модель соотносится с законом GENIUS, который технически запрещает эмитентам стейблкоинов напрямую выплачивать доход держателям. Однако реальность может оказаться не настолько строгой. Закон GENIUS прямо не запрещает трём платформам или посредникам распространять вознаграждения среди держателей стейблкоинов, при условии финансирования этих вознаграждений со стороны эмитентов. Эта серая зона пока не до конца прояснена, но многие полагают, что лазейка всё ещё существует.
Независимо от того, как будет развиваться регуляторная рамка, DeFi по своей природе функционировала на стыке регулирования в разрешительной манере, и вероятно, сохранит эту тенденцию. Фундаментальные экономические реалии выглядят важнее юридических тонкостей.
«Налог» на стейблкоины: феномен утечки ценности в основной ончейн-экономике
Более 30 миллиардов долларов USDC и USDT простаивают в сетях Solana, BSC, Arbitrum, Avalanche и Aptos, ежегодно принося Circle и Tether около 1,1 миллиарда долларов дохода (при допущении доходности резервов в 4%). Эта сумма примерно на 40% превышает общий объем комиссий за транзакции в этих сетях. Такой дисбаланс подчеркивает, что стейблкоины стали крупнейшей недостаточно монетизируемой областью в L1, L2 и приложениях.
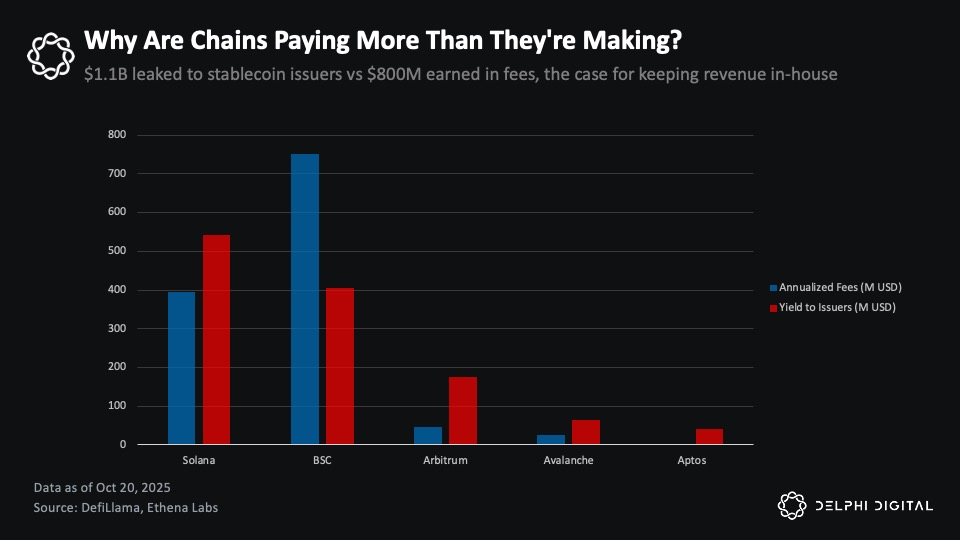
В сетях Solana, BSC, Arbitrum, Avalanche и Aptos ежегодно около 1,1 миллиарда долларов дохода уходит Circle и Tether, тогда как общий объем комиссий за транзакции в этих экосистемах составляет лишь 800 миллионов долларов.
Иными словами, эти экосистемы ежегодно теряют сотни миллионов долларов из-за оттока доходов от стейблкоинов. Даже возврат небольшой части этих средств способен кардинально изменить их экономическую структуру и создать более стабильный, противоцикличный источник дохода, независимый от простой зависимости от комиссий за транзакции.
Почему эти сети не могут вернуть этот доход? Ответ: вполне способны!
На деле у этих сетей есть несколько путей резахватывания этого дохода:
-
Прямые переговоры о соглашениях о разделе дохода с Circle или Tether, аналогично модели сотрудничества с Coinbase;
-
Ориентируясь на подход Hyperliquid, запустить конкурсный отбор среди эмитентов стейблкоинов белых лейблов;
-
Сотрудничество с платформами «стейблкоин как услуга» (Stablecoin-as-a-Service), такими как Ethena, для выпуска нативных экосистемных стейблкоинов.
Каждый путь имеет свои компромиссы:
-
Сотрудничество с текущими гигантами рынка стейблкоинов позволяет сохранить узнаваемость, ликвидность и доверие, многократно проверенные рынком, которые есть у USDC или USDT;
-
Запуск нативных стейблкоинов даёт больший контроль и более высокий уровень захвата доходов, но требует преодоления сложностей на этапе запуска, при этом их инфраструктура прошла меньше рыночных испытаний.
Независимо от выбранного пути необходимая инфраструктура уже существует, и различные сети будут принимать разные стратегии исходя из своих приоритетов.
Трансформация ончейн-экономики: стейблкоины станут драйверами дохода
Стейблкоины обладают потенциалом стать крупнейшим источником дохода для некоторых сетей и приложений. В настоящее время экономическая структура блокчейна, опирающаяся исключительно на комиссии за транзакции, сталкивается со структурными ограничениями роста. Доход сети возрастает только при оплате пользователями больших сборов; такой дисбаланс не только подавляет активность пользователей, но и ограничивает способность создавать устойчивые экосистемы с низкими затратами.
Стратегия MegaETH наглядно иллюстрирует текущий тренд трансформации. Вместе с Ethena Labs они запустили стейблкоин белых лейблов USDm, основой которого выступает USDtb. USDtb преимущественно обеспечен продуктами коротких казначейских облигаций в сети BUIDL от BlackRock. Интернализируя доход от USDm, MegaETH способна оперировать своим блокчейн-секвенсором по себестоимости и перенаправлять выручку в «проектные инициативы, ориентированные на сообщество».
Будучи ведущим агрегатором децентрализованных бирж на Solana, Jupiter реализует подобную стратегическую трансформацию через свой стейблкоин JupUSD. JupUSD глубоко интегрирован в продуктовую линейку, включая обеспечение для Jupiter Perps (планируется постепенная замена 750 миллионов долларов стейблкоинов из JLP на JupUSD) и пулы ликвидности Jupiter Lend. Таким образом, протокол может реинвестировать доход от стейблкоинов обратно в свою экосистему, вместо того чтобы отдавать 100% выплат внешним эмитентам. Эти средства могут быть направлены на награждение пользователей, обратный выкуп токенов или финансирование новых стимулов, что объективно привлекательнее повышает ценность экосистемы по сравнению с прямыми выплатами вовне.
Суть этого перехода заключается в следующем: доходы, которые ранее пассивно уходили эмитентам стейблкоинов, теперь активно изымаются приложениями и блокчейнами, оставляя средства внутри экосистемы.
Приложения vs Блокчейн: расхождение и переосмысление оценки стоимости
По мере развертывания этой тенденции и блокчейны, и приложения получают возможность генерировать более стабильные и долгосрочные источники дохода по сравнению с нынешним уровнем. Данный доход перестанет зависеть от циклических колебаний «рынка венчурного интернет-капитала» и существенно снизит зависимость от ончейн-спекуляций. Эта трансформация даже поможет им сформировать экономическую базу, соответствующую их текущей оценке.
Большинство текущих моделей оценки базируются на измерении стоимости через общий ончейн-экономический актив. В этой модели ончейн-комиссии приравниваются к общим расходам пользователей, а ончейн-доход представляет собой ту часть сборов, которая распределяется между протоколом или держателями токенов через сжигание, перечисление в казну или схожие механизмы. Однако эта рамка содержит очевидные изъяны: она исходит из предположения, что любая экономическая активность в сети автоматически конвертируется в ценность для блокчейна, тогда как реальные финансовые потоки часто уходят в другие направления.
Этот паттерн уже начинает меняться, причём приложения берут на себя лидирующую роль в данной трансформации. Яркими примерами текущего цикла выступают Pumpfun и Hyperliquid: они направляют почти 100% своего дохода (а не комиссионных сборов) на обратный выкуп собственных токенов, хотя их множители оценки значительно ниже, чем у mainstream-инфраструктурного слоя. Эти приложения генерируют прозрачный, реальный денежный поток, а не скрытые прибыли.
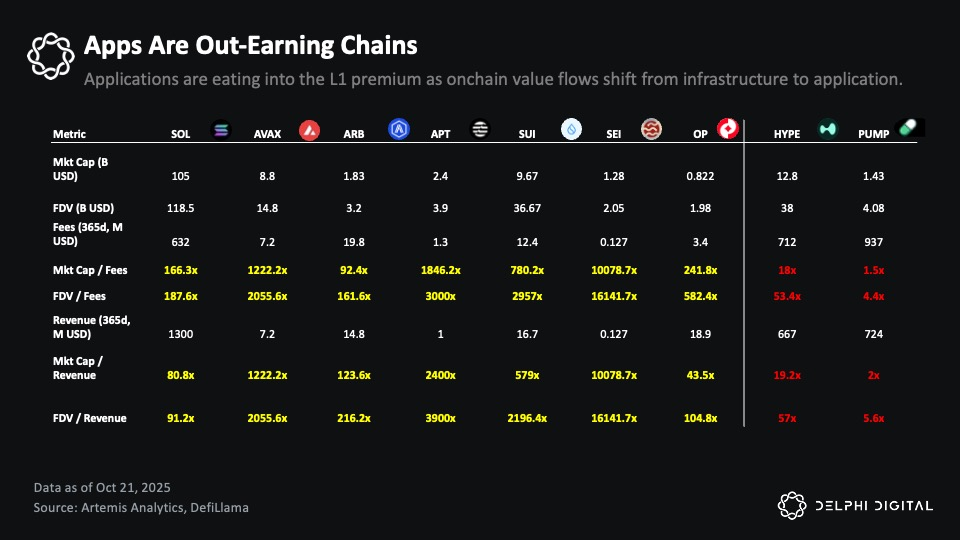
В настоящий момент большинство крупных публичных блокчейнов оценивается в сотни и даже тысячи раз дороже своего дохода, в то время как ведущие приложения генерируют большую прибыль при множителях оценки, существенно уступающих показателям публичных сетей.
Возьмём для примера прошедший год: Solana сгенерировала около 632 миллионов долларов комиссий и 1,3 миллиарда долларов дохода; её рыночная капитализация составила примерно 105 миллиардов долларов, а полностью разведенная оценочная стоимость (FDV) — 118,5 миллиарда долларов. Это означает, что соотношение рыночной кап и комиссий составляет порядка 166x, а к доходу — около 80x, что является относительно консервативным уровнем для mainstream L1. В то же время FDV многих других публичных цепей достигает тысяч крат.
Для сравнения, доход Hyperliquid составляет 667 миллионов долларов, его FDV равен 3,8 миллиардам долларов, что соответствует множителю FDV в 57x или 19x от свободной плавающей капитализации. Pump.fun принесла 724 миллиона долларов дохода при множителе FDV всего в 5,6x и множителе рыночной капитализации в 2x. Эти данные свидетельствуют о том, что приложения с мощным продукт-маркет фитчем и эффективными каналами дистрибуции генерируют солидный доход при кратных оценках, радикально уступающих уровню инфраструктурного слоя.
Это явление наглядно обнажает переток власти, происходящий в индустрии: оценка приложений всё чаще привязывается к их реальному доходу и вкладу в развитие экосистемы, в то время как публичные сети продолжают искать обоснование для своих высоких оценок. Премиум к оценке публичных L1-сетей (L1 Premium) постепенно размывается, и будущее направление развития становится всё яснее.
Если публичные сети не найдут способов внутренней монетизации большей части ценности, циркулирующей в их экосистеме, то завышенные оценки продолжат подвергаться риску сжатия. Выпуск стейблкоинов белых лейблов (White-labeled Stablecoins) возможно станет первым реальным шагом публичных сетей по возврата частичной ценности: трансформируя пассивную «монетарную инженерную систему» (Monetary Plumbing) в активный источник дохода, сети получат шанс заново определить свою экономическую модель.
Проблемы координации в ончейн-конкуренции: почему одни публичные сети убегают быстрее?
Трансформация вокруг экосистемно-выровненных стейблкоинов набирает обороты, однако скорость продвижения различных публичных сетей кардинально различается в зависимости от их способности координировать действия и уровня осознанной необходимости действовать.
Возьмём для примера Sui: хотя её экосистема несравнима зрелостью и полнотой с Solana, действия этой сети отличаются исключительной скоростью. Sui совместно с Ethena выпустила sUSDe и USDi, оба опираются на обеспечение BUIDL, аналогично подходам Jupiter и MegaETH. Это был не grassroots-движение на уровне приложений, а стратегическое решение на уровне самой сети, призванное опередить в экономике стейблкоинов и изменить пользовательское поведение до закрепления путевой зависимости. Продукты планируются к релизу в четвёртом квартале, и, несмотря на отсутствие официального запуска, Sui уже стала первой крупной публичной сетью, добровольно внедрившей данную стратегию.
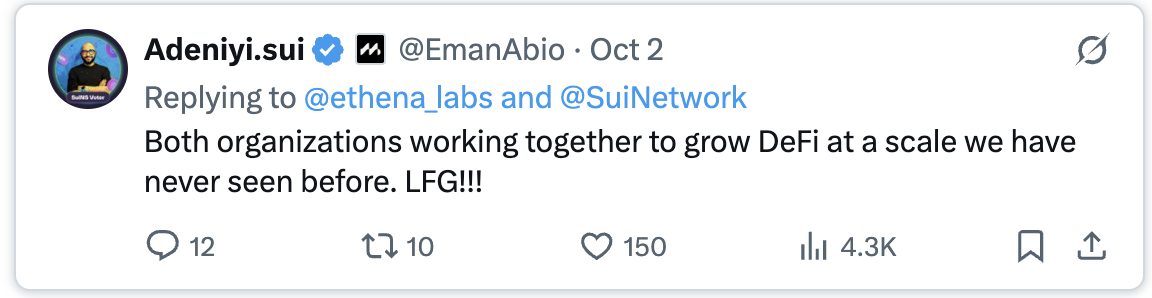
Для сравнения, Solana сталкивается с куда более острой и болезненной ситуацией. Сейчас в сети Solana заморожено около 15 миллиардов долларов стейблкоинов, из них более 10 миллиардов составляют USDC. Эти USDC генерируют для Circle около 500 миллионов долларов годового процента, значительная часть которого напрямую уходит Coinbase в рамках соглашений о разделе доходов.
Что же Coinbase делает с этими средствами? Ответ прост: субсидирование Base — одного из прямых конкурентов Solana. Часть этих денег идёт на ликвидностные стимулы, гранты разработчикам и экосистемные инвестиции. Иными словами, Solana не просто теряет доход, она косвенно финансирует своего главного соперника.
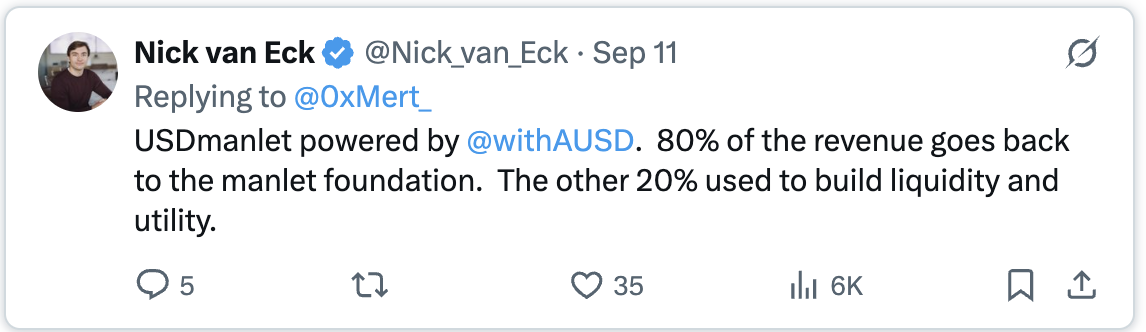
Этот вопрос давно привлек пристальное внимание внутри экосистемы Solana. Известные фигуры, такие как @0xMert_ из Helius, призывают сеть выпустить экосистемно-ориентированный стейблкоин, предлагая структуры вроде направления 50% дохода на обратный выкуп и сжигание SOL. Руководство эмитента стейблкоинов Agora также выступило с аналогичными рекомендациями по выравниванию интересов. Однако, в отличие от активных действий Sui, эти предложения нашли весьма скудный отклик в руководстве Solana.
Логика здесь проста: стейблкоины превратились в «товар», особенно после появления чёткого регуляторного руководства вроде закона GENIUS. Пока стейблкоин сохраняет цену и ликвидность, пользователю всё равно, хранит ли он USDC, JupUSD или иное регулируемое средство. Зачем же тогда по умолчанию выбирать стейблкоин, который финансово поддерживает конкурента?
Неизвестность Solana может отчасти проистекать из стремления сохранять «проверяемую нейтральность». Особенно важно это для Фонда Solana в контексте попыток получить институциональное признание, сопоставимое с биткоином и Ethereum. Привлечение таких ключевых эмитентов, как BlackRock — институциональное одобрение, которое не только стимулирует приток масштабного капитала, но и заставляет традиционные финансы рассматривать актив как товаризированный — может требовать от Solana сохранения определённой дистанции в экосистемной политике. Даже поддержка одного экосистемно-выровненного стейблкоина может восприниматься как фаворитизм отдельным участникам, усложняя путь к заявленной цели.
Кроме того, масштаб и сложность экосистемы Solana усложняют принятие решений. Координация перехода от USDC в сети с сотнями протоколов, тысячами разработчиков и десятками миллиардов долларов TVL значительно труднее, чем в более молодой и менее зависимой сети типа Sui. Тем не менее, сама эта сложность является отражением зрелости сети и глубины её экосистемы, а не недостатком.
Однако проблема заключается в том, что бездействие тоже имеет цену, и эта цена будет неуклонно расти с течением времени.
Эффекты путевой зависимости усиливаются ежедневно. Каждый новый пользователь, выбирающий USDC по умолчанию, повышает затраты на переключение. Каждый протокол, оптимизирующий ликвидность вокруг USDC, затрудняет запуск альтернативных вариантов. С технической точки зрения существующая инфраструктура уже способна обеспечить такой переход буквально за ночь, но истинное испытание кроется в координации.
В настоящее время внутри экосистемы Solana именно Jupiter проводит революцию через JupUSD, прямо обещая реинвестировать доход обратно в экосистему Solana и глубоко интегрировав его в свой продуктовый стек. Вопрос в том, последуют ли ей другие ключевые приложения Solana? Разработает ли приложение вроде Pump.fun похожую стратегию, интернализируя экономику стейблкоинов? В какой точке Solana будет вынуждена инициировать руководство сверху вниз? Или же они предпочтут предоставить приложениям самостоятельно собирать этот доход? Хотя с точки зрения самого блокчейна передача экономики стейблкоинов приложениям может не выглядеть идеальным сценарием, это несомненно лучше утечки средств или худшего варианта — финансирования конкурентов.
С точки зрения сети или более широкой экосистемы ключ сейчас в коллективном действии: протоколы должны сместить ликвидность в сторону согласованных стейблкоинов, казначейства принять сознательные решения по распределению, разработчики адаптировать дефолтный пользовательский опыт (UX), а пользователи голосовать капиталом. Те 500 миллионов долларов в год, которые Solana сейчас субсидирует через Base, не исчезнут просто по указанию фонда. Эти деньги останутся внутри экосистемы лишь тогда, когда достаточное количество участников решит прекратить финансировать конкурента.
Заключение: новое направление экономики стейблкоинов
Следующая волна в экономике стейблкоинов определяется уже не тем, кто выпускает токен, а тем, кто контролирует каналы дистрибуции и кто способен быстрее координировать действия.
Circle и Tether построили обширный бизнес, будучи первопроходцами в выпуске и создании ликвидности. Однако с товаризацией стека технологий стейблкоинов этот ров теряет свою силу. Кроссчейн-инфраструктура сделала стейблкоины взаимозаменяемыми, чёткие правила снизили порог входа, услуги White Label сократили затраты на эмиссию. И что самое важное: платформы с самыми мощными каналами дистрибуции, лояльной аудиторией и отлаженными монетизационными моделями начали интернализовать доходы вместо выплат третьим лицам.
Эта трансформация уже тихо началась. Hyperliquid перехватывает 220 миллионов долларов годового потока в пользу Circle и Coinbase посредством перехода на USDH. Jupiter глубоко интегрирует JupUSD во весь свой продуктовый стек. MegaETH использует доход от стейблкоинов для работы собственного секвенсора по себестоимости. Sui, предотвращая формирование путевой зависимости, совместно с Ethena развернула экосистемно-выровненный стейблкоин. Это лишь первые шаги ранних пионеров, но теперь каждая сеть, теряющая сотни миллионов долларов в год из-за оттока средств, располагает готовым руководством к действию.
Для инвесторов это изменение открывает совершенно новый взгляд на оценку ончейн-экосистем. Вопрос смещается с «Каков объём ончейн-активности здесь?» на «Смогут ли они преодолеть вызовы координации, монетизировать плавающий капитал и захватывать доходы от стейблкоинов в масштабах всей экосистемы?»
Когда публичные сети и приложения интернализируют сотни миллионов долларов годового дохода, перераспределяя их на обратный выкуп токенов, экосистемные стимулы или доход протоколов, участники ликвидных рынков смогут напрямую оценивать и инвестировать в эти денежные потоки через нативные токены данных платформ. Протоколы и приложения, способные захватить этот доход, обретут более прочную экономическую модель, снизят издержки пользователей и создадут более тесное выравнивание интересов с их сообществом. Те же, кто не сможет завершить трансформацию, продолжат платить «налог на стейблкоины» и столкнутся с дальнейшим сжатием своей оценки.
Самые интересные инвестиционные возможности больше не заключаются в покупке акций Circle или спекуляциях на токенах высоко FDV (Fully Diluted Valuation, полностью разведённая рыночная капитализация) эмитентов стейблкоинов, а в выявлении тех сетей и приложений, которым удастся успешно пройти эту трансформацию, превратив пассивную инфраструктуру в активный двигатель доходов.
Контроль каналов дистрибуции и есть новый ров. Те, кто управляет потоками капитала, а не просто предоставляет инфраструктуру, определят следующий этап экономики стейблкоинов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Delphi Digital














