


Почему мы по-прежнему твёрдо удерживаем позицию по биткоину, когда золото демонстрирует лидерство?
Автор: Lyv
Введение
С начала года золото безраздельно доминировало — на фоне торговых разногласий, волатильности государственных облигаций США и геополитического напряжения оно опередило биткоин, индекс Nasdaq и все основные макроэкономические активы. Голоса о его «возвращении на вершину» усилились, достигнув роста более чем на 50% за год. Для сравнения, биткоин, который в последние годы постепенно обрел черты защитного актива и получил название «ончейн-золото», вырос лишь примерно на 15%. Такое явное расслоение по силе движения цен спровоцировало на рынке бурные обсуждения касательно того, «почему золото растет, а биткоин отстает?», и стоит ли вообще рассматривать биткоин как инвестиционный объект.
Внимательно проанализировав исторические закономерности ценообразования золота и логику покупок, мы по-прежнему полагаем, что биткоин, выступающий новым защитным инструментом цифровой эпохи, сейчас проходит через исторический этап «дуализма защиты и рискового актива». В долгосрочной перспективе уникальность и ограниченность предложения биткоина означают наличие у него столь же значимой долгосрочной ценности для распределения портфеля, как и у золота; текущая же низкая доля биткоина в глобальных инвестиционных портфелях указывает на высокий потенциал рычага распределения и возможности получения дополнительной доходности.
В данной статье в формате Q&A мы систематизируем наш подход к распределению активов с точки зрения эволюции логики защиты от рисков, механизма хеджирования золотом и биткоином, долгосрочных пропорций распределения и оценки хвостовых рисков. Также мы опираемся на мнения ведущих мировых институциональных инвесторов, чтобы дополнительно обосновать, почему биткоин заслуживает более стратегически весомого внимания в рамках текущих и будущих глобальных портфелей активов.
Q1. Теоретически золото и биткоин обладают защитными свойствами, но чем различаются их роли в качестве таких активов?
Ответ: Рынок исходит из того, что золото является зрелым защитным активом традиционного «углеродного мира». Биткоин же можно рассматривать как нового игрока в сфере сохранения стоимости в «кремниевом мире», а не как зрелый инструмент защиты от рисков, поскольку на данный момент он сохраняет сильные характеристики рискового актива. Мы наблюдали, что до одобрения биткоин-ETF в начале 2024 года корреляция цены биткоина с индексом Nasdaq составляла 0,9; после одобрения ETF эта корреляция снизилась до 0,6, и цена биткоина стала явно следовать за глобальной ликвидностью M2, демонстрируя похожие на золото свойства «защиты от инфляции».

Аналитики Goldman Sachs отмечают, что, несмотря на более высокую доходность по сравнению с золотом, биткоин характеризуется экстремально высокой волатильностью: в периоды высокого аппетита к риску его поведение часто схоже со стоковыми акциями, и при падении фондового рынка эффективность хеджирования биткоина уступает золоту. Таким образом, золото пока остается более надежным защитным активом, тогда как биткоин все еще находится в переходной стадии от рискового актива к защитному.
Основатель фонда Bridgewater Associates Ray Dalio также подчеркивает, что если инвесторам необходимо сохранять нейтралитет в распределении активов и диверсифицировать риски, они могут рассмотреть золото или биткоин, однако лично он отдает предпочтение золоту — инструменту, проверенному историей. Он отмечает, что, хотя биткоин обладает ограниченным предложением и определенным потенциалом сохранения стоимости, он далеко не достиг статуса защитного актива, подкрепленного многовековой историей, как золото.
Q2. Какие основные факторы движут ценой золота с 2007 года? Почему после войны на Украине в 2022 году центральные банки стали главными покупателями золота?
Ответ: С момента глобального финансового кризиса 2007 года реальная процентная ставка в США стала одним из ключевых драйверов цены золота. Поскольку золото само по себе не генерирует процентный доход (актив с «нулевым купоном»), его цена находится в отрицательной корреляции с уровнем реальных ставок — когда реальная ставка растет, альтернативная стоимость владения золотом возрастает, и цена обычно падает; когда реальная ставка снижается (или уходит в отрицательную зону), относительная привлекательность золота увеличивается, и цена укрепляется. Мы отмечаем высокую заметность этой связи за последние пятнадцать лет: например, снижение ставки ФРС после 2008 года привело к падению реальной доходности, что вызвало резкий рост золота, в то время как восстановление реальных ставок с 2013 года оказывало давление на цену; в период перехода ФРС к отрицательным ставкам в 2016 году мы наблюдали массированный приток средств в североамериканские ETF.
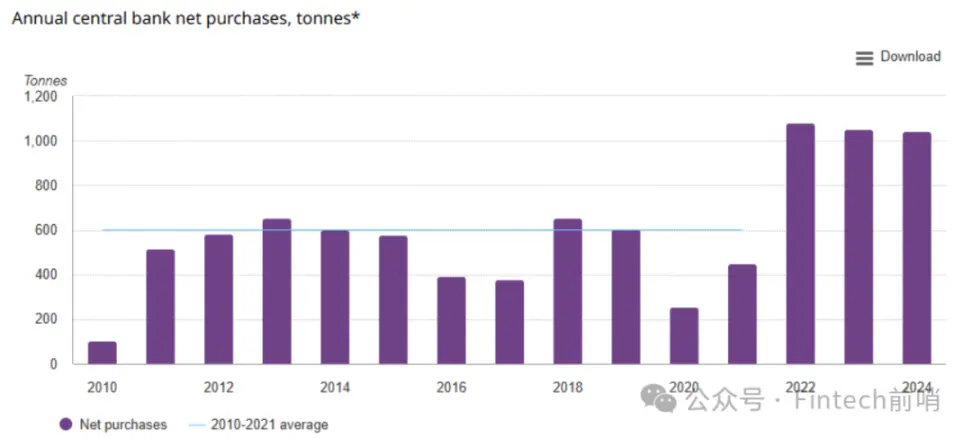
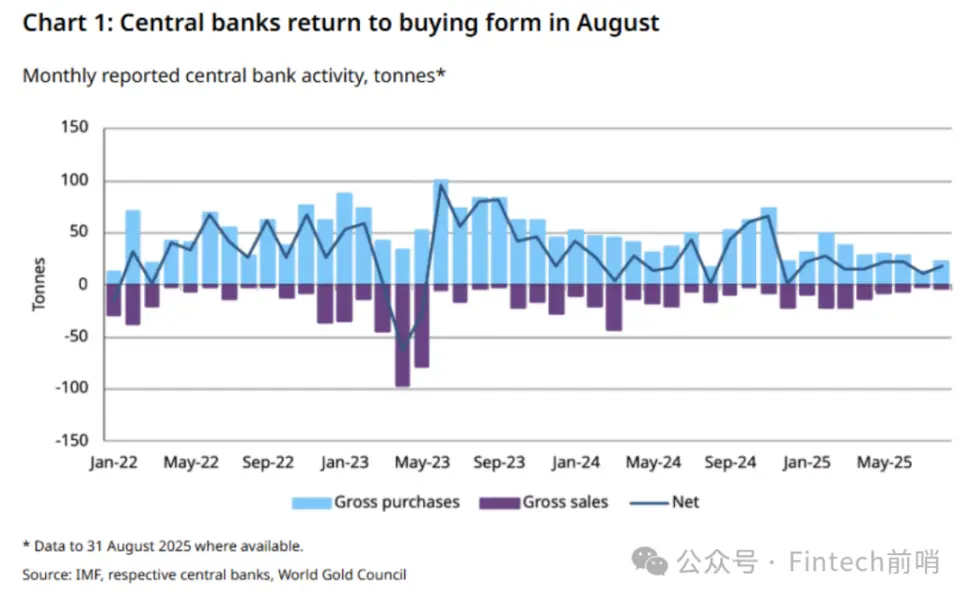
После начала военных действий на Украине в 2022 году мировые центральные банки резко увеличили свои запасы золота, став новым ведущим фактором, двигающим его цену. Чистое приобретение золота центробанками по всему миру достигло рекордных значений, и с тех пор ежегодно превышает 1000 тонн. Согласно данным Metals Focus, годовые закупки золота центробанками с 2022 года существенно превышают средний уровень предыдущих лет (среднегодовое значение 2016–2021 гг. составляло 457 тонн), а в 2025 году ожидается приобретение около 900 тонн. Этот официальный спрос обеспечил 23% мирового годового потребления золота в период 2022–2025 гг. (более 40% инвестиционного спроса), что в два раза больше доли этого периода по сравнению с 2010-ми годами. На сегодняшний день центральные банки мира владеют почти 38 000 тоннами золота, что составляет более 17% от общей массы добытого золота и 44% от общего объема инвестиций, исключая ювелирное и технологическое использование, оставляя еще пространство для роста.
Последний опрос Всемирного совета по золоту показывает, что центральные банки продолжают проявлять оптимизм в отношении золота. Абсолютное большинство респондентов (95%) считают, что золотые резервы мировых центробанков увеличатся в течение следующих 12 месяцев; рекордные 43% респондентов полагают, что золотые резервы их собственных стран также вырастут в этот период, и никто не ожидает сокращения запасов.
Мотивация центральных банков к активным закупкам золота обусловлена 1) хеджированием геополитических рисков 2) диверсификацией резервных активов: западные санкции, вызванные конфликтом на Украине, заморозили половину внешних резервов России, и многие развивающиеся страны начали рассматривать возможность замены части долларовых активов золотом. По мере роста госдолга США и ухудшения кредитных перспектив относительная привлекательность долларсовых активов, таких как казначейские облигации США, снижается, что дополнительно повышает привлекательность золота как резервного актива и инструмента защиты от рисков.
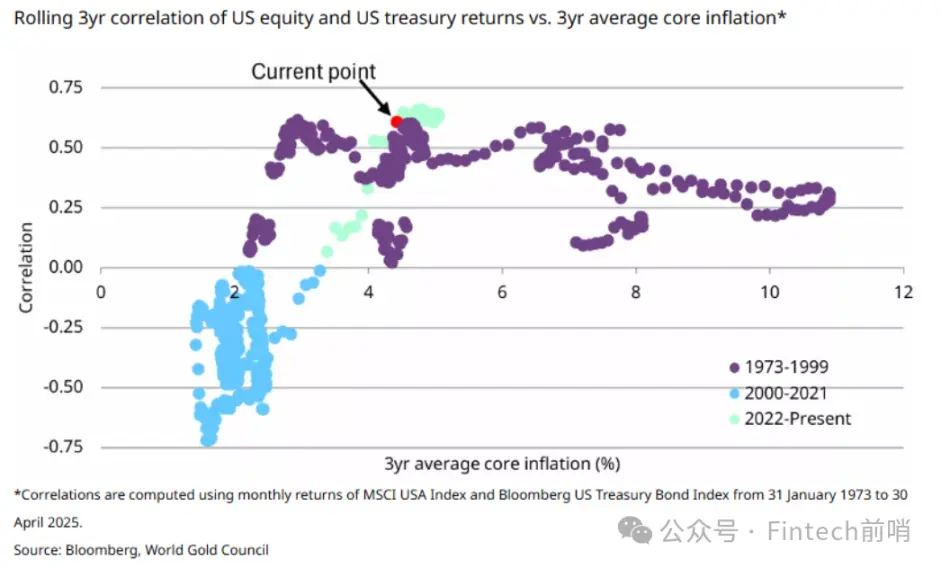
Потребности в распределении активов со стороны некоторых крупных долгосрочных инвестиционных институтов также продиктованы все более частыми случаями отказа от классической модели «шезлонга акций и облигаций»: начиная с 2022 года между акциями и облигациями наблюдается все больше положительно коррелирующих отношений, что расходится с привычным для последних 20 лет нарративом о распределении «60% акций и 40% облигаций»:
Q3. Против каких основных хвостовых рисков направлена защитная функция золота?
Ответ: Как видно из вышеприведенного анализа, будущая защитная ценность золота должна быть преимущественно направлена на хеджирование двух относительно независимых экстремальных хвостовых рисков:
-
Кризис государственного долга или инфляции в США (то есть риск кредитоспособности доллара / суверенного долга)
-
Крупные геополитические и экономические конфликты
Во-первых, в условиях выхода долга из-под контроля или высокой инфляции фиатные валюты могут значительно обесцениться или столкнуться с кризисом доверия, где роль золота как долгосрочного средства сохранения стоимости и хеджирования от инфляции становится очевидной. Опрос Всемирного совета по золоту среди почти 60 центральных банков показал, что главная мотивация владения золотом заключается именно в его восприятии как долгосрочного запаса стоимости, инструмента против инфляции и актива, показывающего отличные результаты в периоды кризисов. Чиновники центральных банков также рассматривают золото как эффективный диверсификатор портфеля для хеджирования экономических рисков (таких как стагфляция, рецессия или дефолт по долгам) и геополитических рисков.
Например, быстрое увеличение государственного долга США вызывает опасения относительно долгосрочной ценности доллара, и золото может выступать в роли «щита» в подобных экстремальных сценариях. Во-вторых, в контексте геополитических конфликтов золото рассматривается как гавань безопасности в времена нестабильности. При любом начале войн или обострении международных отношений, будь то торговая война между США и Китаем в 2018 году, конфликт на Украине в 2022 году или удар тарифами США в 2025 году, капиталы, ищущие защиты, обычно направляются в золото, подталкивая его цену вверх. Экономические ретроспективные исследования также демонстрируют положительную связь степенного закона между ценой золота и Индексом неопределенности торговой политики (Trade Policy Uncertainty Index) за последнее десятилетие:
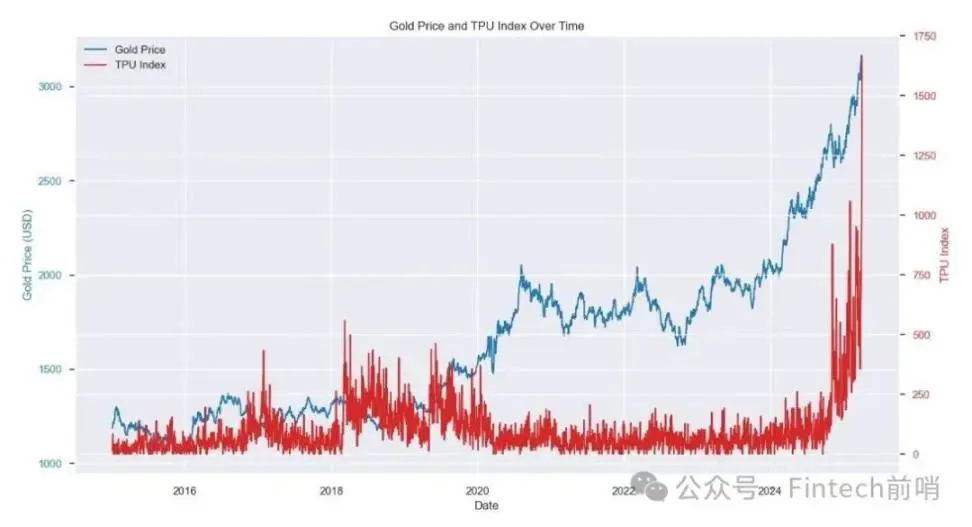
Это также объясняет, почему в последнее время золото опережает биткоин: в процессе новой эскалации торгового противостояния между США и Китаем центральные банки и крупные долгосрочные институциональные инвесторы, выступая основными участниками распределения, при растущей неопределенности относительно долгосрочного бычьего тренда на рынке облигаций США, логичнее предпочтут знакомый им актив — золото.
Q4. Как пропорция размещения золота в идеальном портфеле должна отражать ожидания по поводу хвостовых рисков?
Ответ: Золото часто сравнивают со «страховкой» инвестиционного портфеля — в нормальные периоды оно может несколько снижать общую доходность, но обеспечивает защиту в периоды кризисов. Поэтому, когда управляющие считают повышенным риск наступления экстремальных событий в будущем, они склонны увеличивать долю золота в портфеле в целях защиты. Золото способно существенно смягчить потенциальные убытки портфеля во время финансовой напряженности, демонстрируя стабильный эффект диверсификации при сильном падении рынка (левосторонние события). Кроме того, поскольку часть спроса на золото исходит от центральных банков, технологического сектора и конечных потребителей, динамика его цены не всегда синхронна с финансовыми активами. В некоторых фреймворках распределения активов золото выделяется специально для хеджирования хвостовых рисков: например, некоторые страховые компании и пенсионные фонды позиционируют золото как высоколиквидный актив, который можно конвертировать в наличные в нестандартных ситуациях, чтобы компенсировать убытки других активов при наступлении хвостовых рисков.
Проще говоря, вес золота в портфеле можно рассматривать как отражение вероятности, которую управляющие придают наступлению экстремальных хвостовых рисков. Если управляющий считает, что вероятность реализации этих двух хвостовых событий в ближайшие 5–10 лет возрастает, то повышение доли золота в портфеле будет оправданным. Такая конфигурация аналогична покупке страхового полиса для портфеля, где размер доли отражает субъективную оценку управляющим вероятности катастрофических событий.
Тогда давайте проведем простой мысленный эксперимент: если мы предполагаем, что вероятность реализации указанных двух серьезных рисков в ближайшие 5 лет составляет 10% (например, по 5% на каждый), то и долю защитных активов, направленных на нейтрализацию этих рисков, следует соответственно повысить до 10%; если же рассматривать горизонт 10 лет и вероятность реализации возрастает до 15–20%, то целевой вес данных активов также должен увеличиться до 15–20%. С течением времени мы полагаем, что вероятность реализации этих двух хвостовых рисков неизбежно будет расти.
Q5. Какова текущая доля золота и биткоина в глобальных инвестиционных портфелях? Какие рекомендации дают участники рынка по повышению их веса?
Ответ: Согласно последнему исследовательскому отчету Goldman Sachs, текущая доля золота в глобальных портфелях составляет около 6%, тогда как биткоина — лишь порядка 0,6%, что примерно в десять раз меньше первого показателя (при этом соотношение рыночных капитализаций выглядит еще скромнее), что свидетельствует о нахождении биткоина на ранней стадии интеграции в качестве распределенного актива (по сравнению с золотом, которое уже стало мейджоритарным активом).
Учитывая недавнюю нестабильность глобальной макроэкономической среды, ряд известных институциональных игроков и инвесторов призывают повысить вес золота (и в определенной степени биткоина) в портфелях. Ray Dalio из Bridgewater Associates недавно четко заявил, что с точки зрения стратегического распределения активов пропорцию золота в портфеле следует увеличить примерно до 10–15%, что значительно превосходит традиционно рекомендуемый вес золота (обычно около 5%). Примечательно, что в 2022 году Далло рекомендовал всего 1–2% для биткоина/золота, но сегодня, учитывая возросшие риски, он увеличил эту пропорцию в несколько раз до 15%, что отражает переоценку важности защитных активов.
Другие известные инвесторы высказались аналогично: так, основатель DoubleLine Capital Джеффри Гунлах (Jeffrey Gundlach) недавно заявил, что размещение практически четверти портфеля (25%) в золото было бы вполне оправдано. Некоторые исследования и результаты ретроспективного тестирования также поддерживают более высокую долю золота: анализ с длительным горизонтом от одного управления активами показал, что наиболее высокая корректированная на риск доходность портфеля достигается при весе золота около 17%.
Что касается биткоина, по мере изменения отношения институциональных инвесторов появляются мнения о целесообразности умеренного увеличения его доли. Например, фонд Grayscale рекомендует рассматривать биткоин как один из «ключевых активов» с целевой пропорцией 5–10%. В целом, хотя текущее глобальное распределение в золото значительно превышает распределение в биткоин, отрасль сходится во мнении, что необходимо увеличить веса обоих активов в традиционных портфелях для повышения устойчивости к экстремальным рискам.
Q6. Возвращаясь к нашему мысленному эксперименту: если предполагается 10% хвостового риска на следующие 5 лет и 20% на 10 лет, как следует синхронно скорректировать доли защитных активов, таких как золото и биткоин?
Ответ: При допущении, что вероятность хвостовых рисков нельзя игнорировать, инвесторам следует существенно повысить долю защитных активов по сравнению со стандартной ситуацией. Опыт показывает, что заблаговременное размещение средств в такие хеджирующие инструменты, как золото и биткоин, помогает защитить портфель от шоков в случае ожидаемых экстремальных событий. Эта логика схожа со стратегией хеджирования «черных лебедей»: покрытие небольшой части затрат для страхования маловероятных, но масштабных рисков.
Исходя из вероятностного сопоставления, для покрытия хвостового риска в 20% в структуре портфеля потребуется распределить эквивалентную долю защитных активов, то есть суммарная пропорция золота и биткоина должна достичь 20%. Предположим, мы поднимаем вес золота до 15%, а биткоина — до 5%. Тогда доля золота в мировых портфелях увеличится с текущих ~6% до 15%, что составит рост в 2,5 раза; а увеличение биткоина с ~0,6% до 5% даст рост более чем в 8 раз.
Это указывает на то, что в идеально сбалансированном защитном портфеле потенциал роста доли биткоина (относительно текущего базового уровня) значительно превышает таковой для золота. Поскольку золото, будучи зрелым активом, имеет уже немалые объемы владения и веса распределения в мире, для дальнейшего роста более чем вдвое требуются колоссальные объемы капитала; биткоин же стартует с низкой базы, и даже кратное увеличение его доли сохранит малую долю в глобальной системе активов. Столь существенная разница в коэффициентах роста означает, что цена биткоина более чувствительна к маржинальным изменениям в распределении — относительно небольшие притоки капитала способны заметно подтолкнуть его цену вверх.
В реальной рыночной практике институциональные инвесторы уже начали отражать эту концепцию. Ряд крупных инвестиционных банков недавно самостоятельно внедрил лимиты на выделение активов в криптовалюты для предотвращения системных рисков. Глобальный инвестиционный комитет Morgan Stanley в своем последнем рекомендательном документе впервые включил биткоин в модель распределения активов, предложив для клиентов с высоким аппетитом к риску в агрессивных портфелях роста максимальную допустимую долю в 4% для криптоактивов (для сбалансированных портфелей лимит составляет 2%, консервативные пока не включают данные активы).
Кроме того, аналитики указывают, что в перспективе, если биткоин постепенно обретет резервный статус, подобный золоту, его рыночная капитализация сможет приблизиться к масштабам золота. Конечно, для этого требуется множество предварительных условий, но с точки зрения потенциала увеличения пропорции распределения биткоин обладает значительно большим рычагом глобального распределения активов по сравнению с золотом (2,5x vs 8,0x). Именно поэтому наряду с призывами увеличить долю золота многие институциональные инвесторы начинают обращать внимание на выделение определенного процента под биткоин: сочетание обоих активов позволяет одновременно хеджировать традиционные финансовые риски и получать избыточную доходность за счет восхождения новых защитных активов.
Q7. В чем заключаются преимущества и уникальность включения биткоина в портфель по сравнению с золотом?
Ответ: Мы полагаем, что с чисто экономической точки зрения в сверхдлинные периоды биткоин может стать более подходящим защитным активом, чем золото, обладая потенциалом демонстрации более жесткой защитной способности перед лицом упомянутых двух хвостовых рисков.
Прежде всего, жесткость предложения. Верхняя граница эмиссии биткоина навсегда зафиксирована на уровне 21 миллиона монет, в отличие от фиатных денег, которые можно печатать бесконечно, или сырья, объем которого может вырасти благодаря новому обнаружению запасов или повышению эффективности переработки. Эта «цифровая кремниевая редкость» делает его подобным золоту дефицитным активом с долгосрочным потенциалом сохранения стоимости в условиях борьбы с инфляцией. Более важно то, что годовая инфляция предложения биткоина после процедуры halving в 2024 году снизилась ниже 1%, что значительно ниже ежегодного прироста предложения золота в 2,3%.
Во-вторых, доля долгосрочных держателей «Buy and Hold» остается низкой. Наш анализ показывает, что текущая доля биткоина в портфелях крупнейших институциональных инвесторов невелика: участие в стратегии «Buy and Hold» составляют активы менее 10%, а вместе со всеми держателями ETF итоговая доля достигает лишь 17% (поскольку среди держателей ETF присутствует множество хедж-фондов и частных лиц, которых нельзя считать частью стратегии «Buy and Hold»). Для сравнения: в конце 2024 года владельцы золота, придерживающиеся стратегии долгосрочного хранения, составили 65% от объема золота, используемого для инвестиций, причем 44% пришлось на центральные банки, и лишь 4% — на ETF.
Это означает, что по мере роста признания будущего потенциал расширения долей велик. Недавно генеральный директор BlackRock Ларри Финк публично назвал биткоин «золотом нового поколения» и выступил за его включение в долгосрочные программы финансирования, такие как пенсионные фонды.
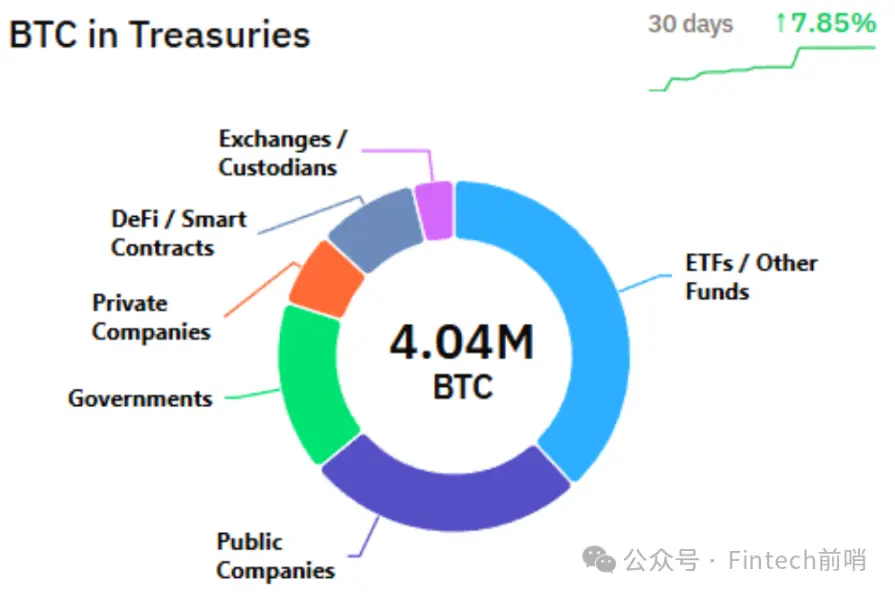
В-третьих, ончейн-прозрачность. Все транзакции с биткоин фиксируются в открытом блокчейне и доступны для проверки любому желающему. Подобная беспрецедентная прозрачность укрепляет рыночное доверие: инвесторы могут в реальном времени отслеживать обращение и резервы в сети биткоина без всяких «черных ящиков». Напротив, золотые резервы центральных банков и внебиржевые сделки зачастую страдают от отсутствия реальной временной прозрачности.
Четвертое, децентрализация и устойчивость к цензуре. Сеть биткоина обслуживается бесчисленными узлами по всему миру, и ни одно централизованное учреждение не способно единолично контролировать или аннулировать транзакции. Децентрализация формирует чрезвычайно высокую устойчивость к цензуре — любая страна или организация с трудом сможет заблокировать или конфисковать аккаунты с биткоинами или обесценить его путем бесконечной эмиссии. В экстремальных сценариях физически нехранящееся золото все равно несет в себе риск контрагента; во время боевых действий золото сталкивается с рисками эмбарго и конфискаций, тогда как биткоин требует лишь наличия электричества, доступа в сеть и приватного ключа для обеспечения сохранения стоимости и перевода платежей.
В заключение, фиксированное предложение и техническая архитектура биткоина наделяют его врожденными характеристиками защиты от инфляции, низкой корреляции с традиционными рынками и стойкостью к цензуре. Благодаря этому биткоин способен играть новую роль хранилища стоимости и инструмента хеджирования рисков в цифровую эпоху в составе долгосрочных распределений, выступая полезным дополнением к золоту и другим защитным активам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @SevenXVentures














