Почему при экстремальных рыночных условиях ваша позиция может быть принудительно ликвидирована?
Автор: Дуг Колкитт
Перевод: TechFlow
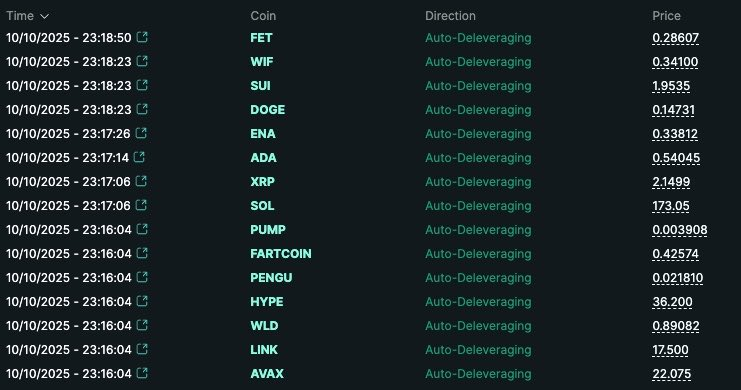
Поскольку многие проснулись и обнаружили, что их позиции по бессрочным фьючерсам (perps) были закрыты, а также задаются вопросом, что означает “автоматическое снижение плеча” (Auto-Deleveraging, ADL), предлагаем вам краткое вводное руководство.
Что такое ADL? Как она работает? Зачем она существует?
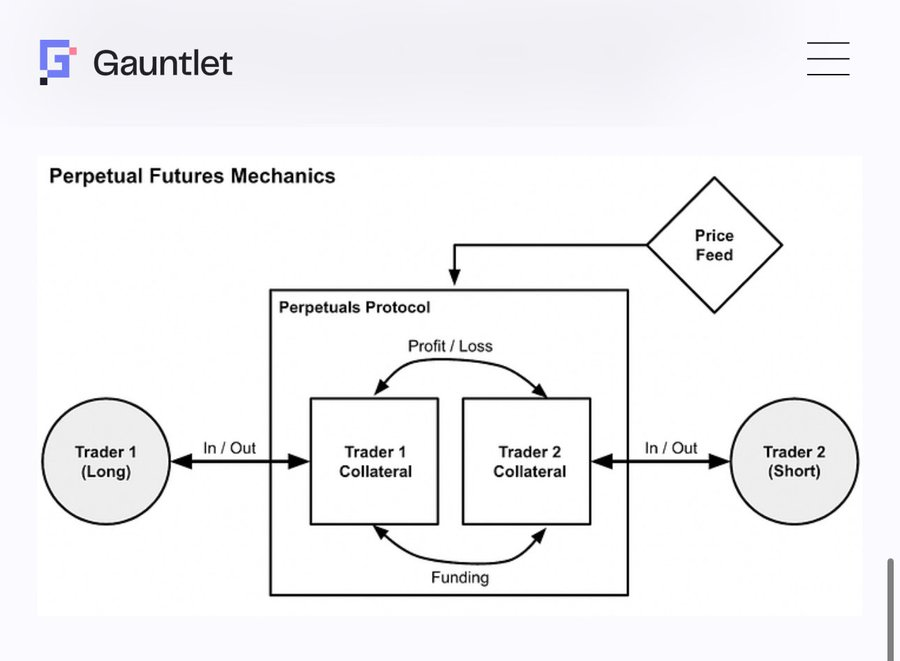
Прежде всего, нам нужно рассмотреть с более широкой перспективы, что представляет собой рынок бессрочных фьючерсов и как он функционирует. Возьмем для примера рынок BTC-перпетиуалов: интересно то, что в этой системе на самом деле нет настоящего BTC. В системе имеется лишь большая сумма простаивающих денежных средств.
Рынок бессрочных фьючерсов (или, шире говоря, любой рынок деривативов) занимается распределением этих денежных средств между участниками. Он функционирует на основе набора правил, созданных для формирования производного инструмента, имитирующего BTC, в среде, где самого BTC физически отсутствует.
Самое главное правило гласит: на рынке присутствуют длинные (longs) и короткие (shorts) позиции, и объемы длинных и коротких позиций должны быть абсолютно сбалансированы, иначе система не сможет нормально функционировать. Кроме того, и длинные, и короткие позиции должны вносить денежные средства (в виде маржинального обеспечения) в этот общий пул ликвидности.
Этот пул капитала перераспределяется между участниками в зависимости от роста или падения цены BTC.
В ходе этого процесса при слишком сильной волатильности цены BTC некоторые участники теряют все свои средства. После этого они принудительно выводятся из системы (“ликвидация”).
Запомните: длинные позиции могут получать прибыль только тогда, когда у коротких позиций есть что проиграть (и наоборот). Следовательно, когда капитал иссякает, дальнейшее участие в рынке становится невозможным.
Более того, каждая короткая позиция должна полностью соответствовать платежеспособной длинной позиции. Если у какой-либо длинной позиции в системе уже не осталось средств для убытков, то по определению это означает, что соответствующая ей короткая позиция на противоположной стороне также лишилась потенциала для получения прибыли (и наоборот).
Таким образом, если длинная позиция подвергается ликвидации, в системе должно произойти одно из двух:
A) новая длинная позиция заходит в систему, принося новые средства для пополнения пула;
B) соответствующая короткая позиция закрывается, тем самым восстанавливая баланс системы.
В идеале все это решается обычными рыночными механизмами. Пока можно найти покупателя по справедливой рыночной цене, никто не обязан предпринимать принудительных действий. При стандартных операциях ликвидации этот процесс обычно осуществляется через обычный стакан ордеров рынка бессрочных фьючерсов.
На здоровом и достаточно ликвидном рынке бессрочных фьючерсов такой подход совершенно корректен. Ликвидированная длинная позиция выставляется на продажу в стакан ордеров, лучшая цена покупки в стакане поглощает эту позицию, становясь новой длинной позицией в системе и принося свежие средства для пополнения пула. Все остаются довольны.
Но иногда в стакане ордеров не хватает ликвидности, или ее недостаточно для завершения сделки без того, чтобы первоначальная позиция не понесла убытки, превышающие ее оставшийся капитал.
Это создает проблему, поскольку указывает на отсутствие достаточного количества наличных средств в пуле для удовлетворения потребностей других участников.
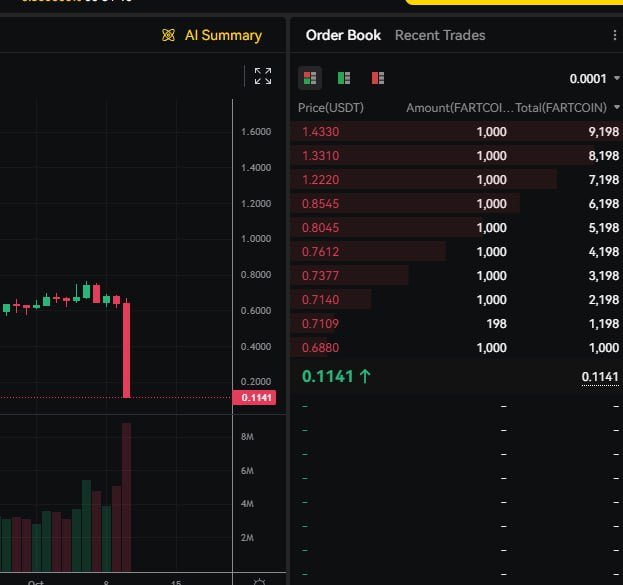
Обычно следующим шагом “спасения” является вмешательство “казны” или “страхового фонда”. Казна представляет собой специальный пул средств, обеспечиваемый биржей, который подключается к решению проблемы при экстремальных скачках ликвидности и выступает контрагентом для стороны, подвергшейся ликвидации.
В долгосрочной перспективе казна обычно приносит весьма ощутимую прибыль, поскольку позволяет приобретать активы со значительной скидкой и продавать по высокой цене в периоды сильных ценовых колебаний. Например, казна Hyperliquid сегодня ночью за один час заработала примерно 40 млн долларов.
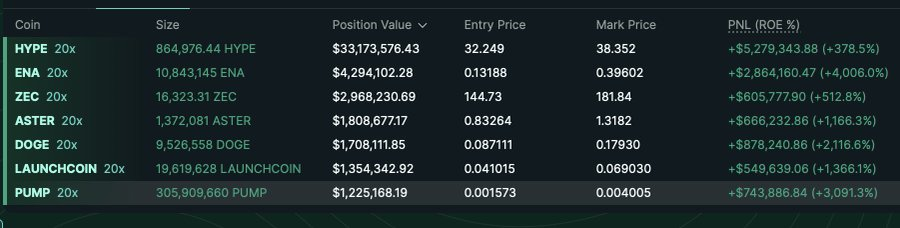
Но казна — это не магия, а всего лишь еще один участник общей системы. Как и остальные, она должна пополнять пул капитала, подчиняться тем же правилам, а объем принимаемых на себя рисков и вносимого капитала строго ограничен.
Поэтому в системе обязательно должен существовать финальный “этап спасения”.
Именно об этом идет речь, когда мы говорим об “автоматическом снижении плеча” (Auto-Deleveraging, ADL). Это крайняя мера и (надеемся) крайне редкое явление, поскольку оно предполагает принудительный выход трейдера из позиции вместо выплаты ему компенсации. Оно наступает так редко, что даже опытные трейдеры рынка перпетиуалов зачастую почти не замечают факта его срабатывания.
Представьте себе рейс с овербукингом. Сначала авиакомпания пытается решить ситуацию путем рыночных механизмов: например, постепенно повышая сумму компенсаций, чтобы привлечь пассажиров на ночные рейсы. Но если в итоге никто не соглашается, некоторых пассажиров всё равно придется принудительно высаживать из самолета.
Если капитал длинных позиций иссяк, а желающих занять их места в системе нет, у нее не остается выбора, кроме как принудительно вывести часть коротких позиций и закрыть их. Процессы выбора конкретных позиций для ликвидации и определения цен закрытия значительно различаются на разных биржах.
Как правило, система ADL использует рейтинговую модель для определения торговых сторон, получивших прибыль, которые подлежат закрытию. Критерии включают: 1) максимальная прибыль; 2) коэффициент плеча; 3) размер позиции. Иными словами, самые крупные и наиболее прибыльные “киты” будут закрыты в первую очередь.
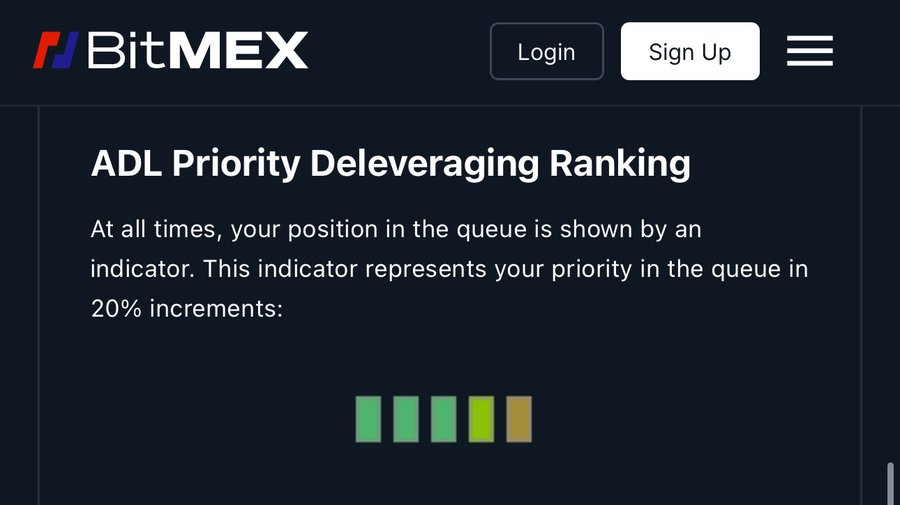
Естественно, участники выражают недовольство механизмом ADL, поскольку он кажется крайне несправедливым. Вы находитесь на пике прибыли, но вас принудительно выводят из рынка. Однако в определенной степени его присутствие необходимо. Ни одна, даже самая продуманная биржа, не может гарантировать наличие бесконечного числа теряющих деньги трейдеров на противоположной стороне, способных восполнить дефицит пула.
Можно провести аналогию с серией побед за столом покера Техасский Холдем. Вы садитесь за первый стол, обыгрываете всех игроков; переходите за следующий, снова собираете банк; меняете стол за столом. В итоге у остальных игроков в казино заканчиваются фишки. Вот суть работы ADL.
Прелесть рынка бессрочных фьючерсов заключается в том, что он всегда представляет собой игру с нулевой суммой, поэтому вся система в целом никогда не окажется в состоянии неплатежеспособности.
Здесь вообще нет риска обесценивания реального BTC. Есть лишь массив скучных наличных денег. Подобно законам термодинамики, в рамках всей системы ценность не может ни создаваться, ни уничтожаться.
Механизм ADL напоминает концовку фильма “Шоу Трумана”. Рынок перпетиуалов выстраивает очень искусную симуляцию, которая выглядит как реальный мир, привязанный к спотовому рынку.
Но в конечном счете, все это виртуально. В большинстве случаев нам не нужно задумываться об этом…… однако иногда мы сталкиваемся с границами данной симуляции.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xdoug