Предложение по токенномике BASE
Авторы: Achim Struve, Outlier Ventures
Перевод: AididiaoJP, Foresight News
Поскольку несколько наших компаний из инвестиционного портфеля строят решения на базе Base, мы проявляем серьезный интерес к успеху этой экосистемы.
Данное предложение направлено на формирование сообщества посредством описания дизайна токена, бросающего вызов традиционной модели L2. Оно решает фундаментальный парадокс дохода и роста благодаря адаптивному механизму котировочной валюты. Токен BASE представляет собой возможность перепроектировать экономику L2 с первых принципов.
Обсуждение токена BASE: перепроектирование экономики токенов L2
Проекты уровня 2 (Layer 2) сталкиваются с фундаментальной экономической проблемой: давление конкурентной борьбы за поддержание низких комиссий за транзакции ослабляет потенциал генерации доходов. Экосистема Base демонстрирует общую заблокированную стоимость (TVL) в 4,95 млрд долларов, ежедневную активную базу пользователей более 1 миллиона и ежемесячные сборы за транзакции на уровне 5,1 млн долларов. Основными причинами успеха служат нативная интеграция с Coinbase, конкурентоспособные низкие комиссии (в среднем всего 0,02 доллара за сделку) и глубокое взаимодействие с широким EVM-совместимым окружением.
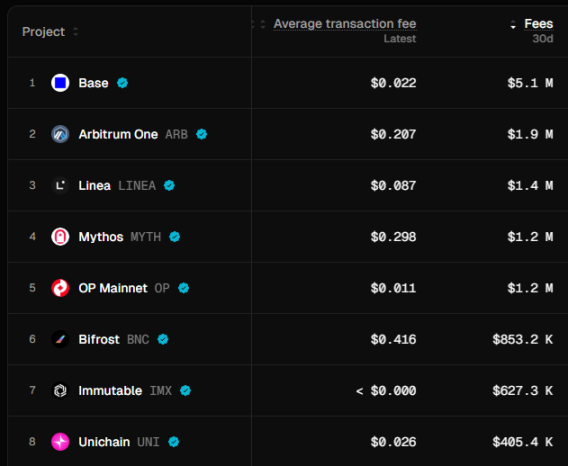
В данном предложении изложены решения по возможному дизайну токена для Base. Речь идет не просто о сохранении лидерства, а об установлении доминирующей позиции. Ключевая рекомендация заключается в снижении зависимости от извлечения комиссий как основного источника дохода. Комбинация проверенного механизма подкупа (bribes) и котировочной валюты с адаптивной экономикой создает устойчивую модель захвата ценности для Coinbase, Base и токена BASE.
Возможности токена BASE
Традиционные L2 фокусируются на комиссиях за транзакции, игнорируя главные драйверы накопления ценности успешных криптоактивов. Как отмечает @mosayeri, «криптоиндустрия годами ошибочно интерпретировала нарратив накопления ценности активов уровня 1 (L1), полагая, что главным драйвером являются комиссии за транзакции». Стоимость ETH и SOL формируется преимущественно благодаря их функции котировочной валюты, блокированной в пулах AMM, а не за счет комиссий за газ (Gas).
Это открывает перед BASE возможность утвердиться в качестве основной котировочной валюты на одобренных децентрализованных биржах (DEX) экосистемы Base. Вместо конкуренции за сокращающийся объем комиссий токен создаст спрос через фактическую потребность в ликвидности по различным торговым парам.
Механизм котировочной валюты
Пользователи блокируют токены BASE, чтобы получить veBASE (депонированные BASE с функцией голосования), получая тем самым право голоса в распределении комиссий. Держатели veBASE направляют вознаграждения в пулы AMM, где BASE выступает в роли котировочной валюты, при этом процентные соотношения распределяются автоматически на основе показателей здоровья сети. Рост экосистемы напрямую увеличивает спрос на блокировку токенов BASE, поскольку они привязаны к стимулам по предоставлению ликвидности.
Эта система базируется на устоявшейся концепции котировочной валюты, аналогичной проектам вроде Virtuals, но дополнена механизмом голосования через депонирование токенов, похожим на используемый в Aerodrome, без перераспределения комиссий пулов ликвидности между голосующими. Часть доходов секвенсора используется для устойчивого привлечения стимулов к голосованию по пулам, где расчет ведется в BASE. Данный механизм функционирует и после первоначального этапа запуска. В отличие от статических моделей распределения, динамическое распределение комиссий реагирует на рыночные условия с помощью тонко настроенных алгоритмов машинного обучения. Эти алгоритмы анализируют загрузку сети, паттерны торговых объемов на DEX и показатели роста экосистемы для определения общего объема эмиссии стимулов.
Такой подход спровоцирует гонку ликвидности, схожую с Curve Wars, где протоколы будут аккумулировать управленческие токены BASE для обеспечения стабильных стимулов ликвидности. По мере расширения экосистемы Base растущее число протоколов будет нуждаться в ликвидности BASE, что приведет к выводу токенов из обращения и естественному созданию давления спроса. Параллельно данный метод открывает возможности для масштабного обмена токенами с уже устоявшимися ведущими протоколами на базе, еще больше укрепляя децентрализованную собственность внутри экосистемы. Сам Base сможет создавать собственные пулы ликвидности BASE, используя токены из других экосистем. Комиссии, собираемые с собственной ликвидности протокола, могут стать устойчивым долгосрочным источником дохода.
Адаптивная экономическая система
Текущий дизайн токенов L2 использует фиксированные планы распределения, не способные адаптироваться к меняющимся рыночным условиям. BASE внедряет сложную адаптивную систему, функционал которой выходит далеко за рамки простого регулирования комиссий, аналогичного механизму Ethereum EIP-1559.
Опираясь на ранее опубликованные принципы адаптивного распределения с учетом темпов принятия, BASE реализует план динамической эмиссии через два стратегических пула распределения, реагирующих на сигналы потребностей экосистемы:
-
Пул распределения с акцентом на аллокацию (стратегический резерв Coinbase, казна протокола, сообщество и пользователи): получает увеличенную эмиссию в периоды сильной KPI-эффективности, что позволяет оптимизировать распределение ценности при высоких темпах принятия.
-
Пул распределения на рост и развитие (фонд экосистемы, разработчики, валидаторы и инфраструктура): получает увеличенные стимулы в периоды слабых KPI-показателей, что помогает стимулировать развитие и обеспечивать безопасность сети там, где это наиболее необходимо.
Пул распределения на рост и развитие включает все стимулы для котировочных пулов, которые распределяются через фонд экосистемы среди протоколов, использующих BASE в качестве основной торговой пары. Это напрямую согласует систему адаптивной эмиссии с механизмами захвата ценности котировочной валюты.
На протяжении всего срока vesting любого распределительного пула эмиссия никогда не достигает нуля; система адаптирует относительные веса между пулами в зависимости от рыночных условий и здоровья экосистемы. Модели машинного обучения анализируют множество факторов для предотвращения узких мест управления, одновременно обеспечивая оптимальное выравнивание интересов всех заинтересованных сторон на протяжении рыночных циклов.
Каркас распределения токена BASE
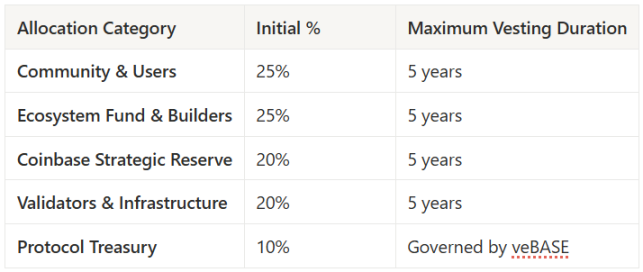
Пример распределения токена BASE и максимальных сроков vesting; фактические сроки могут измениться в зависимости от точной параметризации адаптивной эмиссии.
Ключевые особенности:
-
Адаптивная система эмиссии: все распределения используют динамические графики; пул аллокации получает увеличенную эмиссию при сильных показателях принятия, тогда как пул роста и развития получает дополнительные стимулы в период спада.
-
Синхронизация интересов акционеров COIN: стратегический резерв в размере 20% со стороны Coinbase обеспечивает прямую синхронизацию ценностей без избыточных регуляторных сложностей.
-
Постепенная децентрализация: стимулирование валидаторов (20%) гарантирует безопасность сети на этапе запуска, а распределение в пользу сообщества поддерживает устойчивую децентрализованную собственность над токеном BASE.
-
Сбалансированное развитие: равный вес вознаграждений для сообщества и развития экосистемы гарантирует успех как в вопросах принятия продукта, так и в удержании разработчиков.
Окончательное распределение требует проведения всестороннего анализа токеномики, юридического экспертизы и сбора мнений сообщества для обеспечения экономической устойчивости, соответствия нормативным требованиям и выравнивания интересов пользователей.
Стратегическая ценность и влияние для Coinbase
Токенизация Base представляет собой фундаментальный сдвиг в сторону диверсификации доходов. Несмотря на то что в настоящее время система генерирует умеренные сборы за работу секвенсора (удерживаемые на низком уровне из-за конкурентных соображений), токенизация способна мгновенно создать стоимость свыше 4 миллиардов долларов за счет удержания стратегического резерва.
Текущая модель сталкивается с определенными ограничениями. Брай Армстронг отмечал приоритет низких комиссий, осознавая, что повышение тарифов оттолкнет пользователей в пользу конкурентов, предлагающих токеновые стимулы, что создает классический парадокс между доходом и ростом.
Токенизация разрывает этот порочный круг, перенаправляя стимулы с извлечения комиссий на ускорение развития экосистемы и накопление ценности. Стратегический резерв в 20% синхронизирует интересы Coinbase с долгосрочным успехом Base, одновременно снимая давление необходимости максимизации комиссий. Эмиссия токенов финансирует рост без негативного влияния на баланс, позволяя предлагать конкурентоспособные вознаграждения, сопоставимые со стимулами других L2-проектов.
Стратегическое влияние выходит за рамки немедленной отдачи от возможностей диверсификации доходов. Токенизация дает Coinbase возможность предоставлять институциональные услуги custody для держателей BASE, генерируя регулярный доход от комиссий за хранение, одновременно закрепляя за собой статус главного институционального шлюза для exposure на BASE. Интеграция с Coinbase One снижает стоимость привлечения клиентов за счет предоставления подписчикам вознаграждений, скидок и привилегий платформы BASE, формируя более лояльные отношения с клиентами и повышая их пожизненную ценность (LTV).
Стратегия распределения
Стратегия распределения должна находить баланс между клиентской базой Coinbase и участниками экосистемы Base. Хотя @Architect9000 предложил «раздать айрдроп исключительно участникам Coinbase One» в качестве механизма защиты от атак симбила (spam-атак) и выравнивания клиентов, справедливое распределение должно включать активных ончейн-пользователей Base и верифицированных разработчиков из сообщества Discord.
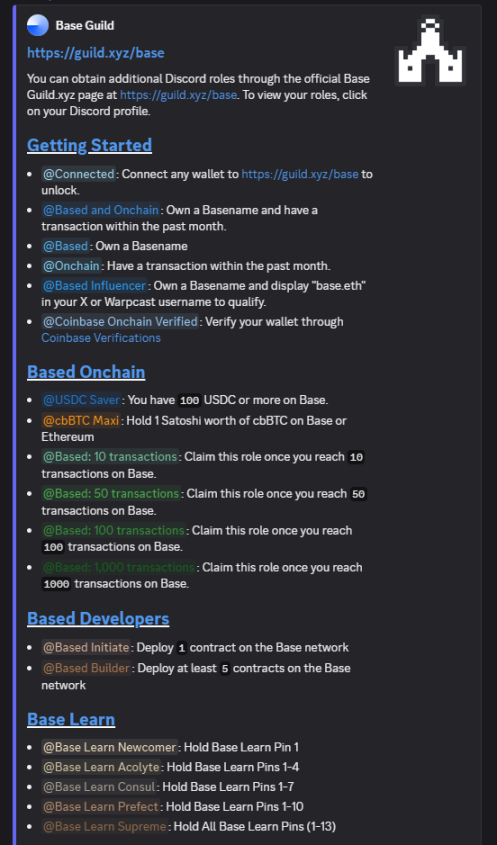
Роли, полученные на сервере Discord сообщества Base, могут использоваться для оценки постоянства активности и преданности пользователя, напрямую связываясь с индивидуальным объемом распределения айрдропа BASE.
Такой двойной подход гарантирует как удержание пользователей CEX, так и реальное вовлечение в экосистему L2.
Токенизация позиционирует BASE как институциональное обеспечительное имущество (коллатерал), соединяющее TradFi и DeFi. Как отмечает @YTJiaFF, «при поддержке со стороны COIN токен BASE станет безопасным мостом между публичными компаниями и криптоактивами». Институциональные участники смогут хранить свои активы BASE в custody у Coinbase, одновременно используя эти активы как ончейн-коллатерал в протоколах DeFi и офчейн-коллатерал на традиционных кредитных рынках. Эта двойная функция обеспечения создает первый специализированный крипто-токен для корпоративного кредитного рынка, позволяющий традиционным финансовым организациям получать доступ к криптоликвидности и сохранять соответствие регуляторным требованиям через established custody-отношения.
Путь к постепенной децентрализации
Переход осуществляется по трехэтапной методологии, балансирующей инновации и стабильность. Как отмечает @SONAR, Base уже реализовал «первый этап децентрализации из трех», и «с переходом ко второму этапу возникнет необходимость оплаты услуг третьих лиц-секвенсоров», что делает токенизацию стратегически необходимой.
Этап 1: Coinbase сохраняет контроль над секвенсором, параллельно запуская токеновые стимулы и управление сообществом для распределения комиссий. В этой контролируемой среде модель котировочной валюты проходит проверку посредством базового распределения стимулов, управляемого KPI.
Этап 2: Гибридная модель, включающая начальную группу децентрализованных валидаторов, требующих стейкинга BASE, при этом Coinbase сохраняет 3 постоянных места для обеспечения стабильности перехода. На этом этапе внедряется управление через футархию: holders veBASE делают ставки на успешность реализации инициатив, и предложения, подтвержденные рынком, получают ускоренное одобрение.
Этап 3: Полная децентрализация с открытым участием валидаторов и полным управлением со стороны сообщества. Coinbase переходит в статус стандартного участника сети, сохраняя стратегический пакет токенов. Становится реализуемым продвинутая координация межцепочечного MEV, а институциональный кредитный рынок расширяется за пределы традиционного финансов.
Рыночное позиционирование и конкурентные преимущества
BASE выходит на рынок, где существующие токены L2 испытывают трудности с захватом ценности сети. Несмотря на значительный рост экосистем, ARB, OP и MATIC продолжают уступать в performance активу ETH, что подчеркивает структурные проблемы традиционного дизайна токенов L2. Данные протоколы сталкиваются с давлением продаж от разблокировок токенов при отсутствии компенсирующего спроса.
Модель котировочной валюты BASE решает эти структурные проблемы, создавая реальный спрос на полезность через депозиты ликвидности AMM. Это порождает органическое давление покупки, масштабирующееся вместе с ростом экосистемы, смещая фокус с спекулятивной полезности на необходимую инфраструктурную активность.
Конкурентное дифференцирование выходит за рамки дизайна токена, охватывая регуляторную прозрачность, доступ для институциональных участников и соответствие стандартам корпоративного уровня. Регуляторная экспертиза Coinbase обеспечивает преимущество, недоступное децентрализованным конкурентам, а модель котировочной валюты формирует более четкое определение полезности, снижая риски классификации актива как ценной бумаги.
Заключение: решающий выбор между захватом комиссий и экспоненциальной ценностью
Главный вопрос заключается не в том, следует ли Coinbase выпускать токен, а в том, какую стратегию выбрать: извлекать ограниченный доход от комиссий или создавать экспоненциальную ценность посредством токенизации.
Текущая структура доходов предполагает генерацию 180 миллионов долларов за три года (5 миллионов долларов в месяц × 12 месяцев × 3 года). С другой стороны, стратегическая токенизация BASE способна создать совокупную стоимость около 4 миллиардов долларов посредством распределения токенов (первоначальная полностью разводненная оценочная стоимость — FDV — 10 млрд долларов × 0,2 = 2 млрд долларов) и благодаря:
-
спросу на котировочную валюту
-
адаптивной интеллектуальной системе распределения стимулов
-
доходу от POL (ликвидности протокола), сопоставимому с текущими комиссиями секвенсора
-
ускорению развития экосистемы
-
дополнительной оценке в еще 2 миллиарда долларов
которые составят совокупную добавленную стоимость около 4 миллиардов долларов.
Приведенные оценки считаются консервативными и предполагают, что valuation сопоставим с другими L2-проектами, с корректировкой на текущие данные по комиссиям и TVL. Обратите внимание, премиум Coinbase не включен.
Это представляет собой важнейшую возможность создания ценности для Coinbase. Модель котировочной валюты разрешает парадокс роста и дохода, одновременно позиционируя BASE как критически важную инфраструктуру для непрерывно расширяющейся экосистемы Base. Раннее доминирование, обеспечиваемое подобным дизайном токена L2, формирует конкурентное преимущество, которое дополнительно укрепит лидирующие рыночные позиции Base.
Для более широкой криптоэкосистемы токенизация BASE может ознаменовать дальнейшее развитие экономики L2, выходящее за рамки зависимости от комиссий за транзакции, и переход к истинному захвату ценности на основе реальной полезности. Как замечает @jack_anorak: «Токен BASE — это продуктовое решение; Base нуждается в стимуле в виде токенов, и он должен оставаться нейтральным пространством для блоков».
Выбор Coinbase между ограниченным захватом комиссий и экспоненциальной стоимостью токенизации становится решающим моментом, который определит траекторию развития BASE и позиции Coinbase в криптоиндустрии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Outlier Ventures