Куда делся сезон альткоинов? Крипторынок расскажет.
Автор:Алана Левин
Редакция: TechFlow
Многие задаются вопросом, будет ли в текущем криптоцикле “сезон альткоинов” (Alt Season). Некоторые прогнозируют январь 2024 или 2025 год, ожидая значительного роста непобиткоиновых криптоактивов (альткоинов), а то и достижения ими исторических максимумов.
В предыдущих циклах существенный рост цены биткоина обычно приводил к подобной динамике многих длиннохвостых криптоактивов, причем иногда их прибыль превышала доходность биткоина. Однако в последние годы эта закономерность, похоже, не повторялась. В настоящее время рыночная доля биткоина достигла 58% и неуклонно растет с ноября 2022 года.
Так стоит ли ждать “сезона альткоинов” в этом цикле? Или он еще только грядет? Может быть, ……“сезон альткоинов” уже тихо разворачивается на совершенно другом рынке, мимо которого мы проходим, не замечая этого?
По моим ощущениям, имеет место именно третий вариант. Настоящий “сезон альткоинов” происходит на рынке криптовалютных акций.
Каковы типичные признаки “сезона альткоинов”?
-
Рост цен привлекает новый капитал→ Вопрос в том, откуда приходит этот новый капитал?
-
Рост цен вызывает ротацию прибыли→ Вопрос в том, кто получает прибыль и куда она перенаправляется дальше?
Сегодня действительно появляется новый капитал, желающий зайти в крипту, но эти средства исходят скорее от институциональных инвесторов, а не от розницы. Если розничные инвесторы часто являются быстрыми ранними последователями, то институционалы более осмотрительны и обычно нуждаются во внешнем легитимном одобрении как катализаторе. И такое одобрение уже формируется: в 2024 году Комиссия по ценным бумагам и биржам США (SEC) одобрила спотовые биржевые фонды (Spot ETFs) на биткоин и эфириум; председатель SEC Аткин недавно анонсировал “Crypto Project”; генеральный директор Nasdaq Адена·Фридман также публично поддержала токенизацию акций (Tokenization of Equities). Подобных примеров бесчисленное множество.
Институциональные инвесторы приводят свежий капитал, и я предполагаю, что большая его часть направляется именно в криптоакции, а не в криптоактивы. Рынок акций более знаком и доступен для них. У институционалов уже налажены операционные процессы (хранение активов, комплаенс, отношения с дилерами и т.д.), тогда как прямое приобретение криптоактивов может потребовать формирования новых компетенций. Кроме того, покупка акций входит в их инвестиционные мандаты, —— тогда как прямой выкуп криптофайлков (особенно длиннохвостых активов) может выходить за рамки этих обязательств.
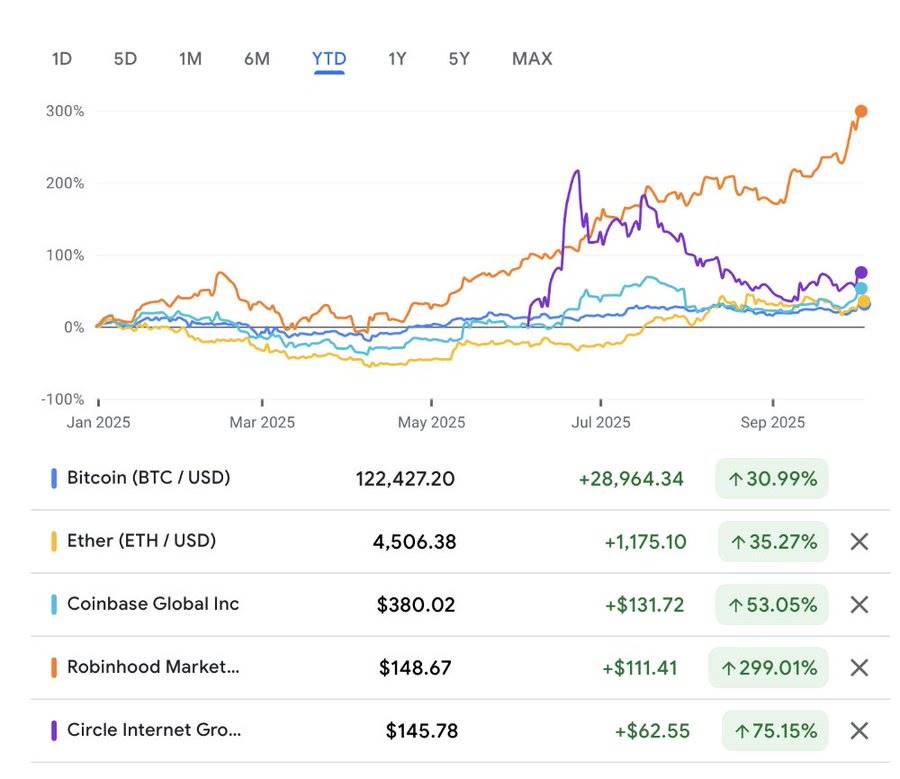
Таким образом, институты вкладывают средства в криптовалютные или связанные с криптой акции. Например:
-
Coinbase вырос на 53% с начала года;
-
Robinhood вырос на 299%;
-
Galaxy вырос на 100%;
-
Circle вырос на 368% с момента проведения IPO в июне (если считать от закрытия торгов в первый день листинга, то на 75%).
Для сравнения: биткоин вырос на 31%, эфириум на 35%, Solana на 21%. Криптоакции демонстрируют явно более впечатляющие результаты.
Если посмотреть на динамику с того момента, как биткоин достиг дна 17 декабря 2022 года, картина выглядит аналогично.
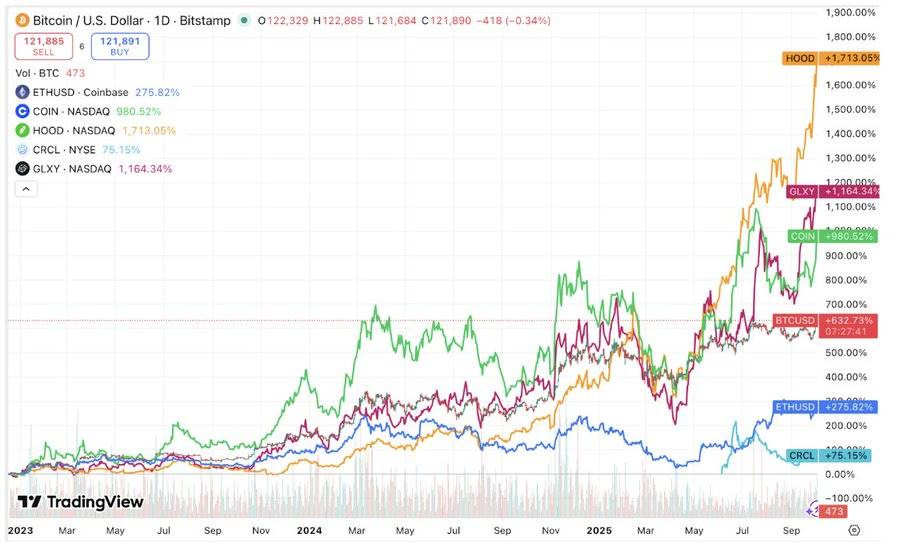
Есть основания полагать, что эта тенденция продолжится. Впереди ожидается ряд IPO криптовалютных акций, и еще больше компаний поздней стадии могут подать заявки на листинг в ближайшие годы.
Как и в случае с типичным “сезоном альткоинов”, далеко не все активы покажут отличный результат. Я ожидаю определенной ротации капитала: так, трейдеры могут фиксировать прибыль по переоцененным активам (например, при текущем коэффициенте P/S у CRCL равном 26x) и перенаправлять средства в другие инструменты.
В крипторынке мы часто наблюдаем ротацию разных секторов: так, капитал может переключаться с DeFi-активов на геймифицированные токены, а затем на проекты в сфере искусственного интеллекта. Рынок криптоакций, вероятно, пойдет по схожему сценарию: во время “сезона альткоинов” деньги могут перетекать от акций, связанных со стейблкоинами, к биржевым компаниям, далее к компаниям-казначействам цифровых активов (или другим трендам).
Я считаю, что сезон альткоинов среди криптовалютных акций в конечном итоге будет больше походить на исторические периоды массового роста альткоинов, чем на любые будущие “сезоны альткоинов” в нативном криптопространстве, и вот почему:
-
Концентрация активов. В настоящий момент лишь несколько акций предлагают криптоэкспозицию. Это напоминает прошлые криптоциклы, когда привлекательных для покупки токенов было менее сотни. Важно отметить, что это кардинально отличается от современного нативного крипторынка, где доступны миллионы монет, что обеспечивает гораздо более распределенное размещение капитала.
-
Использование кредитного плеча. В прошлом цикле многие нативные криптоплатформы кредитования постепенно обанкротились, и мы до сих пор не видим полного восстановления этой инфраструктуры. Однако инвесторы в акции могут использовать маржинальное кредитование, что означает более выраженное бычье ралли (но и более сильное падение в случае обвала).
Мы, возможно, еще увидим “сезон альткоинов” среди нативных криптоактивов в будущем. Но для этого потребуется время: новые источники притекающего капитала должны будут поэтапно развивать операционные возможности, необходимые для инвестирования в криптоактивы.
Так что сейчас, скорее всего, это не тот сезон альткоинов, которого ждут многие, —— но в любом случае, мы уже находимся в нем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AlanaDLevin