Когда платформа зарабатывает на обнулившихся токенах: разбор системы стимулов Pump.fun, разрушающей Meme-экосистему
Автор: Sparsity Research
Перевод: Saoirse, Foresight News
«Ончейн-среда для торговли не дружелюбна к участникам.» «Все KOL пользуются моментом ради собственной выгоды.» «Мы же продолжаем восхвалять бандлеров.»
Эти проблемы широко критикуются, но искать корень зла исключительно на конечной стадии торговой цепочки — значит игнорировать первопричины. Консенсус удержания монет в сообществе торговли Meme-монетами рухнул: никто больше не хочет держать их долгосрочно. Участники массово переходят к арбитражу фронтраннинга, массовому выпуску токенов, блочному пакетному запуску и накрутке вознаграждений за шиллинг, поскольку именно эти пути сулят прибыль. Корень проблемы лежит на более высоком уровне — он находится в самой платформе, контролирующей данную торговую экосистему.
Платформа Pump.fun, крупнейшая площадка для выпуска Meme-монет, своими механизмами поощрения как раз и порождает все эти осуждаемые практики, постепенно формируя на рынке ситуацию бесконечного расширения предложения и постоянных потерь спроса.
В настоящее время общественное мнение повсюду требует, чтобы KOL несли ответственность за свои призывы к покупке, и это требование само по себе справедливо. Однако, если Pump.fun, выплачивающая такие стимулы, не несет соответствующей ответственности, то простое ограничение самих шиллеров лишь даст временный эффект, не устранив причину патологии.
Доход Pump.fun строится на обнулении токенов
За последние тридцать дней Pump.fun обеспечила 92% объема выпуска монет и 84% объема торгов на секции issuance всех ончейн-платформ для Meme-токенов. Именно эта платформа определяет, какие действия в данной экосистеме становятся прибыльными.
95% протокольного дохода платформы приходится на торговлю токенами, которые еще находятся в фазе кривой привязки (bonding curve) или чья рыночная капитализация составляет менее 250 тыс. долларов. В интервале торговли внутри кривой привязки с каждой сделки взимается комиссия в размере 1,25%: 0,95% уходит Pump.fun, а 0,30% — создателям токена.
То есть, без учета изменения цены актива, стоимость полного цикла покупки и продажи уже достигает 2,5%.
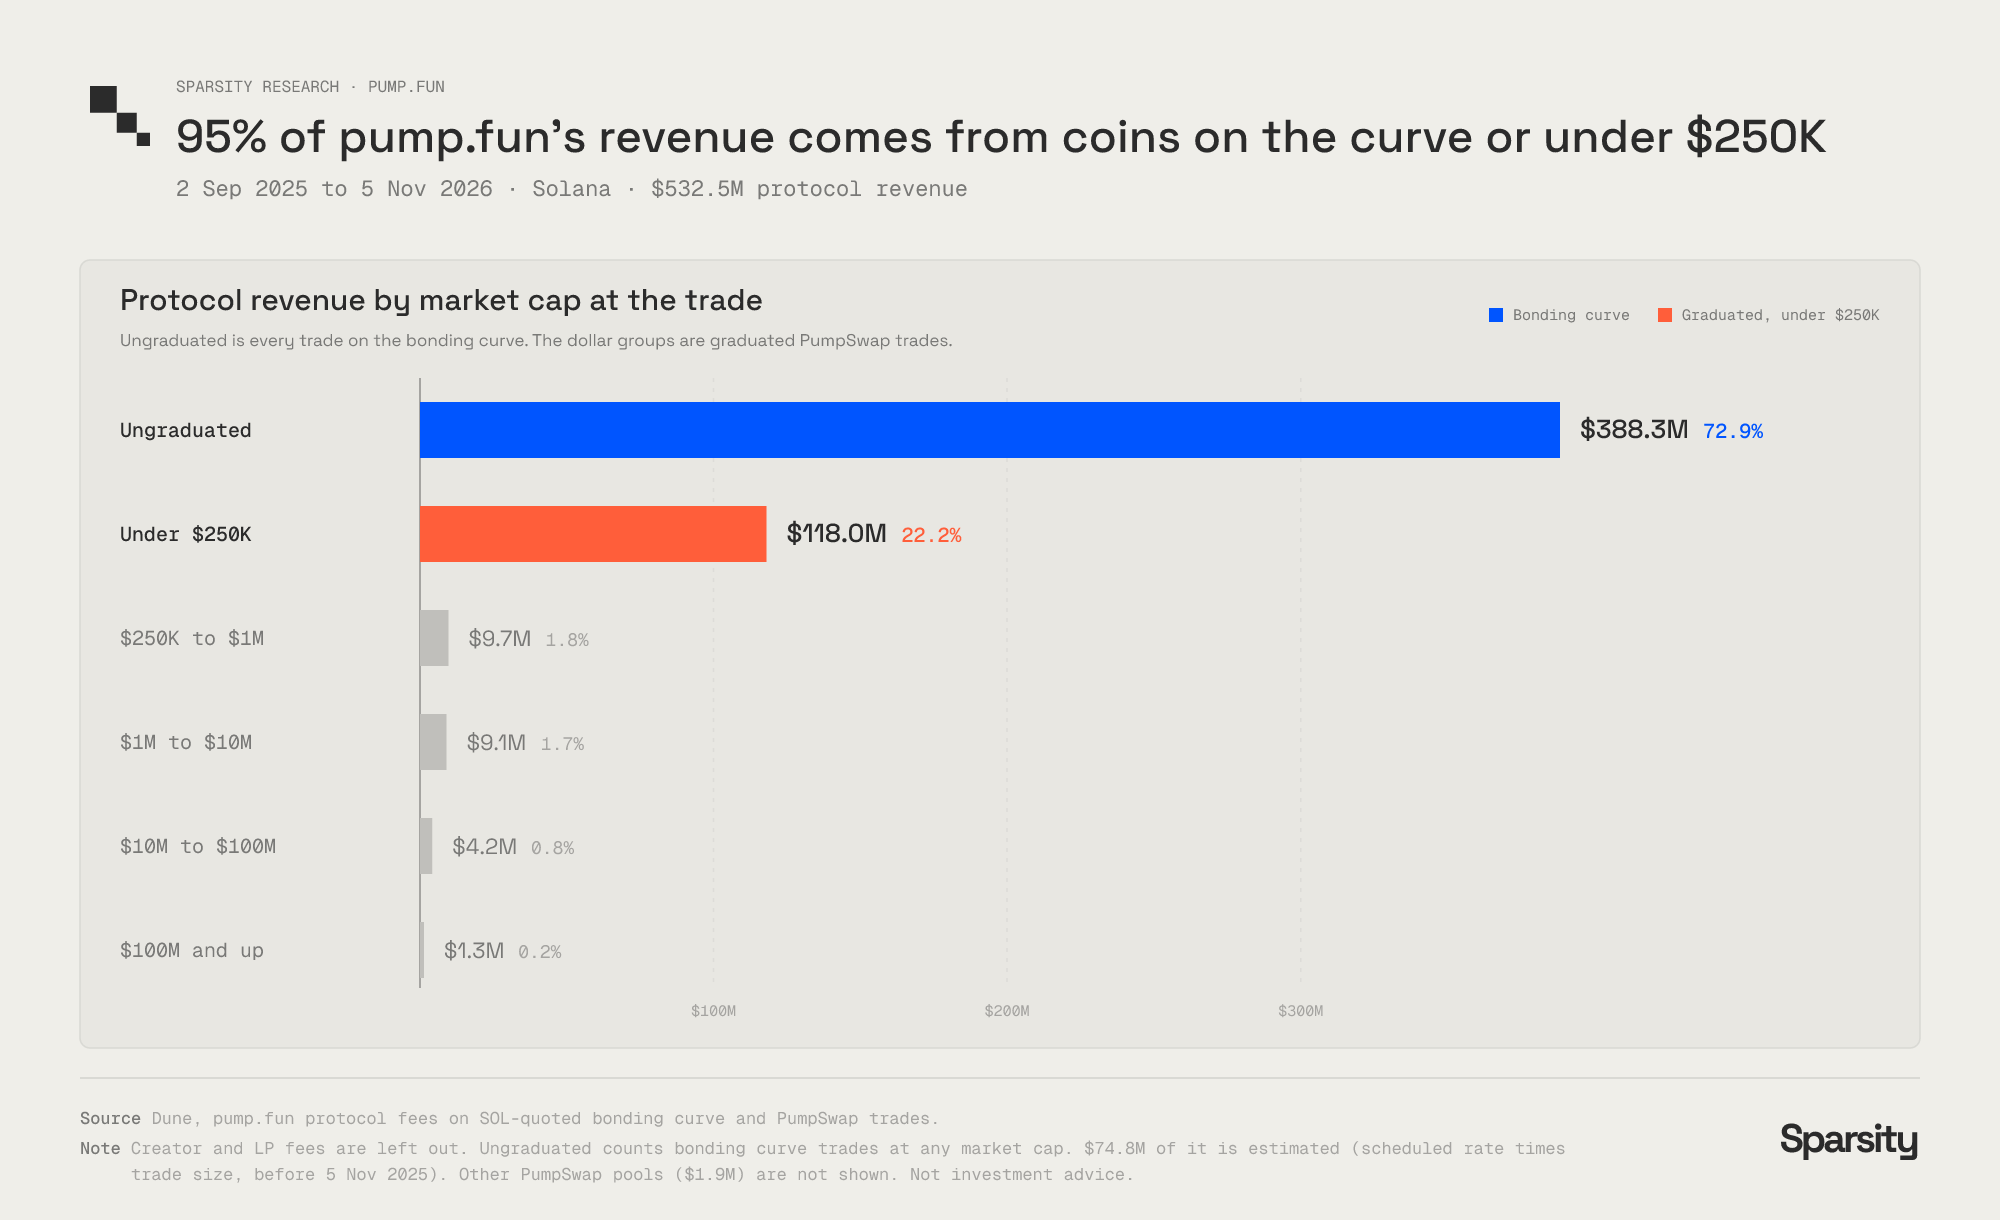
Рис.: За период с 2 сентября 2025 года по 5 ноября 2026 года 95% протокольного дохода Pump.fun пришлось на токены в рамках кривой привязки или с рыночной капитализацией ниже 250 тыс. долларов
Доход платформы концентрируется на ранней стадии, когда капитализация токена растет до сотен тысяч долларов; способность последующего токена показать устойчивый рост мало влияет на доходы платформы.
Анализ по времени жизни токенов дает аналогично ясную картину: три четверти доходов платформы приходится на токены, запущенные менее чем за час назад, а 87% — на те, что существуют меньше суток. Доход Pump.fun высоко концентрируется в первом часовом окне после создания токена.
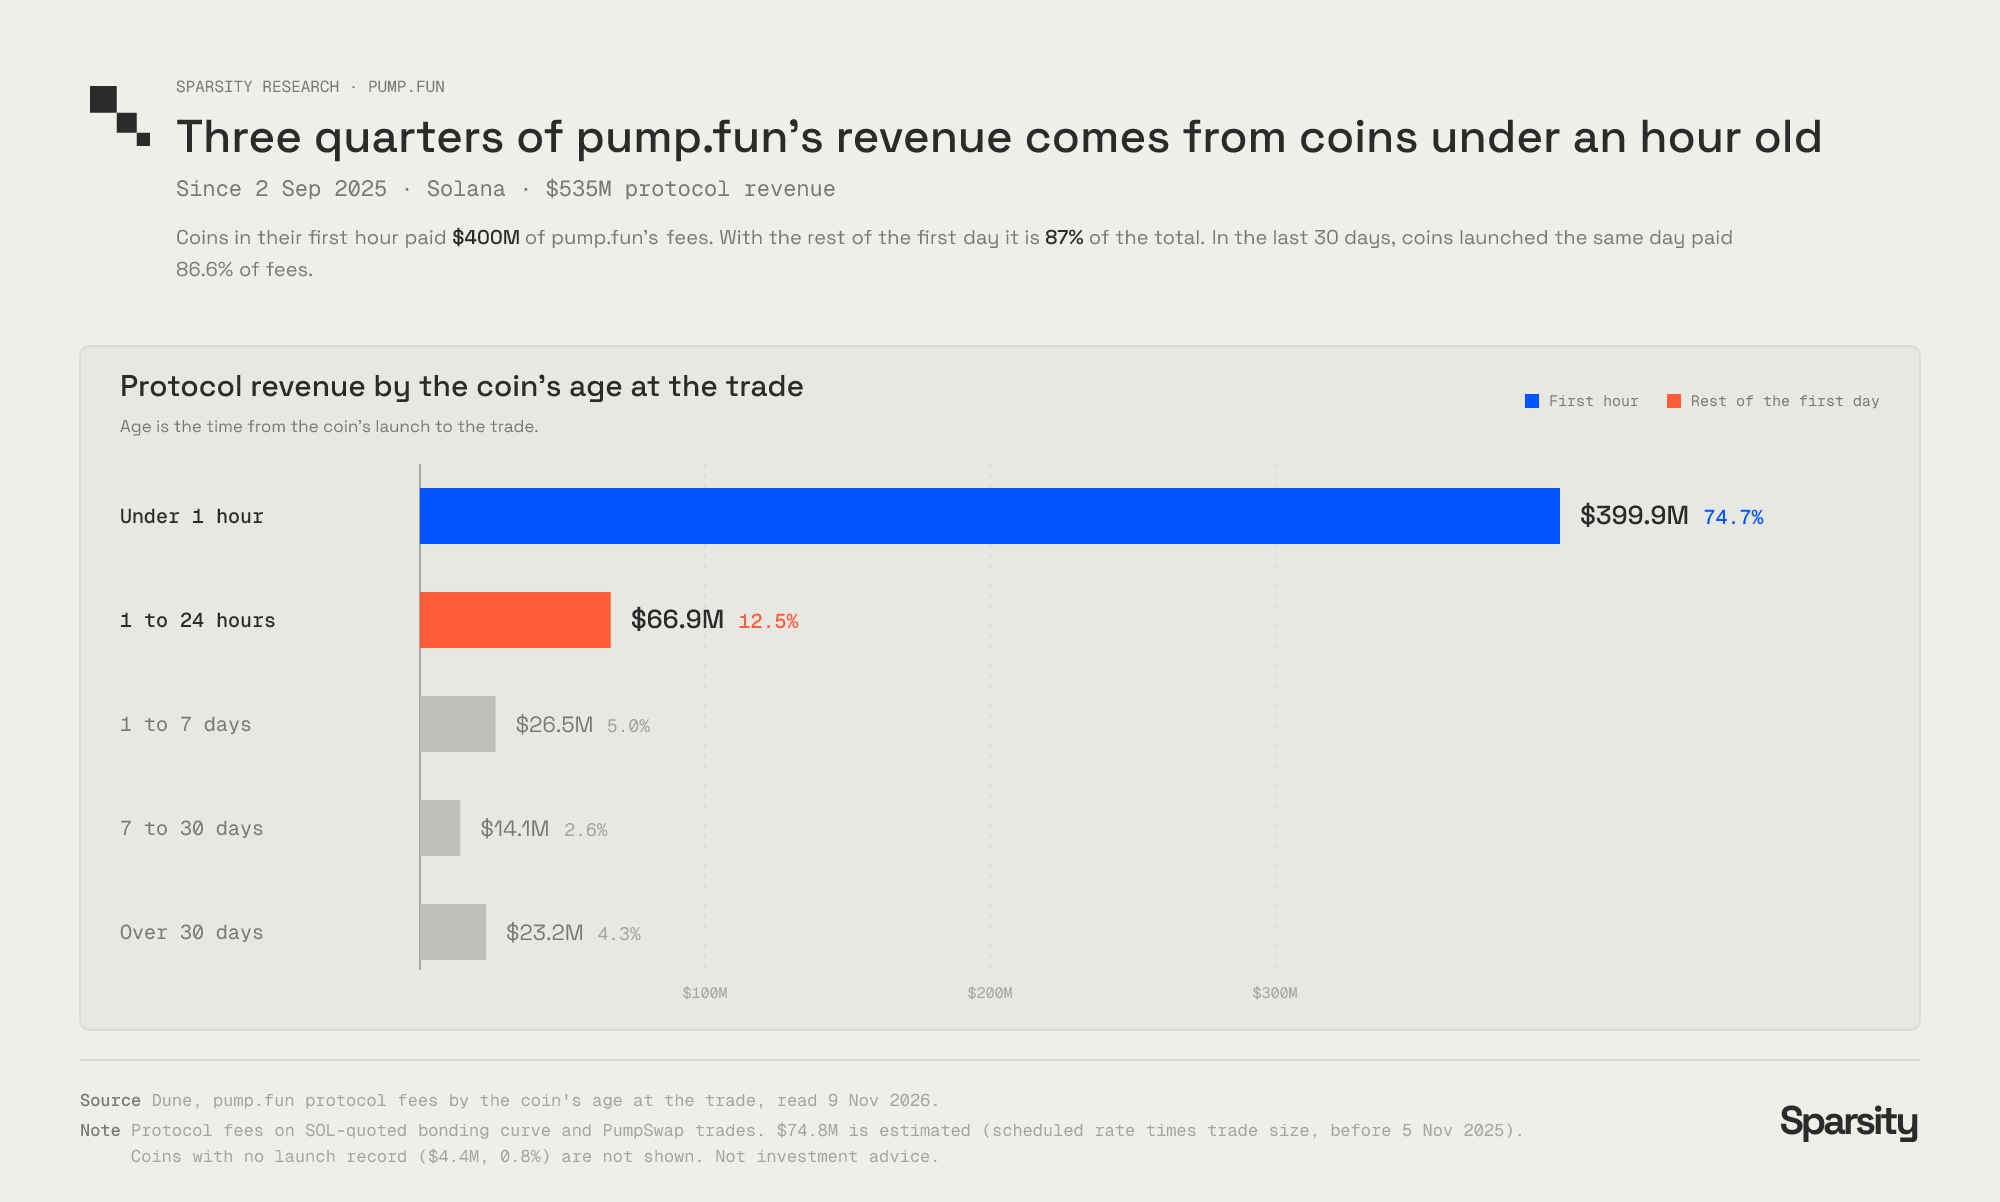
Рис.: С 2 сентября 2025 года почти три четверти дохода Pump.fun пришлось на токены, запущенные менее чем за час назад, а за первый день после листинга суммарно генерируется 87% выручки
Комиссии, внесенные токенами, которые в итоге стали топовыми хитами, практически не учитываются: 15 успешных монет с пиковой совокупной капитализацией 1,4 млрд долл. принесло Pump.fun всего около 1,5 млн долл. комиссионных; тогда как мелкие монеты в рамках кривой привязки или с капитализацией ниже 250 тыс. долл. сгенерировали совокупный доход в размере 506 млн долл.
Если говорить кратко, доход от тысячи мелких монет, обнулившихся при капитализации в 20 тыс. долл., превышает доходы от одной популярной монеты, выросшей до капитализации в 100 млн долл.
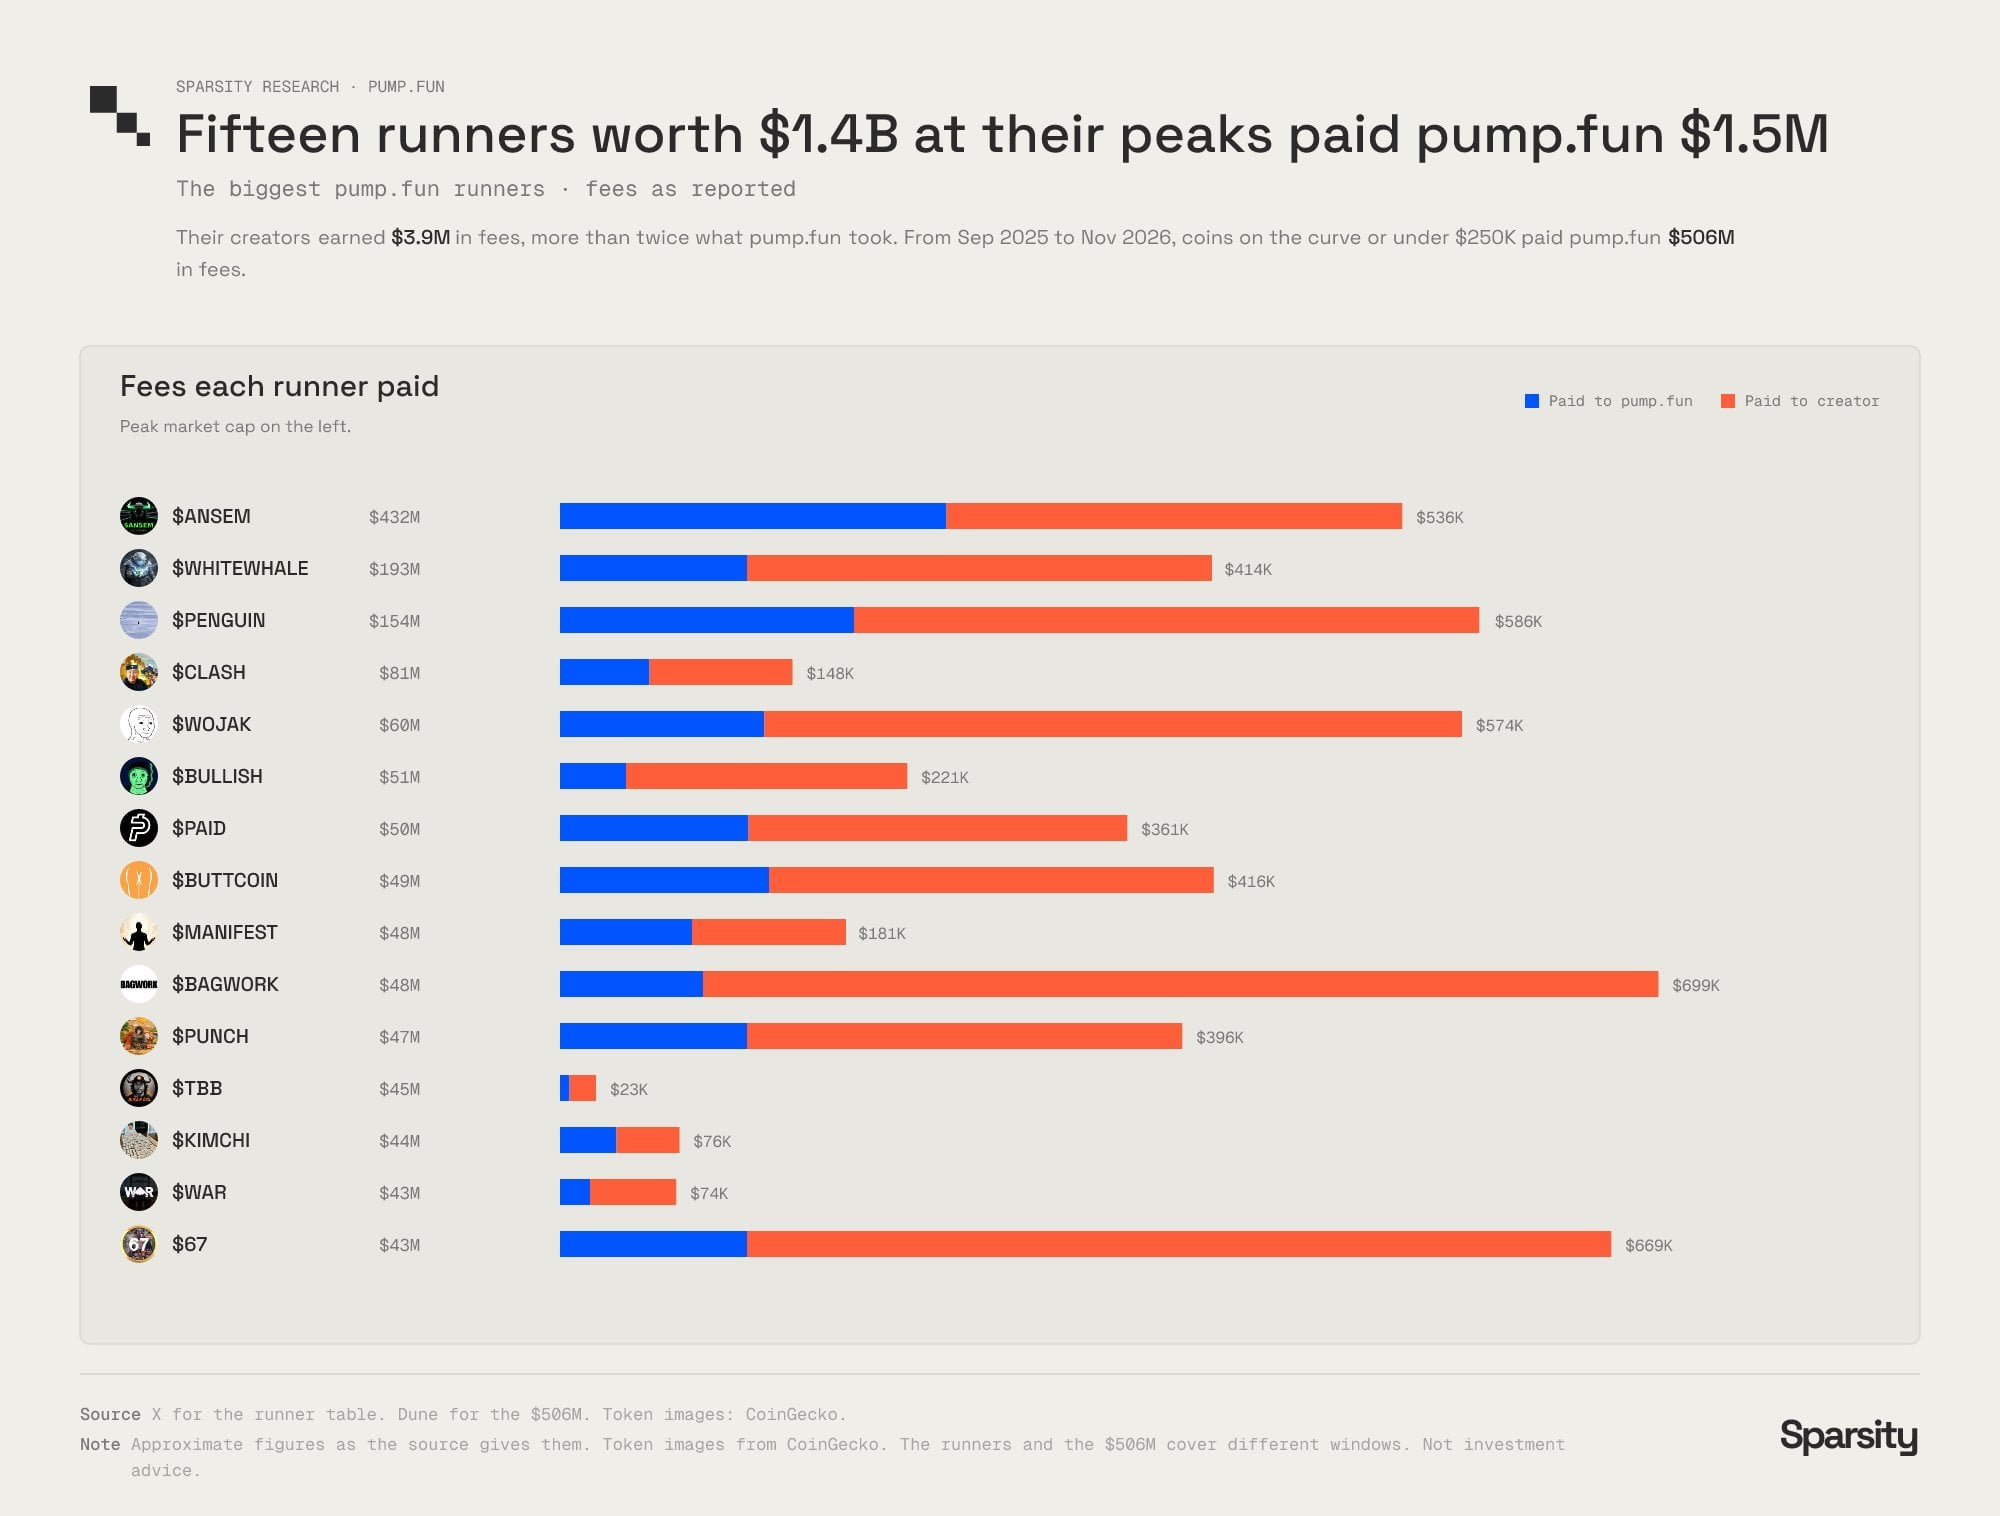
Рис.: Комиссионный вклад 15 самых успешных монет с пиковой капитализацией 1,4 млрд долл. в Pump.fun составил лишь 1,5 млн долл., что несоизмеримо меньше 506 млн долл., полученных от мелких монет
Комиссии от этих пятнадцати топовых хитов составляют менее 0,33% от общего вклада мелких монет.
Отсюда ясна дизайн-направленность механизмов платформы: постоянное принятие новых монет на листинг. Все правила вознаграждения платформы направляют рынок на увеличение количества выпускаемых токенов, ведь именно объем торговых операций является фундаментом доходов платформы.
Базовая логика четырех видов стимулирования
Каждый вид хаоса, порицаемый сообществом, имеет свою логику монетизации внутри механизма платформы: пакетный запуск, фабрики массового выпуска токенов, стимулирование шиллинга и режим PvP между игроками — все они генерируют торговые комиссии, с которых Pump.fun берет процент с каждой сделки.
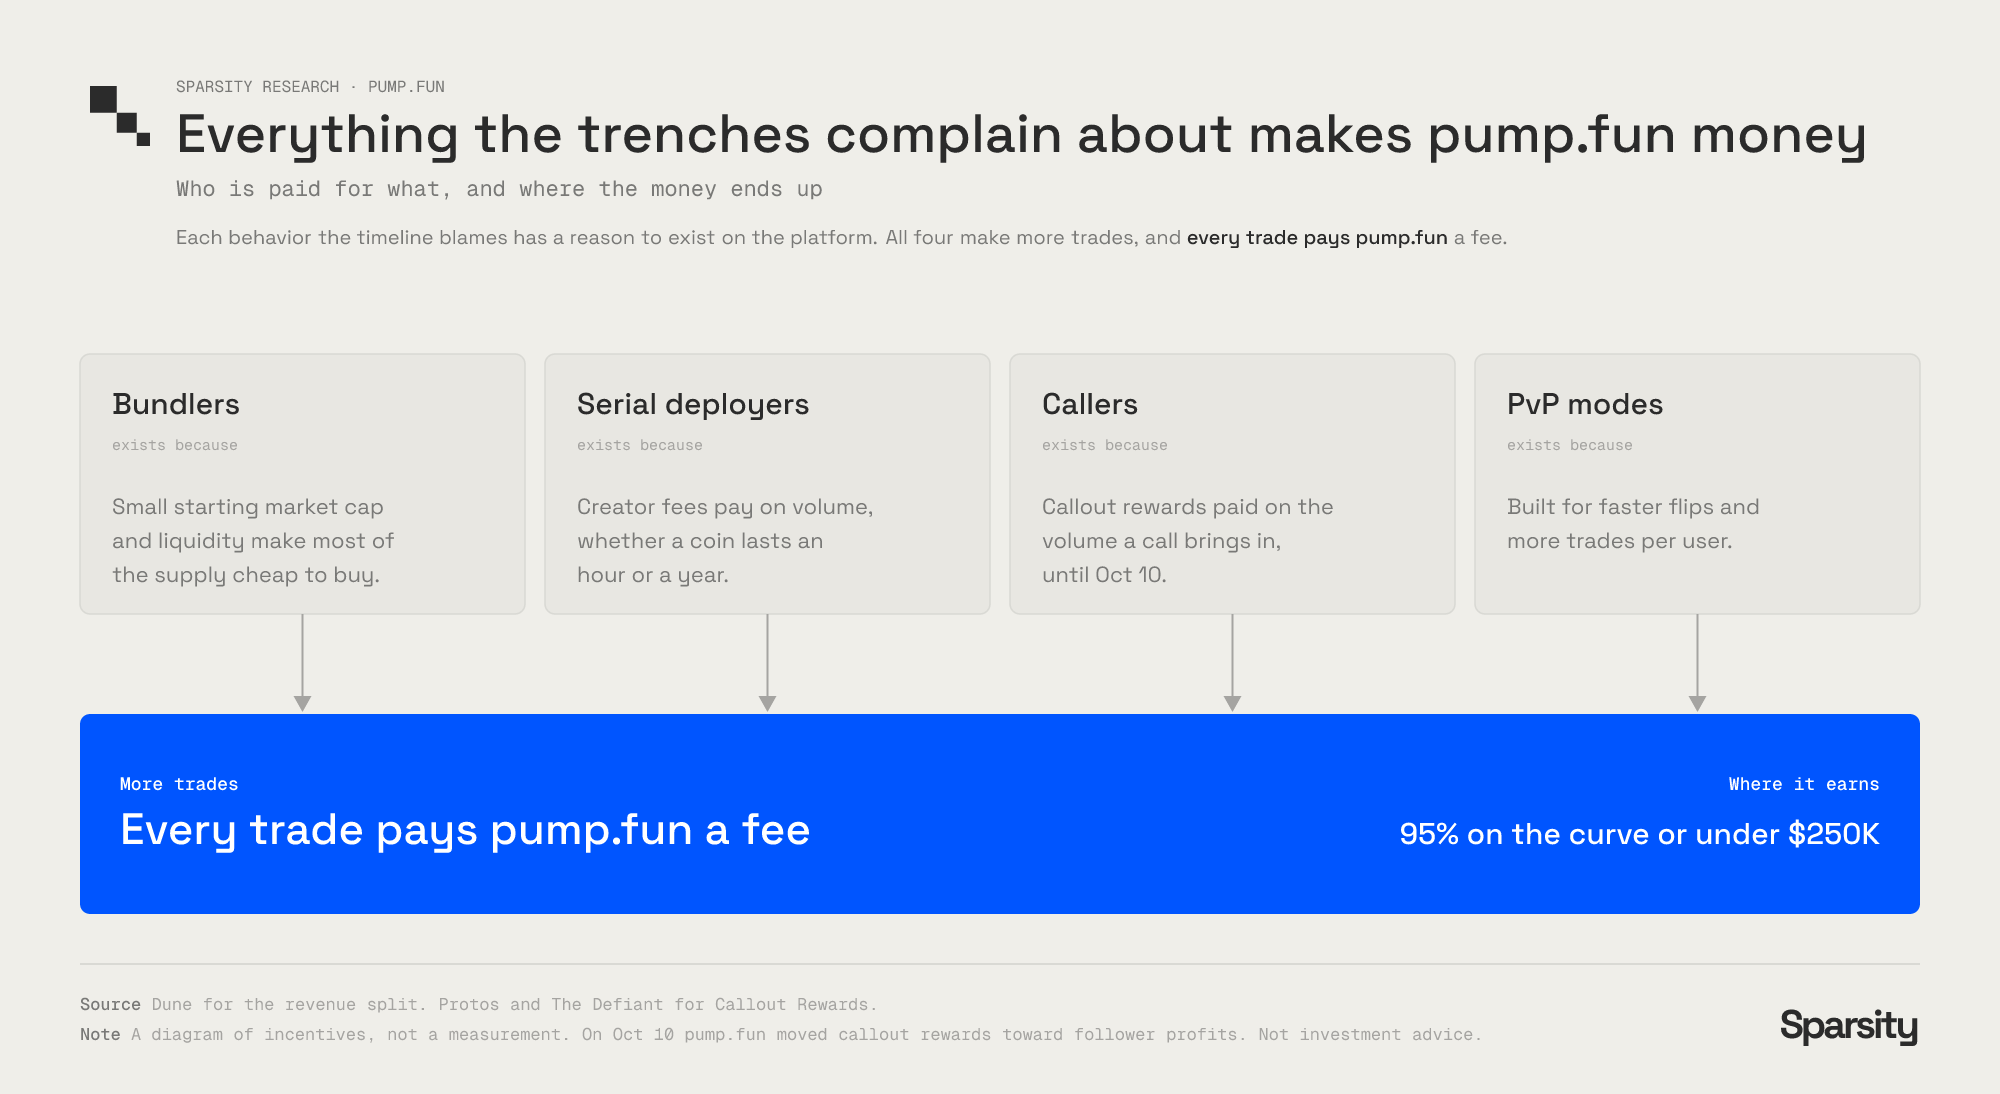
Рис.: Пакетные запуски, массовый выпуск токенов, шиллинг и PvP-механики повышают частоту сделок, позволяя Pump.fun получать комиссию с каждой из них
Бандлеры (Bundlers): скупка активов перед листингом благодаря сверхнизкой начальной капитализации и ликвидности
Широкое распространение бандлеров обусловлено заниженными стандартами настройки начальной капитализации и ликвидности токена. Трейдеру достаточно инвестировать небольшое количество SOL, распределив его между десятками кошельков, чтобы аккумулировать значительную часть предложений в блоке листинга, а затем немедленно обрушить цену и продать актив обычным участникам. Чем ниже начальная капитализация, тем дешевле этот маневр, однако именно эти начальные параметры устанавливает Pump.fun.
Массовые эмитенты: массовый релиз токенов, комиссия создателя рассчитывается исходя из объема торгов
Количество разработчиков, выпускающих токены партиями, постоянно растет, поскольку комиссия создателя вознаграждает сам факт эмиссии, а не долгосрочное управление токеном. Независимо от того, существует ли токен всего час или обращается долго, автор получает 0,30% комиссии с каждой сделки. Поэтому рациональной стратегией становится максимально возможное количество выпусков с последующим быстрым переходом к следующему объекту после сбора раннего торгового объема.
Топ-25 адресов для выпуска токенов совместно выпустили 761 тыс. монет, причем успешно «выпуск» (переход на PumpSwap) прошли менее одного процента из них, однако данные адреса в совокупности заработали 128 млн долл.
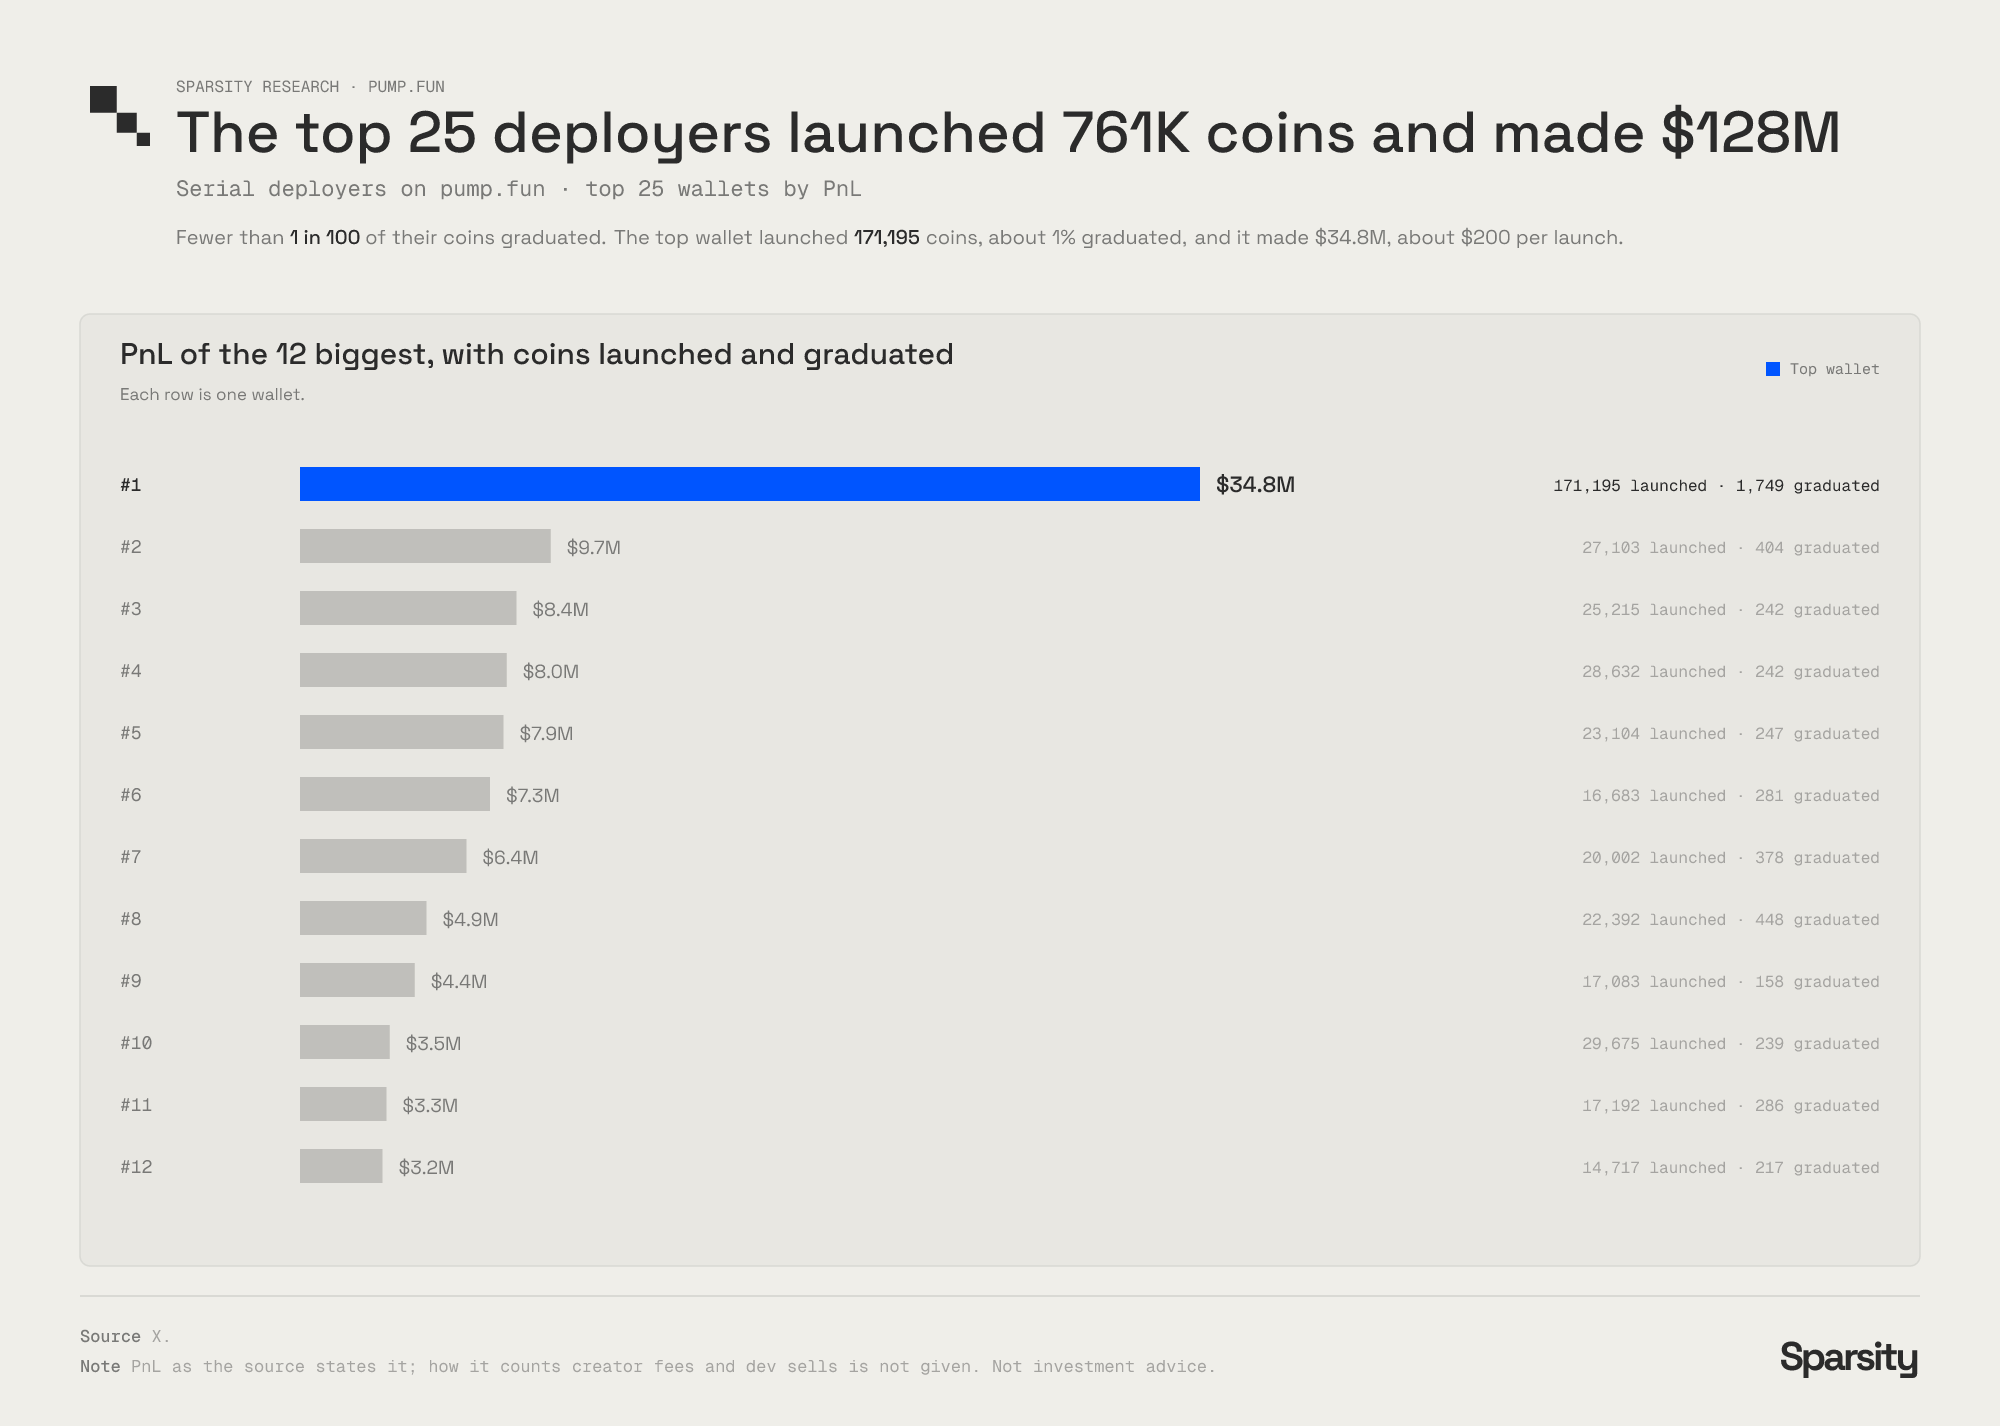
Рис.: 25 крупнейших адресов для выпуска на Pump.fun совместно создали 761 тыс. токенов и заработали 128 млн долл., при этом доля успешно «выпустившихся» монет составила менее 1%
Кошелек, занимающий первое место в рейтинге, самостоятельно выпустил 171 195 токенов со средней прибылью около 200 долларов на монету.
Конечно, такие фабрики массового выпуска иногда случайно выращивают хиты: токены двух таких кошельков достигали пиковой капитализации в 122 млн долл. и 327 млн долл. соответственно. Однако для их создателей появление вирусного монетного проекта — лишь побочный случайный результат, а главный источник дохода по-прежнему остается сама ранняя торговая активность.
KOL-шиллеры: предпочтение малым капитализациям, расчет стимулов по объему торгов
Механизм вознаграждения за шиллинг открыл новый канал монетизации для маркетингового раскручивания токенов, превратив саму практику шиллинга в источник дохода. Начиная с августа, платформа выплатила 29,6 млн долл. вознаграждений за шиллинг 51 115 кошелькам; распределение крайне неравномерно: 10 кошельков поделили между собой 16% всех призов, медианная выплата у обычных получателей составляет всего 13 долларов. Средний доход у топ-10 кошельков-победителей составляет около 485 тыс. долл.
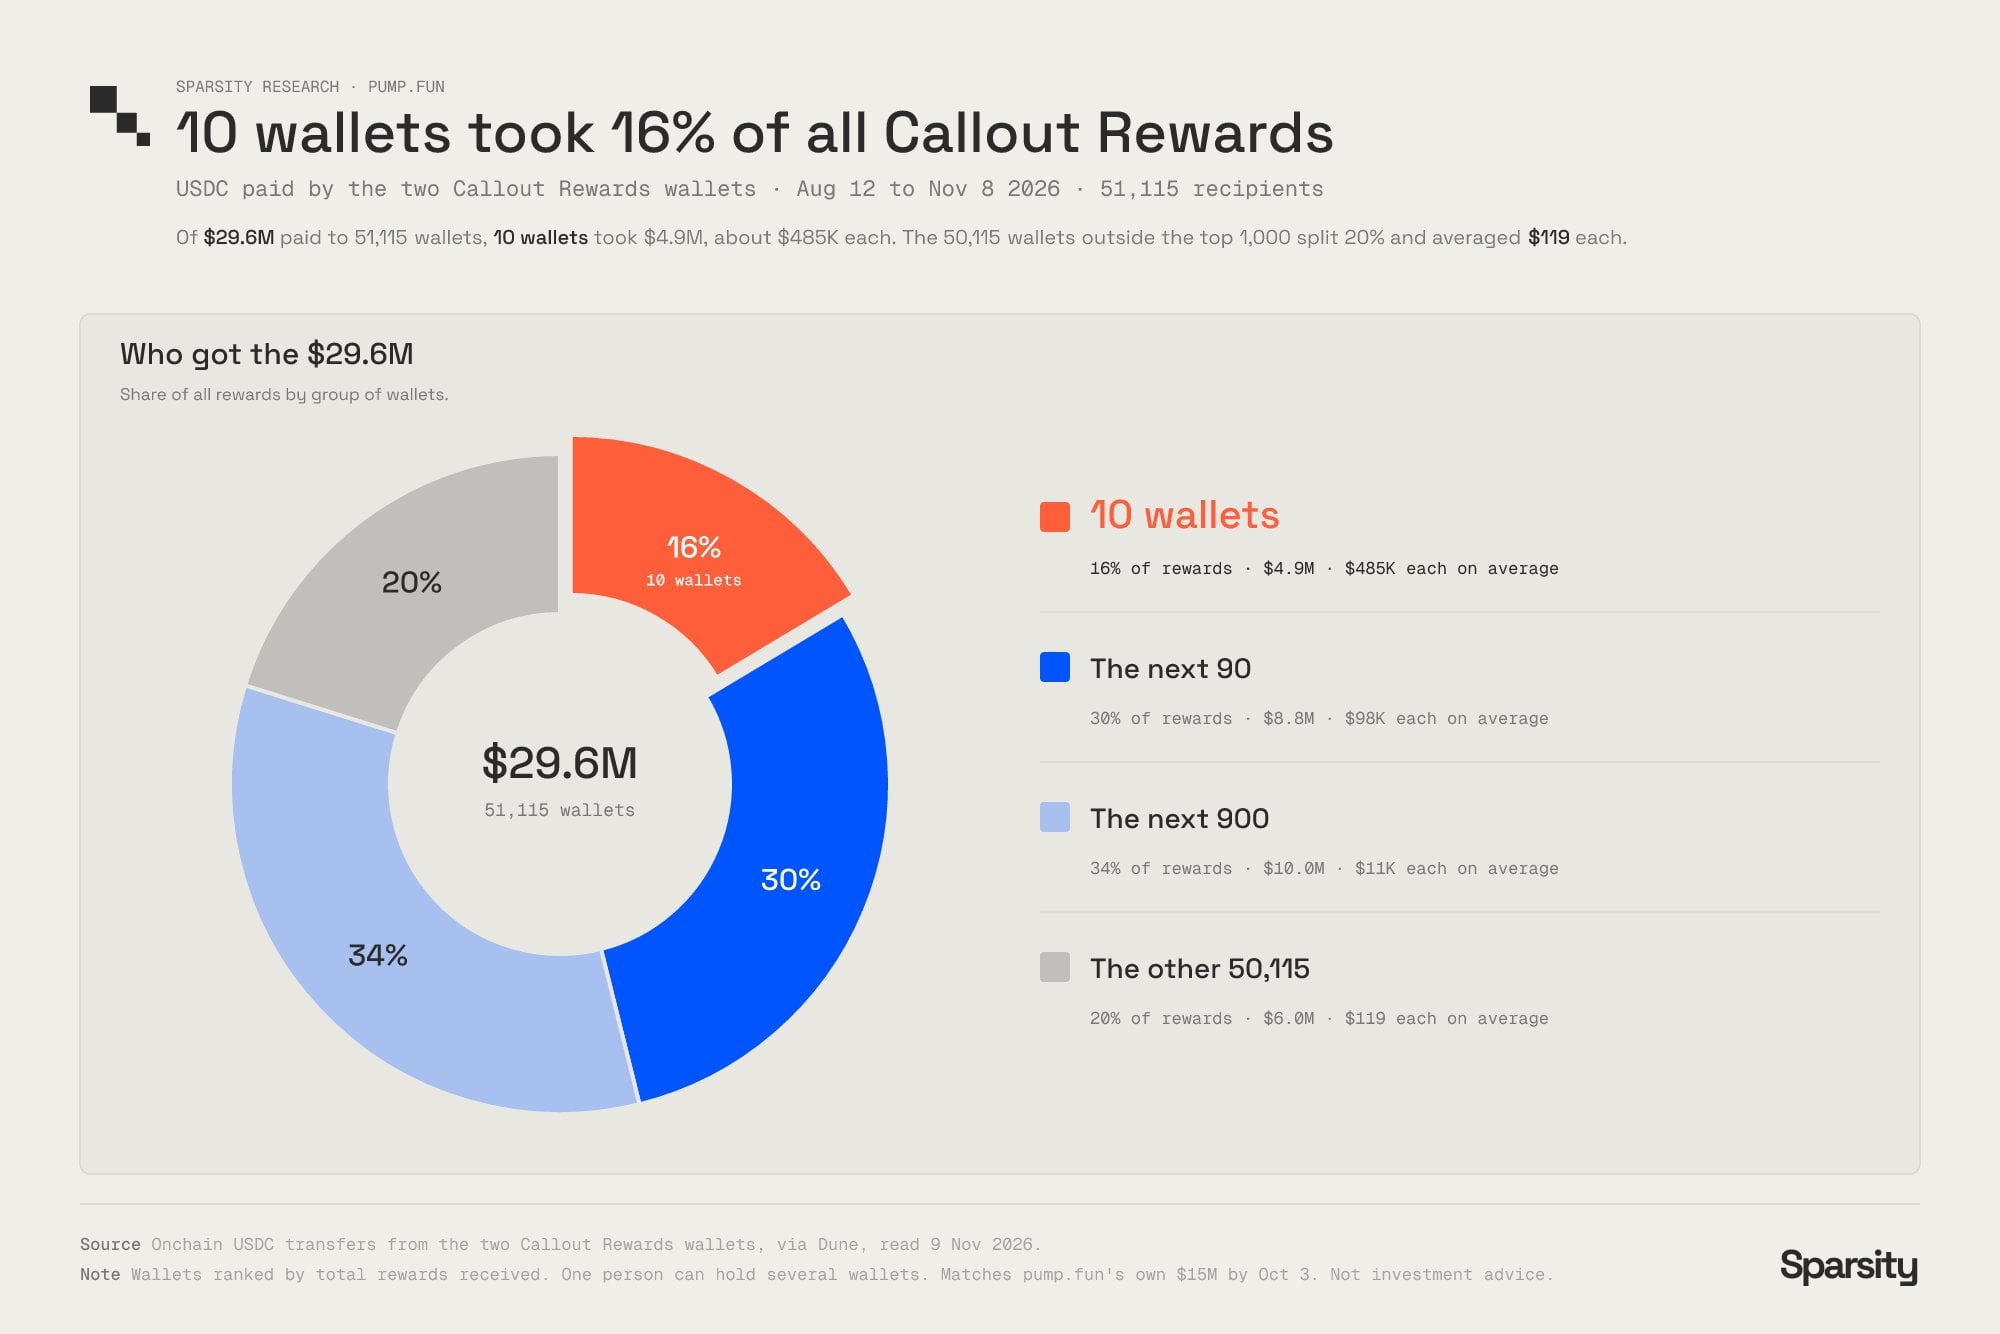
Рис.: С 12 августа по 8 ноября 2026 года выплаты за шиллинг на Pump.fun сконцентрированы крайне сильно: лишь 10 кошельков забрали 16% от всей суммы в 29,6 млн долл.
Размер вознаграждения рассчитывается исходя из объема торгов, сгенерированного объявлением, а малые капчики имеют тонкую книгу ордеров, поэтому цены на них легче всего разогнать торговлей. В августе из 50 шиллеров с наибольшим доходом 40 человек продвигали монеты со средней капитализацией менее 100 тыс. долл.; у 12 из них средняя капитализация главных монет вообще составляла менее 10 тыс. долл.
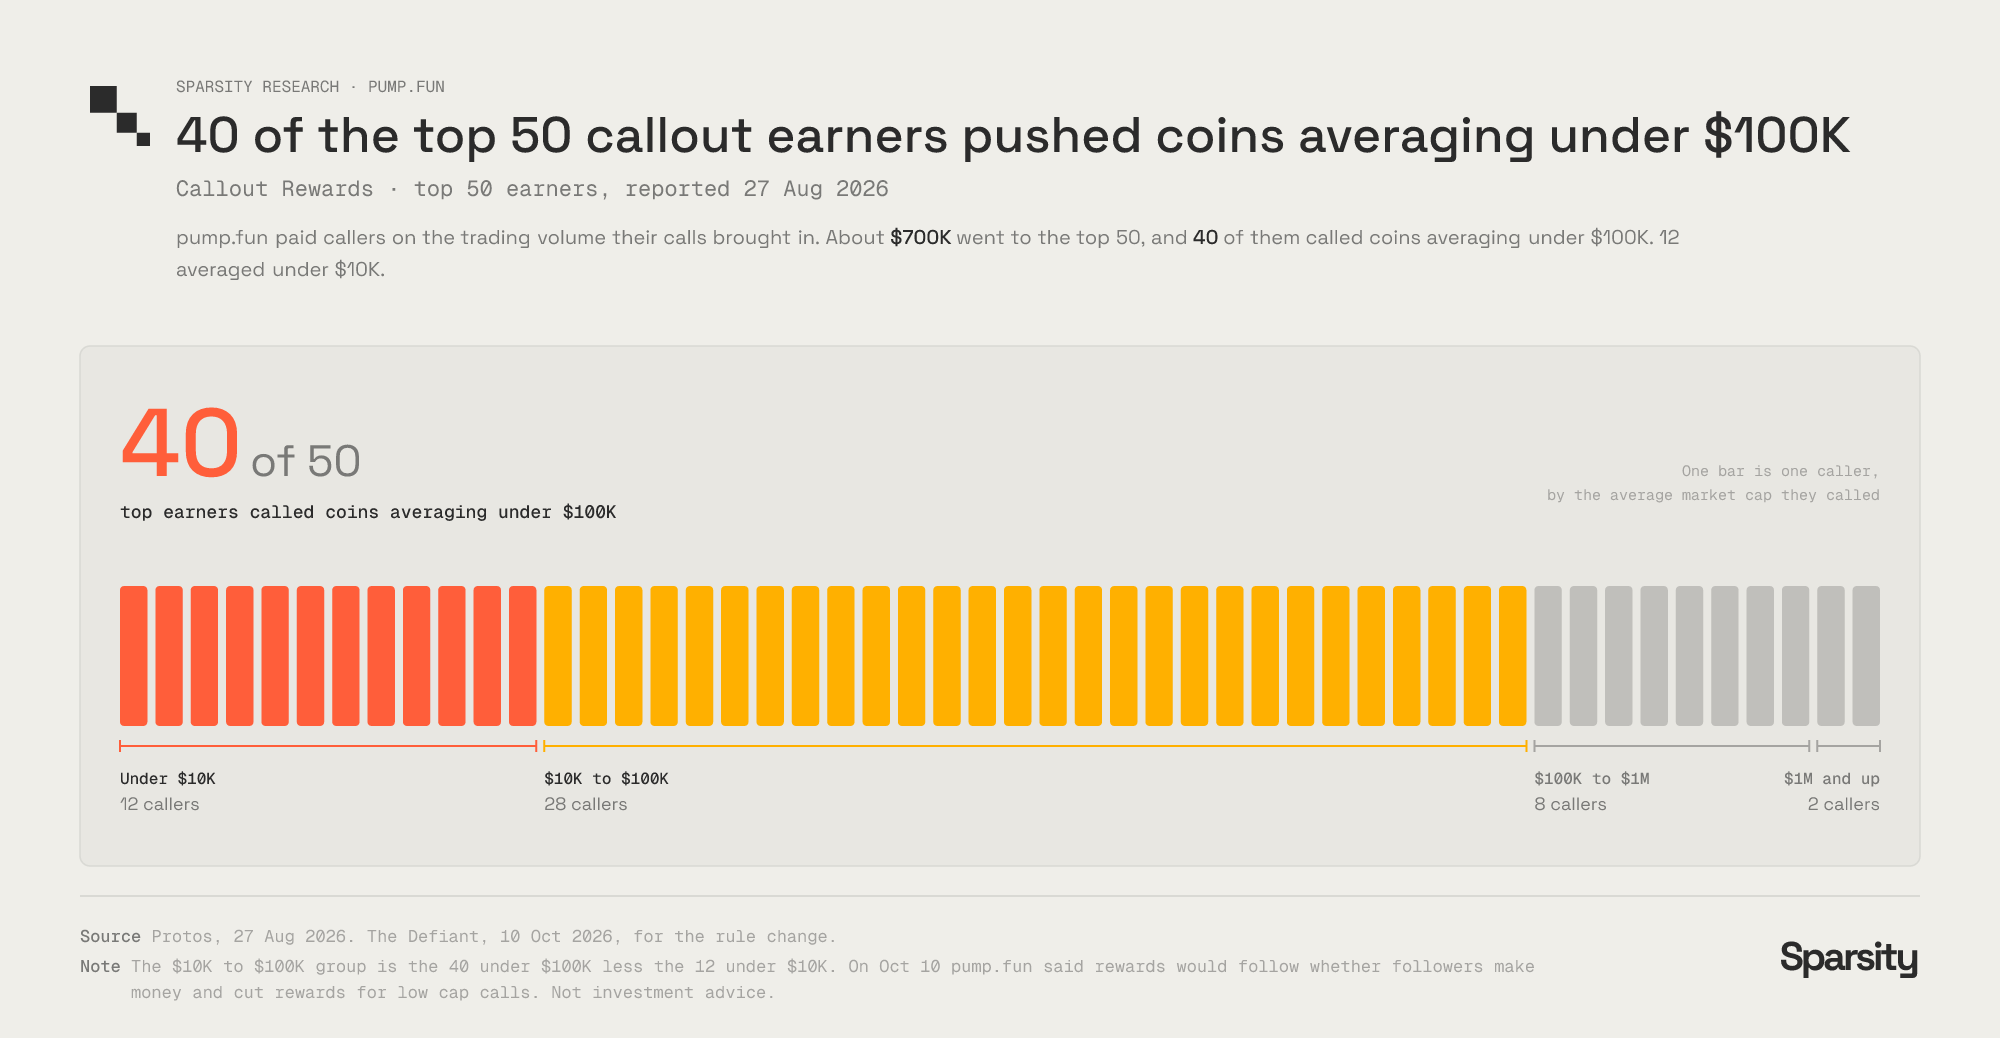
Рис.: Из 50 лидеров шиллинга на Pump.fun по уровню доходов 40 человек продвигали токены со средней капитализацией ниже 100 тыс. долл.
Платформа Pump.fun учла критические голоса рынка. 10 октября она объявила, что будущие стимулы будут привязаны к показателям PnL последователей, одновременно снизив долю вознаграждений за продвижение малых капитализаций.
Однако в течение трех недель после изменения правил доля выплат на монеты со средней капитализацией ниже 100 тыс. долл. среди наград топ-20 шиллеров выросла с 68% до 94%, а общий еженедельный объем распределяемых призов увеличился на 53%.
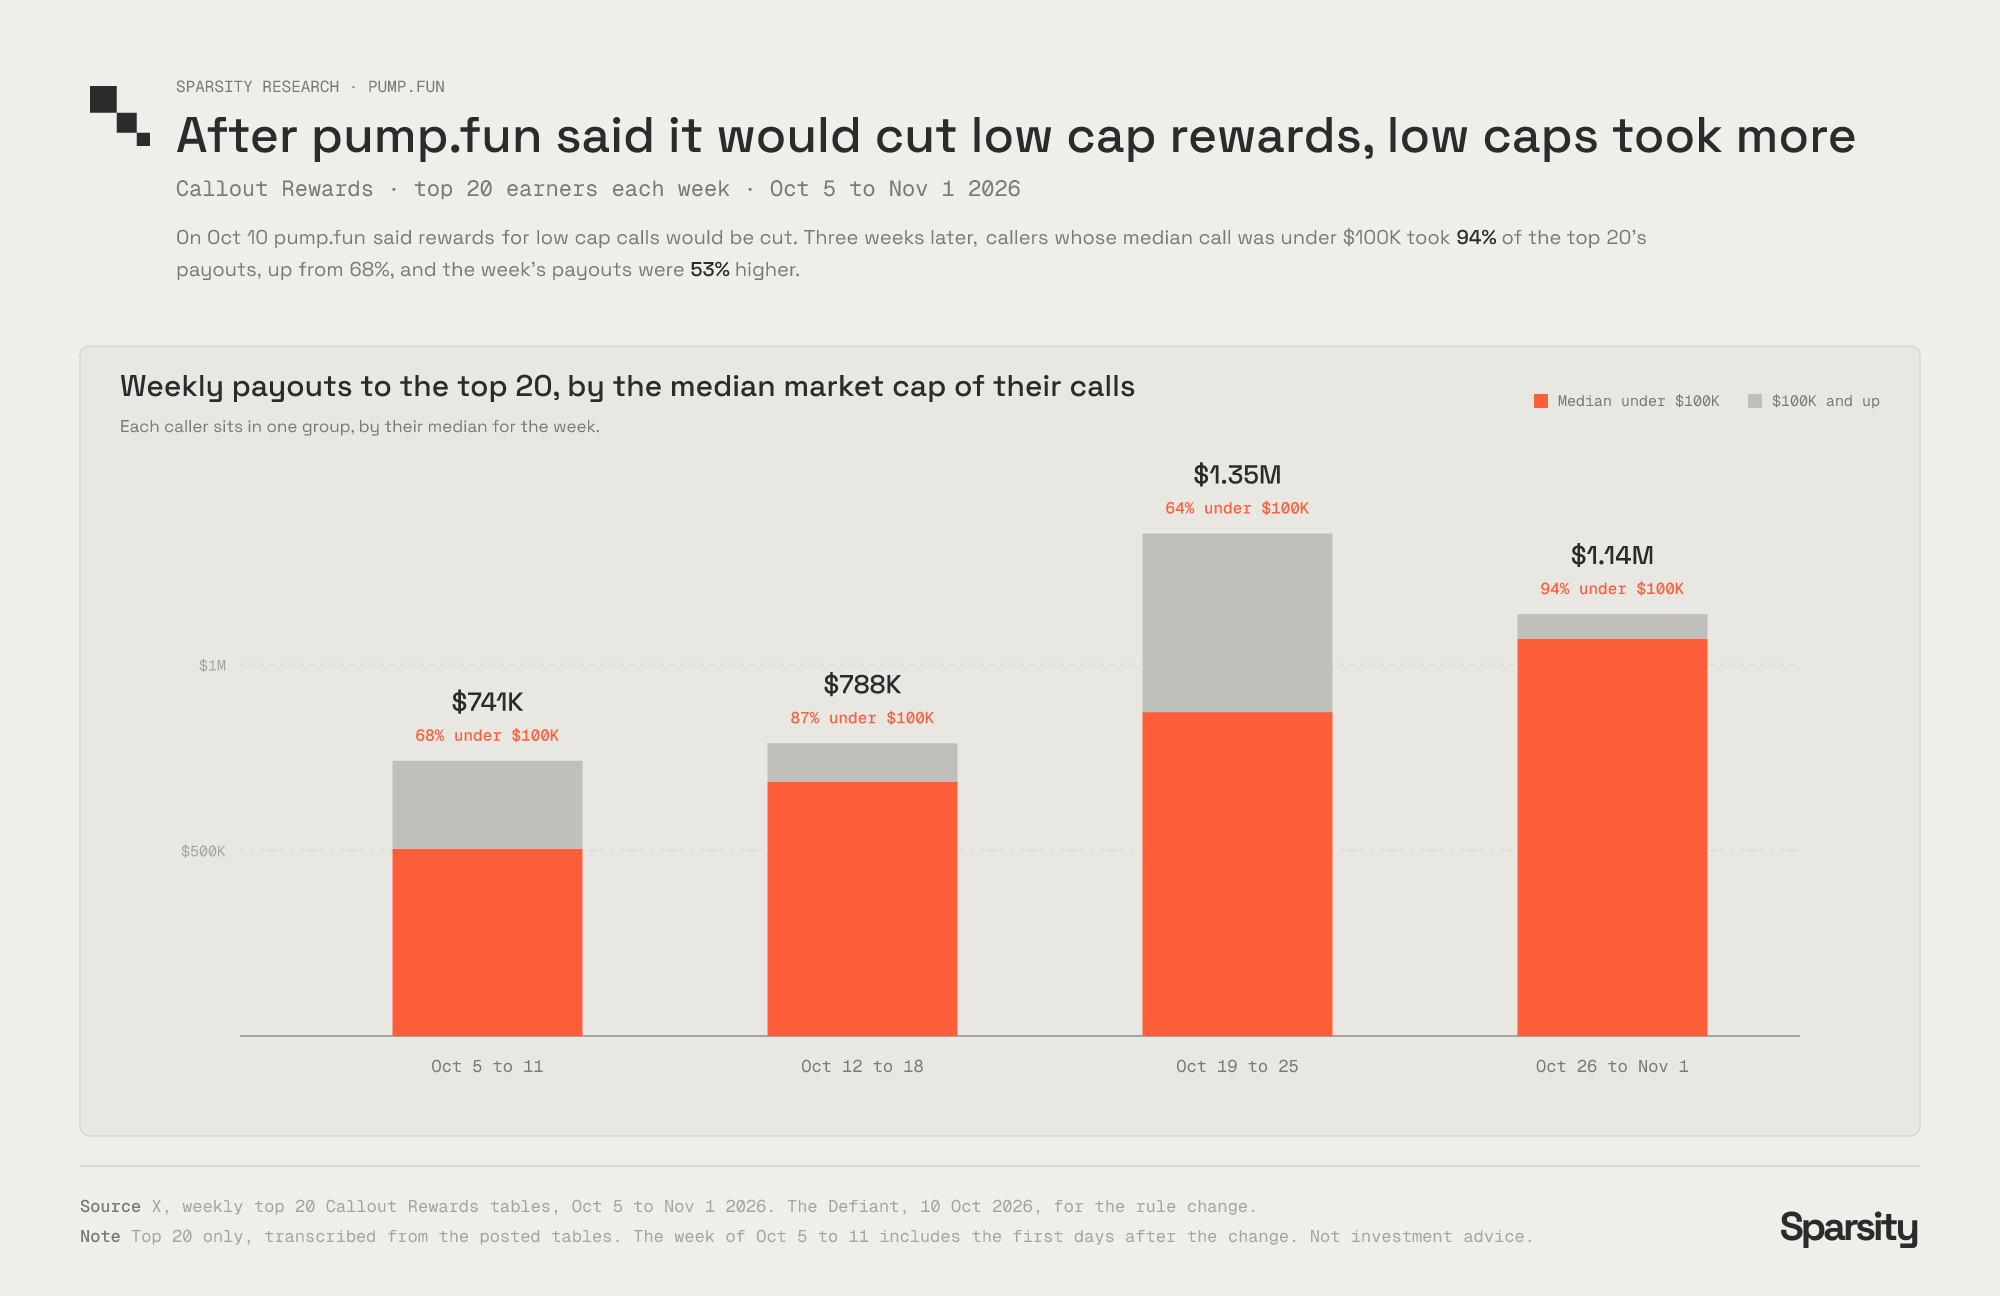
Рис.: После объявления Pump.fun о сокращении наград за шиллинг токенов с низкой капитализацией, доля выплат на них наоборот возросла до 94%
На фоне увеличения общего объема фонды награды пропорционально росли для шиллинга малых капитализаций.
Итоговые убытки несут трейдеры, следующие за объявлениями. Исследовательская команда отследила 14 шиллеров: у 10 из них капитализация главных монет находилась ниже 100 тыс. долл., и их подписчики на следующий день после публикации объявления коллективно понесли убытки на сумму 926 тыс. долл. Цены рекомендованных монет через минуту после анонса вырастали на 6% в медианном выражении, через час падали на 48%, а через сутки теряли уже 74%.
Шиллеры получают оплату независимо от того, растут монеты или падают.
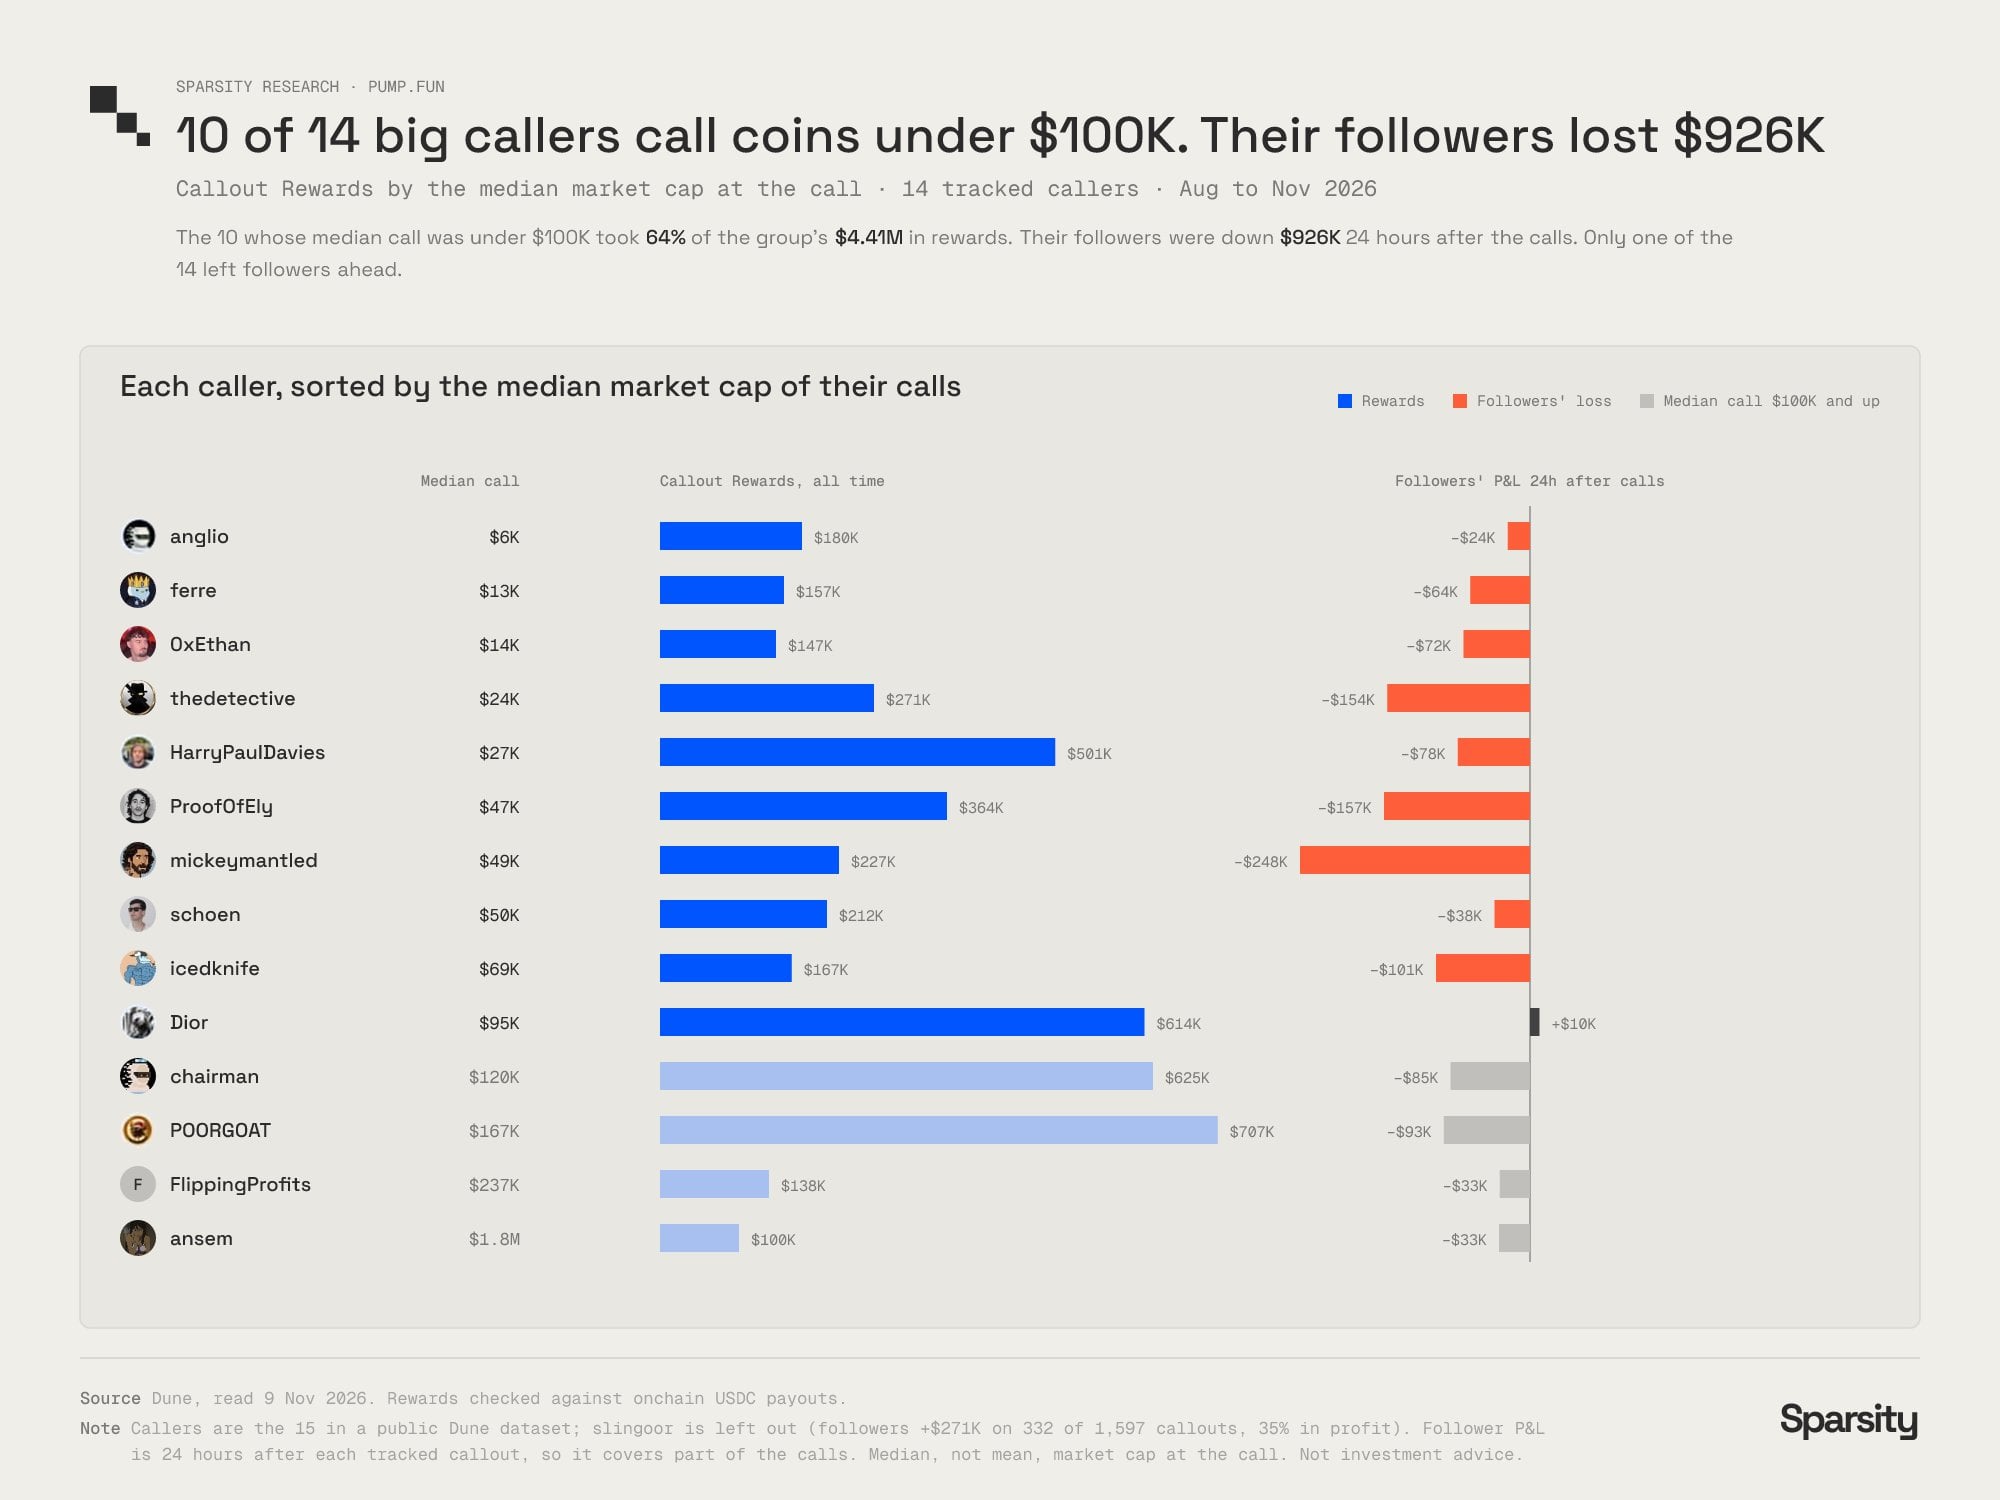
Рис.: Из 14 ведущих шиллеров 10 продвигали токены с капитализацией ниже 100 тыс. долл., что обошлось аудитории в совокупные убытки в 926 тыс. долл.
Лишь один из 14 шиллеров принес своим подписчикам умеренную прибыль в 10 тыс. долл. Медианные цены всех рекомендованных токенов на следующий день после публикаций снизились.
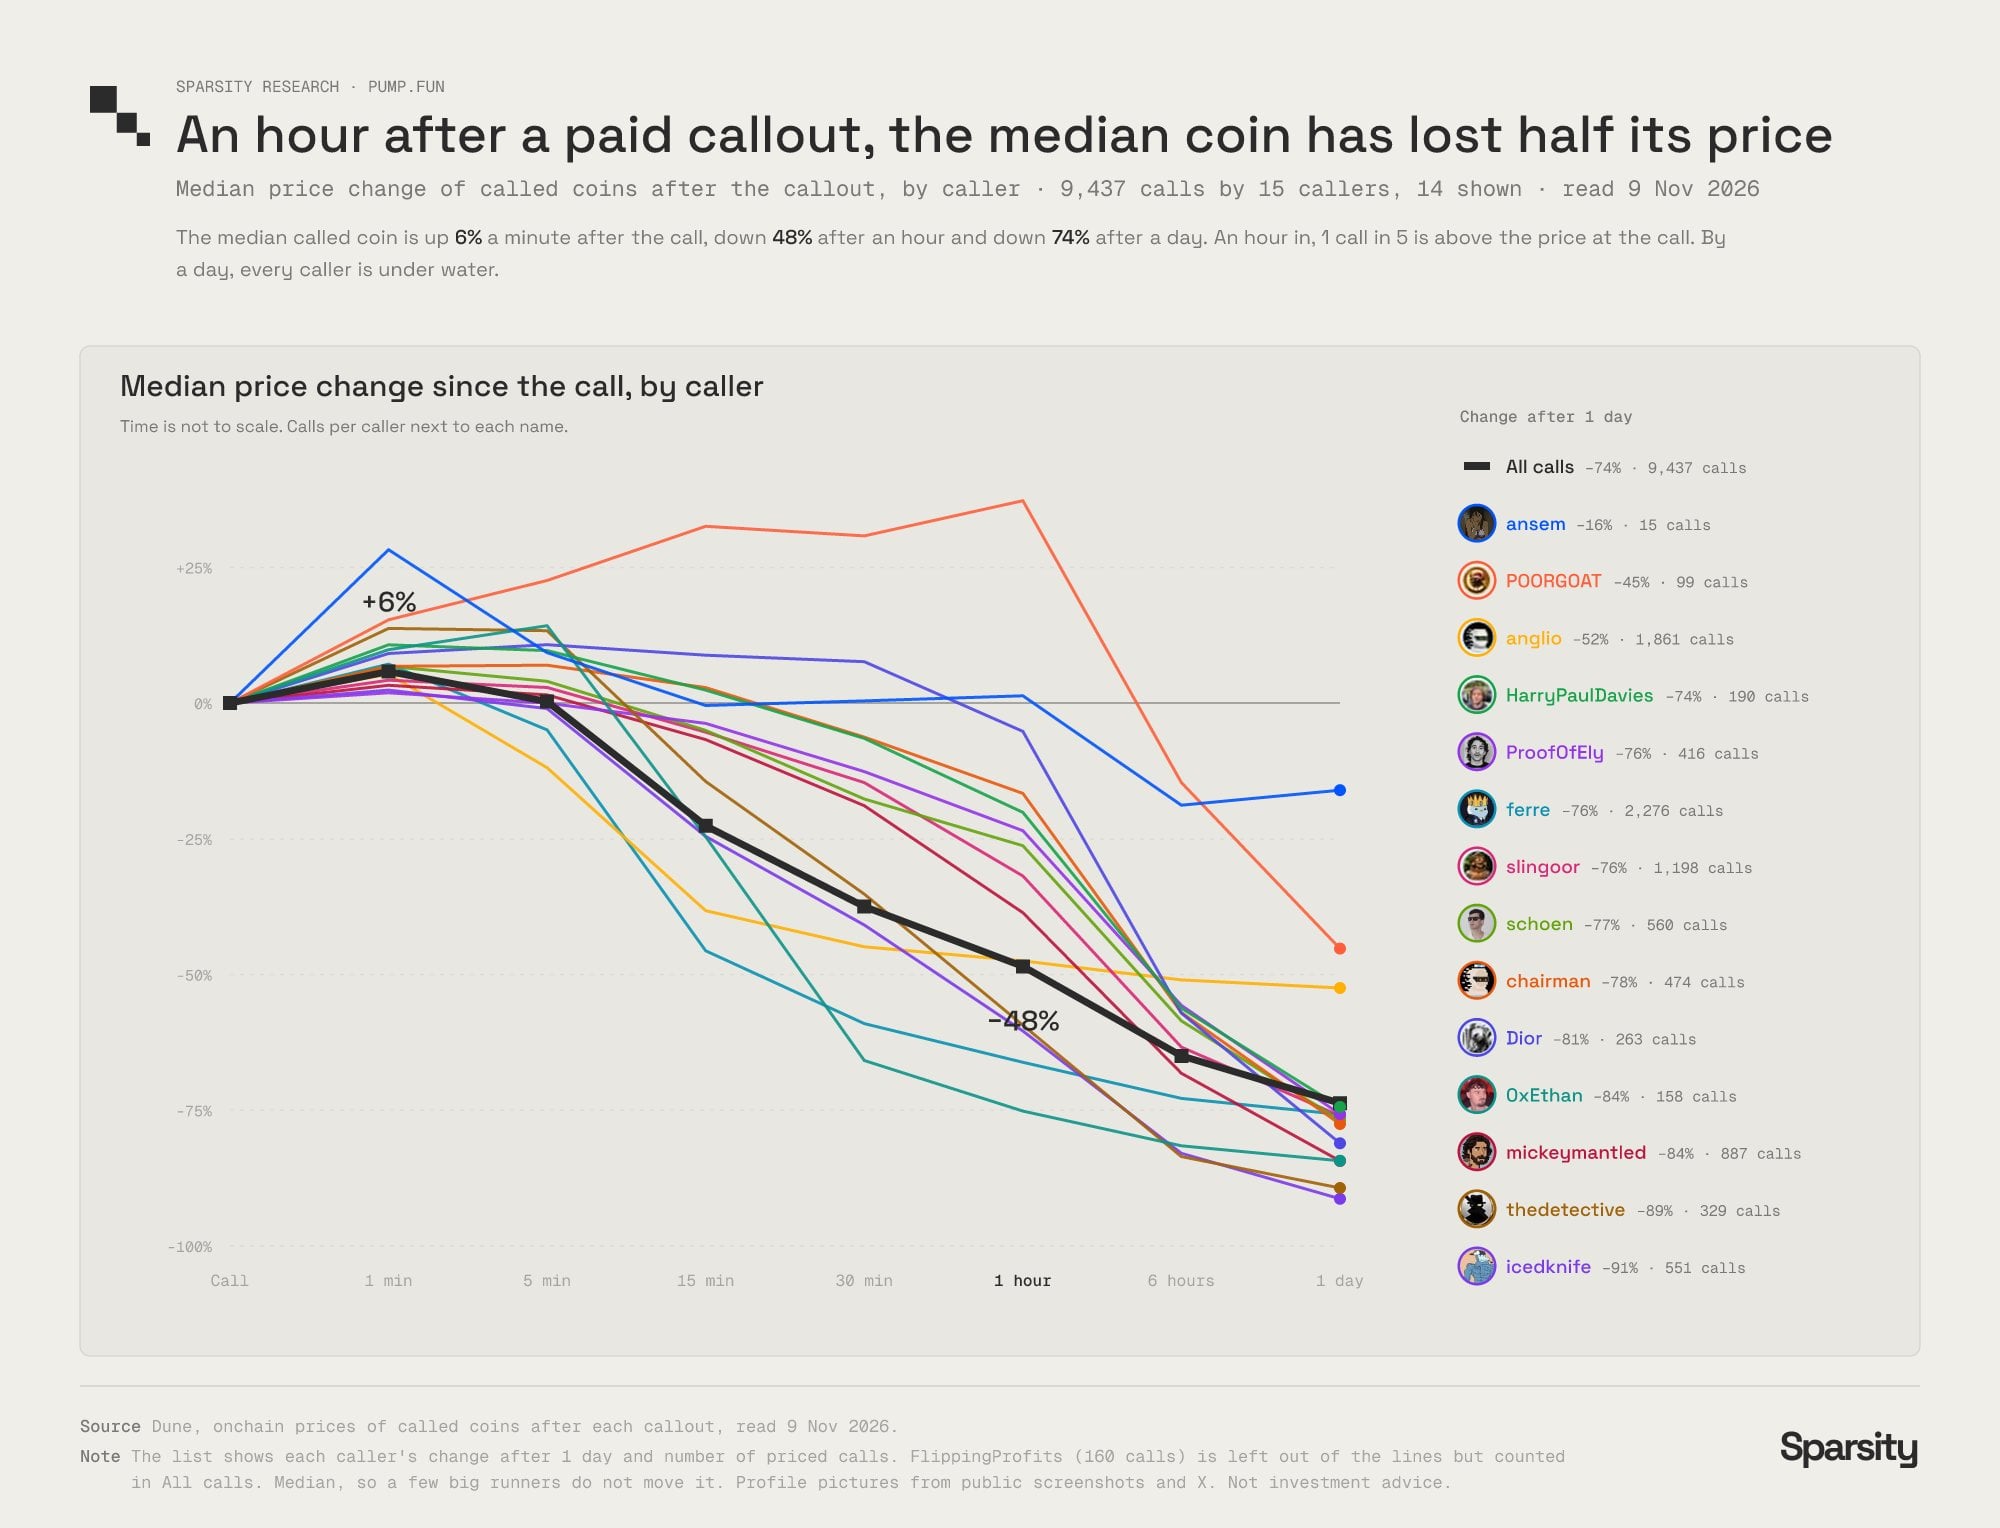
Рис.: После платного шиллинга медианная цена токена падает на 48% через час и теряет 74% за сутки
Значительная часть ответа на вопрос аудитории, почему непрерывные рекомендации KOL приводят к убыткам для подписчиков, кроется здесь: дизайн системы вознаграждений платформы изначально поощряет такие действия денежными выплатами.
Режим PvP между игроками: цель — повышение частоты сделок на одного пользователя
Базовая логика режима PvP заключается в отсутствии притока нового капитала на рынок, где опытные трейдеры извлекают прибыль из рук новичков. Изначально такой режим задумывался для обеспечения более быстрого заключения сделок и увеличения торговой активности одного пользователя, поскольку каждая сделка генерирует комиссию.
Сама платформа Pump.fun также 30 июня завершила поддержку одного из подобных функционалов — Tokenized Agent, объяснив это тем, что избыток каналов выпуска токенов породил «деструктивную среду PvP-взаимодействия игроков».
Бесконечное расширение предложения при постоянном сокращении спроса
При длительной работе данного механизма стимулов рынок раскалывается на два полюса: сторона спроса участвует в спекуляциях на мем-токенах и в долгосрочной перспективе терпит убытки, лишь редкие кошельки получают существенную прибыль; сторона предложения выпускает токены, зарабатывая практически без рисков.
Стать на сторону предложения практически незатратно: для выпуска токена достаточно нажать одну кнопку. Арбитражные стратегии уже отточены: быстрое использование трендовой тематики популярных токенов, накрутка фиктивного объема торгов для имитации активности, массовая покупка старых кошельков для проведения эмиссий, причем данная схема непрерывно дорабатывается каждый месяц.
Таким образом, все больше участников, ранее склонных просто держать активы, трансформируются в эмитентов. Выпуск приносит прибыль, тогда как холдинг ведет к убыткам. Каждый новый участник, осознавший этот факт, присоединяется к ряду эмитентов, деля между собой и без того сужающийся пул покупательского капитала. Вот корень крушения консенсуса удержания монет: дело вовсе не в субъективном нежелании трейдеров хранить активы, а в том, что правила платформы делают долгосрочное удержание невыгодным.
Эта тенденция наглядно проявляется в качестве новых монет: текущий общий объем выпуска токенов на Pump.fun сопоставим с пиковыми значениями конца 2024 года. В IV квартале 2024 года из 3,16 млн выпусков родилось 207 монет с капитализацией выше 10 млн долл., тогда как в III квартале 2026 года из 3,05 млн выпусков удалось создать лишь 24 подобные монеты.
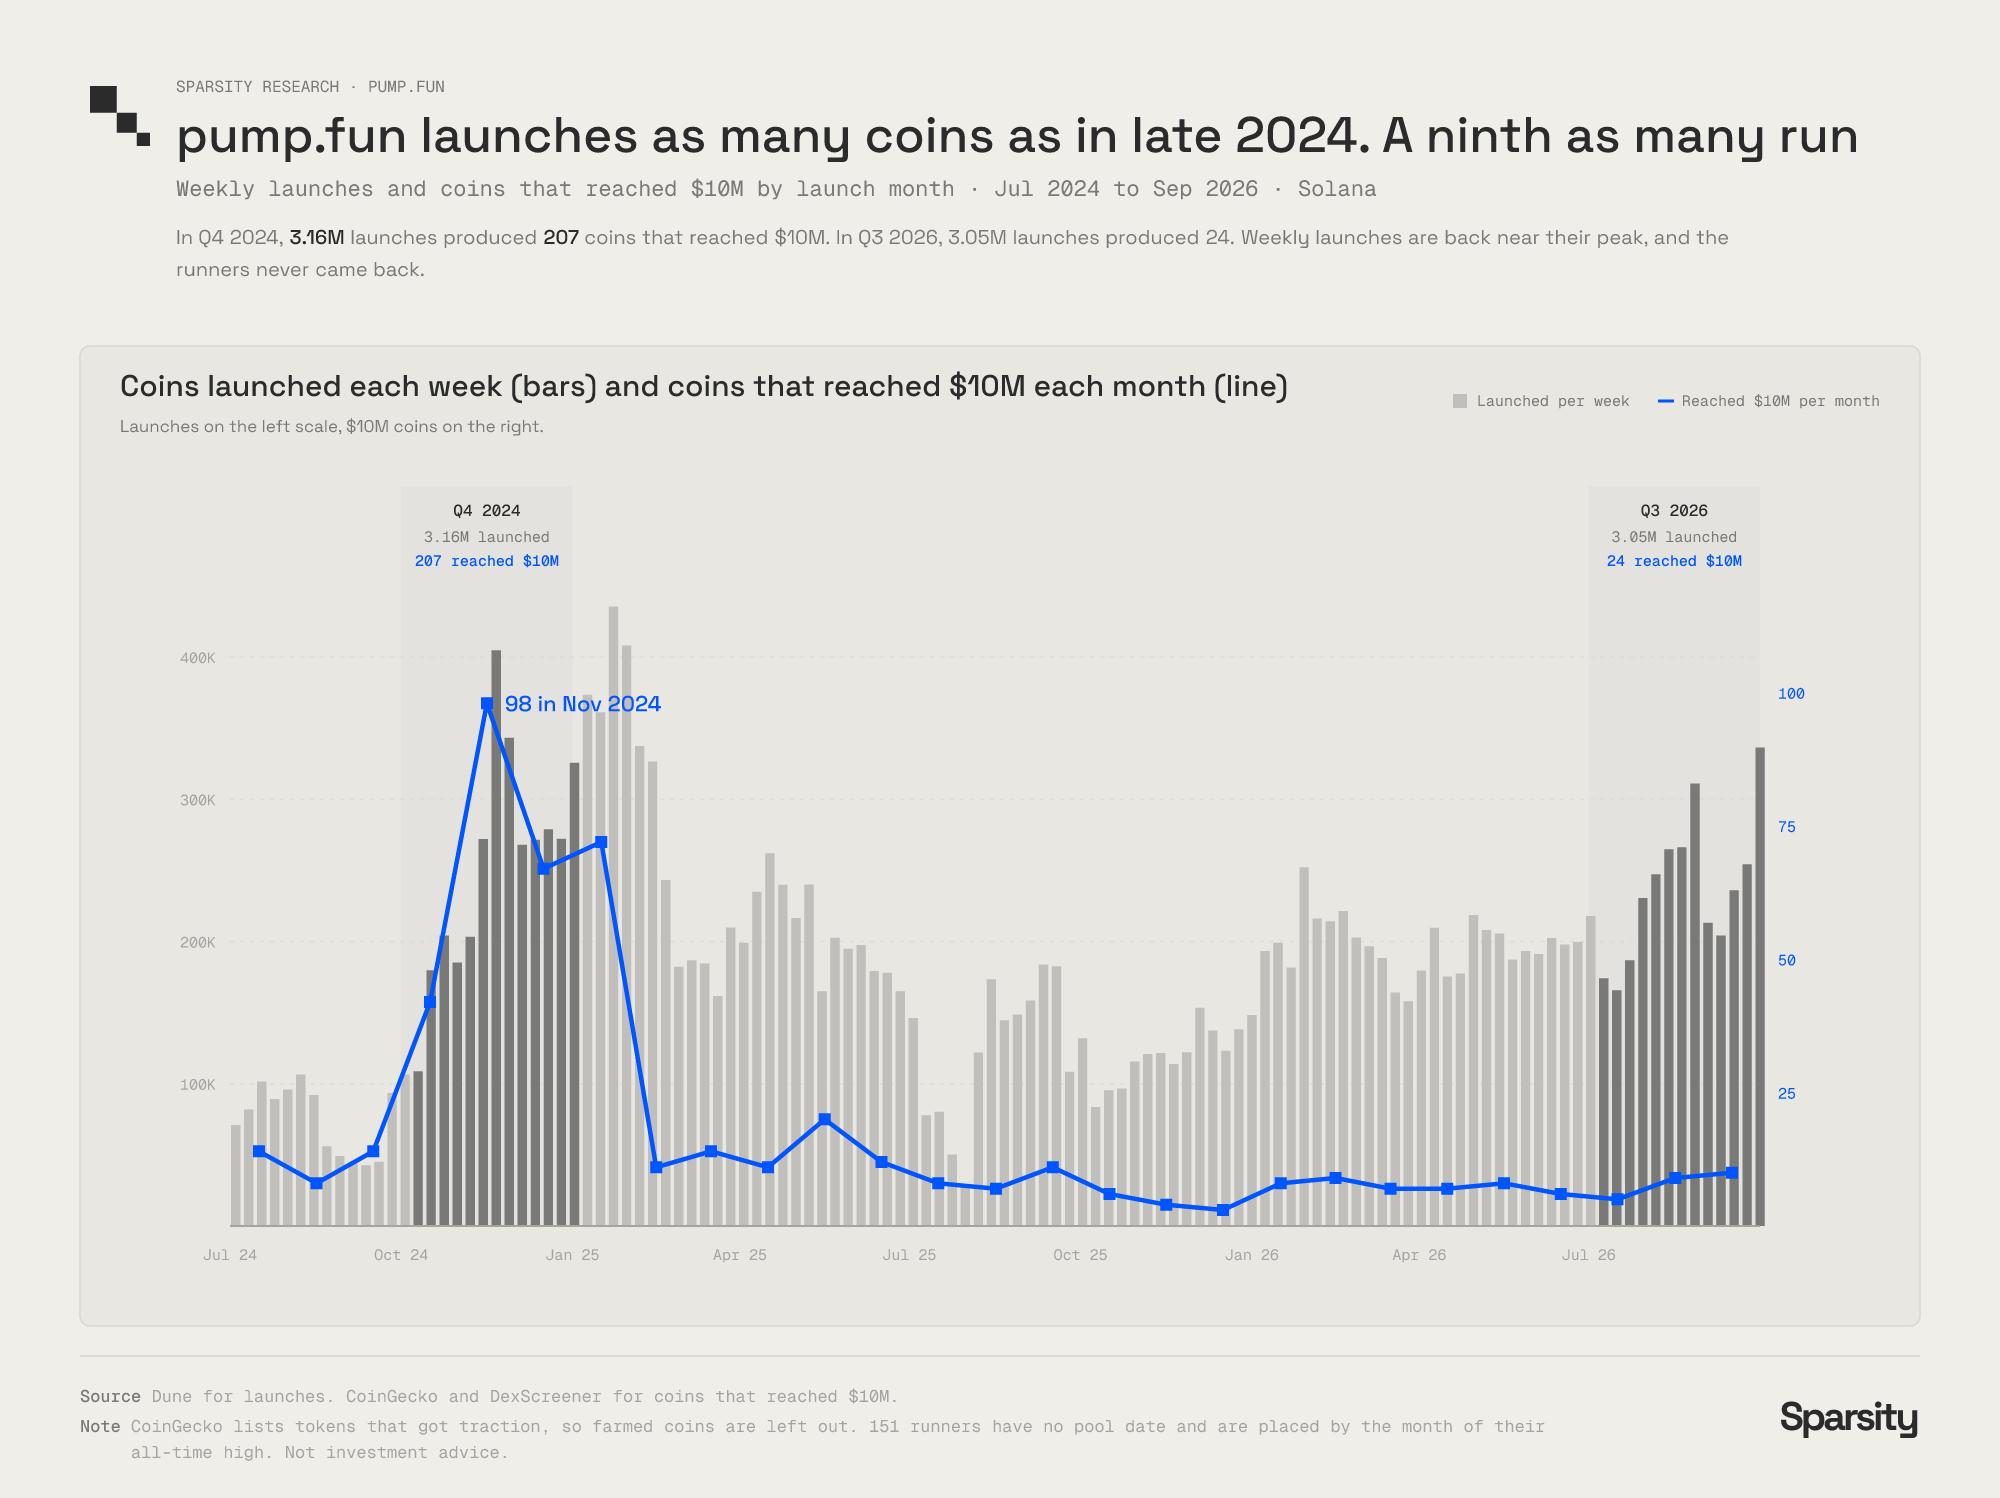
Рис.: Объем выпуска токенов на Pump.fun вернулся к пиковым значениям конца 2024 года, однако количество монет, пробивших отметку в 10 млн долл. капитализации в месяц, составляет лишь одну девятую от того периода
Еженедельный выпуск новых токенов вновь превысил 300 тыс. штук. Вероятность появления успешной монеты с каждых 100 тыс. выпусков упала с 6,5 до 0,8.
Существует мнение, что объем торгов внутри кривой привязки неуклонно рос начиная с июня, и это действительно так. Тем не менее, совокупный объем торгов в кривой привязки и на PumpSwap сократился с ежемесячных 25–30 млрд долл. в I квартале 2026 года до 13,8 млрд долл. в октябре.
Платформа зарабатывает за счет процентов от торговых оборотов; тогда как трейдеры, покупающие токены, извлекают выгоду только из роста монеты до статуса хита, масштабы которого сегодня в девять раз ниже прошлогодних.
Данные о выживаемости токенов также подтверждают этот вывод: из 24,4 млн регистраций выпуска на Pump.fun к дате составления отчета лишь 312 монет смогли удержать капитализацию выше 100 тыс. долл., что означает сохранение примерно одной из каждых 78 тыс. выпущенных единиц со сроком выживания лишь 0,0013%.
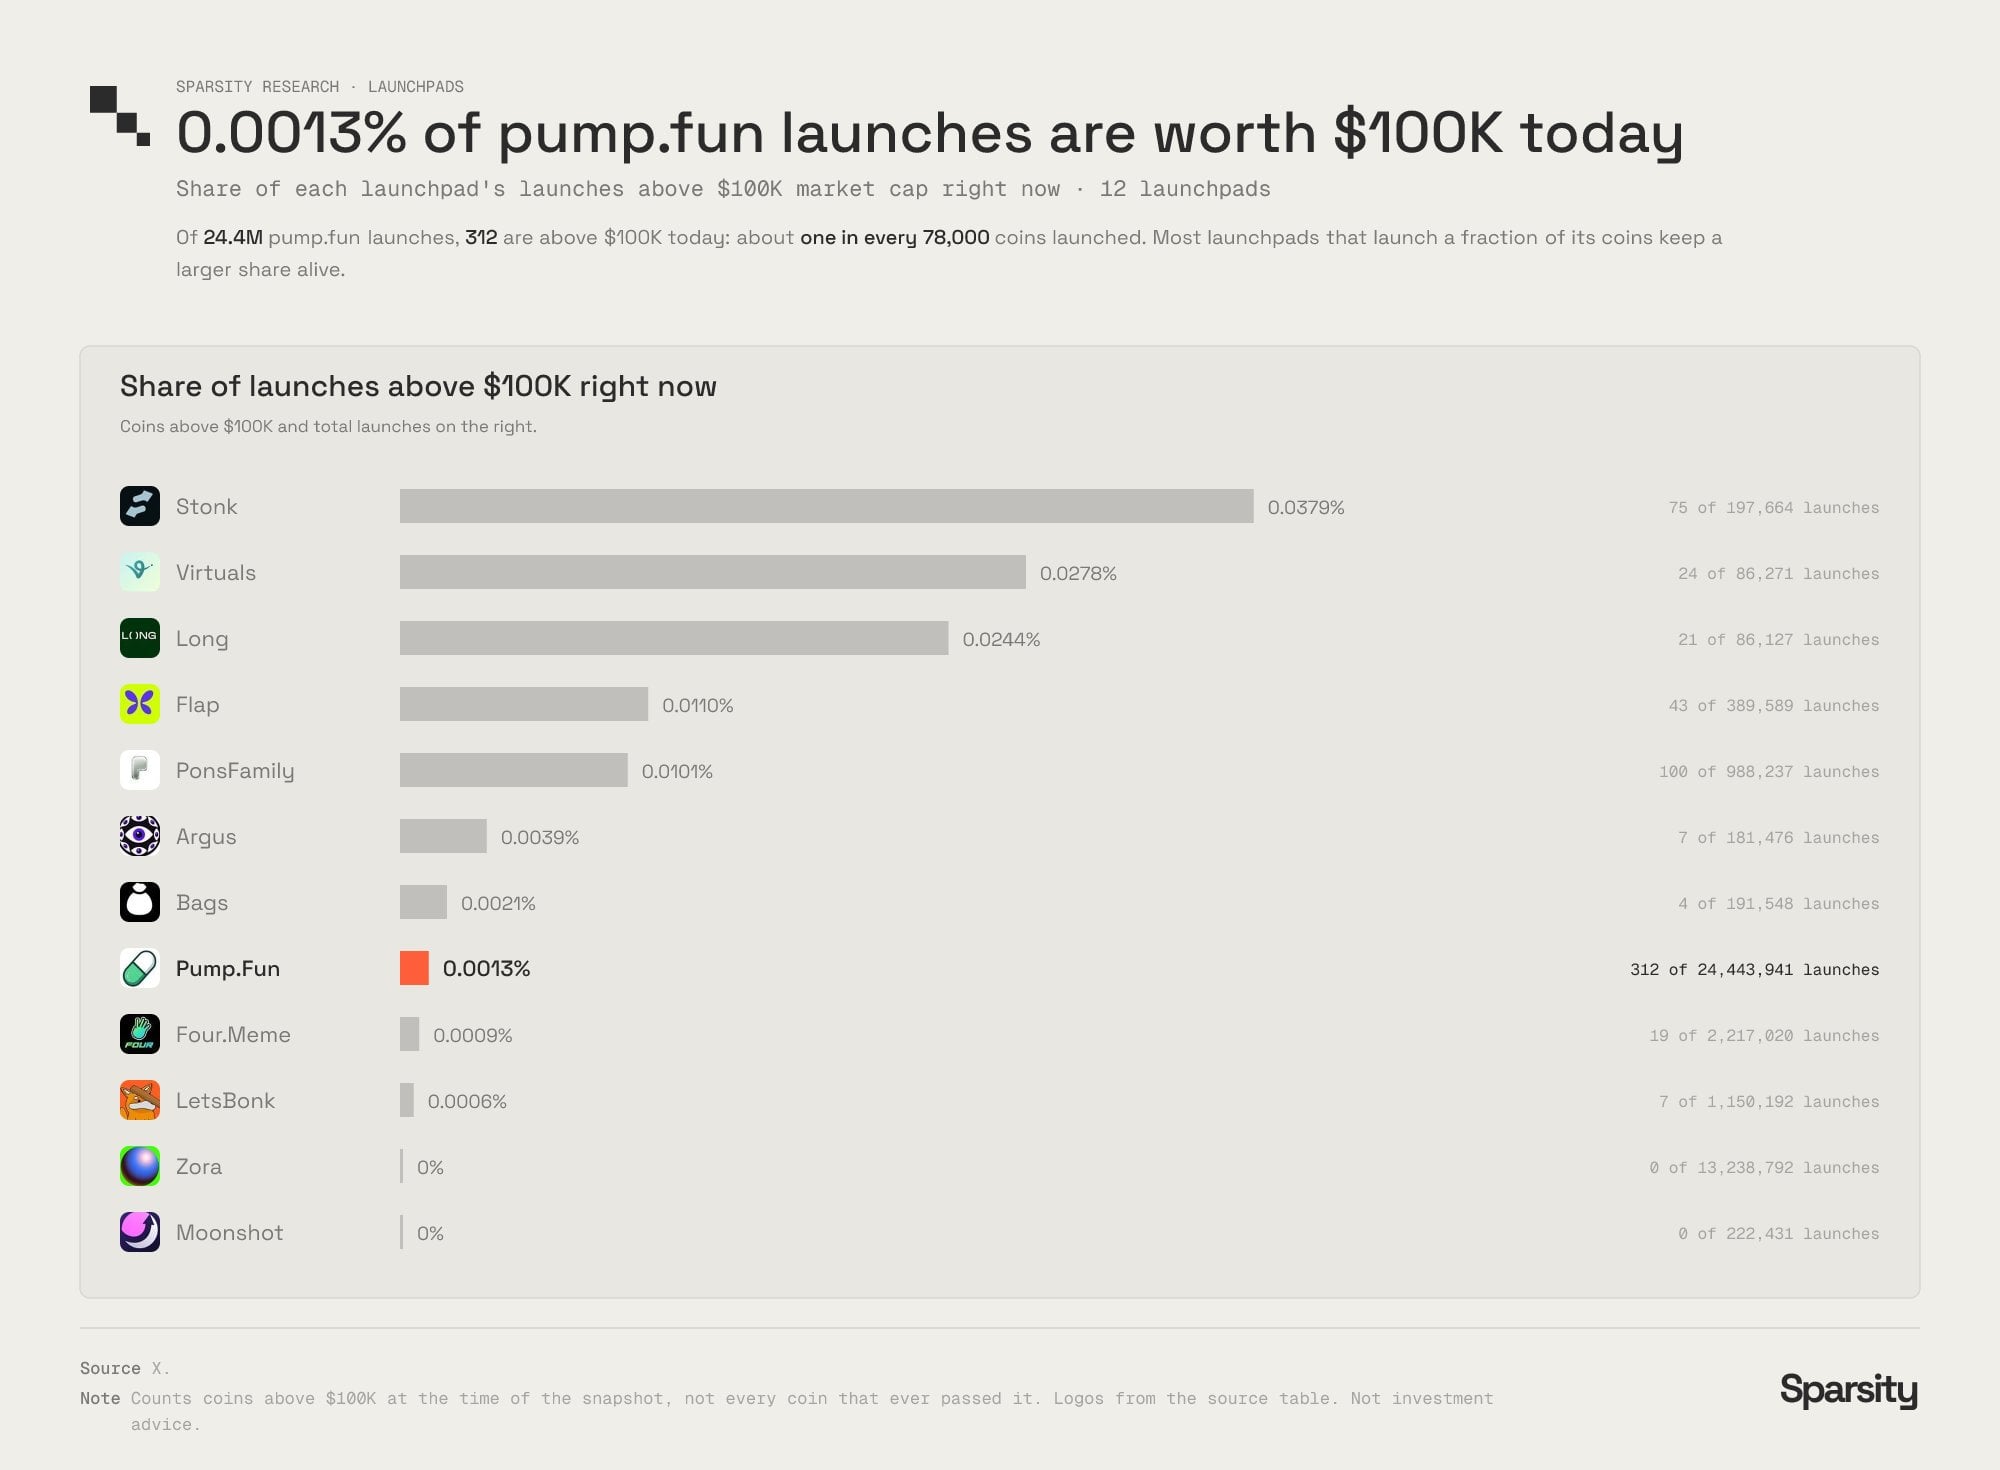
Рис.: Из всех выпущенных токенов на Pump.fun лишь 0,0013% имеют текущую капитализацию выше 100 тыс. долл., или приблизительно одна из 78 тыс. монет
Доля выживших токенов на Pump.fun ниже, чем у большинства конкурентных площадок, чьи объемы эмиссии значительно меньше.
Это первый наблюдаемый нами рынок, характеризующийся стремительным расширением предложения при одновременном устойчивом сокращении спроса. Без постоянной подпитки данной системы механизмами поощрения платформы она ни за какое время не выросла бы до нынешних масштабов.
Участники рынка также поддерживают этот цикл
Эту систему создала Pump.fun, однако торговый оборот, обеспечивающий ее работу, генерируется самими трейдерами. Возможность реализации арбитражных прибытий, рассмотренных в статье, возможна только при наличии встречной стороны для исполнения сделки, и чаще всего этой контрсторонью оказываемся мы сами.
Мы одновременно осуждаем этот беспредел и собственными действиями кормим его трафиком: мы ругаем бандлеров, но тут же подписываемся на уведомления об их следующих запусках; кто-то наживает на трендовых токенах, а сообщество вместо этого постит восторженные разборы их схем; некоторые KOL ежедневно шиллят десятки монет в пакетном режиме, аудитория следит за ними не ради потенциальной прибыли подписчиков, а лишь из желания узнать первым.
Из 14 прослеженных ранее шиллеров лишь одному удалось привести своих подписчиков к прибыли, остальные участники потеряли в совокупности 926 тыс. долл. за один день.
За это мы платим двойную цену: во-первых, с нашего оборота Pump.fun и создатели токенов забирают комиссии; во-вторых, это наше внимание, которое в каждом следующем раунде хайпа и цикле шиллинговой жатвы служит главным полем битвы.
Долгосрочное удержание более не является жизнеспособной стратегией
Год назад доминирующей парадигмой было выявление перспективных токенов на ранних этапах и удержание их сквозь волатильность. Сегодня медианная цена рекомендованных монет падает на 74% уже через сутки. Среди оставшихся в рынке трейдеров остаются лишь те, кто успел продать первым. Для отдельного участника досрочная фиксация прибыли является рациональным решением, однако при массовом применении этой тактики всякая вероятность формирования длительного апчарта для монеты уничтожается.
Если никто не готов держать токен дольше первого часа после его выхода, монета никогда не выйдет на капитализацию в миллионы долларов, хотя именно это первое часовое окно генерирует три четверти доходов Pump.fun.
Изменения, которые способны внести трейдеры
Для внесения корректировок нам не нужно ждать одобрения со стороны Pump.fun.
Держите те токены, в которые вы реально верите, а не совершайте частые свопы при малейшей рыночной волатильности; мерой оценки KOL-шиллеров должна служить способность подписчиков зарабатывать, а не частота публикаций; перестаньте пропагандировать фронтраннинг и пакетные загрузки как продвинутые торговые стратегии; перераспределите торговые потоки на альтернативные площадки выпуска токенов, которые поощряют длительное существование активов, а не стимулируют высокочастотные свопы.
Ни одно из перечисленных действий изолированно не изменит базовую архитектуру системы поощрения, однако каждая сделка, которая больше не будет питать эту систему жатвы, напрямую снизит комиссионные поступления платформы.
Направления реформирования системы стимулирования
Мы не инженер смарт-контрактов, поэтому нижеследующее представляет собой концепцию изменений, а не готовое техническое решение. Ключевой идеей всех предложенных вариантов выступает сдвиг узла распределения доходов с первого часа после листинга на более поздние этапы:
Повышение начальной капитализации токена в связке с увеличением начальной ликвидности; обеспечение сложного роста ликвидности в зависимости от объема торгов и непрерывного расширения пула;
Распределение комиссий не только между создателями, но и между держателями токенов и поставщиками ликвидности; внедрение графика разблокировки Creator Fee в привязке к сроку жизни токена;
Стимулы за шиллинг перестают привязываться к торговым объемам и переключаются на фактор удержания: право на получение бонуса определяется тем, сохранили ли подписчики позиции и остались ли в плюсе спустя несколько дней после публикации, а не размером инициированных торгов.
Только подобные коррективы смогут сохранить жизнеспособность экосистемы торговли мем-токенами, а сама Pump.fun обладает достаточным капиталом для апробации данных гипотез: на блокчейне заблокировано около 2,84 млрд долл., а вся инфраструктура эмиссии контролируется внутренней командой. Рынок, способный стабильно генерировать долгосрочные апчарты для мем-коинов, в перспективе обеспечит платформе значительно большую выручку, чем эксплуатационная модель постепенного вымывания покупательских средств.
Платформа выбирает краткосрочную эксплантацию исключительно потому, что данная модель приносит больше прибыли сейчас, однако такая конфигурация нежизнеспособна в долгосрок.
Даже реализация вышеуказанных предложений может оказаться недостаточно. Подобные реформы повысят затраты на стороне предложения (эмиссия, пакетный арбитраж), однако не решат фундаментальную проблему: преимущество операционных инструментов на стороне эмитентов навсегда останется недостижимым барьером для покупателей.
Концепция модели эмиссии независимой от кривой привязки
Все предыдущие решения опираются на базис кривой привязки. Более радикальный подход предполагает полный отказ от модели эмиссии через кривую привязки:
По новой схеме покупная цена для всех участников абсолютно одинакова. При отсутствии кривой привязки раннее размещение в блоке перестает давать ценовое преимущество, а практика фронтраннинга теряет смысл. Границы собираемого финансирования устанавливают сами эмитенты: если в фиксированное временное окно (24 или 48 часов) сбор не достигает минимальной цели, смарт-контракт автоматически возвращает средства в полном объеме, что исключает финансовые потери для покупателей при неудачном запуске.
Как только собранная сумма достигает целевого максимума, контракт автоматически формирует пул ликвидности, LP-токены либо сжигаются, либо блокируются навсегда, что запрещает эмитентам доступ к собранным средствам. Устанавливаются лимиты на размер участия одного кошелька (например, максимум 1% от общего сбора), предотвращающие монополизацию предложений китами или скриптами.
Платформа взимает плату только в случае успешного сбора средств; тысячи провалившихся эмиссий генерируют нулевой доход для площадки. Функциональная точка оплаты для платформы выпуска переходит с уровня каждой конкретной транзакции на уровень успешного закрытия fundraising-раунда.
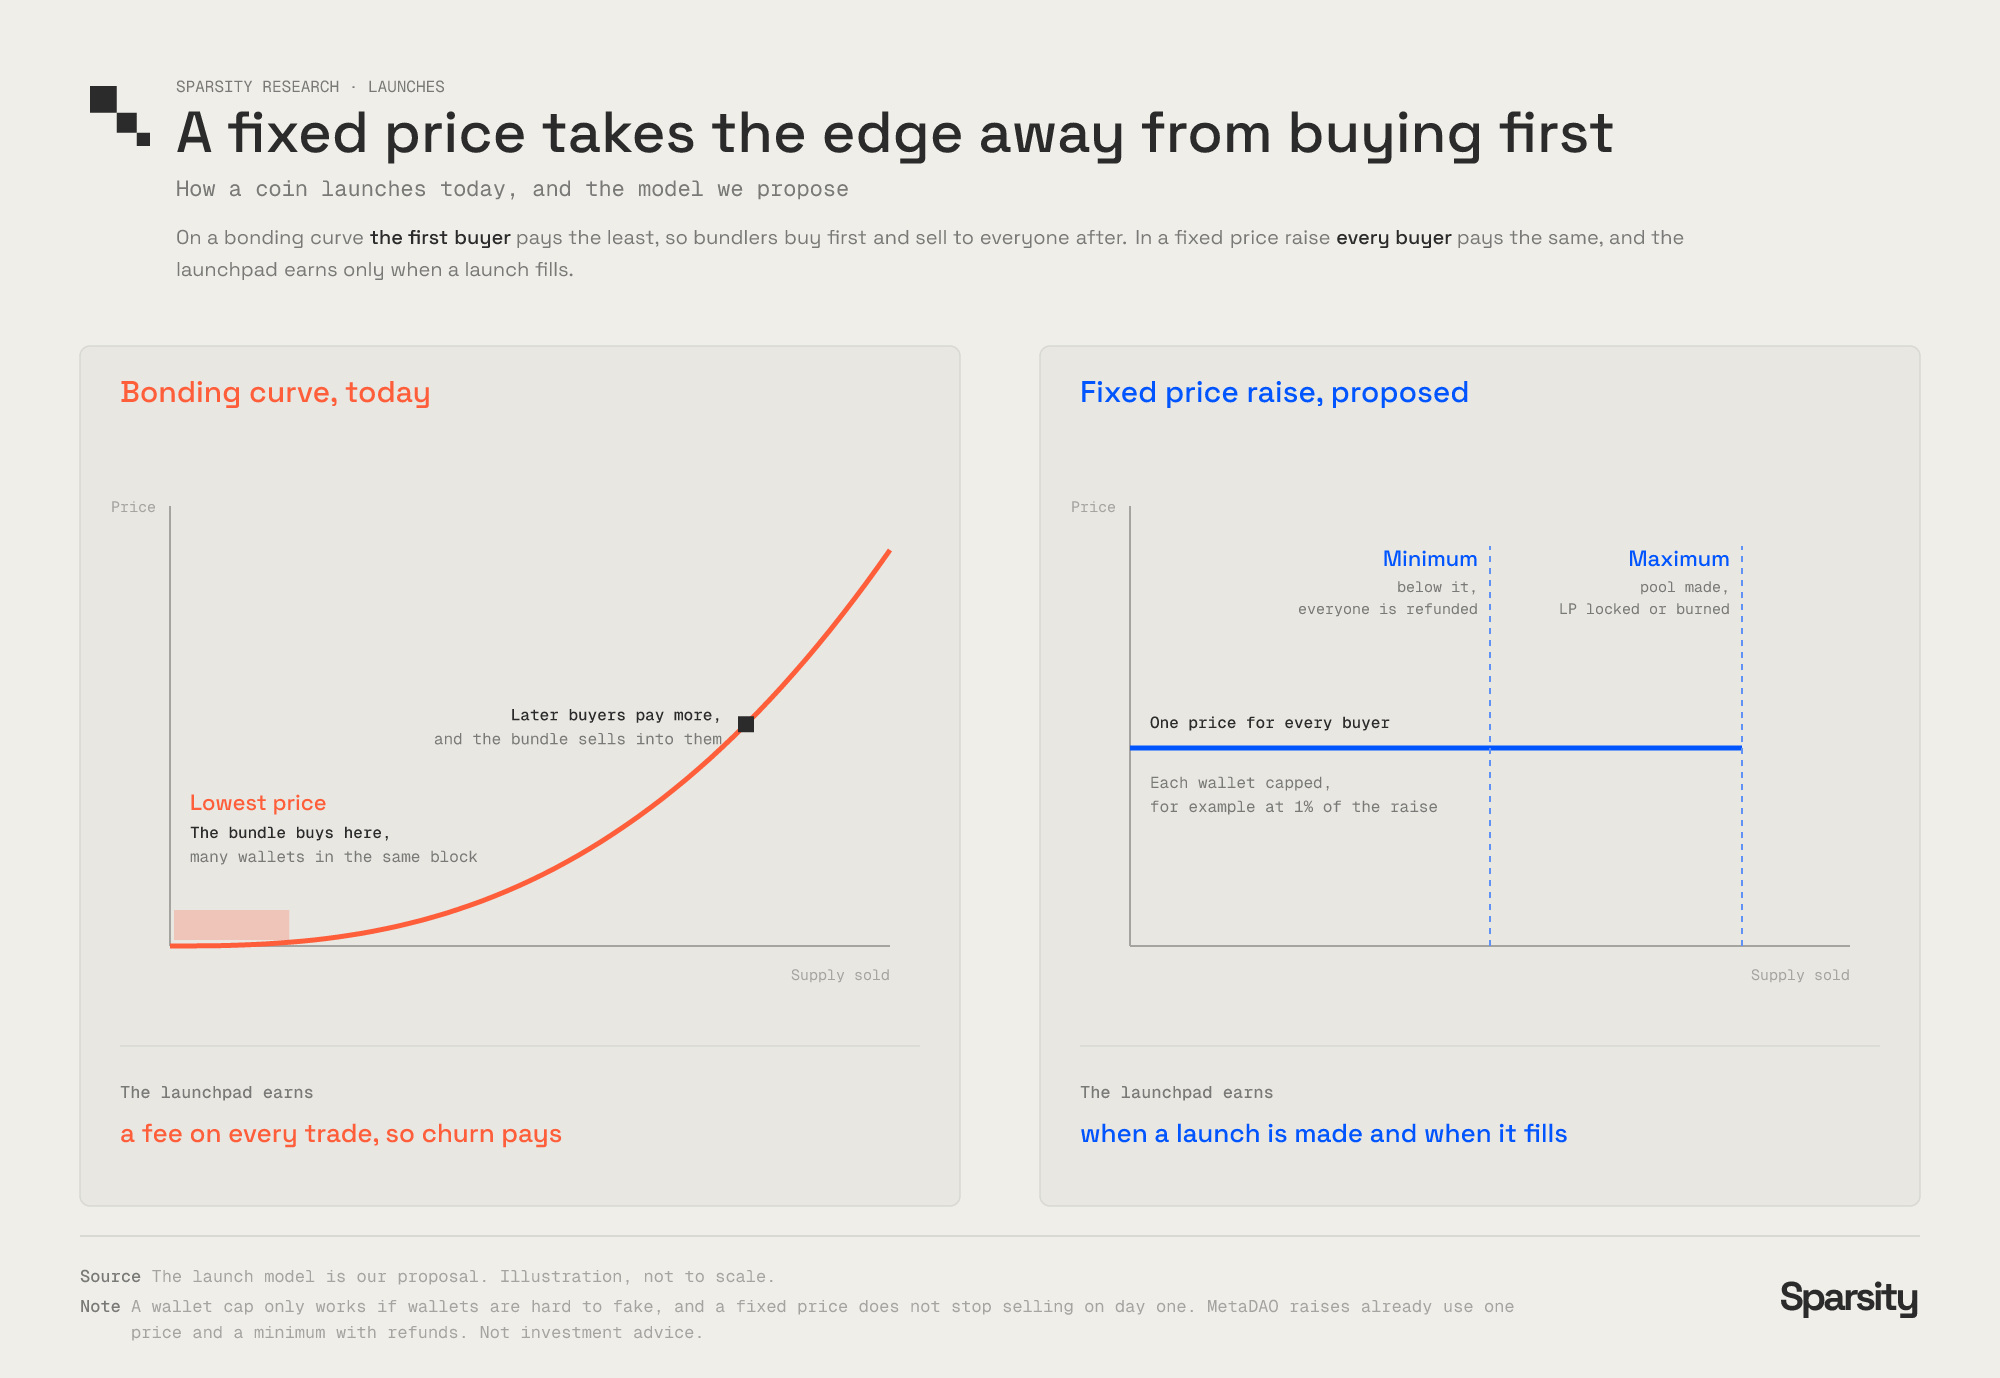
Рис.: Сравнение действующего механизма кривой привязки и предлагаемой модели фиксированной ценовой эмиссии с точки зрения преимущества первых покупателей и точек тарификации платформы
Такая структура устраняет типичные для кривой привязки проблемы: пакетную скупку, блочный фронтраннинг, а также риск кражи ликвидности разработчиками, одновременно ликвидируя изначальный стимул массово эмитировать десятки монет в надежде на один виральный успех.
Несмотря на прогрессивность, у этой модели есть ограничения, о которых следует сказать прямо: лимит на один кошелек слабо защищает от синер-атак, поскольку стоимость оптовой закупки старых аккаунтов сейчас невелика, и бандлеры по-прежнему могут дробить капитал, маскируясь под сотни фейковых кошельков. Единая цена покупки также не спасает от массовой ликвидации позиций в первые часы листинга, гарантируя справедливость лишь на стартовом этапе.
Перспективы дальнейшего развития
Сейчас нарратив вокруг мем-токенов в их текущем виде подошел к пределу. Мы считаем, что пока базовая модель эмиссии не пройдет радикальную перезагрузку (по типу рассмотренного выше варианта, где платформа зарабатывает на успешном финансировании, а не на торговых оборотах и обнулении токенов), возрождение экосистемы мем-коинов будущего окажется крайне затруднительным.
До тех пор, пока площадки продолжают получать прибыль за счет обнуления активов и навязывания высокочастотной ротации, эта земля для торгов мем-токенами лишится жизненности, а долгосрочный холд будет оставаться заведомо убыточной позицией. На смену придет нечто новое, но оно не будет напоминать сегодняшние мем-коины, и наступит это гораздо позже.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News