


Эндрю Канг: почему я считаю тезисы TOM Lee в поддержку Ethereum несостоятельными?
Автор: партнер Mechanism Capital Эндрю Канг
Перевод: Азума, Odaily
Примечание редактора: С тех пор как Том Ли стал председателем совета директоров BitMine и подтолкнул этот DAT к постоянным покупкам ETH, он превратился в главного быка рынка ETH. В последних публичных выступлениях Том Ли неоднократно подчеркивал перспективы роста ETH, используя различные логические обоснования, и даже громко заявлял, что справедливая стоимость ETH должна составлять 60 000 долларов.
Однако не все разделяют логику Тома Ли. Вчера вечером партнер Mechanism Capital Эндрю Канг опубликовал длинный пост, в котором открыто опроверг его взгляды и прямо высмеял последнего, назвав “крайне наивным”.
Стоит также отметить, что в апреле этого года Эндрю Канг, предсказывая общее падение рынка, прогнозировал снижение ETH ниже отметки в 1000 долларов, а позже, во время роста ETH, вновь высказывал медвежьи оценки …… Позиция формирует мировоззрение, поэтому его точка зрения может кардинально отличаться от позиции Тома Ли, и рекомендуется относиться к этому критически.
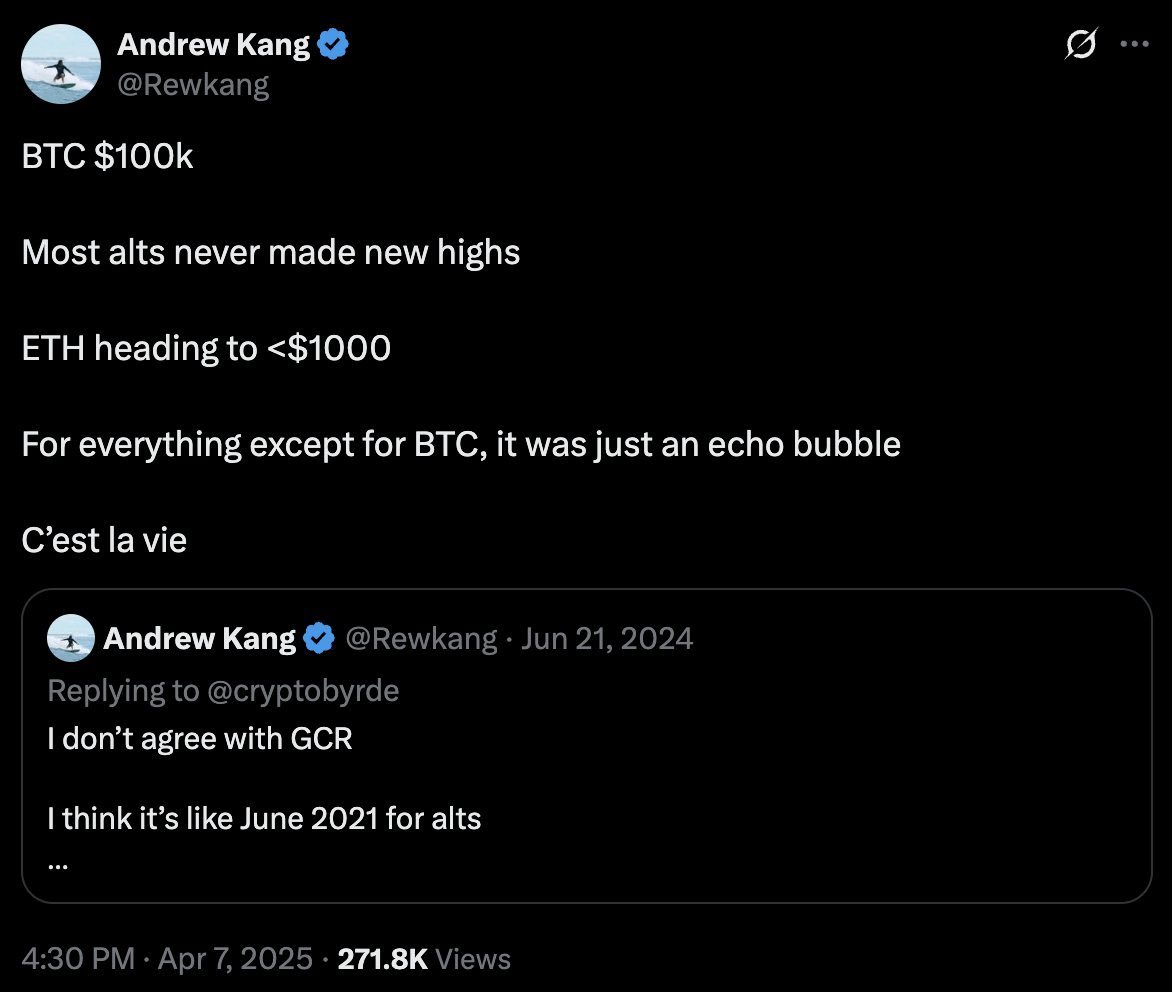
Ниже приведен оригинальный текст Эндрю Канга, переведенный командой Odaily.
Из всех статей финансовых аналитиков, которые я читал в последнее время, теория Тома Ли об ETH заслуживает звания “одной из самых абсурдных”. Давайте разберем его аргументы по пунктам. Теория Тома Ли основана на нескольких ключевых положениях.
-
Внедрение стейблкоинов и RWA (активов реального сектора);
-
Аналогия с “цифровой нефтью”;
-
Институциональные инвесторы будут покупать и стейкать ETH, обеспечивая безопасность сетей для токенизации активов и используя их в качестве операционного капитала;
-
Стоимость ETH будет равна совокупной стоимости всех компаний финансовой инфраструктуры;
-
Технический анализ;
一、稳定币与 RWA 采用
Аргументация Тома Ли строится на том, что рост активности в области стейблкоинов и токенизации активов увеличит объемы транзакций, а значит, поднимет комиссионные доходы ETH. На первый взгляд это кажется разумным, но достаточно посвятить несколько минут анализу данных, чтобы понять, что действительность выглядит иначе.
С 2020 года объем токенизированных активов и оборот стейблкоинов выросли в 100\u20131000 раз. Однако аргументация Тома Ли фундаментально ошибочно представляет собой механизм накопления ценности в Ethereum —\u2014 он заставляет поверить в то, что сетевые комиссии будут расти пропорционально, однако фактические комиссионные доходы сети остались на уровне 2020 года.
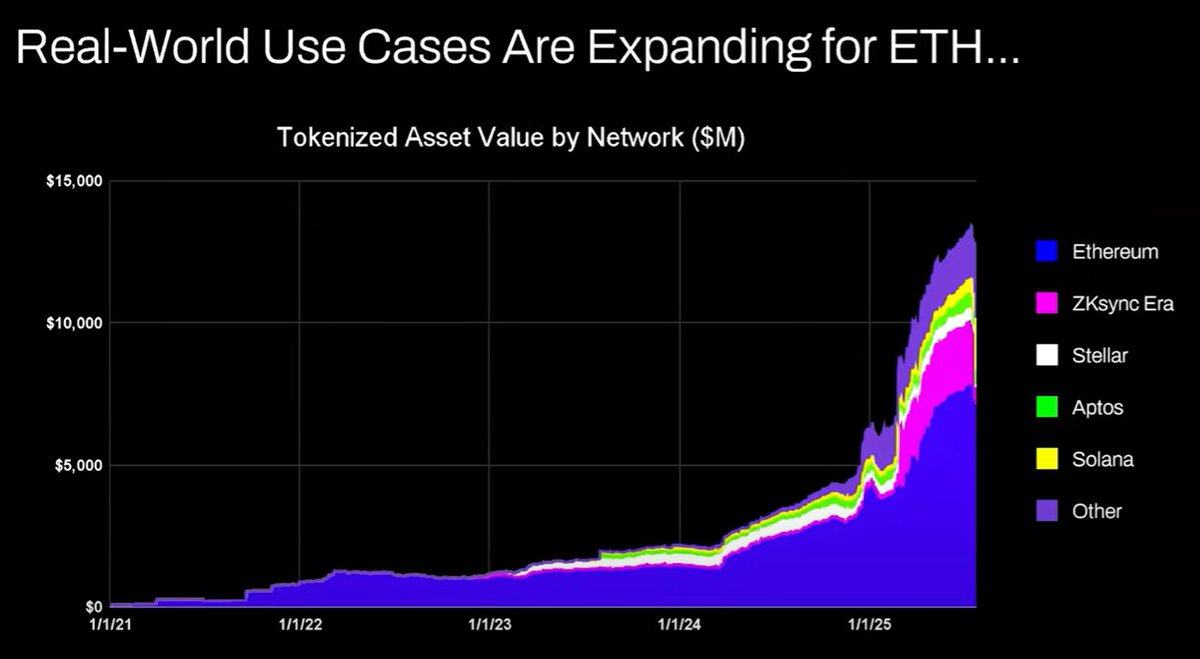
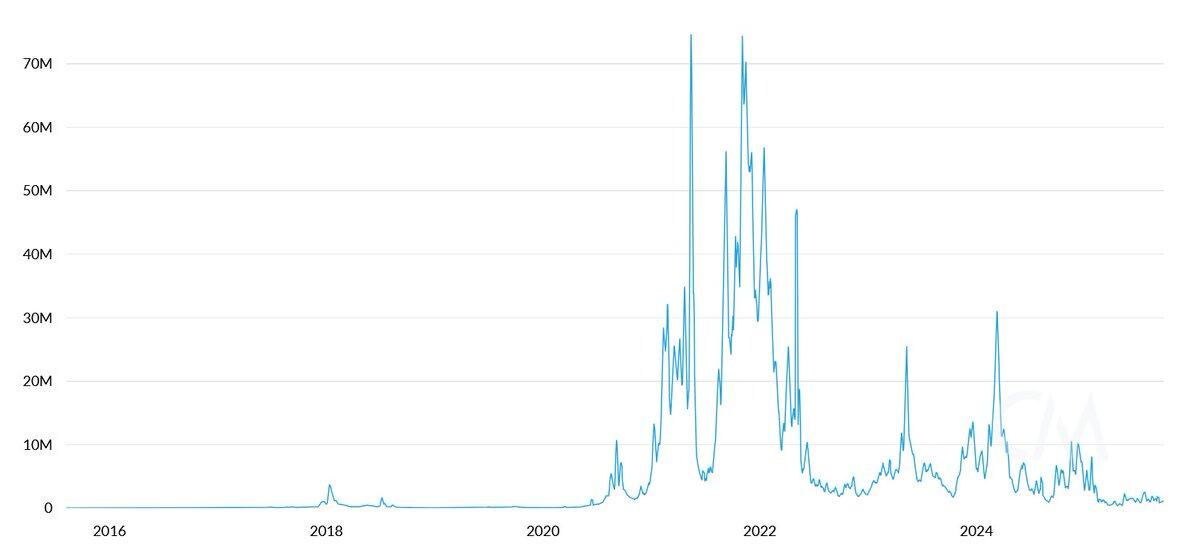
Причины этого кроются в следующем:
-
Обновления сети Ethereum повышают эффективность транзакций;
-
Активность со стейблкоинами и токенизацией активов смещается в сторону других публичных блокчейнов;
-
Комиссии, генерируемые при токенизации активов с низкой ликвидностью, ничтожно малы —\u2014 ценность токенизации и доход ETH не являются прямо пропорциональными. Можно токенизировать облигации на 100 млн долларов, но если они торгуются раз в два года, сколько комиссий это принесет ETH? Возможно, всего 0,1 доллара, что намного меньше комиссии за одну обычную транзакцию USDT.
Вы можете токенизировать активы на триллионы долларов, но если эти активы не торгуются регулярно, их вклад в добавленную стоимость ETH может составить лишь 100 000 долларов.
Будут ли расти объемы транзакций в блокчейне и комиссии? Да.
Однако большинство комиссий будет перехватывать другой блокчейн с более сильными командами по бизнес-развитию. В процессе переноса традиционных финансовых операций в блокчейн другие проекты уже разглядели эту возможность и активно захватывают рынок. Solana, Arbitrum и Tempo уже добились определенных ранних успехов, а сам Tether даже поддерживает две новые публичные цепочки для стейблкоинов (Plasma и Stable), надеясь перенаправить объем торгов USDT на свои собственные сети.
二、“数字石油”的类比
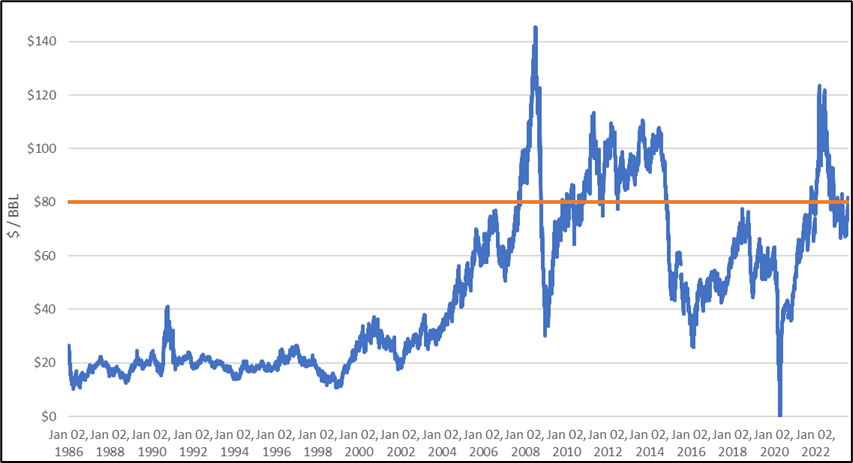
По своей сути нефть является товаром. Реальная цена на нефть после поправки на инфляцию на протяжении века оставалась в одном и том же диапазоне, время от времени испытывая колебания, но всегда возвращаясь к исходным отметкам.
Я частично согласен с позицией Тома Ли о том, что ETH можно рассматривать как товар, однако это вовсе не означает бычьего настроения. Что именно он хотел этим сказать, мне до конца непонятно.
三、机构将购买并质押 ETH,既为网络提供安全保障,也可作为运营资本
Размещали ли крупные банки и другие финансовые институты ETH в своих balances? Нет.
Объявляли ли они о планах по покупке ETH? Тоже нет.
Будут ли банки запасаться бочками бензина ради постоянной оплаты счетов за электроэнергию? Нет, затраты недостаточно значимы, они просто платят по мере необходимости.
Стремятся ли банки покупать акции кастодиальных структур, которыми они пользуются? Нет.
四、ETH 将等同于所有金融基础设施公司的总价值
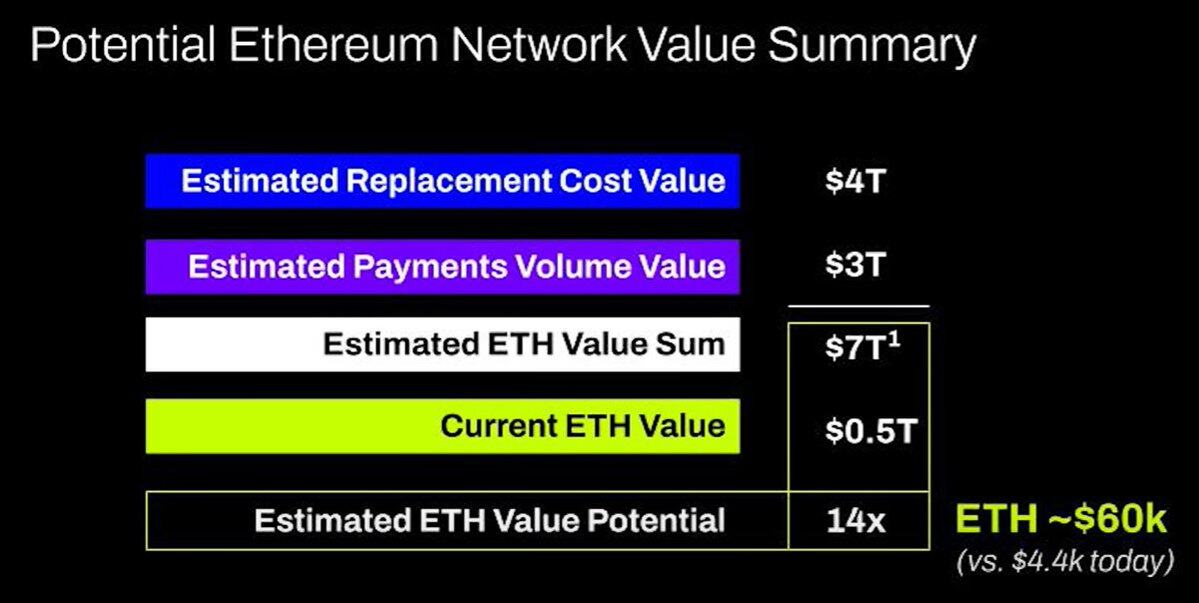
У меня просто нет слов. Это еще одно базовое заблуждение относительно механизмов накопления ценности, чистая фантазия, над которой лень даже шутить.
五、技术分析
Лично я очень люблю технический анализ и считаю, что при объективном подходе он действительно предоставляет ценную информацию. К сожалению, похоже, Том Ли использует видимость технического анализа, бессмысленно рисуя линии поддержки и сопротивления, чтобы оправдать свою предвзятость.
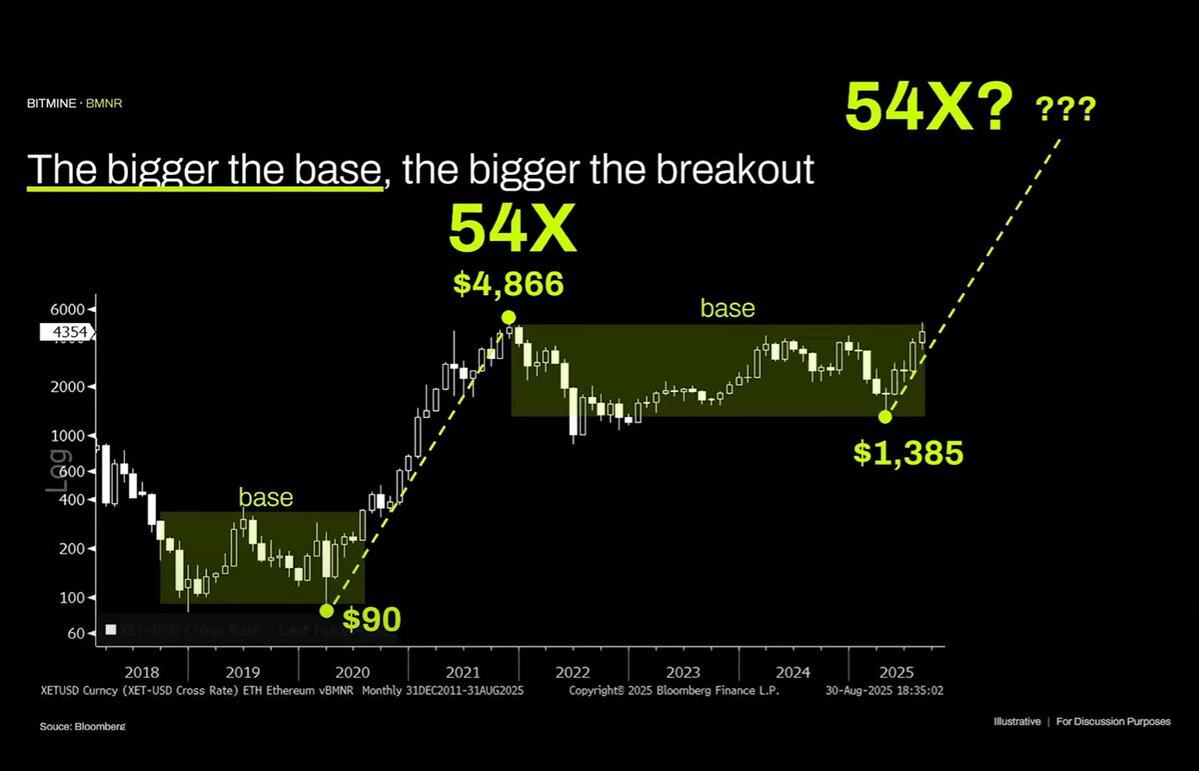
Если объективно взглянуть на этот график, самой очевидной характеристикой является то, что ETH движется в консолидированном коридоре уже несколько лет —\u2014 что полностью совпадает с格局 широкой флуктуации цены на нефть за последние тридцать лет —\u2014 актив находится исключительно в рамках флэтового движения, недавно тестировавший верхнюю границу диапазона, но не сумевший пробить сопротивление. С технической точки зрения ETH демонстрирует скорее медвежьи сигналы, и нельзя исключать возможности того, что в долгосрочной перспективе он продолжит колебаться в диапазоне 1000\u20134800 долларов.
Параболический рост актива в прошлом никоим образом не гарантирует бесконечное продолжение этого тренда.
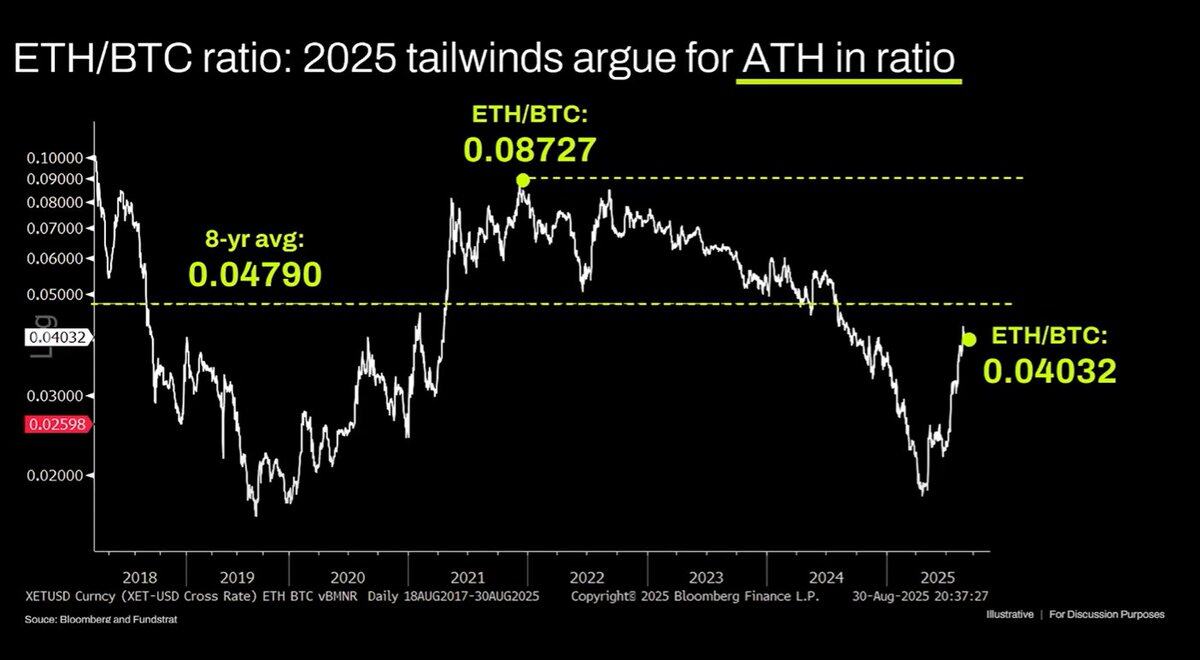
Долгосрочный график пары ETH/BTC также подвергается неверной интерпретации. Хотя пара действительно находится в годовом коридоре консолидации, последние три года она в целом ограничена нисходящим трендом, и недавний отскок лишь достиг уровня долгосрочной поддержки. Этот нисходящий тренд обусловлен тем, что нарратив Ethereum достиг насыщения, а фундаментальные показатели не способны поддерживать рост оценочной стоимости. И по сей день эти фундаментальные факторы не претерпели никаких существенных изменений.
Оценивание Ethereum по своей природе является продуктом недопонимания финансовых рынков. Справедливо сказать, что этот когнитивный диссонанс действительно способен поддерживать внушительную рыночную капитализацию (см. пример XRP), однако его поддерживающая способность не безгранична. Макроэкономическая ликвидность временно удерживает капитализацию ETH на текущем уровне, но, если не произойдет радикальных структурных изменений, оно рискует надолго застрять в фазе стагнации и посредственных результатов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Andrew Kang














