


Аналитический отчет Delphi Digital: Plasma — возможности на рынке с объемом в триллион долларов
Автор: Delphi Digital
Перевод: TechFlow
Самый быстрорастущий расчетный слой доллара США
Стейблкоины — это не просто ещё один криптографический примитив; они представляют собой форму, наиболее близкую к глобальной универсальной валюте. Упаковывая доллары США (а также другие фиатные валюты, хотя и в меньшей степени) в цифровую форму для держателей, стейблкоины упрощают процессы переводов и расчетов. Клиринг и расчеты могут выполняться в рамках одной атомарной транзакции и подтверждаться практически мгновенно.
Эта особенность делает стейблкоины функциональным ончейн-аналогом “евродоллара”. Стейблкоины — это портативные доллары, работающие за пределами традиционной банковской системы, без трения, связанного с банковскими корсчетами, кредитными карточными сетями или международными денежными переводами.
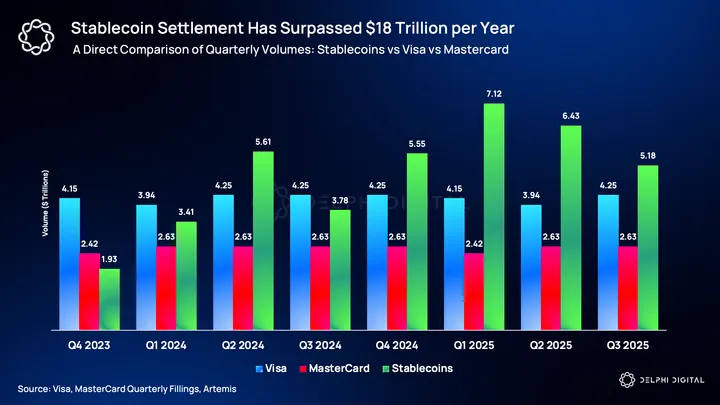
Масштабы использования уже внушают уважение. По состоянию на середину 2025 года в публичных блокчейнах находится в обращении более 245 млрд долларов в виде стейблкоинов, при этом примерно 62% приходится на USDT и около 23% — на USDC. В 2024 году объем ончейн-расчетов превысит 15 трлн долларов, обогнав показатель Visa в 14,8 трлн долларов.
Сегодня одно из основных назначений стейблкоинов — выступать ценообразующим активом на различных биржах (централизованных и децентрализованных) и обеспечивать инвесторов левериджем. Однако стейблкоины быстро эволюционировали из узкоспециализированного инструмента клиринга для трейдеров в платежный канал, который сегодня тягается с крупными кредитными карточными сетями. В первом квартале 2025 года объем клиринга стейблкоинов превысил 7 трлн долларов, временно обойдя сумму Visa и Mastercard. В каждом последующем квартале они сохраняли впечатляющее преимущество по накопленному объему расчетов по сравнению с двумя крупнейшими платёжными процессорами.
Траектории их развития контрастируют. Кредитные карточные сети растут стабильно, но темпы замедляются. Напротив, темпы роста стейблкоинов (в пересчете сложных процентов) значительно выше: еще несколько лет назад их обороты были почти незаметны, а сегодня они уже способны соревноваться по масштабам с традиционными платежными каналами.
Изначально выступая в качестве залога для криптовалютных торгов, стейблкоины постепенно трансформировались в денежные потоки, обслуживающие переводы, расчеты для торговцев и B2B-платежи. Особенно на рынках с нестабильной местной валютой или слабой банковской инфраструктурой ончейн-доллар становится не только более функциональным инструментом, но и относительно надежным средством сбережения стоимости. В отличие от чистых платёжных процессорных сетей, таких как Visa и Mastercard, сети стейблкоинов поддерживают широкий спектр финансовых операций, что предполагает постоянное увеличение их рыночной доли в данных условиях.
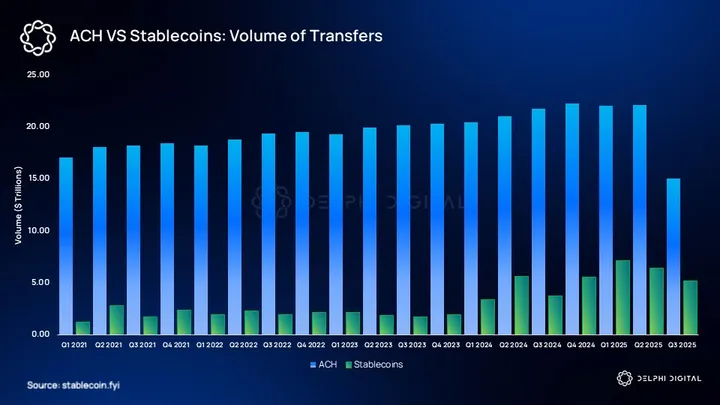
Ежеквартальный объем клиринга американской межбанковской системы переводов ACH всё ещё остаётся на уровне около 20 трлн долларов, однако стейблкоины начинают догонять её. Если в 2021 году о стейблкоинах почти никто не слышал, то сегодня они обрабатывают более 7 трлн долларов каждый квартал, постепенно вытесняя долю ACH в сегменте ончейн-расчетов в цифровых долларах.
Plasma: сегодняшние возможности для построения платежей будущего
Несмотря на свою критическую важность, стейблкоины остаются полноценными лишь на блокчейнах, которые их обслуживают. Платформы вроде Ethereum, Tron и Solana изначально проектировались как универсальные среды выполнения смарт-контрактов, а не как специализированные каналы для денежных платежей. В связи с этим переводы стейблкоинов подвержены влиянию колеблющихся цен на газ, атак MEV (максимально извлекаемая стоимость) и модели комиссий, номинированных в спекулятивных нативных токенах. Данное несоответствие приводит к низкой эффективности: пользователи ежегодно выплачивают миллиарды долларов исключительно за простые обновления балансов учётных записей.
Plasma полностью переворачивает эту парадигму. Это блокчейн класса Layer-1, созданный специально для финансовой экосистемы стейблкоинов, где USDT и другие фиат-коинфицированные токены выступают основной рабочей нагрузкой сети, а не просто очередным приложением поверх неё. Оптимизируя консенсус, политику комиссий и экономические стимулы под высокочастотный трафик с низкой маржинальностью, Plasma позиционирует себя как расчётный слой глобальной экономики доллара США. Таким образом, она интеллектуально решает триллионную возможность на рынках трансграничных платежей, денежных переводов и мерчант-расчётов, где главное — чувствительность к затратам и приоритет конечной скорости.
Обзор архитектуры Plasma
Проектирование Plasma опирается на десятилетие экспериментов с протоколами L1. Его базовый уровень работает на BFT-консенсусе на базе HotStuff (PlasmaBFT), обеспечивающем быстрое окончательное подтверждение транзакций и высокую пропускную способность. В день запуска главной сети показатель TPS превысит 1 000, а в перспективе сможет масштабироваться до более чем 10 000 TPS. Над этим слоем реализован исполнительный модуль на базе Reth, гарантирующий полную эквивалентность с EVM и совместимость со всеми существующими инструментами и контрактами.
Ключевые архитектурные решения включают:
-
Центральная для стейблкоинов модель комиссий: переводы USDT осуществляются без комиссии, тогда как операции с другими активами следуют модифицированному механизму сжигания EIP-1559, возвращая ценность в токены XPL. Данная мера применяется исключительно к переводам и не распространяется на иные типы операций, такие как свопы.
-
Безопасность валидаторов через стейкинг XPL: XPL выступает резервным обеспечением безопасности сети Plasma, гарантируя экономическую защищённость и координируя долгосрочные стимулы.
-
Консистентность ликвидности с USDT: USDT интегрирована на генезис-уровне, а эмитент и партнёры по торгам обеспечивают немедленную глубину пулов для расчетов.
-
Трейты мостов между активами: нативный биткоин-мост позиционирует Plasma как точку пересечения двух самых популярных категорий ончейн-активов — BTC и стейблкоинов.
Plasma не стремится добавить очередной L1-блокчейн в мир; её фокус смещён на то, как создать сеть вокруг стейблкоинов, которая станет якорем для следующего этапа развития глобальных расчётов в долларах США.
Бесплатные переводы USDT: стратегический прорыв Plasma
Одным из самых смелых решений в архитектуре Plasma стало предоставление переводов USDT на базовом уровне абсолютно бесплатно. На первый взгляд, это кажется нелогичным. Традиционные блокчейны зарабатывают на комиссиях за транзакции, а стейблкоины, особенно USDT, являются самым востребованным применением в криптоиндустрии сегодня. Почему новая сеть должна предоставлять свой самый ценный трафик бесплатно?
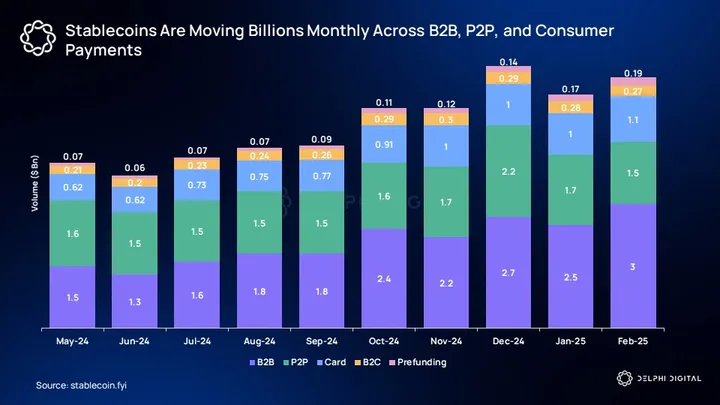
Ответ кроется в том, как Plasma строит модель извлечения ценности. Ежемесячные объёмы расчетов стейблкоинов уже превышают 10 трлн долларов. Реальная выгода заключается не в маржинальной прибыли от комиссий за переводы, а в становлении этой сети дефолтной учётной книжкой для таких операций. Подобно интернет-компаниям, предоставляющим электронную почту, мессенджеры и поисковики бесплатно для монетизации связанных с ними downstream-деятельностей, Plasma использует нулевые комиссии за переводы USDT как стратегию привлечения клиентов для глобального долларового потока.
Например, PayPal первоначально стимулировал ранний рост своей сети за счёт бесплатных P2P-платежей, чтобы впоследствии зарабатывать на комиссиях эквайринга и спреде обменных курсов. Google пошёл аналогичным путём, бесплатно распространяя ОС Android для захвата выручки от поиска и Google Play. Plasma воспроизводит эту логику в сфере стейблкоинов: предлагает базовые сервисы бесплатно для привлечения трафика, приложений и разработчиков, а затем извлекает прибыль на высших уровнях ценности, таких как расчёты, ликвидность и финансовые услуги.
Важно отметить, что освобождение от комиссий распространяется исключительно на простейшие отправки и получения USDT, аналогично переводам внутри Venmo. Любые другие взаимодействия с USDT, включая свапы, займы или вызовы смарт-контрактов, по-прежнему требуют оплаты стандартных комиссий. Этот ограниченный scope сознательно сужен для того, чтобы самые частые и товаризированные ончейн-операции ощущались свободными от барьеров, сохраняя при этом целостность систем стимулирования валидаторов и общей модели комиссий.
Парадокс бесплатного предоставления наиболее востребованных функций является преднамеренным. Устраняя базовое трение, Plasma нацелена стать самой дешёвой и быстрой платформой для переводов USDT между кошельками, биржами и расчётными шлюзами. Для высокочастотных участников, максимально чувствительных к стоимости перемещения средств (маркетмейкеров, exit-шлюзов централизованных бирж (CEX), провайдеров платёжных услуг (PSP) и операторов денежных переводов) привлекательность Plasma становится особенно высокой.
Финальное видение: если потоки USDT начнут концентрироваться в Plasma, глубина ликвидности возрастет, балансы будут накапливаться ончейн, а активность с USDT сместится от фрагментированных мультичейн-следов к единому гравитационному хаб-узлу.
Plasma не рассчитывает зарабатывать непосредственно на операциях перевода USDT. Слой бесплатных переводов служит крючком для привлечения трафика в систему, а извлечение ценности происходит downstream — за счёт платных DeFi-транзакций, конвертации валют и расчётных сервисов. Длинная ставка предельно проста: XPL будет захватывать ценность, обеспечивая инфраструктуру, поддерживающую этот трафик, вместо обложения налогом простых переводов.
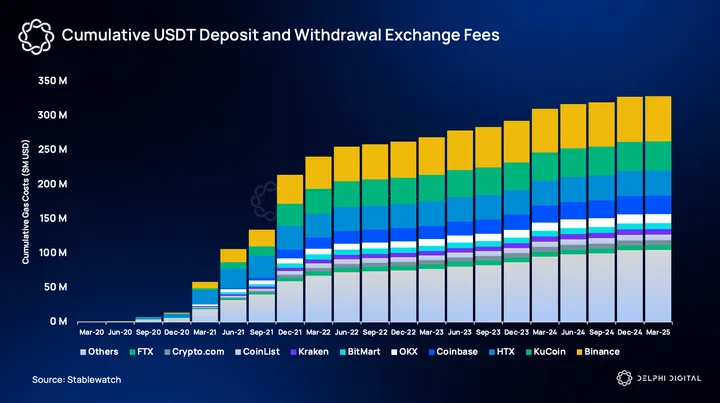
За последние пять лет расходы пользователей на вывод/пополнение USDT на централизованных биржах (CEX) превысили 300 млн долларов. Это наглядно демонстрирует, как бесплатные переводы USDT создают мощный импульс для выбора Plasma в качестве центрального хаба для USDT вместо любых других сетей.
Plasma One: Как монетизировать трафик?
Следующий вопрос заключается в том, как захватить и монетизировать данный трафик. Именно здесь пригодится Plasma One — новый цифровой банк с нативной интеграцией стейблкоинов.
Plasma One спроектирована как входная точка для обычных пользователей, торговцев и корпораций. Она расширяет преимущества базового уровня с нулевыми комиссиями в повседневный финансовый опыт. Пользователи смогут хранить средства в долларах, получать доход, оплачивать покупки мерчантами и совершать мгновенные платежи бесплатно. Для бизнеса Plasma One обеспечивает прямые расчёты в USDT, устраняя издержки посредников и валютные конверсии. Разработчики и институциональные игроки также получат доступ к дистрибутивной сети Plasma через Plasma One.
Экономическая модель переходит от взимания пошлины за каждую транзакцию к монетизации надстроек поверх переводов. Plasma One обладает потенциалом для захвата ценности тремя способами:
-
Комиссии эквайринга и мерчант-сеттлменты: Каждая оплата картой или транзакция генерирует сбор, подобно традиционным карточным сетям, но при существенно меньших затратах и более широком охвате.
-
Валютные спреды и конверсионные комиссии: Переходы между USDT, местными фиатами и другими стейблкоинами естественно образуют спреды, которые Plasma может фиксировать через интегрированную валютную систему.
-
Извлечение процентной выручки: Депозиты пользователей в Plasma One могут направляться в ончейн-денежные рынки, где образовавшийся доход будет распределён между пользователями или частично оставлен в рамках экосистемы.
Эта ценностная proposition усилится по мере расширения присутствия Plasma на рынках развивающихся стран с устойчиво девальвирующей местной валютой по отношению к доллару и евро.
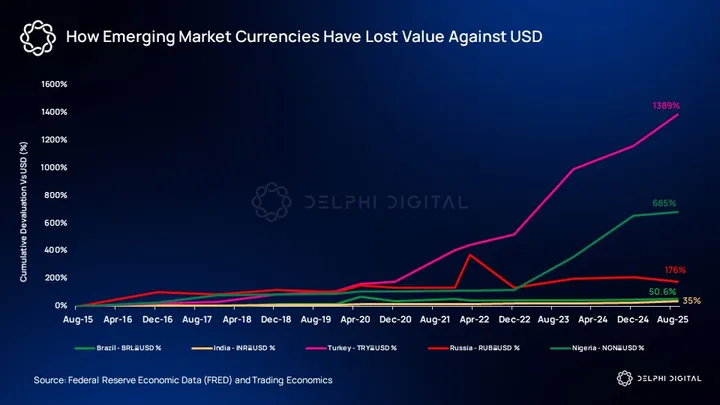
Обладая одновременно блокчейном и современным банковским продуктом, Plasma замыкает цикл между инфраструктурой и дистрибуцией. Бесплатные переводы привлекают трафик, а Plasma One обеспечивает его конверсию и монетизацию, удовлетворяя ожидания пользователей от банковских сервисов — однако все эти услуги работают на рельсах стейблкоинов.
Позиция Plasma в конкурентной борьбе L1 для стейблкоинов
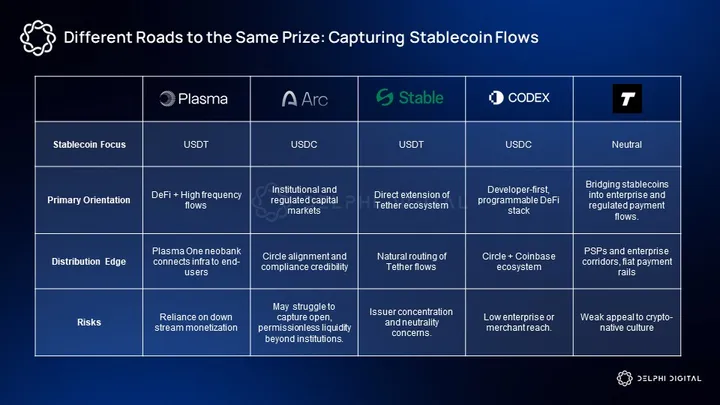
За прошедший год появилось множество блокчейн-проектов, сфокусированных на стейблкоинах. Каждая компания осознаёт, что расчёты в долларах США являются killer-app для индустрии криптовалют. Некоторые проекты, такие как Arc и Codex, тесно сотрудничая с Circle, естественным образом отдают предпочтение USDC, оставаясь открытыми для притока других стейблкоинов вроде USDT. Их комьюникация делает упор на регуляторную прозрачность и институциональное принятие, позиционируя себя как комплаенс-трек для капитальных рынков.
Другие компании, например Stable, позиционируют себя исключительно как платформы для циркуляции USDT, жертвуя нейтральностью к эмитентам. Tempo занимает промежуточную позицию, акцентируя внимание на регулируемых каналах и приоритетной compliance-интеграции с корпоративным сектором и PSP. Хотя такие центрированные вокруг эмитента или compliance-ориентированные модели обеспечивают мощную enterprise-совместимость, они рискуют снова создать изолированные острова, ограничивающие эксперименты и composability.
Plasma выбирает принципиально иной подход. Привязываясь к USDT, сохраняя при этом нейтральность к эмитентам и полную программируемость EVM, Plasma позиционирует себя как более удобную платформу для DeFi и органично растущих приложений на базе стейблкоинов. Её цель — аккумулировать сложные высокочастотные потоки, движущие реальную ликвидность: переводы, трейдинг и мерчант-расчеты, которые питают настоящую ликвидность, а не仅供лены тщательно курируемыми институциональными коридорами.
Ежемесячный клиринговый объём стейблкоинов уже исчисляется триллионами; те блокчейны, которые смогут поддерживать ликвидность и composability, имеют наибольшие шансы стать настоящими сеттльмент-хабами. Нейтральность, а не корпоративные альянсы, вероятно, формируют более прочную основу для захвата следующей волны применения стейблкоинов.
Токеномика XPL
Ядром экосистемы Plasma выступает XPL — нативный токен, приводящий в движение работу всей сети.
XPL является нативным токеном блокчейна Plasma, аналогично ETH в Ethereum или SOL в Solana. XPL функционирует в качестве газа для исполнения транзакций и смарт-контрактов, выступает активом для стейкинга обеспечения безопасности сети и используется для вознаграждения валидаторов.
Как отмечалось ранее, архитектура Plasma позволяет конечным пользователям осуществлять беспроцентные переводы стейблкоинов, однако любые более сложные взаимодействия (развёртывание контрактов, продвинутое использование dApp) потребуют XPL в качестве газа либо автоматически конвертируют часть стейблкоинов в XPL для покрытия расходов.
Как и большинство L1-протоколов, XPL не имеет фиксированного максимума эмиссии и следует модели программной инфляции, характерной для ETH или SOL. На момент выхода бета-версии главной сети начальная эмиссия XPL составит 10 миллиардов при ежегодной ставке инфляции 5%, направленной на вознаграждение валидаторов. В дальнейшем темп инфляции будет снижаться на 0,5% ежегодно, пока в долгосрочной перспективе не стабилизируется на уровне 3%.
-
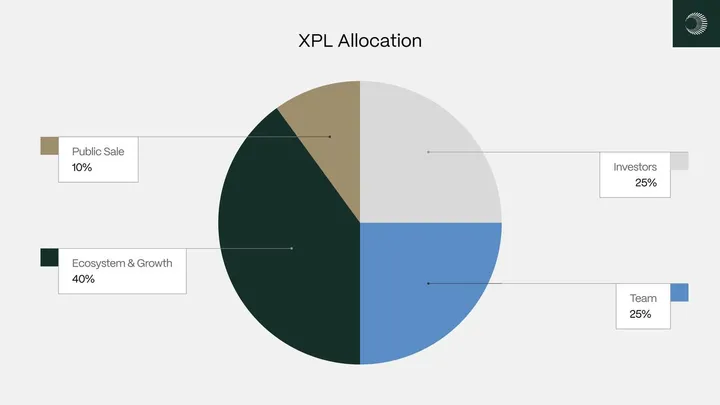
Публичное размещение: 10% (разблокируется для инвесторов за пределами США на этапе TGE, для инвесторов из США — 28 июля 2026 года)
-
Экосистема и развитие: 40%
-
Команда: 25% (1 год блокировки + линейное высвобождение в течение 2 лет)
-
Инвесторы: 25% (1 год блокировки + линейное высвобождение в течение 2 лет)
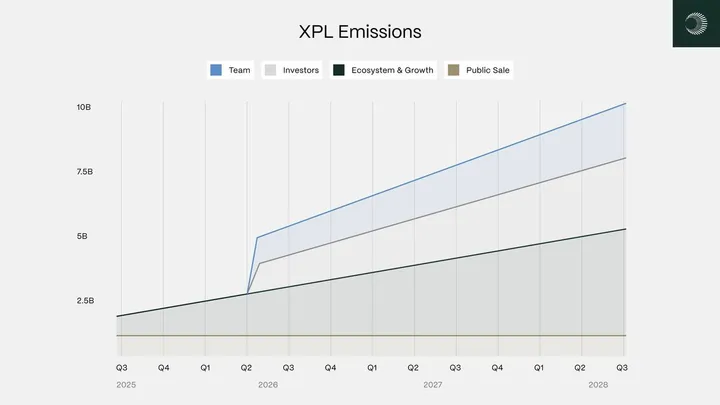
Plasma применяет механизм EIP-1559 от Ethereum: базовые комиссии за транзакции будут сжигаться. Рост активности в сети окажет дефляционное давление на эмиссию токена. Фактически, интенсивное использование способно превратить XPL в токен с чистым дефляционным профилем.
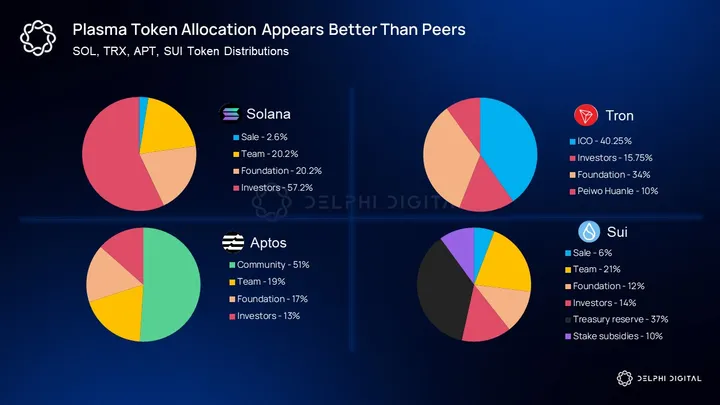
Начальный свободный оборот при запуске главной сети будет включать токены публичного размещения (10% минус доля для инвесторов из США), полностью разблокированные экосистемные токены (8% доступны сразу), а также возможно незначительную часть доли стратегических партнёров. Токены команды и инвесторов (в сумме 50%) заблокированы с момента генезиса. Таким образом, начальный флоу будет относительно ограничен и, как ожидается, составит около 18% от общей эмиссии на этапе TGE.
Для L1-токенов структура распределения имеет критическое значение. Хотя данный пункт относится к дискуссиям вокруг governance-токенов, при оценке L1-активов необходимо учитывать факторы общегосударственной пользы, децентрализованной инфраструктуры и товарной природы активов. Агрессивное или хищническое распределение токенов негативно скажется на жизненном цикле блокчейн-экосистемы. В этом контексте общее распределение XPL выглядит крайне здоровым по сравнению с альтернативными L1-протоколами.
На данный момент остается unclear, как именно распределение XPL соотносится с более идеальными референсными проектами вроде Tempo и Arc. Мы продолжим внимательно следить за этим аспектом по мере раскрытия дополнительной информации.
В чём заключается ценность XPL
Ценностное предложение Plasma неразрывно связано с концепцией стейблкоинов как killer-app для криптоиндустрии. Как упоминалось ранее, ончейн-оборот стейблкоинов в 2024 году достиг впечатляющих 27,6 трлн долларов, превысив совокупный показатель Visa и Mastercard за тот же период. Инновации в сфере криптовалют, особенно в DeFi, сейчас переживают фазу застоя. Подключение традиционных валют к блокчейн-трекам станет ключом к толчку для следующего этапа технологического прогресса.
При оценке L1-токенов аналитики обычно опираются на две основные рамки:
-
Реальная экономическая ценность (REV) — комиссии + MEV (максимально извлекаемая стоимость). Данный подход трактует токен как акцию с правом требования на денежный поток.
-
Валютная премия — методология рассматривает токен как валюту, оценка которой базируется на её полезности и сетевых эффектах.
Для новых сетей типа Plasma первоначальный захват комиссий будет низким, особенно учитывая, что Plasma изначально предлагает нулевые или близко к нулю комиссии для стимулирования adoption. Следовательно, оценка Plasma на основе REV выглядит нерациональной. Рынок никогда не оценивал другие новые L1-протоколы, такие как Aptos и Sui, по данному критерию.
Компонент валютной премии более релевантен для XPL на текущем этапе. Ценность XPL обусловлена не ожиданием немедленных высоких staking-вознаграждений или дивидендов, а прогнозом того, что Plasma станет критически важной инфраструктурой в будущем, доминируемом стейблкоинами.
Staking-вознаграждения и дефляционное давление от механизма сжигания послужат индикаторами прогресса и подтверждением данной гипотезы. Монетарная политика крайне важна для L1-протоколов, так как способствует формированию восприятия актива как эффективного средства сохранения стоимости. Однако дефляционная модель эмиссии вряд ли станет главным драйвером оценки Plasma, по крайней мере на стартовых этапах.
Рынки новых L1-токенов склонны ориентироваться скорее на потенциал конкретной новой сети, нежели на её фундаментальные показатели дня запуска.
Например, энтузиазм вокруг MoveVM и способности конкурировать с Solana по пропускной способности переключил внимание рынка на такие альтернативные высокопроизводительные цепи, как Sui и Aptos. Именно эта жажда более быстрых сетей стала главным катализатором их капитализации сильнее любых иных факторов.
Поскольку Plasma опирается на самое фундаментальное применение криптовалют — стейблкоины, основным источником ценности XPL станет её воспринимаемая валютная премия. По мере запуска сети и укрепления её экосистемы мы ожидаем параллельный рост показателей REV и базовых экономических метрик.
Текущая конкурентная среда
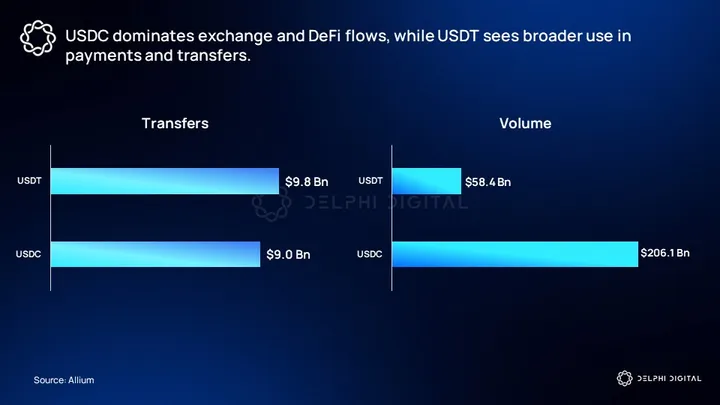
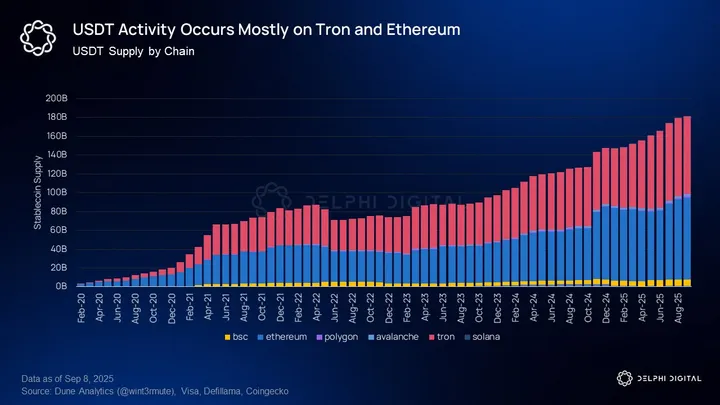
USDT остаётся крупнейшим и самым ликвидным стейблкоином на централизованных биржах (CEX). USDC пользуется неизменной популярностью в секторе DeFi, обладает обширной базой интегрированных проектов, выступает ключевой торговой парой для ликвидности на децентрализованных биржах (DEX) и демонстрирует сильный рост в платёжном сегменте. Несмотря на постоянное расширение пространства для разработки стейблкоинов и растущий рыночный интерес, доля USDT продолжает укрепляться, а объём эмиссии приближается к 200 млрд долларов.
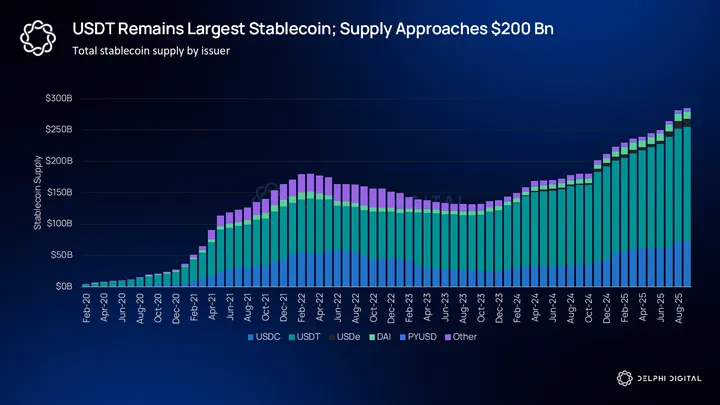
Благодаря абсолютному контролю над DeFi-инновациями и активной деятельностью, Ethereum стал главным центром ликвидности для стейблкоинов. Несмотря на высокий интерес к Solana, Aptos и Sui, ни одна из этих сетей пока не смогла привлечь такой массивный объём стейблкоинов, как Ethereum и Tron.
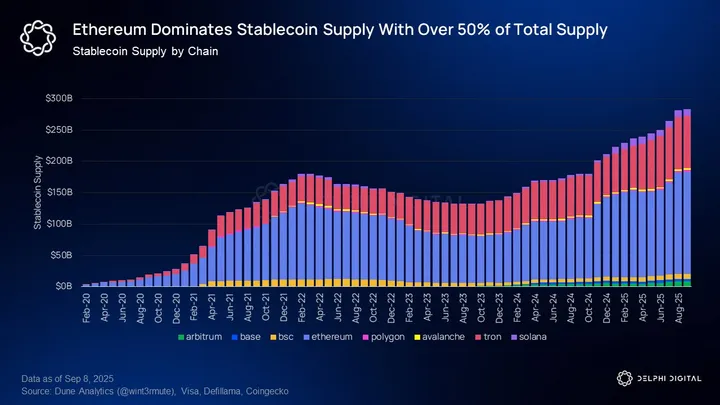
Tron является публичной сетью на втором месте по общему объёму эмиссии стейблкоинов и фактически утвердилась как де-факто публичный блокчейн для переводов USDT. Помимо USDT, активность с другими стейблкоинами и в секторе DeFi на Tron remains limited, однако её рыночная доля впечатляет: объём USDT в сети Tron в размере 83 млрд долларов сопоставим с показателем Ethereum в 87 млрд долларов.
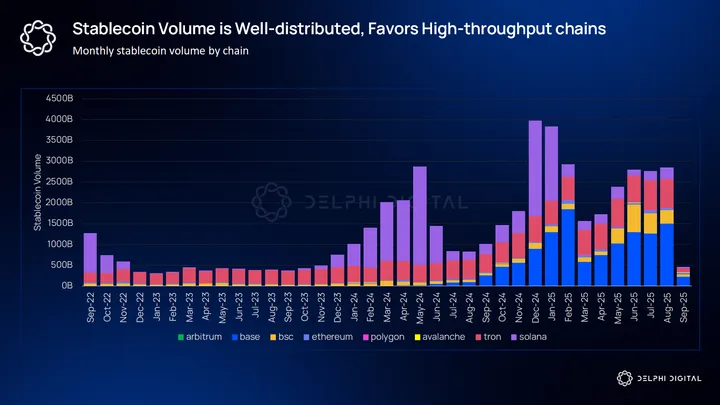
Объёмы торговли стейблкоинами распределяются по экосистемам куда более равномерно. Ethereum заметно отстаёт от L2-решений и конкурирующих L1-сетей. По уровню ончейн-активности со стейблкоинами Tron, Solana, Base и BSC превосходят Ethereum. Теория высокой пропускной способности здесь проявляется ярче всего, поскольку комиссии за газ в основной сети Ethereum слишком велики для рутинных операций со стейблкоинами. В результате Ethereum преимущественно используется для сложных и высокорисковых DeFi-инструментов.
Предлагаемые Plasma бесплатные переводы USDT откровенно позиционируют её как “убийцу” Tron. Хотя Tron действительно нашел продукт-маркет фит (PMF) для USDT, ей не удалось выстроить вокруг этого активного DeFi-ландшафта, по крайней мере, нет экосистемы, соответствующей масштабу её 83 млрд долларов USDT.
Стратегической целью Plasma должно стать заключение партнёрских соглашений с ведущими DeFi-командами для преодоления нишевости сети денежных переводов и одновременного привлечения TVL и объёма торгов. Что интересно, в данном направлении уже наблюдается значительный прогресс.
Продукт Binance Earn на Plasma представляет собой полностью onchain-решение для получения дохода в USDT, объём commitment которого перед запуском бета-версии главной сети достиг 1 млрд долларов. Пользователи могут стейкать USDT через Binance Earn; данные средства будут размещены на инфраструктурных треках, управляемых экосистемой Plasma, генерируя доход. Данный инструмент схож с нативными доходными продуктами для USDC на сети Base.
Дополнительно Plasma объявила о стратегическом партнёрстве с Aave, Fluid, Wildcat, Maple Finance и USD.AI. Эти коллаборации выстроили баланс между крипто-нативными приложениями (Aave, Fluid, USD.AI) и финтех-решениями для институционального сектора (Maple Finance, Wildcat, USD.AI). Позиционирование Plasma как сети, где пользователи и институционалы могут свободно оперировать средствами, в то время как финтех-приложения получают дополнительные возможности для достижения PMF, является надёжной стратегией завоевания удержания аудитории и создания непреодолимых конкурентных барьеров.
Теоретическая модель оценки
Наиболее обоснованными бенчмарками для Plasma выступают Stable, Arc (от Circle) и Tempo (от Stripe). Однако указанные блокчейны пока не обладают достаточной ликвидностью. В настоящий момент оптимальными точками сравнения служат высокопроизводительные, DeFi-доминируемые сети: Tron, Solana, Ethereum, Aptos и Sui.
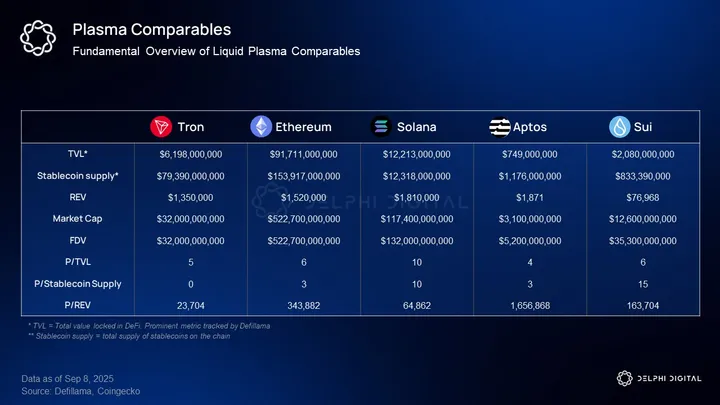
Метрика REV интуитивно понятна и представляет собой крайне удачную ментальную модель для осмысления захвата ценности в протоколах Layer 1. Тем не менее, она откровенно слабо коррелирует с рыночным ценообразованием и актуальными оценками современных L1-сетей. Данные по REV Solana выглядят убедительно прежде всего благодаря экосистеме, успешно привлекшей огромное количество активных пользователей. TVL по-прежнему остаётся наиболее распространенным индикатором оценки привлекательности блокчейна, тогда как объём эмиссии стейблкоинов предоставляет отличную дополняющую аналитическую выборку.
Обе метрики демонстрируют разумную согласованность в рамках расчёта мультипликаторов оценки выборки, составляя ниже 15-кратных значений, чаще всего находясь в диапазоне средних однозначных чисел.
Tron опирается на узкоспециализированный use-case, обладает ограниченным потенциалом роста из-за низкой проникновения DeFi и лишён технологической премии, традиционно сопутствующей блокчейнам нового поколения. Ввиду этого соотношение цены стейблкоинов к объёму эмиссии в размере 0,4 для Tron может считаться экстремальным выбросом.
Делая рациональные прогнозы относительно реакции рынка на различные уровни product-market traction, мы можем провести сценарный анализ оценки XPL от Plasma.
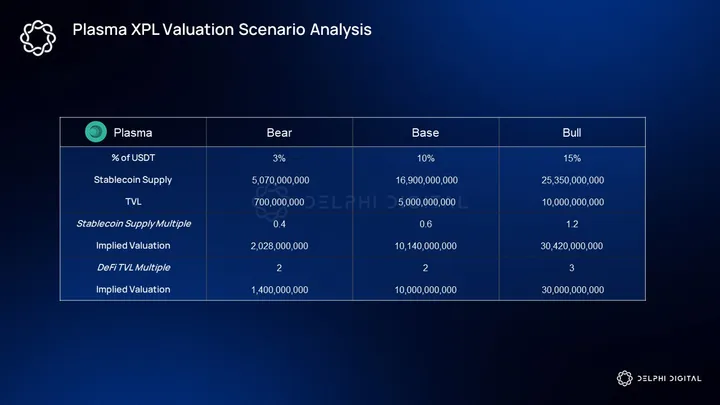
Наши сценарии медвежьего, базового и бычьего рынков базируются на предположении о доле рынка USDT на уровне 3%, 10% и 15% соответственно.
Важно отметить потенциальные недостатки заложенных допущений:
-
Риски снижения: Возможно насыщение нарратива о корпоративных сетях, когда они начнут напрямую конкурировать за пользовательский спрос и медиа-внимание, что приведёт к сжатию мультипликаторов. Во избежание этого мы использовали консервативный множитель эмиссии стейблкоинов в медвежьем сценарии, опираясь на экстремальный выброс Tron в 0,4.
-
Потенциал роста: Наша гипотеза о доле рынка USDT подразумевает статичное положение дел. Например, предполагается, что Tether не будет увеличивать эмиссию сверх текущего уровня, а сам проект Plasma никак не повлияет на новые выпуски USDT. Оба события маловероятны, следовательно, данное допущение носит крайне консервативный характер. При сохранении текущих темпов расширения рынка, Plasma способна достичь сопоставимых результатов даже при реализации более скромных показателей доли.
Предпродажная оценка токена XPL в значительной степени коррелирует с выбранной сетевой методикой оценки. Основной Upside здесь формируется за счёт продвижения нарратива через партнёрства и достижение технических вех, что ведёт к экспоненциальному расширению охвата аудитории. Крупнейшим риском выступает массовый выход на рынок сетей с избыточной брендированностью. Целевые ориентиры Plasma звучат убедительно, а заложенный в них нарратив способен стать фундаментом нового крипторыночного цикла.
Заключение
Активное развитие эмитентов Tether и Circle, абсолютный объём стейблкоинов, используемых в ончейн-платформах, появление продуктов нового поколения вроде Ethena и Wildcat, а также широкое принятие со стороны традиционных платёжных гигантов PayPal и Stripe однозначно сигнализируют об одном: возможность стейблкоинов очевидна и не подлежит сомнению.
При этом важно сохранять верность первоначальному духу криптоиндустрии. Доступность без разрешений, децентрализация и grassroots-развитие сообществ по-прежнему остаются главенствующими принципами. На фоне подъёма специализированных L1-сетей для стейблкоинов (часть из которых, вероятно, появится в форматы enterprise-применения) именно Plasma оказалась лучше всего подготовленной к этой трансформации. Сочетая мощные возможности для day-one интеграции и сохраняя определенную дистанцию от централизованных провайдеров, Plasma безупречно объединила сильные стороны стейблкоинов с концепцией ончейн-рынков капитала.
Гонка L1-сетей постепенно приобретает черты товарного рынка. Высокая пропускная способность давно стала обязательным стандартом. Битва сместилась в плоскость построения развитой экосистемы и привлечения реальной пользовательской базы.
Plasma категорично придерживается тезиса о том, что стоимость переводов стейблкоинов в конечном итоге должна стремиться к нулю, а истинная ценность сети раскрывается через поддержку высокорисковых процессов, таких как кредитование, финансирование и спекулятивная торговля. Грубо говоря, фундамент бизнес-модели Plasma заложено в статусе главного хаба ликвидности для стейблкоинов. Наиболее простым путём к достижению этой цели является предоставление пользователям бесплатных сценариев с высокой частотой использования (например, базовых платежей и переводов).
Опираясь на Plasma One и грядущие ончейн-развёртывания множества DeFi-протоколов, Plasma рассматривает каналы дистрибуции как своё истинное дифференцирующее преимущество, выходящее далеко за пределы чистой технической архитектуры. По мере роста глобального принятия стейблкоинов команда Plasma нацелена на закрепление позиций среди ведущих площадок, собирающих разработчиков и конечных пользователей вокруг инновационных стейблкоин-продуктов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Delphi Digital



