


Надвигается ли узкое место стейкинга в Ethereum?
Автор: Лиор Шимрон
Подготовка материала: Саульс, Foresight News
Владельцам ETH, желающим стейкать свои токены, возможно, уже пора вставать в очередь, так как в ближайшие недели может произойти значительный всплеск спроса на стейкинг.
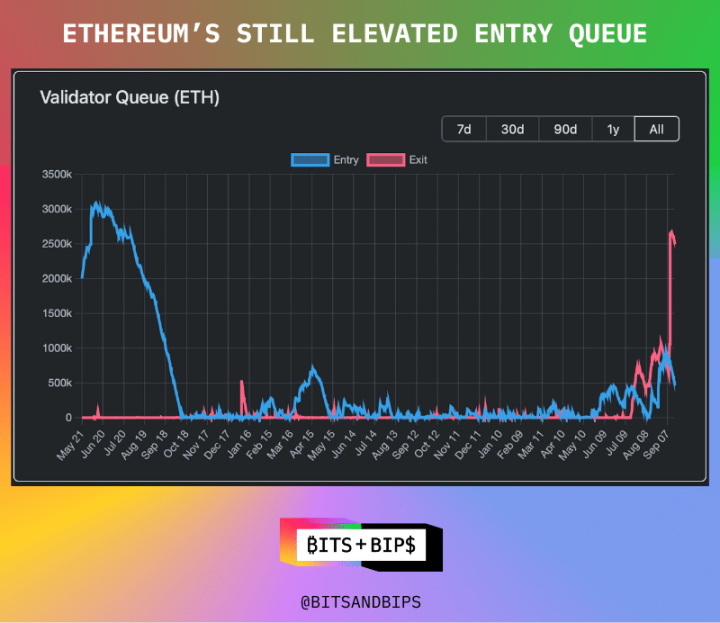
По состоянию на 18 сентября в очереди на вход валидаторов сети Ethereum находилось 422 143 ETH, что по текущей цене составляет 1,94 млрд долларов США. Хотя этот показатель ниже августовских 986 824 ETH, он остается историческим максимумом для сети с момента события «The Merge» в сентябре 2022 года — именно тогда Ethereum официально перешел на консенсус PoS.
(График данных очереди валидаторов)
Однако не стоит обманываться внешним видом графика выше о «сокращении числа в очереди на стейкинг» — хотя эта тенденция сократила время ожидания стейкинга с 16 до 8 дней, количество участников очереди вскоре снова резко возрастет.
В чем причина?
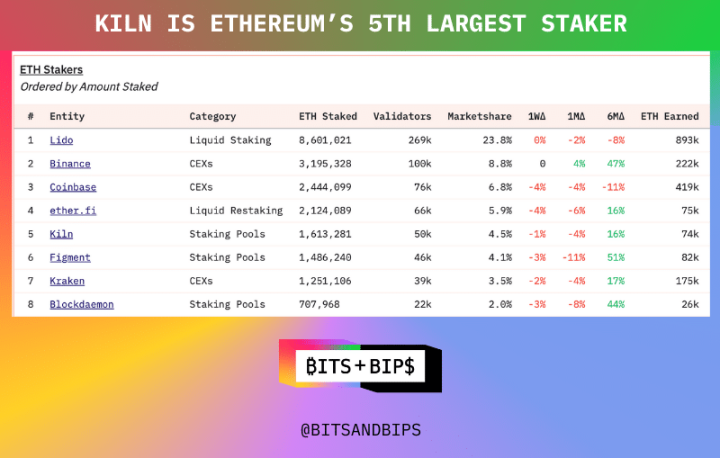
9 сентября провайдер услуг стейкинга Kiln, управляющий активами на сумму 15 млрд долларов США, подвергся инциденту с нарушением безопасности (компания обеспечивает защиту для нескольких сетей Proof-of-Stake). В связи с этим Kiln был вынужден досрочно вывести весь объем своих позиций ETH из стейкинга. Для справки, Kiln является пятым по величине институциональным стейкером ETH, управляя более чем 1,6 млн монет. Как видно из приведенного выше графика, данная операция напрямую привела к резкому росту количества ETH в «очереди выхода» (монеты, ожидающие разстейкинга) в сети Ethereum с немногим более 500 тыс. до свыше 2,5 млн штук.
(Dune Analytics)
Но после «выхода» неизбежно последует «возврат» — как только Kiln убедится в безопасности сети, все ранее выведенные из стейкинга ETH будут повторно направлены в очередь на стейкинг. Этот момент «возвращения» может совпасть с периодом взрывного роста спроса еще с трех других источников, после чего время ожидания стейкинга в Ethereum может значительно увеличиться.
Другие ключевые источники спроса
Казначейства цифровых активов (DAT)
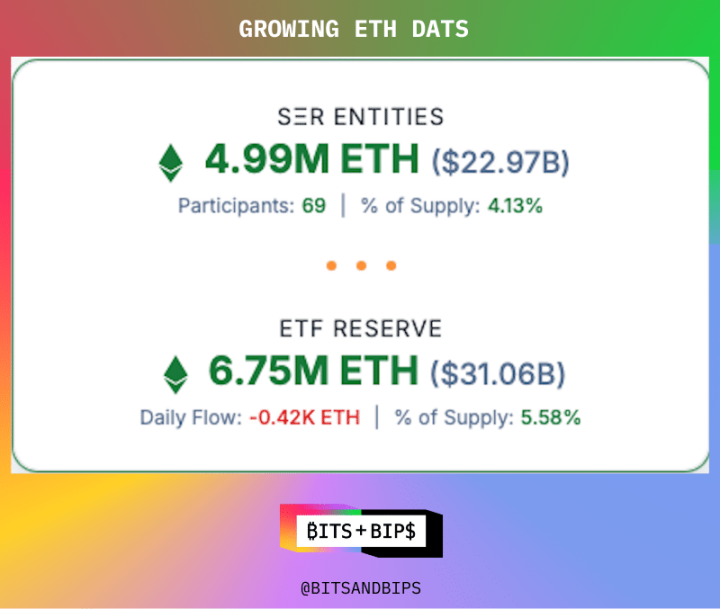
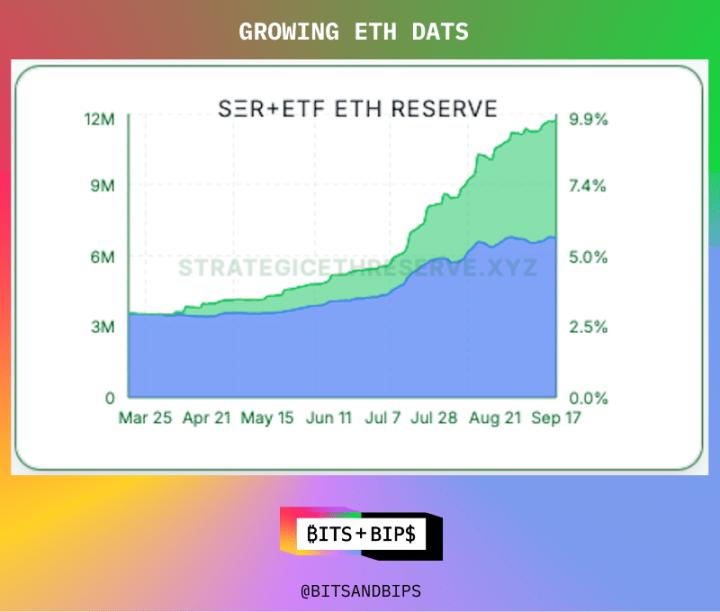
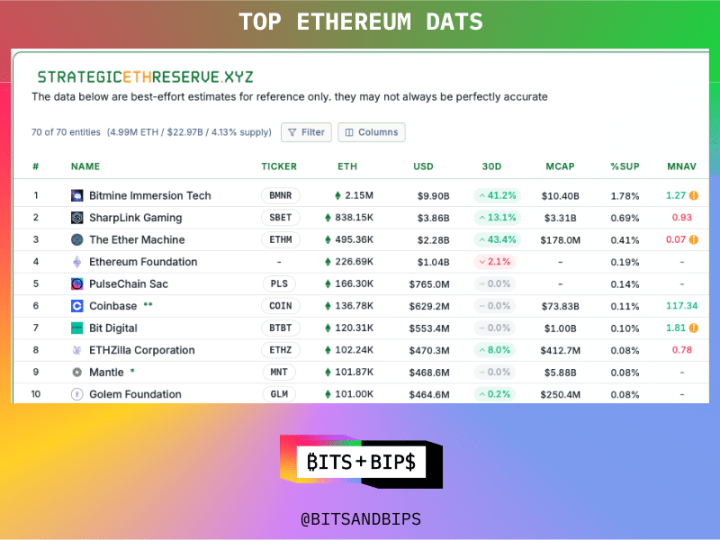
Если 2024 год можно назвать «годом ETF», то 2025 год бесспорно станет «годом компаний-казначейств цифровых активов (DAT)». Помимо биткоина, ETH является активом с наибольшей заблокированной стоимостью в таких казначействах. Согласно данным агрегатора «Стратегические резервы ETH», компании Bitmine Immersion, Ether Machine и Sharplink Gaming совместно владеют 499 000 ETH на сумму 22,97 млрд долларов США (см. рисунок ниже). Темпы роста их холдингов стремительны и уже приближаются к объему holdings спотовых ETF на ETH — на данный момент они управляют 675 000 ETH общей стоимостью чуть более 31 млрд долларов США.
(Стратегические резервы ETH)
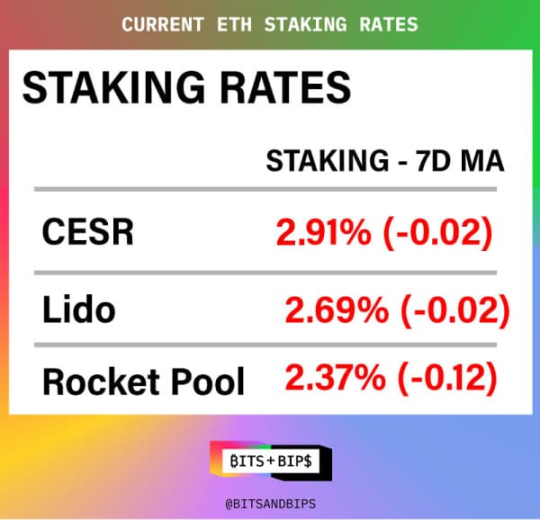
Сторонники ETH считают, что главная причина, по которой этот актив лучше всего подходит для компаний, формирующих резервы криптоактивов, заключается в возможности получать пассивный доход через стейкинг ETH. Согласно «Композитной ставке Ethereum Staking» (CESR), ежедневному базовому процентному показателю, отражающему среднюю годовую доходность стейкинга группы валидаторов Ethereum, текущая годовая доходность от стейкинга ETH составляет 2,91% — при этом данная ставка корректируется в зависимости от колебаний цены ETH и общего объема стейка в конкретный момент времени. Крис Перкинс из Coinfund отмечает, что эту «доходность» можно сравнить с «Лондонской межбанковской ставкой (LIBOR)» в сфере криптовалют, которая выступает в качестве «безрисковой ставки» в данной экосистеме. Следует отметить, что при использовании инструментов ликвидного стейкинга, таких как Lido или Rocket Pool, фактическая доходность будет ниже 2,91% из-за комиссий платформы.
(Протокол Rho)
Кроме того, в отличие от биткоина (несмотря на ограничение предложения в 21 миллион монет, он остается инфляционным активом), текущий механизм Ethereum настроен таким образом, что «при достаточной нагрузке на сеть актив перейдет к дефляционной модели».
По мере того как различные казначейства цифровых активов соревнуются в наращивании позиций по ETH (лидером среди них является принадлежащая Тому Ли компания Bitmine Immersion с портфелем ETH на 9,9 млрд долларов США), они стремятся быстро направить закупленные монеты в стейкинг, чтобы максимально начать начислять доход. Учитывая, что основная часть капитала этих компаний была привлечена летом текущего года, процесс «покупки с последующим стейкингом», вероятно, является одной из главных причин расширения размеров очереди на стейкинг Ethereum в последнее время.
Руководитель исследований Chorus One, провайдера институциональных услуг стейкинга, Кам Бенбрик отметил: «Значительная часть нового объема стейкинга исходит от казначейств цифровых активов, таких как Sharplink, являющихся вторым по величине казначейством с холдингами ETH примерно на 3,6 млрд долларов США и заявивших о том, что «почти 100% их позиций переведено в стейкинг». Мы прогнозируем дальнейшее расширение очереди на стейкинг, и одним из ключевых драйверов этого процесса станет Bitmine. Данные блокчейна показывают, что Bitmine еще не начала стейкать свои holdings. Будучи крупнейшим в настоящее время казначейством ETH, его запуск стейкинга окажет существенное влияние на размер очереди Ethereum.» (Примечание редактора: автор статьи Лиор в настоящее время работает в Chorus One на посту руководителя рынка США.)
(Стратегические резервы ETH)
Учитывая планы этих компаний по дальнейшему привлечению капитала, вероятность аналогичного роста масштабов очереди на стейкинг Ethereum в будущем крайне высока.
Тем не менее, пока не до конца ясно, какая доля привлеченного этими компаниями капитала фактически направлена на стейкинг. Отвечая на вопросы издания Unchained, Sharplink сообщил, что «почти 100% ETH переведено в стейкинг», Ether Machine заявил, что «более 90% активов используется для стейкинга», в то время как точные данные по объему стейкинга Bitmine остаются неясными — представитель компании отказался предоставить конкретные цифры интервью, сославшись на необходимость сверяться с официальной информацией на сайте корпорации.
Генеральный директор провайдера институциональных услуг стейкинга Alluvial Мара Шмейдт также считает, что значительная часть ETH в руках казначейств цифровых активов находится в состоянии «простоя без стейкинга». Она отметила: «Некоторые известные казначейства цифровых активов уже приобрели ETH, но еще не перевели их в стейкинг — речь идет о широко известных именах в отрасли. По нашим оценкам, объем неиспользованного для стейкинга ETH сейчас может составлять миллиарды долларов США.»
ETF со стейкингом
Вторым по величине источником спроса выступают «ETF на Ethereum со стейкингом» — ожидается, что осенью этого года регулятор США (SEC) одобрит данные продукты, которые официально запустят операции по стейкингу ETH. Несмотря на то, что комиссия отложила рассмотрение ряда заявок с 10 сентября на октябрь, дедлайн для окончательного решения уже близок. Аналитик Bloomberg Джеймс Сейфарт предполагает, что одобрение данных ETF может быть получено в середине или конце октября.
Мара Шмейдт согласна с позицией Сейфарта и отмечает: «До сих пор главной проблемой для ETF со стейкингом было не одобрение SEC, а налоговые вопросы и проблемы, связанные с трастом учредителя (grantor trust). Я крайне уверена, что к октябрю пути запуска стейкинга для этих ETF станут полностью понятны — это, очевидно, станет самым значимым событием, после которого мы увидим резкий рост участия в стейкинге ETH. Объем притока средств может оказаться очень большим, поэтому в ближайшие месяцы проблема очередей на стейкинг в Ethereum не исчезнет.»
Оптимизм в преддверии праздничного сезона
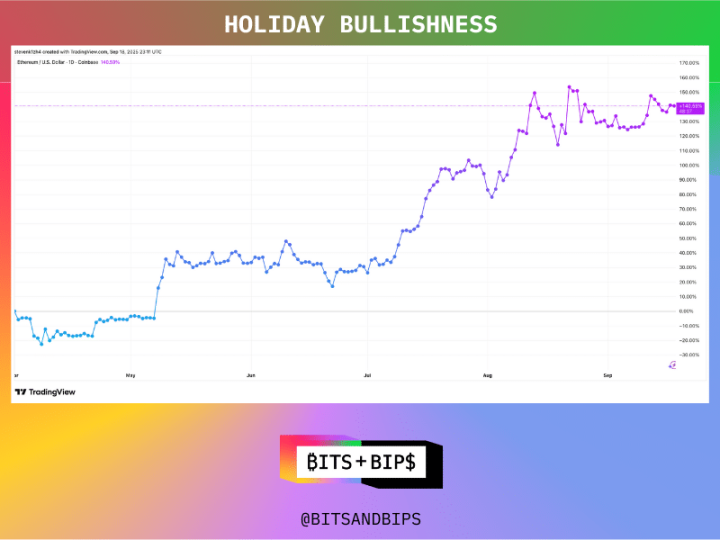
Кроме того, несмотря на значительный рост курса ETH в этом году (прирост +36,6% с начала года и +140,59% с 1 апреля), учитывая, что четвертый квартал традиционно представляет собой «исторически бычий период» для крипторынка, ожидается появление новой волны повышения цен на ETH в Q4 текущего года.
(TradingView)
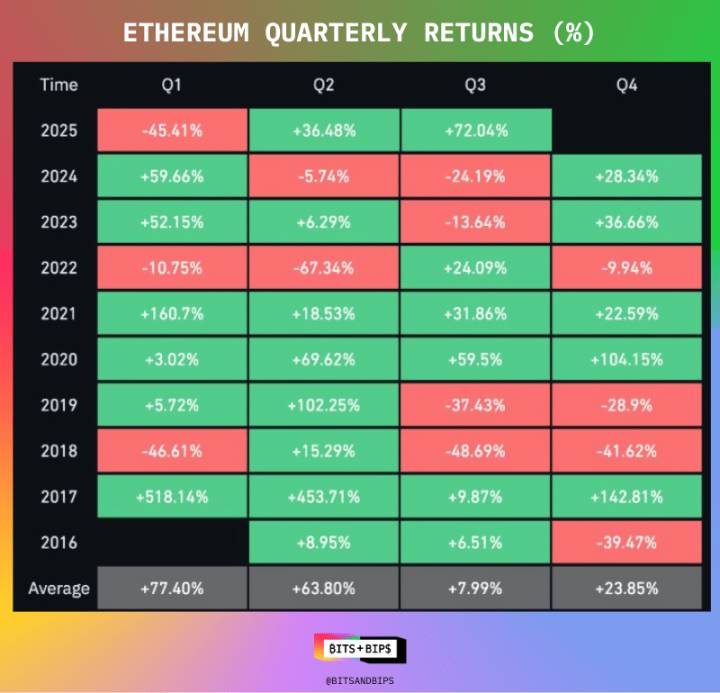
В прошлых циклах выступления ETH в четвертом квартале выделялись особо: доходность составила 142,81% в Q4 2017 года и 22,59% в Q4 2021 года. Если исторический паттерн повторится, резкий рост спроса на ETH синхронно потянет за собой увеличение размеров очереди на стейкинг.
(Coinglass)
Еще раз о Kiln: возвращающийся спрос на стейкинг
Если оценивать совокупные масштабы, сам Kiln и управляемые им 1,6 млн ETH могут показаться не такими уж крупными, однако ключевой фактор заключается в том, что капитал четырех упомянутых источников спроса хлынет в одну и ту же очередь на стейкинг приблизительно в один и тот же период. Издание Unchained пыталось связаться с Kiln, чтобы уточнить сроки возобновления ими стейкинга ETH, но до публикации данного материала ответа получено не было.
Кроме того, внезапный скопленный спрос существенно сузит «запас прочности» очереди на стейкинг — появление иных крупных стейкеров еще больше увеличит время ожидания. Ярким примером служит случай начала сентября, когда «спящий кошелек эпохи ICO» внезапно стейкнул 150 000 ETH (на сумму 646 млн долларов США).
Бенефициары: проекты и токены в центре внимания
При условии, что пользователям удастся пережить длительное ожидание в очереди, активность в этой очереди принесет дополнительные бонусы для развития экосистем «ликвидного стейкинга» и «рейстейкинга» в Ethereum — поскольку участники будут чаще выбирать эффективные решения, способствующие оптимизации доходности.
В сегменте ликвидного стейкинга ведущие проекты Lido (токен stETH) и Rocket Pool (токен rETH) получат прямую выгоду от растущего спроса пользователей на «стратегии дополнительной доходности» и «ликвидность». В частности, Lido контролирует около 24% рынка ETH-стейкинга с общим заблокированным объемом (TVL) в 37 млрд долларов США, что свидетельствует о стабильном рыночном спросе. TVL токена rETH от Rocket Pool составляет 2,8 млрд долларов США, а его ключевое преимущество кроется в «более высоком уровне децентрализации» — по сравнению с Lido платформа насчитывает значительно больше независимых операторов узлов (валидаторов) вместо крупных институциональных игроков.
Протоколы рейстейкинга также могут пережить взрывной рост. Данные протоколы предлагают пользователям сложную доходность за счет предоставления «Активных сервисов валидации (AVS)» (путем «занятия» части безопасности у уже стейканных ETH), при этом их доходность (около 3,5–5,5%) значительно превышает показатели нативного стейкинга (около 2,8%). На сегодняшний день ведущими проектами в сфере рейстейкинга являются:
-
EigenLayer: TVL составляет 19 млрд долларов США, лидер индустрии;
-
Ether.fi: общий заблокированный объем превышает 11 млрд долларов США, инновационные стратегии которого повышают потенциал роста его нативного токена ETHFI;
-
Renzo (соответствующий токен ezETH): TVL равен 1,5 млрд долларов США.
По мере роста спроса на рейстейкинг ценность нативных токенов данных протоколов (EIGEN, ETHFI, REZ) может ощутимо вырасти.
(Dune)
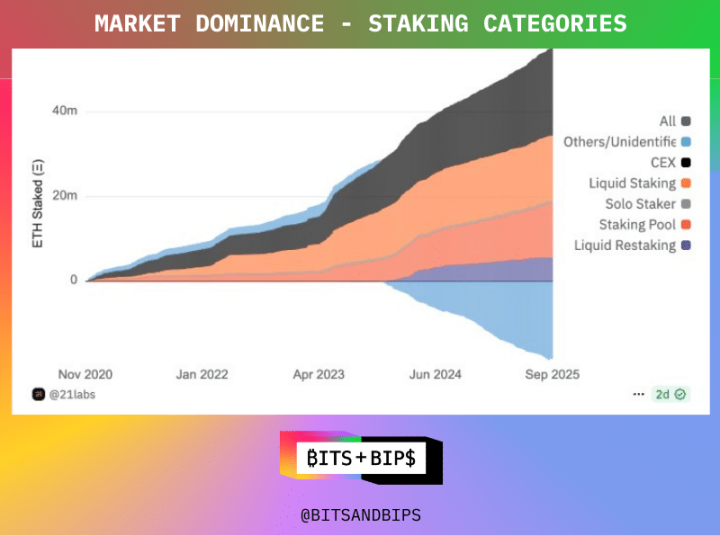
Несмотря на недавние краткосрочные оттоки капитала, в последние месяцы наблюдается устойчивый рост показателей ликвидного стейкинга, рейстейкинга и общего участия в пулах на базе Ethereum, что свидетельствует о постепенном повышении активности в этой области.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Unchained_pod














