


Анализ циклов снижения ставок ФРС: какой путь выберут биткоин, фондовый рынок и золото?
Автор: Дэвид, TechFlow
«Сначала отдохнём и подождём решение ФРС перед новыми сделками» — в последние дни в инвест-сообществе явно преобладают выжидательные настроения.
В 2 часа ночи по пекинскому времени 18 сентября ФРС опубликует своё последнее решение по ставке. Это уже пятая встреча по вопросам денежно-кредитной политики с момента снижения ставки в сентябре прошлого года. Рыночные ожидания указывают на дальнейшее снижение на 25 базисных пунктов, с текущих 4,5% до 4,25%.
Год назад в это время все ждали начала цикла снижения ставок. Теперь мы уже находимся где-то посередине этого пути.
Почему все ждут, когда этот ботинок упадёт? Потому что история учит нас: после того как ФРС входит в цикл снижения ставок, различные классы активов часто сталкиваются с мощным ростом.
Тогда куда направится биткоин при этом снижении ставок? Как поведут себя фондовый рынок и золото?
Проанализировав циклы снижения ставок ФРС за последние 30 лет, возможно, мы найдём ответы в исторических данных.
У начала какого цикла снижения ставок мы находимся?
Исторически снижение ставок ФРС никогда не было простым действием.
Иногда снижение ставок выступает своего рода эликсиром для экономики, вызывая немедленный рост рынков; но порой оно становится предвестником бури, сигнализируя о грядущем более масштабном кризисе, и цены на активы вовсе не обязательно растут.
1995 год: превентивное снижение ставок.
Председатель ФРС Алан Гринспан столкнулся с «счастливой проблемой»: экономический рост был стабильным, но появлялись признаки перегрева. Поэтому он избрал путь «превентивного смягчения», снизив ставку с 6% до 5,25%, всего на 75 базисных пунктов.
Итог? Американский фондовый рынок развернул самую впечатляющую пятилетнюю бычую тенденцию эпохи интернета: индекс NASDAQ вырос в пять раз за последующие пять лет. Классическая иллюстрация успешного «мягкого посадочного режима» (soft landing).
2007 год: кризисное снижение ставок.
Как показано в фильме «Игра на понижение», тренд кризиса субстандартных кредитов уже прослеживался, но мало кто осознавал масштабы надвигающейся бури. Когда ФРС в сентябре того года начала цикл снижения с отметки 5,25%, рынок всё ещё пребывал в эйфории, а индекс S&P 500 только что обновил исторические максимумы.
Но дальнейший сюжет вам всем хорошо известен: банкротство Lehman Brothers, мировой финансовый цунами, и ФРС пришлось снизить ставку с 5,25% до 0,25% за 15 месяцев, сократив её на целых 500 базисных пунктов. Поздняя помощь так и не смогла предотвратить погружение экономики в рецессию, самую глубокую со времен Великой депрессии.
2020 год: паническое снижение ставок.
Никто не мог предвидеть «чёрного лебедя» в виде пандемии коронавируса. 3 марта и 15 марта ФРС экстренно снизила ставку дважды, обрушив её с 1,75% до 0,25% всего за 10 дней. Одновременно был запущен «безлимитный количественный смягчение» (QE), в результате чего баланс центрального банка вырос с 4 трлн долларов до 9 трлн долларов.
Неизвестная прежде интенсивность ввода ликвидности создала одну из самых абсурдных сцен в истории финансов: реальная экономика остановилась, тогда как финансовые рынки праздновали триумф. Биткоин вырос с 3 800 долларов в марте 2020 года до 69 000 долларов в ноябре 2021-го, увеличившись более чем в 17 раз.
Если оглянуться на эти три модели снижения ставок, можно увидеть три схожих результата, но截然不同的路径 изменения активов:
- Превентивное снижение: умеренное снижение ставки, мягкая посадка экономики, плавный рост активов
- Кризисное снижение: резкое снижение ставки, жесткая посадка экономики, падение активов с последующим восстановлением
- Паническое снижение: экстренное снижение, экстремальная волатильность, V-образный разворот активов
Так какое же начало сценария ожидает нас в 2025 году?
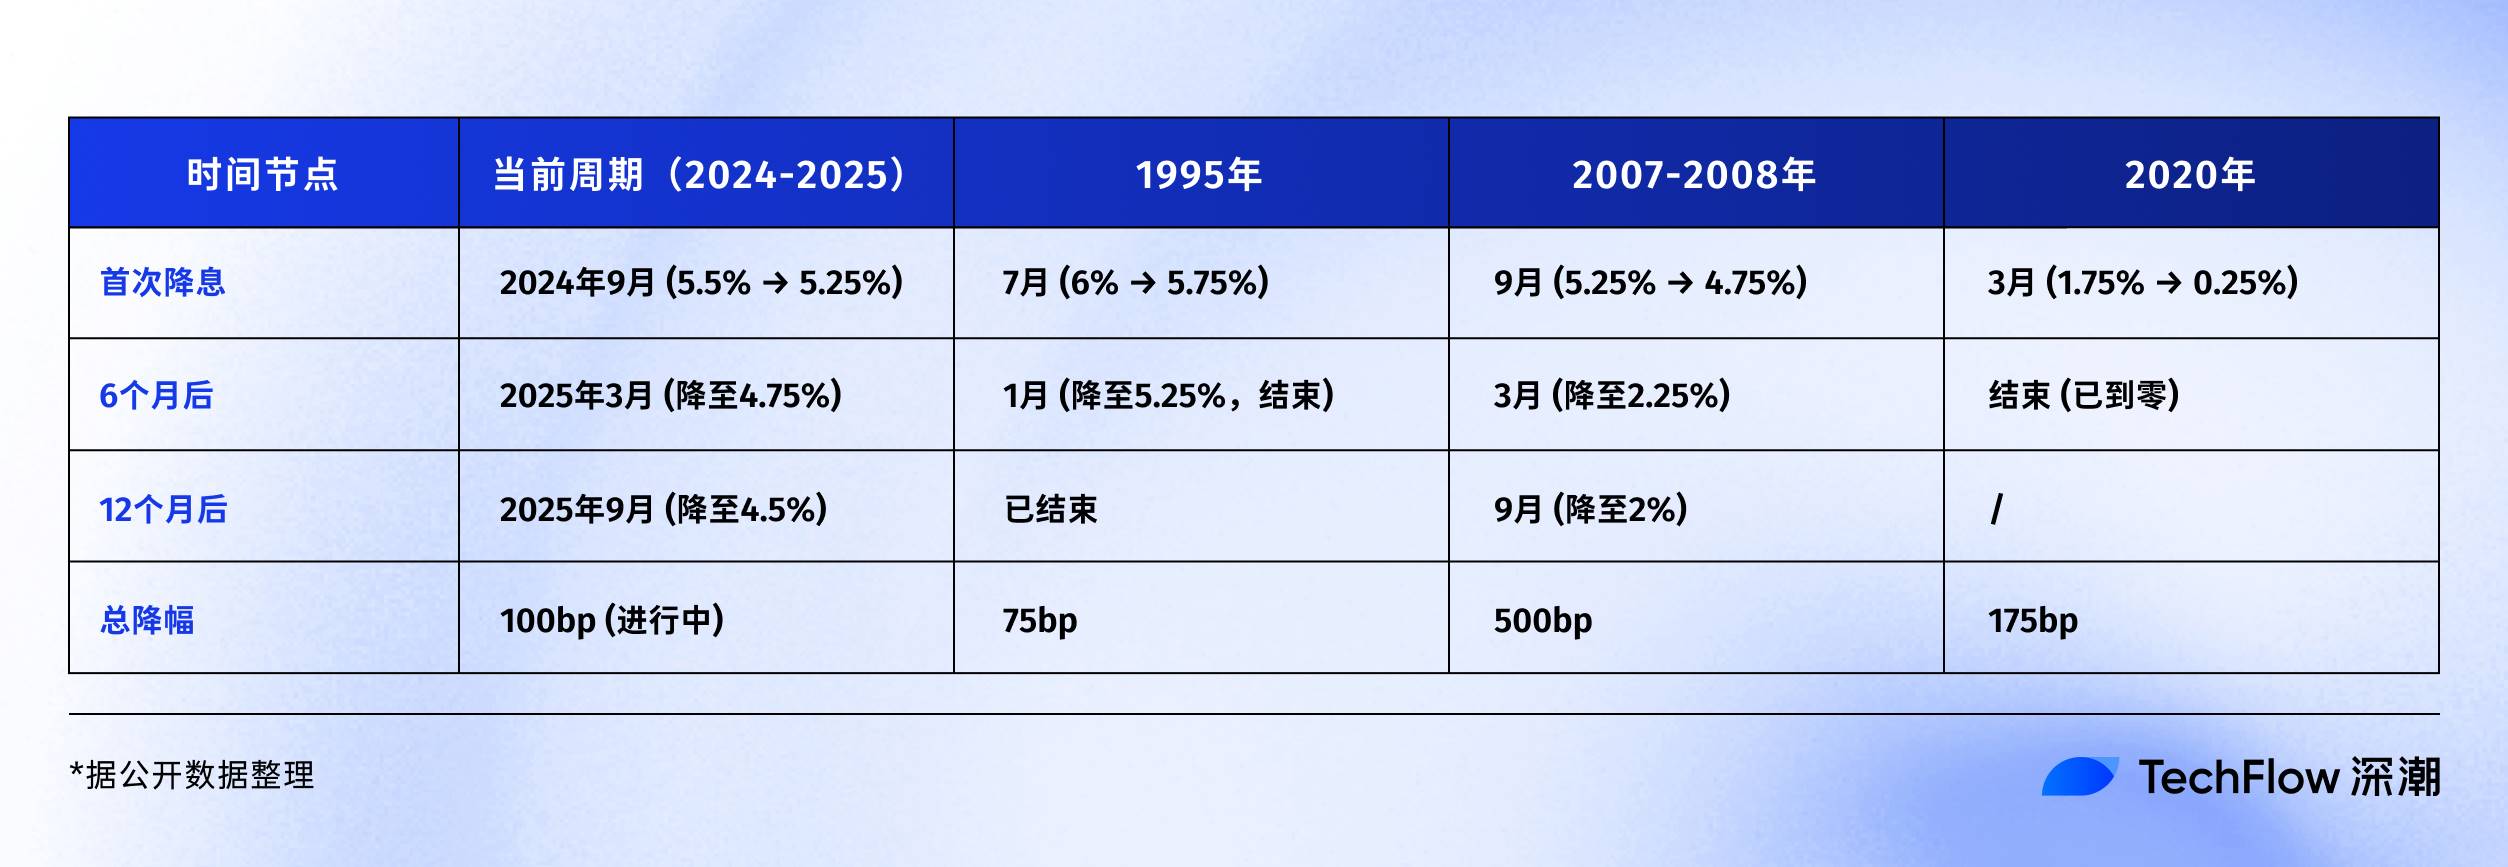
С точки зрения данных, сейчас ситуация больше напоминает превентивное снижение 1995 года. Уровень безработицы составляет 4,1% — это не много; ВВП продолжает расти, рецессии нет; инфляция снизилась с пика в 9% в 2022 году до примерно 3%.
Однако есть несколько тревожных деталей, на которые стоит обратить внимание:
Во-первых, при снижении ставок фондовый рынок уже находится на исторических максимумах: индекс S&P 500 в этом году вырос уже более чем на 20%.
Исторически, когда ставки снижались в 1995 году, рынок акций только восстанавливался после низов; а в 2007 году они находились на пике и вскоре рухнули. Во-вторых, государственный долг США достиг 123% от ВВП, что значительно превышает показатель 2007 года в 64% и ограничивает возможности властей для дальнейшего стимулирования экономики через бюджет.
Но независимо от модели снижения, одно остаётся очевидным: скоро откроются ворота ликвидности.
Сценарий снижения ставок для крипторынка
Что произойдет с крипторынком в этот раз, когда ФРС вновь откроет кран с ликвидностью?
Чтобы ответить на этот вопрос, нам нужно сначала понять, какие именно процессы проходили на крипторынке в ходе предыдущего цикла снижения ставок.
В период с 2019 по 2020 год, когда рынок капитализацией всего в 200 млрд долларов внезапно получил доступ к триллионам ликвидности, весь процесс роста активов не произошёл в один миг.
- Цикл снижения ставок 2019 года: шум вокруг, но слабый результат
31 июля того года ФРС впервые за десять лет снизила ставку. Для крипторынка того времени это должно было стать весомым позитивным сигналом.
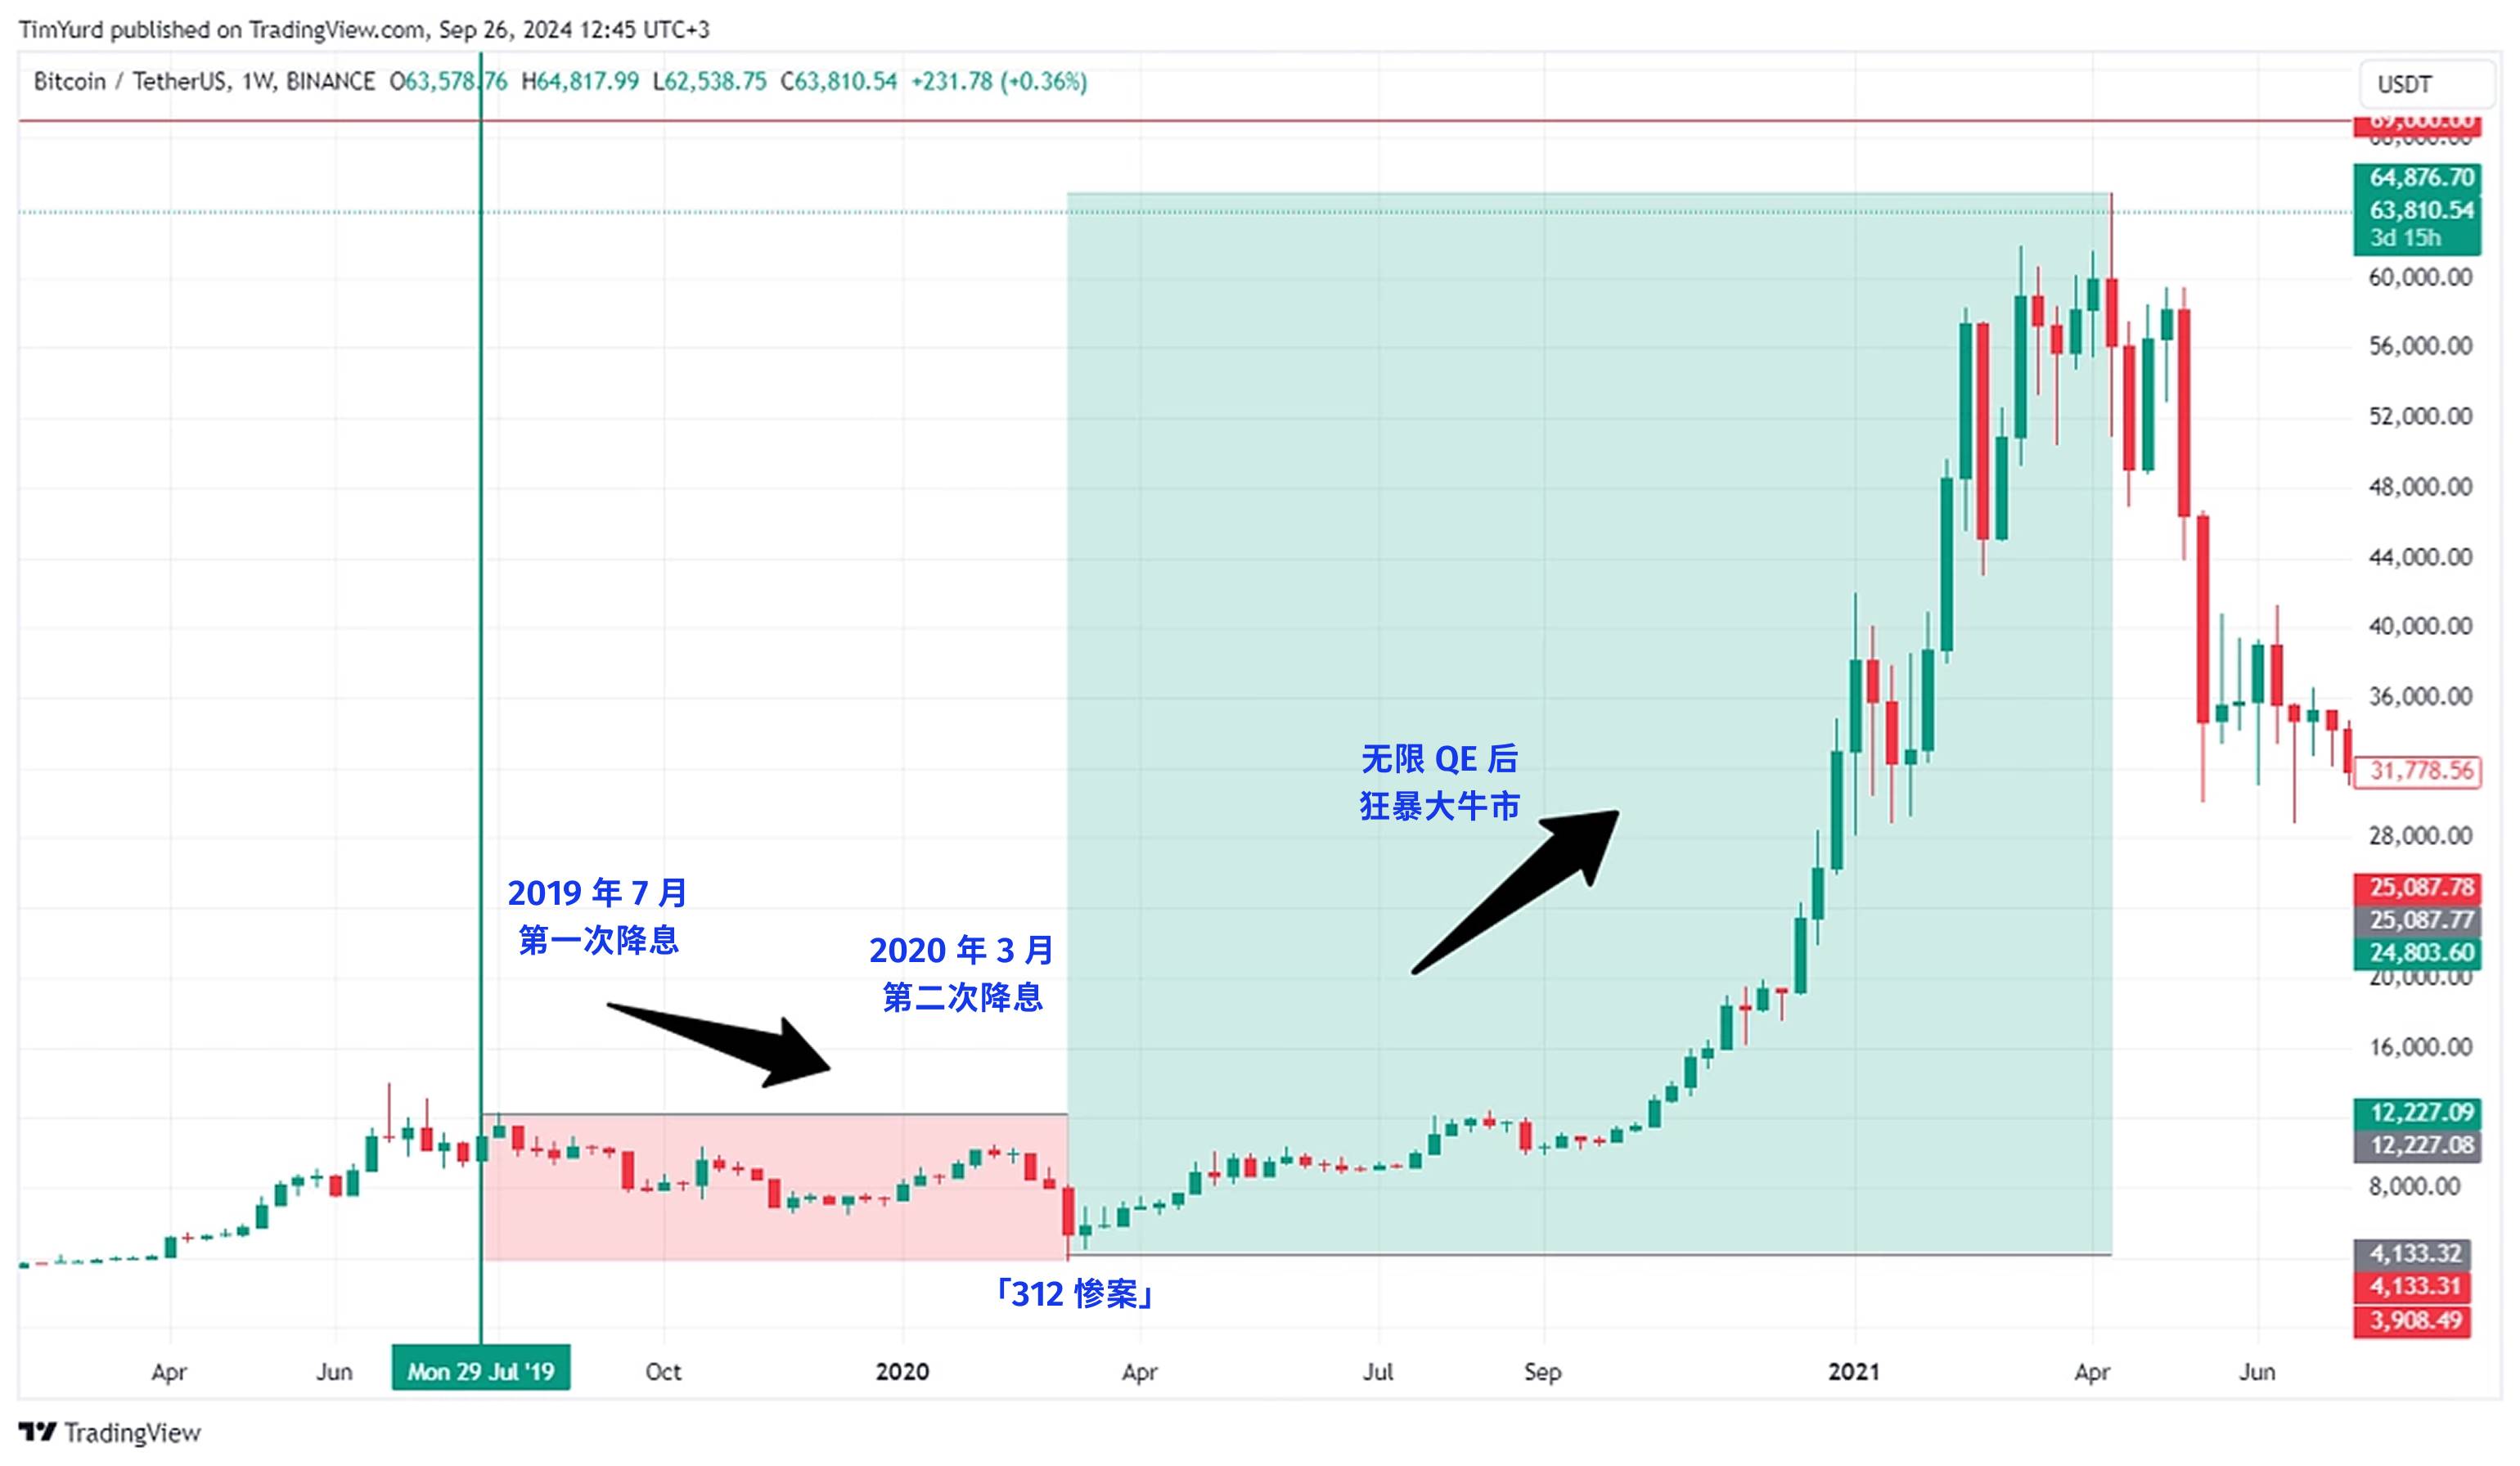
Интересно, что биткоин будто бы узнал об этом заранее. Конец июня показал рост с 9 000 долларов, а к середине июля цена пробилась к отметке 13 000 долларов. Рынок строил спекуляции, что снижение ставок запустит новую бычью волну.
Но когда снижение действительно состоялось, динамика оказалась сюрпризом. 31 июля, в день снижения, биткоин торговался вблизи 12 000 долларов, после чего вместо роста пошёл вниз. В августе цена пробила уровень 10 000 долларов, а к декабрю вернулась к отметке около 7 000 долларов.
Почему так произошло? Оглядываясь назад, можно выделить несколько причин.
Прежде всего, снижение на 75 базисных пунктов носило относительно умеренный характер, что ограничило объём выпущенной ликвидности. Кроме того, крипторынок только выходил из медвежьего цикла 2018 года, а уверенность инвесторов была слабой.
А самое главное — традиционные институциональные игроки оставались на позиции сторонних наблюдателей. Средства в основном ушли в фондовый рынок, благодаря чему индекс S&P 500 за тот же период вырос почти на 10%.
- Цикл снижения ставок 2020 года: сверхэмоциональные американские горки после трагедии 12 марта
В первую неделю марта рынок уже почувствовал приближение кризиса. 3 марта ФРС экстренно снизила ставку на 50 базисных пунктов, однако биткоин не вырос, а упал с 8 800 до 8 400 долларов. Логика участников проста: экстренное снижение = серьёзные проблемы в экономике = лучше спастись бегством.
Следующая неделя стала самым мрачным периодом для крипторынка. 12 марта биткоин рухнул с 8 000 до 3 800 долларов всего за сутки, показав падение более чем на 50%. Эфириум потерял ещё больше: его цена обвалилась с 240 до 90 долларов.
Классическая трагедия «12 марта» закрепилась в памяти крипторынка как коллективная травматичная память.
Обвал того дня стал частью глобального кризиса ликвидности. На фоне паники вокруг пандемии распродавались абсолютно все активы: биржи США останавливали торги, падали цены на золото и облигации США. Инвесторы нарасхват продавали всё ради наличности, и даже «цифровое золото» в лице биткоина не избежало этой участи.
Усугубило ситуацию то, что высокий уровень плеча в крипторежиме резко усилил падения. На таких производственных площадках, как BitMEX, массово ликвидирует позиции длинных позиций с 100-кратным плечом, запуская эффект лавины. За несколько часов общая сумма ликвидированных позиций превысила 3 млрд долларов США.
Но ровно в тот момент, когда все уже думали о полном обнулении, перемены наступили.
15 марта ФРС объявила о снижении ставки до диапазона 0–0,25% и одновременно запустила программу количественного смягчения на 700 млрд долларов США. А 23 марта регулятор применил стратегию «безлимитного QE». После того как биткоин нашёл дно на отметке 3 800 долларов, начался его легендарный отскок:
- 13 марта 2020 г.: 3 800 долларов (дно)
- Май 2020 г.: 10 000 долларов (+160% за 2 месяца)
- Октябрь 2020 г.: 13 000 долларов (+240% за 7 месяцев)
- Декабрь 2020 г.: 29 000 долларов (+660% за 9 месяцев)
- Апрель 2021 г.: 64 000 долларов (+1580% за 13 месяцев)
- Ноябрь 2021 г.: 69 000 долларов (+1715% за 20 месяцев)
Радость охватила не только биткоин, но и весь крипторынок в целом. Эфириум подорожал с 90 до максимума в 4 800 долларов, увеличившись в 53 раза. Многие токены DeFi подорожали в десятки и даже сотни раз. Совокупная капитализация крипторынка выросла со 150 млрд долларов в марте 2020 года до 3 трлн долларов в ноябре 2021-го.
Сравнивая 2019 и 2020 годы, почему при идентичном снижении ставок реакция рынков кардинально отличалась?
Оглядываясь назад, ответ прост и очевиден: масштаб снижения ставок напрямую определяет объём притекающего капитала.
В 2020 году ставку опустили прямо до нуля и добавили безлимитное QE, что аналогично открытию всех шлюзов. Балансовый отчёт ФРС расширился с 4 до 9 трлн долларов, мгновенно добавив в систему 5 трлн долларов дополнительной ликвидности.
Даже если лишь 1% этих средств попадёт на крипторынок, это будет 50 млрд долларов. Эта сумма сопоставима с третью совокупной капитализации всего крипторынка на начало 2020 года.
Кроме того, участники 2020 года пережили полный переход от крайнего страха к крайней жадности. В марте все пытались продать любые активы ради получения наличных, а к концу года те же самые участники брали кредиты, чтобы купить активы. Резкие колебания рыночных настроений значительно увеличили амплитуду колебаний цен.
Важнее всего то, что на сцену наконец вышли крупные институциональные инвесторы.
Компания MicroStrategy начала покупать биткоин в августе 2020 года, суммарно набрав более 100 тысяч монет. Tesla анонсировала покупку биткоина на 1,5 млрд долларов в феврале 2021 года. Портфель инвестиционного траста Grayscale Bitcoin Trust (GBTC) вырос с 200 тысяч единиц в начале 2020 года до 650 тысяч к концу года.
Покупки со стороны институционалов принесли не только реальные деньги, но и важное подтверждение доверия рынку.
- 2025 год: повторится ли история?
Что касается масштаба снижения, рыночные ожидания на 17 сентября показывают снижение на 25 базисных пунктов, что является лишь началом. Если экстраполировать текущие макроэкономические данные, за весь цикл снижения (в следующие 12–18 месяцев) ставка может быть уменьшена суммарно на 100–150 базисных пунктов, и в итоге опуститься до уровня около 3,0–3,5%. Этот диапазон находится между показателями 2019 года (75 базисных пунктов) и 2020 года (опускание до нуля).
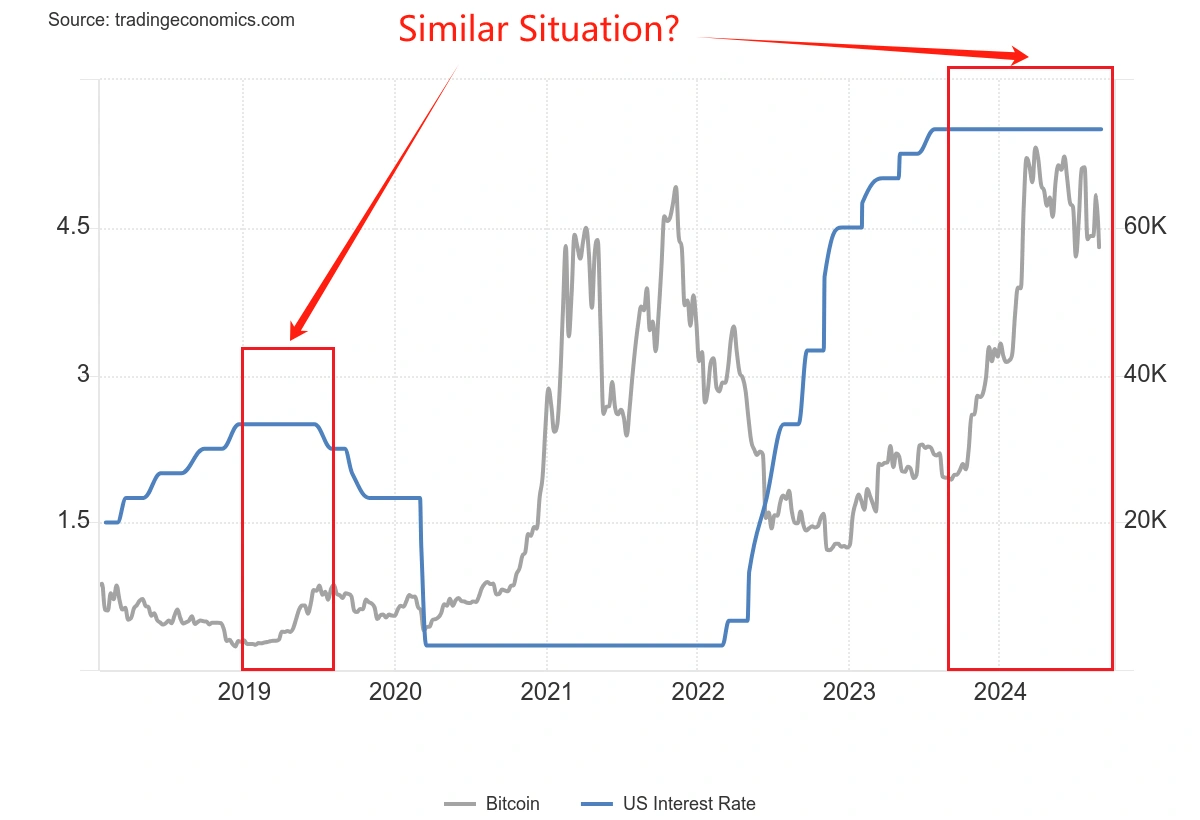
Если смотреть на позицию актива, то биткоин уже находится рядом с историческим максимумом в 115 тысяч долларов, и у него, в отличие от марта 2020 года, нет колоссального пространства для кратного роста. С другой стороны, рынок не находится в стадии восстановления после медвежьего периода, как в 2019-м, поэтому уверенности инвесторов достаточно.
Если рассматривать участие институционалов, одобрение биржевых криптовалютных фондов (ETF) стало переломным моментом. В 2020 году крупные игроки делали лишь осторожные покупки, а сегодня у них появились стандартизированные инструменты инвестиций. При этом институты стали мудрее и, в отличие от 2020–2021 годов, не будут поддаваться эмоциональному шоку (FOMO) при покупке на хаях.
Возможно, в 2024–2025 годах мы станем свидетелями третьего сценария, который не будет ни скучным, как в 2019-м, ни безумным, как в 2020-м, а скорее «разумным бумагом». Вероятно, мы не увидим уже того семнадцатикратного роста биткоина, но его устойчивое движение вверх на фоне открытия каналов ликвидности выглядит гораздо более обоснованной гипотезой.
Всё также сильно зависит от производительности других классов активов. Если фондовый рынок и золото продолжат расти, капитал неизбежно распределится между ними.
Динамика традиционных активов в период снижения ставок
Циклы снижения ставок затрагивают не только криптовалютный сектор, но и динамика традиционных финансовых инструментов заслуживает отдельного внимания.
Для крипто-инвесторов критически важно понимать исторические паттерны поведения этих активов, поскольку они выступают одновременно источниками ликвидности и прямыми конкурентами.
Американские акции: не всякое снижение ставок гарантирует начало бычьего рынка
Согласно данным исследования BMO ..., мы можем детально рассмотреть, как вели себя индексы S&P 500 в циклах снижения ставок за последние более чем 40 лет:
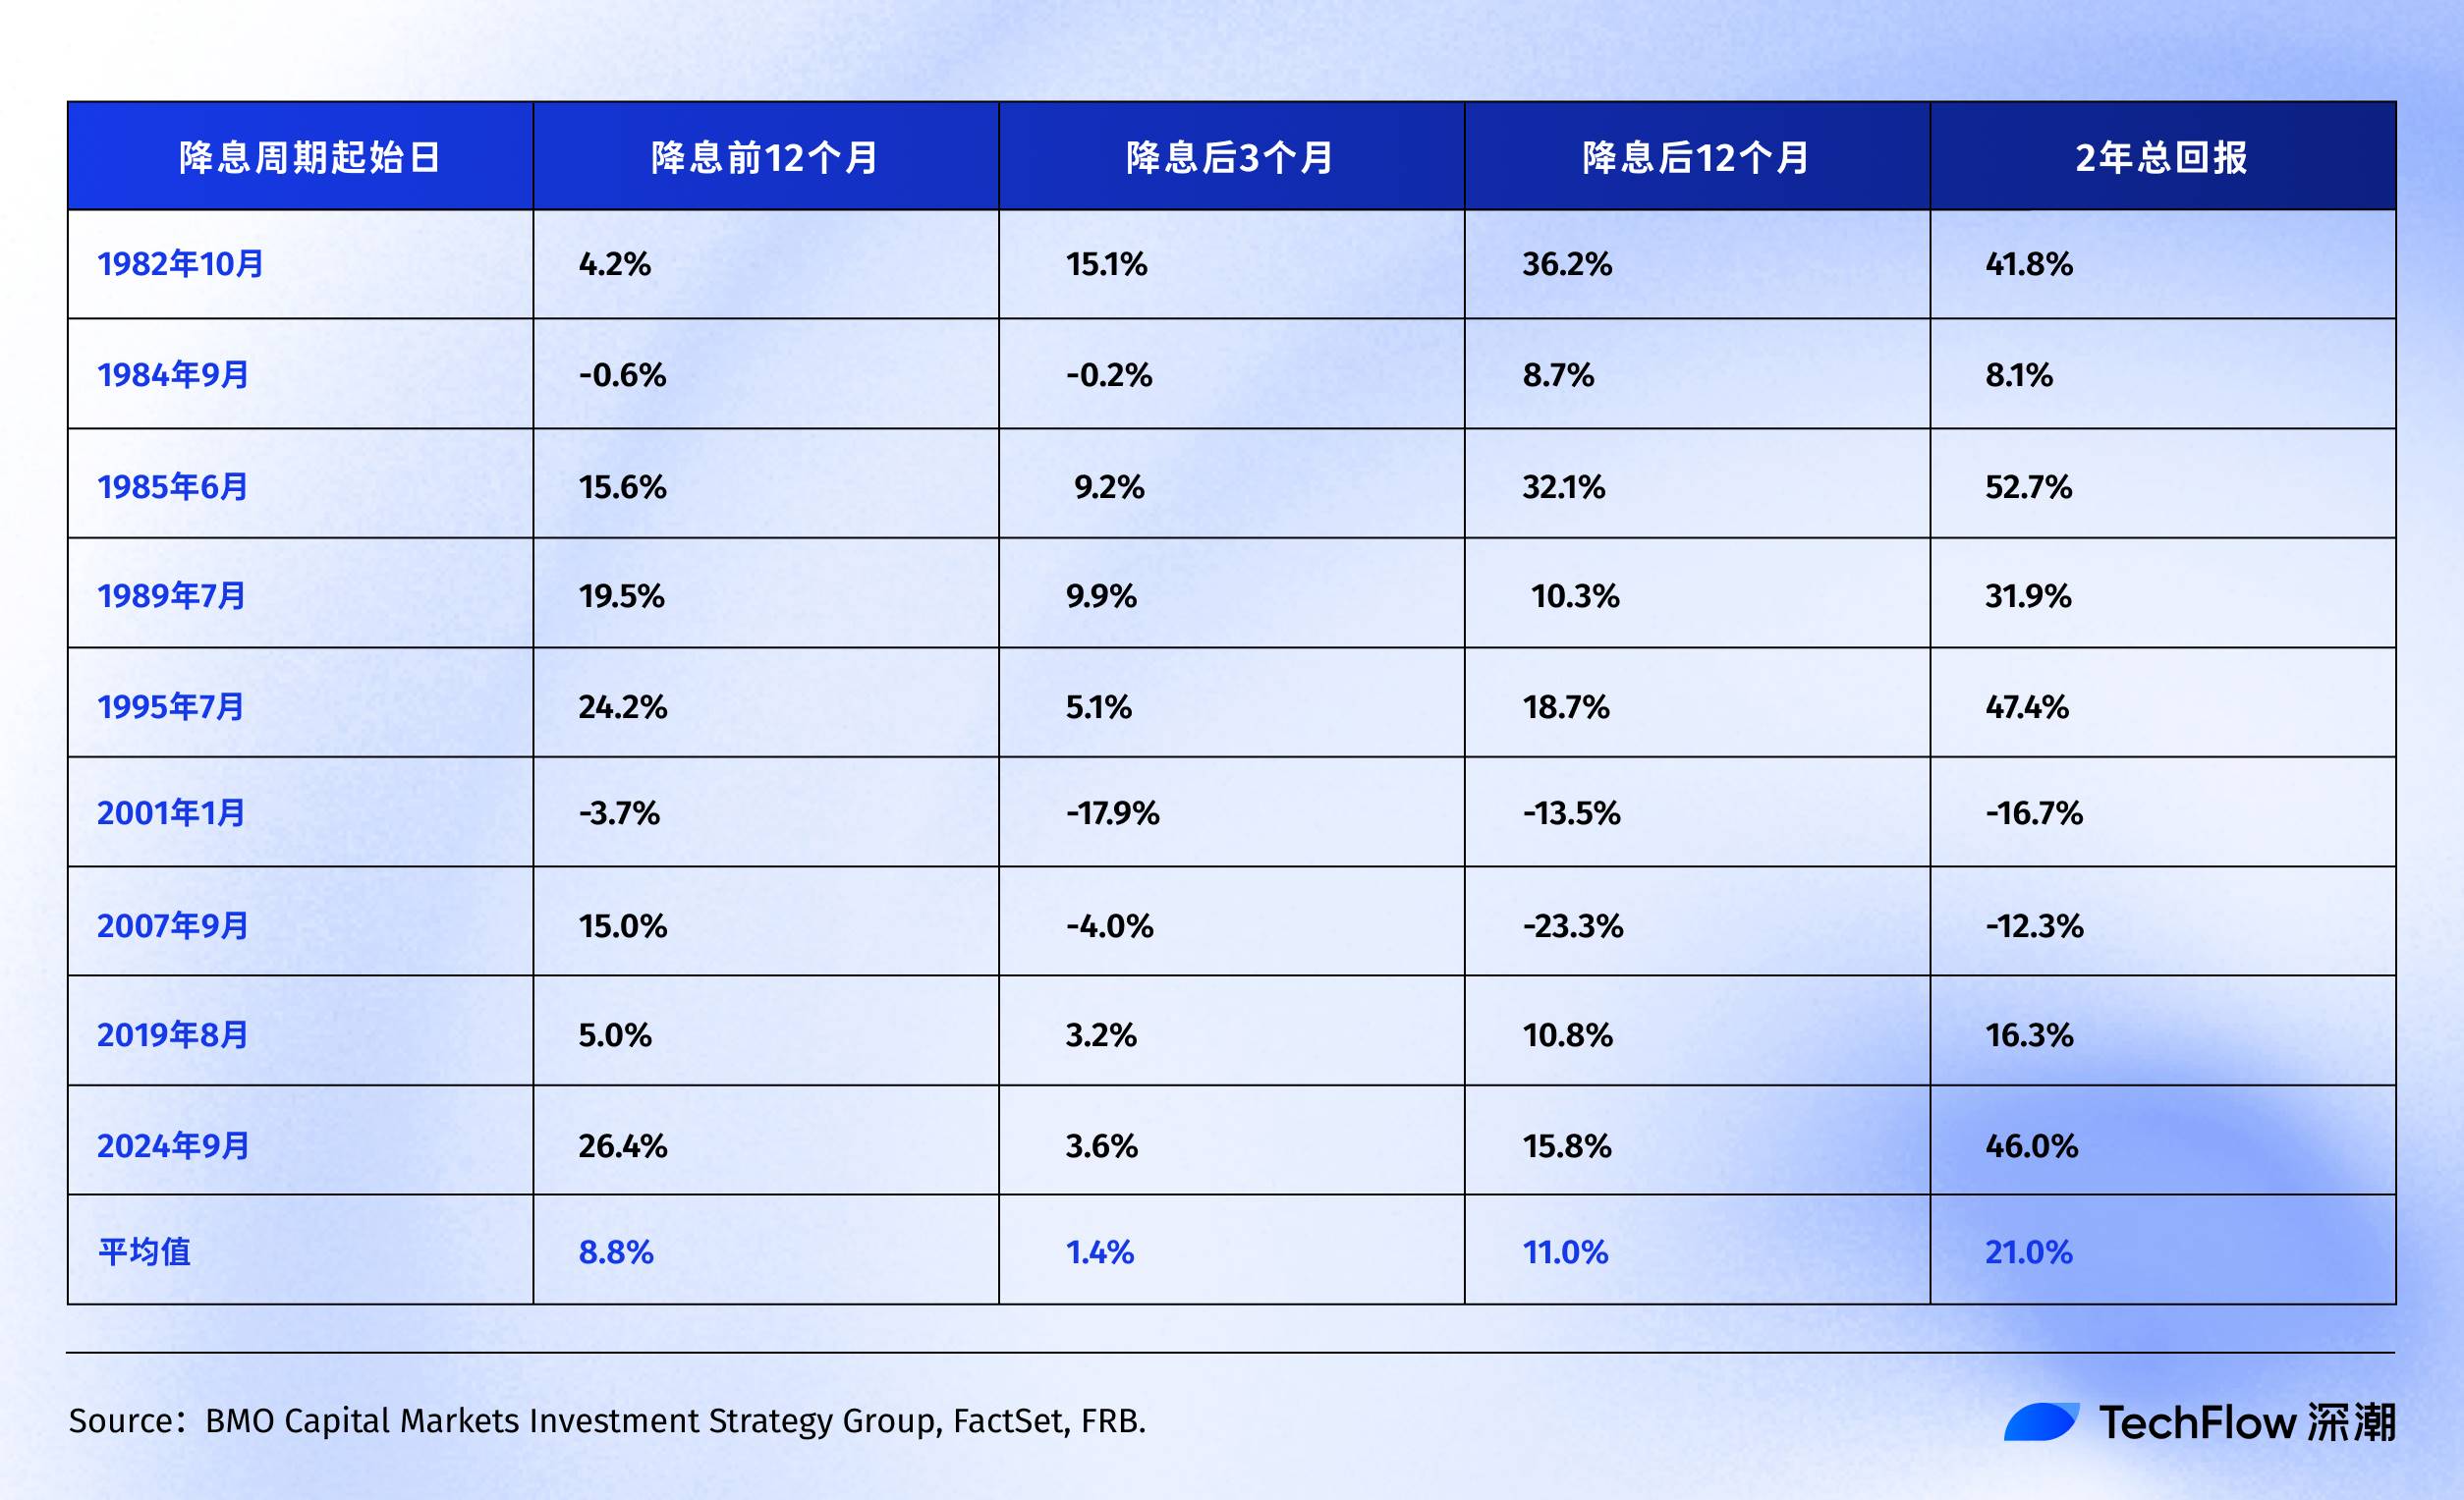
История демонстрирует, что индекс S&P 500 в течение 12–24 месяцев после первого или возобновлённого снижения ставок ФРС чаще всего демонстрирует положительную доходность.
Примечательно, что если исключить из таблицы обе встречи «чёрных лебедей» — технологический пузырь (2001) и финансовый кризис (2007), средняя доходность индекса S&P 500 до и после снижения ставок оказывается значительно выше.
Это именно то, что ставит точку в вопросе: средний показатель доходности S&P 500 — лишь ориентир. Реальное состояние фондового рынка после снижения напрямую зависит от причины смягчения политики. Если это превентивное снижение, подобное 1995 году, рынок реагирует радостно; в случае спасительных мер (как во время финансового кризиса 2007 года), фондовый рынок сначала проседает, а затем восстанавливается, проходя через крайне болезненный этап.
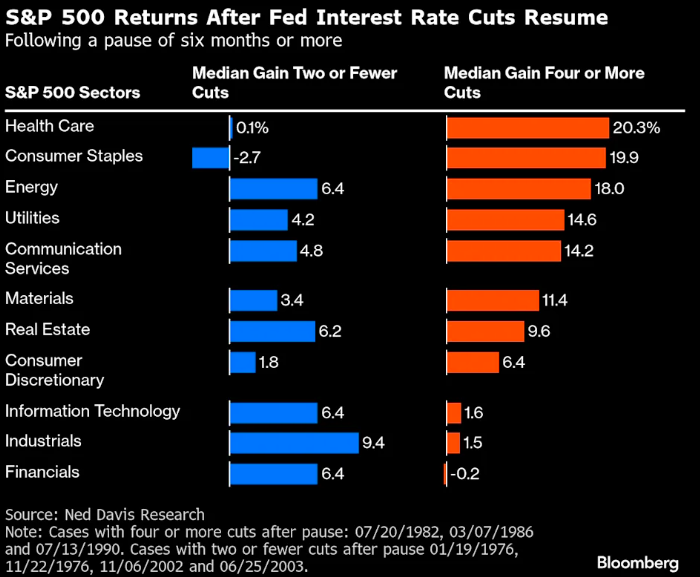
Если углубиться в структуру отдельных акций и секторов, исследование компании Ned Davis Research показывает, что оборонительные сектора американского рынка традиционно справляются лучше:
- В четырёх циклах, характеризовавшихся относительно сильным экономическим ростом, когда ФРС проводила перезапуск цикла и снижала ставку всего один или два раза, цикличные секторы, такие как финансы и промышленность, обошли широкий рынок.
- Однако в периоды, когда экономика находилась в ослабленном состоянии и требовалось четыре или более крупных снижения ставок, инвесторы предпочитали оборонительные сектора. Медианная доходность секторов здравоохранения и товаров первой необходимости оказалась самой высокой — 20,3% и 19,9% соответственно. А ожидаемые многими технологические акции продемонстрировали жалкие 1,6%.
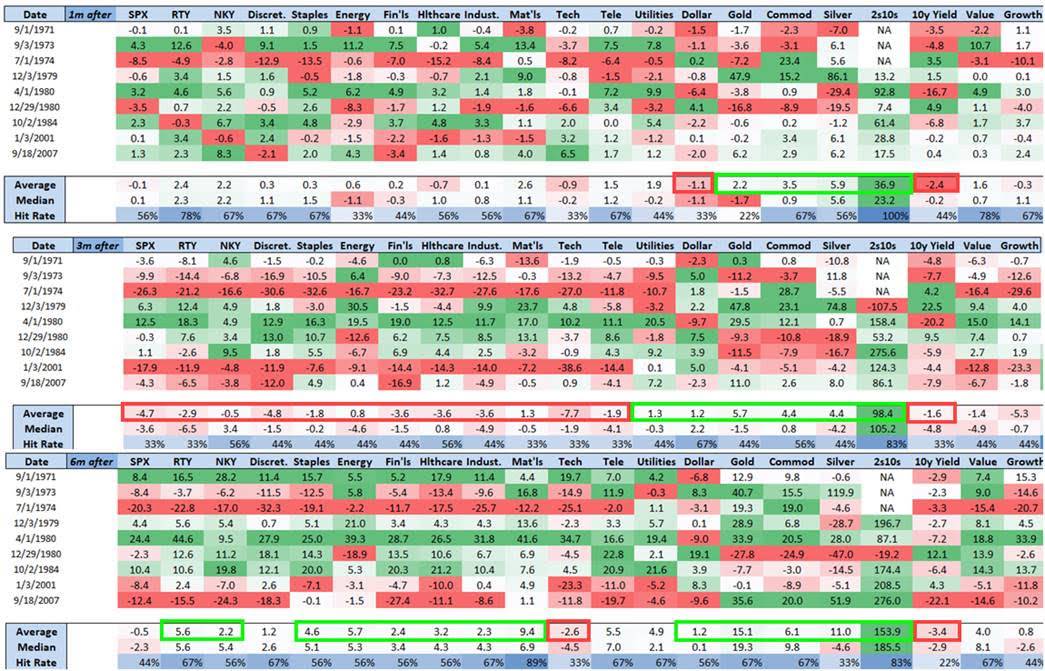
Кроме того, согласно исследованию Nomura Securities ..., в течение трёх месяцев после снижения на 50 базисных пунктов индекс S&P 500 практически не менялся, тогда как индекс малых компаний Russell 2000 в среднем подрос на 5,6%.
Это полностью укладывается в логику. Малые компании сильнее чувствительны к процентным ставкам: их расходы на заемные средства высоки, поэтому маржа улучшения от снижения ключевой ставки у них ощутимее. Кроме того, акции малых компаний обычно отражают «склонность к риску». Когда они начинают превосходить широкие рыночные индексы, это сигнал о смене настроения инвесторов в сторону оптимизма.
Вернёмся к текущим реалиям. С момента сентябрьского снижения 2024 года:
- S&P 500: вырос с 5 600 до 6 500 пунктов (+16%)
- NASDAQ: поднялся с 17 000 до 22 000 пунктов (+30%)
В сравнении с историческими данными текущая годовая доходность в 16% уже превысила средние значения в 11%, наблюдавшиеся после прошлых циклов снижения ставок ФРС. Более важный сигнал заключается в том, что рост NASDAQ составил почти вдвое больше показателей S&P 500. При этом индекс S&P 500 находился на историческом пике ещё до начала цикла смягчения, что случается довольно редко в аналогичных ситуациях прошлого.
Рынок облигаций: самый надёжный, но одновременно наименее захватывающий
Облигации являются наиболее «предсказуемыми» активами в периоды снижения ставок. Снижение ставок ФРС автоматически ведёт к снижению доходности облигаций и росту их стоимости — никаких сюрпризов.
Согласно анализу Bondsavvy ..., снижение доходности 10-летних казначейских облигаций США в разных циклах всегда происходило достаточно стабильно:
- 2001–2003 гг.: снижение на 129 базисных пунктов
- 2007–2008 гг.: снижение на 170 базисных пунктов
- 2019–2020 гг.: снижение на 261 базисный пункт (период пандемии)
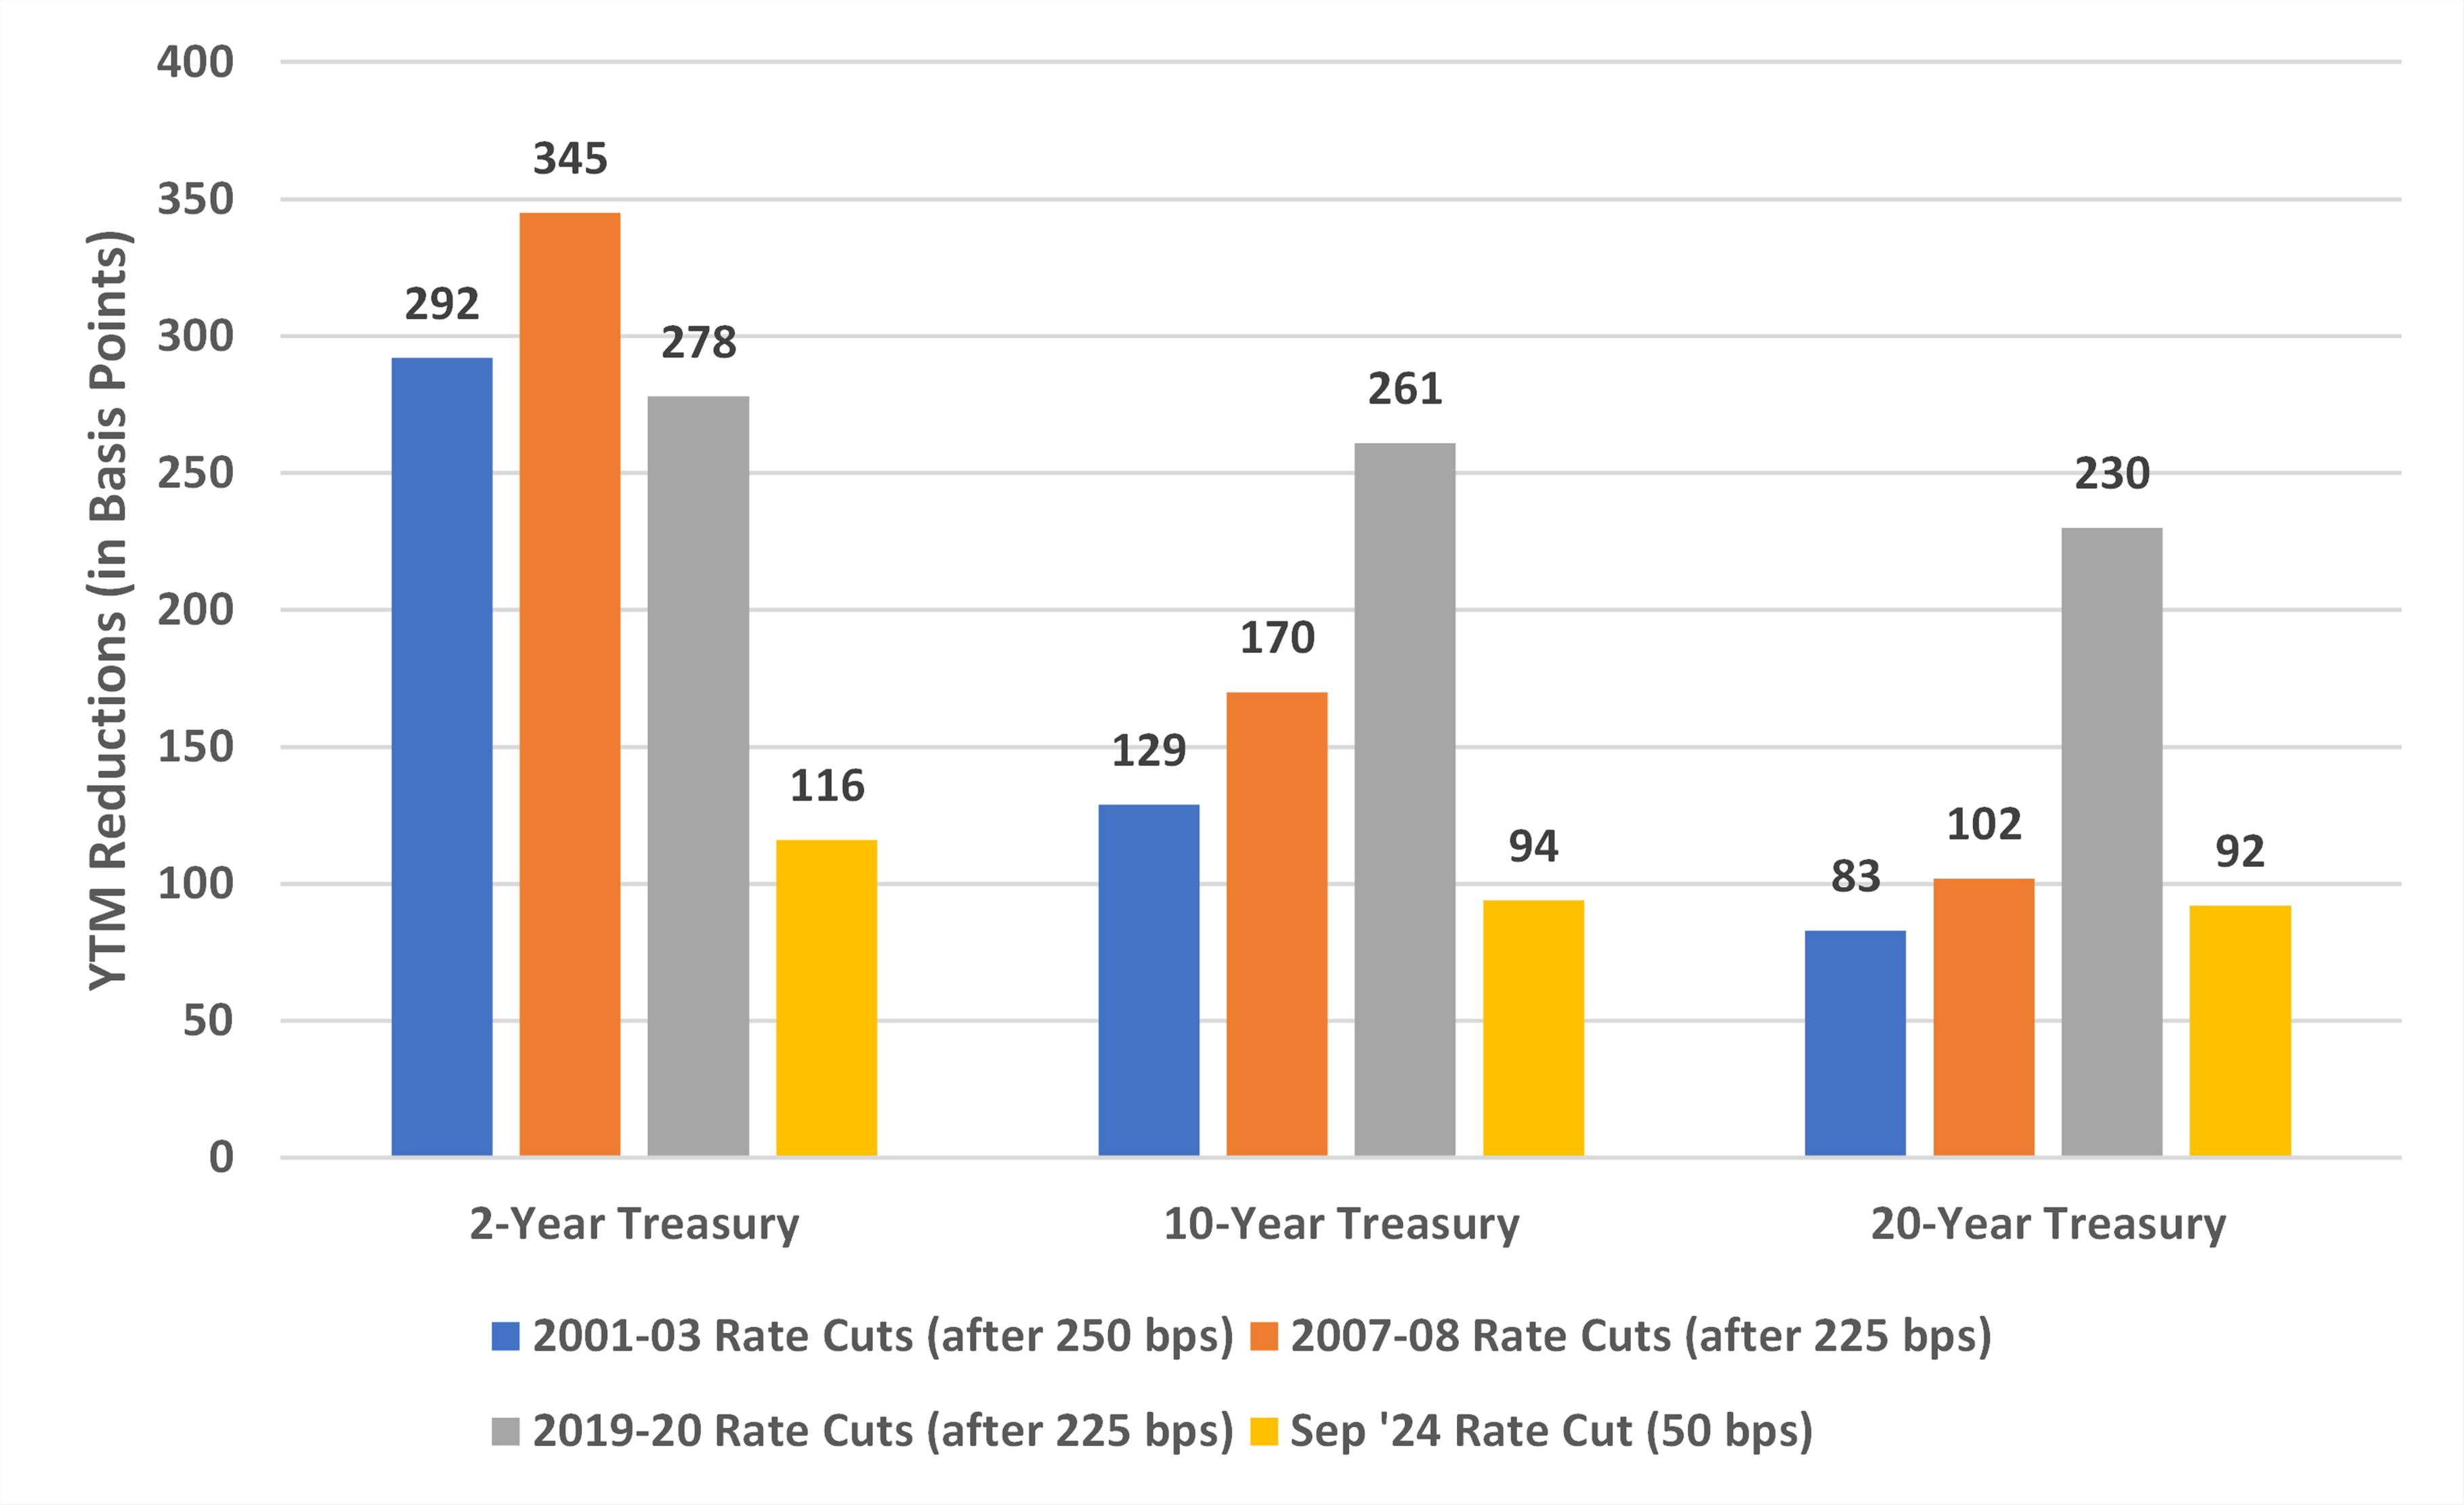
Почему снижение в 2019–2020 годах было особенно резким? Потому что ФРС не просто опустила ставку до нуля, но и внедрила «безлимитное QE», фактически выйдя на рынок с целью прямой покупки облигаций и искусственного подавления доходности. Подобные неординарные меры не применяются в нормальных циклах смягчения.
- Прогресс текущего цикла
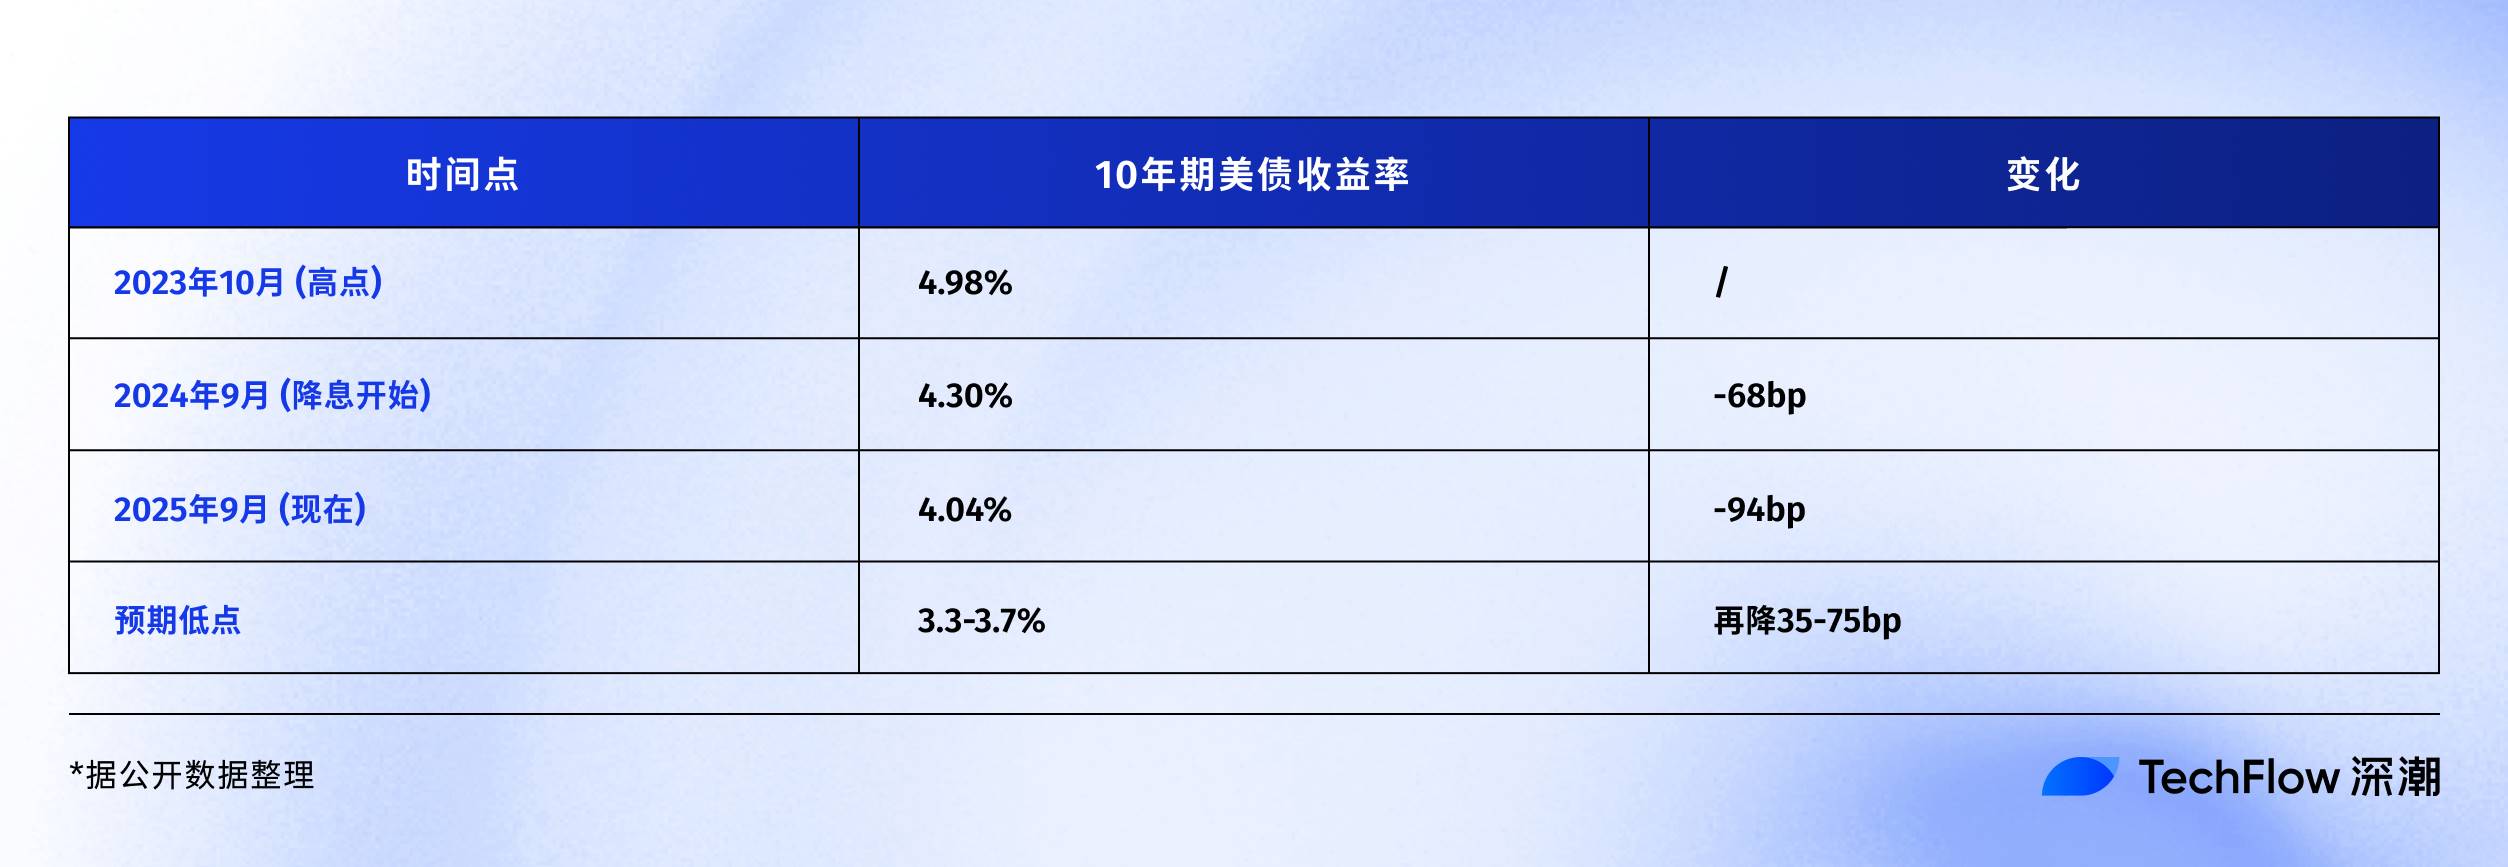
Опираясь на опыт 2001 и 2007 годов, общее снижение доходности 10-летних казначейских облигаций США должно находиться в диапазоне от 130 до 170 базисных пунктов. Уже снижено на 94 базисных пункта, значит запас для дальнейшего движения составляет от 35 до 75 пунктов.
Переводя это в стоимость бумаг, если доходность 10-летних облигаций дополнительно снизится на 50 базисных пунктов и приблизится к отметке 3,5%, держатели подобных бумаг получат порядка 5% прибыли от прироста капитала. Для владельцев облигаций это отличный результат, хотя крипто-трейдерам, привыкшим к двукратному росту портфелей, этот доход может показаться скромным.
Тем не менее, для инвесторов в риск-активы облигации выполняют функцию скорее «якоря» стоимости привлечения капитала. Если доходность казначейских облигаций резко обрушивается, тогда как корпоративные бумаги дорожают или сохраняют высокие показатели, это свидетельствует о поиске защитных активов рынком. В такой ситуации вероятность распродажи рискованных активов, включая биткоин, значительно возрастает.
Золото: постоянный победитель в цикле снижения ставок
Золото, вероятно, лучше всего понимает ритмы работы ФРС. На протяжении последних десятилетий оно неизменно оправдывало ожидания инвесторов в моменты каждого цикла смягчения денежно-кредитной политики.
Исследование платформы Auronum ... позволяет оценить динамику золота в последних трёх циклах снижения ставок:
- Цикл снижения 2001 года: рост на 31% за 24 месяца
- Цикл снижения 2007 года: рост на 39% за 24 месяца
- Цикл снижения 2019 года: рост на 26% за 24 месяца
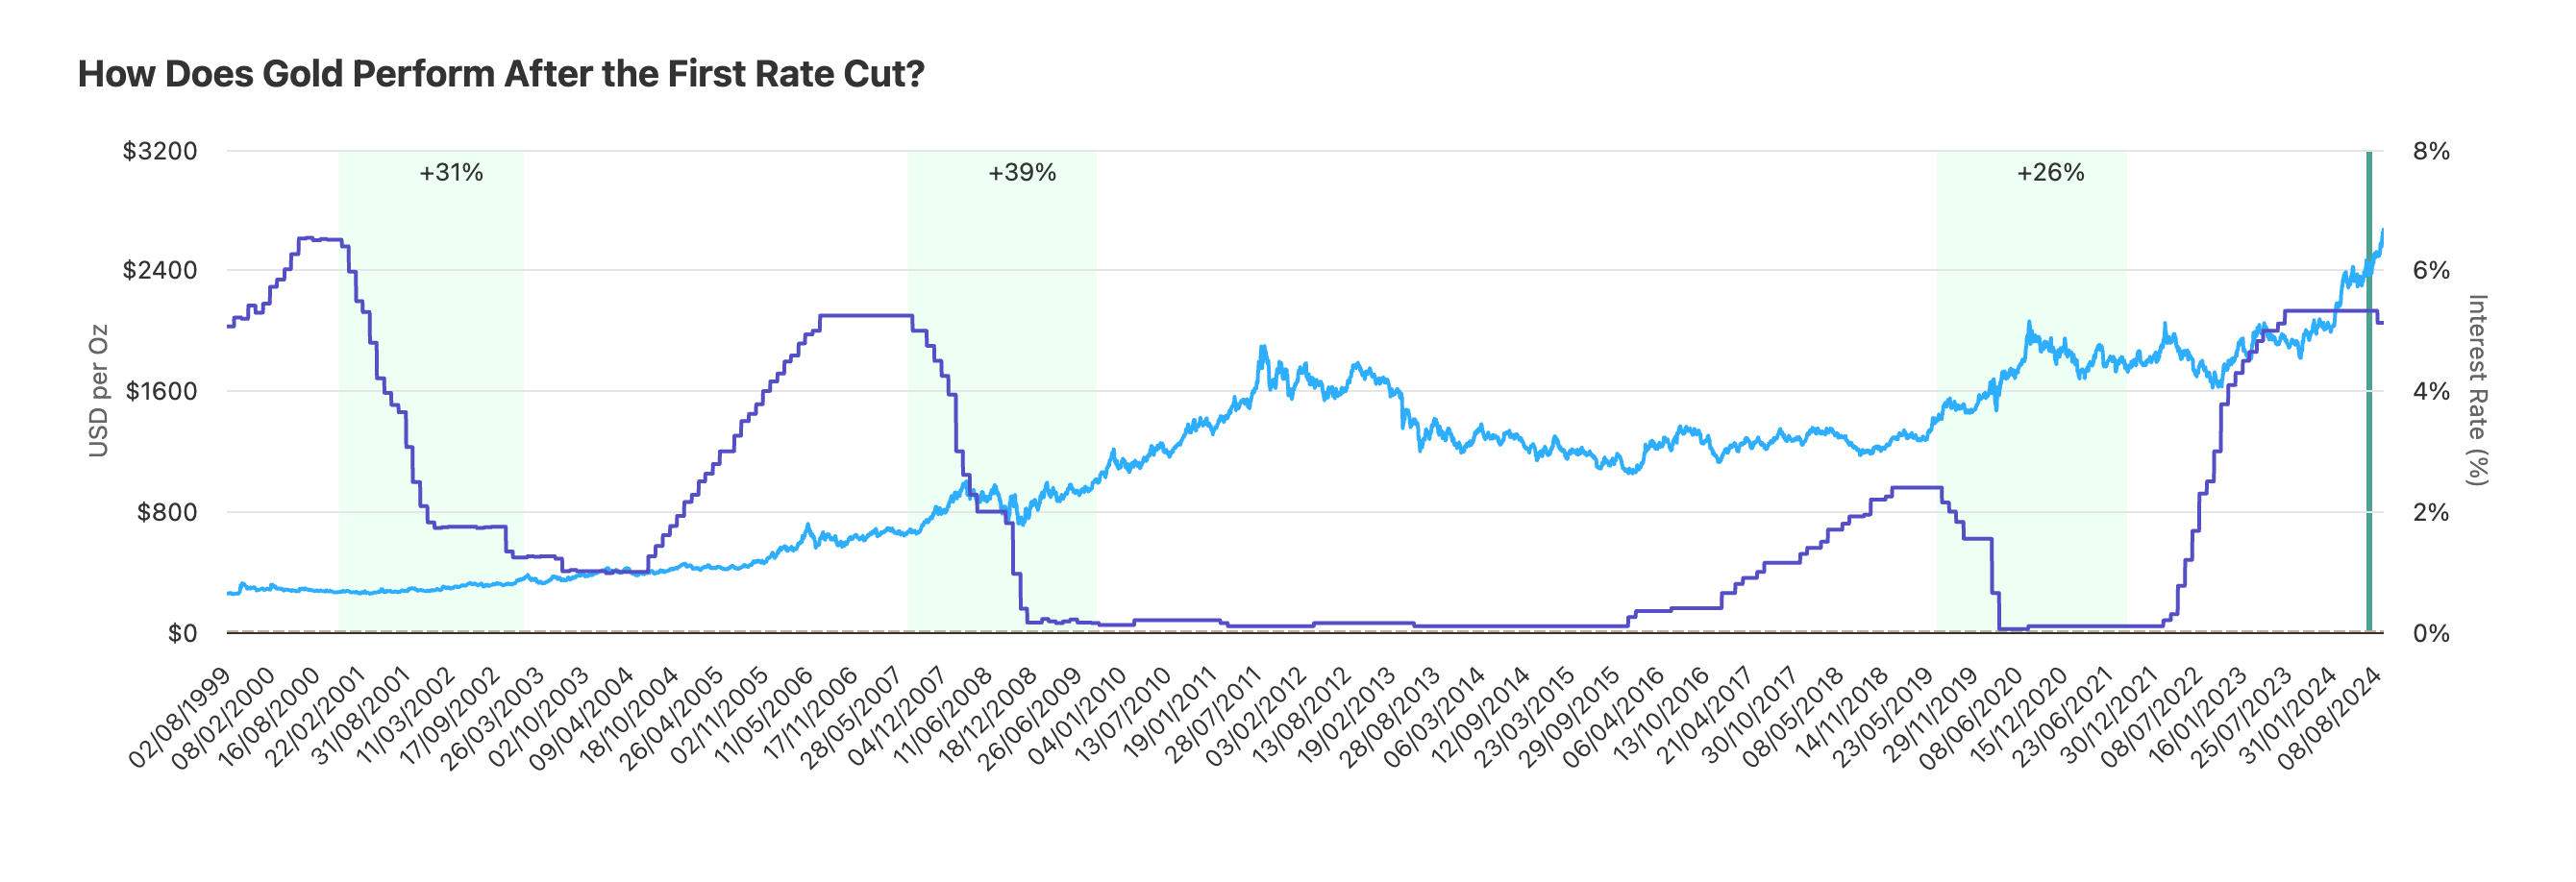
В среднем, за первые два года после снижения стоимость золота возрастает примерно на 32%. Доходность здесь менее захватывающая, чем у биткоина, но она отличается исключительной стабильностью. Во всех трёх случаях зафиксирована положительная прибыль — без единого исключения.
- Текущий цикл: превзошедшие ожидания результаты
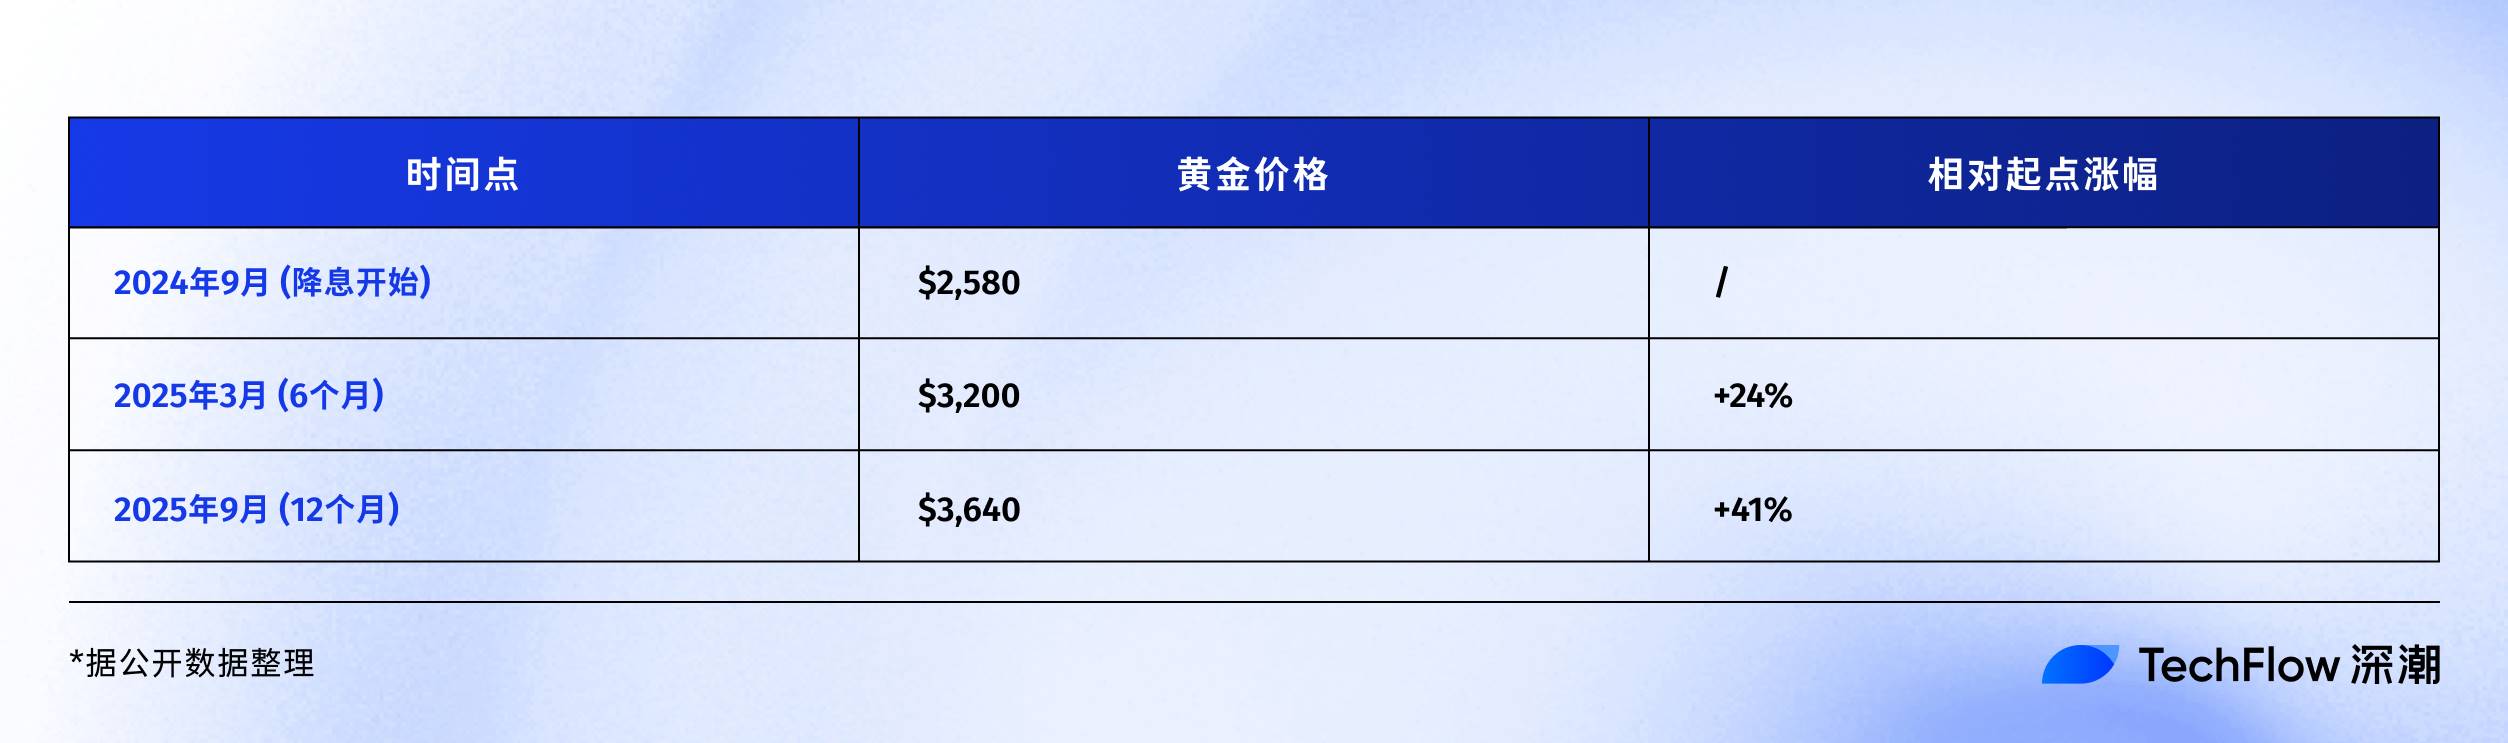
Рост на 41% за год уже превосходит показатели любого предыдущего цикла снижения ставок в аналогичные сроки. Почему золото демонстрирует такую силу?
Во-первых, центральные банки скупают металл. В 2024 году мировые ЦБ закупили более 1 000 тонн золота, установив исторический рекорд. Такие страны, как Китай, Россия и Индия, активно наращивают свои резервы. Причина проста: желание снизить зависимость от доллара в структуре валютных резервов, так называемая «дедолларизация».
Во-вторых, геополитические риски. Кризис на Украине и конфликты на Ближнем Востоке делают ситуацию в отдельных регионах мира всё более нестабильной, поэтому золотая премия включает в себя растущий компонент риска военных действий.
В-третьих, ожидание защиты от инфляции. Государственный долг правительства США превышает 120% ВВП, а дефицит бюджета ежегодно достигает 2 трлн долларов. Откуда брать эти деньги? Только печатать их. Золото традиционно выступает инструментом страхования от девальвации валюты. Когда инвесторы беспокоятся о покупательной способности доллара, растёт стоимость металла. Похожий тезис существует и для биткоина, но рынок всё равно отдаёт большее доверие физическому золоту.
Сравнение результатов за прошедший год:
- Золото: +41% ($2,580 → $3,640)
- Биткоин: +92% ($60,000 → $115,000)
На первый взгляд, биткоин одерживает блестящую победу. Однако, учитывая колоссальную разницу в капитализации (золото оценивается в 15 трлн долларов против 2,3 трлн долларов у биткоина), рост золота на 41% поглотил значительно больший объём капитала. Исторически сложилось так, что когда золото во время цикла снижения ставок вырастает более чем на 35%, оно обычно уходит в стадию консолидации. Причина банальна — на рынке требуется время для фиксации прибыли и消化 избыточной позиции.
В заключение
В сентябре 2025 года мы оказываемся на крайне интересном временном рубеже.
Цикл снижения ставок длится уже год: ни слишком быстро, ни медленно. Биткоин стоит на уровне 115 тысяч долларов: ни чересчур дорого, ни дешево. Настроения инвесторов отличаются жаждой прибыли, но без безумия, осторожностью, но без паники. Подобное промежуточное состояние сложнее всего прогнозировать и требует особой выдержки.
Опыт истории показывает, что вторая половина цикла снижения ставок традиционно оказывается более захватывающей. После двух последних снижений в 1995 году американский рынок развернул интернет-бычью волну. А биткоин начал свой настоящий восхождение лишь спустя полгода после старта снижения ставок в 2020 году.
Если история имеет обыкновение повторяться, будущие 6–12 месяцев могут стать ключевым окном возможностей.
Но параллельно история указывает на невозможность предсказать внезапных сюрпризов. Возможно, неожиданностью станет взрывной скачок продуктивности, спровоцированный развитием технологий искусственного интеллекта, полное исчезновение инфляции и разрешение ФРС бесконечно снижать ставки. Или, наоборот, неожиданным фактором станут эскалация геополитической напряженности или рождение нового финансового шторма.
Единственным неизменным фактом в этих условиях остаются сами перемены.
Доминирующая долларом система мирового платёжного обращения трансформируется, изменились механизмы хранения ценности, ускорились темпы перераспределения богатства.
Криптоактивы символизируют собой не просто отдельную категорию для инвестиций, а миниатюрную модель эпохи глубоких перемен. Поэтому, вместо того чтобы тратить время на споры о том, достигнет ли биткоин 150 или 200 тысяч долларов, лучше задать себе один простой вопрос:
Готов ли я сам к происходящим в мире фундаментальным изменениям?
Если ваш ответ утвердительный, примите наши поздравления. Стадия снижения ставок ФРС — лишь завязка сюжета, а главные события впереди.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














