Сигналы о достижении пика уже появились: возможен ли разворот рыночного тренда?
Автор: arndxt
Подготовила: Saoirse, Foresight News
Важно: Рынок находится на тонком переломном моменте. Автор считает, что на фоне высоких процентных ставок продолжительный рост активов нарушает это хрупкое равновесие, и вот-вот рухнет. Особо отмечается, что объем открытых позиций по альткоинам впервые превысил показатель биткойна; исторически две предыдущих такие ситуации совпадали с достижением рынком локального максимума, выступая сигналом к развороту вверх. Кроме того, вероятность коррекции после заседания ФРС составляет 88%, что серьезно искажает соотношение риска и прибыли. Исходя из этого, автор рекомендует зафиксировать прибыль как лучшую стратегию для избежания коррекции, и советует инвесторам проявить бдительность и оперативно скорректировать инвестиционные позиции.
Текущий тренд подходит к завершению.
Согласно нашей исследовательской модели, рынок приближается к точке разворота тренда. С точки зрения соотношения риска и прибыли текущая ситуация явно дисбалансна: высока вероятность коррекции рынка после заседания Федерального комитета по открытым рынкам (FOMC).
Рекомендуется зафиксировать текущую прибыль до наступления заключительной фазы рыночного движения.
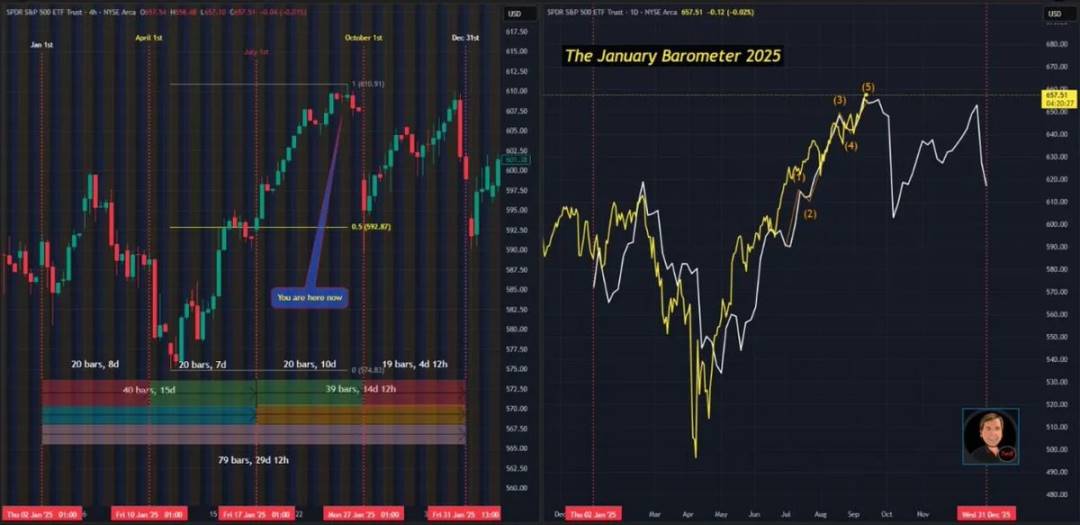
Источник изображения: @RamboJackson5
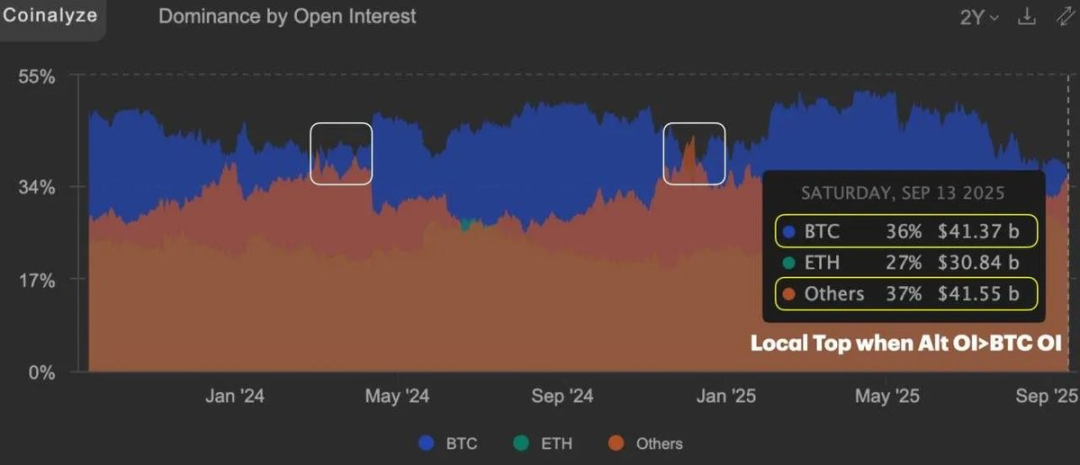
Объем открытых позиций по альтернативным активам (криптовалютам кроме биткойна) впервые с декабря прошлого года превысил уровень биткойна; при этом исторически оба предыдущих раза появление данной корреляции совпадали с достижением рынком локального максимума.
В данный момент лишь около 1% участников рынка могут ощутить настоящий рыночный ажиотаж. Для остальных победителями станут те инвесторы, которые в период ужесточения ликвидности сделают ставку на активы, способные стабильно привлекать внимание рынка и капитал.
Ключевой характеристикой текущего рынка является «избирательная концентрация» ликвидности при общем макроэкономическом давлении и постоянной девальвации фиатных денег. Несмотря на эти неблагоприятные условия, цены на активы продолжают расти вопреки тренду.
Главное отличие текущего цикла от предыдущих заключается в следующем: цикл 2021 года подпитывался расширением ликвидности — тогда дешевый кредит и изобилие ликвидности позволили рисковым активам получить повсеместный выигрыш от мягких финансовых условий;
Рынок 2025 года кардинально иной: при высоких ставках и стесненной ликвидности рискованные активы (биткойн, акции, а также золото) продолжают планомерно расти.
Причина этого парадокса кроется в девальвации фиатных денег — инвесторы размещают средства в активах, чтобы хеджировать риск обесценивания наличности.
Эта тенденция полностью изменила динамику рынка: вместо привычных для risk-on периодов повсеместных ралли сейчас утверждаются структурные тенденции, характеризующиеся концентрацией капитала в высококачественных и устойчивых активах. Логика инвестирования сместилась от «слепой погони за всеми активами» к «точному выбору момента, терпению и строгой дисциплине».
В конечном счете ключевую роль играет именно девальвация фиатных денег. Сегодня инвесторы формируют портфели не только ради роста дохода, но и для защиты от риска обесценивания денежных средств.
-
2021 год: рост, движимый расширением ликвидности → лидирующие показатели рисковых активов;
-
2025 год: рост, движимый девальвацией фиата → сильные показатели у твердых активов (золото, сырьевые товары и т.д.) и качественных инструментов.
Смена рыночной логики существенно усложняет инвестиции — больше нельзя полагаться на среду «избытка денег и возможностей повсюду». Однако для тех, кто способен адаптироваться к новым правилам, это открывает более четкие структурные возможности.
Реальная ситуация с ликвидностью
Несмотря на множество бычьих сигналов (снижение доли биткойна в капитализации, превышение объема открытых позиций по альткоинам уровня биткойна, ротация токенов на CEX с ростом цен), общая ликвидность остается дефицитной. За последние несколько лет «проекты-скамы», порожденные мем-коинами, а также токены, выпускаемые при поддержке знаменитостей, вызвали у многих инвесторов «постинвестиционное травматическое стрессовое расстройство (ПТСР)».
Источник изображения: @JukovCrypto
Из-за «инвестиционного ПТСР» многие трейдеры увлечены погоней за «горячими новыми проектами» ради краткосрочных эмоций, практически не оказывая постоянной финансовой поддержки реальным разработчикам.
Как результат, ликвидность рынка постепенно концентрируется в активах с высокой капитализацией и лояльным сообществом — именно они способны стабильно привлекать внимание аудитории и приток капитала.
ФРС и рынок облигаций
Рынок облигаций уже заранее заложил ожидания снижения активности рынка. Согласно данным инструмента FedWatch, участники оценивают вероятность снижения ставки ФРС на 25 базисных пунктов примерно в 88%, в то время как вероятность снижения на 50 б.п. составляет всего 12%. Важно отметить следующее:
-
Исторические данные показывают, что «первое снижение ставки на 50 б.п.» обычно расценивается как сигнал о рецессии, что часто приводит к состоянию рынка «медленной кровопотери»;
-
а «первое снижение на 25 б.п.» чаще трактуется как признак «мягкой посадки» экономики, что оказывает поддерживающее воздействие на экономический рост.
Рынок сейчас находится на ключевой переломной точке. В сочетании с сезонными индикаторами это указывает на постепенное нарастание риска повышения волатильности после заседания FOMC.
Ключевые выводы
«Стабильность и надежность» превосходят «краткосрочные спекуляции»;
«Терпеливое формирование позиций» эффективнее «FOMO (страха упущенной выгоды)»;
«Точный выбор времени входа» важнее «погони за Alpha (излишней доходностью)».
Далее будет представлен детальный анализ с позиций предстоящих макрособытий, индикаторов популярности биткойна, полного обзора рынка и интерпретации ключевых экономических данных. Данные актуальны на 14 сентября 2025 года.
Прогноз макроэкономических событий
Обзор прошлой недели

План на следующую неделю


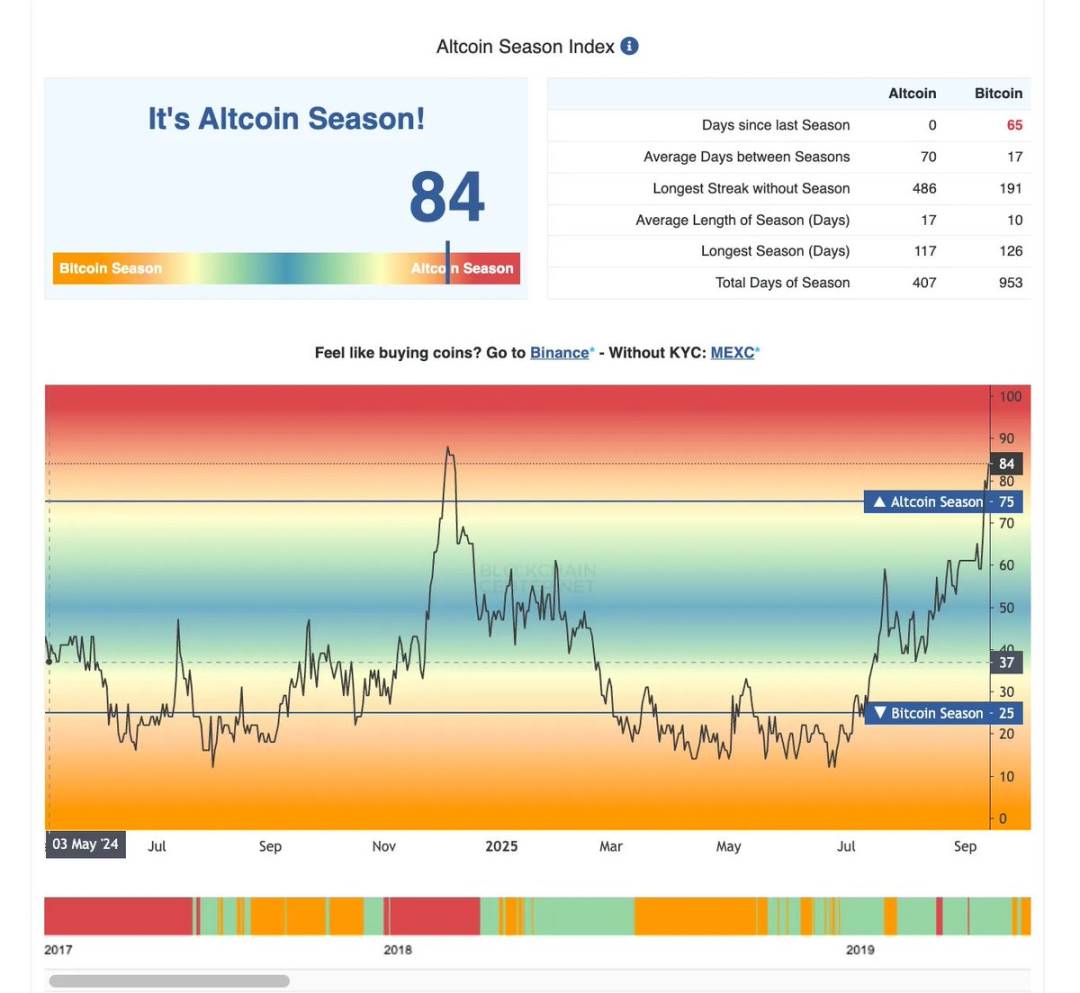
Индикаторы популярности биткойна

Обзор рынка
-
Веха с ETF Dogecoin: совместно выпущенный REX Shares и Osprey Funds ETF DOJE стал первым в США фондом, напрямую отслеживающим цену Dogecoin. Данное событие свидетельствует о признании «мем-коинов» традиционными финансовыми институтами, однако из-за отсутствия практических кейсов применения спрос, вероятно, останется преимущественно розничным.
-
План бессрочных фьючерсов Чикагской товарной биржи (Cboe): предлагаемые контракты на биткойн и эфир будут иметь срок действия до 10 лет с механизмом ежедневного денежного расчета. Если план получит одобрение регуляторов, это позволит снизить затраты инвесторов на пролонгацию позиций, обогатит деривативные стратегии институциональных участников и повысит общую ликвидность рынка.
-
Токенизация цифровых активов Ant Group: Ant Digital интегрировала активы в сфере возобновляемой энергетики стоимостью $8,4 млрд в сеть AntChain, обеспечив «отслеживание производственных данных в реальном времени» и «автоматическое распределение доходов». Данная модель «приоритета институционального капитала» подчеркивает ценность блокчейн-технологий в финансировании крупной инфраструктуры.
-
Размещение средств в казначействе Solana компанией Forward: частное размещение (PIPE) на $1,65 млрд во главе с Galaxy и Jump Crypto сделало Forward Industries одним из ключевых институциональных держателей в экосистеме Solana. Это первый случай крупномасштабного выхода институционального капитала на рынки криптоактивов помимо BTC и ETH, что способно переписать нарратив Solana в сфере капитала.
Анализ ключевых макроэкономических данных
Ключевые рекомендации для частных лиц
-
Охлаждение рынка труда: особенно заметно сокращение вакансий в традиционных секторах. Рекомендуется повышать квалификацию и переходить в отрасли с высокой устойчивостью к кризисам, такие как здравоохранение и услуги.
-
Краткосрочное улучшение покупательной способности при сохранении рисков: текущий рост реальных заработных плат может быть быстро нивелирован инфляционным давлением из-за пошлин. Рекомендуются осторожность при крупных расходах.
-
Близкая возможность облегчения долговой нагрузки: снижение ставок может снизить бремя обязательств, однако текущее финансовое давление на домохозяйства растет. Следует придерживаться консервативного бюджета и подготовиться к рефинансированию долгов.
-
Рост инвестиционной волатильности: понижение ставок может кратковременно поддержать рынки, но инфляционные риски способны привести к быстрой потере прибыли. Требуется осторожность в оценке волатильности.
Динамика рынка труда
-
Непрерывное сокращение числа новых рабочих мест → усиление конкуренции за вакансии, особенно в сегменте неквалифицированного труда;
-
Выраженная отраслевая дифференциация: сильный спрос сохраняется в здравоохранении (+46,8 тыс. мест) и гостинично-ресторанном бизнесе (+28 тыс. мест); напротив, найм в производстве, строительстве и коммерческих услугах существенно замедлился;
-
Значительное охлаждение роста занятости: создание новых рабочих мест упало с 868 тыс. в четвертом квартале 2024 года до 491 тыс. в первом и 107 тыс. во втором квартале 2025 года; в августе 2025 года создано лишь 22 тыс. мест, что близко к остановке состояние;
-
Причины отраслевой дифференциации: влияние тарифов, неопределенность инвестиций и ограничения миграционной политики на предложение рабочей силы привели к сокращению циклических секторов (производство, строительство и др.).
Тренды зарплат и уровня экономической активности населения
-
Рост зарплат на 3,7% в годовом исчислении: хотя темпы снизились по сравнению с прежними периодами, они все еще опережают инфляцию, что означает небольшое увеличение реальной покупательной способности — редкий позитивный сигнал в текущих условиях;
-
Необходимо опасаться инфляционных рисков из-за пошлин: повышение цен на товары может быстро свести на нет эффект от роста зарплат;
-
Динамика доходов: рост на 3,7% в годовом выражении — наименьший показатель с середины 2021 года. Хотя это снижает давление от «спирали «зарплаты-инфляция»», превышение над инфляцией сохраняет чистый позитив для потребительской способности;
-
Структура рынка труда: уровень участия в рабочей силе медленно растет, безработица достигла 4,3% (максимум с 2021 года). Давление ощущается преимущественно среди работников низкой квалификации, в то время как занятость специалистов высокой квалификации остается стабильной.
Макроэкономические последствия
-
Близится окно снижения ставок: ожидаемое ФРС понижение может уменьшить стоимость финансирования по ипотеке, потребительским кредитам и кредитным картам;
-
Рост долговой нагрузки домохозяйств: непрерывно растут просрочки по кредитным картам, автокредитам и образовательным займам. При наличии проблем с долгом рекомендуется планировать действия заранее — условия для рефинансирования могут улучшиться ближе к концу года;
-
Динамика рынка облигаций: доходность 10-летних казначейских облигаций США снизилась до 4,1% (минимум за 10 месяцев), что отражает заблаговременное закладывание в цены ожиданий «замедления экономики + снижения ставки ФРС»;
-
Перспективы политики ФРС: фьючерсный рынок показывает ~90% вероятности снижения ставки в сентябре, ожидается 2–3 снижения до конца года — несмотря на остаточную липкость инфляции, участники всё ещё рассчитывают на активное смягчение денежно-кредитной политики со стороны регулятора;
-
Дифференциация финансового давления: домохозяйства испытывают двойной прессинг из-за роста дефолтов по кредитам и возобновления выплат по студенческим долгам, тогда как корпоративный сектор продолжает пользоваться легким доступом к капиталу.
Стратегические выводы
-
Экономика демонстрирует «раскол»: институты (бизнес, рынки капитала) пользуются комфортными условиями финансирования, в то время как домохозяйства сталкиваются с растущими финансовыми трудностями;
-
Политический «тупик»: снижение ставки ФРС может раскачать инфляцию, а её сохранение усугубит давление на занятость и рост дефолтов по обязательствам;
-
Рекомендации по распределению активов:
-
Защищенные сектора: здравоохранение и гостинично-ресторанный бизнес — получают поддержку со стороны демографических трендов и спроса на впечатления;
-
Сектора высокого риска: чувствительные к торговле (производство, строительство) — сильно подвержены влиянию пошлин и ограничений предложения рабочей силы;
-
Итог макроокружения: ожидания снижения ставок и охлаждение рынка труда могут вызвать отскок цен на активы, однако инфляционные риски приведут к «асимметричной волатильности» акций, кредита и сырья.
Перспективы политики Еврозоны
-
Текущая ситуация с инфляцией: хотя показатели значительно снизились относительно пиков 2022 года, они остаются выше целевого уровня и демонстрируют «боковое движение», что ограничивает возможности ЕЦБ по смягчению политики;
-
Риск расхождения политик: ФРС склонна к смягчению из-за «охлаждения рынка труда», в то время как ЕЦБ сохраняет осторожность из-за «липкости инфляции» — данная дивергенция способна усилить волатильность пары EUR/USD;
-
Взгляд инвестора:
-
Ставки: потенциал снижения ставки ЕЦБ ограничен, доходности облигаций еврозоны, вероятно, сохранятся на относительно высоких уровнях;
-
Акции: снижение инфляции в сфере услуг поддерживает корпоративную прибыль, однако ценовой шок от глобальных пошлин способен сжать маржинальность;
-
Макрориски: слабый экономический импульс при невозможности ЕЦБ активно смягчать политику создает условия для «мягкой стагфляции»;
-
Позиция ЕЦБ: текущая инфляция превышает целевые 2%, вероятность снижения ставки в сентябре мала, решение на декабрь остается неопределенным;
-
Ожидания рынка: фьючерсные котировки оценивают вероятность снижения ставки до конца года примерно в 50% — преобладает настрой на смягчение, однако риторика ЕЦБ остается взвешенной;
-
Позиция Лагард (президент ЕЦБ): выбран тактик наблюдения, предпочтение отдается сохранению текущих ставок для избежания преждевременного смягчения.
Глобальные взаимные эффекты
-
Риск эффекта перегрузки тарифов: новые пошлины США могут повысить импортируемые издержки через глобальные цепочки поставок, европейский чиновник ЕЦБ Шнайбель уже выделил это как «восходящий риск» для инфляции еврозоны;
-
Механизм передачи: даже при слабом внутреннем спросе внутри еврозоны «импортируемая инфляция (дорогой импорт)» способна ограничить маневренность денежно-кредитной политики ЕЦБ.
Фокус на Китае
В настоящее время Китай применяет «двухуровневую стратегию»: на политическом уровне укрепляется сотрудничество с Индией для нейтрализации внешних шоков, а в экономике ликвидируется уязвимость посредством впрыска ликвидности и управления рыночными ожиданиями.
-
Ключевая логика: надежда на компенсацию слабостей экономического роста за счет технологического лидерства;
-
Потенциальные риски: продолжительная стагнация реального сектора при поддержании рынков исключительно за счет ликвидности способна обнажить структурную уязвимость на фоне внешнего благополучия.
Текущее влияние тарифов
-
Данные CICC указывают: китайские экспортеры взяли на себя лишь 9% стоимости американских пошлин, что значительно ниже показателей европейских и юго-восточноазиатских компаний;
-
Скрытый смысл: американские импортеры пока самостоятельно абсорбируют тарифные расходы, сжимая собственную маржу. Такая модель неустойчива — в итоге потребители США столкнутся с ростом цен, что дополнительно накалит инфляцию;
-
Давление на экспорт Китая: стойкое снижение поставок в США и рост простоя оборудования создают скрытое напряжение внутри страны — эта уязвимость малозаметна, но критически важна.
Переоформление геополитической карты
-
Провал стратегии «сдерживания Китая» США: ввод дополнительных 50% пошлин против Индии за закупку российской нефти ослабил построенный Вашингтоном союз «сдерживания»;
-
Стратегический ответ Китая: оперативное использование раскола для организации первых за много лет трехсторонних переговоров Индии и России в Пекине;
-
Ключевой вывод: углубление сотрудничества между Китаем и Индией создает риск стратегического опустошения для курируемого США «Четырехстороннего диалога по безопасности» (Quad, включающего США, Японию, Австралию и Индию).
Роль «предохранительного клапана» на рынке капитала
-
Расхождение рынков и экономики: несмотря на слабость фундаментальных показателей КНР, биржевые индексы обновляют 10-летние максимумы — этот рост питают не корпоративные прибыли, а «вливом ликвидности» и «переброской $22 трлн домашних сбережений со вкладов (~1%) на фондовый рынок»;
-
Логика привлекательности: доходность 10-летних гос. облигаций КНР на уровне всего 1,7% делает акции структурно привлекательными в плане «относительной доходности». Параллельно глобальный капитал охотится за технологическими лидерами Китая;
-
Ключевой вывод: нынешняя оптимистичность рынка основана на ставке «легкая политика + технологический нарратив», а не на уверенности в восстановлении реального сектора.
Макроэкономические предупреждения о рисках
-
Риск пузыря: если реальный сектор не обеспечит полноценного восстановления, текущее ралли может трансформироваться в новую «пузырьковую спекуляцию, разогретую ликвидностью»;
-
Усиление зависимости от политики: на фоне продолжительного падения экспорта и слабости потребительского спроса КНР может усилить меры монетарного стимула и задействовать дополнительные инструменты регулирования рынка капитала для поддержания стабильности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo