


Десятилетие стейблкоинов: от диких земель к империи, война без конца
Автор: Люк, Mars Finance
Введение: Новое поле боя — война, сплетенная из доллара и кода
Недавние заявления генерального директора Circle Джереми Аллэйна о конкурентных преимуществах USDC в новых экосистемах (таких как децентрализованная биржа Hyperliquid), а также его масштабное видение «цифрового доллара» в качестве инструмента технологического и геополитического противостояния задают исключительно своевременную отправную точку для анализа рынка стейблкоинов. Определяя стейблкоины как «технологическое оружие», направленное на конкуренцию с рынками таких стран, как Китай, и укрепление глобального доминирующего положения доллара, Аллэйн мгновенно поднимает эту тему с уровня обычного крипто-трейдингового инструмента до масштабов глобальной финансовой стратегии.
Современное состояние рынка стейблкоинов — многолинейной битвы с совокупной рыночной капитализацией свыше 283 млрд долларов США — не было достигнуто Overnight. Это эпос, написанный за десятилетие выдающимися инновациями, высокомерными ошибками, игрой с регуляторами и идеологическими конфликтами вокруг самой природы денег. В данном отчете мы деконструируем эту историю, раскрывая силы, сформировавшие современных гигантов, и призраков павших империй. Мы последовательно, в хронологическом порядке, исследуем эволюцию стейблкоинов от их изначально несовершенной эпохи первозданности через непрозрачную империю Tether к вызову со стороны USDC, вооруженного принципами комплаенса, апокалиптическому огню экспериментов Terra с алгоритмами, вынужденному уходу BUSD из-за регуляторного давления, мейнстримовому наступлению PayPal и даже освоению новых фронтов децентрализации и синтетических конструкций.
Для удобства чтения ниже представлена таблица, суммирующая несколько ключевых моделей стейблкоинов, которые будут подробно рассмотрены в данной статье. Она послужит основным справочным материалом для понимания технической эволюции и философских подходов к дизайну, определявших всю историю стейблкоинов.
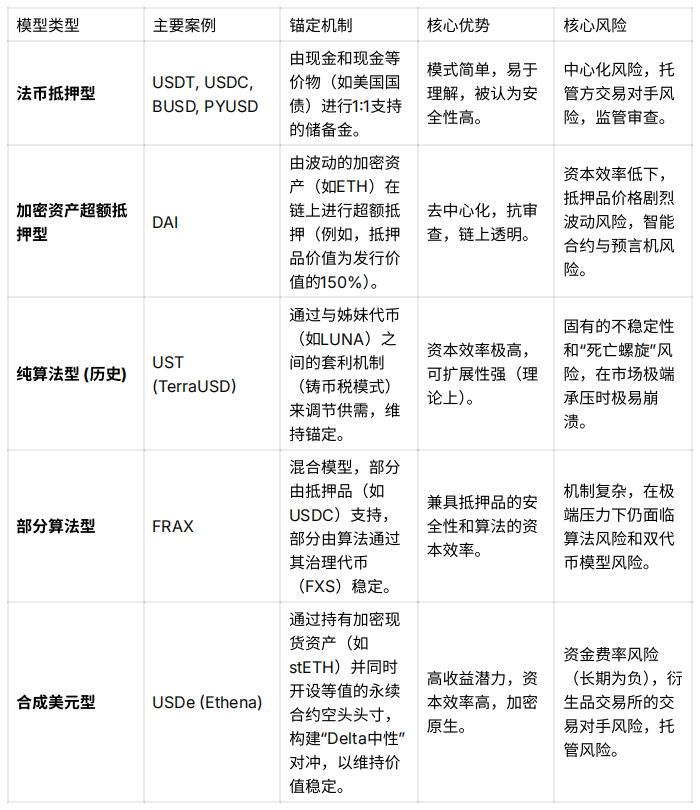
Сравнительный обзор ключевых моделей стейблкоинов
Глава 1: Эпоха первозданности — Ранние поиски и провалы в поисках стабильности (2014–2017)
Появление стейблкоинов стало ответом на фундаментальную проблему: экстремальная волатильность ранних криптовалют, таких как биткоин, делала их ненадежным средством обмена и единицей учета. Для трейдеров, желающих «припарковать» средства на фоне рыночных потрясений, не полностью покидая традиционную финансовую систему, такая волатильность была неприемлема. Именно в этой нише зародились первые эксперименты с созданием стейблкоинов.
Первые эксперименты: BitUSD (2014)
21 июля 2014 года на блокчейне BitShares был запущен первый в мире стейблкоин BitUSD, ознаменовавший рассвет эры стейблкоинов. За проектом стояли имена будущих столпов индустрии, включая основателя Cardano Чарльза Хоскинсона и основателя EOS Дэна Ларимера, что обеспечило ему мощный интеллектуальный фундамент.
BitUSD использовал модель обеспечения криптоактивами и базировался на нативном токене BTS сети BitShares. Его стабильность опиралась на механизм «арбитража эмиссии» — подход, который позже Terra/UST скопирует практически дословно и усилит. Теоретически, когда цена BTS падала, пользователи могли покупать более дешевую BTS за BitUSD, тем самым поддерживая цену BTS. Однако в архитектуре существовал фатальный изъян. Хотя протокол предусматривал реакцию на падение цены обеспечивающих активов (BTS), в нем отсутствовали эффективные механизмы реагирования на обесценивание самого BitUSD или на резкие колебания цены BTS. Корень провала лежал в низкой ликвидности и высокой волатильности самих обеспечивающих активов. В конечном итоге BitUSD потерял привязку к доллару в 2018 году и так и не смог восстановиться.
Попытка номер два: NuBits (2014)
Появившаяся в том же 2014 году NuBits попыталась усовершенствовать модель BitUSD, выбрав в качестве залога более зрелый и ликвидный криптоактив — биткоин. Однако это не решило проблему коренным образом. Несмотря на большую глубину рынка по сравнению с BTS, волатильность биткоина оставалась слишком высокой для надежного обеспечения стоимости стейблкоина. Крах NuBits носил драматичный характер: в 2016 году, на волне бычьего рынка биткоина, массовые держатели NuBits начали спекулировать на росте BTC и агрессивно распродавали свои NuBits, что привело к разрыву привязки.
Эти ранние неудачи обнажили глубокий урок, пронизывающий всю историю стейблкоинов: нестабильные активы не могут служить основой для стабильных активов. Опора на единственный высоковolatile криптоактив в качестве залога делает архитектуру заведомо уязвимой, какой бы изощренной ни казалась арбитражная механика.
Однако значение этого исторического периода выходит далеко за рамки простых неудач. Арбитражные механизмы BitUSD и NuBits стали генетическими предшественниками будущих моделей алгоритмических стейблкоинов. Идея поддержания привязки не за счет резервов 1:1 в реальных активах, а посредством экономических стимулов для арбитража рождалась именно здесь. Модель «арбитража эмиссии» BitUSD зеркально отражает механизм «баланса сжигания и эмиссии» Terra/UST. Провал BitUSD из-за «чрезмерной волатильности» цены залога напрямую предрекал «спираль смерти», которую пережил UST при столкновении с экстремальным давлением продаж LUNA. Таким образом, крах Terra не стал событием типа «черный лебедь» принципиально новой идеи; это был предсказуемый финал десятилетней известной, уязвимой модели, расторможенной нерациональными доходностями и рыночным ажиотажем до катастрофических масштабов. Видимо, отрасль так и не смогла в полной мере усвоить уроки 2014 года.
Глава 2: Доминирование — Противоречия и гегемония Tether (2014 – н.в.)
На руинах BitUSD появился проект Tether, который извлек уроки и выбрал принципиально иной путь. Отказавшись от сложных алгоритмов и волатильных крипто-залогов, он предложил грубое, но простое решение: каждый выпущенный USDT должен быть покрыт долларом на банковском счету. Эта модель напрямую решала ключевую проблему «неустойчивого обеспечения».
Происхождение и раннее развитие
Изначально известный как «Realcoin», Tether был основан в июле 2014 года Брюсом Пайером, Ривом Коллинзом и Крейгом Селларсом и построил свою архитектуру на протоколе Mastercoin сети Bitcoin (позже переименованном в Omni). В ноябре 2014 года проект сменил название на Tether. В январе 2015 года USDT впервые появился на торгах биржи Bitfinex, что впоследствии стало ядром его истории и главных противоречий. Компании Tether Limited и Bitfinex находятся под контролем структуры iFinex, тесная связь между которыми способствовала раннему развитию проекта, но одновременно заложила фундамент потенциальных конфликтов интересов.
Двигатель бычьих рынков и король глобальной ликвидности
Взрывной рост USDT произошел потому, что он стал ключевым «мостом», соединяющим миры фиатных валют и криптовалют. На ранних этапах многие криптобиржи не имели устойчивых банковских связей, а каналы ввода-вывода фиата были ограничены. USDT идеально заполнил этот пробел, став фактически «долларом в блокчейне», предоставив мировой криптоиндустрии критически важную ликвидность и поддержав абсолютное большинство торговых пар. Его применение быстро вышло за рамки торговли и распространилось на трансграничные переводы и хранение стоимости. Во многих странах с нестабильной национальной валютой USDT, благодаря более низким комиссиям и быстрому settling времени по сравнению с традиционными банками, стал крайне привлекательной альтернативой.
Неотступные вопросы: резервы
Однако вместе с позицией лидера пришли непрекращающиеся споры, центральным вопросом которых является достоверность резервов 1:1 к доллару. Несмотря на постоянные заверения Tether в наличии полного обеспечения своих токенов, компания никогда не предоставляла исчерпывающий независимый аудит от топовых бухгалтерских фирм.
В 2021 году Комиссия по торговле товарными фьючерсами США (CFTC) оштрафовала Tether на 41 млн долларов. Расследование выявило, что в период с 2016 по 2018 годы Tether имел足额ное фиатное обеспечение лишь 27,6% времени, подтвердив многолетние сомнения рынка: утверждения о «100%-м поддержке» зачастую были ложными. Со временем структура резервов Tether эволюционировала от заявленных ранее чистых наличных до смешанного пула, включающего «кассовые эквиваленты», коммерческие векселя и иные активы, что еще больше увеличило непрозрачность операции. Тем не менее, в последние годы стратегия резервов Tether претерпела значительные изменения: компания активно аккумулировала казначейские облигации США, став одним из крупнейших частных держателей госдолга Америки, что существенно повысило качество активов и укрепило рыночные позиции.
Живучесть и власть вопреки противоречиям
Несмотря на шлейф скандалов, USDT не только выжил, но и стал неоспоримым лидером рынка. К концу 2024 года его капитализация приблизилась к 120 млрд долларов при аудитории свыше 350 млн пользователей, а в июле 2025 года превысила отметку в 159 млрд долларов. Он демонстрировал поразительную устойчивость во всех рыночных кризисах: даже во время панических распродаж, спровоцированных коллапсом Terra, несмотря на кратковременную потерю привязки, USDT swiftly восстановил стабильность.
Успех Tether не случаен; он глубоко отражает特质 «первородного греха» ранней криптоиндустрии. Его доминирование строилось не на прозрачности и комплаенсе, а, наоборот, на регуляторной неопределенности и операционной непрозрачности. В дикие времена криптовалют биржи普遍 страдали от трудностей с банковским обслуживанием, не могущими обрабатывать потоки фиата. USDT предложил идеальное решение: цифровой доллар, свободно перемещающийся между биржами в серой регуляторной зоне, избегая бюрократических издержек традиционной банковской системы. Более либеральные требования KYC/AML и регистрация в юрисдикциях вроде Британских Виргинских островов сделали его путем с наименьшим трением для глобальной, часто псевдонимной аудитории. Таким образом, успех Tether можно рассматривать как прямой продукт полу«внеправового» характера раннего крипторынка. Он процветал в регуляторном вакууме. Появление сторонников регуляторного подхода, таких как взлетающий USDC, стало неизбежной реакцией по мере взросления отрасли и поиска легитимности.
Глава 3: Открытая стратегия претендента — Путь USDC к комплаенсу (2018 – н.в.)
В 2018 году рынок стейблкоинов принял принципиально иного претендента. Созданный совместно Circle (под руководством Джереми Аллэйна) и биржей Coinbase консорциум Centre запустил USD Coin (USDC). С момента запуска стратегия USDC была полностью противоположной стратегии Tether: она выбрала путь интеграции в регулирование, приоритета прозрачности и сосредоточения на завоевании доверия институциональных инвесторов.
«Комплаентный» стейблкоин
Ключевым преимуществом USDC стала репутация продукта, работающего в правовом поле. Circle активно сотрудничает с регуляторами, получая лицензии на передачу денежных средств в американских штатах, и внедряет строгие протоколы борьбы с отмыванием денег (AML) и идентификации клиентов (KYC). В ярком контрасте с непрозрачностью Tether, USDC взял на себя обязательства по максимальной открытости. Регулярно публикуются заключения ведущих аудиторских компаний (изначально Grant Thornton, позже Deloitte), подтверждающие, что резервы на 100% состоят из кэш-подобных средств и краткосрочных казначейских облигаций США. Это не только бросило прямой вызов модели Tether, но и проложило дорогу институциональным инвесторам, ищущим безопасный и надежный цифровой доллар в блокчейне.
Двигатель роста: DeFi и институциональное принятие
Если Tether стал кровеносной системой ликвидности централизованных бирж, то USDC нашел свое точное «соответствие продукта рынку» (PMF) в бурно развивающемся секторе децентрализованных финансов (DeFi). Благодаря высочайшей прозрачности и надежности, USDC быстро стал предпочтительным обеспечительным активом и торговой парой на таких платформах, как Aave и Uniswap. Стратегия, ставящая на первое место соблюдение нормативных требований, сделала его предпочтительным стейблкоином для институциональных игроков, корпоративных казначейств и финтех-компаний, входящих в крипторынок, позволяя им эффективно избегать репутационных рисков, связанных с USDT.
Испытание огнем: Коллапс Silicon Valley Bank (SVB) (Март 2023 г.)
Развитие USDC шло не без препятствий; самое суровое испытание обрушилось на него в марте 2023 года. После банкротства Silicon Valley Bank (SVB) Circle раскрыл информацию о том, что около 3,3 млрд долларов его кэш-резервов размещены именно в этом банке, что составило значительную часть общих резервов.这个消息瞬间引爆了市场恐慌,USDC 作为「最安全」稳定币的形象被打破,其价格一度脱锚,最低跌至 0.87 美元左右。
Этот кризис стал предельным стресс-тестом бизнес-модели USDC. Рыночная паника и массовые запросы на выкуп проверяли способность Circle управлять ликвидностью. В итоге разрешение ситуации зависело от внешних сил: правительство США заявило о гарантиях вкладов для всех клиентов SVB, что позволило Circle вернуть все средства и стремительно восстановить 1:1 привязку USDC к доллару.
Это событие потери привязки казалось тяжелым ударом, однако исход paradoxically усилил обоснованность модели USDC. Он вскрыл глубокую истину: хотя глубокая интеграция в регулируемый TradFi несет новые риски (например, риск банкротства банка), она одновременно означает доступ к финальной защите этой системы. Источник риска оказался в Традиционных финансах (крах банка), а решение пришло оттуда же (государственная гарантия). Чисто крипто-рождённая или офшорная структура, подобная Tether, в случае краха партнерского банка (например, на Багамах) с высокой вероятностью навсегда потеряла бы средства, без шансов на подобные государственные bailouts.
Это событие заставило рынок переоценить риски. Что страшнее: риск Tether (непрозрачные резервы, офшорная юрисдикция, отсутствие аудита) или риск USDC (прозрачные резервы, но размещенные в американских банках, которые теоретически могут лопнуть, но защищены вмешательством государства)? Для институциональных участников ответ однозначен: риски, связанные с регулируемой американской банковской системой, являются известными и управляемыми, что кардинально лучше неизвестных рисков контригента на неподконтрольном офшоре. Таким образом, кризис не разрушил USDC; напротив, в долгосрочной перспективе он подтвердил правильность ключевой стратегии Circle, заключавшейся в ставке на регуляторную интеграцию с самого первого дня.
Глава 4: Великий крах — Алгоритмическое чистилище Terra/UST (2022)
На ландшафте стейблкоинов Terra и ее основатель До Квон считались пионерами «истинной децентрализации», обещая создать стейблкоин, свободный от зависимости от фиатных залогов. Его основная механика опиралась на баланс «сжигания и эмиссии» UST-LUNA: 1 UST всегда можно было обменять на LUNA стоимостью 1 доллар и наоборот. Этот дизайн поддерживал привязку UST к доллару через арбитражные стимулы.
Вихрь роста: Искусство Anchor
Однако одного механизма арбитража было недостаточно для стимулирования массового принятия. Реальным катализатором экосистемы Terra стал протокол Anchor — кредитный сервис, предлагавший депозитам в UST годовую процентную ставку (APY) около 20%. Эта unsustainable высокая доходность, значительно превышающая рыночную, создала огромный искусственный спрос на UST.
Логика ростовой спирали работала следующим образом: пользователи привлекались высоким доходом, покупали LUNA, сжигали её для эмиссии UST, а затем размещали UST в Anchor. Этот процесс сокращал предложение обращаемой LUNA, раскачивая её цену. Рост цены LUNA усиливал ожидаемую ценность и устойчивость всей экосистемы, привлекая новых участников. Типичная позитивная обратная связь. На пике развития из 18 млрд долларов предложения UST целых 16 млрд долларов были заблокированы в протоколе Anchor, что наглядно показало его центральную роль в питании всей системы.
Крах: Таймлайн спирали смерти (Май 2022 г.)
В мае 2022 года эта казалось совершенной система рухнула. Поводом стали крупные снятия средств с протокола Anchor и децентрализованной биржи Curve Finance в период с 7 по 9 мая, что в首次导致了 UST 的价格跌破 1 美元。
Как только привязка нарушилась, механизм арбитража развернулся в обратную сторону и превратился в катастрофу. Арбитражеры скупали UST ниже 1 доллара, обменивали их через протокол на столикстоимостную LUNA и немедленно сбрасывали на рынке с целью извлечения прибыли. Процесс приводил к шокообразному увеличению предложения LUNA, оказывая колоссальное давление на падение цены. По мере падения LUNA количество LUNA, которое требовалось эмиссировать для обмена каждого UST, росло экспоненциально, что дополнительно давилo на продажи LUNA — так называемая «спираль смерти».
Для спасения ситуации некоммерческая организация Terra Luna Foundation Guard (LFG) потратила миллиарды долларов из своих резервов биткоина для защиты привязки, но эти усилия оказались каплей в море перед лицом огромного рыночного давления продаж и лишь усугубили панику на всем крипторынке. В течение недели рыночная капитализация экосистемы Terra обнулилась на сумму более 45 млрд долларов.
Эхо: Распространение по рынку и сигнал регуляторам
Крах Terra запустил цепную реакцию по всей индустрии, приведя к банкротству таких известных структур, как Celsius и Three Arrows Capital, и затянул весь рынок в продолжительный «криптозимний» период. Это событие сделало алгоритмические стейблкоины предметом пристального внимания мировых регуляторов, болезненным образом доказав внутреннюю хрупкость подобных архитектур и их системный риск. Уроки 2014 года о BitUSD были забыты, и на этот раз цена вопроса оказалась катастрофической для всей индустрии.
При более глубоком анализе экосистема Terra функционировала как финансовый перпетуум мобилье, обреченный на провал с момента основания. Предоставляемая протоколом Anchor доходность в 20% не была продуктом устойчивой экономической деятельности, а субсидировалась из резервов Terra и инфляции токена LUNA. Вся система представляла собой замкнутый цикл, абсолютно зависимый от постоянного притока нового капитала и непрерывного роста цены LUNA для выплаты процентов существующим депозитникам. Несмотря на автоматизацию смарт-контрактами, функционально она ничем не отличалась от схемы Понци.
Стабильная система не может бесконечно платить 20% в условиях, когда безрисковые ставки близки к нулю. У этого процента обязан быть источник. Когда дохода от кредитования в Anchor хватало для выплат, разницу покрывали резервы Terra. При этом вся ценность системы завязана на цене LUNA, которая определяется спросом на UST, а спрос на UST диктуется высокими ставками в Anchor. Полностью самореференциальная, замкнутая система. Ей требуется постоянный рост для поддержания работы. Как только спрос на UST начинает шататься (как в случае крупных снятий), ростовая спираль переворачивается, и внутренняя логика неизбежно ведет систему к самоуничтожению. «Сpirаль смерти» не была багом системы, а являлась закономерным итогом её базового дизайна в условиях стресса.
Глава 5: Разделение путей — Молот регулирования и объятия TradFi (2023)
2023 год стал водоразделом для рынка стейблкоинов. В течение этого года два знаковых события — вынужденный уход BUSD и громкий дебют PYUSD — четко очертили две диаметрально противоположные траектории будущего индустрии, предвещая наступление новой эры.
Часть I: Гибель BUSD
Binance USD (BUSD) — это стейблкоин, выпускаемый регулируемой нью-йоркской трастовой компанией Paxos, но продвигаемый и преимущественно используемый крупнейшей в мире криптобиржей Binance. Данная модель партнерства позволила проекту стремительно вырасти до третьего по величине стейблкоина на рынке.
Однако в феврале 2023 года упал регуляторный молот. Управление финансовых услуг штата Нью-Йорк (NYDFS) приказало Paxos прекратить эмиссию новых BUSD. Официальной причиной стало недостаточное проведение должной проверки (due diligence) партнерства с Binance, у которого были выявлены системные нарушения стандартов противодействия отмыванию денег (AML) и обработано огромное количество незаконных транзакций. Позднее Paxos оштрафовали на 26,5 млн долларов. Данное регуляторное действие фактически поставило крест на будущем BUSD.
После объявления запрета Binance начала поэтапно устранять поддержку BUSD и призывала пользователей переходить на другие стейблкоины, такие как набирающий обороты FDUSD, что привело к стремительному сжатию рыночной капитализации BUSD.
Часть II: Взлет PYUSD
Резко контрастируя с тихим уходом BUSD, платёжный гигант PayPal выпустил свой стейблкоин PayPal USD (PYUSD) в августе 2023 года, причем эмитентом вновь выступила Paxos. Это событие носит поистине историческую ценность: крупный, публично торгуемый, строго регулируемый американский финтех-гигант официально ворвался в сегмент стейблкоинов. Это ознаменовало начало новой эпохи, доминируемой традиционными финансами (TradFi) и финтехом, направленной на реализацию массового мейнстримового использования.
Стратегия PayPal четкая и мощная: использовать свою массивную пользовательскую базу (более 426 млн активных аккаунтов) и сеть мерчантов для продвижения PYUSD в повседневных платежах, трансграничных переводах и интеграции внутри приложений, стремясь обойти традиционные банковские карт-сети, чтобы снизить издержки и повысить эффективность.
Принципиально разные судьбы BUSD и PYUSD в один и тот же год глубоко иллюстрируют «Великое разделение» (Great Divergence) в индустрии стейблкоинов. Модель BUSD опиралась на канал распределения масштабной, но находящейся в регуляторной серой зоне глобальной криптобиржи. Регуляторы (NYDFS) разрушили её, атаковав её регулируемую в США эмитентскую структуру (Paxos), доказав способность убивать подобные модели независимо от размера поддерживающей биржи. Модель же PYUSD работает ровно наоборот: она опирается на канал распределения масштабной, но строго контролируемой глобальной платежной компании.
Этот сдвиг показывает, что будущий масштабный успех стейблкоинов будет зависеть не столько от сетевых эффектов нативной криптоиндустрии, сколько от способности интегрироваться в легальные канаты дистрибуции в рамках действующего регулирования. Власть переходит от офшорных криптобирж к onshore, регулируемым финансовым институтам. Именно на этот сценарий и ставили Джереми Аллэйн и Circle.
Глава 6: Инновационный фронт — Децентрализованные и синтетические альтернативы
Пока фиат-обеспеченные стейблкоины занимают лидирующие позиции, параллельная линия инноваций неизменно исследует пути освобождения от центральных зависимостей. От самых ранних децентрализованных стейблкоинов до новейших синтетических долларов конкуренция на этом фронте столь же ожесточена и насыщена глубокими размышлениями о рисках, эффективности и духе децентрализации.
Выносливый выбор децентрализации: MakerDAO (DAI)
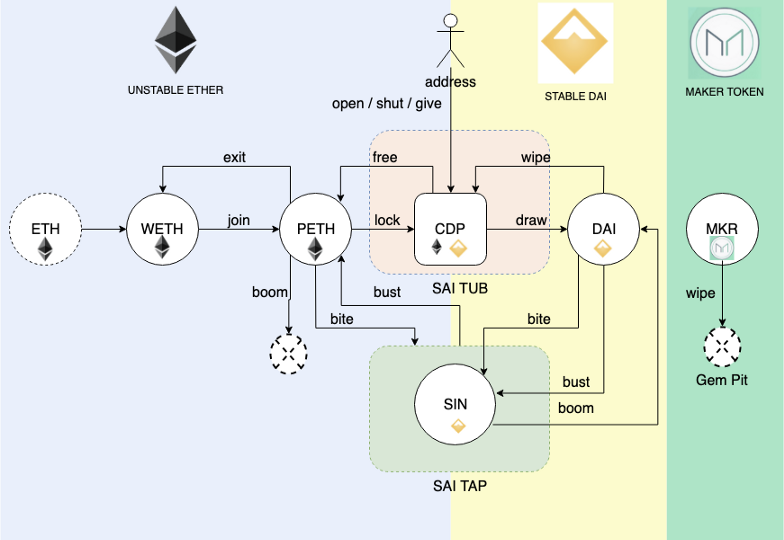
DAI был запущен в 2017 году и является самым старым и успешным децентрализованным стейблкоином. Он использует модель сверхобеспечения криптоактивами: пользователи блокируют волатильные криптоактивы (например, Ethereum) в смарт-контрактах (называемых «хранилищами» или CDP) и выпускают против них DAI. Чтобы смягчить риски падения стоимости залога, стоимость самих заложенных активов должна превышать объем выпущенного DAI (например, коэффициент обеспечения обычно должен превышать 150%).
Управление DAI осуществляется через децентрализованную автономную организацию MakerDAO, владельцы которой могут голосовать по параметрам системы риска, таким как стабильный сбор (процентная ставка), типы принимаемого залога и др. Развитие DAI прошло важный этап трансформации: от первоначального приема только ETH в качестве единственного залога оно перешло к множеству криптоактивов. Еще более дискуссионным стало решение MakerDAO начать принимать в залог централизованные стейблкоины (такие как USDC) и активы реального мира (RWA) для повышения устойчивости и расширения масштабов. Данный шаг, безусловно, усилил надежность DAI, но спровоцировал жаркие дебаты в сообществе о жертвовании ради эффективности чистой децентрализации.
Гибридный эксперимент: Frax Finance (FRAX)
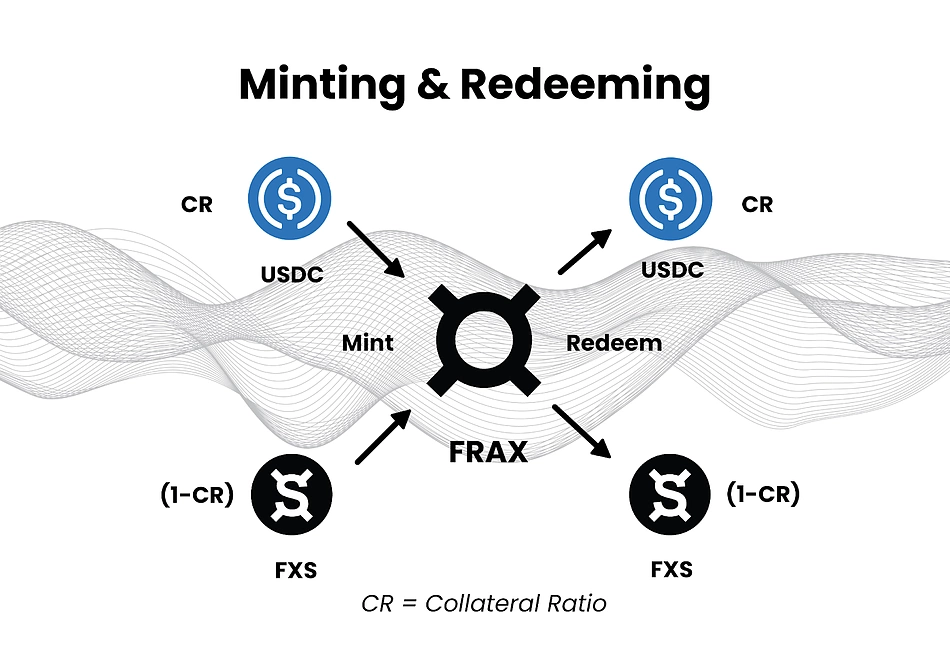
Frax, будучи первым стейблкоином «частично алгоритмической» архитектуры, пытается найти баланс между эффективностью капитала и безопасностью. Механизм привязки FRAX уникален своей гибридной природой: он частично обеспечен реальными активами (например, USDC), а частично стабилизирован алгоритмически посредством токена управления Frax Shares (FXS).
Ядром выступает динамический коэффициент обеспечения (CR). Когда уверенность рынка в FRAX растет, протокол может снижать уровень обеспечения, делая ставку на алгоритмическую стабилизацию, тем самым повышая эффективность капитала. При создании FRAX пользователю необходимо сжечь FXS на соответствующую сумму. Хотя модель Frax сложнее и прочнее, чем у чисто алгоритмических аналогов, ей удалось избежать судьбы Terra, ее долгосрочная стабильность в условиях экстремального рыночного стресса остается дискуссионной и неразрешенной проблемой.
Новая парадигма: Синтетический доллар Ethena (USDe)
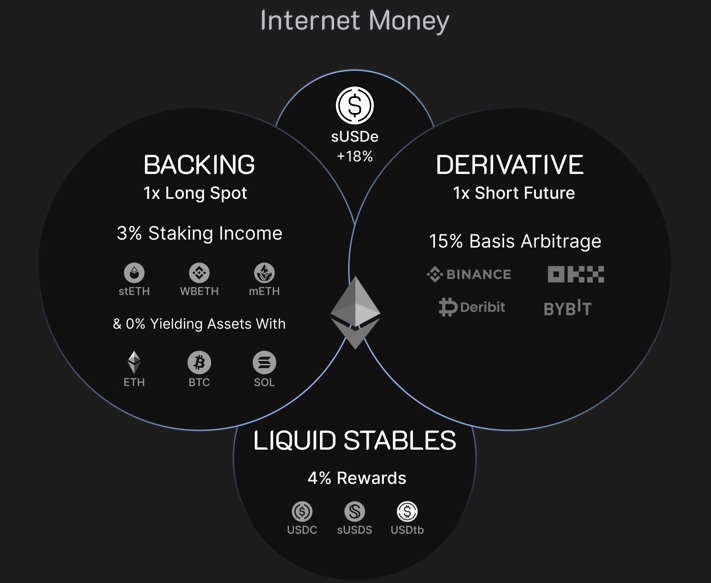
Ethena представила USDe как радикально новую формулу, которая не является классическим стейблкоином, а скорее «синтетическим долларом». USDe не имеет прямого покрытия в фиате; вместо этого он ставит целью создание и репликацию стоимости доллара on-chain посредством финансового инжиниринга.
Его основа — стратегия «дельта-нейтрального» хеджирования: получив каждый доллар залога (например, застейканный stETH), Ethena открывает деривативную永续合约 короткую позицию на равную сумму на бирже фьючерсов. В результате того,无论 ETH价格上涨还是下跌,现货头寸的盈亏都会被期货头寸的亏盈所抵消,从而使总头寸的美元价值保持稳定。
Высокая доходность USDe в основном генерируется за счет ставок финансирования на рынках перманентных фьючерсов. В бычьи периоды настроения длинных позиций накаляются, и трейдеры-лонгисты регулярно выплачивают финансирование шейтерстам. Будучи держателем коротких позиций, Ethena непрерывно собирает эти платежи и распределяет их среди пользователей, держащих USDe.
От USDT к DAI, затем к Frax и USDe история эволюции дизайна стейблкоинов — это фактически история трансляции и переконфигурации рисков. Каждое новое поколение появляется не для простого устранения рисков, а для трансформации одного типа риска в совершенно новый.
USDT/USDC устранили риск волатильности залога (как у BitUSD), но добавили огромный риск централизации и контрагента (действительны ли резервы Tether? Упадет ли SVB?).
DAI через on-chain обеспечение и децентрализованное управление решил проблему централизации USDT/USDC, но вернул риск волатильности залога (управляется через сверхобеспечение) и добавил риски смарт-контрактов и оракулов, имея при этом крайне низкую эффективность капитала.
Frax попытался решить проблему неэффективности капитала DAI через частичную алгоритмику, но взамен ввел рефлексивные и алгоритмические риски — мягкую версию того самого риска, что уничтожил Terra.
Ethena (USDe) через дельта-нейтральное хеджирование решила сразу две проблемы DAI: неэффективность капитала и прямую волатильность залога. Однако она внесла целый спектр новых, возможно, более системных рисков: риск ставки финансирования (что если ставка надолго станет отрицательной?), риск контрагента на бирже (что если Deribit или Binance обанкротится?) и риск кастодиального хранения партнера по off-chain расчетам. Риски не исчезли, они просто переместились с баланса в рынок деривативов.
Текущее положение стейблкоинов и битва будущего
Заглянув на прошлое десятилетие, стейблкоины прошли путь от хрупких ранних экспериментов 2014 года до сегодняшней многомиллиардной индустрии с колоссальным политико-экономическим весом. Поле битвы после жестокой селекции жёстко консолидировалось вокруг фиат-обеспеченных моделей, где USDT и USDC захватили почти 90% доли рынка, а призраки алгоритмических стейблкоинов остались навечным предупреждением индустрии.
Текущий ландшафт рынка
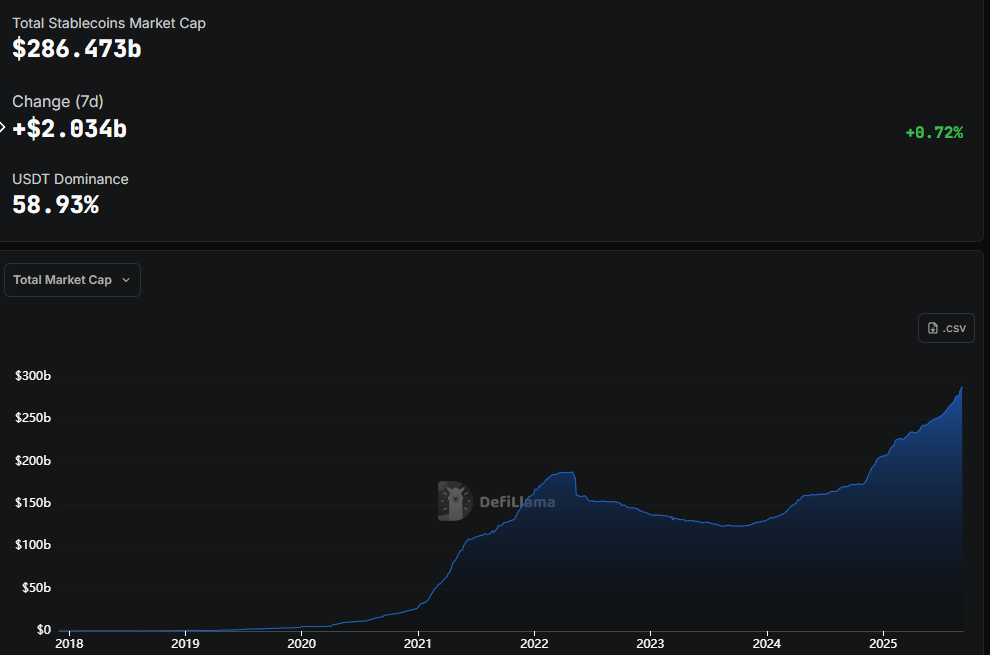
К концу 2025 года совокупная рыночная капитализация стейблкоинов превысила отметку в 283 млрд долларов, продемонстрировав рост на 128% с начала года. На диаграмме ниже наглядно показана историческая динамика долевой структуры основных стейблкоинов, повествующая эту игру власти.
Будущие театры военных действий
Первое десятилетие войн стейблкоинов касалось поиска соответствия продукта рынку (PMF) внутри криптоэкосистемы. Следующее десятилетие будет борьбой за выход за пределы этих границ, за становление новыми рельсами интернет-нативной глобальной финансовой системы. Эта война развернется на нескольких ключевых фронтах:
Регуляторный ров: С внедрением таких регуляторных фреймворков, как американский закон GENIUS и европейская директива MiCA, комплаенс перестал быть опцией и стал входным билетом для любого стейблкоина, желающего достичь массового принятия. Это дает колоссальное преимущество первым движущимся игрокам вроде Circle и PayPal, уже выстроившим комплаенс-преимущества.
Триллионный рынок платежей: Фокус индустрии смещается от крипто-трейдинга к прикладному использованию в реальном мире, особенно в сфере трансграничных платежей и денежных переводов. На этом колоссальном рынке стейблкоины обладают подавляющим преимуществом по скорости и стоимости по сравнению с традиционными системами. Именно этим главным вектором атаки пользуется PayPal.
Битва за душу DeFi: Несмотря на доминирование централизованных стейблкоинов сегодня, потребность в по-настоящему децентрализованном, устойчивом к цензуре средстве накопления и хранения ценности остается сердцевинной идеей криптомира. Конкуренция между моделями DAI, Frax и Ethena определит, кто станет нативной валютой децентрализованного интернета.
Битва платформ блокчейнов: Конкуренция идет не только между самими стейблкоинами, но и между сетями Layer 1 и Layer 2, которые их принимают. В настоящее время большая часть обращения стейблкоинов приходится на Ethereum и Tron, но с восхождением новых общественных сетей и решений второго уровня война за статус首选 settlement layer разворачивается с удвоенной силой.
Эпопея стейблкоинов еще не завершена. С приходом на арену гигантов традиционных финансов и суверенных государств конкурентная борьба обострится, а ставки станут беспрецедентно высокими. Исход этого противостояния определит не только то, какой токен превратится в резервную валюту цифрового мира, но и способен переформатировать мировую финансовую архитектуру на десятилетия вперед.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














