Фиксация прибыли или открытие позиции: простым языком о том, как оценивать последние изменения на рынке с макроэкономической точки зрения
Автор: @Web3Mario
Резюме: В последнее время рынок, похоже, вошел в труднопрогнозируемую фазу: крупнокапитализированные криптовалюты колеблются на высоких уровнях, главный тренд не определен, альткойны не продемонстрировали ожидаемого всеобъемлющего бычьего рынка, тогда как активы категории DAT или крипто-акции доминируют в традиционном финансовом секторе. Ранее в социальных сетях уже звучало множество мнений, классифицирующих этот цикл роста как драйвимый традиционным капиталом. Автор согласен с этой оценкой и отмечает, что данный капитал обладает рядом особенностей по сравнению с прошлыми рыночными циклами: например, решения сильно зависят от макроэкономических факторов, риск-аппетит снижен, средства более сконцентрированы, эффект раздувания богатства слабо влияет на смежные сегменты, а ротация секторов выражена слабо. Таким образом, когда макросреда претерпевает значительные изменения, их повторный анализ поможет нам принять верные решения. В целом автор считает, что в связи с изменением Пауэллом логики принятия решений ФРС, состояние рынка труда США в краткосрочной перспективе определяет уверенность инвесторов в снижении ставки в сентябре, что напрямую влияет на цены рискованных активов.
Что изменилось в выступлениях Пауэлла
Как известно, в предыдущие месяцы главной темой обсуждения макроэкономики на рынке было то, сможет ли ФРС под руководством Пауэлла, по желаниям администрации Трампа, существенно снизить ставку в этом году. Прежде всего, почему администрация Трампа так спешит вынудить Федеральную резервную систему снизить ставку, даже ценой риска для независимости ФРС и доверия к доллару, вмешиваясь в её решение административными методами. В наших предыдущих материалах мы уже анализировали цель экономической политики администрации Трампа по переориентации экономики на «возврат производств». На практике реализация этой цели столкнулась с двумя основными препятствиями:
l внутренняя стоимость слишком высока, что не позволяет конкурировать с международными продуктами;
l государственный долг чрезмерно высок, что оставляет недостаточный бюджет для стимулирования возврата отраслей;
Анализируя первые полгода работы администрации Трампа, можно выделить примерно два этапа реализации политики. Сначала, ещё до вступления в должность, он стремился выполнить предвыборные обещания для укрепления своего авторитета: например, передал Департаменту эффективности государственного управления (DOGE) широкие полномочия, сменил курс в политике по отношению к криптовалютам. Закрепив политическую базу, администрация Трампа применила жёсткие тарифные меры. Эти шаги были продвинуты после консолидации власти, поскольку повышение пошлин провоцирует на рынке опасения по поводу импортируемой инфляции, что увеличивает внутреннее сопротивление. Обретя мощный авторитет, администрация после нескольких месяцев переговоров выстроила базовые рамки тарифной политики, которые уже дали результат. Согласно информации министра финансов США Бессента, по состоянию на 22 августа только за последние полгода таможенные пошлины принесли США профицит бюджета около 100 млрд долларов, а по итогам года этот показатель может достичь 300 млрд долларов. Кроме того, были получены инвестиционные обязательства от ряда стран: например, инвестиции из Японии на 550 млрд долларов, инвестиции со стороны ЕС на 600 млрд долларов и контракты на поставку энергоносителей на 750 млрд долларов.
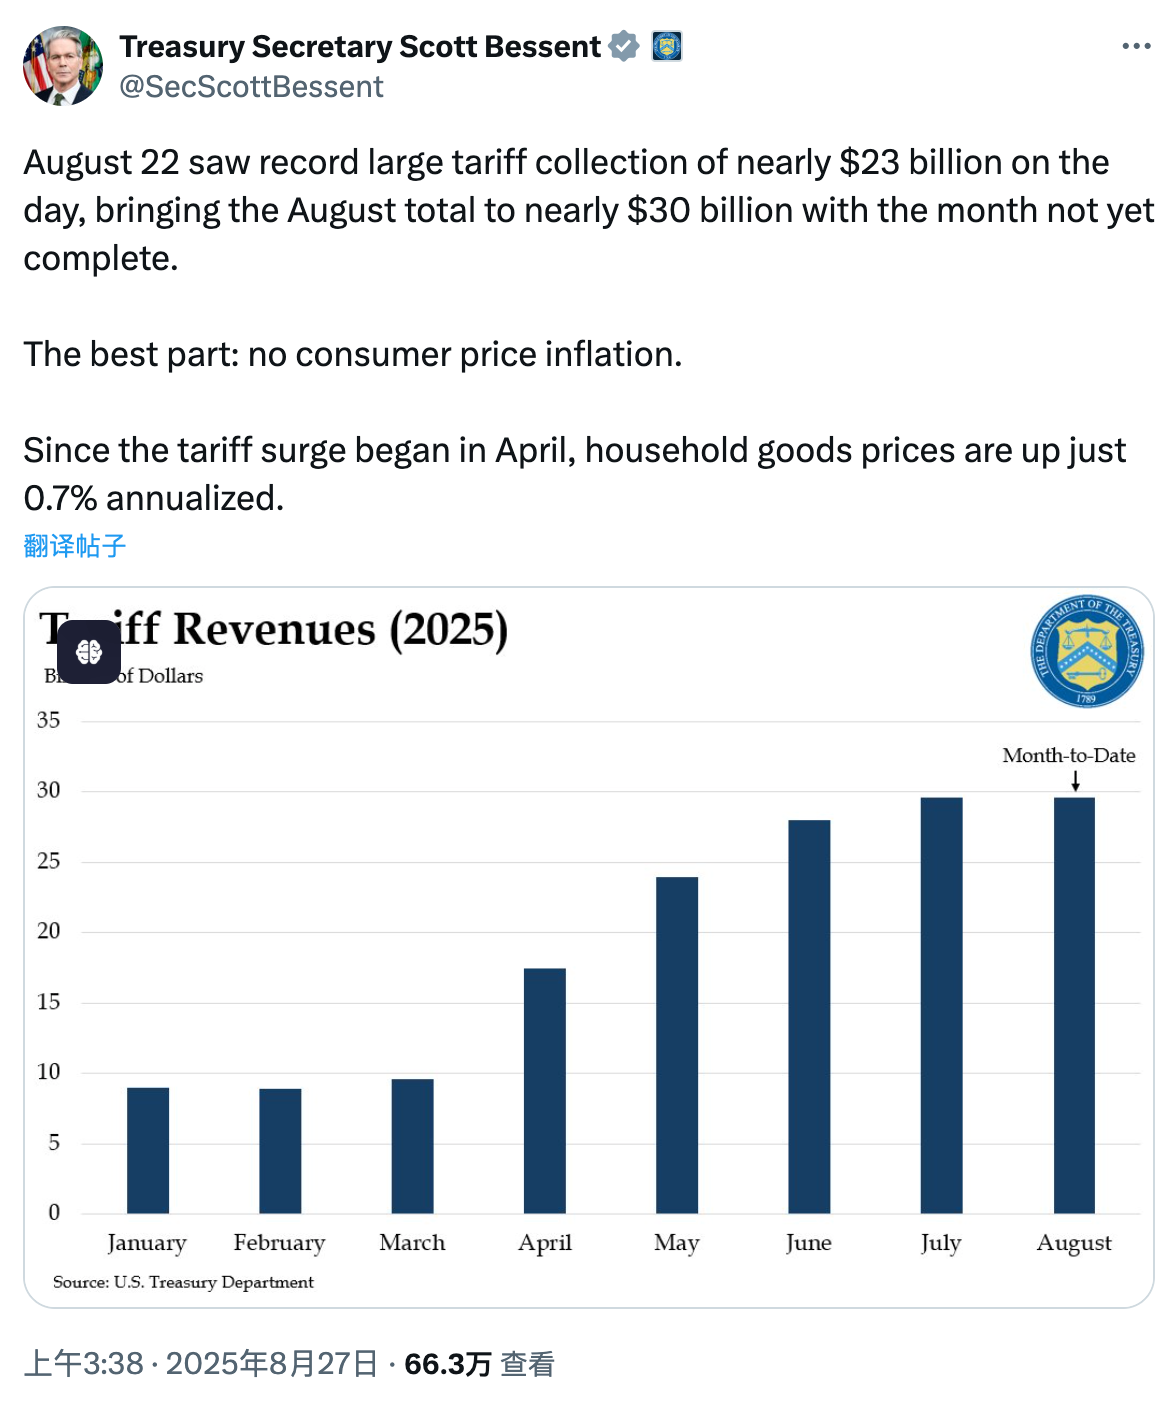
Можно сказать, что хотя внутренние затраты в краткосрочной перспективе невозможно мгновенно снизить (например, трудовые или логистические расходы), поскольку для перезагрузки стоимости всех факторов производства США пришлось бы пройти через механизм оздоровления рынка, подобный Великой депрессии, администрация Трампа всё же смогла в определенной степени изменить структуру внутренней конкуренции и капитала благодаря тарифам. Поэтому начать следующий этап политики оказалось своевременным шагом — это снижение ставки ФРС.
Что же может изменить снижение ставки? Прежде всего, две вещи. Во-первых, смягчение долговой нагрузки. Как известно, в период руководства бывшим министром финансов Йеллен структура выпуска облигаций Минфина США увеличила долю коротких бумаг, и Бессент сохранил эту практику. Преимущество состоит в том, что ставка по коротким бумгам регулируется ФРС, что снижает нагрузку на бюджет со стороны долго-срочных обязательств, плюс при высоком спросе рынка на краткосрочные казначейские бумаги снижается стоимость привлечения финансирования. Однако проблема очевидна: сокращается дюрация долга, возрастает давление выплат в краткосрочной перспективе, поэтому переговоры о потолке долга становятся всё более острыми. Снижение ставки, напротив, уменьшит процентное бремя по коротким бумагам. Во-вторых, снижение ставки удешевит финансирование для малого и среднего бизнеса, что способствует построению производственных цепочек. В отличие от крупных корпораций, МСБ чаще опирается на банковское кредитование для оборотных средств, поэтому в условиях высоких ставок их готовность к расширению финансирования подавляется. После изменения структуры конкуренции внутри страны с помощью тарифов необходимо стимулировать готовность МСБ к производству и расширению, помогая им оперативно восполнить дефицит товарных предложений на рынке, чтобы избежать инфляции, — задача крайне срочная. Следовательно, в совокупности администрация Трампа сейчас будет без лишних сомнений надавливать на ФРС ради снижения ставки, и это ни в коем случае не блеф.

И активное вмешательство в вопросы ремонта здания Федеральной резервной системы, и беспощадная атака на советника фонда Кука («крайне левого», прогрессивного и одновременно ястребиного взгляда) служат подтверждением активной позиции администрации Трампа. Эти действия, похоже, получили своё подтверждение в выступлении Пауэлла на ежегодном симпозиуме центробанков в Джексон-Хоуле на прошлой неделе. Больше всего рынок поразил тот факт, что Пауэлл, традиционно подчеркивавший защиту независимости ФРС, будто бы поддался сильному давлению Трампа. Несколько ключевых пунктов его выступления отражают новую позицию:
1. четко обозначено, что риски в экономике США сместились с инфляции в сторону рынка труда;
2. влияние тарифов на инфляцию проявится не сразу, они не являются фактором, вызывающим спираль рост цен;
3. обновление монетарного фреймворка, где примечательно снижение акцента на эффективной нижней границе ставки как на «характерном признаке нормальной экономической ситуации».
Простыми словами это означает, что ФРС меньше беспокоится из-за тарифной инфляции и теперь опасается коллапса рынка труда вследствие экономического спада, при этом уровень снижения ставки может рассматриваться как абсолютно открытый. Стоит немного подробнее остановиться на термине «эффективная нижняя граница ставки»: под ним понимается ситуация, когда центральный банк, применяя стандартные инструменты денежно-кредитной политики (преимущественно корректируя краткосрочные целевые ставки), достигает определенного низкого уровня, после чего дальнейшее снижение не оказывает влияния на экономику. Эта трансформация полностью отвечает ключевым принципам политики Трампа, и данное «встречное движение» вызвало у рынка ожидания дальнейшего смягчения монетарной политики.
Влияние на рынок криптовалют
Как известно, рынок криптовалют часто называют индикатором спекулятивного настроения на рынке мировых рискованных активов. В результате публикации выступления большинство криптовалют показало рост, однако последующая коррекция указывает на то, что рынок уже заложил в цену шансы на снижение ставки в этом году. После формирования новой торговой логики рынок перешел от первоначальных эмоциональных ожиданий к рациональным, следовательно, потребуется больше доказательств для оценки масштаба будущих снижений ставки.
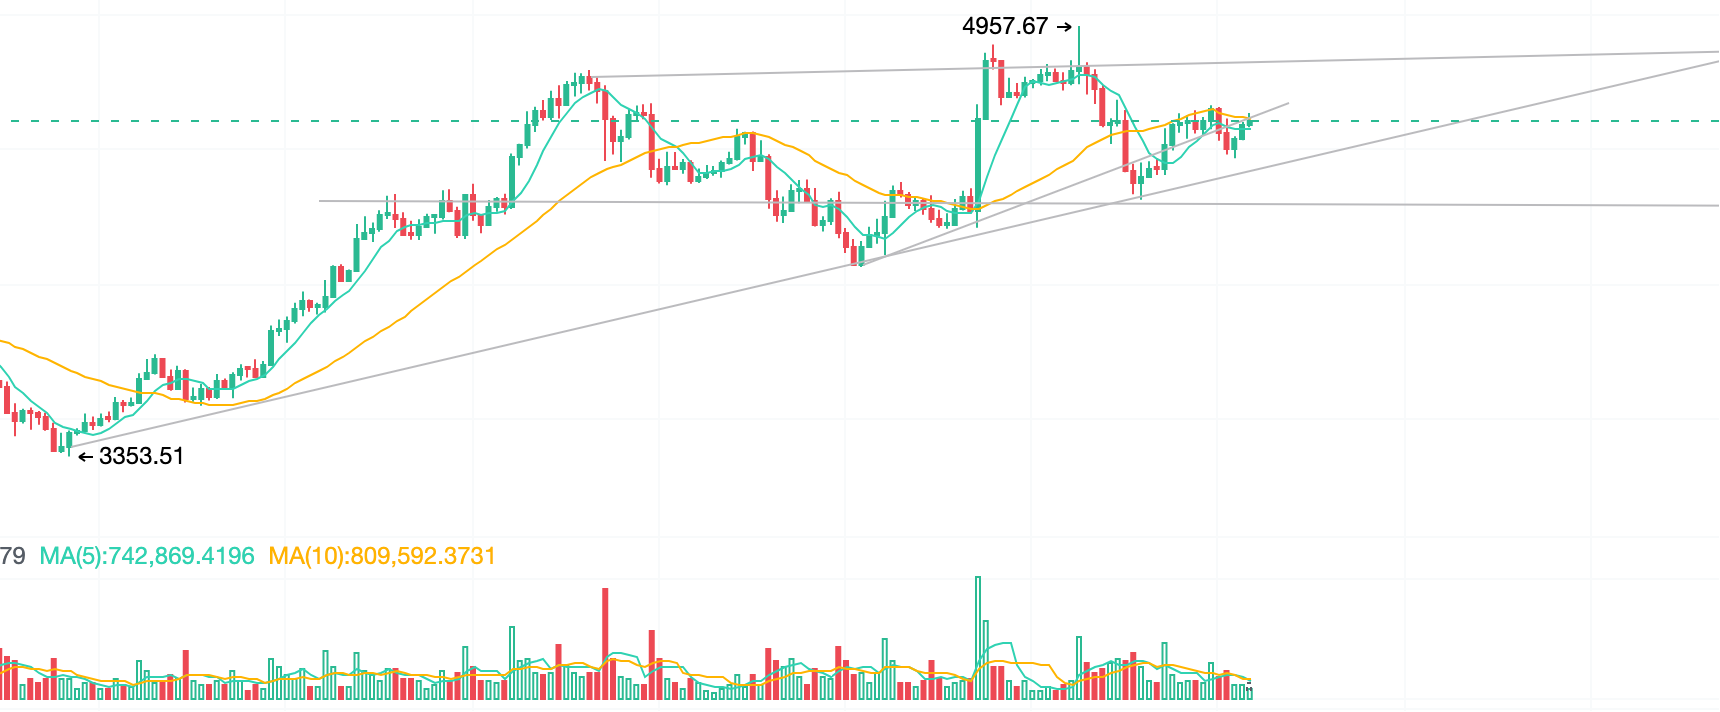
Что касается глубины коррекции, я считаю, что стоит обратить внимание на динамику ETH, который был самым горячим активом в последнее время. Я полагаю, что если цена в краткосрочной перспективе не пробьет границу данного восходящего канала, это подтвердит отсутствие резкой смены настроений среди инвесторов, значит, риски под контролем. В течение следующей недели показатели, связанные с рынком труда, окажут существенное влияние на движение крипторынка. Особенно сильным импульс на волатильность рынка принесет отчет о занятости вне сельхозсектора (NFP) в следующую пятницу. Если данные окажутся ниже ожиданий, вероятность снижения ставки ФРС в сентябре значительно возрастет. Если же они превзойдут ожидания, это укажет на устойчивость рынка труда США, давление в пользу снижения ставки ослабнет, и рынок может продолжить коррекцию. В любом случае недавняя политика, управляемая данными, напомнила мне 2023 год, когда рынком правил индекс потребительских цен (CPI).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario