


Вызовы ликвидности в эпоху RWA: роль и позиционирование АММ
Автор: @sanqing_rx
Введение
Реальные активы (RWA) становятся ключевым нарративом для интеграции Web3 в mainstream. Тем не менее, перевод в блокчейн активов реального сектора размером в триллионы долларов, где завершение токенизации активов — лишь первый этап, настоящий вызов, определяющий успех или неудачу, представляет собой создание эффективной и устойчивой ликвидности на вторичном рынке. Автоматические маркет-мейкеры (AMM), являющиеся краеугольным камнем DeFi, естественно, возлагают на себя большие надежды, но способны ли они быть напрямую перенесены в мир RWA?
Резюме (обзор в трех предложениях)
Вывод: Текущие основные AMM (концентрированная ликвидность, кривые стейблкоинов и т.д.) не подходят в качестве «основного рынка» для RWA. Главное препятствие заключается не в модели кривой, а в том, что экономическая модель LP (поставщиков ликвидности) в среде RWA с низкой оборачиваемостью, строгим комплаенсом и медленным ценообразованием не является устойчивой.
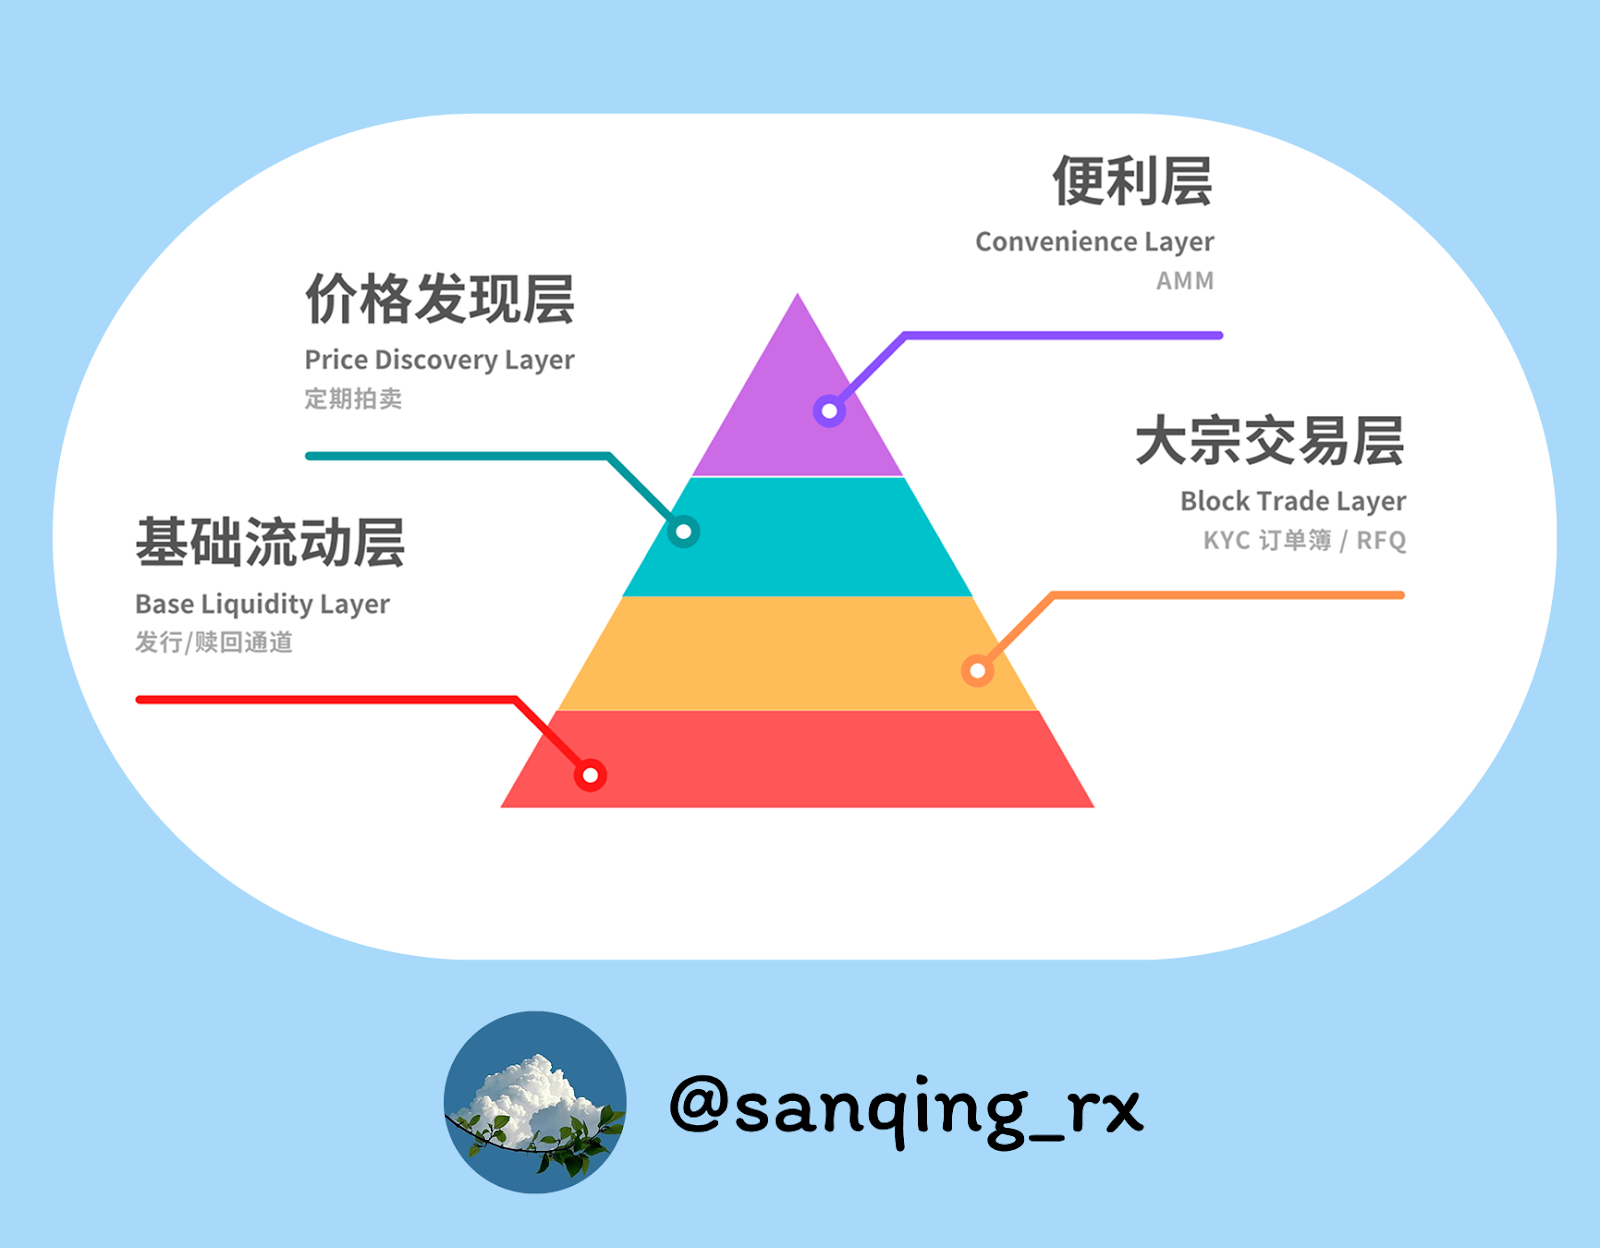
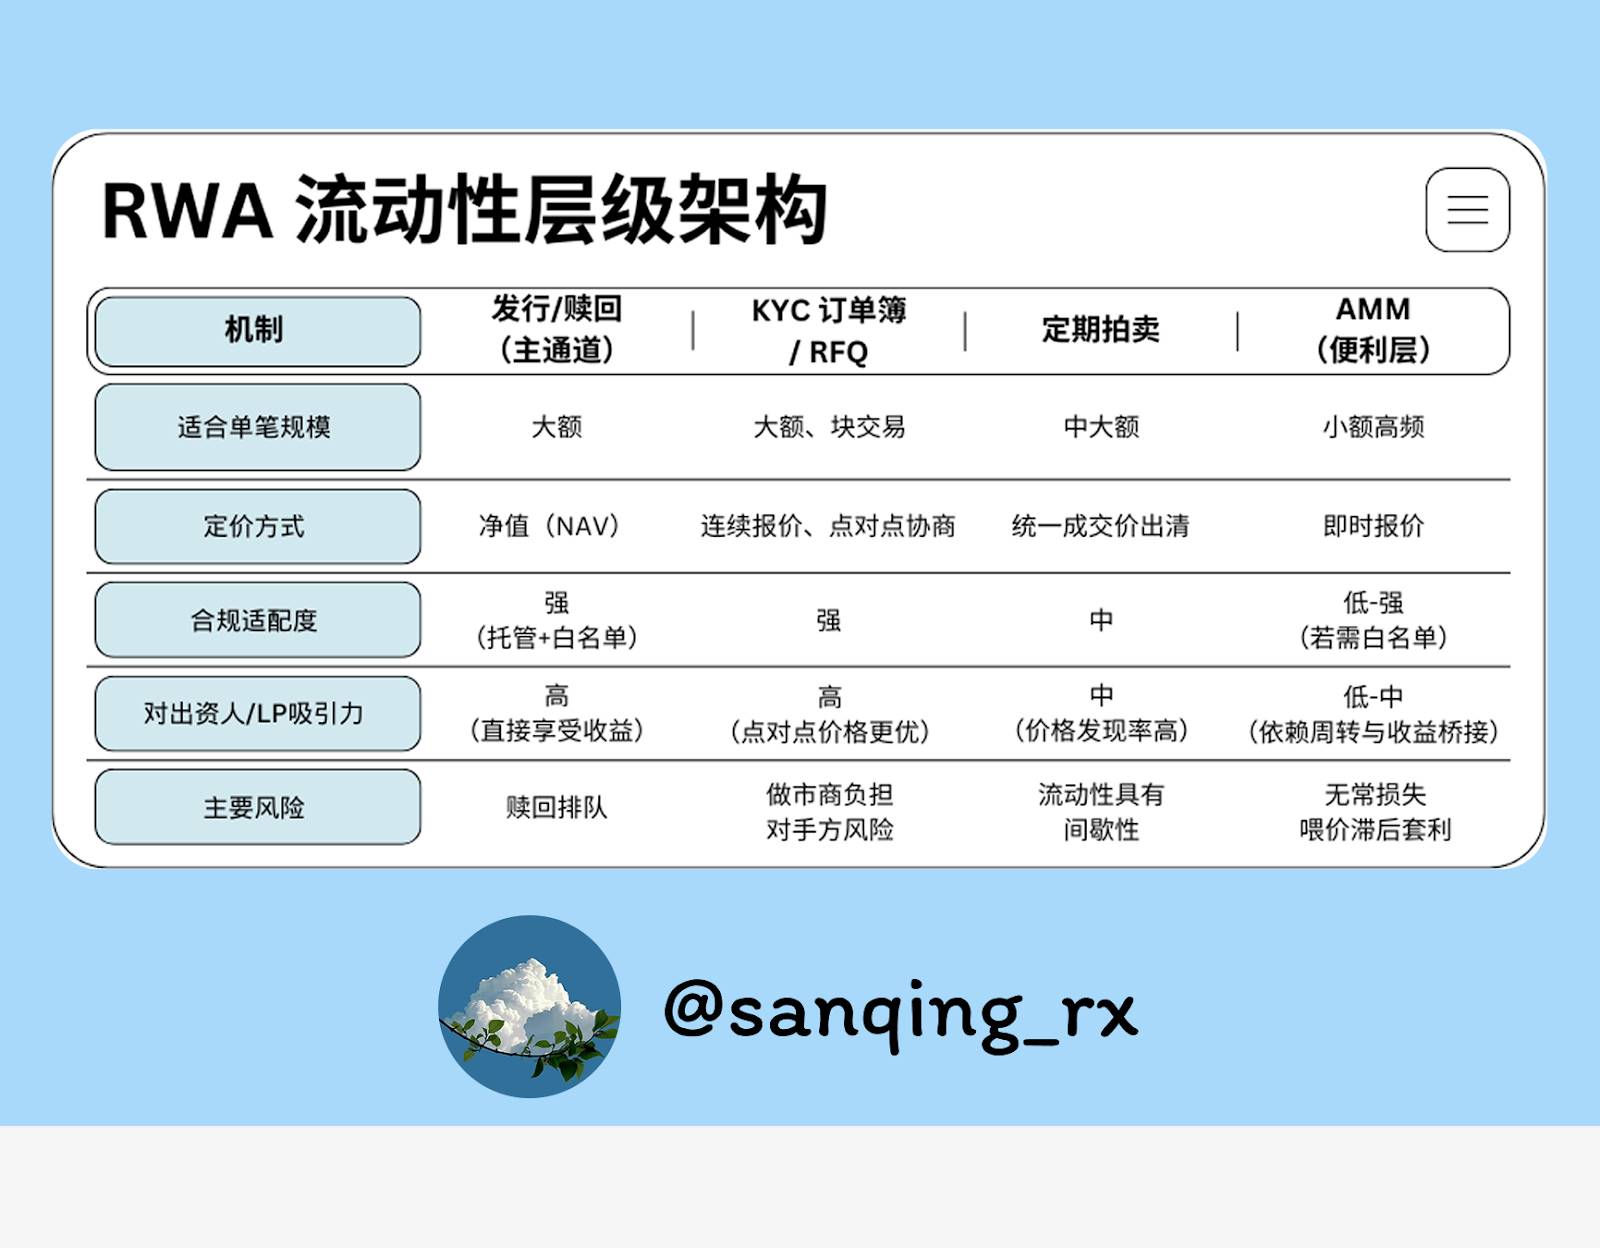
Позиционирование: Эмиссию/погашение, ордерные книги/KYC или RFQ, а также регулярные аукционы следует рассматривать как «магистральные маршруты» ликвидности для RWA; AMM же отступают на уровень «сервисного слоя», обслуживая лишь небольшие, повседневные и удобные потребности во вторичном обмене.
Методология: С помощью комплекса мер «узкополосный маркетмейкинг + скользящая граница оракула/Hook + мост для доходности» необходимо передать оригинальный доход RWA (такой как купонный доход или арендные платежи) непосредственно LP, дополнив это эффективными механизмами управления рисками и раскрытия информации.
1. AMM не должны становиться «основным рынком» для RWA
RWA стремятся к формирующей финансовой магистрали, которая была бы предсказуемой, измеримой и пригодной для расчета. Хотя механизм непрерывных котировок AMM обладает огромным инновационным потенциалом, в большинстве сценариев работы с реальными активами он сталкивается с тремя фундаментальными проблемами: низкой естественной торговой активностью, медленным обновлением рыночных цен и усложнением путей комплаенса. В таких условиях вознаграждение LP исключительно за счет торговых комиссий выглядит крайне скудным, при этом они продолжают нести риски непостоянных потерь.
Таким образом, наша ключевая позиция заключается в том, что AMM не должно брать на себя роль «основного рынка» для RWA, а должно стать «последней милей» ликвидности. Его функция заключается в предоставлении пользователям удобного обмена небольшими суммами активов в любое время и в любом месте, что повышает пользовательский опыт, однако ключевые функции крупных сделок и ценообразования должны быть переданы другим, более подходящим механизмам.
2. Почему AMM так успешно работает в нативно-криптографическом мире?
Чтобы понять ограничения AMM в сценариях с RWA, сначала необходимо осознать фундамент его успеха в нативно-криптографической экосистеме:
-
Торговля не прекращается никогда: круглосуточные глобальные рынки и открытый доступ для межбиржевых арбитражников гарантируют, что любой ценовой разрыв мгновенно устраняется, порождая непрерывную торговую активность.
-
Высокая компонуемость: практически любой человек и любой протокол могут беспрепятственно становиться LP или участвовать в арбитраже, формируя мощную сетевую эффективность и самоусиливающийся приток трафика.
-
Волатильность приносит прибыль: высокая волатильность генерирует огромный спрос на торговлю и возможности для арбитража, а полученные комиссии дают LP шанс «перекрыть» непостоянные потери.
Когда мы пытаемся перенести эти три принципа в сферу RWA, выясняется, что вся фундаментальная база меняется: частота сделок резко снижается, пульс ценообразования становится крайне медленным, а порог входа по нормативным требованиям значительно повышается.
[Пояснение | Пульс ценообразования]
«Пульс ценообразования» означает «частоту обновления достоверных цен» и является ключевым фактором для понимания различий между активами RWA и нативно-криптографическими активами.
Нативно-криптографические активы: пульс обычно измеряется секундами (котиры бирж, данные оракулов).
Большинство RWA: пульс чаще всего имеет дневной или даже недельный ритм (обновление стоимости нетто фонда, оценка недвижимости, результаты аукционных торгов).
Чем медленнее пульс актива, тем менее он подходит для долгосрочного поддержания глубоких пулов непрерывных котировок.
3. Почему экономическая модель LP не сходится в сценариях RWA
Доходность вложенных LP средств («ощущение годовой процентной доходности») в основном зависит от трех факторов: размер торговых комиссий, интенсивность оборота капитала в пределах эффективного ценового диапазона и количество повторений торгового цикла в год.
Для RWA этот расчет сложно свести в плюс, поскольку:
-
Оборотность повсеместно низка: «застывший в пуле капитал» редко «активируется» высокочастотной торговлей, что приводит к минимальному доходу от комиссий.
-
Альтернативные издержки слишком велики: на внешних рынках существуют внушительные купонные доходы или безрисковые ставки. Используя тот же капитал для прямого удержания самих активов RWA (если это возможно), LP часто получает более выгодное соотношение, чем предоставление ликвидности.
-
Соотношение риска и доходности нарушено: на фоне низких доходов от комиссий LP вынужден принимать на себя риск непостоянных потерь (снижение доходности по сравнению с пассивным удержанием актива) и риск «охоты со стороны арбитражников» из-за задержек в данных о ценах оракулов.
В совокупности экономическая модель LP изначально находится в невыгодном положении внутри AMM для RWA.
4. Два структурных трения: ценообразование и комплаенс
Помимо экономической модели, два структурных вопроса блокируют применение AMM.
Рассинхронизация темпов ценообразования: стоимость нетто (NAV) / оценка / аукционы RWA работают с «медленным пульсом», тогда как AMM предоставляет немедленные торгуемые котировки. Эта разница во времени дает обладателям самой свежей информации огромное окно для арбитража, позволяя им легко «съедать» спреды LP, которые не имеют полной картины.
Комплаенс против композабельности: требования KYC, включение в белый список, ограничения на переводы и другие нормы комплаенса удлиняют пути ввода и вывода средств, разрушая леблочную модель DeFi, открытую для всех участников. Это напрямую ведет к фрагментации ликвидности и недостаточной глубине рынка.
Инженерия «трубопроводов» для денежных потоков: денежные потоки от купонов или аренды в RWA либо проявляются в росте стоимости нетто, либо требуют прямых выплат. Если механизм AMM/LP не предусматривает должного пути захвата и распределения доходности, LP может лишиться части причитающихся денежных потоков или будет размывать их в процессе арбитража.
5. Границы применимости и практические кейсы
Не все активы RWA совместимы с AMM, поэтому необходим их классифицированный анализ.
Более дружелюбные: активы с коротким дюрационным сроком, ежедневным обновлением NAV и высокой прозрачностью цен (например, доли в фондах денежного рынка, токены краткосрочных гособлигаций, проценты свидетельства). Эти активы обладают четкой центральной ценой и хорошо подходят для использования узкополосных AMM с целью предоставления удобного сервиса конвертации.
Более сложные: активы, опирающиеся на оценку вне сети или редкие аукционы (например, коммерческая недвижимость, частный капитал). Для этих активов характерен медленный пульс и сильная информационная асимметрия, поэтому для них лучше подходят ордерные книги / RFQ и регулярные аукционы.
Кейс: Окно для арбитража проекта Nest в сети Plume
Предыстория: Токены nALPHA и nBASIS проекта Nest имели пулы AMM на Curve и родной децентрализованной бирже Rooster. Изначально процесс погашения был быстрым (около 10 минут), однако обновление цен на токены происходило примерно раз в день или даже реже.
Явление: Поскольку стоимость нетто обновлялась «раз в день», а AMM выдавал котировки «ежесекундно», после публикации новой стоимости нетто цена в AMM запаздывала с обновлением. Так образовалось окно для арбитража: «купить по низкой цене на DEX → немедленно подать заявку на погашение проекту → получить расчет по обновленной более высокой стоимости нетто».
Последствия: Арбитражники получили прибыль, в то время как LP пула AMM понесли все непостоянные потери, особенно те поставщики ликвидности, которые предоставляли средства в диапазонах, сильнее отклоняющихся от текущей цены, чьи убытки оказались наиболее тяжелыми.
Разбор ситуации и рекомендации по устранению:
Разбор: Корень проблемы кроется в несоответствии темпов ценообразования, а также в отсутствии у протокола необходимых защитных барьеров и механизма маршрутизации ордеров.
Рекомендации по исправлению:
-
Маршрутизация ордеров: AMM обслуживает только мелкие сделки (как объяснено ниже), крупные ордера принудительно перенаправляются в каналы RFQ или эмиссии/погашения.
-
Активное следование за ценой: использование механизма «скользящей границы оракула + Hook» позволяет предоставлять ликвидность исключительно в узком диапазоне вокруг последней стоимости нетто. При обновлении NAV диапазон автоматически смещается или временно повышаются комиссии для хеджирования рисков.
-
Защитные барьеры: установка порогов актуальности оракулов, механизмов аварийной остановки спреда/наценки, а также переключение на режим аукциона или только погашения в дни значительных корректировок оценки.
-
Раскрытие информации: создание публичной панели мониторинга, отображающей распределение дисконта/премии, состояние оракулов, очередь на погашение и другую информацию, чтобы LP мог принимать самостоятельные решения.
6. Четырехсторонний «каркас ликвидности»
7. Тонкий менеджмент: три приема для эффективного использования RWA AMM
Чтобы AMM эффективно выполнял свою функцию на уровне «сервисного слоя», необходимо качественно реализовать три элемента:
1. Узкополосный маркетмейкинг (Concentrated Liquidity)
Ликвидность предоставляется только в очень узком диапазоне вокруг стоимости нетто актива. Это значительно повышает эффективность капитала и сокращает временное окно, в течение которого ликвидность «висит на старой цене» и подвергается арбитражу.
2. Следование за ценой и защита (Oracle Slip-Band / Hooks)
Это динамическое расширение узкополосного маркетмейкинга. Благодаря координации работы оракулов и смарт-контрактов реализуется автоматическое следование за ценой, а также возможность запуска механизмов защиты при резких колебаниях рынка.
[Пояснение | Скользящая граница оракула и Hook]
Скользящая граница (Slip-Band): небольшой «коридор котировок», строго следующий за данными оракулов (например, стоимостью нетто). Ликвидность концентрируется именно здесь.
Hook (Хук): «программируемое действие», встроенное в контракт AMM. При обновлении цены оракулом автоматически активируется Hook, который смещает «скользящую границу» вблизи новой цены и даже временно повышает комиссии для хеджирования рисков.
Ключевая цель: избежать длительного удержания позиции на устаревшей цене, став легкой добычей, сохраняя при этом удобство совершения мелких сделок.
3. Мост для доходности (Yield Bridging)
Необходимо создать четкий механизм для точного распределения денежных потоков (таких как купонный доход или аренда), генерируемых самим активом RWA, среди LP пула AMM. Ключевой момент заключается в четком программировании полного пути «доход поступает в пул → определение долевой собственности → условия получения выплат» на кодовом уровне. Это позволит расширить источники дохода LP от одной лишь комиссии до структуры «комиссия + оригинальная доходность актива».
8. Заключение: от «непрерывных котировок» к «предсказуемой ликвидности»
Для RWA, возможно, и не нужен постоянный шум ценообразования блокчейна 7×24 часа; истинная потребность заключается в магистральном маршруте ликвидности, который был бы предсказуемым, измеримым и готовым для расчетов.
Доверьте специфические задачи специализированным механизмам:
Эмиссия/погашение, ордерные книги/KYC или RFQ, регулярные аукционы — построив эти основные маршруты, обеспечьте здесь обнаружение котировок привязки и исполнение крупных сделок.
AMM — отведите ему роль «последней мили», сосредоточившись на предоставлении мелкой, гладкой и прозрачной услуги обмена.
Когда эффективность капитала будет согласована с реальностями комплаенса, а мы откажемся от нереалистичных ожиданий, возлагая на AMM бремя «основного рынка», экосистема цепочечной вторичной ликвидности RWA, напротив, станет гораздо более здоровой и устойчивой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














