


Исследовательский центр Bitget Wallet: «Пенсионная „волшебная шкатулка“» Трампа: как 8,7 трлн долларов в рамках 401(k) изменят криптоиндустрию?
Автор: Лаци Чжан, аналитик исследовательского центра Bitget Wallet
Введение: 7 августа 2025 года по восточному времени США указ Белого дома может стать еще одной исторической точкой бифуркации, способной взорвать рынок криптовалют после одобрения спотовых ETF на биткоин. Президент США Дональд Трамп подписал административную директиву, предписывающую Министерству труда приступить к пересмотру правил с целью официального включения криптоактивов, недвижимости, частного капитала и других альтернативных активов (Alternative Assets) в перечень инвестиционных опций пенсионного плана 401(k).
Это затрагивает не только американские пенсионные накопления объемом до 8,7 трлн долларов, которые можно назвать «фундаментальным финансовым обеспечением нации», но и прокладывает беспрецедентную высокоскоростную магистраль для комплаенса, по которой пройдет второй массовый заход институционального капитала. Когда миллионы пенсионных счетов американцев будут напрямую связаны с криптоактивами, глубокие перемены уже в процессе формирования.
Давайте вместе с исследовательским центром Bitget Wallet разберемся в этих изменениях подробнее.
I. «Золотой ключ» на 8,7 трлн долларов: почему 401(k) является ключевой переменной?
Чтобы понять масштаб этой трансформации, необходимо сначала разобраться в центральной роли 401(k) в системе пенсионного обеспечения США. Американская пенсионная система представляет собой своего рода трехсторонний баланс, который совместно обеспечивает уровень жизни граждан в старости:
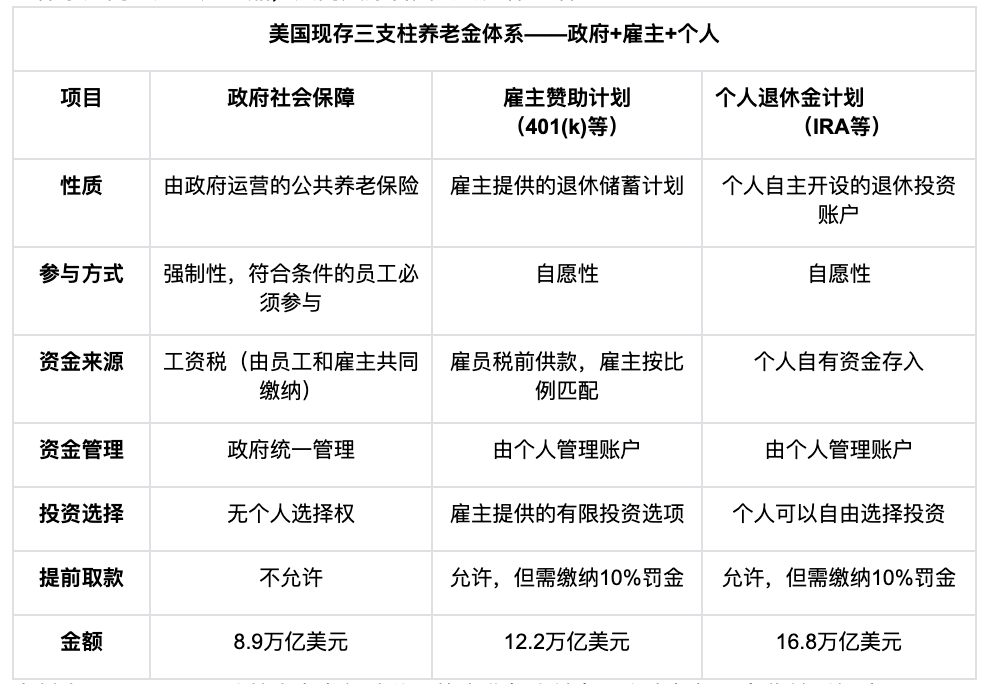
Источник данных: Fintax. В расчете не учтены резервы корпоративных пенсионных планов страховых компаний и гарантированные доходы частного сектора.
-
Первый уровень: государственное социальное обеспечение (Social Security), аналогичное базовому обязательному пенсионному страхованию в Китае. Оно носит обязательный характер, но не предоставляет физическим лицам права выбора вариантов инвестирования.
-
Второй уровень: корпоративные пенсионные планы, среди которых абсолютным лидером выступает 401(k). Данный план формируется за счет взносов сотрудников и работодателей. Хотя варианты инвестирования задаются работодателем, благодаря широкому охвату и стабильному денежному потоку он стал ключевым инструментом для накопления пенсионного богатства американским средним классом.
-
Третий уровень: индивидуальные пенсионные счета (IRA), которые полностью открываются и управляются гражданами на добровольной основе. Они предоставляют огромную свободу инвестирования, функционируя скорее как «открытый профессиональный рынок», требующий от участников самостоятельного изучения информации и принятия решений.
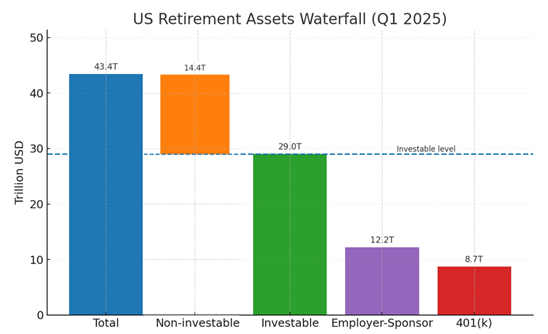
Согласно данным Института инвестиционной индустрии США (ICI) за первый квартал 2025 года, общий объем рынка пенсионных накоплений в США достиг 43,4 трлн долларов. В этом обширном финансовом океане часть, которой граждане могут свободно распоряжаться для принятия инвестиционных решений, составляет около 29 трлн долларов. Из них на планы 401(k) приходится 8,7 трлн долларов, что составляет внушительные 30%. Именно эти колоссальные средства являются той «золотой жилой», на которую нацелена новая политика.
Распределение остатков на счетах 401(k) в США по возрастным группам (по состоянию на 2024 год)
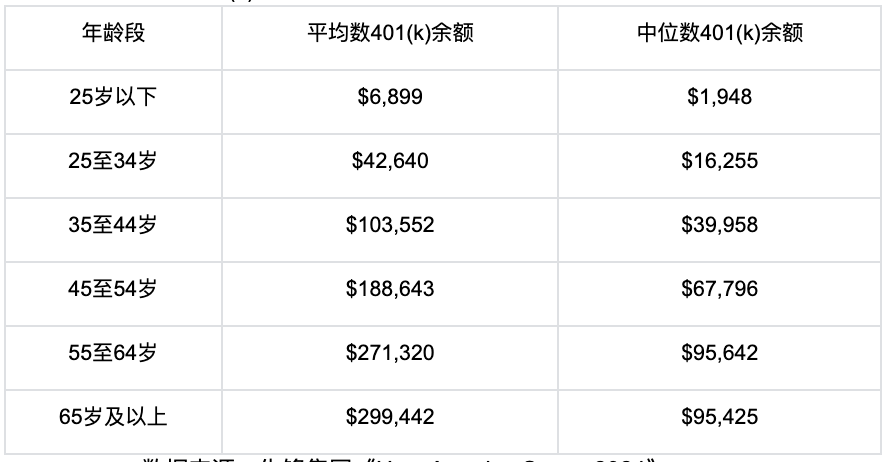
Источник данных: отчет компании Vanguard «How America Saves 2024»
В своем отчете за 2024 год компания Vanguard представила портрет типичного держателя средств 401(k): средний баланс на счете всех участников уже достигает 148 153 долларов. Особенно примечательно, что с возрастом баланс на счетах растет экспоненциально, и у людей старше 65 лет средний показатель приближается к 300 тысячам долларов. Это означает, что 401(k) привлекает не только огромными объемами капитала, но и включает в свою базу самое платежеспособное население средних и старших возрастов в американском обществе.
Ранее эти колоссальные средства строго ограничивались традиционными секторами, такими как акции, облигации и взаимные фонды. Сегодня администрация Трампа намерена оснастить их «золотым ключом», способным открыть дверь в мир криптоактивов.
II. Три волны, меняющие будущее: как новая политика изменит ландшафт крипторынка?
Интеграция криптовалют в сферу инвестиций 401(k) повлечет за собой влияние, выходящее далеко за рамки простого притока капитала. Речь идет о структурной трансформации, затронувшей три уровня одновременно: пользователей, институты и регуляторов.
1. Первая волна: «государственный» прорыв в сознании пользователей
Для индустрии криптовалют одним из главных и постоянных вызовов всегда оставалось «проникновение в мейнстрим» — то есть способность привлечь широкую публику, особенно консервативных инвесторов среднего и старшего возраста, владеющих значительным капиталом, к принятию и распределению криптоактивов. Данная реформа стала своего рода «государственным» просветительским проектом рынка, запущенным сверху вниз.
Представьте ситуацию, когда 55-летний сотрудник американской компании в меню инвестиционных опций 401(k) от Fidelity или Vanguard видит фонд «Криптоактивы в портфеле» наравне с индексным фондом S&P 500 и фондом казначейских облигаций США. Его восприятие кардинально изменится. Это больше не будет далеким и рискованным спекулятивным кодом из социальных сетей. Это станет легальным пенсионным продуктом, одобренным Министерством труда США, упакованным ведущими управленческими компаниями и принятым вашим работодателем. Двойная гарантия суверенного кредита государства и крупных финансовых институтов максимально устранит опасения и сопротивление обычных людей перед криптоактивами, обеспечив воспитание аудитории с наименьшими затратами и самым широким охватом.
2. Вторая волна: постоянное течение «живой воды» институционального капитала
Если одобрение спотовых ETF на биткоин открыло институциональному капиталу дверь для активного инвестирования, то доступ к плану 401(k) прокладывал бесперебойный «автоматизированный трубопровод». Денежный поток ETF во многом зависит от активных решений инвесторов и рыночных настроений, то резко усиливаясь, то замерая. Модель привлечения средств в 401(k) принципиально иная: она напрямую интегрирована в масштабную систему выдачи заработных плат в США. Это означает, что в каждый день выплаты зарплаты значительная часть доходов миллионов сотрудников автоматически распределяется по выбранным ими криптопортфелям практически без осознания самими держателями. Такая стабильная и массированная прибавка капитала обеспечит рынку нез previously виданную глубину и устойчивость.
Эта определенность перспективы подожжет новую волну «гонки вооружений» продуктов среди гигантов Уолл-стрит. Такие институты, как Vanguard и Fidelity, не останутся довольны прежними однородными криптопродуктами, а сделают упор на более диверсифицированные, структурированные и контролируемые по риску «специализированные под 401(k) криптофонды». Например, «корзиночный» индексный фонд, включающий биткоин, эфир и некоторые голубофишные токены DeFi, или же «смешанный аллокационный фонд», объединяющий криптоактивы с традиционными акциями и облигациями для сглаживания колебаний. Это не только расширит каналы привлечения капитала, но и существенно толкнет всю индустрию управления криптоактивами к зрелости и стандартизации.
3. Третья волна: «политическая защита» через партийные разногласия
Однако самый глубокий шаг этой новой политики, возможно, скрыт за шумом финансовых рынков — ее цель состоит в том, чтобы создать надежную «политическую защиту», способную преодолеть партийные споры для нестабильного мира криптовалют.
Неопределенность политического курса, возникающая при ротации двух основных партий США, всегда висела над индустрией криптовалют «мечом Дамокла», заставляя любой долгосрочный капитал сомневаться. Колебания позиций Демократической и Республиканской партий в вопросах регулирования, а также различия в подходах даже внутри одной партии при смене лидеров, делали долгосрочное развитие отрасли крайне непредсказуемым. И именно в этом кроется изящество новой политики 401(k): она глубоко связала криптоактивы с пенсионными накоплениями десятков миллионов американских избирателей. Тем самым кардинально меняется сама суть игры: криптоактивы перестали быть эксклюзивной темой для Уолл-стрит и технологических гиков, превратившись в общенациональный ресурс, который невозможно игнорировать ни одной обычной семье.
Если представить реализацию этой политики: любое будущее правительство, попытающееся жестко подавить или вообще отменить действующие правила в отношении криптовалют, столкнется с колоссальным политическим давлением. Потому что любые шаги по ослаблению крипторынка будут немедленно восприняты избирателями как покушение на их пенсию, что неизбежно вызовет бурный политический отклик. Эта предельно явная привязка интересов возводит защиту крипторынка из сферы личных или партийных шагов Трампа в ранг «вынужденного выбора» для кандидатов на выборах (в попытке завоевать голоса) и действующей власти (в попытке защитить народное имущество). Таким образом, крепкая защитная линия оказывается построенной. Она заставит обе партии искать более стабильное согласие в регулировании криптовалют, избавив отрасль от судьбы резких скачков из-за смены политических курсов и навсегда «припаяв» статус «дружественности к криптоиндустрии» к долгосрочной финансовой повестке США.
III. Дальние горизонты и критический анализ: возможности и вызовы пути к триллионному синему океану
Относительно подобных новых мер у нас есть все основания сохранять оптимизм. Подобно тому, как одобрение спотовых ETF на биткоин стало драйвером его превышения отметки в 100 тыс. долларов в течение года, мощный рост легальных продуктов неизбежно приведет к переоценке стоимости базовых активов. Даже если первоначально лишь 5% средств из 401(k) (примерно 400 млрд долларов) поступит на крипторынок, это все равно будет колоссальный капитал для текущей индустрии, не говоря уже о мощном мультипликативном эффекте, который эта мера окажет на привлечение пользователей и преодоление регуляторных барьеров.
При взгляде в перспективу: если личным пенсионным накоплениям разрешено инвестировать в криптоактивы, существует ли вероятность того, что в будущем приоткроется небольшая щель и для государственных гарантийных фондов социального обеспечения, которыми управляется правительством и объемы которых гораздо крупнее? Это бы означало радикальную реструктуризацию общественного благосостояния и всей финансовой системы страны.
Но одновременно оптимизм не должен заменять здравый смысл, нам необходимо сохранять осторожность, поскольку ключевые вызовы продолжают оставаться актуальными:
-
Примут ли их инвесторы? На данный момент более 60% активов 401(k) по-прежнему сосредоточено в традиционных взаимных фондах. Чтобы убедить американцев, привыкших к многолетним моделям инвестирования, направить свои пенсионные взносы в высоковolatile emerging-рынок криптовалют, потребуются время и проверка временем.
-
Как контролировать риски? Сильные циклические колебания криптоактивов являются главным врагом пенсионных сбережений. Как министерство труда, управляющие компании и работодатели совместно определят лимиты доли инвестиции, раскроют информацию об угрозах и защитят интересы вкладчиков — от этих деталей будет зависеть успех или провал данной политики.
-
Какова форма продукта? Диапазон инвестиций определяет широту риска — останется ли фокус исключительно на биткоине и Ethereum или откроется путь к более широкому рынку токенов. Архитектура продукта определяет глубину риска — как сгладить волатильность ради защиты вкладчиков остается ключевым нерешенным вопросом.
IV. Заключение
Эта административная директива правительства Трампа меньше напоминает окончательный ответ и скорее служит стартовым сигналом. Опираясь на рычаг в 8,7 трлн долларов пенсионного фонда 401(k), она пытается приподнять не только огромную пенсионную систему США, но и очертить будущую карту глобальной криптофинансовой индустрии. На пути нас ждут и спокойные, полные возможностей воды, и неизвестные рифы с мелководьями. Но в любом случае, когда самые традиционные и консервативные капиталы начинают серьезно присматриваться к криптомиру, медленно открывается дверь эпохи нового формата.
Статья написана аналитиком исследовательского центра Bitget Wallet Лаци Чжан. Если у вас возникли вопросы или есть мнения относительно содержания статьи, пожалуйста, свяжитесь с @Laaaaacieee в социальной сети X для обсуждения
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet







