


Тренды DIY блокчейна
Автор: Thejaswini M A
Адаптация: Block unicorn
Введение
Вы купили бы несколько умных лампочек Philips Hue, потому что они считаются лучшими. У них удобный интерфейс приложения, ослепительная цветовая палитра, а при управлении яркостью с телефона вы чувствуете себя настоящим экспертом в технологиях, и всё это создает ощущение премиальности.
Затем вы решаете, что и термостат стоит сделать умным. У Nest самый продвинутый искусственный интеллект, так что вы выбираете его. Разные приложения, разные учетные записи — ну и ладно, это всего лишь еще одна функция.
Без лишних хлопот ваша жизнь погружается в хаос. Ваш дверной звонок Ring не взаимодействует с колонкой Alexa, колонка Alexa не управляет гаражными воротами через Apple HomeKit, а те ворота не подключаются к концентратору Samsung SmartThings. Вам приходится пользоваться четырьмя разными приложениями для включения света, регулирования температуры и запирания дверей. Каждая компания обещает вам «бесшовный опыт умного дома», но почему-то ваш дом стал еще более «громоздким», получив в придачу лишь несколько дополнительных приложений.
Повторят ли Circle и Stripe те же ошибки в криптоиндустрии?
Circle и Stripe
В августе 2025 года были озвучены две важные новости.
Прежде всего, стало известно, что платежный гигант со стоимостью до 50 млрд долларов Stripe работает вместе с венчурной криптокомпанией Paradigm над созданием блокчейна под названием Tempo, позиционируемого как «высокопроизводительный и ориентированный на платежи». На следующий день компания Circle, эмитирующая стейблкоин USDC номиналом 67 млрд долларов, объявила о запуске проекта Arc — блокчейна уровня 1 (Layer 1), разработанного специально для платежей стейблкоинами, валютных торгов и рынков капитала.
Внутреннее устройство Circle Arc: Circle создал Arc специально вокруг своего стейблкоина USDC. Большинство блокчейнов требуют платить комиссию за транзакции их нативными токенами. Например, в Ethereum используется ETH, в Solana — SOL. В Arc же вы можете оплачивать комиссии напрямую в USDC, не нуждаясь в волатильном токене для использования сети.
Arc поставляется со встроенным валютным движком. Для обмена валюты не нужны внешние сервисы или децентрализованные биржи (DEX) — Arc обрабатывает конвертацию на уровне протокола. Вы отправляете USDC, а получатель получает EURC (евро-стейблкоин), причем процесс обмена происходит автоматически без участия третьих сторон и дополнительных комиссий.
Также реализован контроль конфиденциальности. В большинстве публичных блокчейнов (Ethereum, Bitcoin, Solana) открыто всё: адреса, суммы и время транзакций. Такие монеты конфиденциальности, как Monero, по умолчанию скрывают все данные. Arc предлагает выборочную приватность: компании могут скрывать суммы операций, оставляя адреса видимыми, и одновременно имеют встроенные механизмы соответствия регуляторным требованиям. Он создан для предприятий, которым нужен конкурентный уровень конфиденциальности, но не полная анонимность.
Внутреннее устройство Stripe Tempo: Дифференциация Stripe, похоже, строится на абстракции пользовательского опыта. Другие криптоплатежные решения до сих пор заставляют вас чувствовать, что вы имеете дело с криптовалютами — подключение кошельков, подписание транзакций, ожидание подтверждения. В то время как Tempo призвана сделать блокчейн-платежи для пользователя абсолютно неотличимыми от оплаты банковской картой.
Совместимость с Ethereum позволяет ей использовать существующую инфраструктуру DeFi и инструменты для разработчиков, но главное преимущество заключается в интеграции с уже готовой экосистемой мерчантов Stripe. Миллионы компаний, использующих Stripe, смогут добавить поддержку криптоплатежей без изменения процесса оформления заказа или необходимости изучать новые системы.
И самое главное: существующие связи Stripe с банками и регулирующими органами решают серьезную проблему. Большинство криптоплатежных решений сталкиваются с трудностями на этапе «последней мили» — возврате средств с блокчейна на обычный банковский счет. У Stripe уже есть партнерские отношения с банками, которые другим криптокомпаниям приходилось налаживать годами.
Почему меня все равно тревожат эти мысли
Итак, мы возвращаемся к моему фрагментированному цифровому дому, где проблемы начинают множиться, подобно уведомлениям на моем приложении для автоматизации жилья.
Сначала меня беспокоит вопрос: где же реальный спрос на такие специализированные блокчейны?
Circle и Stripe постоянно говорят о платежах стейблкоинами и корпоративных функциях, но настоящая активность стейблкоинов сосредоточена в DeFi. Люди используют USDC для покупки других криптоактивов, участия в кредитных протоколах, торговли на децентрализованных биржах и взаимодействия с широкой экосистемой финансовых приложений. Практически всё это происходит в Ethereum.
Это всё равно что построить самый передовой в мире умный термостат, который можно использовать только в доме, где нет ни одного другого умного устройства.
Конечно, технически этот термостат может превосходить аналоги, но таким образом вы отделяете себя от целой экосистемы, которой люди действительно хотят пользоваться.
Второй вопрос: в чем смысл изобретения велосипеда заново?
Всё, к чему стремятся Circle и Stripe — более высокая скорость транзакций, низкие комиссии, настраиваемые функции и продвижение корпоративного бренда — уже можно реализовать через решения Layer 2 на базе Ethereum. Вы получите безопасность базового слоя Ethereum, доступ к крупнейшей экосистеме DeFi и возможность настраивать свое сетевое пространство по мере необходимости.
Некоторые Layer 1 блокчейны уже осознали эту закономерность. Автономный блокчейн Celo, сфокусированный на мобильных платежах, объявил о планах перейти на Layer 2 в Ethereum. Они провели подсчеты и поняли, что присоединиться к экосистеме Ethereum гораздо целесообразнее, чем с нуля выстраивать собственную сетевую эффективность.
Чем больше блокчейнов, тем больше требуется мостов. А мосты — это и есть проблема… Они перемещают активы между различными цепями. По сути, это сложные смарт-контракты, которые блокируют ваши токены в одной сети и выпускают эквивалентное количество токенов в другой. Но мосты регулярно взламывают хакерами. Очень часто. Я поклянусь именем Ronin. Мы говорим уже не о легкой досаде, связанной с переключением между приложением Philips Hue и Nest, а о потенциальных финансовых убытках, если программное обеспечение моста даст сбой.
Пользовательский опыт оставляет желать лучшего. В моем умном доме худший сценарий — это необходимость открыть другое приложение, чтобы выключить свет на крыльце. Но для корпоративных блокчейнов пользователям, возможно, придется использовать разные кошельки, различные токены Gas, разные интерфейсы и настройки безопасности для каждой сети. Большинству людей уже тяжело управлять одним криптокошельком. Только представьте, сколько усилий потребуется, чтобы объяснить, зачем им нужны отдельные кошельки для оплат через Stripe и переводов через Circle.
Но что действительно ставит меня в тупик, так это полное отсутствие сетевого эффекта.
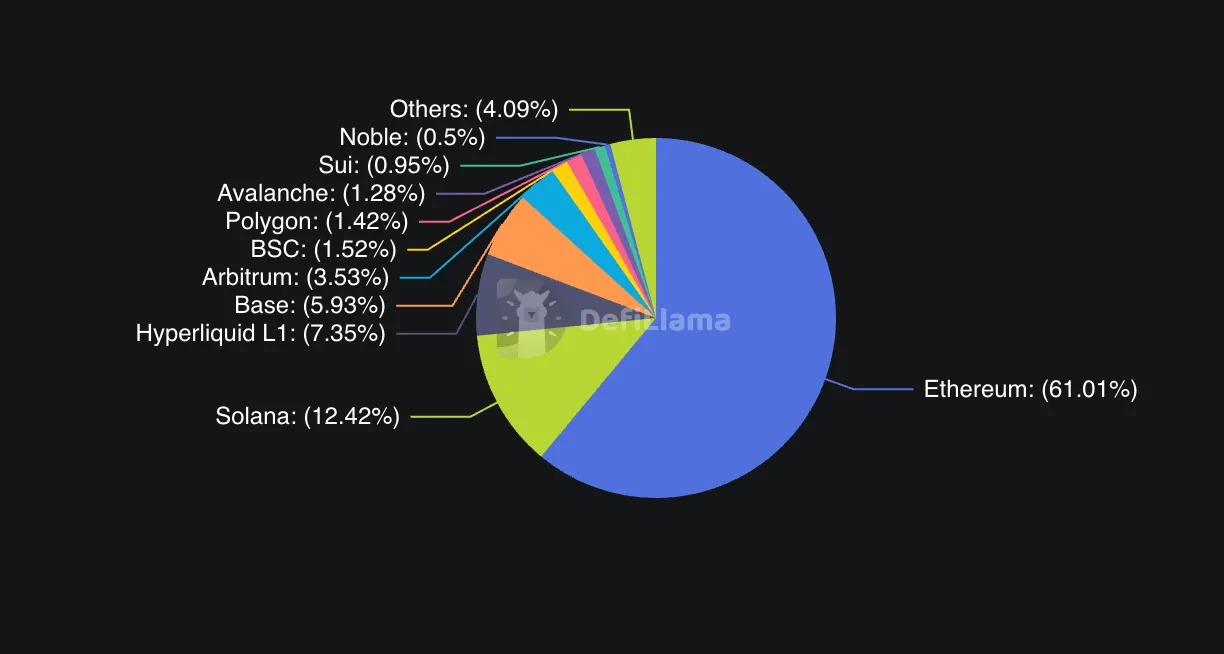
Ценность платежных сетей растет экспоненциально с увеличением числа пользователей и приложений. У Ethereum наибольшее число разработчиков, приложений и ликвидности. По состоянию на середину 2025 года совокупная заблокированная стоимость (TVL) Ethereum составила 96 млрд долларов, что составляет около 60–65% активности в DeFi. TVL Solana, выступающей в роли высокопроизводительной альтернативы, достигает 11 млрд долларов. Остальные крупные сети, такие как BNB Chain (7,35 млрд долларов), Tron (6,78 млрд долларов) и Arbitrum (3,39 млрд долларов), делят между собой оставшуюся долю.
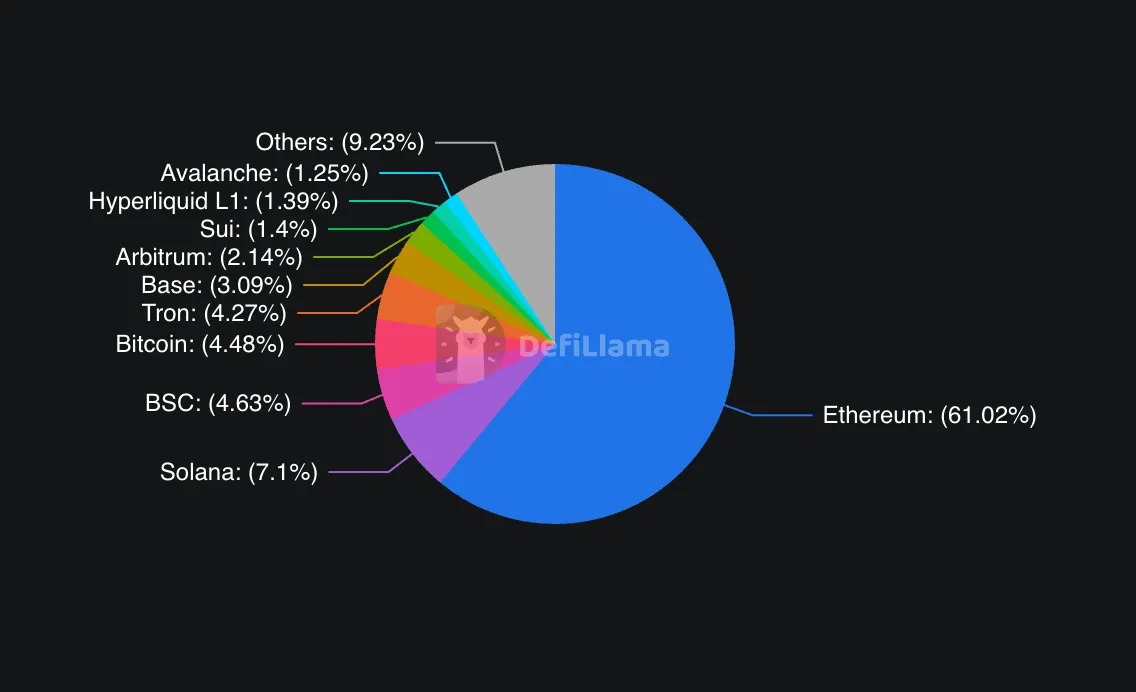
Эти корпоративные сети выбирают отказ от такого сетевого эффекта, создавая изолированные проекты в надежде, что пользователи придут сами.
Строили бы вы идеальный магазин посреди необитаемого острова? Конечно, страны вроде Объединенных Арабских Эмиратов построили город вроде Дубая, и туда действительно поехали люди. Но тому были ограничения географического характера. Им пришлось так поступить.
Наконец, существует конкуренция, которую никто не хочет обсуждать прямо. Действительно ли эти компании пытаются создать лучшую инфраструктуру, или просто не хотят делить «песочницу» с конкурентами? Рассматривая собственный хаос с умным домом, я вижу, что у каждой компании есть технические оправдания своему выбору. Но главной движущей силой чаще всего становится нежелание зависеть от чужой платформы и платить конкурентам комиссионные.
Возможно, в этом и кроется истина. Circle не хочет платить комиссии за транзакции в Ethereum, а Stripe не желает строить на инфраструктуре, которую они не контролируют. Это понятно. Но давайте будем честны: речь идет вовсе не об инновациях или пользовательском опыте, а о контроле и экономической выгоде.
Настоящие лидеры, похоже, не беспокоятся
Ethereum, похоже, совсем не волнуется по этому поводу. Сеть ежедневно обрабатывает более миллиона транзакций, занимая большую часть активности в DeFi, и недавно пережила масштабный приток институционального капитала через свои ETF. В один из дней августа чистый приток средств в ETF на Ethereum достиг 1 млрд долларов, превысив совокупные показатели BTC ETF за предыдущую неделю.
Реакция сообщества Ethereum на появление этих корпоративных блокчейнов получилась неоднозначной. Некоторые восприняли это как одобрение. Ведь Arc и Tempo строятся как EVM-совместимые сети, фактически беря за основу стандарты разработки Ethereum.
Однако здесь кроется тонкая угроза. Каждая транзакция USDC, выполненная в Arc вместо Ethereum, означает отсутствие комиссии для валидаторов Ethereum. Каждый платёж продавца через Stripe, обработанный на Tempo вместо Layer 2 Ethereum, — это активность, которая не способствует усилению сетевого эффекта Ethereum.
Конкуренцию может почувствовать сильнее именно Solana. Эта сеть позиционируется как высокопроизводительная альтернатива Ethereum, особенно в сфере платежей и потребительских приложений. Когда крупные платежные компании выбирают создание собственных цепей вместо внедрения Solana, это подрывает основной тезис Solana о том, что «всё может работать на одном быстром компьютере».
Кладбище корпоративных блокчейнов
История неприветлива к компаниям, пытающимся построить собственный блокчейн. Как я упоминал ранее, Celo предпринял аналогичный шаг в 2023 году.
Помните проект Libra от Facebook? Изначально амбициозный план создания глобальной цифровой валюты превратился в Diem, который под давлением регуляторов стал экономически нецелесообразным, и в итоге был разделен и продан. Не забывайте, что сегодня в условиях более четких правил, таких как закон «GENIUS», четко регламентирующий деятельность эмитентов стейблкоинов, проект Facebook вполне мог бы добиться успеха.
Наиболее показательным предостережением служит попытка Morgan Chase. Этот банк потратил годы на разработку JPM Coin (цифровой доллар), Quorum (собственной частной сети) и других блокчейн-проектов. Несмотря на практически неограниченные ресурсы, связи с регуляторами и огромную клиентскую базу, эти продукты так и не получили значимого признания за пределами внутренних операций банка. JPM Coin обслужил транзакции на миллиарды долларов, но использовался преимущественно для межбанковского перевода средств внутри институциональных клиентов самого Chase.
Даже попытки крупных платежных систем не выглядят особенно впечатляюще. PayPal запустил собственный стейблкоин (PYUSD) в 2023 году, став первым крупным финтехом в США, вошедшим в этот рынок. Однако PayPal предпочел выпустить его на существующих сетях, таких как Ethereum, а не создавать кастомную инфраструктуру. Итог: рыночная капитализация PYUSD составляет всего 1,102 млрд долларов, что ничтожно мало по сравнению с 67 млрд у USDC, да и ограничен он в основном собственной экосистемой PayPal.
Здесь возникает вопрос: если такая компания как PayPal, обладающая широким влиянием и экспертизой в платежах, не смогла оказать заметного воздействия, выпустив лишь один стейблкоин, то почему Circle и Stripe считают, что создание целого блокчейна будет работать лучше?
Этот кейс показывает, что для создания успешного блокчейна недостаточно лишь технических навыков и финансовых ресурсов. Требуется сетевой эффект, энтузиазм разработчиков и органическое принятие, которые крайне сложно воспроизвести даже при поддержке крупной корпорации.
В этот раз всё будет иначе?
Есть основания полагать, что Circle и Stripe могут преуспеть там, где другие компании будут тяжело бороться.
Во-первых, регуляторная прозрачность значительно улучшилась. Принятый в США закон «GENIUS» предоставляет эмитентам стейблкоинов четкие рамки, устраняя большую часть неопределенности, с которой сталкивались ранние корпоративные блокчейн-проекты. Запуская Arc, Circle больше не находится в правовой серой зоне. Они публичная компания, работающая в рамках установленных правил.
Во-вторых, обе компании уже обладают тем, чего не хватало Morgan Chase: огромной пользовательской базой, не сосредоточенной исключительно на криптовалютах. Stripe ежегодно обрабатывает транзакции объемом свыше 1 трлн долларов для миллионов мерчантов по всему миру и систематически наращивает свою криптоинфраструктуру: приобрела Bridge (инфраструктура стейблкоинов) за 1,1 млрд долларов и Privy (технология криптокошельков), создав сквозной платежный стек. USDC от Circle уже интегрирован в сотни приложений и торговых платформ. Они не строят блокчейн в надежде, что кто-то им воспользуется, а создают инфраструктуру для тех, кого уже обслуживают, предоставляя им инструменты для бесшовного доступа.
Мэтт Хуанг из Paradigm, описывая стратегию Stripe, подчеркнул, как технологии блокчейн могут буквально «исчезнуть» из поля зрения обычного пользователя. Представьте онлайн-платежи с мгновенным расчетом, сниженными комиссиями и программируемыми функциями, при этом интеграция для бизнеса выглядит абсолютно идентично текущему процессу оформления заказа в Stripe. Это кардинально отличается от требования скачать MetaMask и управлять seed-фразами. Это пользовательский опыт Web2 поверх инфраструктуры Web3. Пользователи вообще не почувствуют «вкус блокчейна».
В-третьих, сама технология созрела. Когда Chase экспериментировал с блокчейнами в 2017–2018 годах, инфраструктура действительно была примитивной. Сегодня создание высокопроизводительного блокчейна с институциональными функциями, хотя и сложно, уже не является новинкой. Circle приобрела команду Malachite (движок консенсуса), обеспечив себе проверенную на практике технологию финализации транзакций за доли секунды. Партнерство Stripe с Paradigm принесло глубокие знания в криптографии и блокчейне, которые дополняют их экспертизу в платежных системах.
Экономика запуска также радикально изменилась. В 2017 году развертывание нового блокчейна обычно обходилось в 1–5 млн долларов при сроках разработки от 1 до 2 лет и более. К 2025 году средний запуск функционального блокчейн-приложения оценивается в 40–200 тыс. долларов при сроке внедрения 3–6 месяцев благодаря улучшенным инструментам для разработчиков, движкам консенсуса и платформам Blockchain-as-a-Service. Современные развертывания в некоторых сегментах могут быть дешевле централизованных приложений на 43% за счет роста эффективности и масштабируемости инфраструктуры.
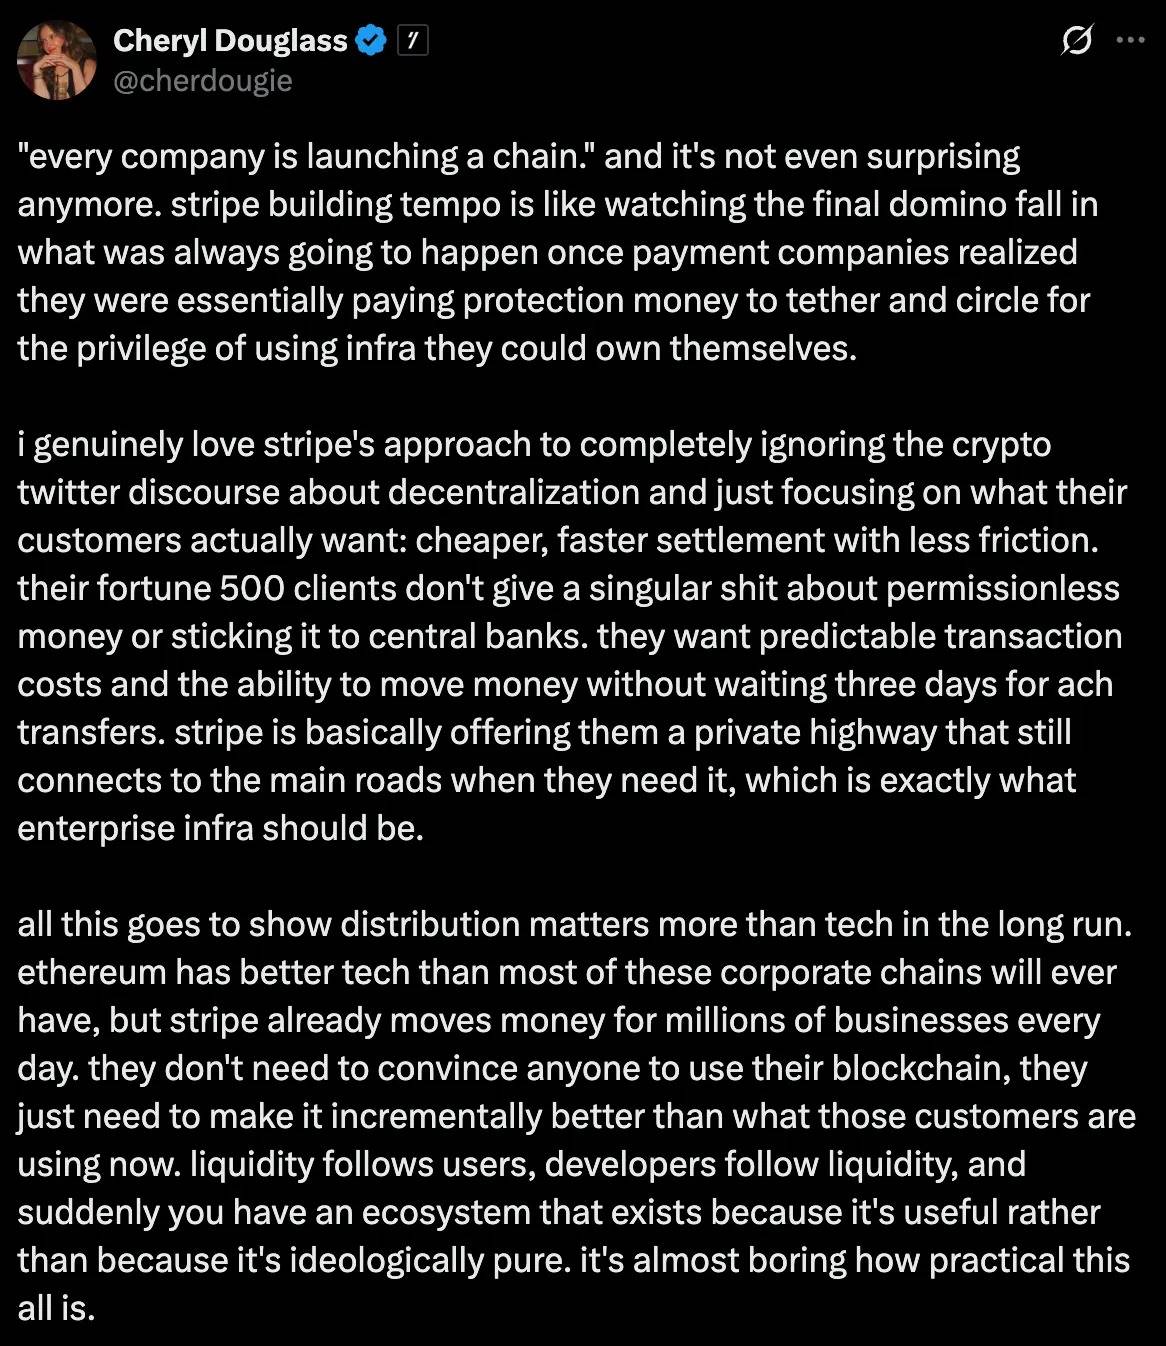
Платежные компании осознают, что платят другим за инфраструктуру, которую могли бы создать самостоятельно. Вместо того чтобы выплачивать комиссии Circle за транзакции USDC или полагаться на тарифную структуру Ethereum, такие фирмы, как Stripe, теперь могут построить собственный технологический стек, который в долгосрочной перспективе обойдется им в сравнительно небольшую долю затрат на внешних провайдеров.
Это классическое решение «строить самому или купить», где цена самостоятельной разработки упала с миллионов до сотен тысяч долларов.
Проблема сосуществования
Куда же нас ведет эта история? Ждет ли нас фрагментированное будущее, где каждая крупная компания эксплуатирует свой блокчейн, или рыночные силы подтолкнут нас к интеграции и интероперабельности?
Первые признаки указывают на то, что будущее будет скорее прагматичным сосуществованием, а не битвой победители получают всё. Circle четко дал понять, что Arc дополнит, а не заменит ее многосетевую стратегию. USDC продолжит работать в Ethereum, Solana и десятках других сетей. Arc позиционируется как дополнительная опция для пользователей, нуждающихся в специфических функциях, таких как институциональная конфиденциальность, гарантированное время расчета или встроенные валютные конвертации.
Стратегия Stripe выглядит похожим образом. Tempo не предназначена для полного вытеснения существующих платежных каналов, а предлагает альтернативу для случаев, где функциональность блокчейна дает очевидные преимущества. Междуграничные платежи, программируемые деньги и расчеты для мерчантов — это те области, где технология блокчейн действительно превосходит традиционные системы.
Пользовательский опыт в конечном итоге решит, станет ли эта фрагментация фишкой или проблемой. Если технологии «абстракции цепочек» (chain abstraction) реализуются как обещано, пользователи могут незаметливо использовать разные блокчейны. Ваше платежное приложение автоматически направит транзакцию по сети с оптимальной скоростью и стоимостью.
Мой прогноз (с некоторым оптимизмом): мы увидим оба варианта параллельно, но на разных рынках.
Для институциональных и корпоративных клиентов множество специализированных блокчейнов может процветать. Глобальная корпорация, перевозящая 100 млн долларов между филиалами, заботится о функциях соответствия нормативным требованиям, гарантиях расчетов и интеграции с действующими финансовыми системами. Их не волнует волатильность стоимости Gas, наличие самых крутых NFT-проектов или самые активные DeFi-протоколы. Сеть, позволяющая бизнесу напрямую подключаться к традиционным банковским системам, предоставляющую встроенные отчеты для регуляторов или гарантии времени расчета, будет выгоднее общедоступной инфраструктуры Ethereum.
Arc, вероятно, действительно лучше послужит этим пользователям.
Стабильные комиссии, мгновенные расчеты и встроенные функции комплаенса важнее для главного финансового директора, чем доступ к новейшим DeFi-протоколам.
Для розничных инвесторов и разработчиков сетевой эффект по-прежнему критически важен. Блокчейн с наибольшим количеством приложений, ликвидностью и активностью разработчиков будет продолжать притягивать аналогичные ресурсы. Пока что этой королевой остается Ethereum, и эти корпоративные сети не бросают прямой вызов её доминированию.
Один из факторов неопределенности — сохранят ли эти корпоративные блокчейны строго бизнес-ориентированный фокус. Если Stripe обеспечит мерчантам более быстрые и дешевые способы приема платежей, а клиенты даже не поймут, что пользуются блокчейном, продукт вполне способен выйти за рамки исключительно корпоративных задач.
Но суть любой инфраструктуры такова: лучшие из них невидимы. Нажимая выключатель, вы не думаете о электростанциях или линиях электропередач. Эксперименты с этими блокчейнами окажутся успешными ровно настолько, насколько успешно они скроют базовую технологию.
Произойдет ли это по-настоящему, покажет время. Сейчас мы находимся в фазе раздела территорий, и каждый хочет занять свою нишу в будущей финансовой инфраструктуре.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News



